C919发动机断供只是虚惊一场,航电飞控才是真卡点,2027年能否破局?
直白来说:倘若美国对C919实施供应链封锁,一刀切停供飞控、航电系统,造成的冲击会远比发动机断供更加棘手。发动机是看得见、可整体更换的硬件,国产替代路径清晰;而飞控与航电,是埋藏在机身、代码与海量飞行数据之中的飞机“神经网络”,牵一发而动全身,这才是大飞机国产化真正的难点。
谈及C919供应链的风险,要从当年那场牵动整个航空圈神经的发动机风波说起。这也是外界第一次真切意识到,大飞机供应链不是单纯的商品买卖,而是别人手中可以随时收紧的阀门。
彼时,由通用电气航空与法国赛峰合资成立的CFM公司,以订单审查、合规流程为由,放缓、暂停LEAP-1C发动机向中国商飞的交付进度。措辞看似中性,但时间节点恰好和美国新一轮对华科技管制升级重合。
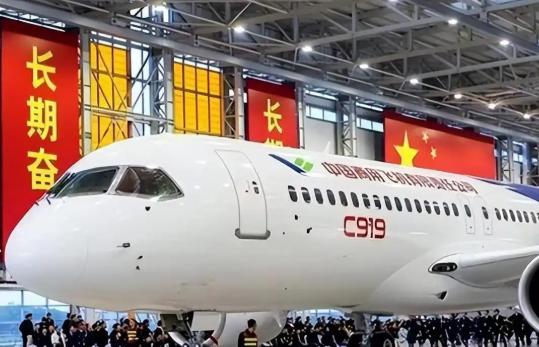
带来的结果十分直观:商飞原本设想一年交付70余架的目标,最后只完成十几架,不足预期的零头。总装厂房里,一架架机身已经完工,机翼下却缺少最核心的两台动力。
但也正是这次波折,让国内航空界彻底摒弃幻想:必须自主搭建完整产业链。
发动机国产化,边界相对清晰。把LEAP-1C从机翼拆下,换装同级别的国产涡扇发动机,本质属于大件硬件替换。技术门槛高、适航取证周期漫长,但技术路线明确。
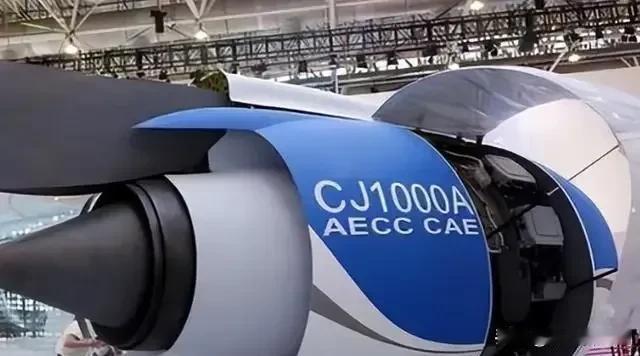
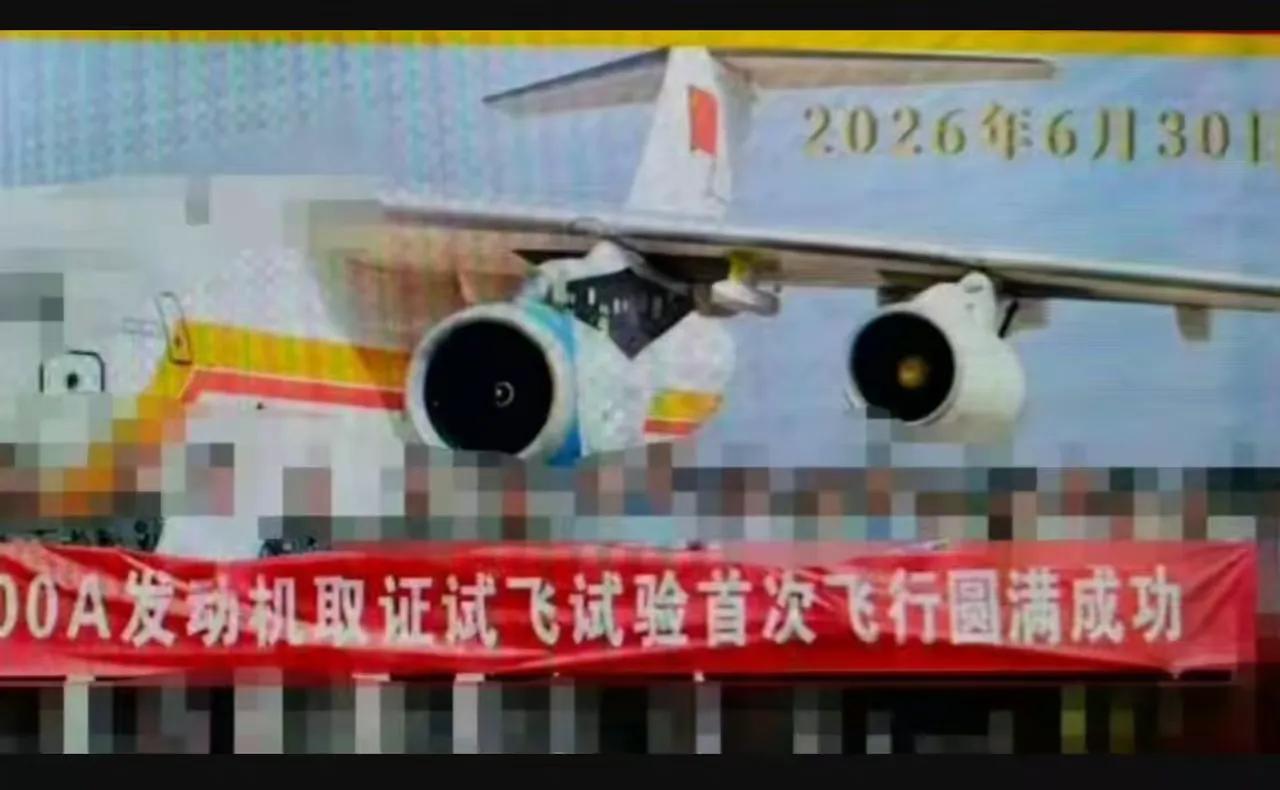
长江1000A(CJ-1000A)就是沿着这条路线持续攻坚。多年来它完成了民机发动机全套严苛试验:累计6000多小时台架极限测试,高原起降验证,鸟撞、吞水等安全性科目逐一考核。公开数据显示,涡轮前温度稳定在1500℃附近,最大推力可达13.5吨,油耗指标对标进口型号具备潜力。
项目规划也相对清晰:先取得型号合格证,搭载CJ-1000A的C919原型机开展试飞,后续交由航司商业验证飞行,最终实现批量装机。业内普遍预估时间窗口落在2027年前后,届时国产航发与进口航发并行装机,逐步完成动力系统国产化接力。
所以,发动机的供应链焦虑,已经拥有明确的破局方向。
真正困扰航空工程师的,是机舱内看不见的各类机载黑盒子:飞控、航电,以及配套的软件体系、传感器链路、海量飞行数据库。
理解这个难题,要回到C919立项之初。当年商飞面临一道取舍:追求研发速度,还是全产业链从零自研。彼时国内民用大飞机产业基础近乎空白,机体、系统集成都处于起步阶段。如果所有系统全部自主研发,整机研制周期至少延后十年;而民航市场竞争不等人,波音、空客持续迭代机型、挤压市场,一旦进度落后,就会错失发展窗口。
最终定下务实策略:关键系统双线并行。先期采用成熟国际供应商方案,保障飞机尽快首飞、拿证、投入商业运营;同步布局国产备份方案,等待技术成熟后逐步替换。
这套思路,既用于发动机,也适用于飞控航电。
翻看C919早期供应商清单不难发现,项目初期引入多家欧美头部航空企业:霍尼韦尔负责飞控、大气数据系统、惯性导航、辅助动力、刹车系统;柯林斯提供以太网架构航电、通信导航、气象雷达、客舱核心系统与模拟训练设备。飞机的眼睛、耳朵、大脑,大量核心子系统由欧美厂商提供。
航电飞控难在哪?和航发不是一个难度层级
不只是硬件,核心是软件与算法
航电飞控大量依靠嵌入式软件、控制逻辑。硬件可以仿制,但经过百万小时飞行验证的控制代码、故障处理逻辑,需要海量真实飞行数据打磨。一旦换供应商,整套软件体系要重新验证,适航取证工作量巨大。
系统高度耦合,牵一发而动全身
飞控和航电不是独立部件,和机身、动力、液压、刹车全部联动。改动其中一套系统,整机的安全边界都要重新测试,不是简单“拆旧换新”。
适航认证壁垒极高
民航适航对机载软件有严苛标准,软件每一次迭代,都要做大量安全性验证。这套适航体系长期由欧美主导,国产航电飞控想要装机,需要长时间积累试飞数据。
2027年能不能完成航电飞控破局?
客观区分两个概念:
✅ 国产航电飞控技术原型,国内已经研发出来,相关试验持续推进;
❌ 2027年很难完成全套替换、大规模商业装机。
2027年更大概率是国产CJ1000A发动机完成取证、小批量试装机的节点。航电、飞控国产化会持续做原型机试飞、系统验证,但受限于整机耦合测试、适航取证周期,全面替换会晚于发动机。
小结
发动机是硬件硬骨头,有明确的2027年阶段性目标;飞控航电属于“软硬一体”的系统性工程,挑战更隐蔽、周期更长。
C919的国产化不是一次性全部替换,而是分步推进:先解决动力心脏,再逐步攻克航电飞控这套神经网络。短期看,进口航电飞控依旧是商用C919的主力;中长期,国产系统会慢慢完成替代。