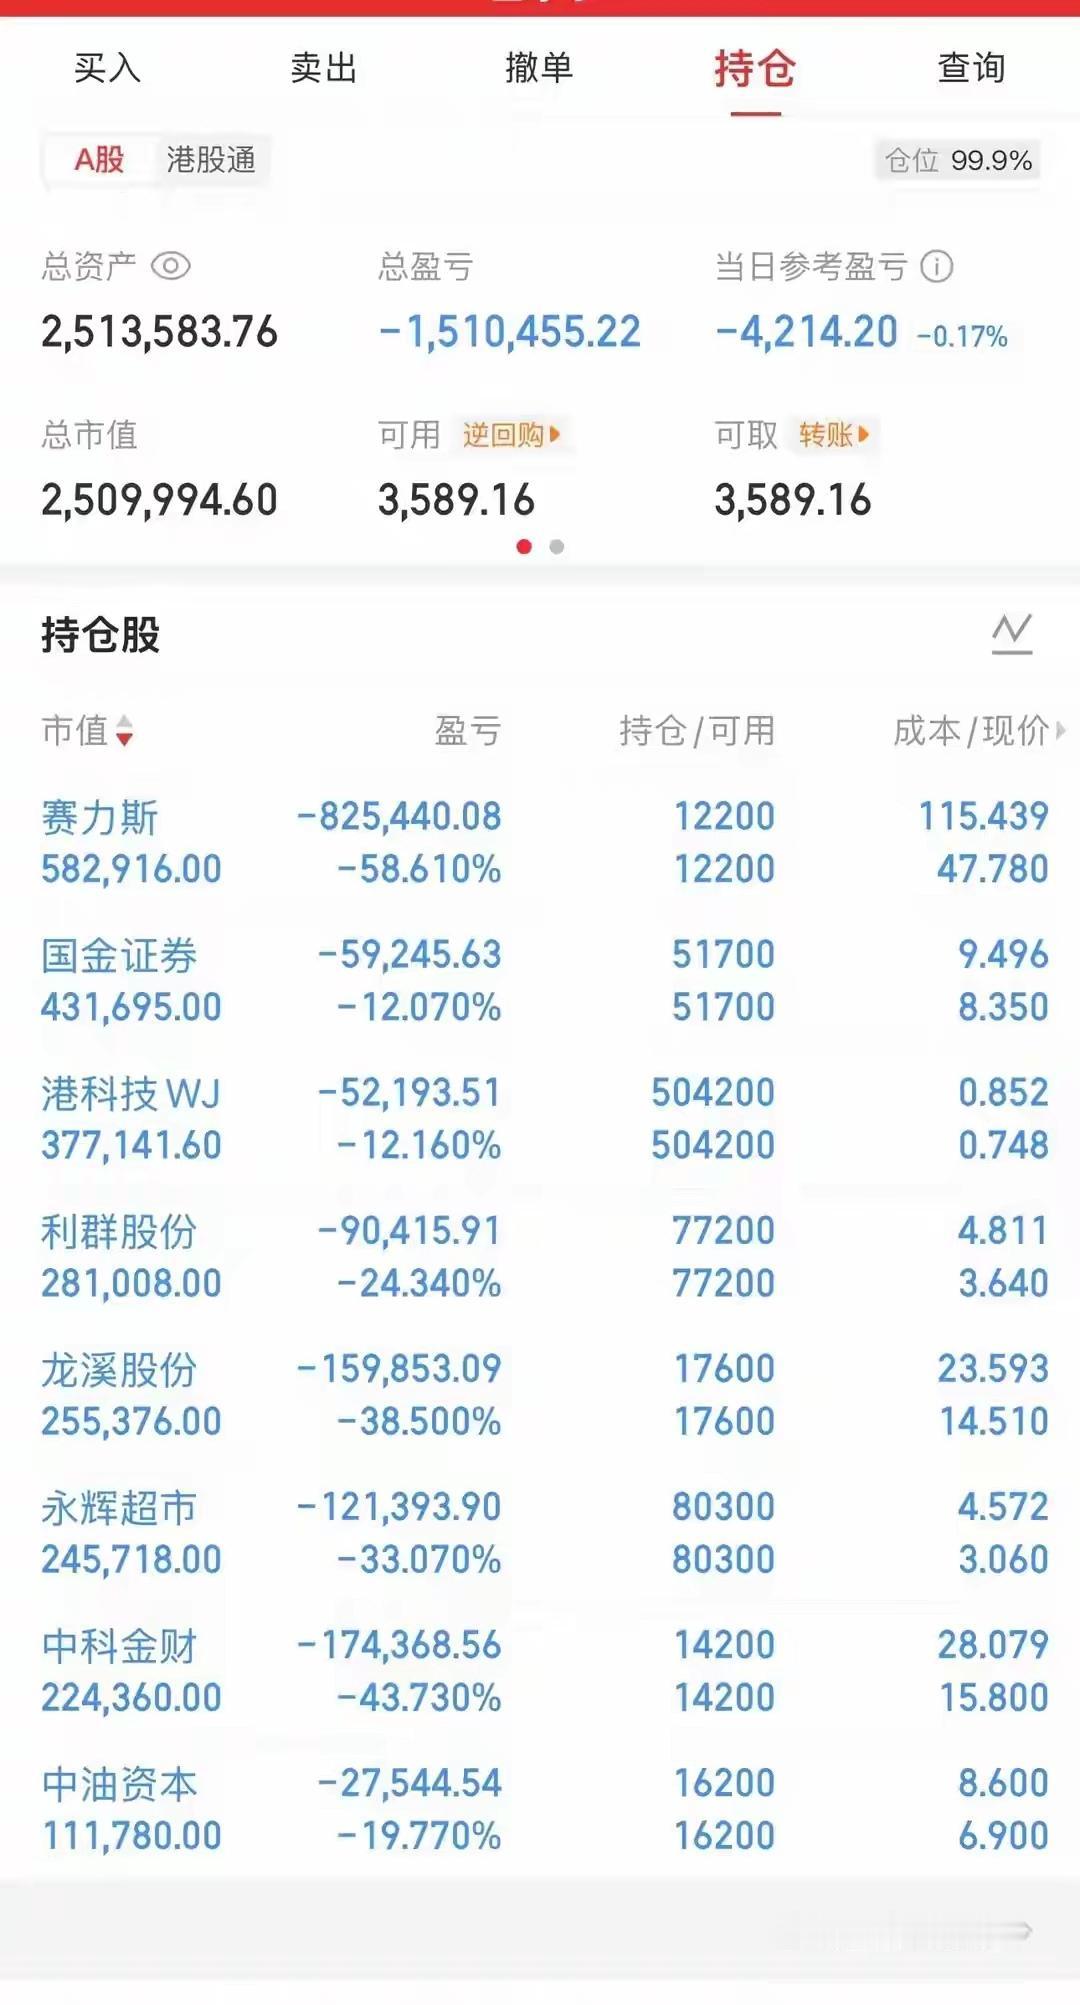
有位股民一共投入402万本金入市,满仓持有8只股票。折腾了整整一年时间,非但没有赚到收益,账户反而累计浮亏达到151万元。
在这8只持仓里面,亏得最惨烈的当属赛力斯。他一共持有12200股赛力斯,持仓成本高达115.44元,单单这一只股票就投入140.8万,目前已经浮亏82.5万,亏损幅度高达58.61%,几乎吞噬掉账户大半的亏损额度。
我认为,这组网传账户数据真正值得看的,不是“谁又亏了151万”这种情绪,而是一个很典型的仓位结构问题。
这已经不是普通意义上的均匀分仓,而是明显的单一个股高权重。
再看赛力斯这笔持仓,12200股,成本115.44元,成本金额算下来是140.8368万元。
若浮亏按82.5万元计算,这一只股票贡献了全部151万元亏损里的约54.6%。
按这组数据倒推,持仓市值约58.34万元,对应价格约47.82元,亏损率约58.58%。
一些文章写成58.61%,两者差得不大,更像是价格时点或四舍五入口径不一样,不能拿这点小差异去放大故事。
在我看来,比“亏了多少”更值得普通投资者记住的是回撤后的数学。
402万元亏到约251万元,想单靠剩下的本金回到402万元,需要的不是再涨37.56%,而是大约上涨60.2%。
赛力斯这笔仓位若从亏损约58.6%的位置回到115.44元成本价,所需涨幅更接近141%。
亏损越深,回本难度不是线性增加,这也是很多人长期盯着“等解套”时最容易忽略的一笔账。
可这件事也不能简单写成“赛力斯基本面不行”。
赛力斯2025年年报披露,公司全年营业收入1650.54亿元,归属于上市公司股东的净利润59.57亿元,连续两年实现盈利。
也就是说,某个投资者在某只股票上出现大额浮亏,只能说明他的买入价格、仓位安排和持有结果出了问题,不能直接拿个人账户的盈亏去给上市公司的经营质量下结论。
股价、估值、预期和企业经营是相关的,但从来不是同一个东西。
我的看法是,这个案例里真正危险的,不只是“没止损”,而是买入前没有把退出条件和最大可承受损失想清楚。
止损也不是见跌就卖,更不是机械地跌几个点就砍仓。
真正有用的纪律,是买入前先想明白几件事:这笔交易靠什么逻辑成立,什么变化意味着原来的判断失效,单只股票最多能占多少本金,亏到什么程度会让整个组合失去承受能力。
证监会投教内容提到,要理性选择投资对象,做好必要的头寸控制,在市场波动增大时主动减仓、释放风险、及时止损。
这个思路放到网传账户里看,问题就很清楚了:不是一次下跌有多可怕,而是一次判断出现偏差后,有没有办法把损失限制在账户承受范围之内。
我更愿意说,很多散户的问题不是股票买少了,而是“看起来分散,实际上没分散”。
8只股票并不天然比3只安全,要是8只都集中在高波动成长方向,或者买入逻辑高度相似,一旦市场风格切换,它们完全可能一起承压。
新华网关于分散投资的投教内容也提醒,资产类型单一、持仓相关度过高、单一资产权重过大,都可能让所谓分散失去效果。
真正的分散看的是风险来源有没有拆开,不是账户里有几个股票代码。
再看这个账户,赛力斯一只就占本金约35%,这比“满仓8只”更值得警惕。
假设另外7只股票平均分掉剩下的资金,它们单只权重大约只有9%左右,赛力斯的影响力差不多是普通持仓的4倍。
一旦这只高权重股票出现深度回撤,别的股票就算小赚,也很难把整个组合拉回来。
这也是仓位管理存在的意义,不是为了猜哪只股票明天涨,而是防止一次判断失误直接伤到整个账户。
我不赞成把“死扛”两个字一棍子打死。
长期持有优质资产,本身不是错误;低位恐慌卖出,也可能把浮亏变成实际损失。
问题出在“为什么继续持有”这件事有没有证据支撑。
要是企业经营、行业格局、估值条件和最初判断仍有依据,继续持有可能是一种策略;要是原先的判断已经发生变化,只剩下一句“早晚能涨回来”,那就不是长期主义,更像是把投资决策交给运气。
证监会长期倡导理性投资、价值投资和风险意识,核心也不是让投资者天天交易,而是让自己的决策建立在研究、风险承受能力和投资纪律之上。
在我看来,这才是这个案例最值得留下的地方。
投资者真正需要防的,不是某一次股票下跌,而是重仓、满仓、买入价格偏高、风险高度集中,再叠加没有退出规则之后形成的连锁反应。
市场里没有谁能靠情绪保证收益,也没有哪套方法能够替代独立判断。
理解风险、量力而行、尊重规则,比追求一把翻身更重要。
把仓位、估值、基本面和退出条件想明白,少一点盲目跟风,多一点理性判断,在合法合规的市场环境中做好风险管理,才更接近健康、长期的投资方式。