越南这个邻居,心思一直挺活络。经济体量不算大,但心气不低,凡事都想跟中国比划比划:物理层面比基建,经济层面比外贸,港口更是重点赛道。
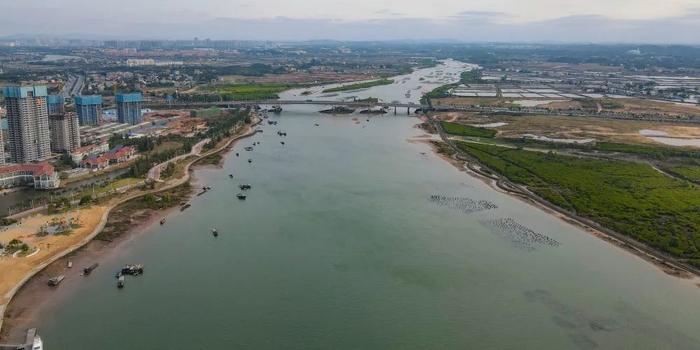
打开地图,把目光投向北部湾。在中国广西和越南北部之间,有一片被两国陆地半包围的海域。这片海域的两侧,分别是越南的海防港,中国的北部湾港。两者直线距离不过两百公里左右,共享同一片海,背靠同一片大西南。
港口这门生意,说到底和开餐馆没什么两样。港口是店面,腹地是客源,谁能让货主心甘情愿把货送到自己这儿出海,谁就能在竞争中活下去。而货主来不来,除了政策因素之外,最核心的考量只有两个字:成本。
对于中国西南地区来说,到海防港和到北部湾港,陆路距离其实差不太多。但海防港手里攥着一张让北部湾港羡慕的牌:它和云南之间,有一条天然水道相连。这条河在中国境内叫元江,进入越南后改称红河,一路穿过老街、河内,最后在海防附近注入北部湾。
水运的成本优势是压倒性的。按现在的物价水平,内河航运的单价大约是公路的七分之一、铁路的三分之一。更要命的是,那些超大尺寸或超重货物,比如大型变压器、风电叶片、盾构机部件,走公路和铁路要么超限,要么根本走不了,只有水运能接得住。
这就意味着,如果这条水道能够实现跨境通航,云南的货物就可以顺流而下,一路漂到海防港装船出海,中间不需要换装陆路运输,物流成本会被压到一个极低的水平。海防港将因此获得一个北部湾港短期内难以复制的结构性优势。
但理想很丰满,现实很骨感。元江-红河目前对越南自己的航运有用,但跨境航运的条件还远不成熟。枯水期水量太少,河道疏浚不到位,双方的水坝也都没有建设过船设施:船闸、升船机这些能让船舶翻越大坝的工程,一个都没有。
所以,真要实现中越跨境航运,得先把河道挖深、把过船设施建起来。两国确实有这个意向,但也仅仅是停留在规划阶段,但至少客观上存在着这么一条水路,这就已经让海防港在理论上拥有了和北部湾港掰手腕的资格。
反观北部湾港,它的短板恰恰就在这里。广西水系发达,西江是华南地区最重要的内河航道。但问题是,西江并不从广西入海,它是珠江水系的一部分,从广西出发后一路向东,奔向珠三角,跟北部湾港没有半毛钱关系。
换句话说,北部湾港虽然是一个沿海出海口,但它和内陆的主要内河航道之间是断裂的。西南地区的货物如果想从北部湾出海,只能先用公路或铁路把货送到港口,而这一段陆路运输的成本,可以把水运的便宜全部吃掉。
所以,在纯理论层面,海防港确实有机会。只要越南下定决心打通元江-红河的跨境航运,把河道和设施搞上去,它就能用“水运直达”这张牌,从北部湾港嘴里抢走一部分西南腹地的货源。
但北部湾港有一个海防港永远都无法企及的优势——它是中国港口。这句话的分量,远比字面上看起来要重。不通水路?那就挖一条!
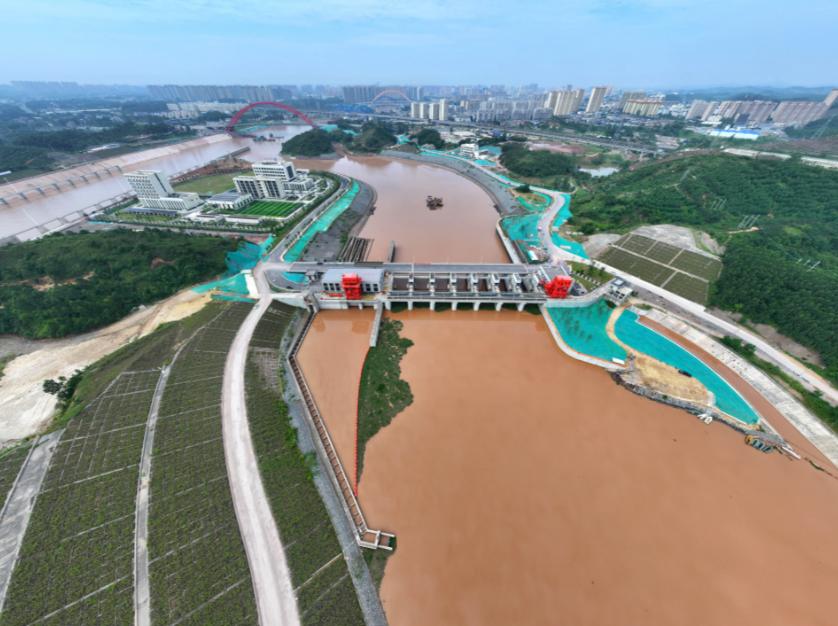
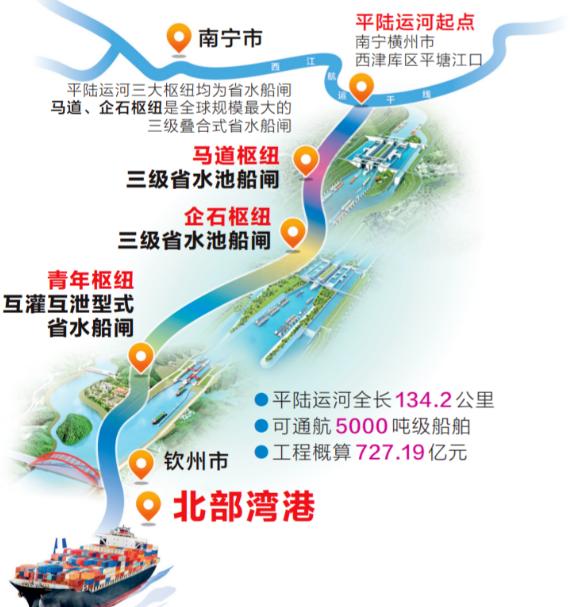
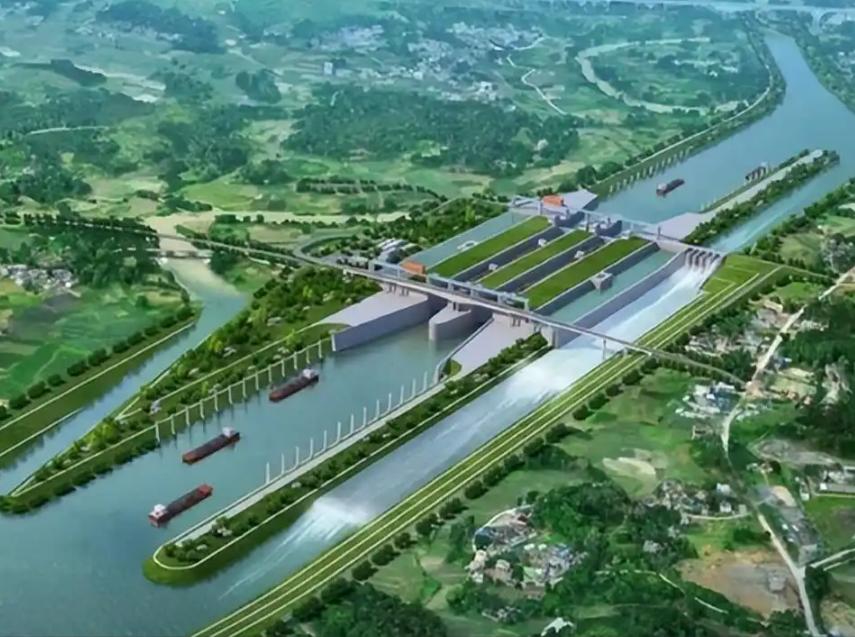
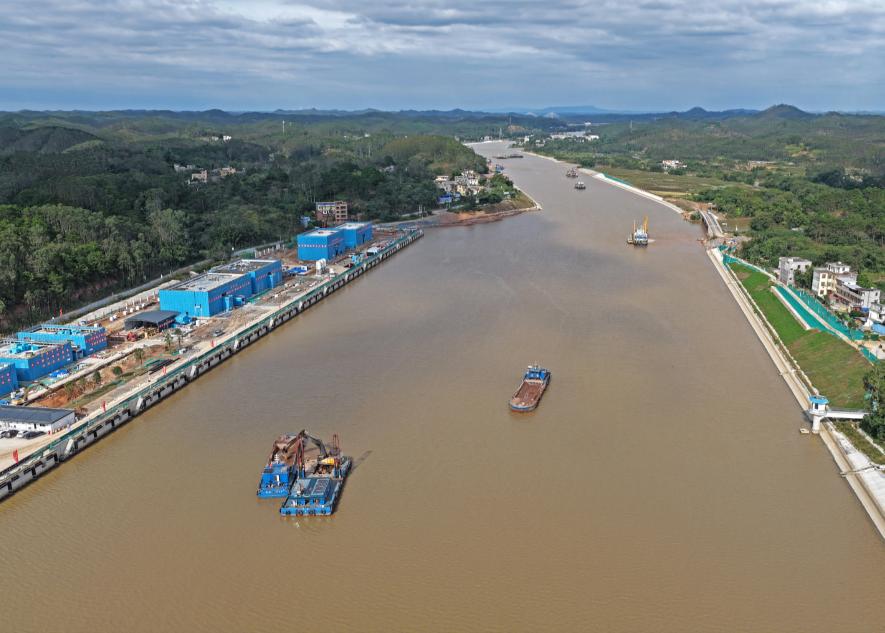
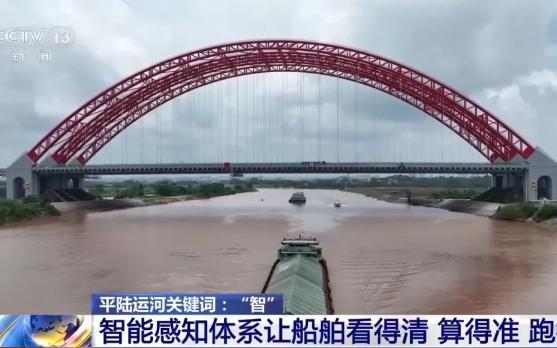
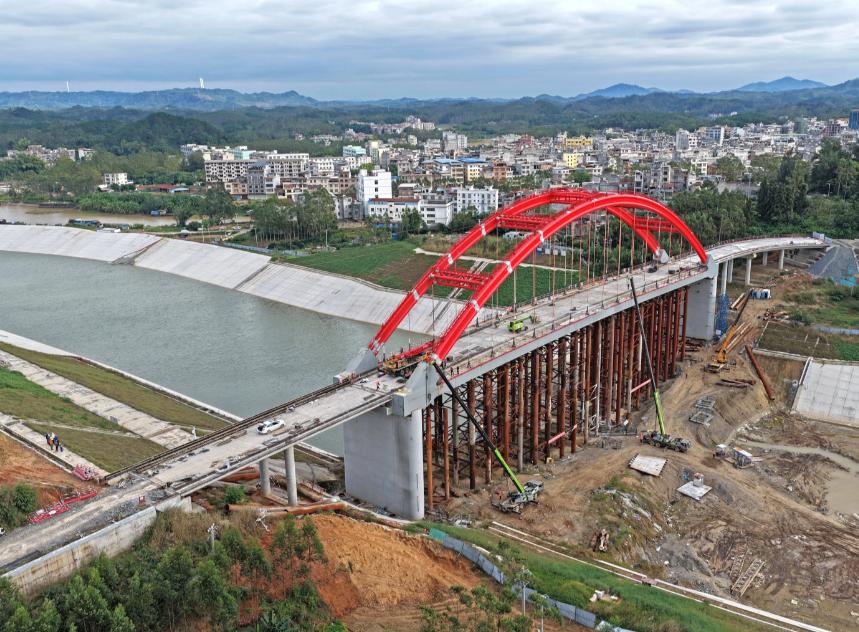
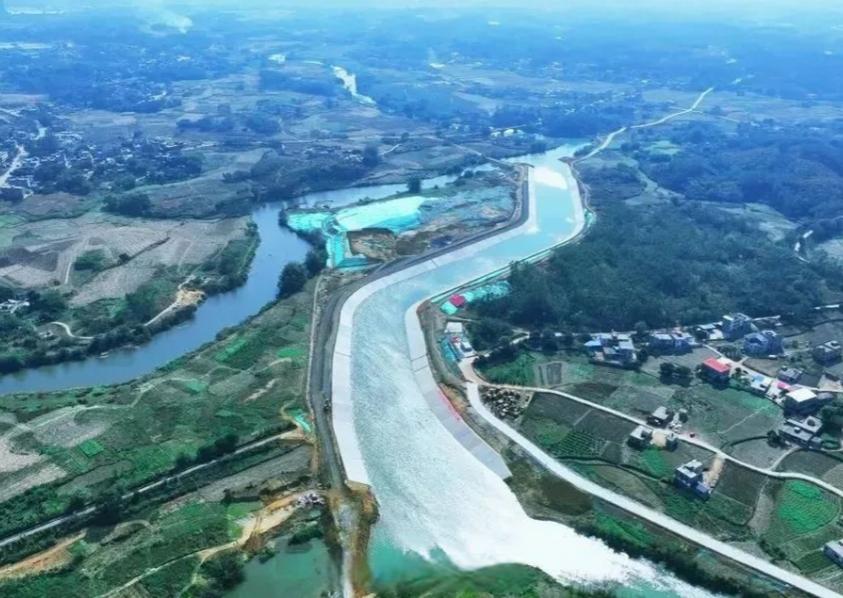
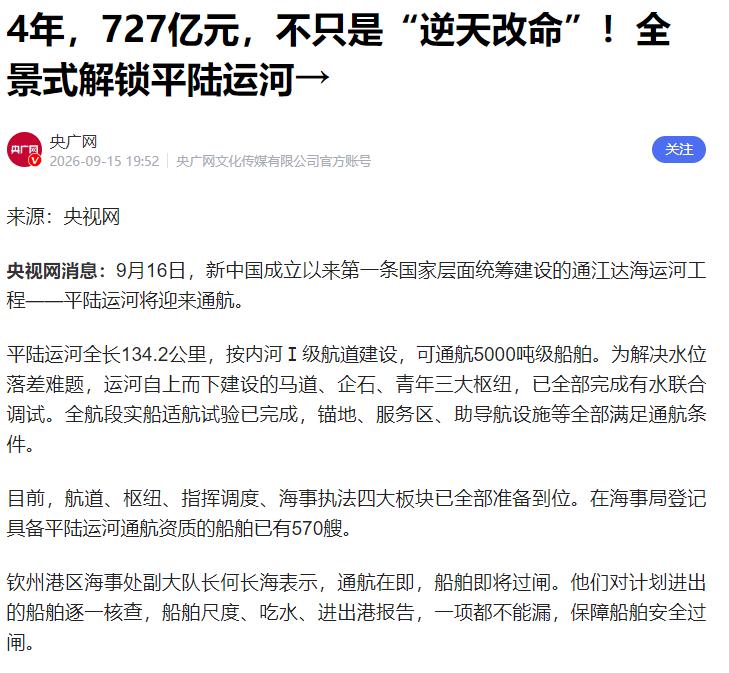
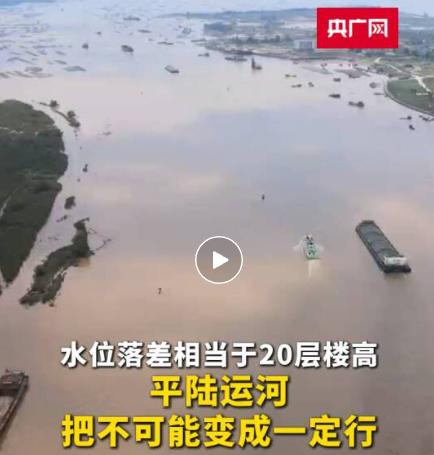
然后,就有了平陆运河,新中国成立以来建设的第一条江海连通大运河,就是为了解决北部湾港“有海无江”的结构性短板。运河全长约135公里,建成后,西江航运干线上的货物可以直接从北部湾出海,比经珠三角出海缩短内河航程约560公里。
这就是国家级基础设施能力的体现。越南想靠一条天然河流建立对北部湾港的物流优势,中国则直接用人造工程把短板补上。你有的天然禀赋,我认;但我没有的,我可以造。
当然,我们也不能因此就轻视海防港。越南这些年在港口基建上的投入并不小。海防港的深水港区,可以接卸大型集装箱船,越南还规划了进一步的扩建工程。
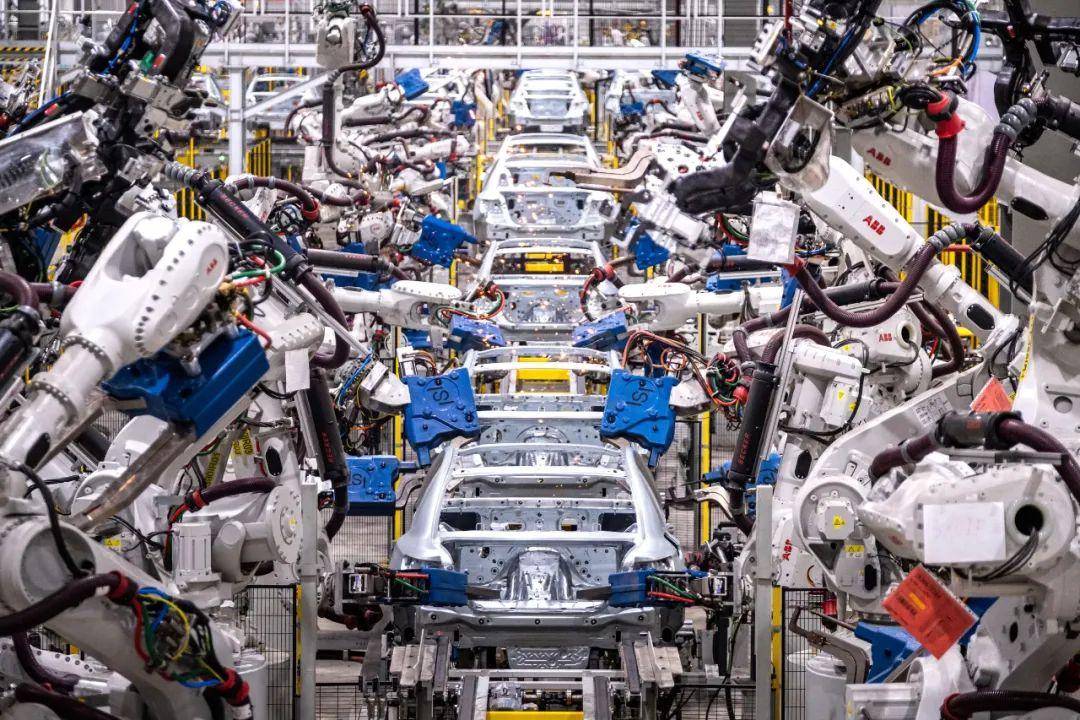
与此同时,越南制造业的快速崛起也在为海防港提供源源不断的本地货源。三星、LG、富士康等企业在越南北部布局了大量工厂,这些企业的进出口货物,都会选择海防港。毕竟,腹地经济的增长,是港口最坚实的底牌。
但问题在于,越南北部制造业的体量,目前还不足以支撑海防港在区域竞争中,形成对北部湾港的压倒性优势。而北部湾港背后的腹地,则是整个中国大西南,这是一个数亿人口、工业体系完整、外贸需求旺盛的庞大经济区域。
更重要的是,北部湾港不是孤军奋战,它背后有西部陆海新通道的国家战略支撑,有铁路、公路、水运多式联运的系统性布局,有中国—东盟贸易持续升温带来的增量货源。这些优势叠加在一起,就构成了海防港难以撼动的竞争优势。
港口是经济的晴雨表,也是国家能力的试金石。海防港和北部湾港的这场贴脸对峙,表面上是两个港口的吞吐量之争,骨子里却是两种发展模式、两种基础设施能力、两种战略执行力的较量。而在这场较量中,中国手里握着的牌,显然更多、更硬核!