自己交养老保险,选灵活就业还是城乡居民养老?一文讲清楚
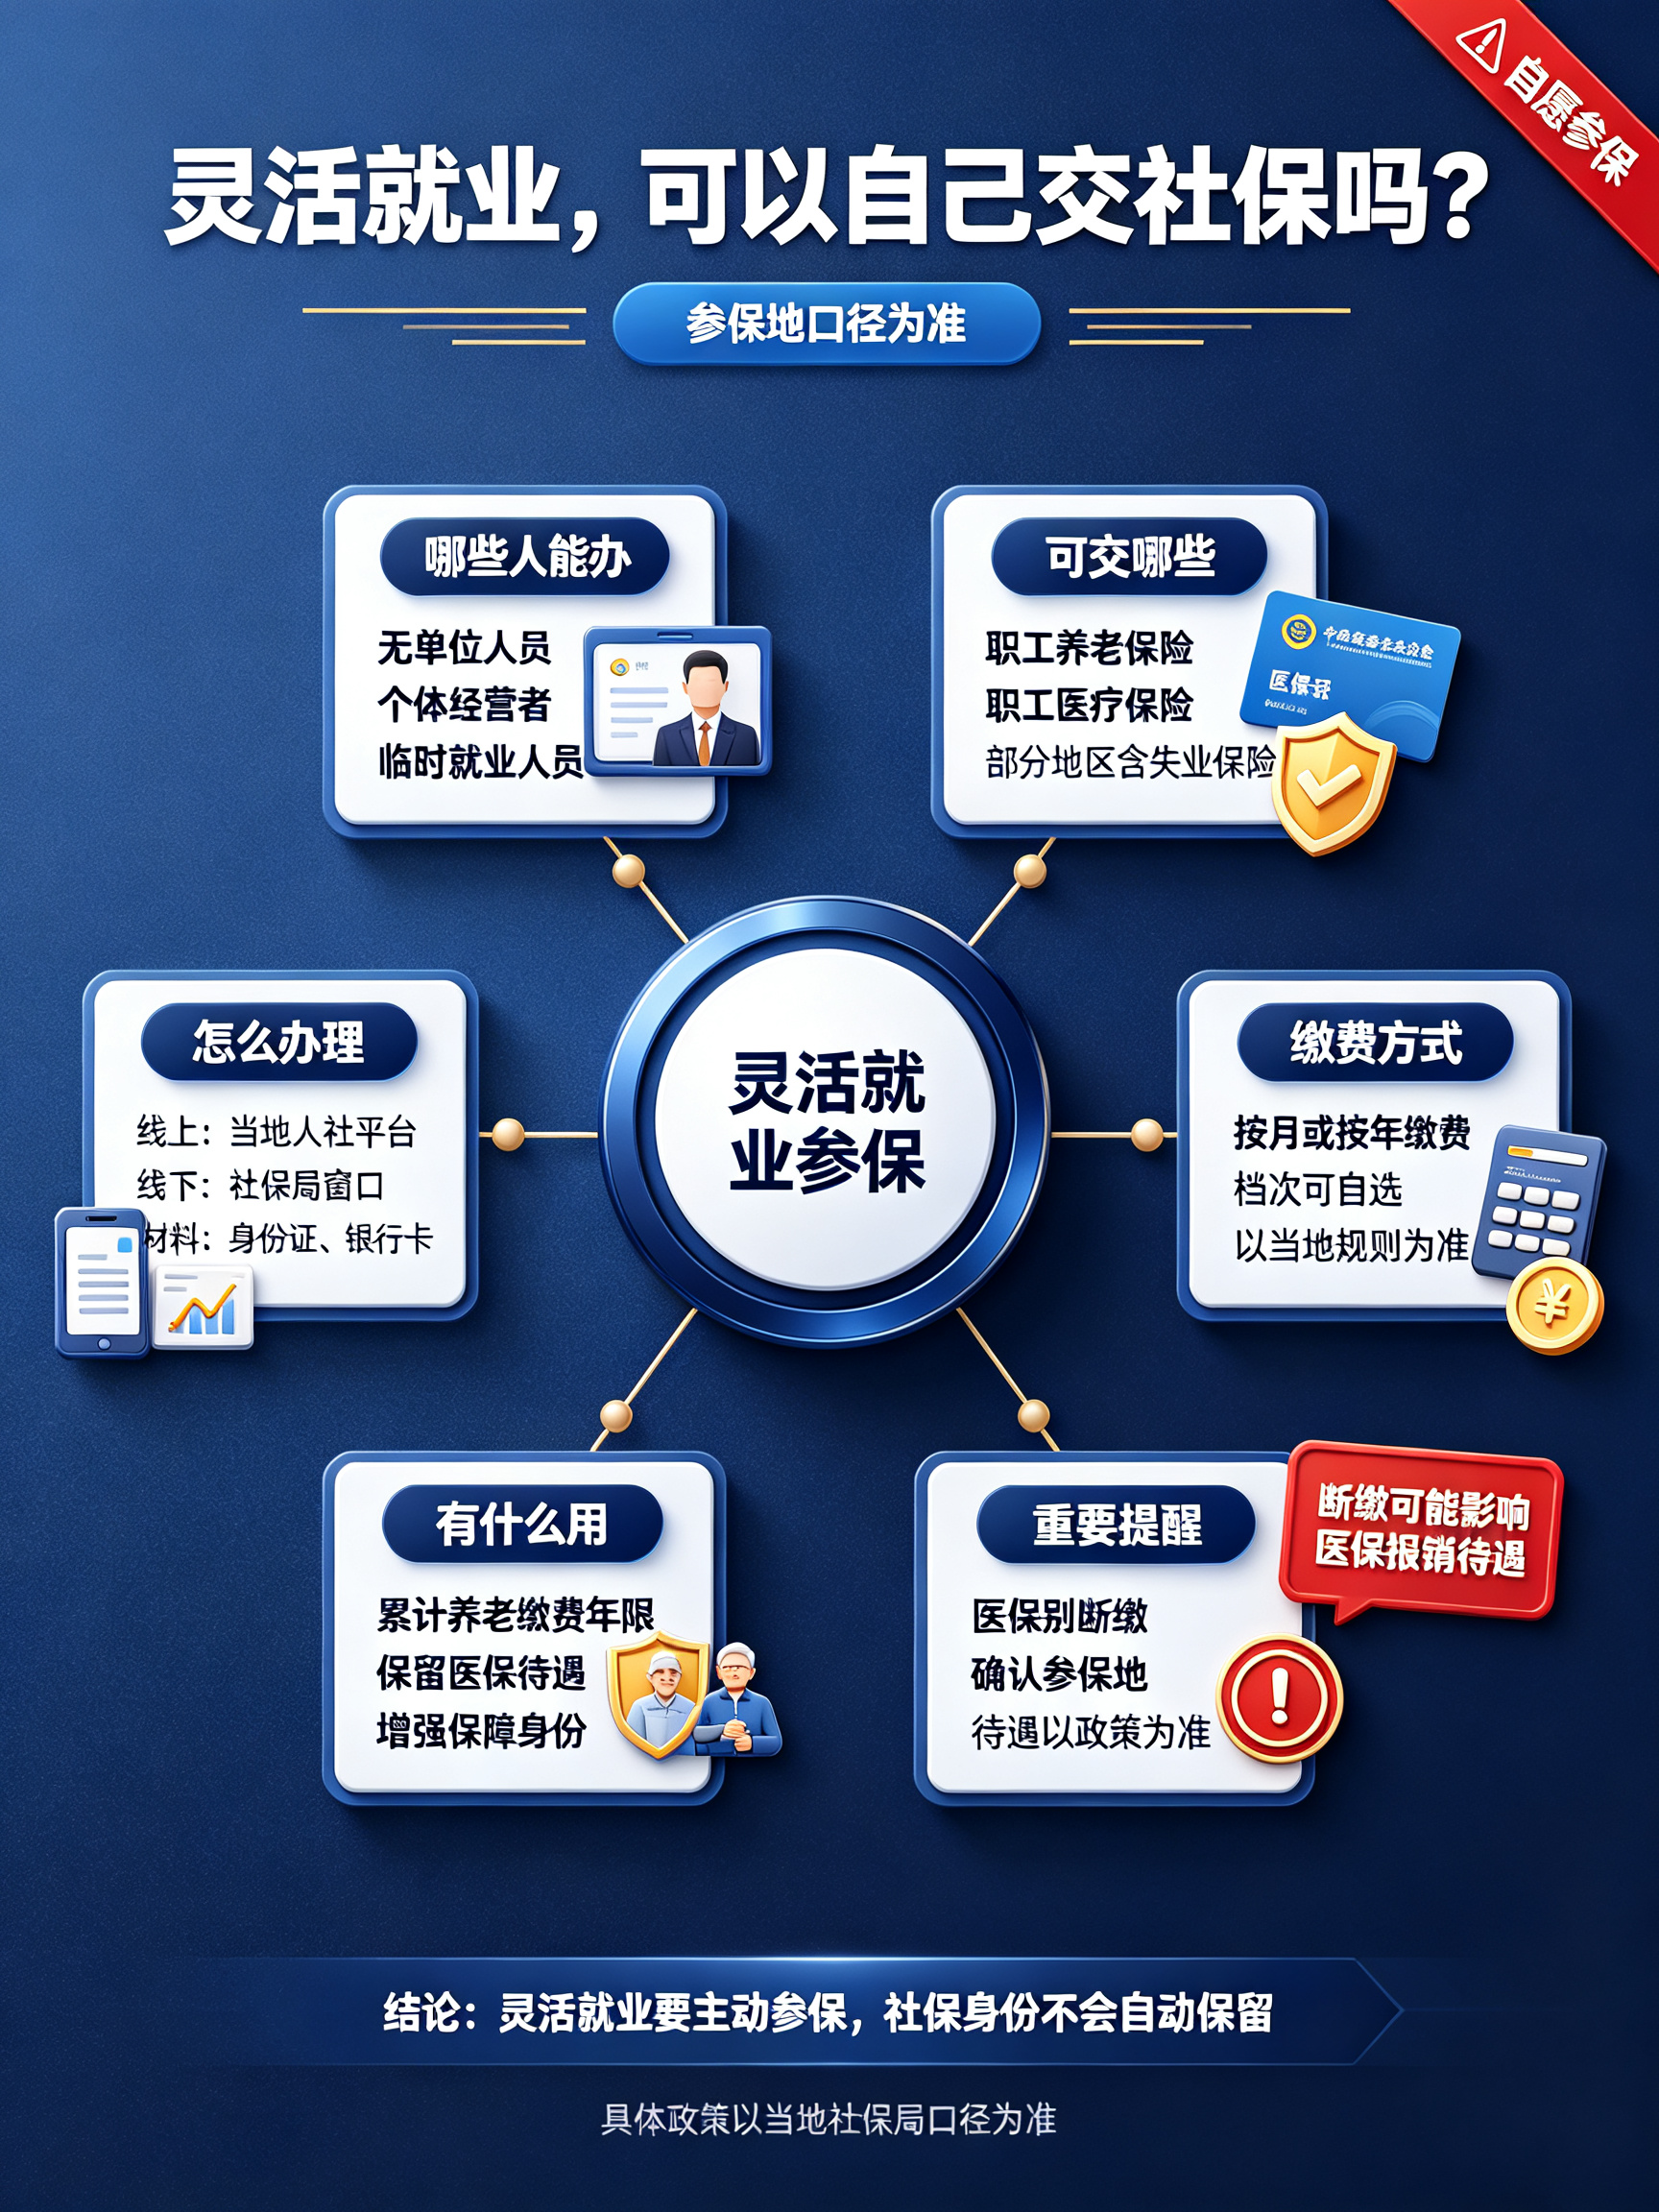
很多自己交社保的朋友,一上来就踩大坑!以为交得多,到老拿得多,一股脑选灵活就业;还有人觉得居民养老便宜,随便交一档就行。其实不是贵的就好,便宜的就差,选错了,白白亏掉好几年钱!
今天跟大家说4个普通人最容易忽略的坑,一定要记牢。
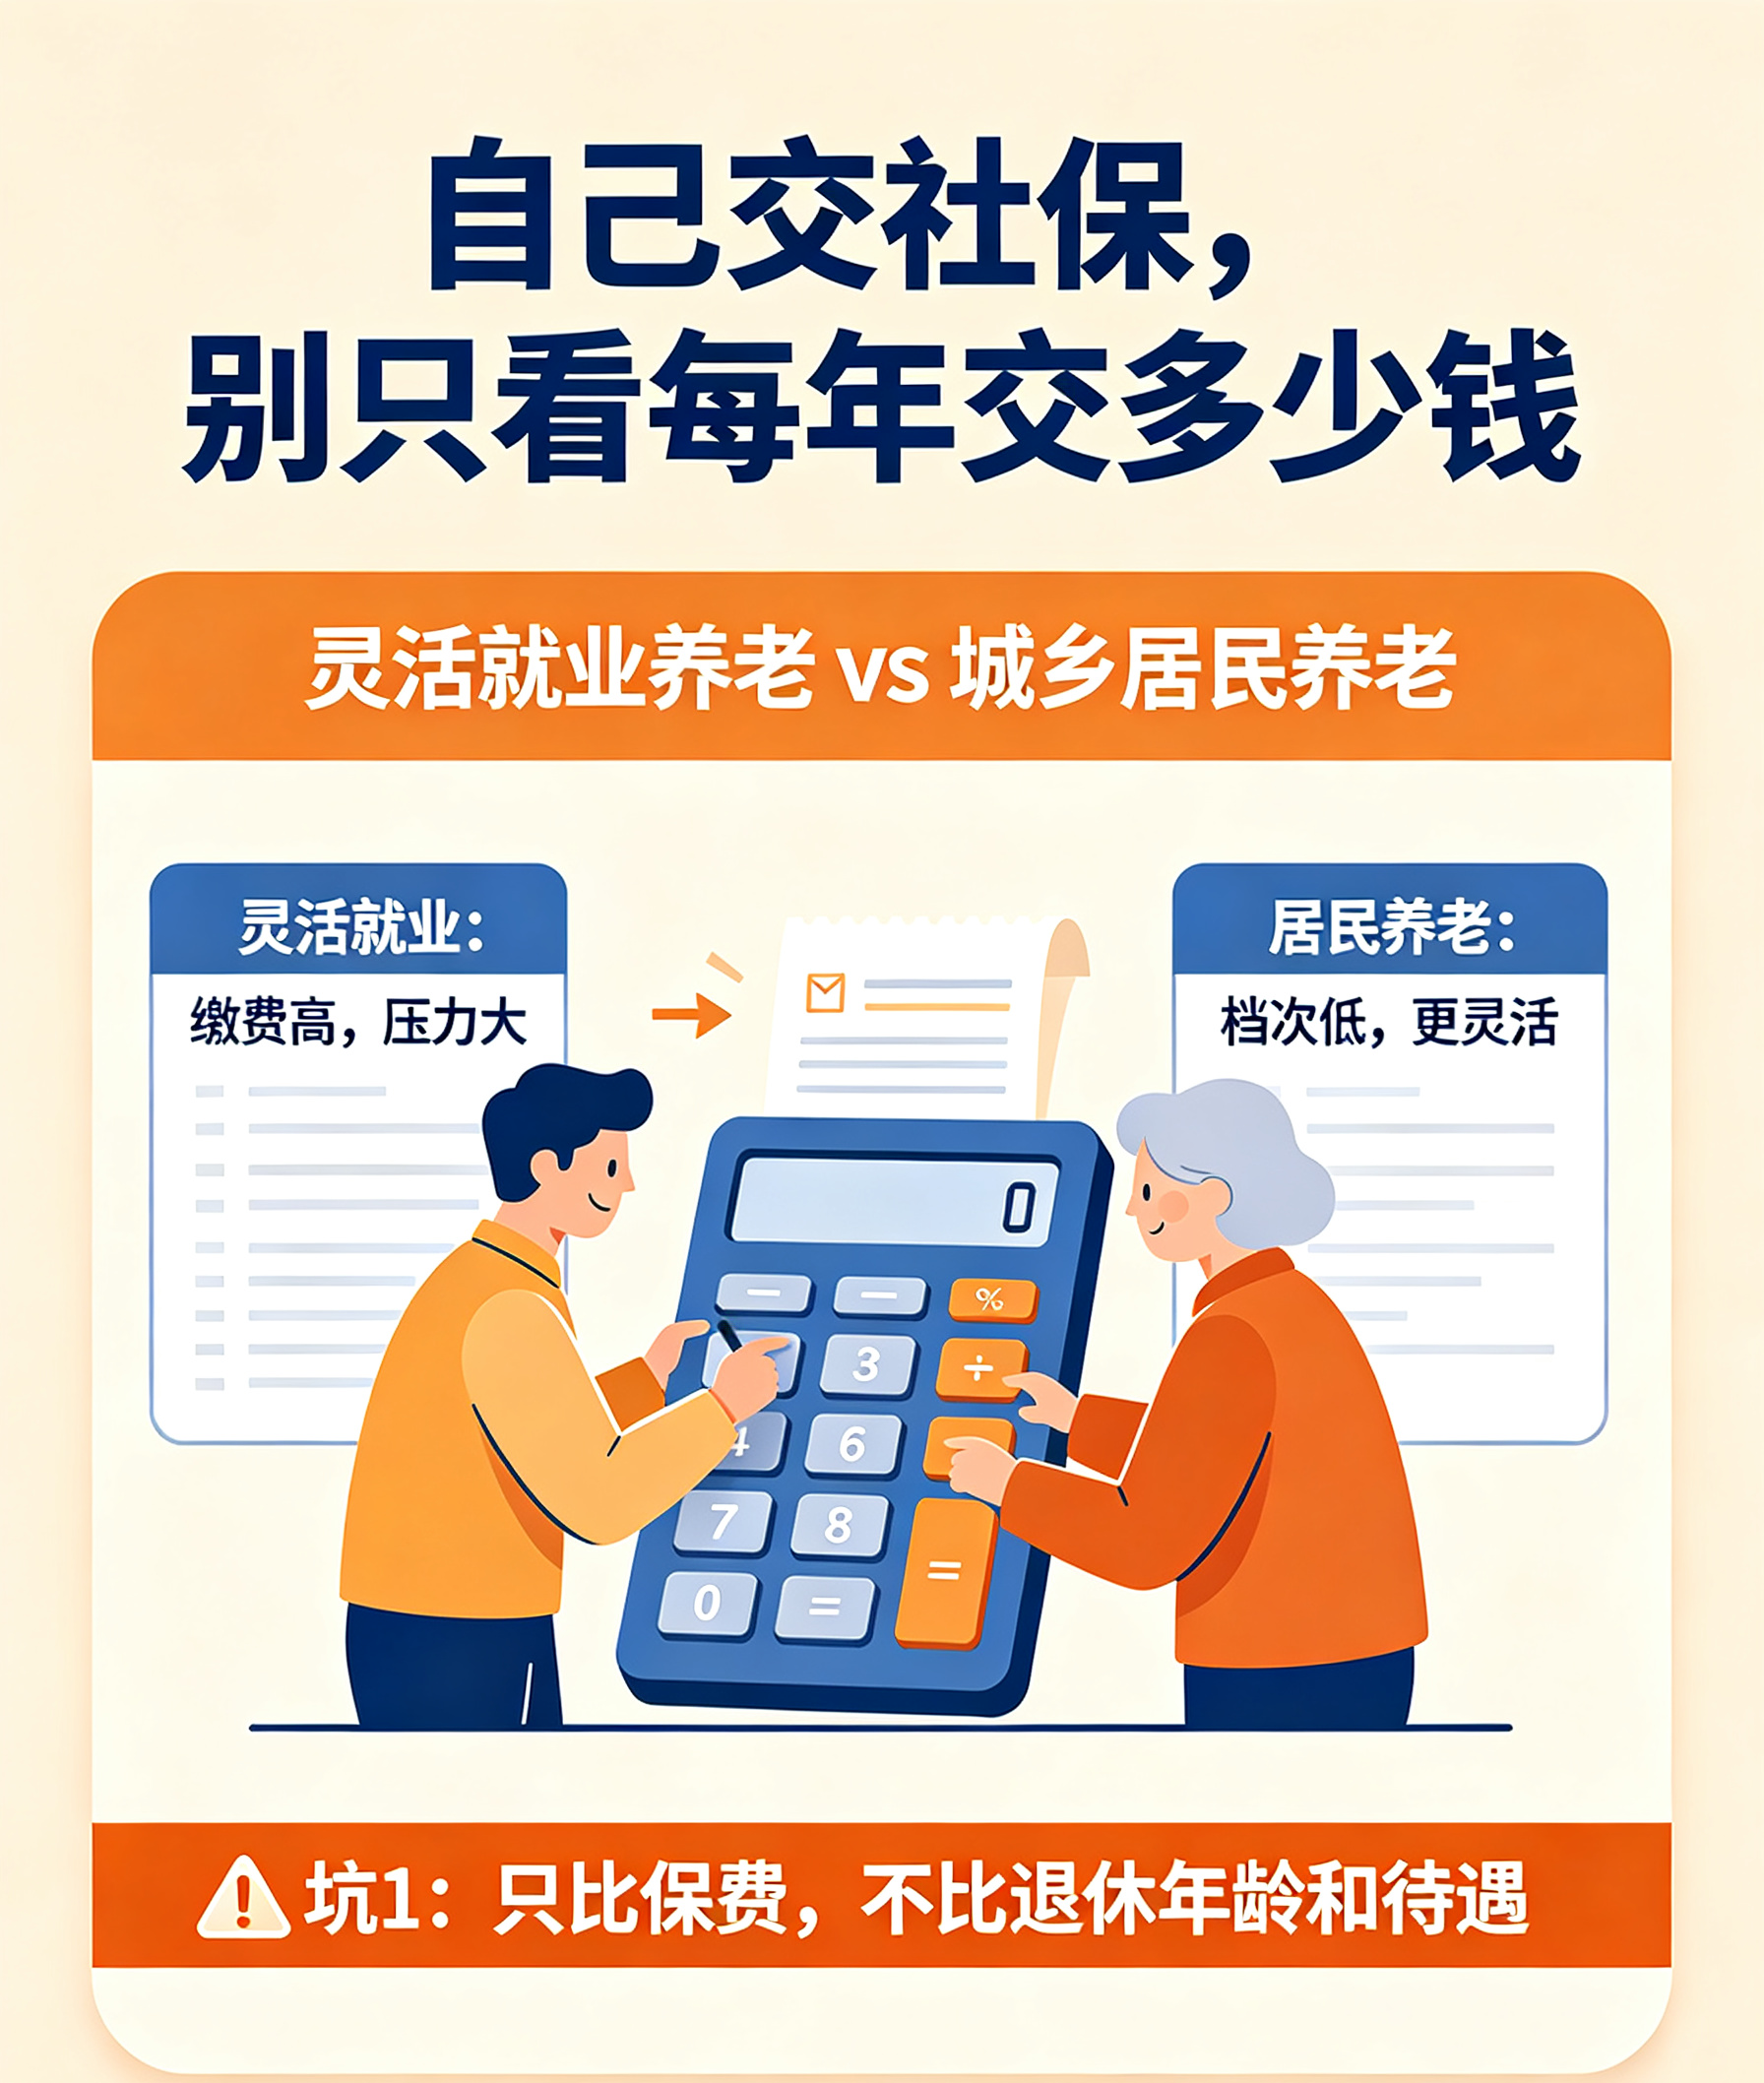
第一个坑:只看每年交钱多少,忽略退休年龄。
城乡居民养老,男女统一都是60岁领钱。灵活就业养老保险,女性大多55岁退休,男性60岁。不少女性朋友不知道这点,明明55岁就能领养老金,误选居民养老,硬生生多交5年,晚拿5年退休金。
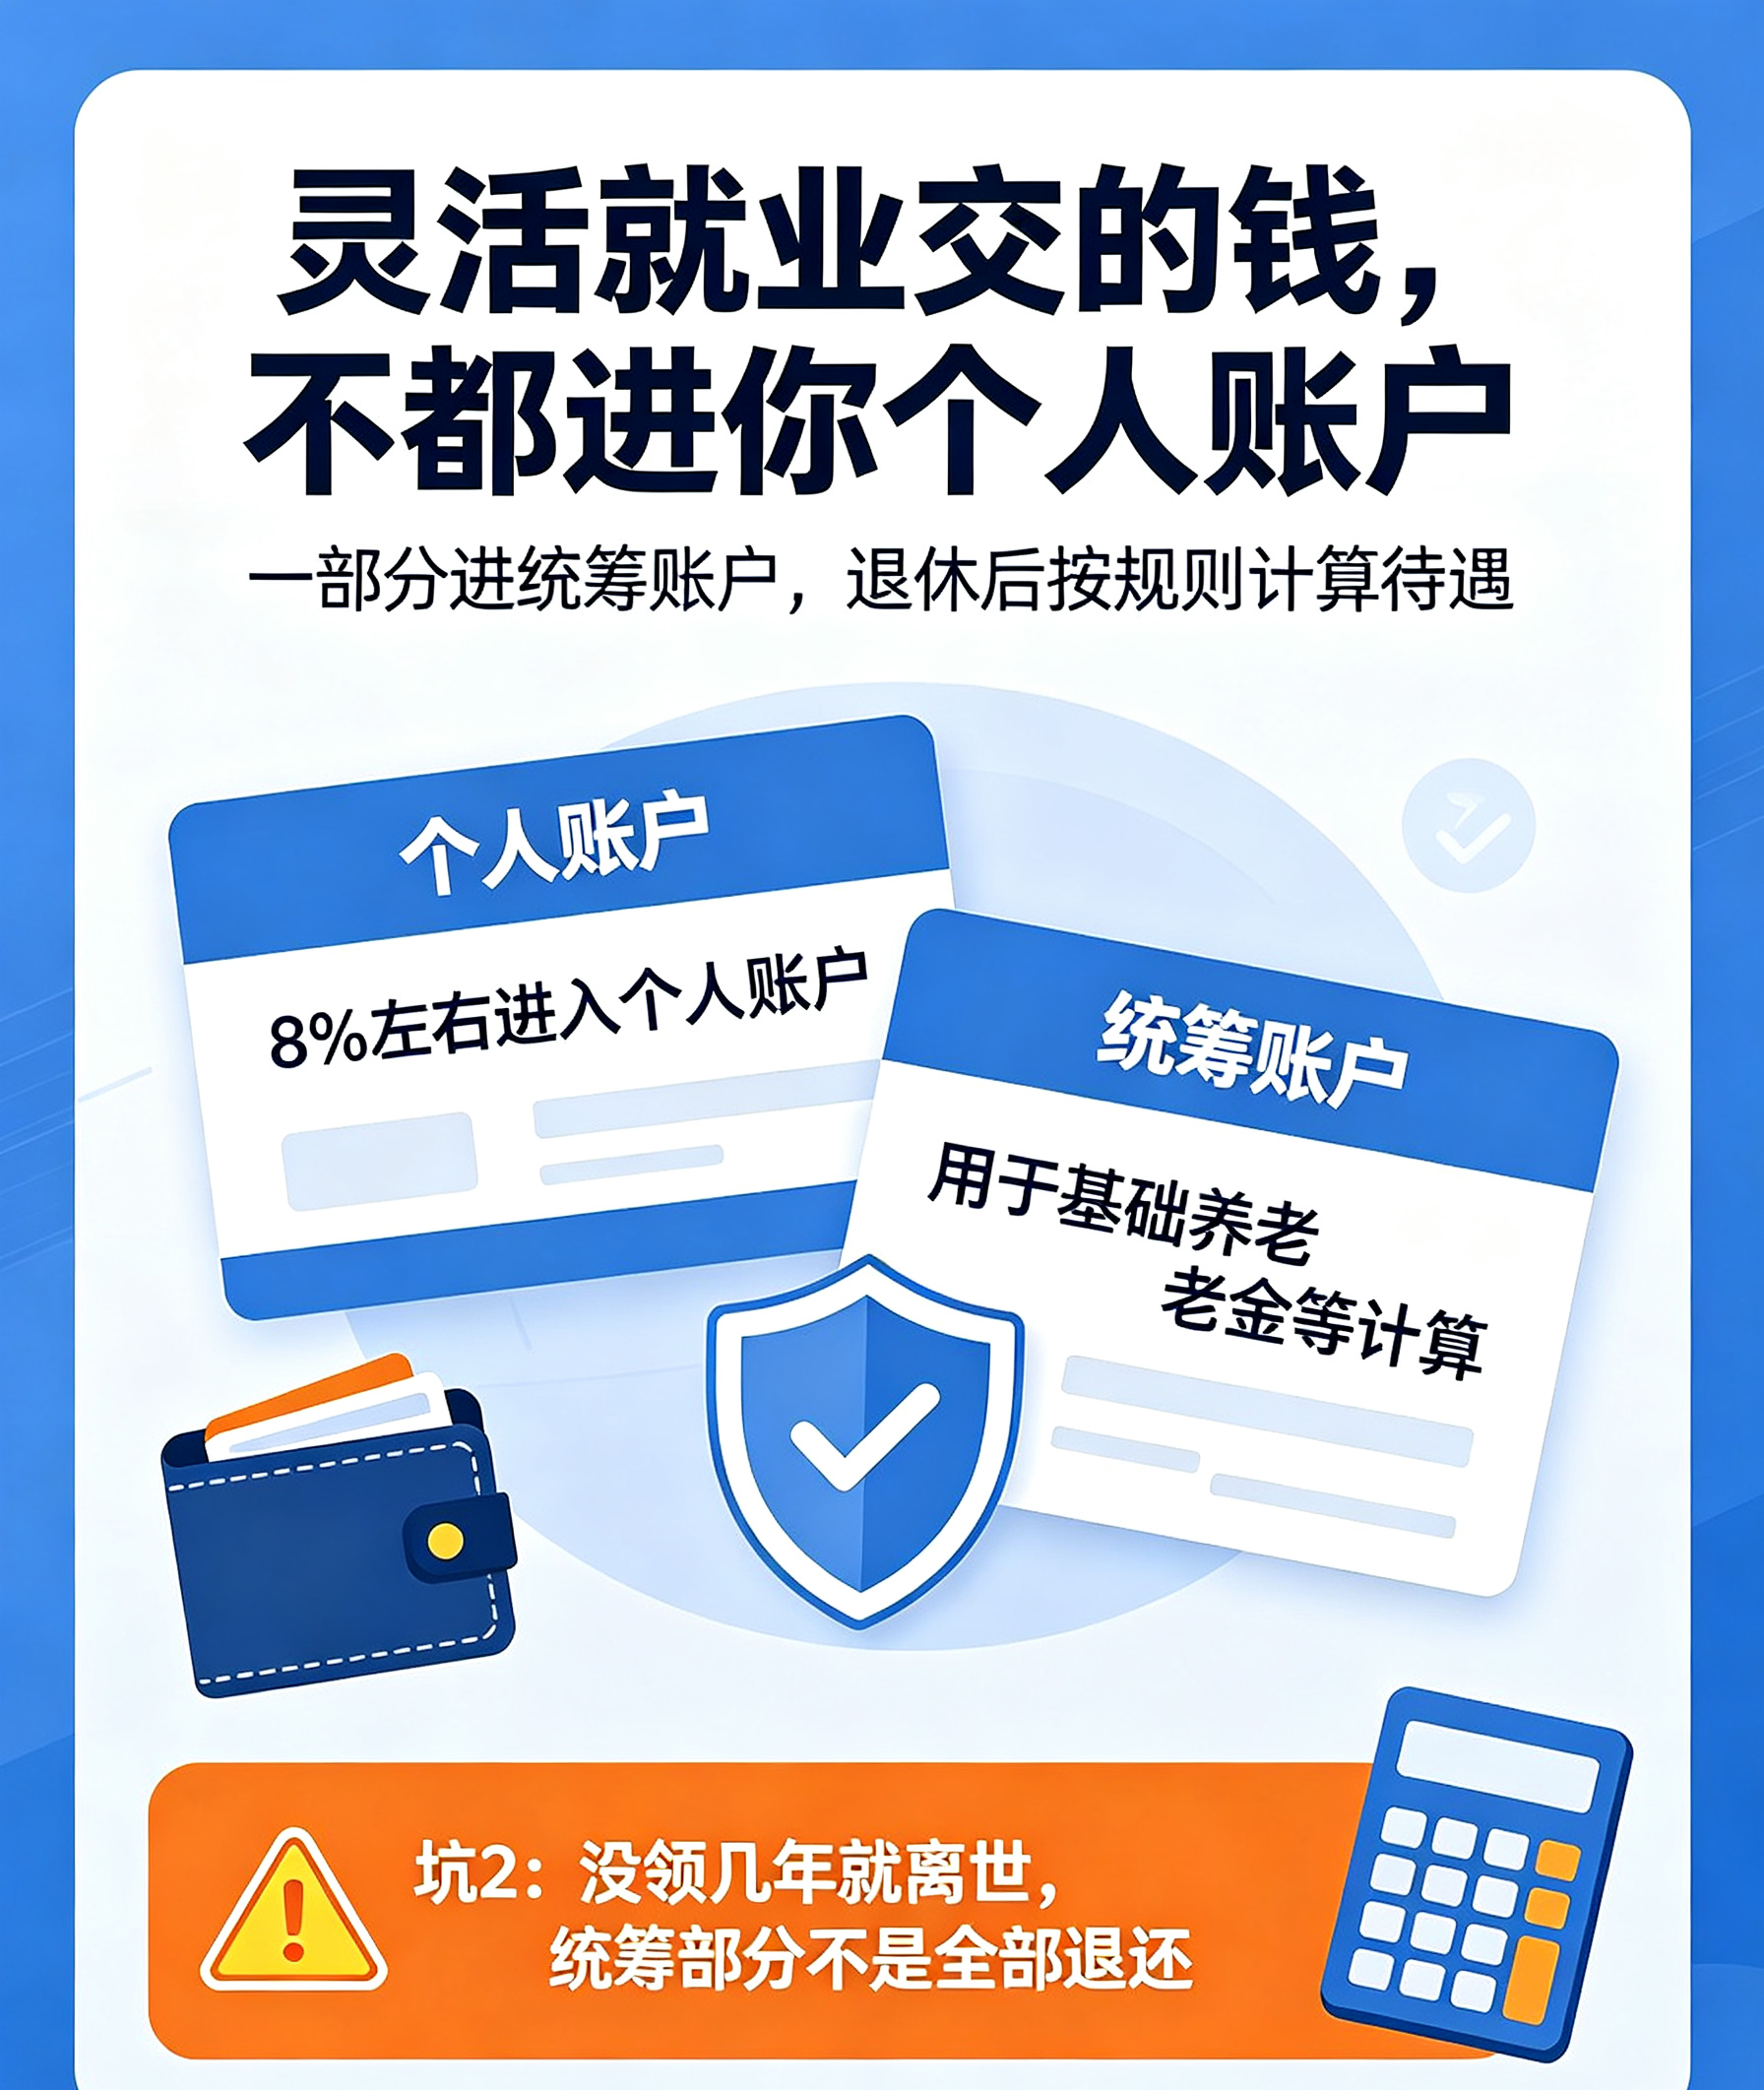
第二个坑:以为灵活就业交的钱,全部进自己个人账户。
划重点!灵活就业缴费,只有一部分存入个人账户,剩下的进统筹账户。万一没领几年养老金就离世,统筹那部分钱不会退。而居民养老,个人交的全部进个人账户,身故之后账户余额可以继承。
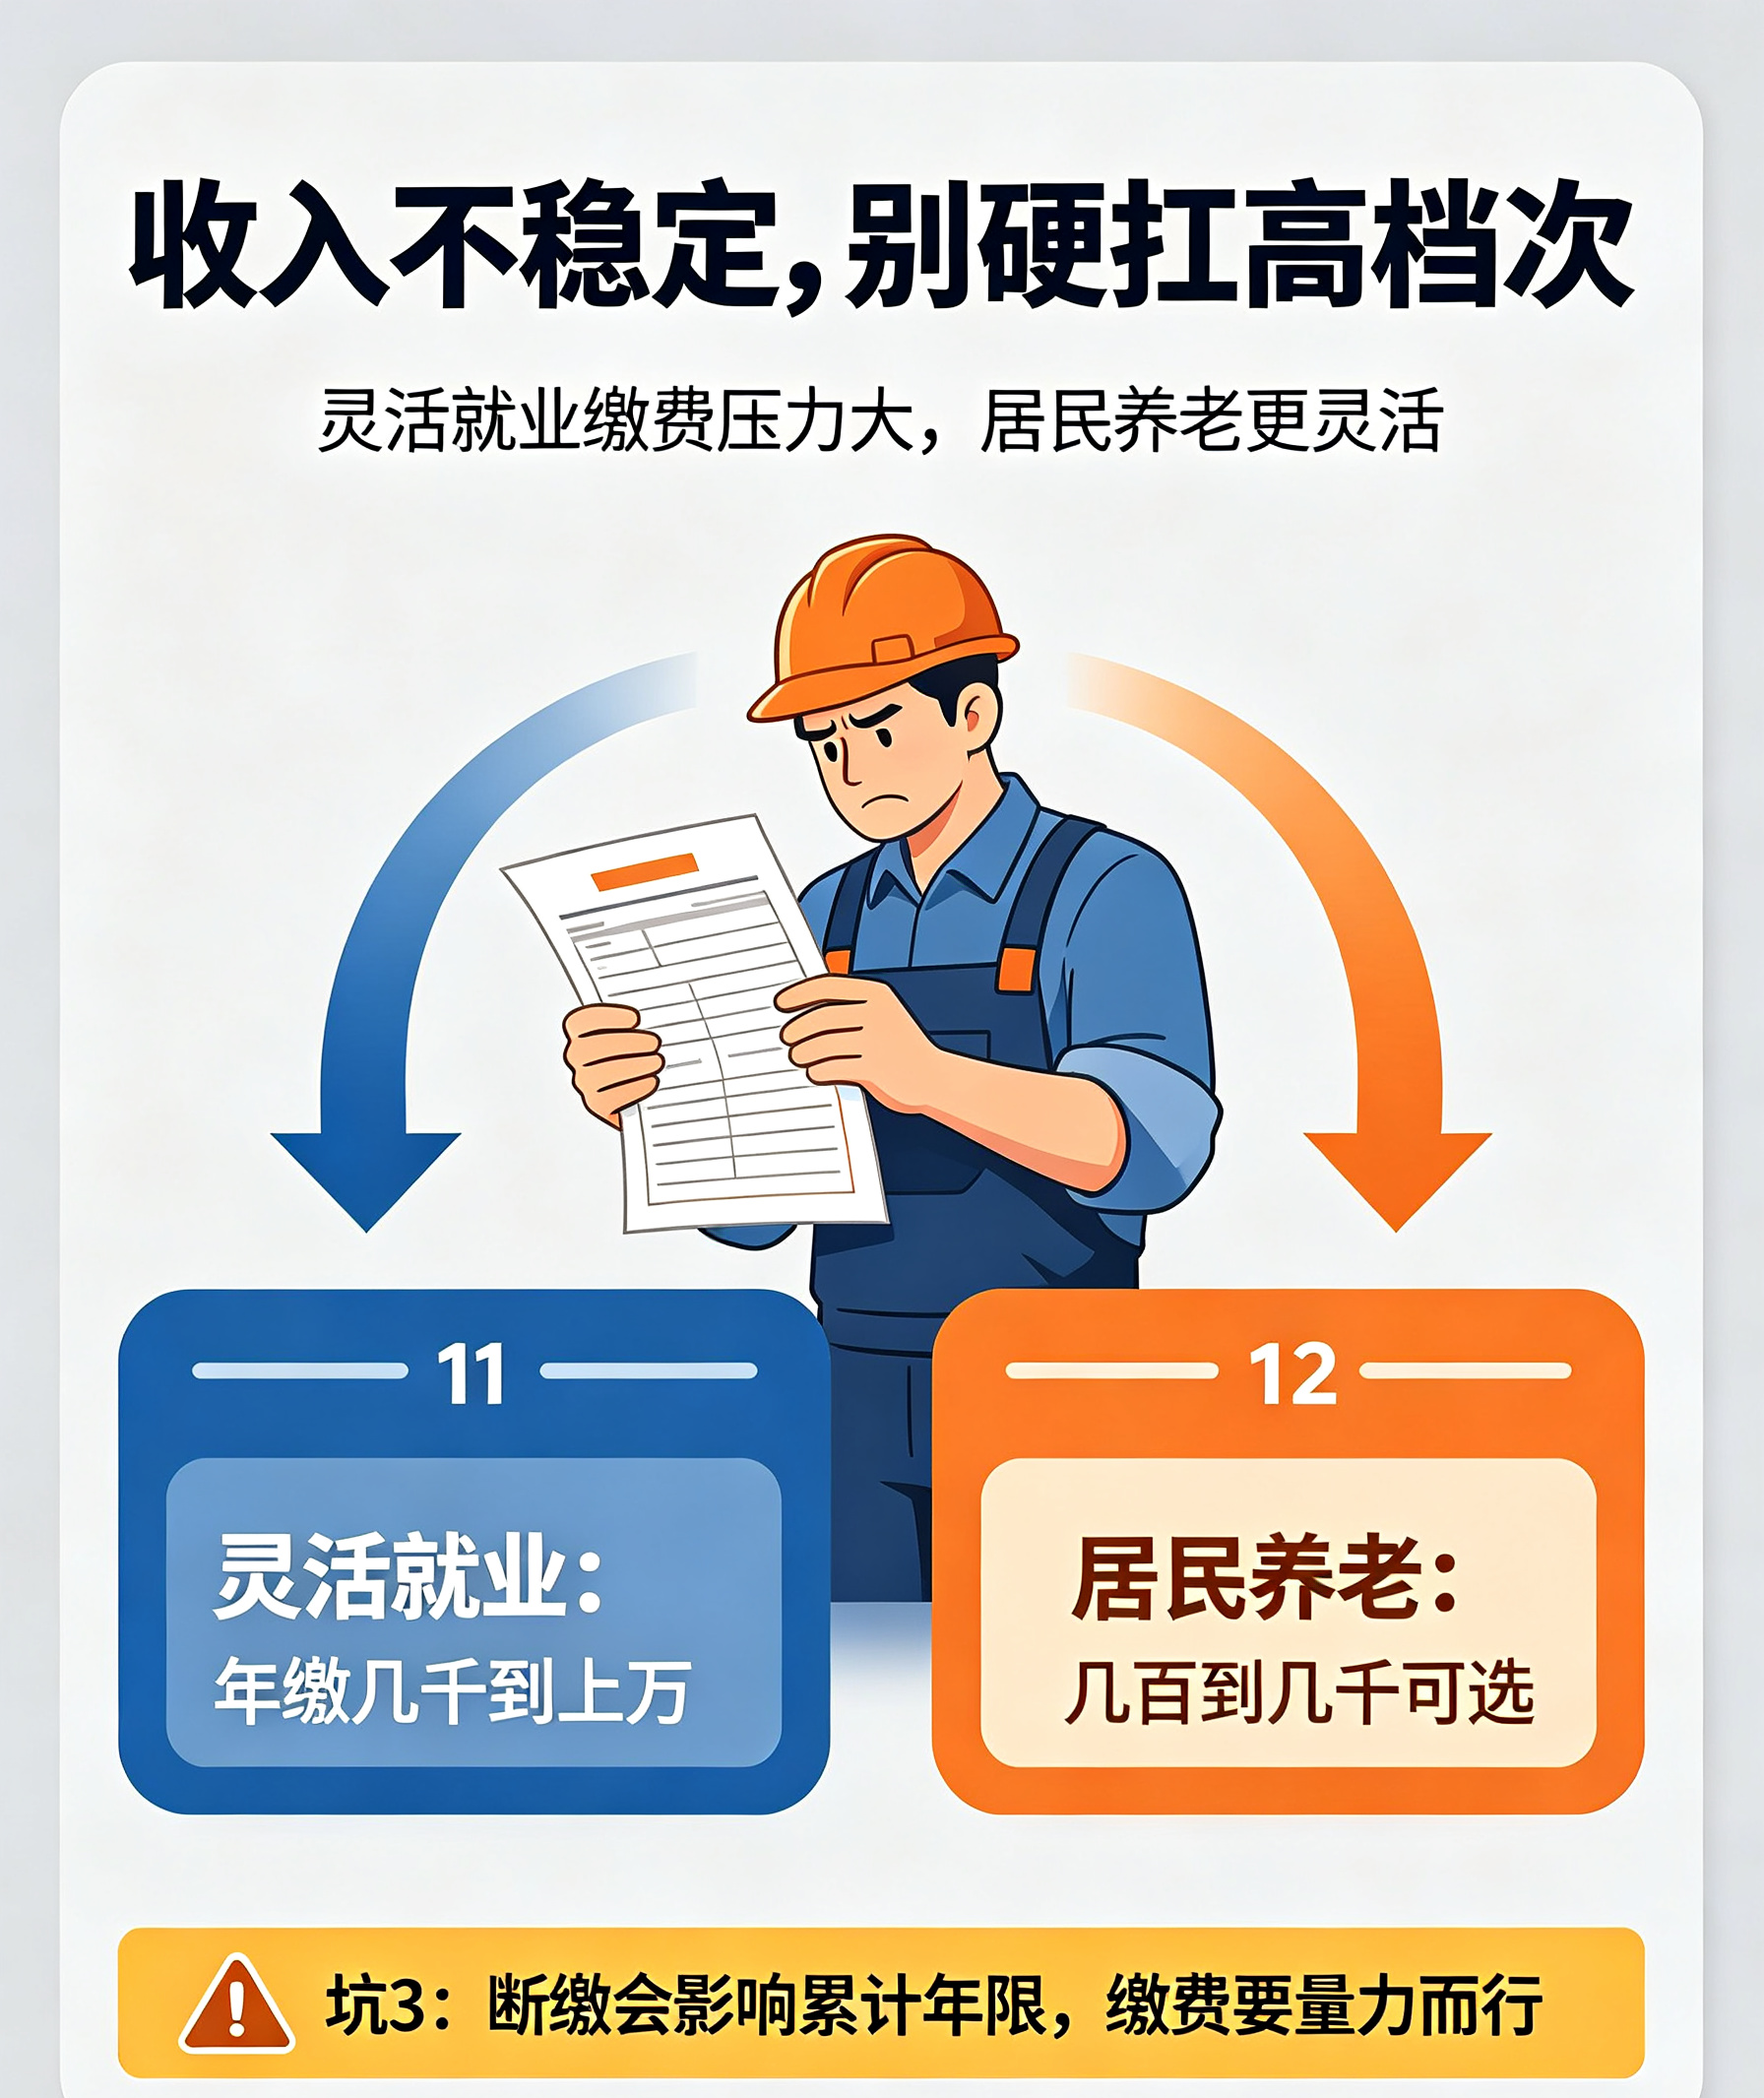
第三个坑:收入不稳定,硬扛高档次灵活就业。
灵活就业缴费每年都上涨,最低档一年也要大几千。如果收入时有时无,咬牙选高档次,一旦断缴,前面的年限只能累计,断缴期间没有待遇,压力巨大。居民养老档次选择多,几百到几千都能选,压力小很多。
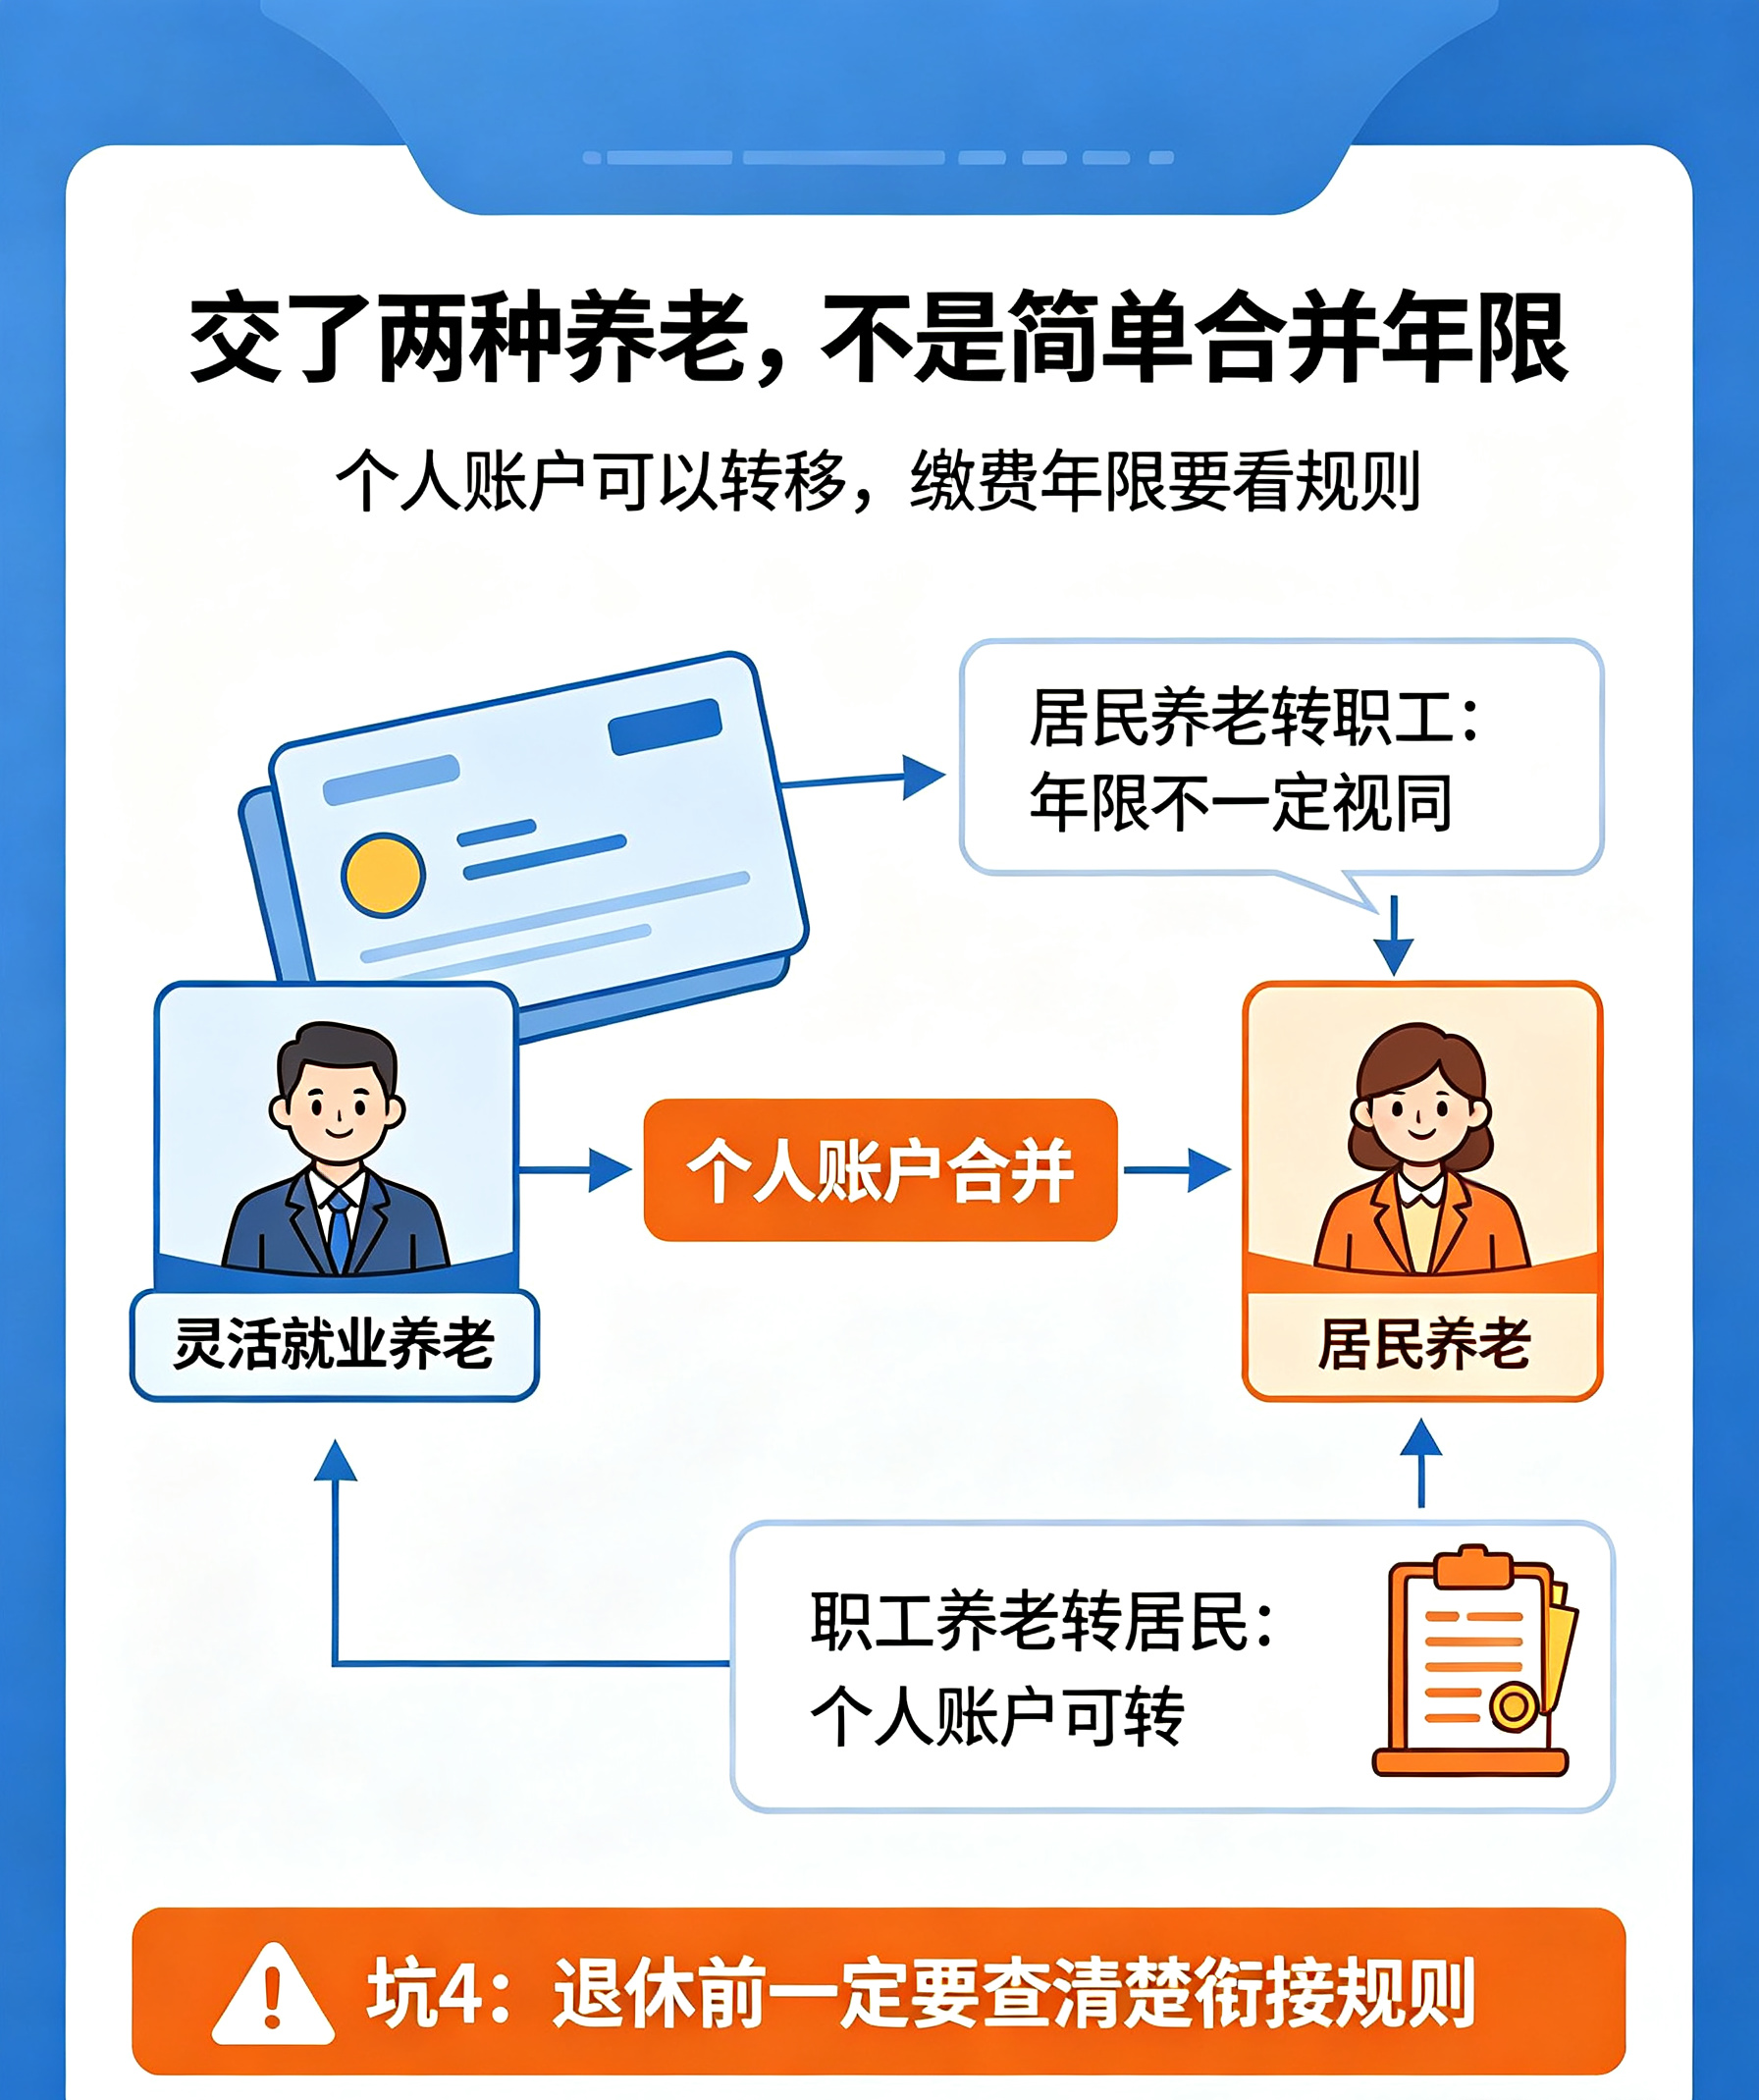
第四个坑:不清楚两者可以互相转移。
很多人以为选了一种就一辈子不能换。其实不是!灵活就业和居民养老,达到退休年龄可以办理养老保险转移,合并个人账户。但缴费年限不会全部对等合并,很多人不知道这个规则,到退休才发现年限折算变少。
简单总结:收入稳定、想早点领钱,优先考虑灵活就业;预算有限,想减轻压力,选城乡居民养老。没有绝对好坏,适合自己的才划算。
那你今年多大,打算每年拿出多少钱交养老?评论区说说你的情况。