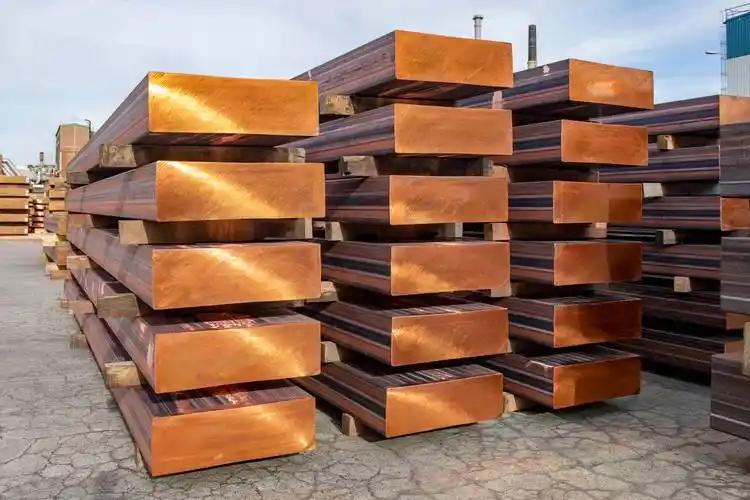
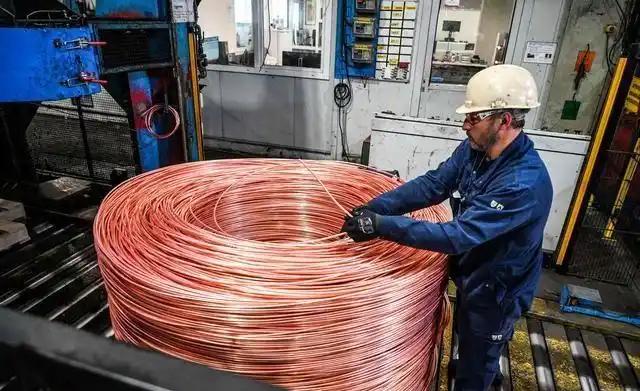
美国这次可能真要搬起石头砸自己的脚了!折腾了大半年,硬生生把全球交易所近70%的铜锭都堆到自己仓库里了,足足69万吨,结果闹了半天,自家连个像样的冶炼加工厂都没有,高端铜箔造不出,最后只能堆在仓库里天天交高昂的仓储费,跟一堆占地方的废铁没什么区别。
美国铜库存突然爆发,2026年9月,纽约COMEX金属交易所里的铜总量已经窜到69.6万吨,这个数字一举占了全球三大交易所铜库存的七成。美国自己的铜消费量其实只占全世界大约6%到7%,但其境内竟然囤了超过100万吨。
按年均消耗推算,这些铜能用7个月。很多人一看美国囤铜,铜价波动,说美国又出新招数冲击制造业竞赛。
其实这局面,离不开2025年2月美国启动的232调查,相关报告2026年6月30号递交后,建议从2027年1月开始给精炼铜加征15%关税,2028年直接加到30%。
特朗普总统预留了90天窗口期还没落槌,政策走了一步险棋。市场早有动作,铜贸易商趁加税未落地的时间差,把南美、非洲和亚洲的铜拼命往美国送。
这样一来,美国COMEX铜价比伦敦高出200到300美元一吨。7月刚果出口到美国的阴极铜直接突破5.3万吨,单月进口总量也冲到了22万吨,一举刷新纪录。
铜都囤过来了,可美国国内的铜冶炼和深加工却"跟不上趟"。
查查数据,2025年美国精炼铜消费在160到170万吨,铜及铜制品总进口却飙到234万吨,同比增长了39%,其中精炼铜进口达165.5万吨,同比激增79%。
美国今年产能也就约90万吨左右,大头靠进口,自己只能满足约一半需求。眼下政策鼓励囤货,进口越多,库房压力越大。
冶炼厂新建周期长,批文难拿,环保要求也高,产业配套落后。美国自己把铜锭堆进仓库,短时间内只是一堆原料,不代表制造业就会涨筋骨,原材料成本涨了,竞争力反而下降。
很多人以为只要原材料足够,美国制造就会回到巅峰。可深加工这一环,才是核心短板。
最典型的就是高端铜箔。美国AI服务器、军工、储能、新能源都得靠高精尖的超薄铜箔。
偏偏美国能做国防级电解铜箔的企业只有Camden Copper,2026年8月美国防部不得不跟这家公司签了30个月,3720万美元的保障合同,还累计投了7490万美元。
高端铜箔市场上,还有80%到90%份额都被海外大厂三井、金居等控制。高盛的估算也直白,2026到2028年高端铜箔缺口最大能到将近四成。
再看稀土,2025年美国自己能产5.1万吨精矿,但到化合物和金属环节,净进口比例高达67%。
芒廷帕斯矿山有矿,还得把一大半送出国才能真正用来做磁材。美国原料不少,却缺失完整产业链。铜、稀土都一样,原料囤得多,缺深加工能力,只能当个天价仓库。
短期来看,美国利用政策调控,堆出69万吨铜库存,确实让铜紧缺,推高了价格。金融市场上,伦铜12个月涨了47%。
铜锭多了没增加加工能力,只让线缆、新能源车、数据中心这些下游企业成本高企。
有分析认为,加征关税将直接推高美国下游企业的原料采购成本。美国搬动全球铜流,仓库表面风光,却把产业链关键环节暴露出来。
这场美国式操作还带了全球供应链一场乱。
欧美打着自主口号,结果靠囤货,反而变成推高全世界物料价格。铜山堆得高,只要冶炼、箔材、磁材、熟练工都是短板,铜锭都只能压成高仓储费。
美国希望靠关税逼产业回流,现实却是原材料价格飙升,制造业成本也被自己推高。
最终,这种靠行政措施来堆积的制造业幻象,远远赶不上靠体系建设、全链条协作来的实在。
美国铜山虽大,制造业增长仍然受限于自身短板。
未来,真正拥有技术、产能和协同能力的国家,才能摆脱纸面繁荣,赢得制造业主动权。