标签: 铜价

2002年,浙江有个人在得知铜价从每吨3万元涨到8万元的时候,果断把家中积蓄,加
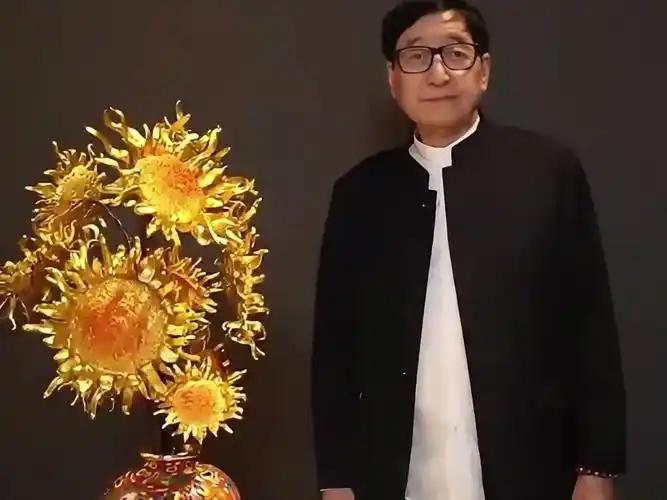
2002年,浙江有个人在得知铜价从每吨3万元涨到8万元的时候,果断把家中积蓄,加上房产抵押囤了125吨。2002年,铜价从每吨3万一路蹿到8万。做铜生意的人眼睛里都冒着光,手里有货的忙着清仓变现,没货的想方设法挤进去分一杯羹。市场疯了,钱在飞,谁都想赶在最高点把铜抛出去。浙江绍兴有个做铜艺的手艺人,偏偏在这时候反着来。他把家里的积蓄翻了出来,把祖宅拿去抵押,把手头值点钱的小铜件也卖了,凑了1000万。然后他跑到北方矿区,把能收的纯铜全收了。125吨。仓库里堆得满满当当,他还专门装了防潮设备,生怕铜受潮生锈。消息传开,同行骂他脑子进水。财经报道点名说这操作太冒险。子女反复劝,让他择机卖掉一些回本。他只回一句话:不卖。2003年,铜价掉头往下走。从8万跌回3万,一吨没少跌。125吨铜放在仓库里,账面亏了500多万。银行的催贷电话没停过,商会开会有人当面指着鼻子说他搅乱行情。他还是没卖。一块都没卖。因为这个人压根没想炒铜。他叫朱炳仁,绍兴人,58岁,朱府铜艺第四代传人,国家级非遗铜雕技艺传承人。朱府铜艺从1875年传到他手里,已经走过了100多年。铜艺这门手艺,在机器轰鸣的时代里一天天退场。快、便宜、统一的工业品把手工铜器挤到了角落,年轻人不愿意学,老匠人一个个老去,铜锤敲下去的声音越来越稀。朱炳仁看得明白。他要的不是铜的市场差价,他要的是铜本身。2004年,他拉上儿子朱军岷,在杭州河坊街动工了。用那125吨铜,盖一座房子。门窗、梁柱、屋顶、瓦片,全部用铜打造。门把手、窗棂上的花鸟纹饰,一锤一锤敲出来。没用一颗钉子,全靠铜件榫卯衔接。光打磨那些铜瓦,就耗了整整2年。江南潮气重,铜容易氧化,他自己掏钱做防潮系统。为了保留老房子的气息,团队一遍遍试板厚、一遍遍改拼接。前前后后又追加了数百万投资,把宅院扩建成近3000平方米。2007年,这座被叫做“江南铜屋”的建筑正式对外开放。不设围栏,不收门票,谁都能进。消息传出去,不少人觉得这事干得“不划算”。手里攥着125吨铜,在铜价最高的时候抛掉,几百万利润稳稳落袋,这辈子都不用愁了。可他把真金白银变成了一座搬不走的铜房子,还免费让人参观。这笔账怎么算都像是亏的。但铜屋里的东西,不是账本能算清楚的。走进去的人会发现,铜不只是冷冰冰的金属。它可以是屋顶的瓦,可以是窗框的线,可以是桌椅的腿,也可以是墙上挂着的一幅画。朱炳仁用这125吨铜,把一种快要被遗忘的手艺重新摆在了所有人面前。不是靠喊口号,不是靠写报告,就是靠一座实实在在能走进去、能摸得到的房子。后来的事情慢慢展开了。江南铜屋从门可罗雀变成杭州河坊街上的文化地标,游客专门找过来,就为了看看这座“全是铜做的房子”。朱炳仁后来又参与了雷峰塔铜装饰工程,主导了峨眉山金顶铜殿、灵隐寺铜殿等项目,业内给了他一个称号——“中国现代铜建筑之父”。那座铜屋里的铜,一块都没有卖过。有人算过一笔账,如果当年朱炳仁在铜价高点把125吨铜全部抛出去,他赚到的钱足够过上非常舒服的日子。但他选了一条更慢、更重、更不划算的路。他用买铜的“重”,换来了手艺的“稳”。铜的价格会涨涨跌跌,今天8万,明天3万,后天可能又回去了。但一座用铜盖起来的房子,一锤一锤敲出来的纹路,一代一代传下来的手艺,这些东西不会因为铜价波动就消失。它们就立在那里,谁走进去都能看见。朱炳仁当年在仓库里堆满铜块的时候,所有人都以为他要炒铜。他没有。他囤的不是铜,是一条让手艺活下去的路。125吨铜没有变成钞票,变成了一座房子。这座房子没有变成景点门票收入,变成了一个所有人都能走进去的空间。金属有价,手艺无价。这句话听起来像口号,但朱炳仁用125吨铜和一座不要门票的房子,把它变成了一个可以走进去的事实。信源:杭州市文化广电旅游局官网,江南铜屋介绍央视《财富故事会》,敲一座黄铜屋,2007年5月23日播出杭州日报,江南铜屋牵手《盗墓笔记》千名“稻米”沉浸式打卡非遗大宅
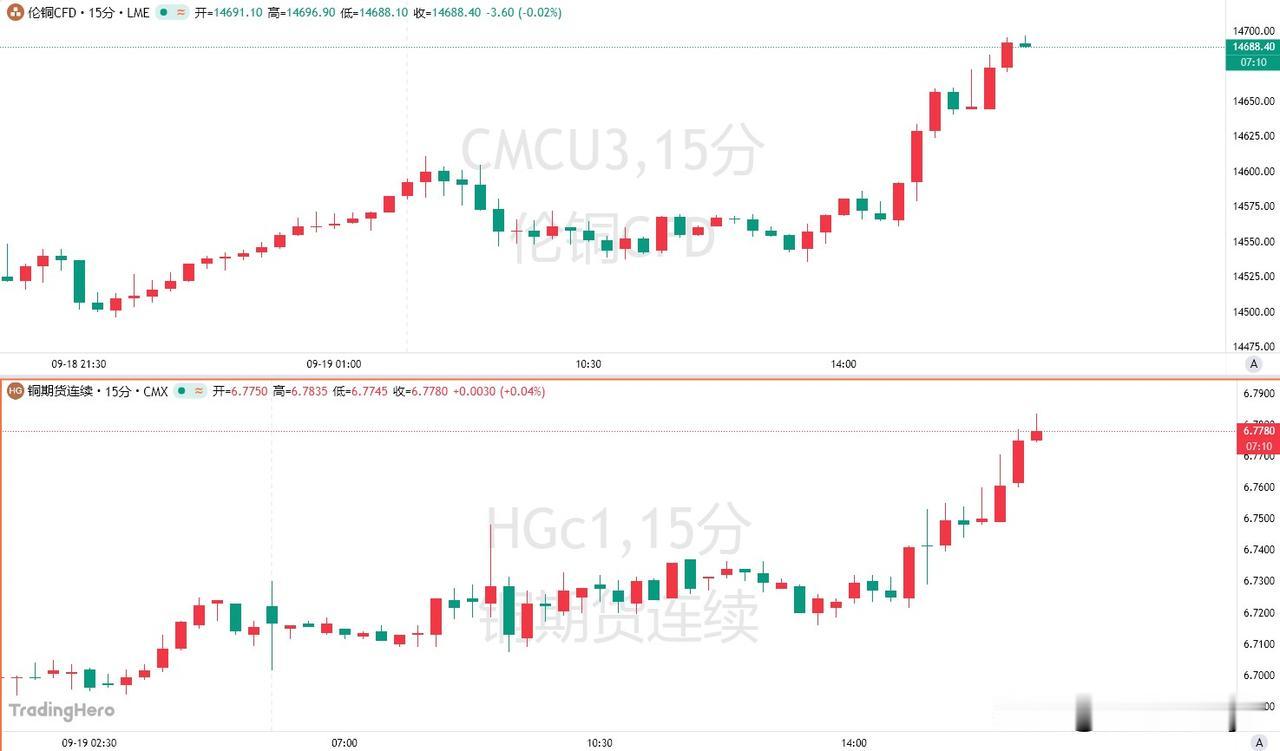
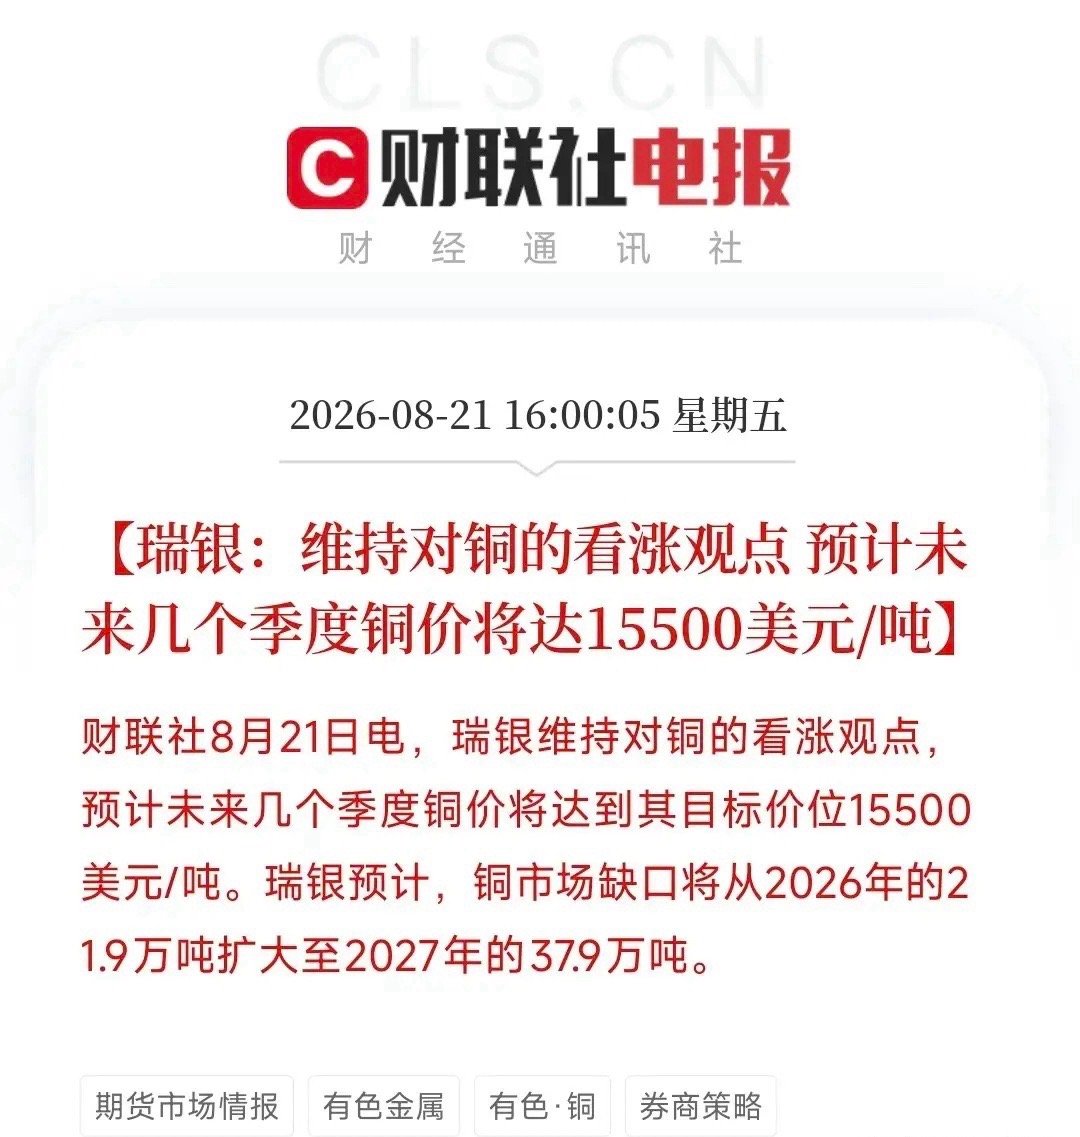
9月21日的铜价走势着实让人看得目瞪口呆,全然在美联储高利率的重压之下逆势猛涨。
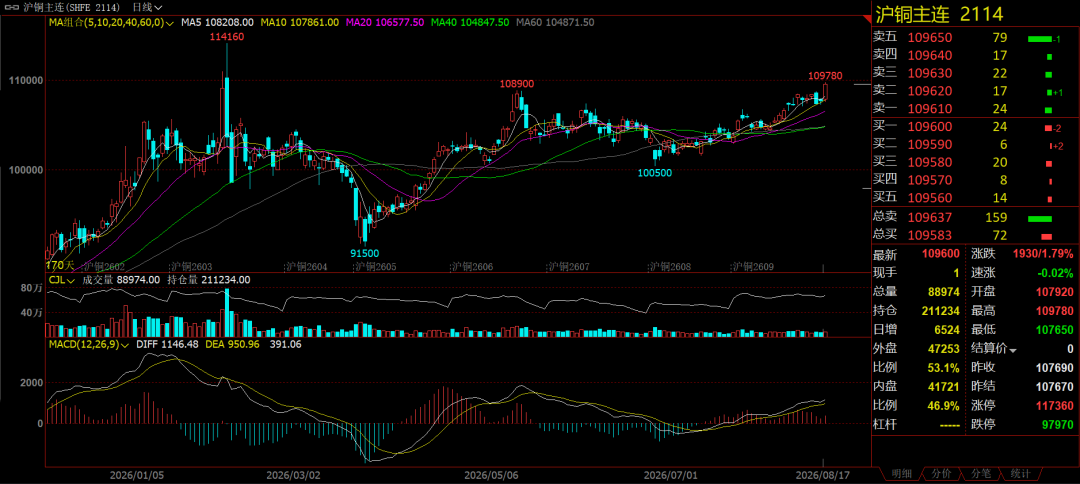
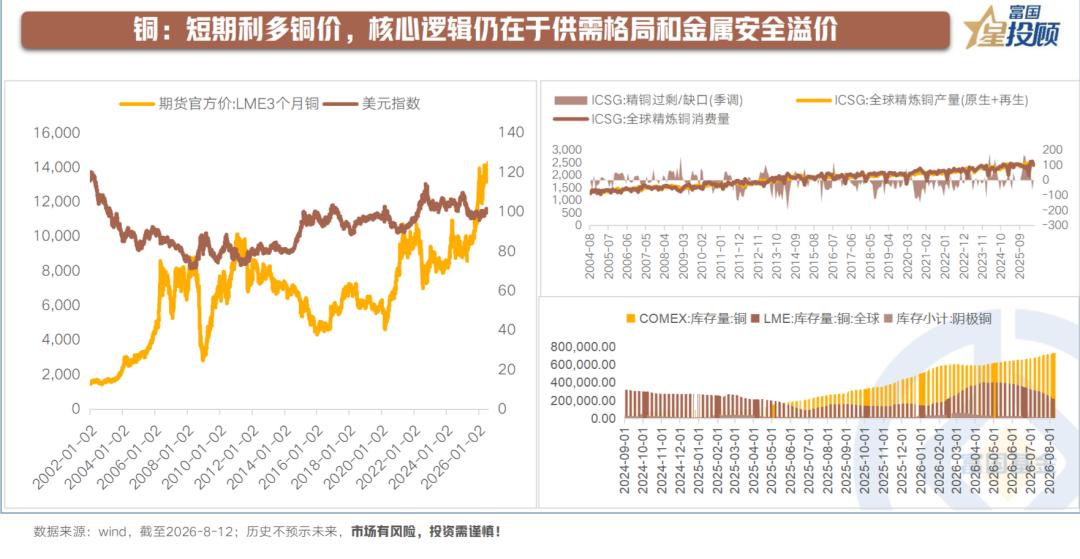
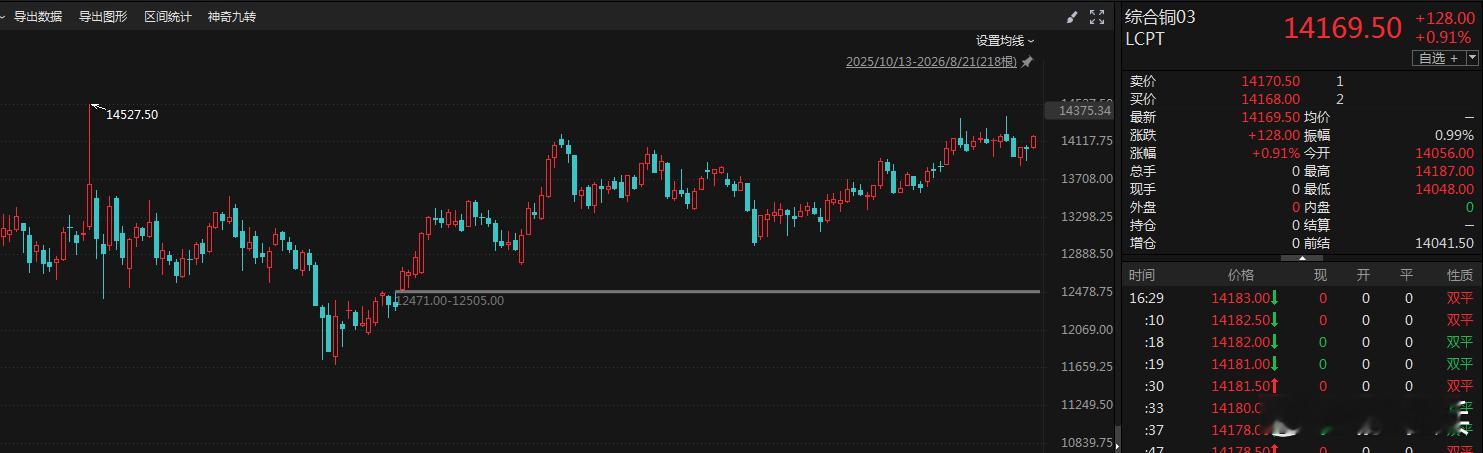
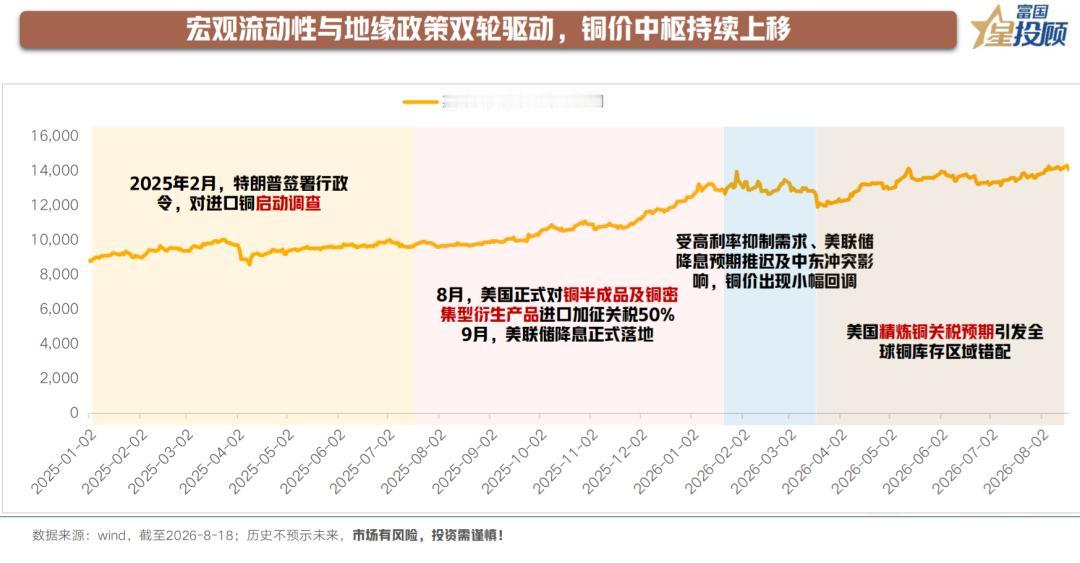
9月21日的铜价走势着实让人看得目瞪口呆,全然在美联储高利率的重压之下逆势猛涨。周一欧盘时段直接攀升近1%,算至上周五,过去12周里居然有11周收出涨势,全然不顾美元走强、后续大概率再度加息的常规利空因素,稳稳停在历史高位附近。背后抢筹囤货的疯狂势头实在离谱,只因为传闻美国要将铜关税范围扩大至精炼铜,一众货主都赶着政策落地前往美国运货,甚至出现了单船运载价值5亿美元的非洲铜发往新奥尔良的记录,当地COMEX仓库的仓储空间都快要被塞满。更关键的是矿端本身的供给就绷得极紧,2026年上半年全球铜矿产量同比下滑1.1%,智利7月总产量直接大跌9.4%,铜精矿加工费都跌到了负数,冶炼厂倒贴成本炼矿,这种结构性紧缺根本不是短期内能够逆转的,接下来这波行情恐怕还会走得更加强劲。
紫金矿业、洛阳钼业、江西铜业、西部矿业未来走势深度分析很多股民疑惑,四家铜
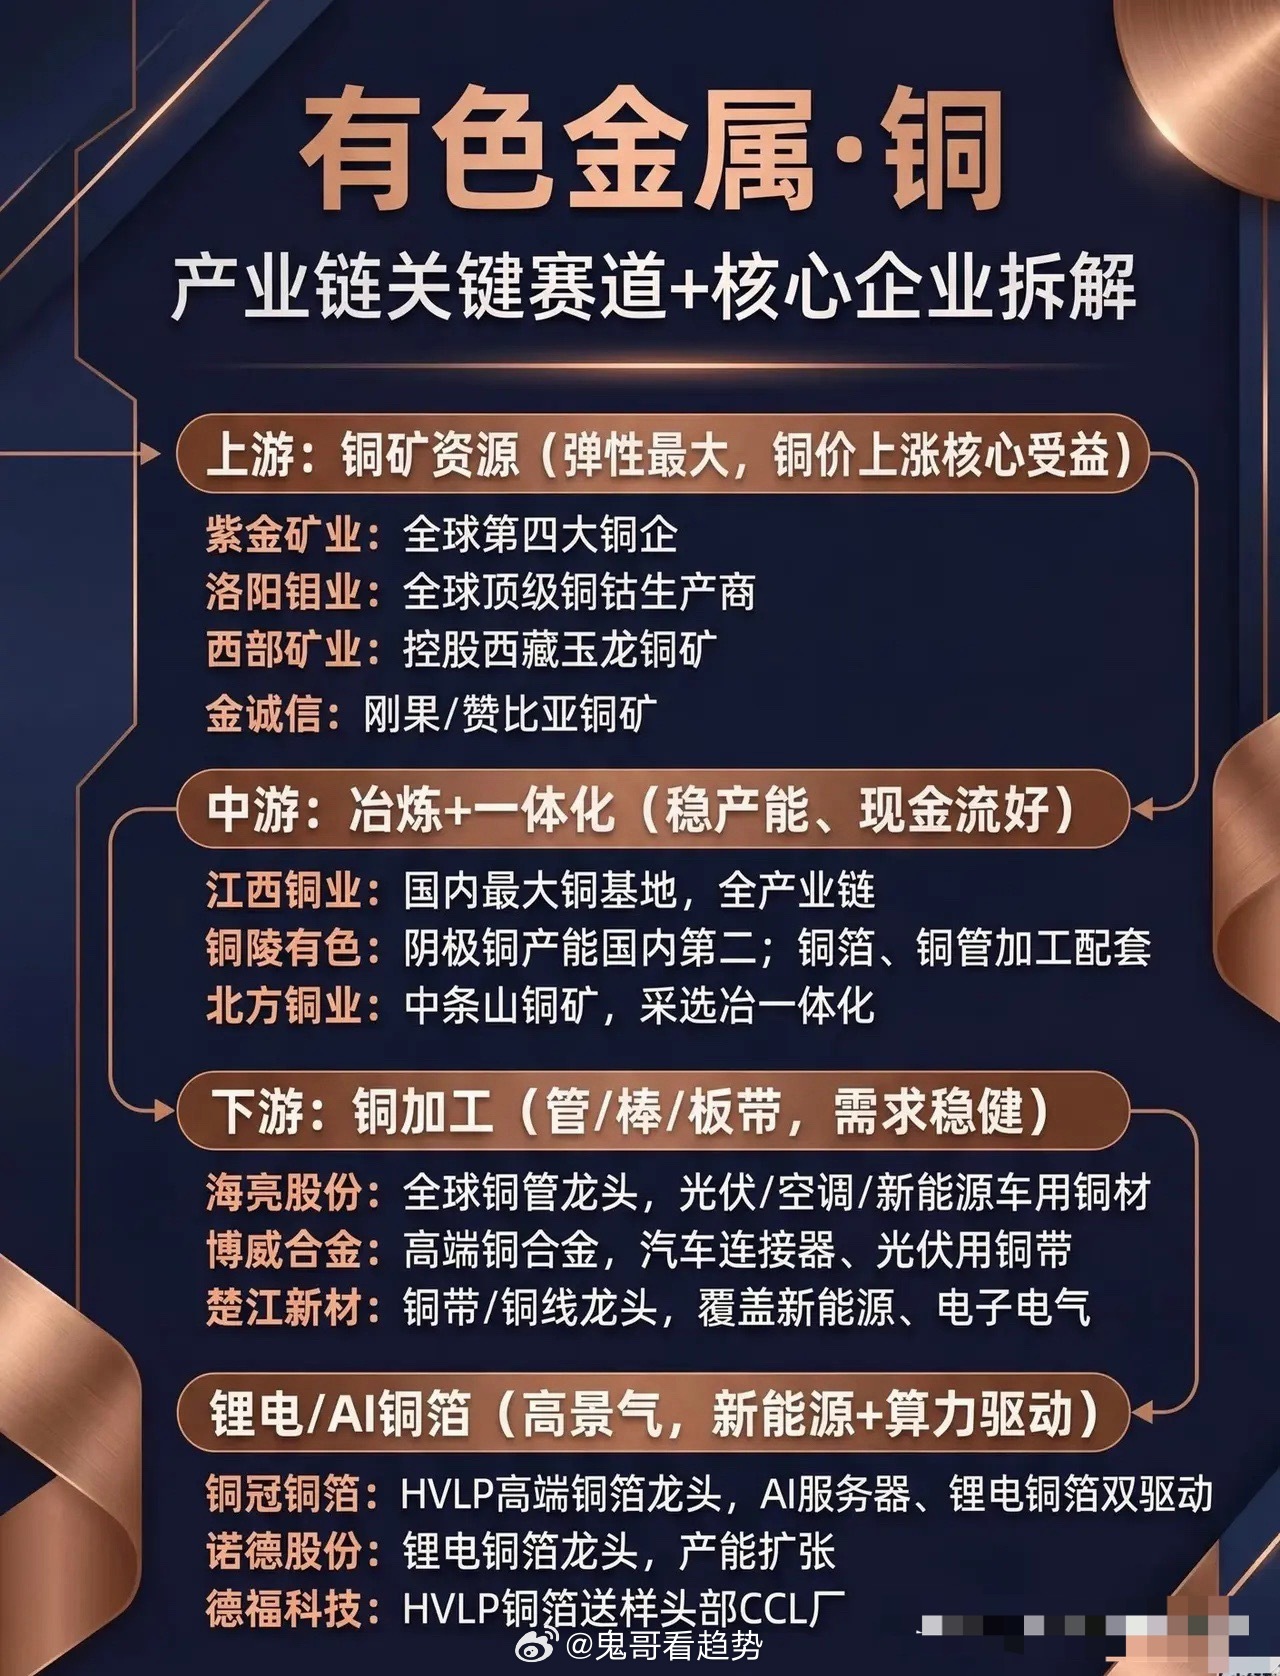
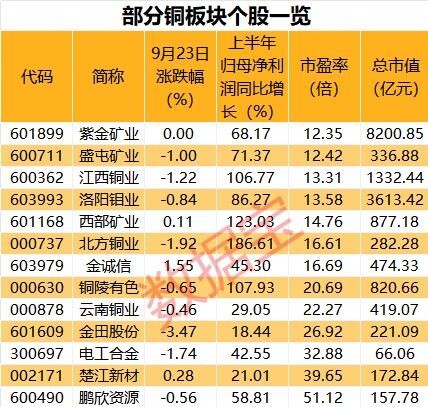
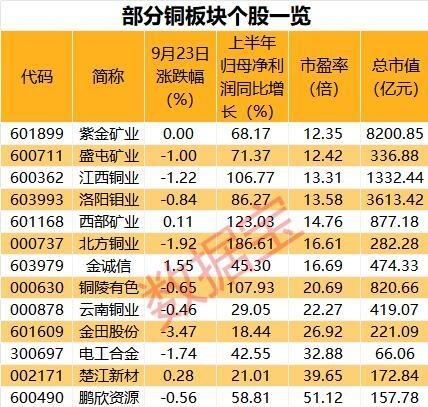
紫金矿业、洛阳钼业、江西铜业、西部矿业未来走势深度分析很多股民疑惑,四家铜资源龙头持续下台阶,被市场贴上“老登股”标签,后续到底还有没有机会。周期股的核心逻辑一句话总结:短期看宏观利率与铜价震荡,中期看国内需求修复,长期看铜矿供给刚性与新能源增量;四家企业基本面差异很大,走势会明显分化。一、短期走势(半年内):震荡磨底,难出现趋势性大涨铜属于强金融属性大宗商品,短期最大的压制来自美联储利率预期。只要市场持续维持高利率预期、美元和美债收益率偏强,铜价就很难走出持续上涨行情,四家资源股大概率延续低位震荡、反复磨底的格局,反弹多为波段行情,很难直接反转走大牛市。国内地产、家电等传统铜消费板块需求偏弱,短期很难出现强复苏。市场资金偏好科技成长主线,存量博弈环境下,资金会持续回避大盘周期股,筹码结构偏弱,每次反弹容易遭遇抛压。-紫金矿业、洛阳钼业:自有矿产占比高,业绩弹性跟随铜价,铜价反弹时反弹力度更强,但下跌时回撤幅度也更大。-江西铜业:以冶炼业务为主,自产铜矿占比偏低,业绩更多看加工费,铜价涨跌带来的弹性最弱,股性最平稳。-西部矿业:体量偏小,核心资产是玉龙铜矿,铜价企稳后弹性介于江铜和紫金之间,但流动性弱于前三家。短期核心观察信号:美债收益率下行、LME铜价站稳关键价位、国内制造业PMI回暖。这三个条件没有同时出现前,板块更多是区间震荡,适合短线波段,不适合重仓长期死拿。二、中期走势(半年到2年):等待周期拐点,业绩分化拉开股价差距铜矿行业有一个核心特点:新建矿山勘探、审批、投产周期长达8-10年,全球优质铜矿资源越来越少,新增供给刚性很强,这是中期板块最重要的基本面支撑。一旦美联储开启降息周期,美元走弱,叠加国内电网、储能、新能源车带来铜需求稳步提升,铜价有望迎来修复行情,资源股会迎来一轮周期修复行情。四家企业中期基本面差异:1.紫金矿业:国内铜金双龙头,海外多个矿山持续释放产能,铜产量稳步扩张,同时有黄金业务对冲铜价下跌风险。成长性在四家里面最强,一旦周期反转,股价弹性最大。风险集中在海外矿山地缘政治扰动。2.洛阳钼业:铜+钴+钼多金属布局,TFM、KFM铜矿储量优质,同时手握钴资源,绑定动力电池产业。铜价、钼价共振时收益可观,但海外矿区位于刚果(金),政策变动是最大隐患。3.江西铜业:国内冶炼龙头,阴极铜产能规模领先,但自产矿少。优势是业务稳定,风险小;短板是缺少资源增量,很难享受矿企的量价齐升红利,行情里往往跟涨不领涨。4.西部矿业:核心资产玉龙铜矿三期持续建设,2027年产能进一步释放,本土矿山地缘风险低。缺点是整体体量小,业务单一,抗风险能力弱,资金关注度偏低。中期行情不是普涨行情,拥有高比例自有铜矿、产能持续释放的紫金矿业、洛阳钼业会更强;冶炼为主的江西铜业弹性偏弱。三、长期走势(2-5年):铜供需缺口逻辑兑现,估值修复,但很难给到成长股估值长期来看,光伏、储能、AI数据中心、新能源汽车持续增加铜消耗;而全球铜矿新增产能有限,行业普遍预期未来会出现持续性供需缺口,铜的长期价格中枢有望抬升。但是要认清市场定价变化:现在市场已经不再愿意给资源股科技赛道那样的高成长估值。未来即便铜价上行,更多赚周期业绩和分红的钱,很难再出现过去那种几十倍估值的大行情。-紫金矿业产能扩张规划清晰,长期最受益铜的供需缺口,是板块首选配置标的。-洛阳钼业铜+钴双赛道,新能源金属带来额外增量。-江西铜业更多是稳健的冶炼资产,适合低风险配置。-西部矿业依托玉龙铜矿增量,会有阶段性机会,但体量限制上限。长期最大风险:全球经济持续低迷,新能源新增需求不及预期;铜矿开采技术突破,大幅缓解供给紧张。四、投资层面需要重点警惕的风险1.宏观风险:美国通胀反弹,降息推迟甚至重启加息,压制铜价。2.需求风险:国内地产持续低迷,新能源装机不及预期,拖累铜消费。3.海外风险:紫金、洛钼海外矿山所在地政策变化、税收调整、劳工问题,影响产能和利润。4.估值风险:周期股的特点是,业绩最好的时候往往是股价高点,利好兑现容易杀估值。五、总结短期:整体磨底震荡,没有趋势行情,只适合轻仓做波段。中期:美联储降息+铜需求回暖,有望迎来周期修复,个股分化明显,紫金、洛钼弹性更强。长期:铜矿供给刚性支撑铜价中枢抬升,但板块估值天花板下降,赚周期和分红收益,不能对标科技成长股。A股有色金属紫金矿业洛阳钼业江西铜业西部矿业周期股投资中国散户免责声明:本文仅为行业与个股基本面逻辑复盘,不构成任何投资建议。大宗商品与周期股票波动巨大,股市有风险,入市需谨慎。
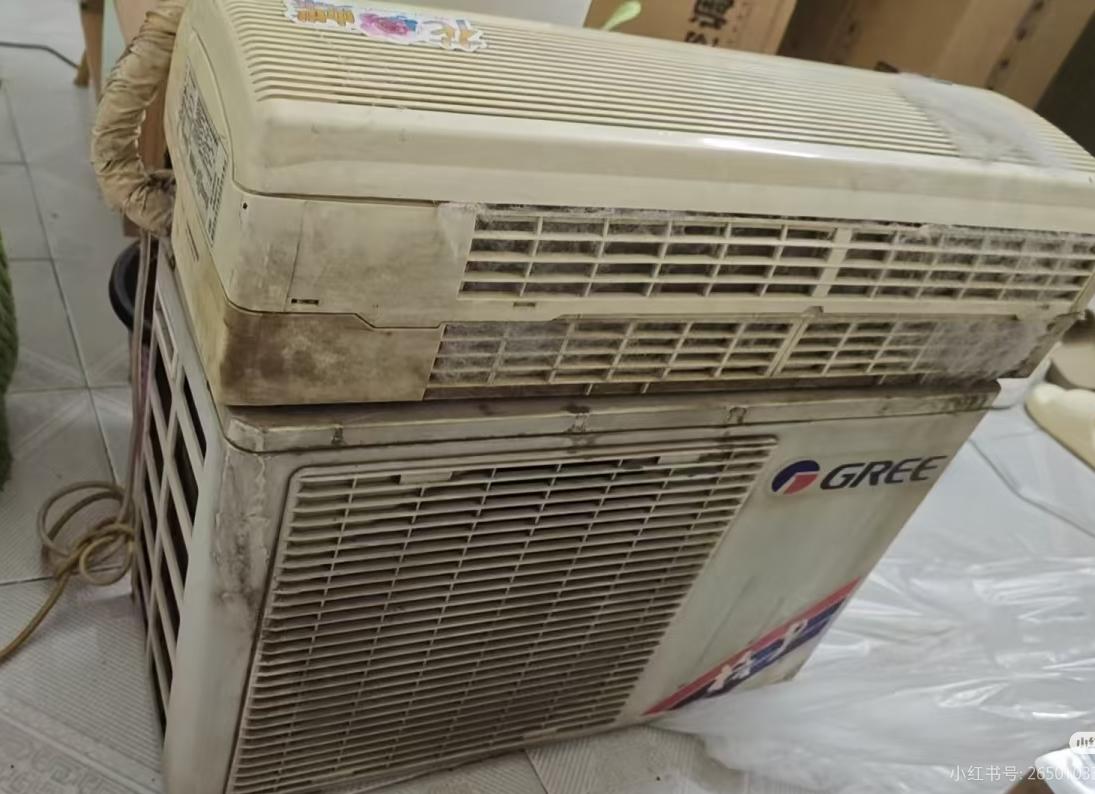
趁着铜价居高不下,我赶紧把一台报废的格力空调拆了卖铜,折腾了半天,铜管一上称,7
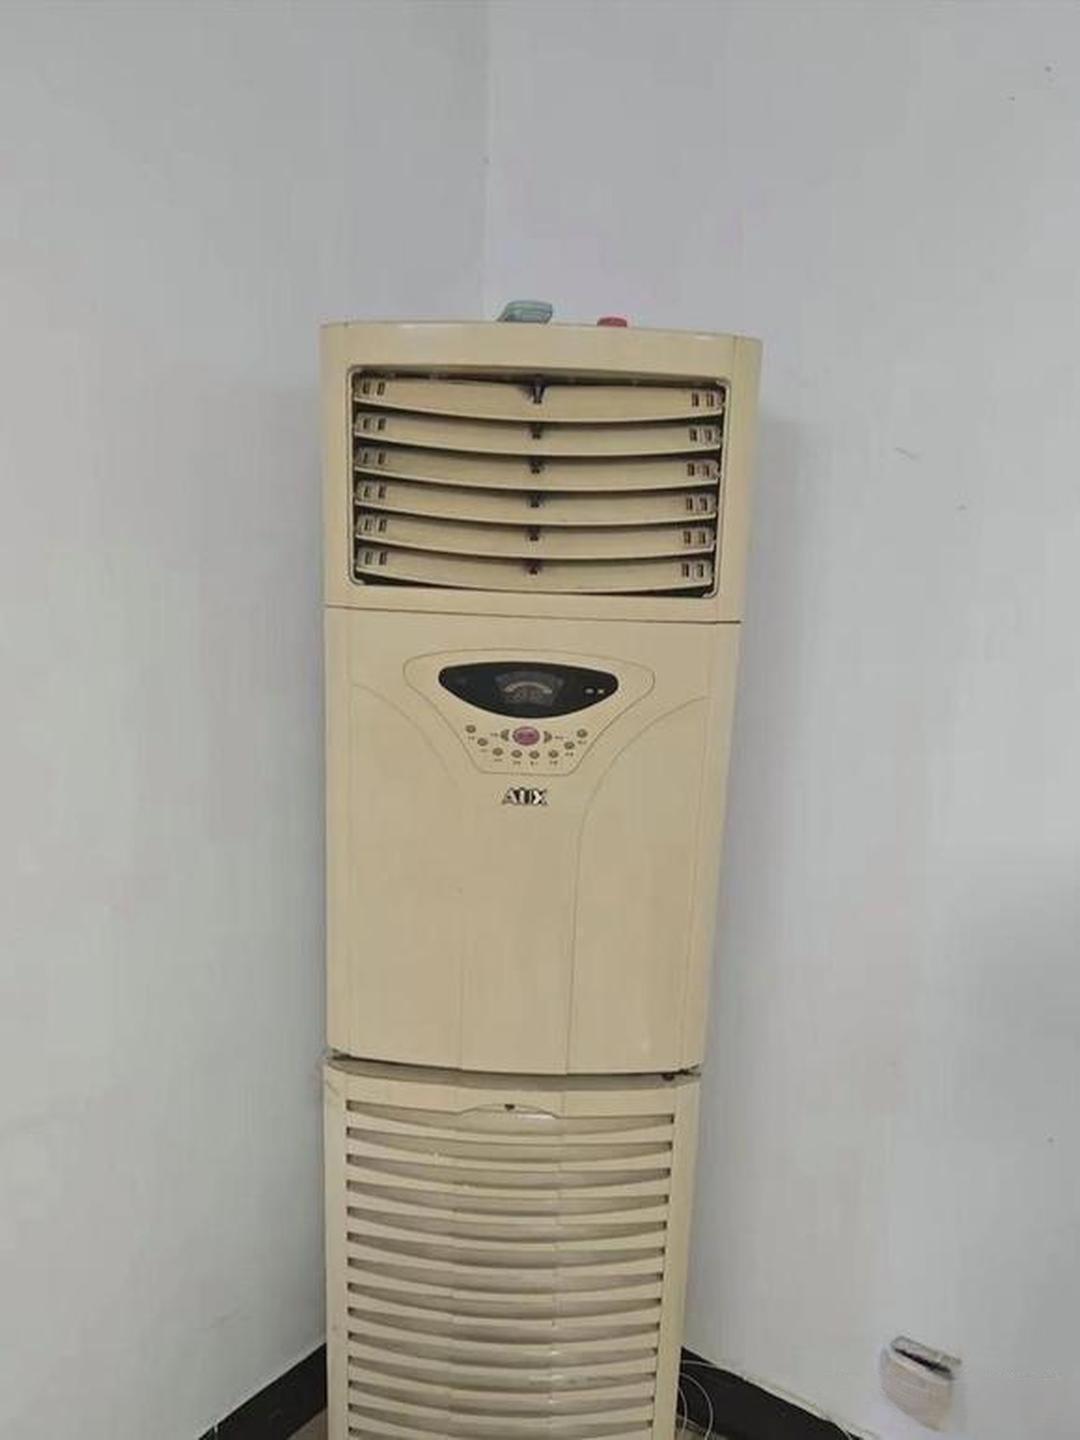
趁着铜价居高不下,我赶紧把一台报废的格力空调拆了卖铜,折腾了半天,铜管一上称,7.2公斤,拉到废品回收站,人家要给400块钱,如果不拆,人家顶多给150块钱。拆的时候我才知道有多费劲。外壳螺丝早就锈死了,得用扳手一点点拧。里面管线缠得密密麻麻,拆的时候还得提防锋利的铁皮割到手。前后折腾快两个小时,手上脸上全是灰,衣服蹭得全是油污,拆完站都站不稳,腰直疼了半天。回收站老板见我拎着铜管过来,张嘴就报了价。他说这还算出铜多的,老牌子空调铜管更粗更重,拆出来更划算。整台收回去他们自己也要拆,人工场地都要成本,给价自然压得低。你自己拆好了送过来,省了他们大半功夫,多给点钱也乐意。这段时间铜价一直稳在高位,不光空调,旧电线、旧铜管件、旧电机都跟着涨价。好多人专门跑乡下收旧空调,一百多块一台收回来,就靠拆里面的铜赚钱,一台净赚两百多,生意好的时候一天能拆好几台。以前我也觉得旧家电不值钱,放家里占地方,卖废品也卖不了仨瓜俩枣。真动手拆了才明白,里面的铜管、铝片、散热件,分开卖各有各的价。就是费点力气,可多出来的两百五十多块,够一家子好几天的买菜钱。也有人听了说不值当,累半天赚这点钱,不够功夫钱。可谁的钱都不是轻轻松松来的。能靠自己动手多换点收入,不偷不抢的,一点都不丢人。总比扔在角落落灰、最后当垃圾扔了强。过日子哪有那么多轻松赚大钱的事。大多时候就是这点滴的算计,这点动手的勤快,慢慢把日子过宽裕的。别小看这几百块的差价,积少成多,就是生活里实实在在的底气。各位读者你们怎么看?欢迎在评论区讨论。
废铜近8个月价格变化:1月:约40元/斤2月:约40元/斤3月:约39元
废铜近8个月价格变化:1月:约40元/斤2月:约40元/斤3月:约39元/斤4月:约41元/斤5月:约42元/斤6月:约43元/斤7月:约43.5元/斤8月:约44元/斤9月:接近47元/斤为什么铜价一直往上?说白了,铜这东西太重要了。电线、电缆、空调、新能源汽车、电网,还有现在越来越多的数据中心,都离不开铜。一边是用铜的地方越来越多,另一边铜矿从开采到增加产量又没那么快,供应没那么容易一下子跟上。所以铜一紧张,价格自然就容易往上走。而且铜价涨了,最先有感觉的不只是铜厂,废铜回收价格也会跟着涨。以前不值钱的旧电线、旧电机、旧空调里的铜,现在都有人专门回收。你们觉得铜价还会继续涨吗?
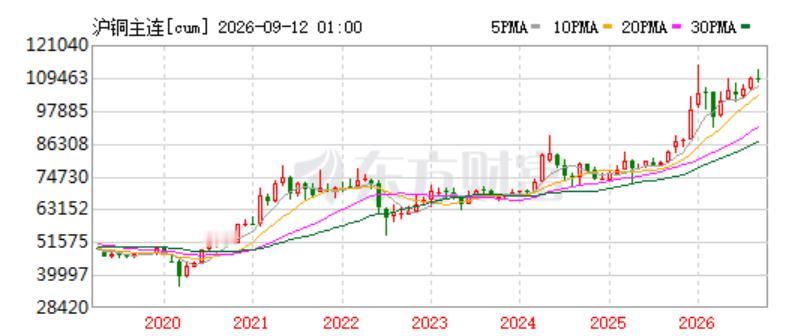


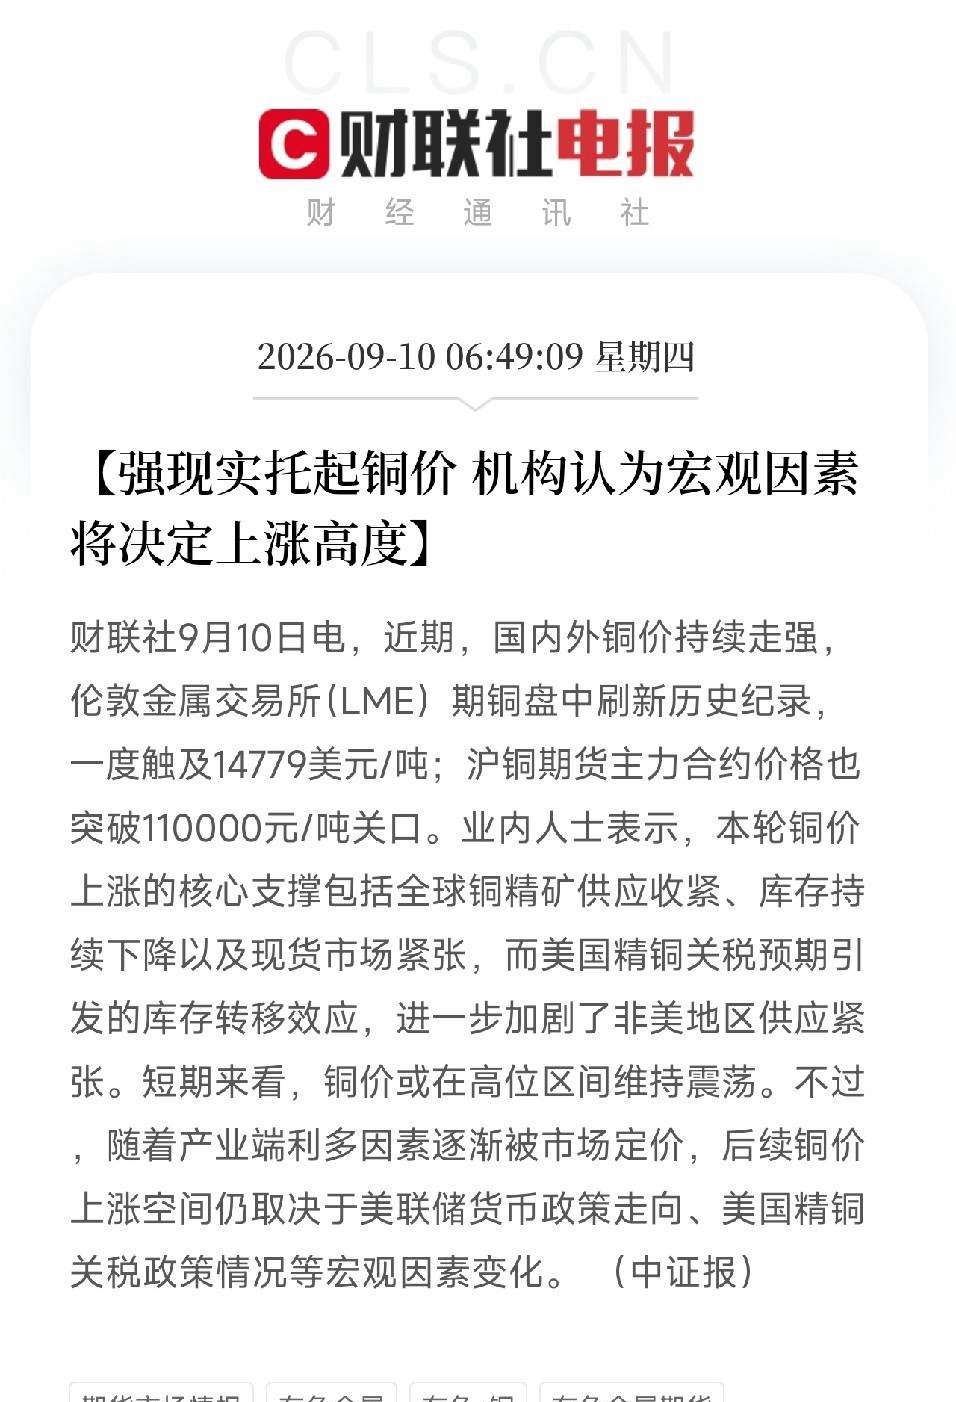
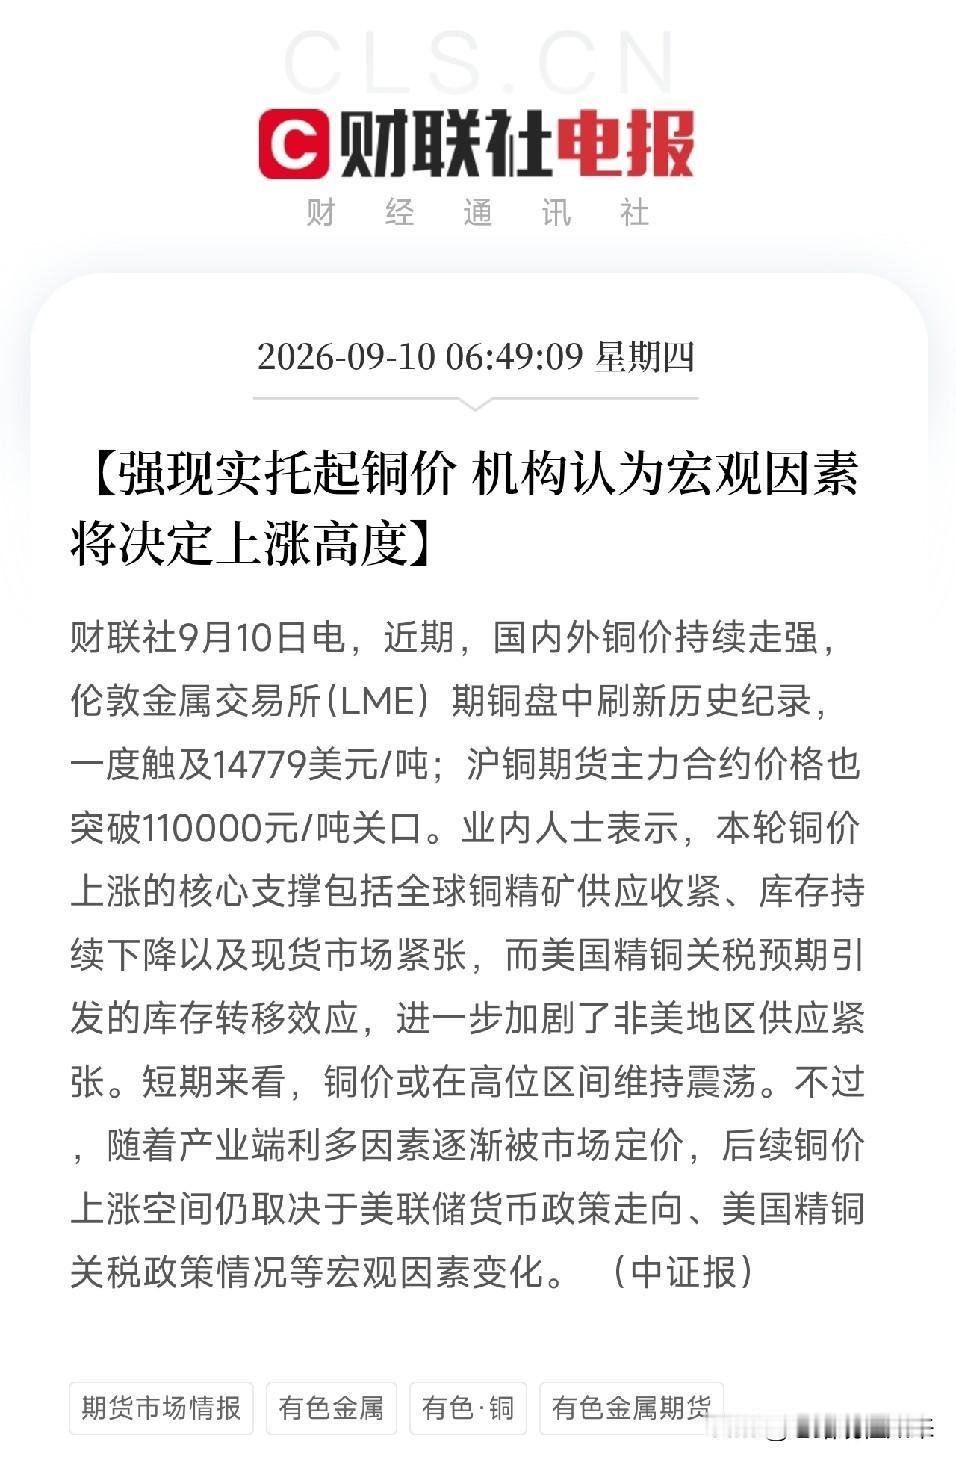
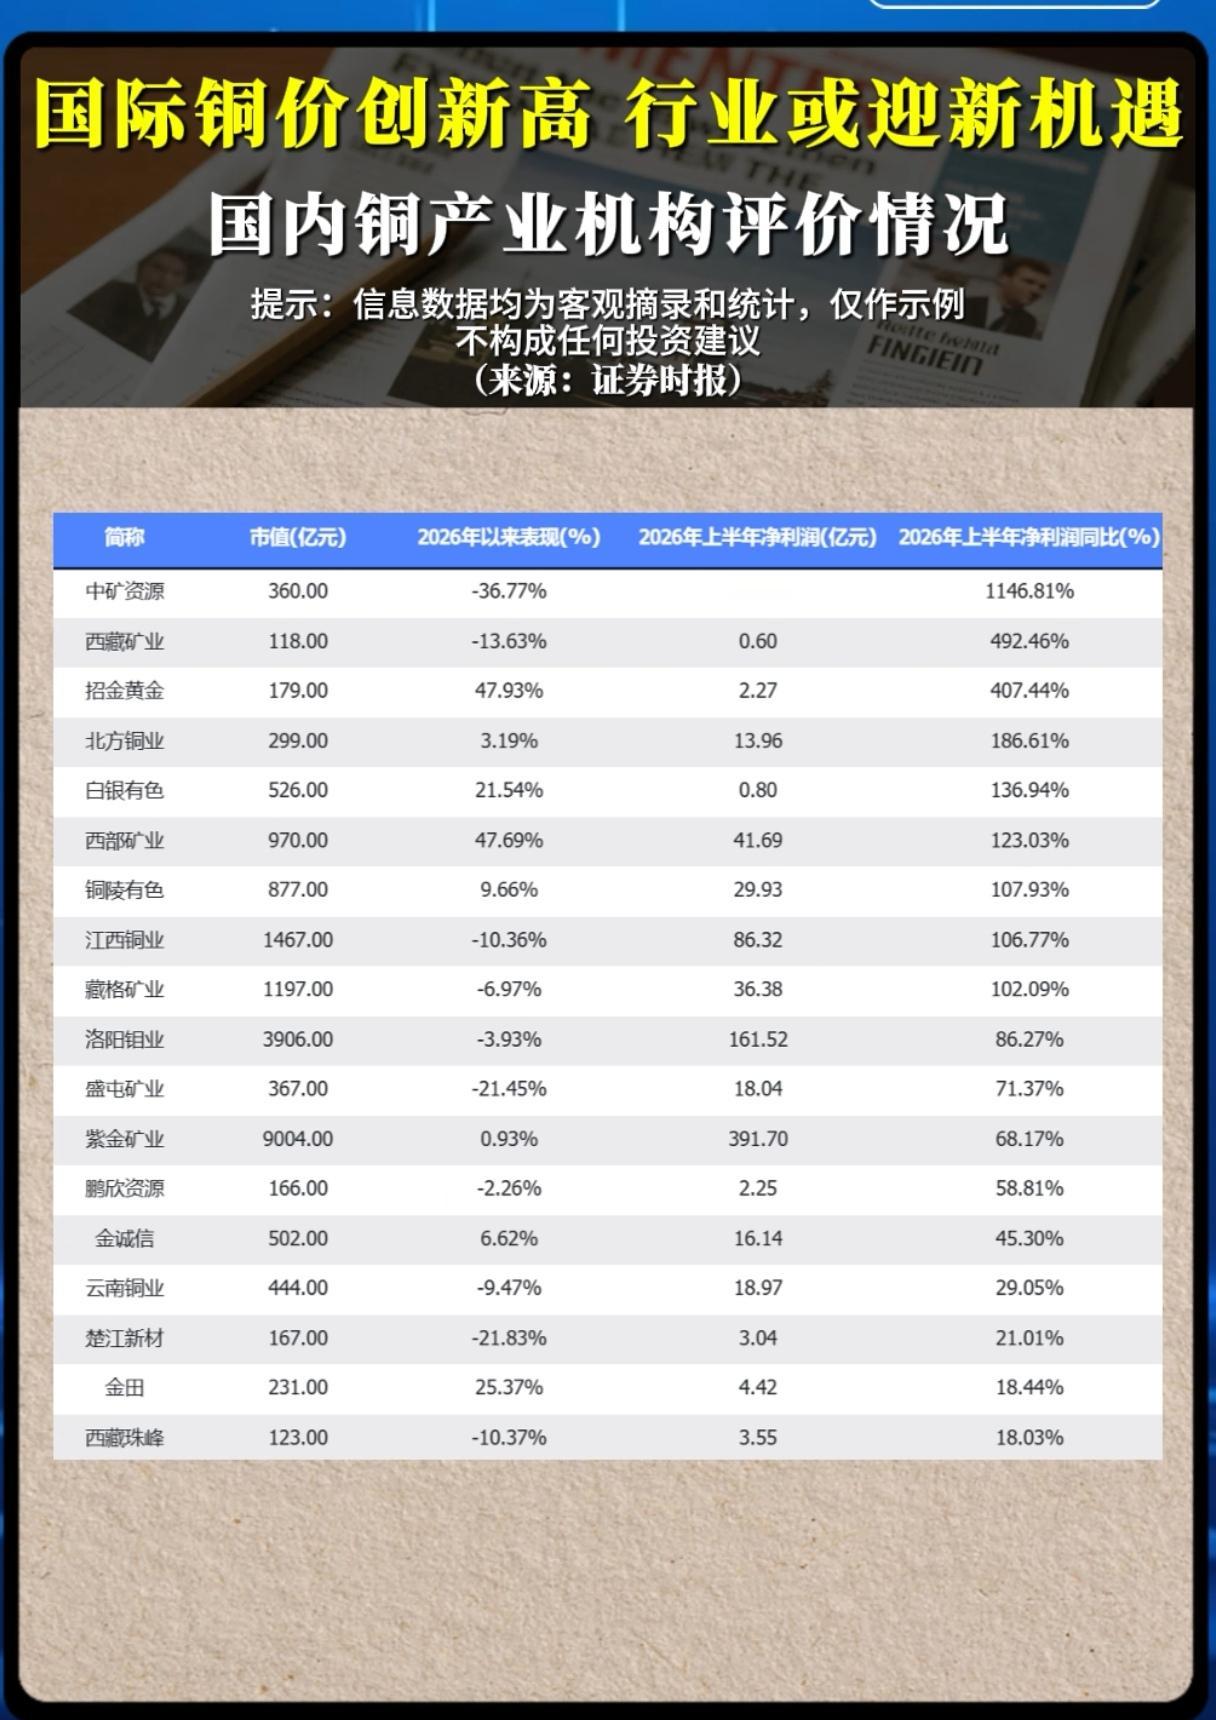

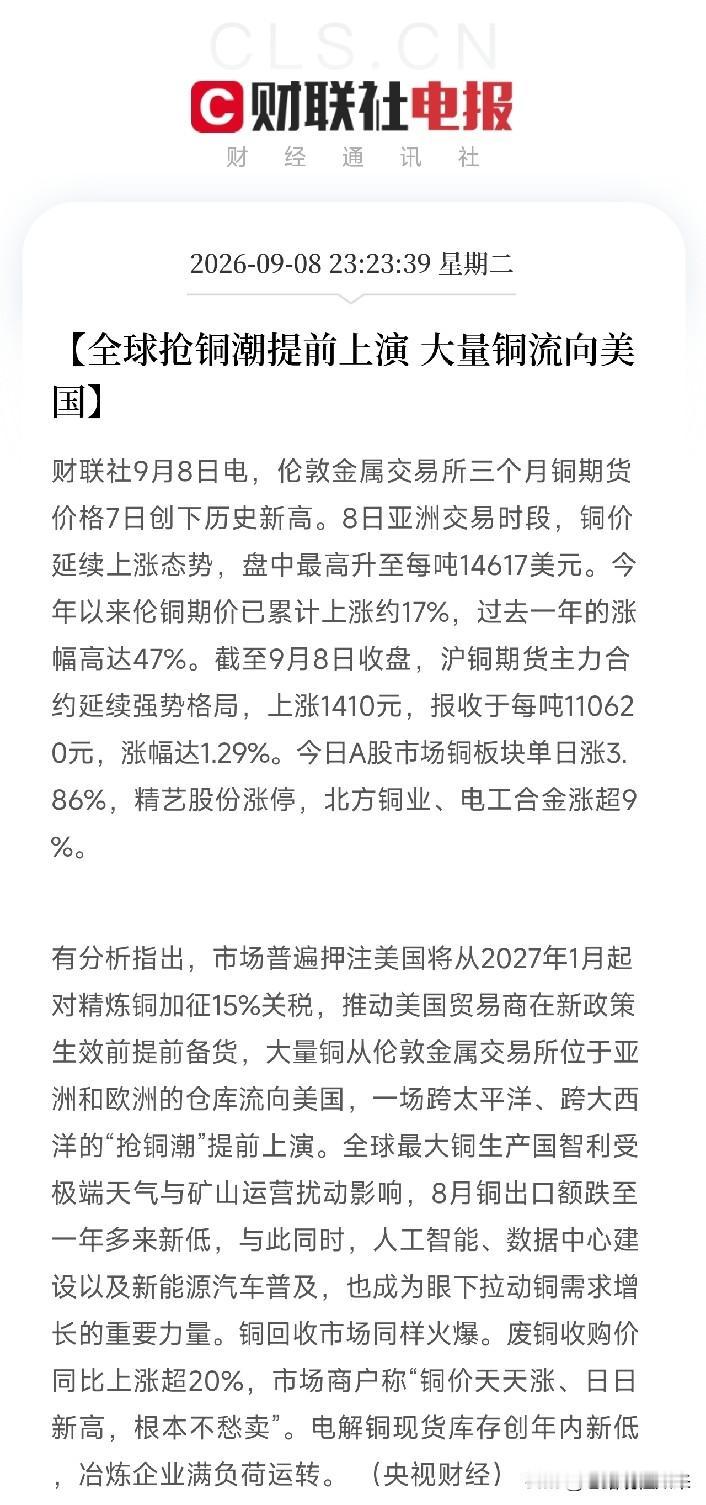
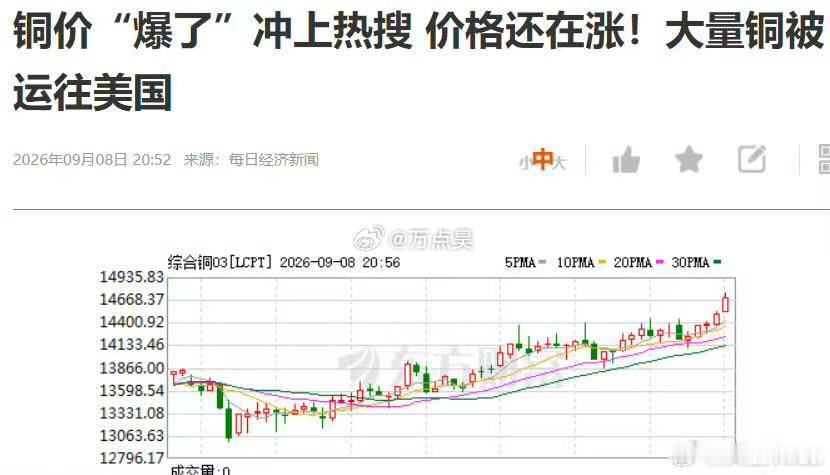
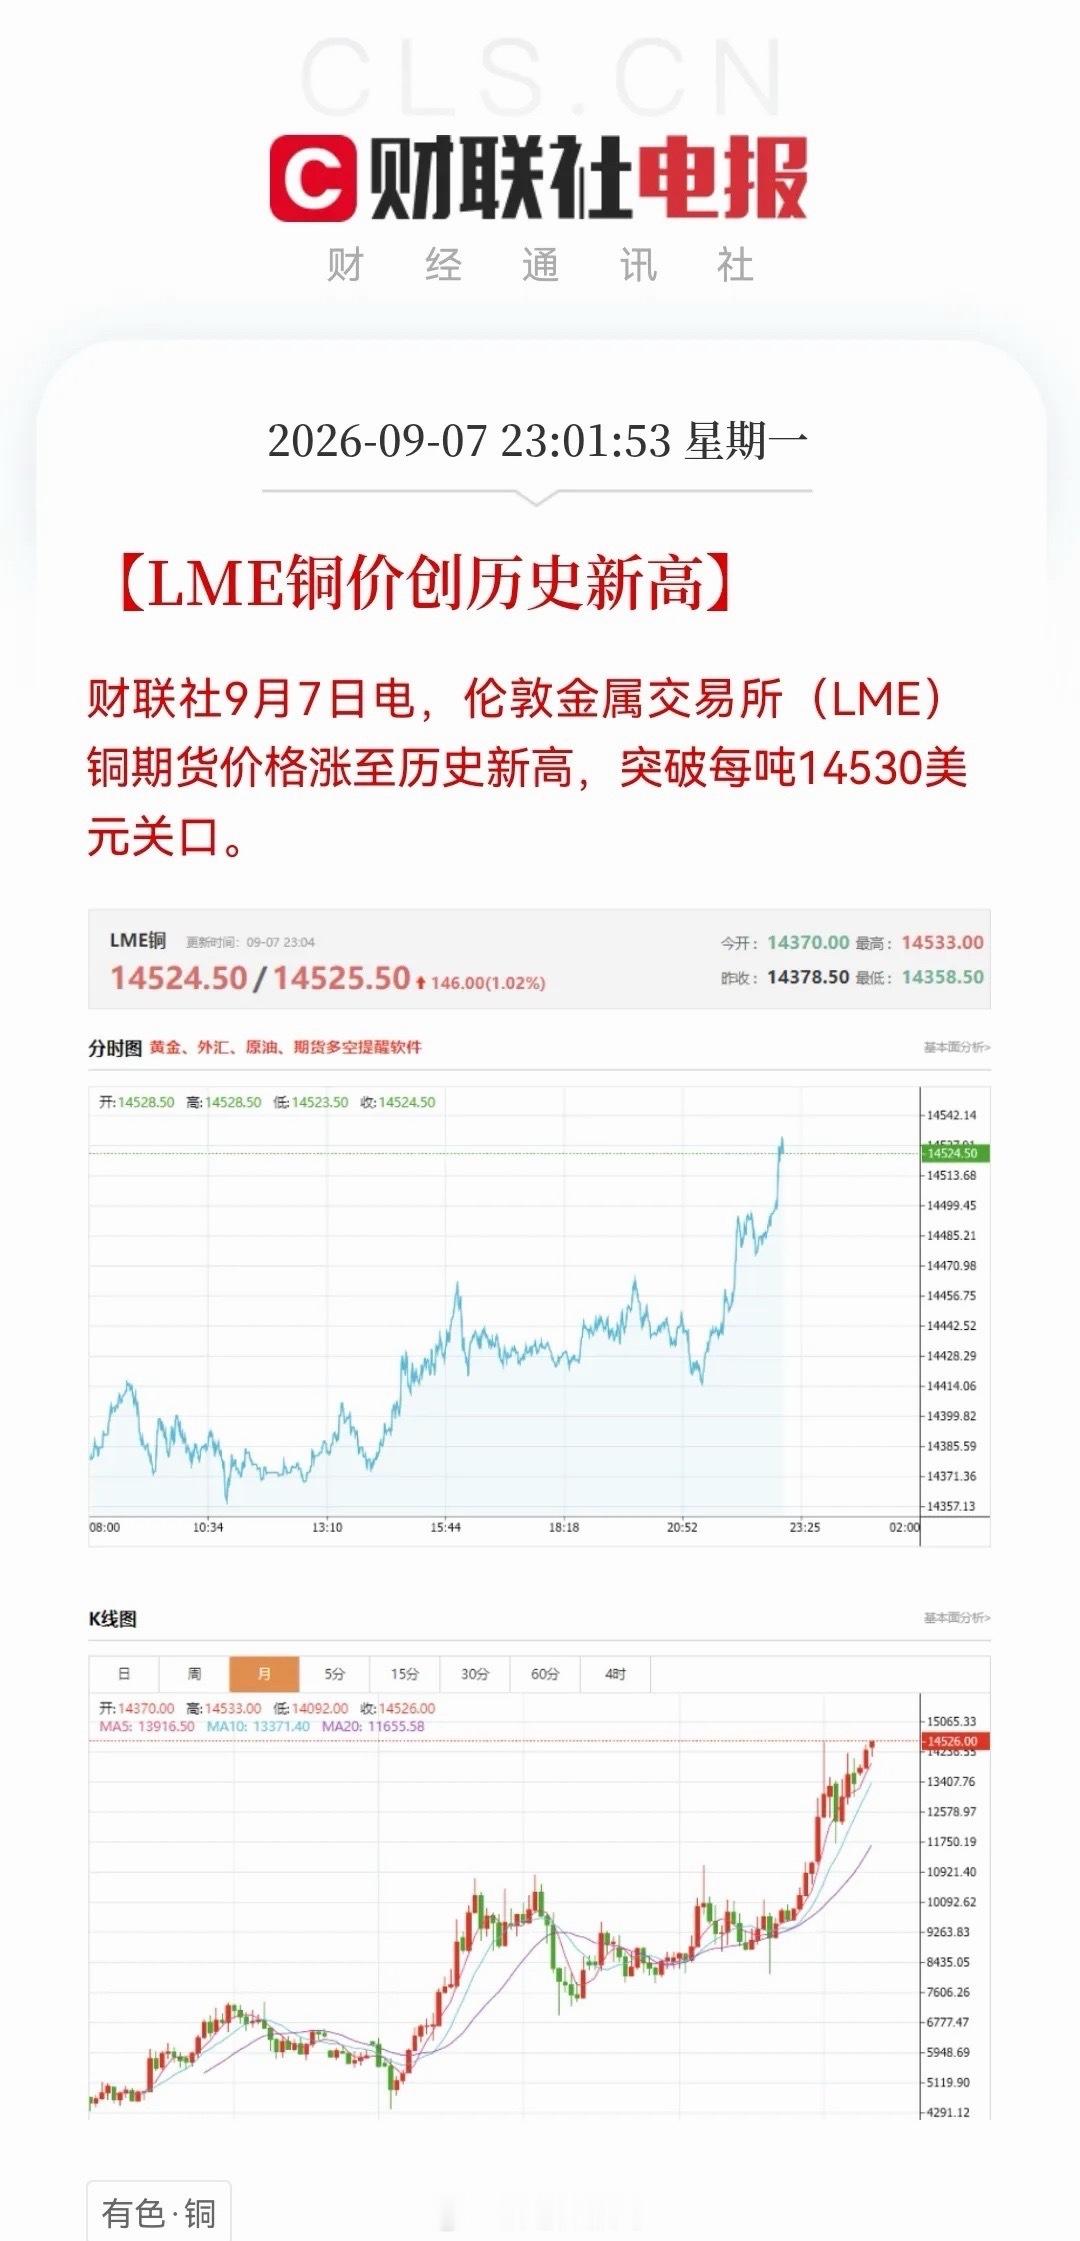
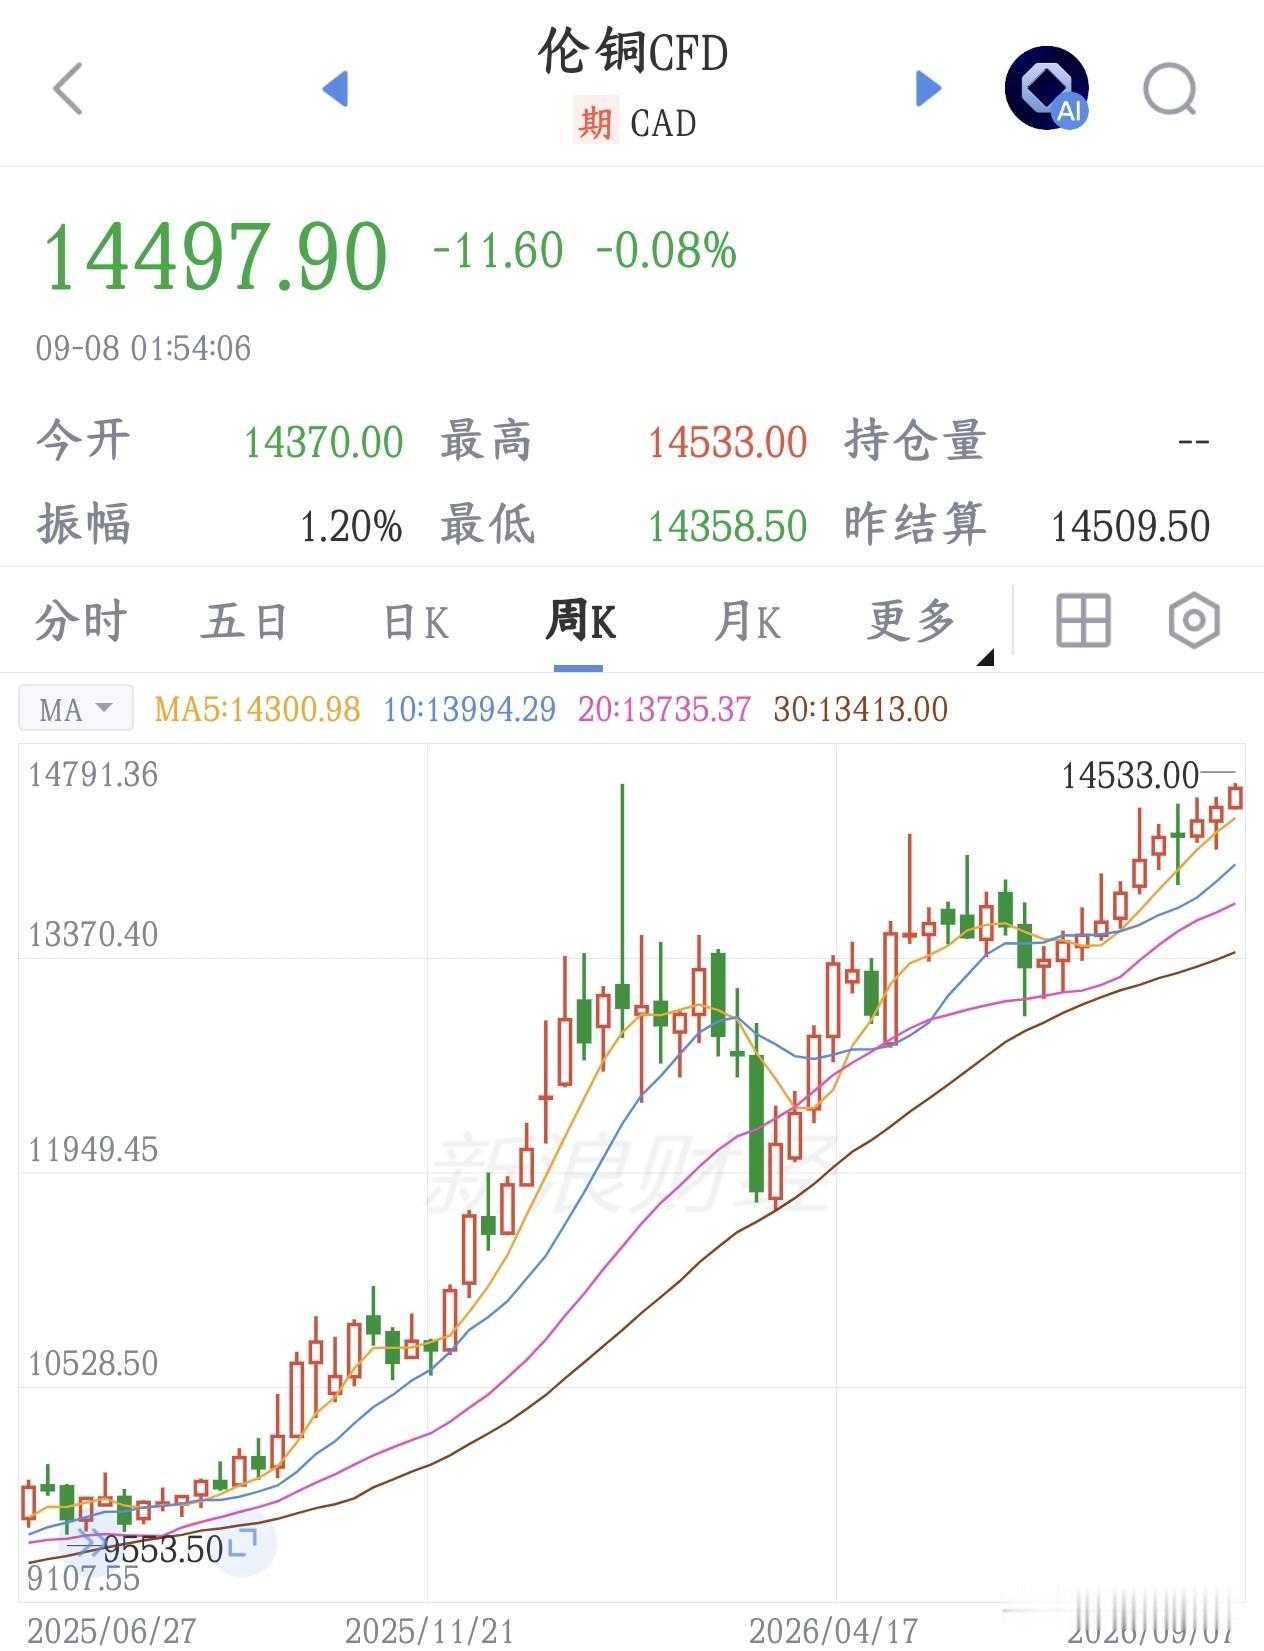
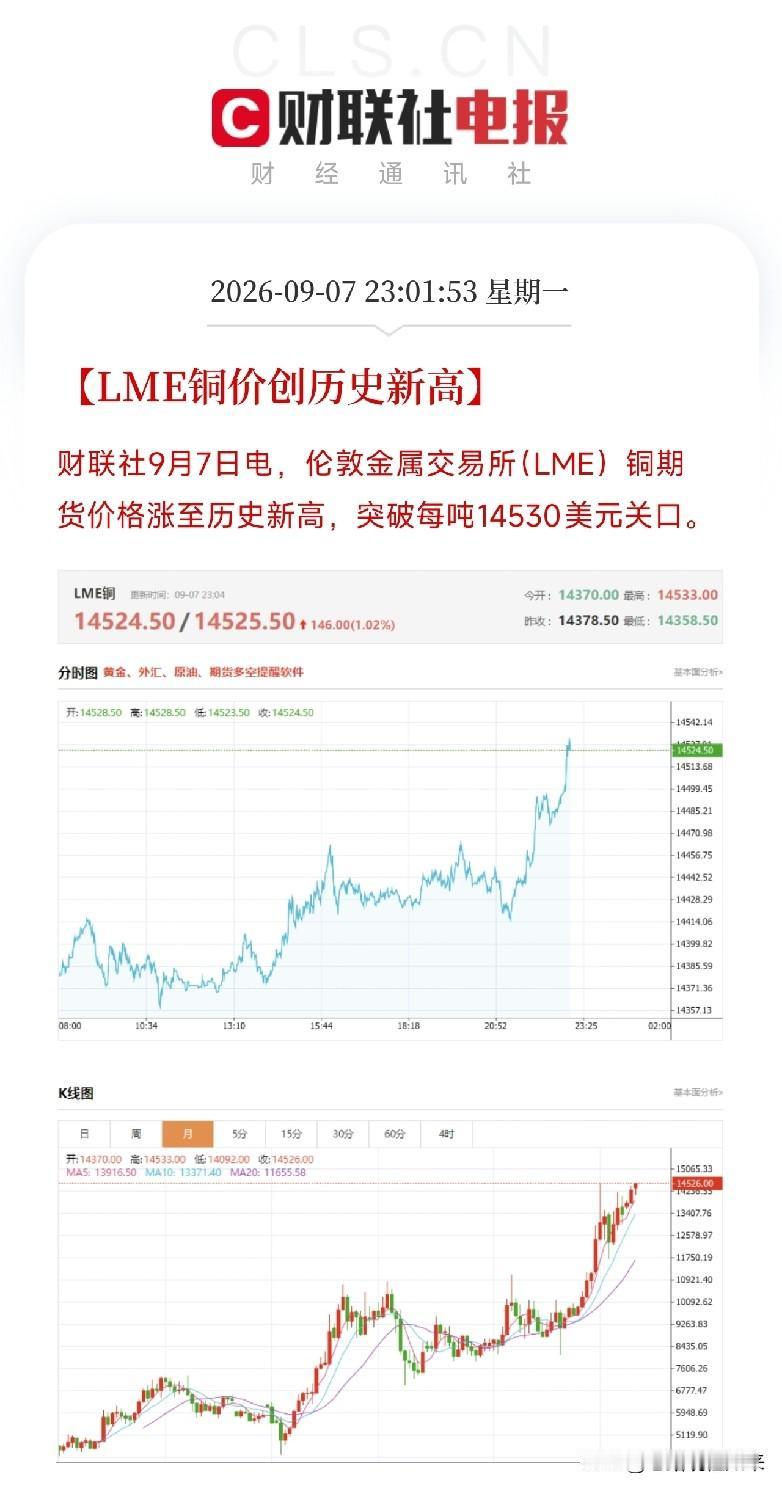
【铜价“爆了”冲上热搜价格还在涨!大量铜被运往美国】9月8日,#铜价“爆了”#话题冲上热搜。伦敦金属
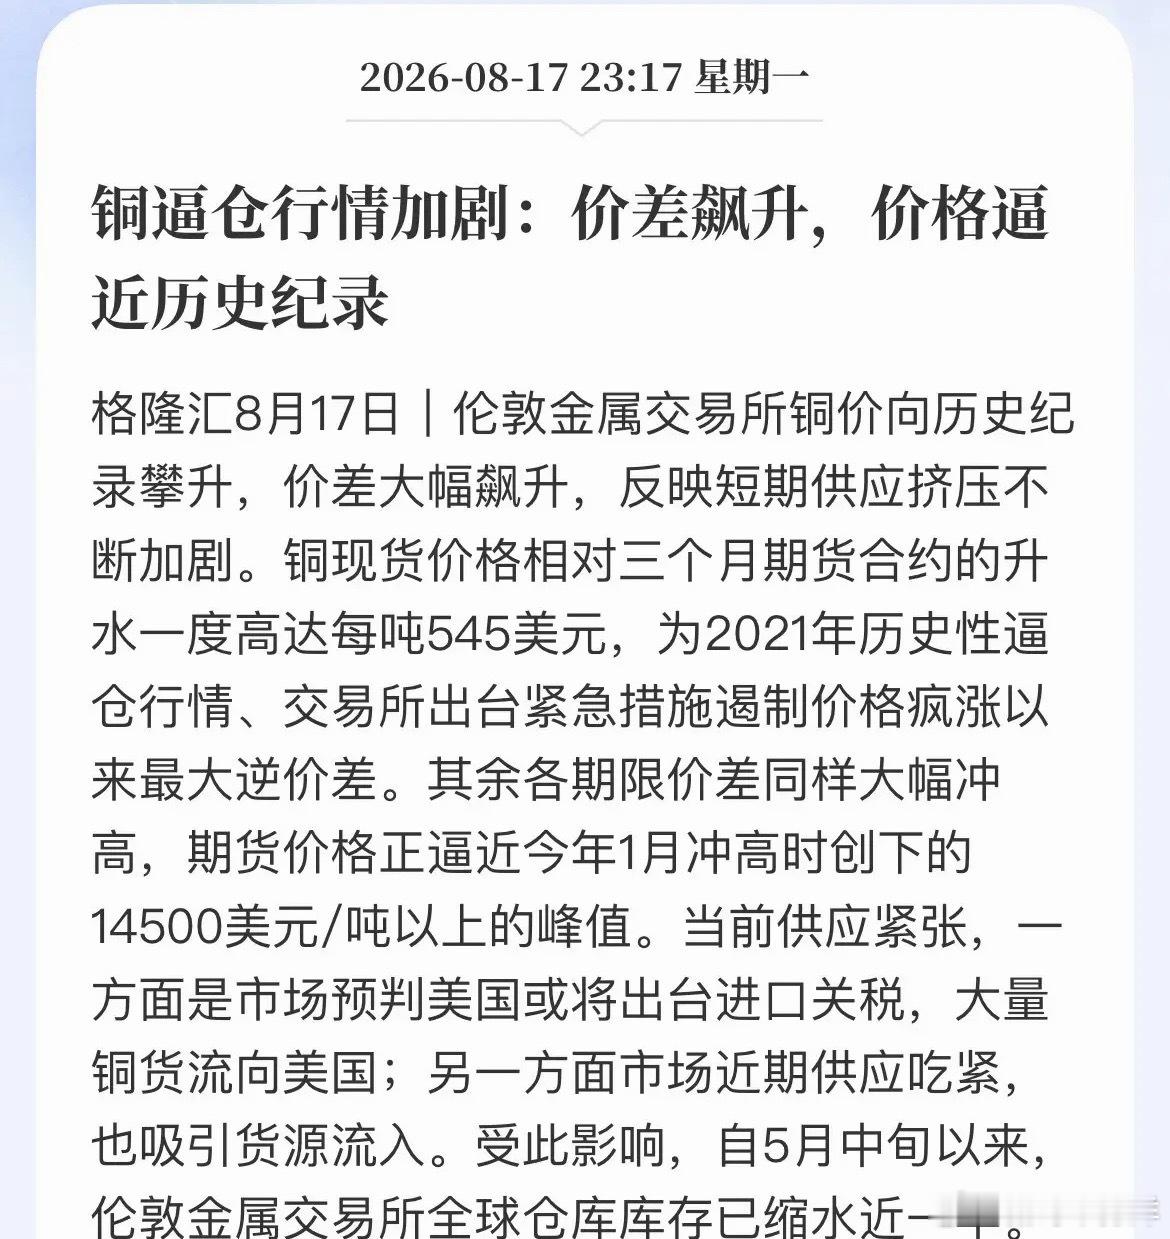
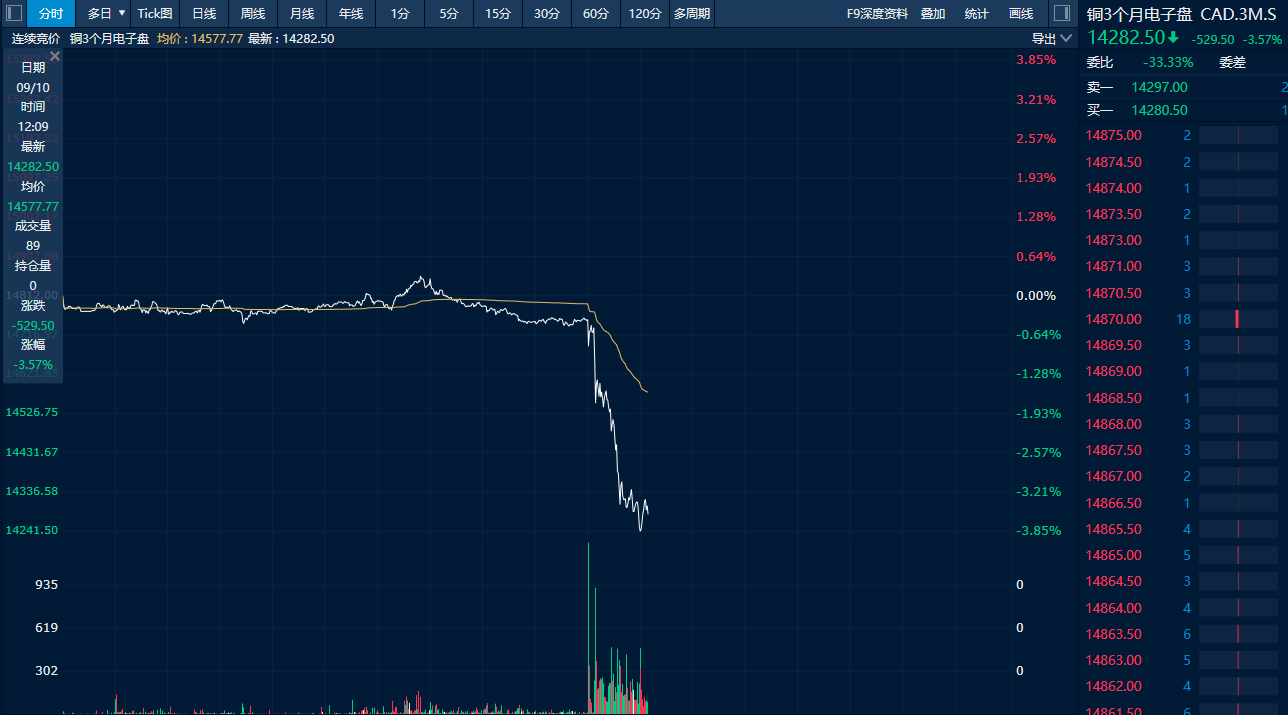
【铜价“爆了”冲上热搜价格还在涨!大量铜被运往美国】9月8日,#铜价“爆了”#话题冲上热搜。伦敦金属交易所三个月铜期货价格9月7日盘中一度触及每吨14533美元,创下盘中历史新高。9月8日,伦敦金属交易所(LME)铜期货价格持续走高,盘中最高站上14694美元/吨,涨幅超1.2%,续创历史最高纪录,截至【铜价“爆了”冲上热搜价格还在涨!大量铜被运往美国】9月8日,铜价“爆了”话题冲上热搜。伦敦金属交易所三个月铜期货价格9月7日盘中一度触及每吨14533美元,创下盘中历史新高。9月8日,伦敦金属交易所(LME)铜期货价格持续走高,盘中最高站上14694美元/吨,涨幅超1.2%,续创历史最高纪录,截至发稿,涨1.19%,报14682.62美元/吨。

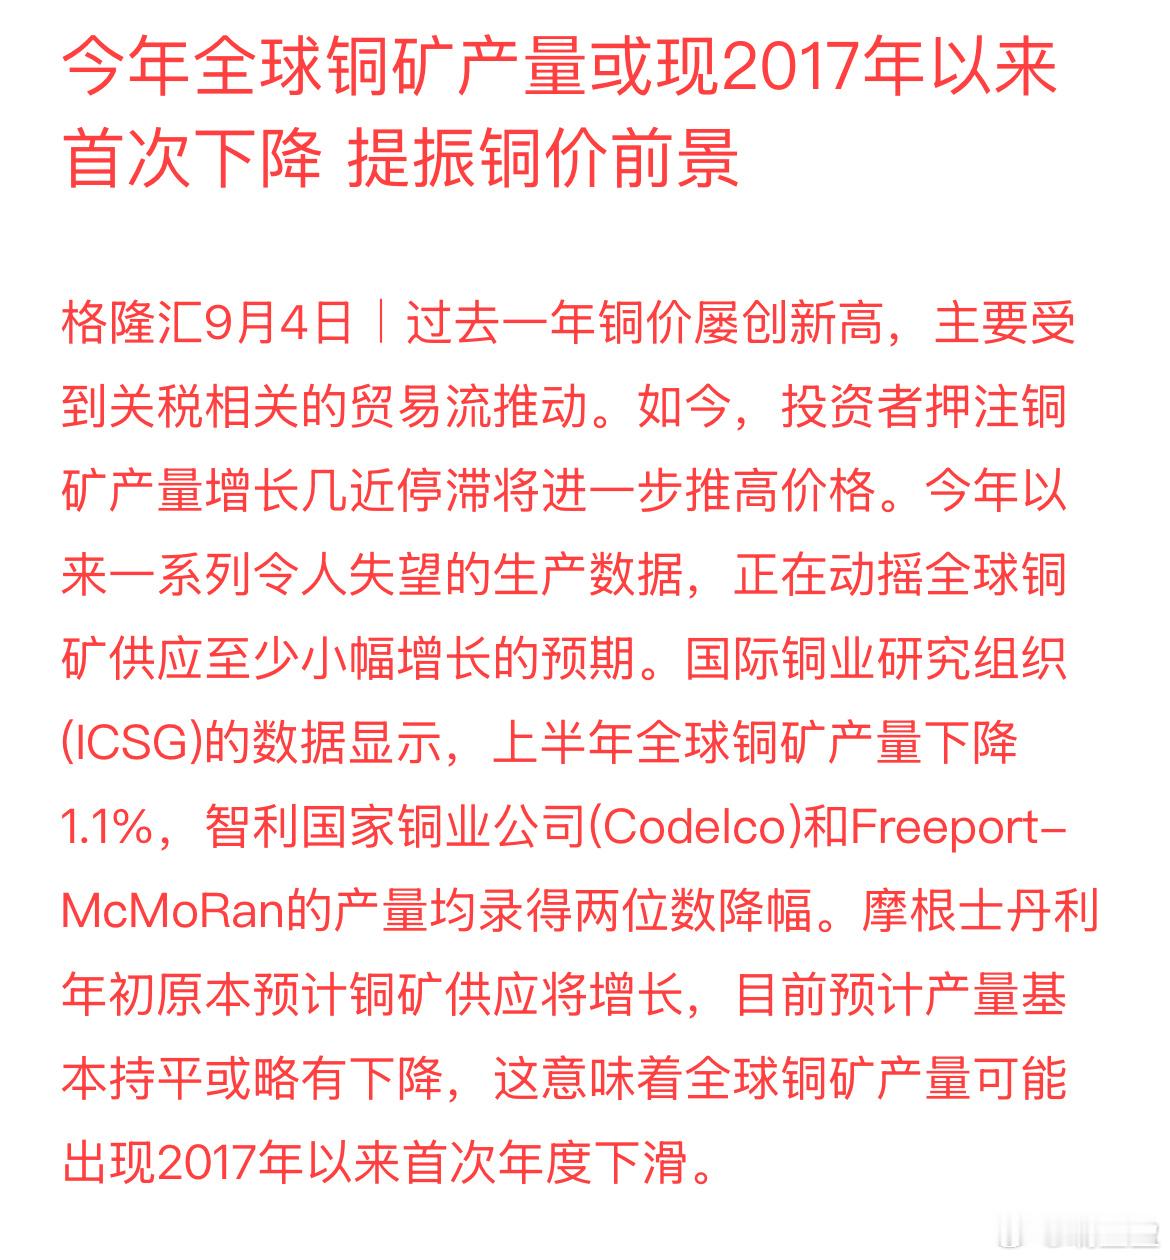
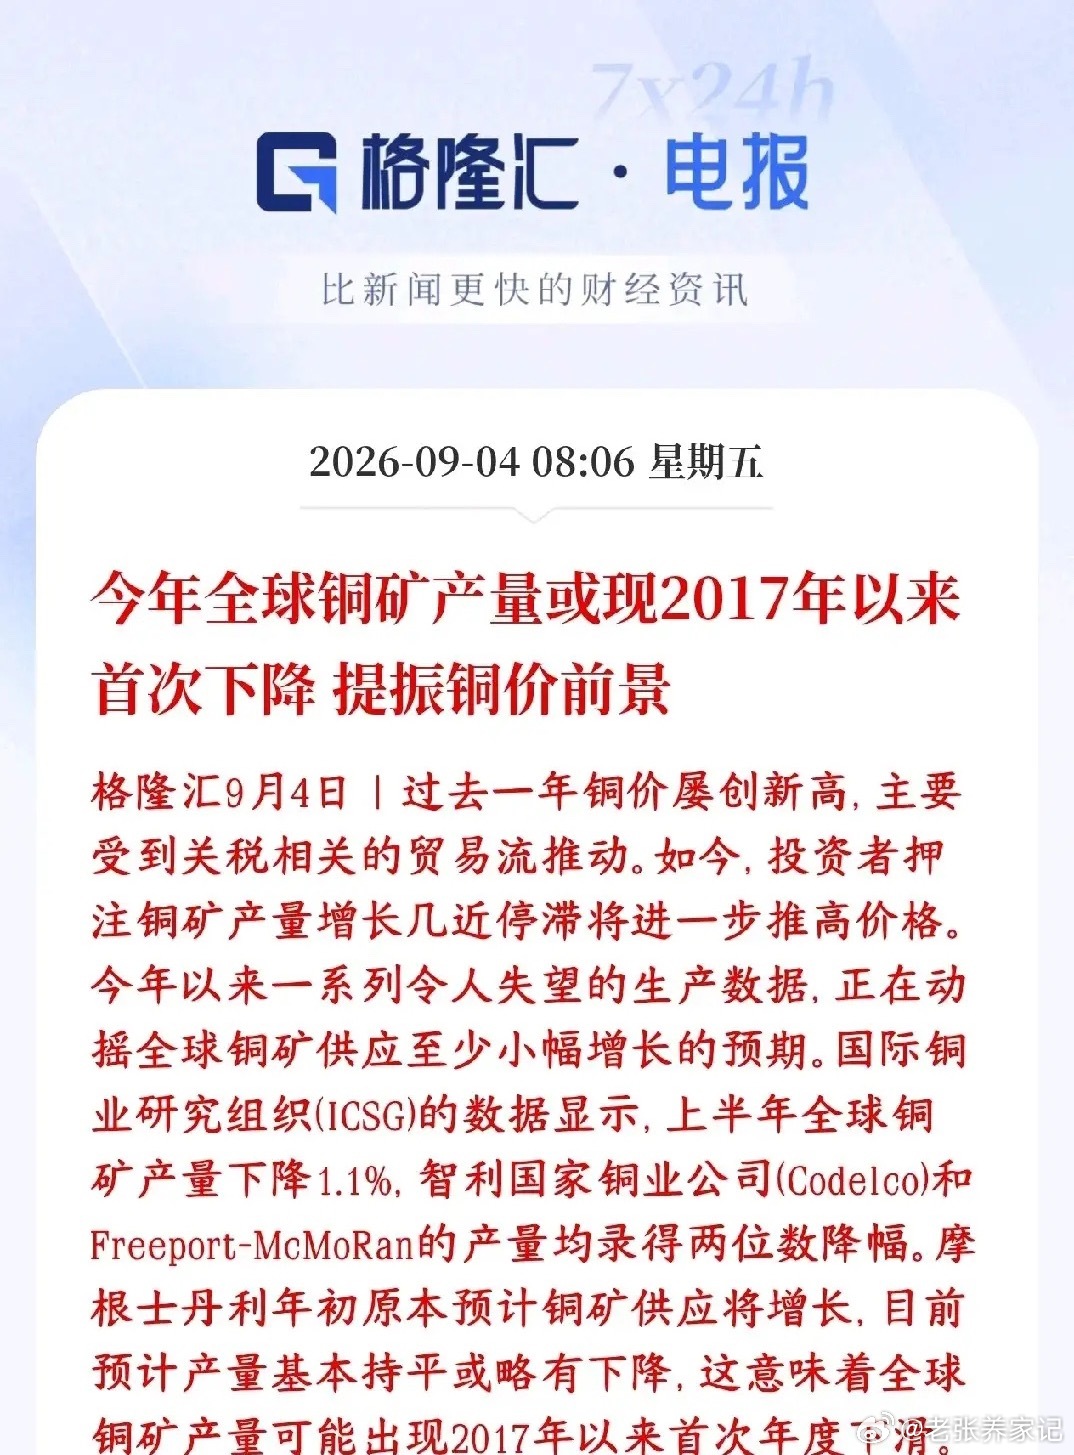
全球铜矿减产,催生涨价预期今年铜矿供给端出现超预期变化。上半年全球铜矿产量同比下
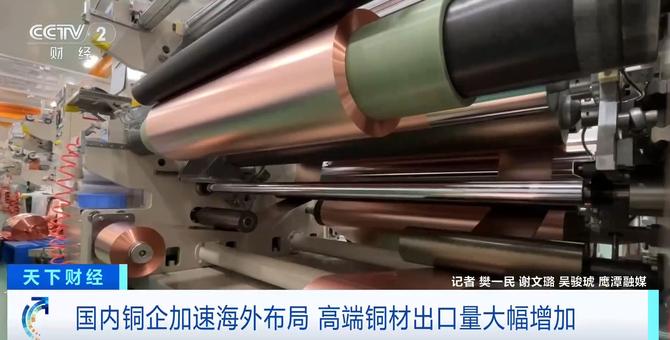
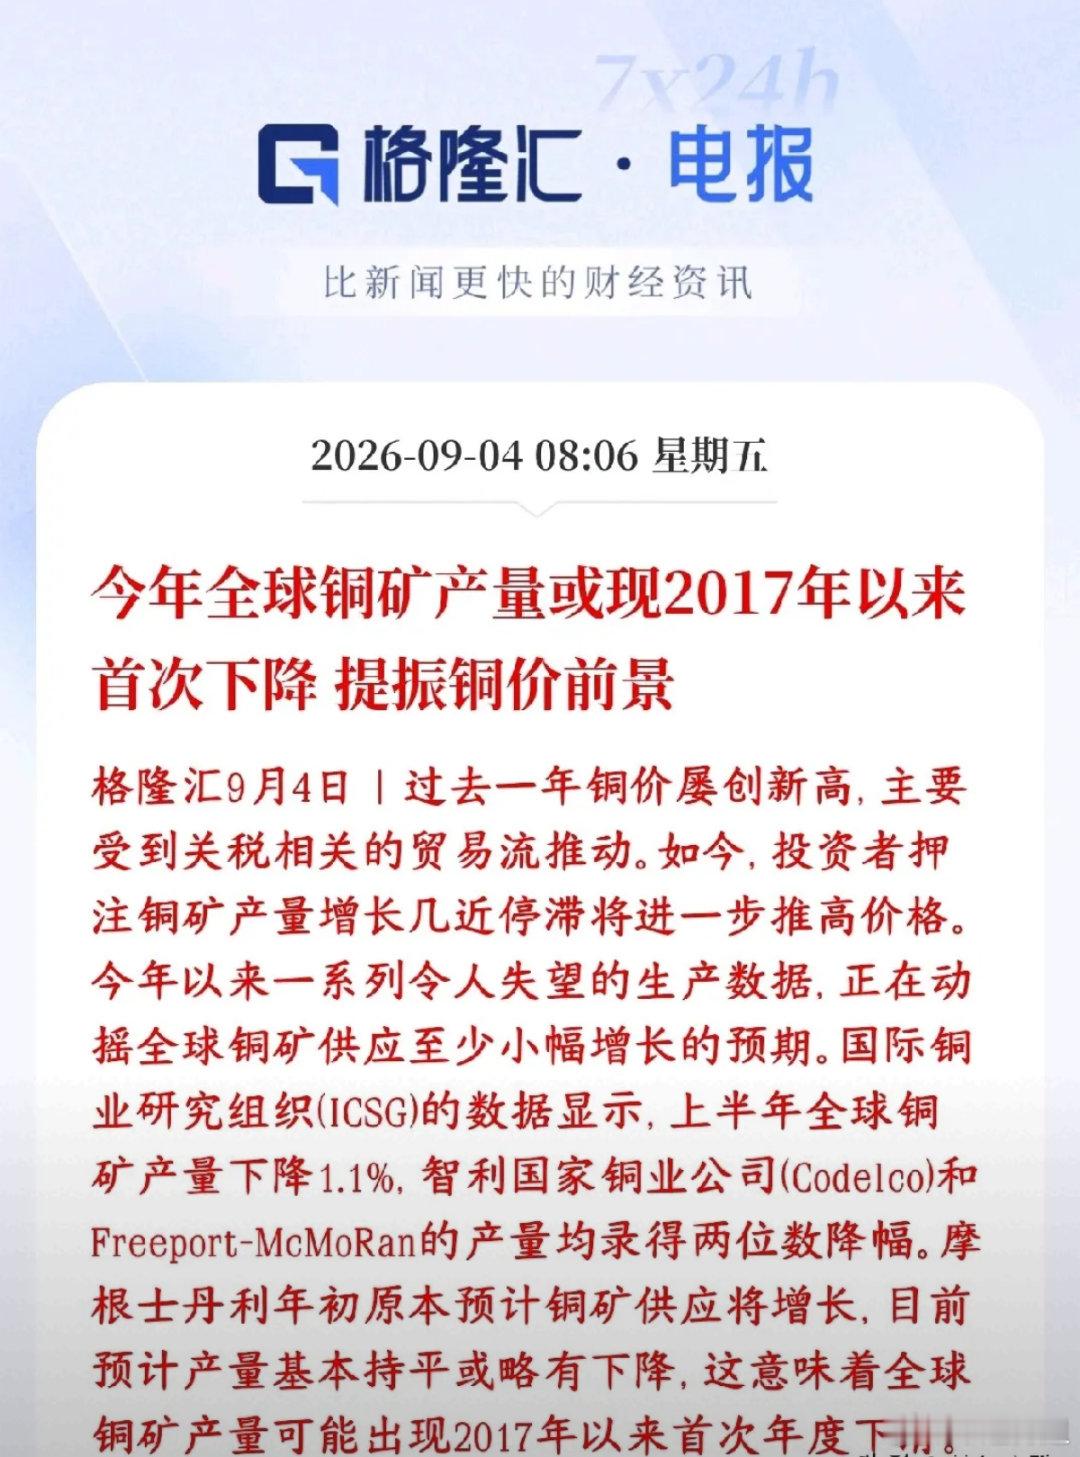
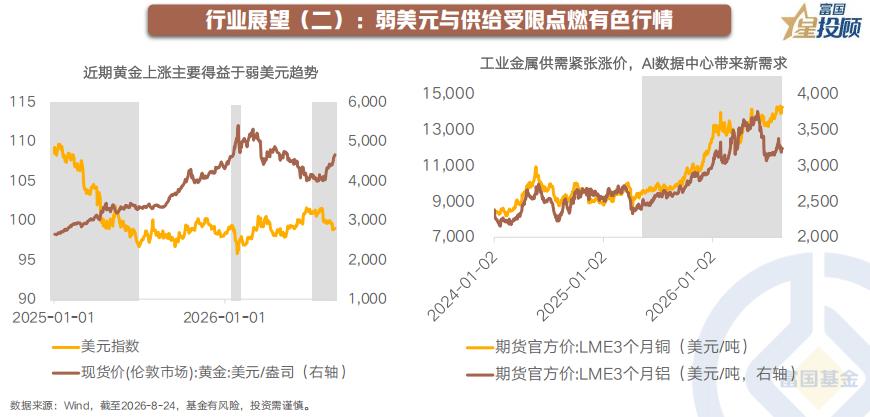
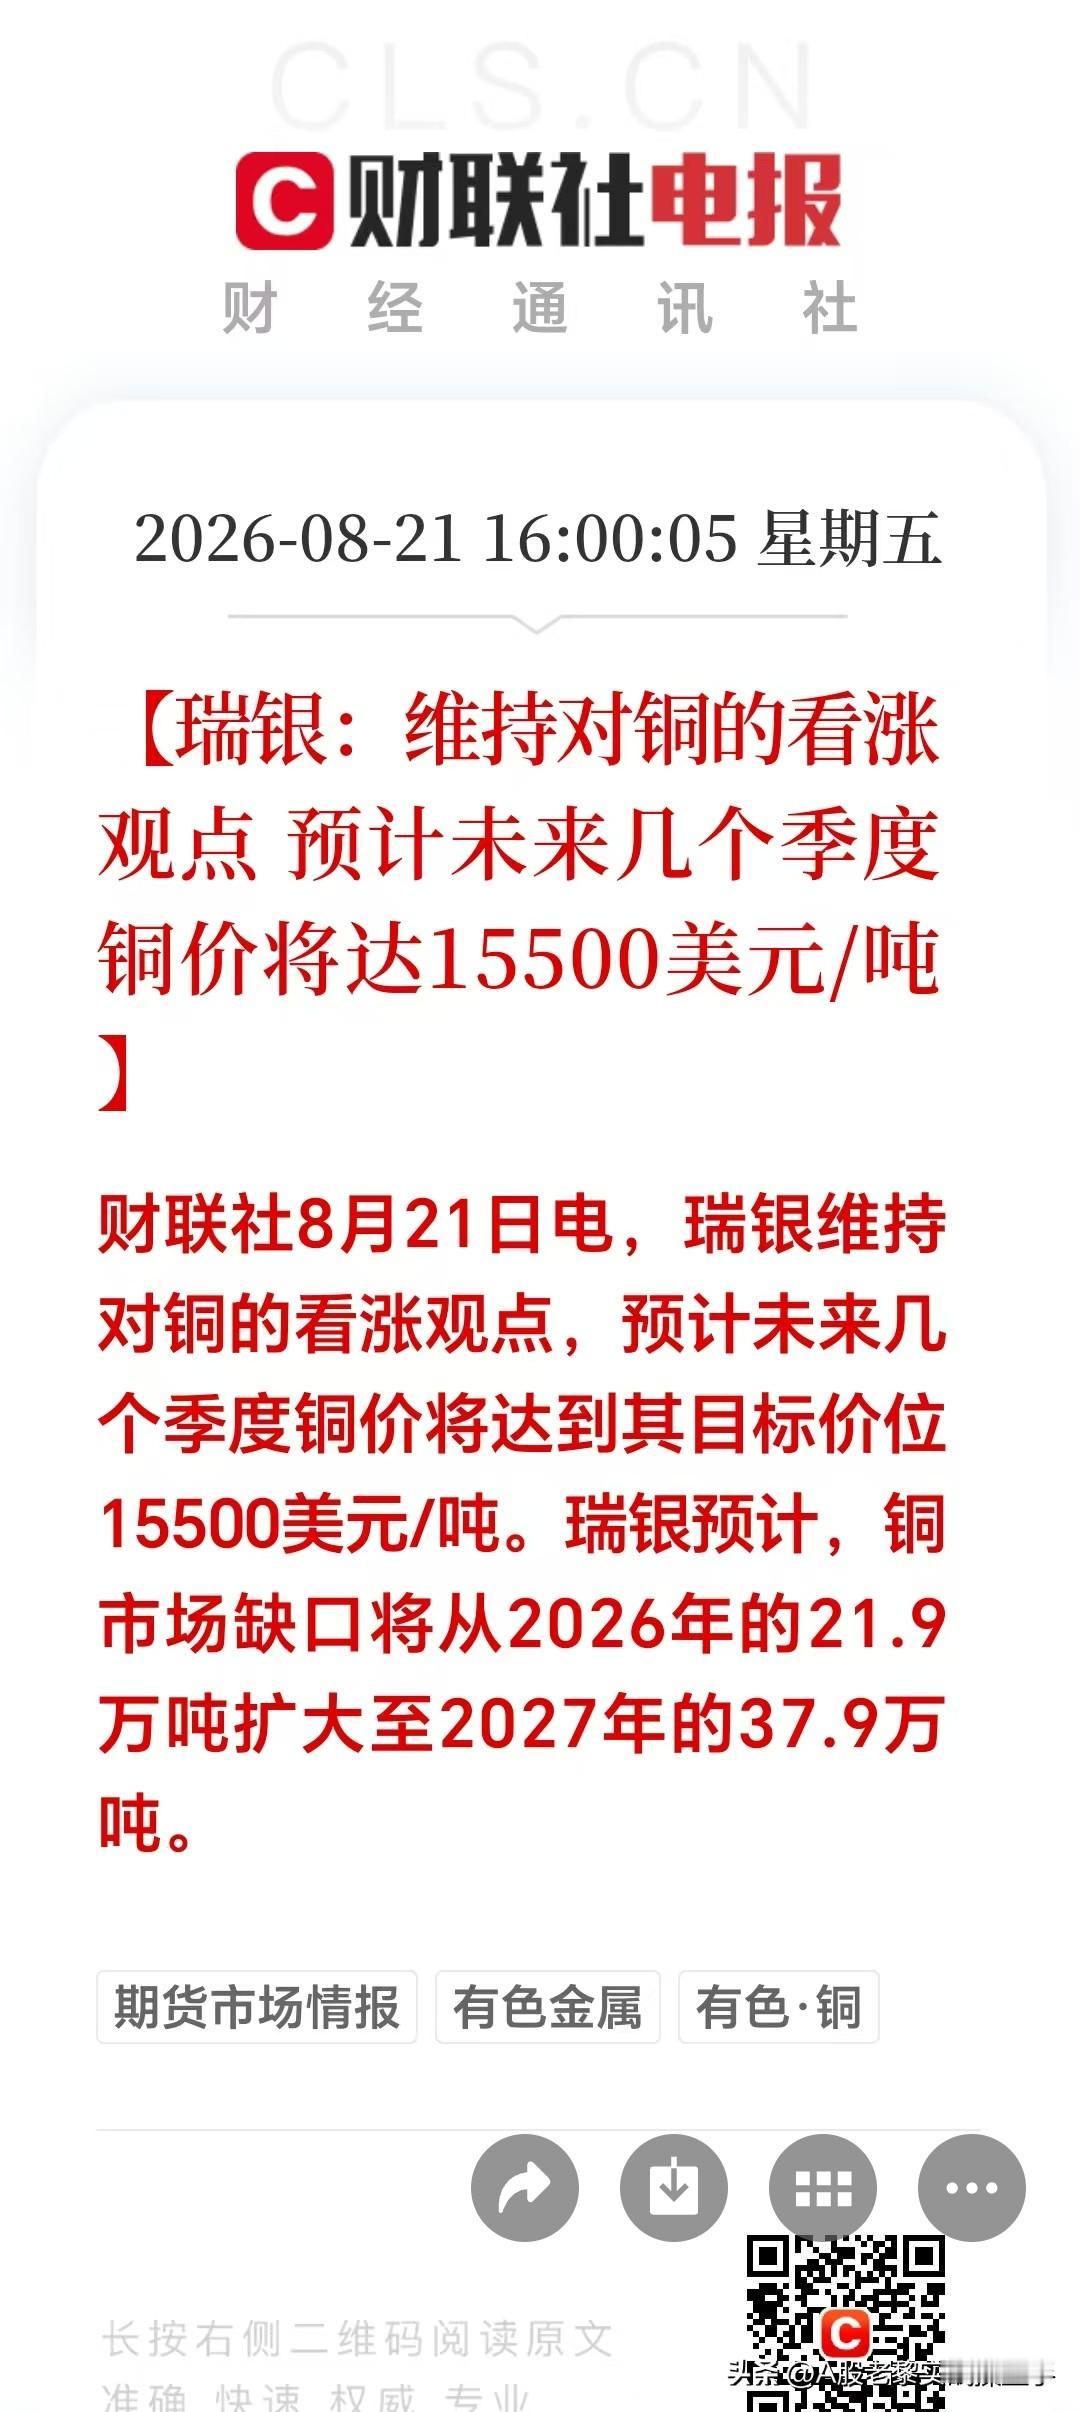
全球铜矿减产,催生涨价预期今年铜矿供给端出现超预期变化。上半年全球铜矿产量同比下降1.1%,智利、美国头部铜矿企业产量明显下滑。机构此前预期今年铜供给会增长,现在观点修正,全年铜矿产量大概率持平甚至减少,有望成为2017年以来首次全年减产。需求端,新能源、电网建设、AI算力基建都会消耗大量铜,供需格局趋向紧张,对铜价形成支撑。铜矿进入减产周期,夯实铜价中长期底部,契合当下市场偏好周期价值的资金流向;同时市场开始博弈战略收储预期,进一步放大涨价想象空间,但仍需要留意全球终端需求变化带来的不确定性。盘面预期:A股铜相关标的存在向上冲击的机会,大宗商品板块存在被资金炒作的可能性。以上仅为市场观点整理,不构成投资建议。股市有风险,投资需谨慎。
工业金属板块中三支值得重点关注的标的:1.江西铜业:(a)集铜矿开采、
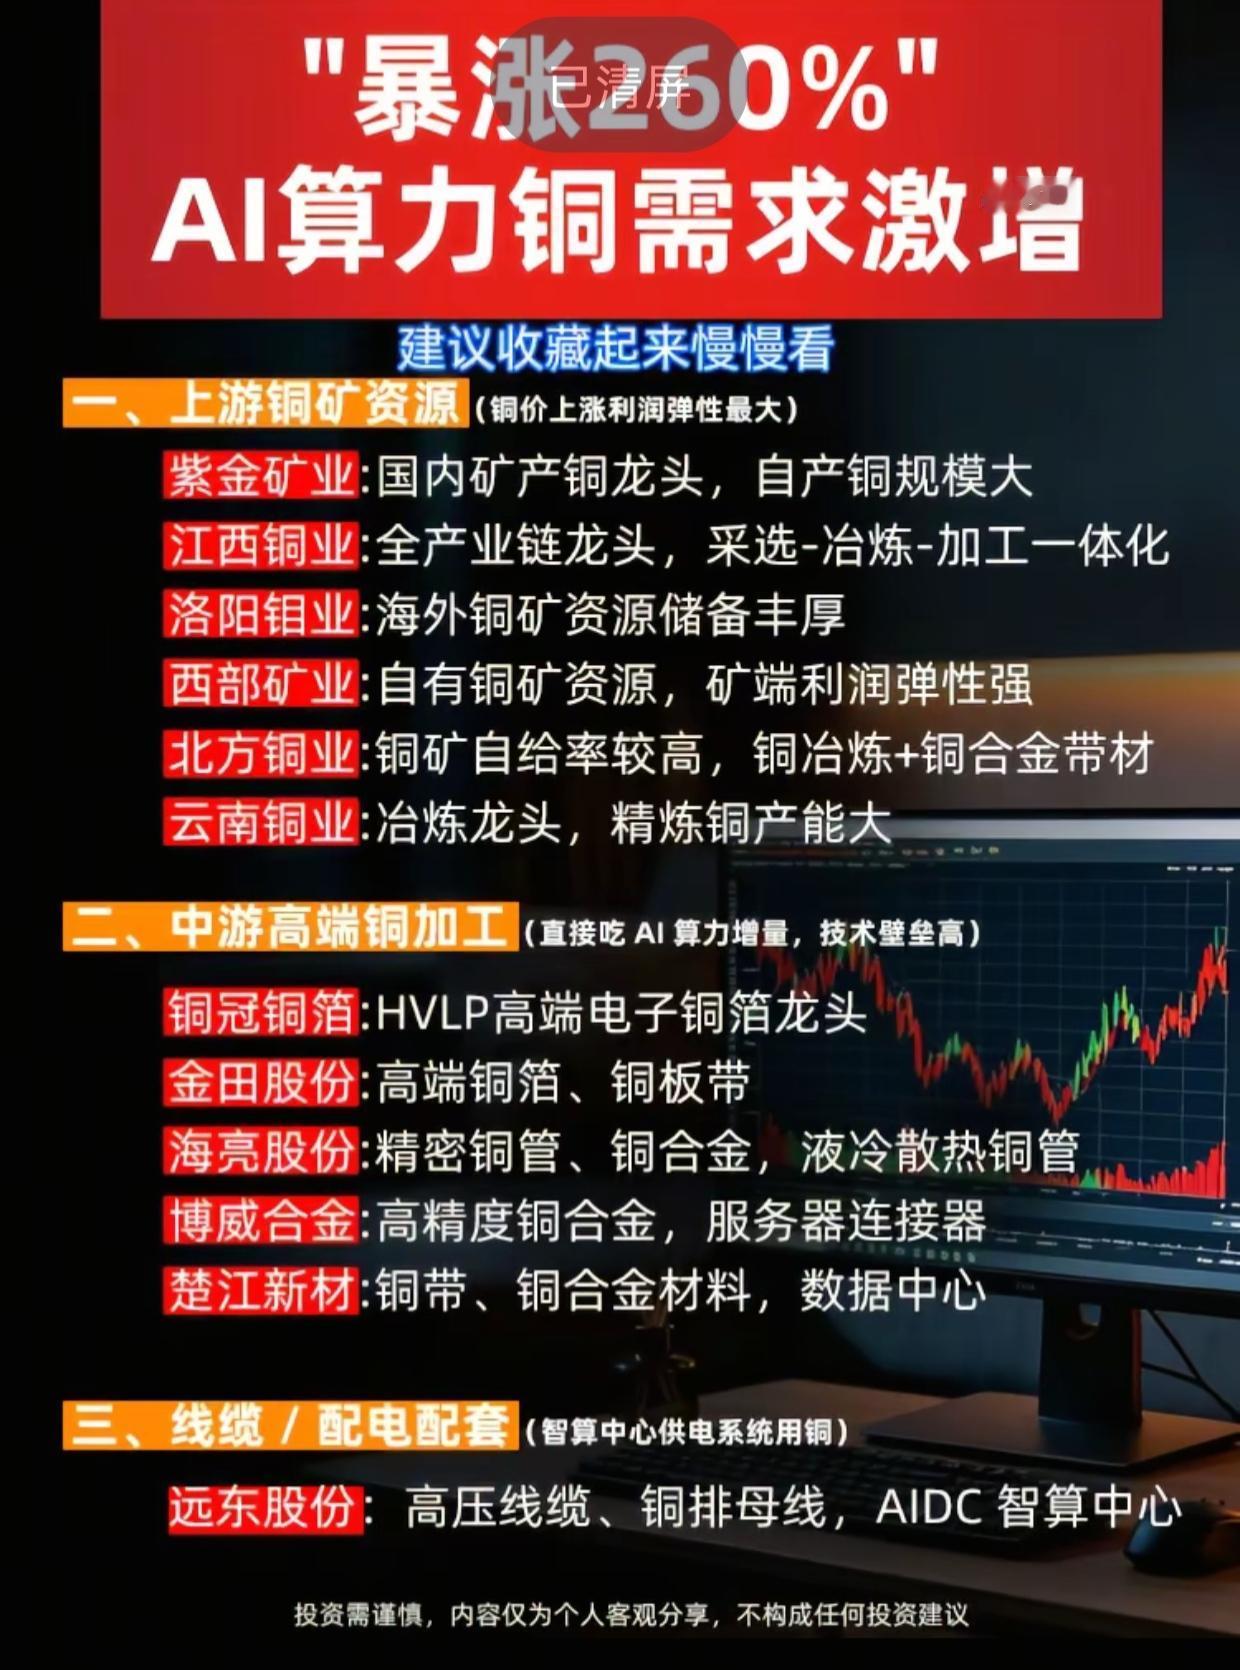
工业金属板块中三支值得重点关注的标的:1.江西铜业:(a)集铜矿开采、冶炼、深加工于一体,全资掌控德兴铜矿(国内最大在产铜矿)等五座矿山,铜金银钼资源储量庞大。(b)2026上半年归母净利润86.32亿元,同比暴增106.77%,超过业绩预告上限;自产铜精矿含铜产量同比增长37.36%,铜价中枢抬升叠加自产矿放量推动利润弹性加速释放。(c)本土矿山体系成熟,规避海外贸易波动,供给端稳定性远超行业平均。2.云铝股份:(a)国内最大绿色铝生产商,依托云南水电资源,碳排放低,享受绿电溢价;电解铝产能约305万吨。(b)2026年机构一致预期盈利126.2亿元,同比增长108%,弹性在铝板块中最为突出。(c)成本优势+产能规模双驱动,属于中短期高弹性标的。3.锡业股份:(a)全球最大锡生产商,精锡冶炼年产能近9万吨,国内市占率53%,锡+锌+铜多金属布局。(b)2026上半年锡价均价39.6万/吨(同比+51%),利润弹性极大;2026年机构预期盈利27-39亿元,同比增长42%-105%。(c)锡价供给扰动延续,矿端偏紧格局短期难改,属于高弹性博弈标的。以上内容分析仅为公开信息整理,不构成投资建议。股市有风险,入市需谨慎。
有色金属,详细分析12家细分赛道的企业:1.紫金矿业(铜/金)全球性矿业龙头,
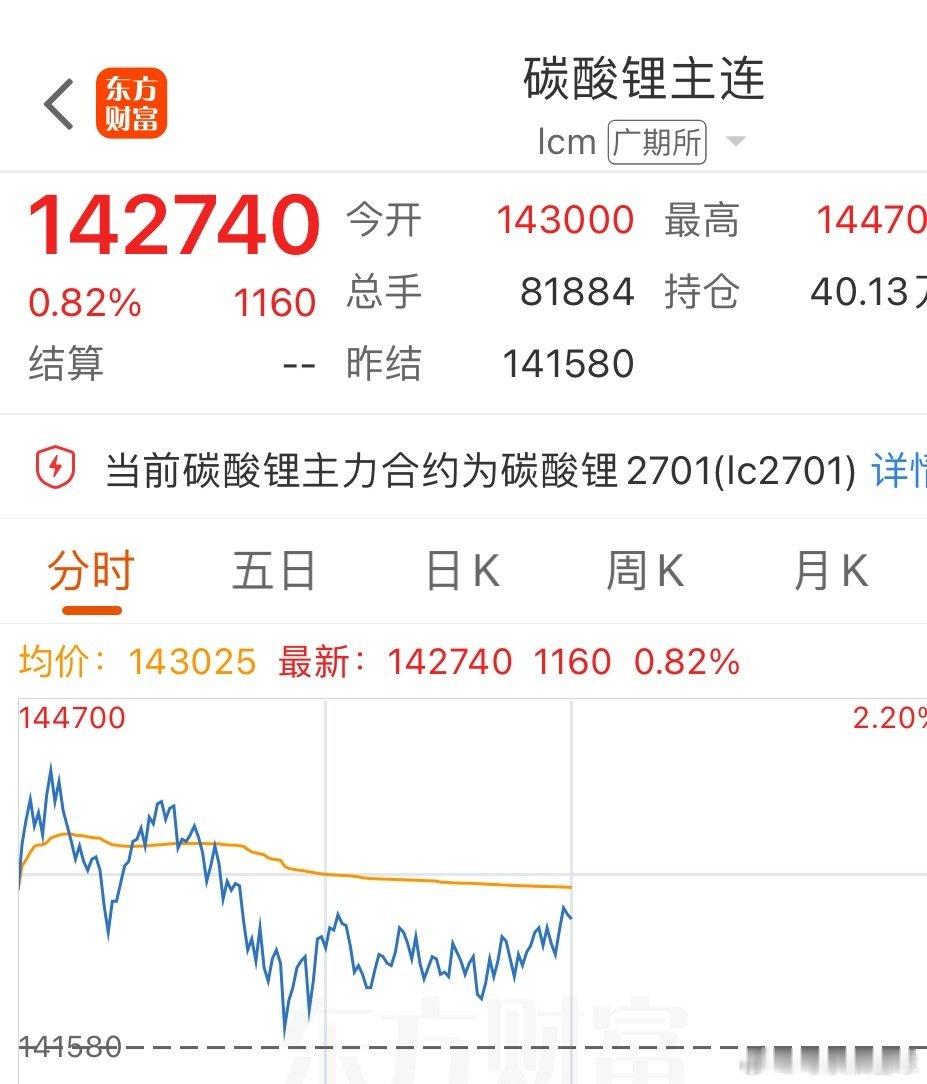
有色金属,详细分析12家细分赛道的企业:1.紫金矿业(铜/金)全球性矿业龙头,铜金资源储量突出,矿产铜产量持续增长。受益于全球铜供需中期偏紧格局及金价长期上行逻辑,估值处于历史相对低位,具备较高的赔率。需关注美国铜关税政策落地节奏及宏观需求变化。2.西部矿业(铜)国内铜矿资源型企业,自有矿占比高,铜价上涨能直接增厚利润。受益于全球铜矿供给延续负增长趋势,中期供需偏紧格局对铜价形成有效支撑。弹性较大,但需警惕宏观需求不及预期带来的价格回调风险。3.云铝股份(铝)依托云南水电优势,电解铝生产成本在行业内处于低位。国内电解铝社会库存持续去化,铝价高位震荡,叠加新能源汽车和光伏用铝需求增长,盈利空间有望进一步打开。核心变量在于来水情况及铝价走势。4.天山铝业(铝)国内电解铝头部企业,产能规模大,成本管控能力强。当前铝板块估值修复行情启动,公司具备较高的股息率,防御属性突出。海外铝供给缺口放大背景下,国内铝出口有望进一步增长,利好公司业绩释放。5.天齐锂业(锂)全球锂资源条件突出的龙头企业,资源禀赋优异。当前碳酸锂库存持续去化,需求端排产环比上升,强现实正驱动锂价上行。但锂盐价格仍受供给释放影响,需关注江西大矿复产进度及储能需求对高锂价的负反馈。6.锡业股份(锡)全球锡行业龙头,锡资源储量优质。锡广泛用于电子焊料,半导体和服务器需求绕不开,矿端供给偏紧延续,LME库存持续下降为价格提供支撑。海外矿源易受政策和天气影响,供给扰动可能带来价格大幅波动。7.北方稀土(稀土)受益于稀土资源约束政策,需求连接新能源车、风电和工业设备,弹性较强。中长期来看,稀土作为关键战略资源的投资价值持续被看好。但短期下游仍处淡季,价格有所回落,需关注旺季订单能否落地。8.厦门钨业(钨)打通钨矿、钨粉、硬质合金全产业链,一体化布局优势明显。美国管制废钨出口政策即将落地,叠加河南部分矿山减停产,供给端扰动加大。机床和高端制造回暖可能带来订单支撑,国产替代逻辑下弹性较大。9.华友钴业(镍/钴)深度布局镍钴资源和电池材料,海外项目放量有望带来业绩增量。镍库存有所去化,印尼第二批镍矿配额尚不明朗,镍价中枢预期缓慢上移。但行业竞争加剧和海外经营风险需重点关注。10.中金黄金(黄金)国内黄金矿产龙头之一,受益于金价长期上行趋势。美国财政压力和去美元化驱动金价中长期上行逻辑未变,当前矿产金公司估值已较年初大幅回落,具备较高配置价值。短期金价可能高位震荡。11.中国铀业(铀)天然铀长协价格维持在95.5美元/磅高位,供给刚性叠加全球核电发展带来铀供需缺口长期存在,铀价有望继续上行。作为核电产业链上游核心标的,具备稀缺性和战略价值,适合中长期关注。12.东方钽业(钽)全球钽矿供应紧张,叠加AI等新兴产业发展拉动终端需求,钽价预期维持高位。公司作为国内钽行业龙头,产能释放节奏是核心看点。供需错配格局下,具备较强的价格弹性和成长空间。️注意:以上内容整理自公开市场研报及财经资讯,仅供参考,不构成任何投资建议。有色金属属于强周期板块,受宏观经济、地缘政治、货币政策、供给释放等多重因素影响,价格波动较大,投资需谨慎,注意控制仓位和风险。北方稀土半年报