如何刺激消费,看看豆包怎么说
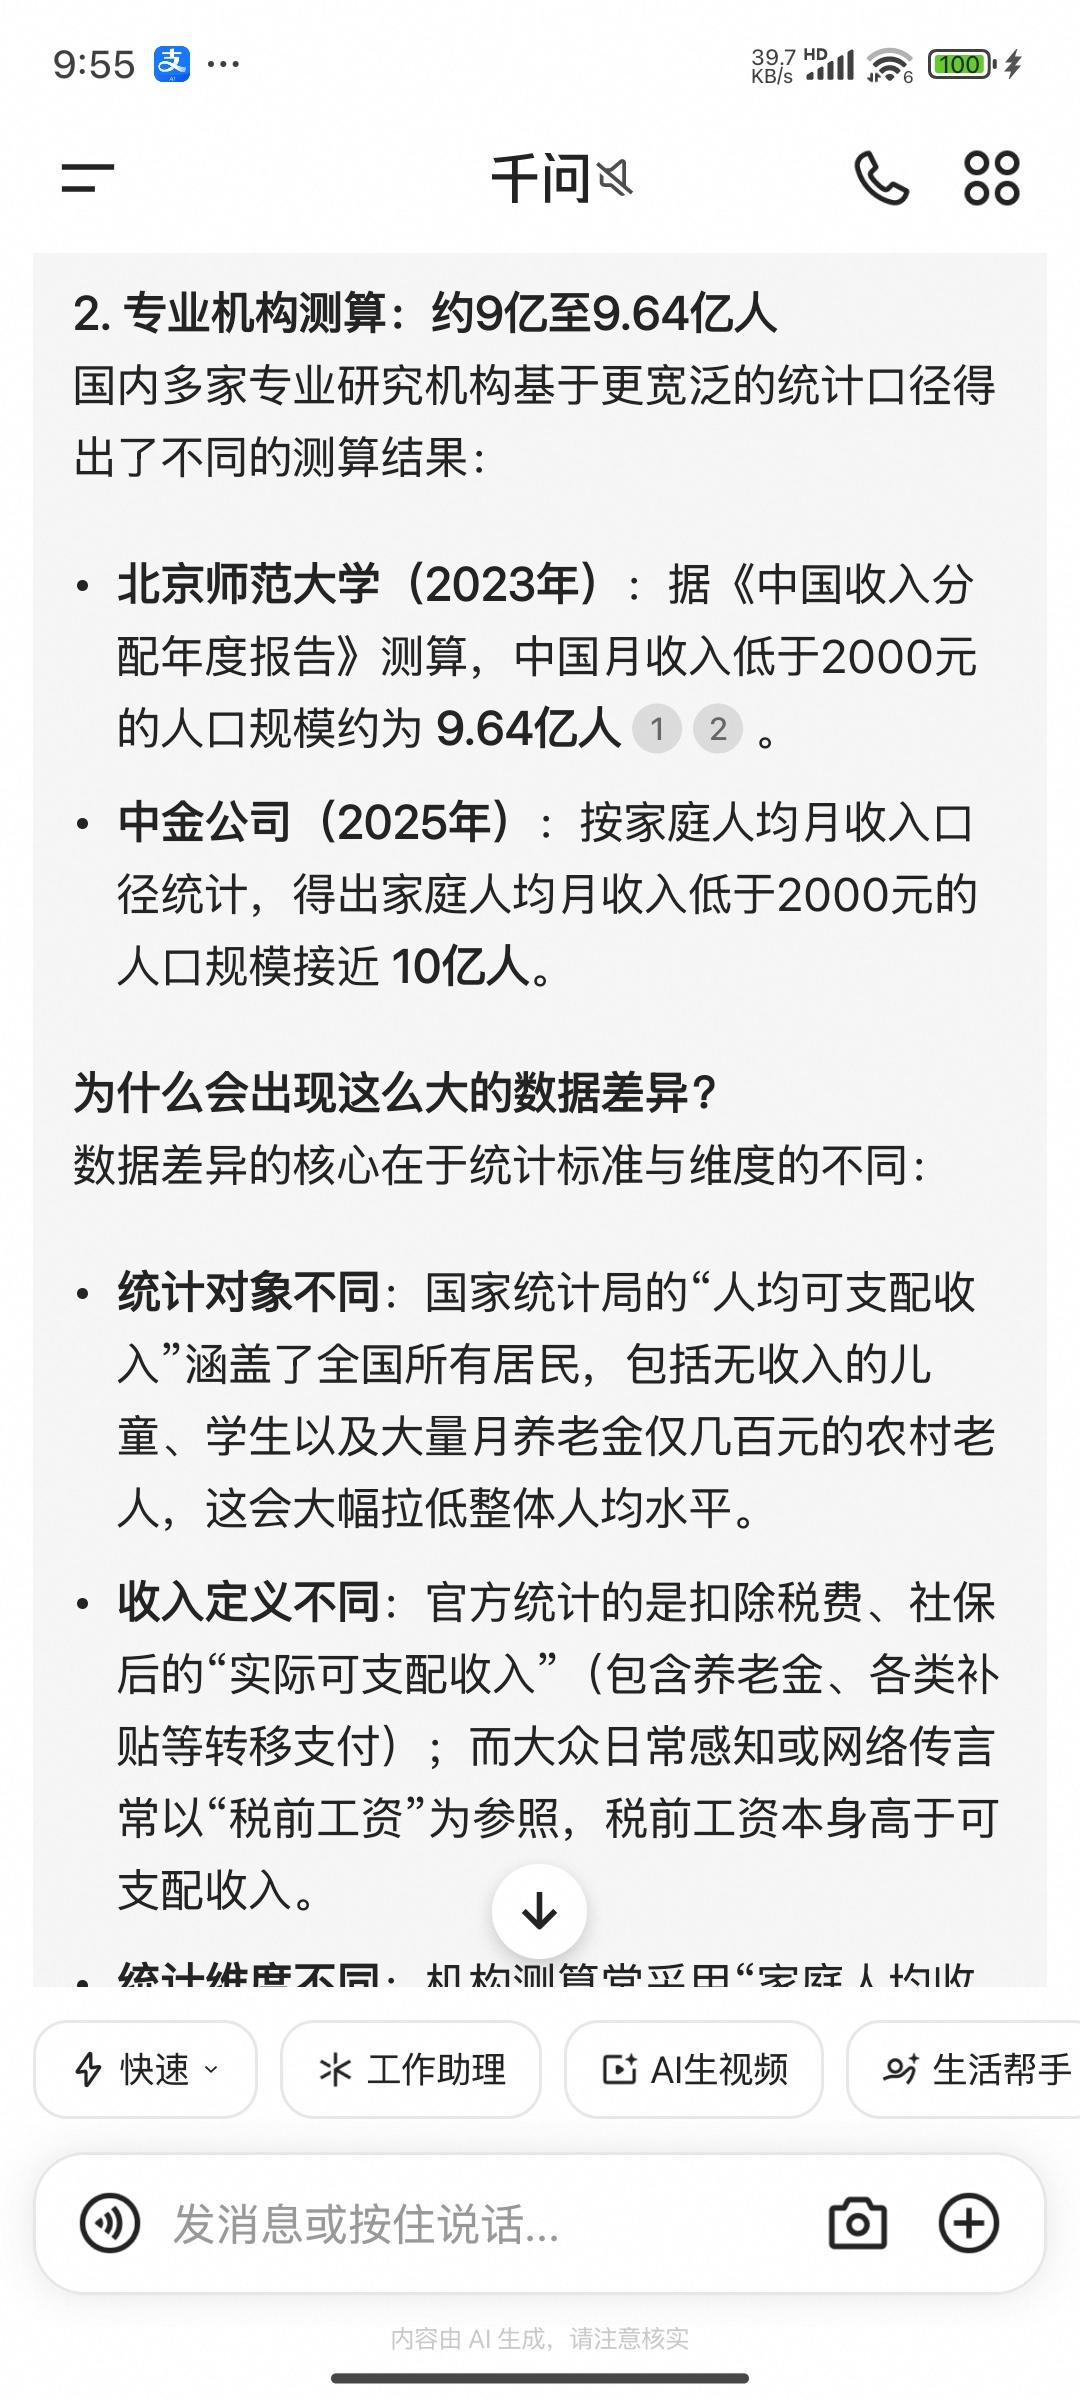
在经济学中,这种现象被称为“流动性约束”与“预防性储蓄”——当人们对未来的就业、医疗、养老存在担忧时,哪怕手里有一点钱,也会选择存起来而不是花出去。因此,要真正刺激这一群体的消费,单靠发几张消费券或搞“以旧换新”是治标不治本的。国家层面目前也意识到,必须从“源头”解决问题。综合来看,目前的政策思路主要集中在以下几个“治本”的方向:
1. 从“投资于物”转向“投资于人”,直接增加收入
要打破“低收入-低消费”的循环,最根本的是让老百姓的钱袋子鼓起来。2026年的政府工作报告明确提出要实施“城乡居民增收计划”,重点促进低收入群体增收。这包括提高初次分配中劳动报酬的比重,完善薪酬制度。同时,针对低收入人群,国家正在扩容城镇公益性岗位(如家政、社区服务),并提供低成本职业技能培训,以多维度稳定他们的收入来源。
2. 搬走“三座大山”,降低预防性储蓄
大家不敢花钱,主要是怕生病、怕养老、怕没房住。因此,政策正在着力降低这些大额刚性支出对日常消费的挤压:
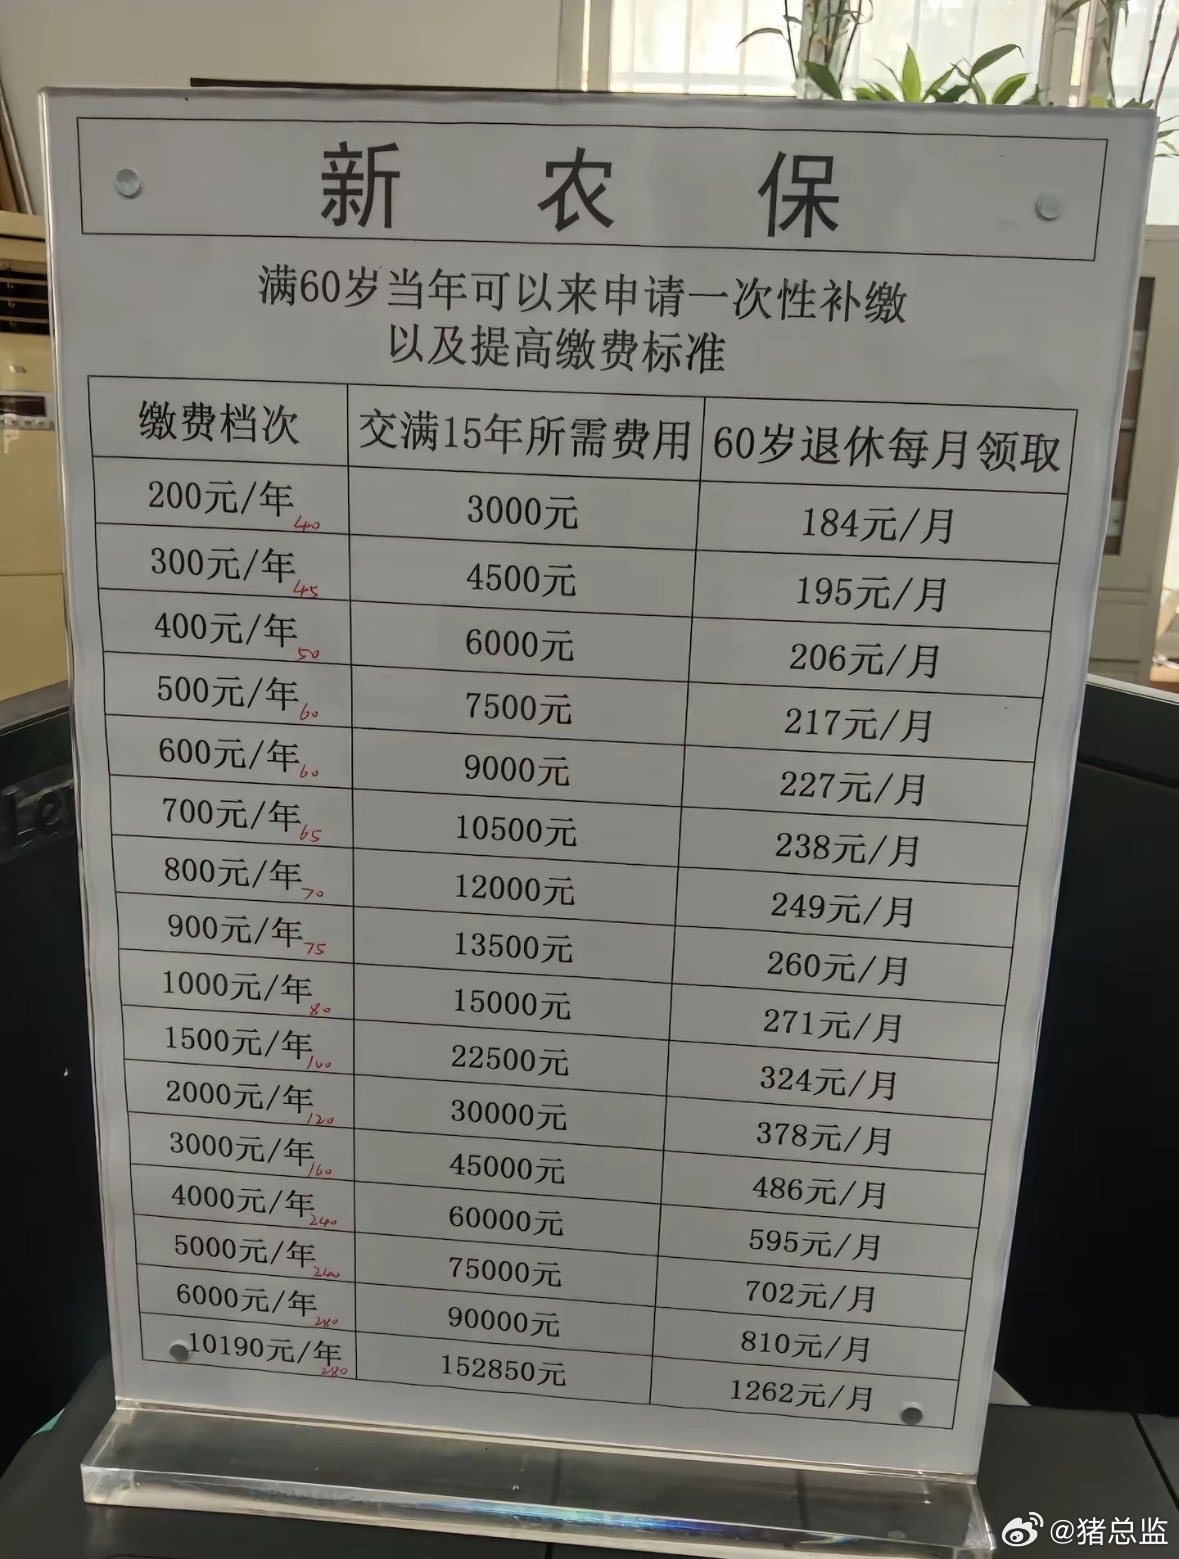
* 医疗与养老兜底:深化社保体系改革,特别是针对农村居民和农民工,有专家建议通过划拨国有资本等方式提高农村基础养老金标准,从而释放这部分庞大人口的消费潜能。同时,提高大病报销比例,降低低收入群众的住院自费比例。
* 住房保障:构建多层次住房保障体系,扩大保障性租赁住房和共有产权房的供给,优先向低收入家庭投放公租房和住房租赁补贴,减轻他们的居住压力。
3. 推进“以人为本”的新型城镇化
我国有数亿无户籍的城市灵活就业人员和农民工。研究表明,如果这部分人群能在城市落户,并享受与本地居民均等的公共服务(如子女教育、医疗等),他们的消费意愿可大幅提升(有测算显示可提升28%)。因此,推动城乡融合发展,让农业转移人口真正“市民化”,是释放消费潜力的巨大空间。
4. 减轻存量债务压力
对于背负房贷的中低收入家庭,高昂的利息严重抑制了消费。国家正在推动降低存量房贷利率,探索“收入挂钩型”还款方案,以此减少居民的利息支出,间接提升可支配的消费能力。
总结来说:
正如您所说,衣食住行都不够的情况下谈刺激消费是不切实际的。当前宏观政策的逻辑正在发生转变,不再仅仅盯着“怎么让大家花钱”,而是转向解决“大家为什么没钱花、不敢花”的结构性问题。只有当社会保障足够完善、收入预期足够稳定时,老百姓才敢把捂紧的钱袋子打开。