12年来第一次,水井坊(600779)在中期业绩中出现了亏损。
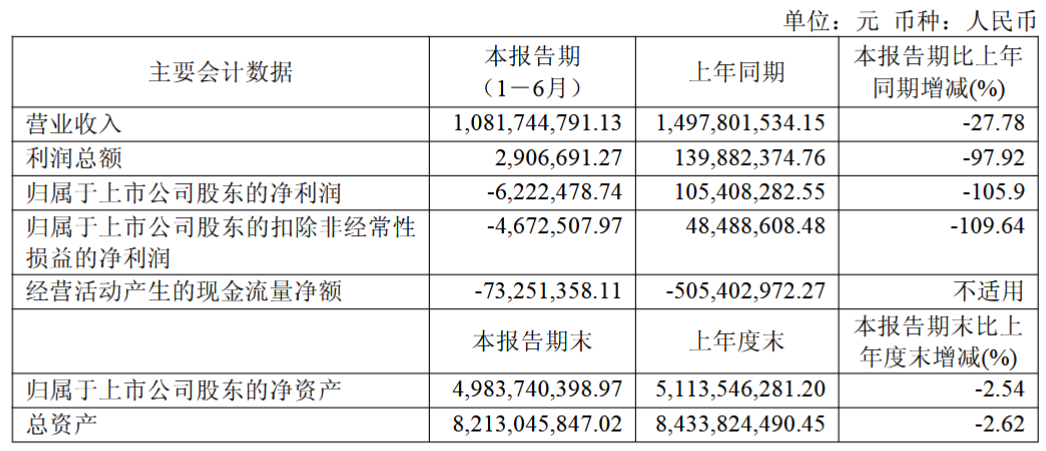
2026年半年报显示,水井坊归母净亏损622万元,二季度单季亏损1.77亿元。公司将原因归结为主动优化渠道库存结构,压降渠道库存,代价是营收减少约3亿元、毛利减少约2.5亿元。
然而,截至2026年6月末,水井坊自身存货余额为40.82亿元,较年初增加1.71亿元。渠道端的库存降了,资产负债表上的存货却涨了,水井坊真的在去库存吗?
货回自家仓
水井坊半年报显示,上半年渠道库存同比下降约50%,主要源于公司根据市场需求主动调整发货节奏、推进渠道库存优化。这表明经销商手中的货在减少,公司终端动销能力在恢复。
但从半年报来看,情况并非如此简单。
存货结构的拆解提供了一个参照系。截至报告期末,水井坊存货余额为40.82亿元,占总资产比重已升至近五成。
其中,尚在贮存勾调环节的基酒账面价值达38.27亿元,占比超过九成,较期初的35.81亿元反而增加了2.46亿元;而库存商品账面余额仅1.63亿元,较期初的2.10亿元明显减少,计提跌价准备后账面价值仅剩1.25亿元。
与此同时,原材料由2169万元降至811万元。水井坊减少的是可即时流通的成品酒,增加的是需要多年贮存才能转化为商品的基酒。
水井坊主动放缓了从生产线到渠道端的发货节奏,渠道库存随之下降。但这并非终端消费回暖消化了库存,而是厂家把出货速度降了下来。库存压力从经销商手中转移回了公司自己的资产负债表。
站在公司角度,这未必是不正确的选择。继续向经销商压货,水井坊的营收数字可以好看一些,但价格体系和渠道信心或许会变得不稳定。白酒行业在2026年上半年仍处于深度调整期,水井坊在回复上交所问询时也曾表示,终端动销放缓、渠道库存高位运行,经销商终端出货速度放缓、进货意愿下降,公司因此主动实施控货挺价。
先把渠道水位降下来,再谋动销恢复,这套逻辑在行业里并不罕见,也有其内在合理性。但问题在于,合同负债的变化让这套解释留下了一个缺口。
上半年,水井坊合同负债从上年末的8.06亿元降至6.41亿元,降幅达20.53%。其中,预收经销商货款从9741万元骤降至2740万元,缩水超过七成。
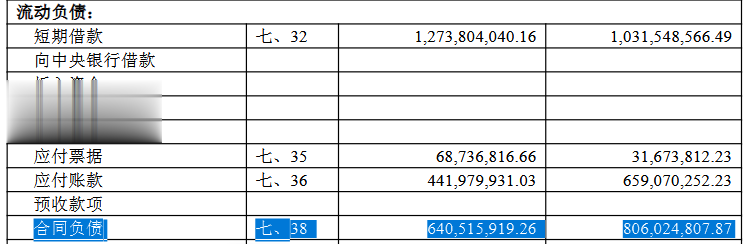
据华泰证券(601688/06886)研报数据,次高端白酒板块合同负债整体承压,2026年二季度末同比下降11.5%,而水井坊合同负债同比降幅达35%,在次高端酒企中处于降幅最大的梯队。
如果只是厂家主动控货,经销商不至于连提前打款都不愿意。预收款的大幅缩水意味着,经销商不仅减少了拿货,对后续动销的预期也在同步走弱。
华创证券研报也指出,水井坊二季度销售回款同比下降72.9%,经营现金流量净额由去年同期的0.7亿元转为-1.4亿元,“渠道信心与回款质量仍有待修复”。这个变化更像市场端的自发退潮,而非厂家主动重构渠道的结果。
经销商数量也在持续收缩。截至报告期末,国内经销商数量由2025年末的94家降至60家,报告期内减少40家,仅新增6家。经销商减少本身不能简单定性为负面信号,主动清退低质量渠道、集中资源扶持核心经销商,是次高端白酒渠道整合的常规操作。
只是渠道整合需要时间,而预收款的急剧萎缩发生在新管理层到位之前,所以这更像是市场端自发收缩的结果,而非主动重构的产物。
从赚13亿到亏损,只用了三年
把时间拉长,水井坊的盈利曲线掉得很陡。
水井坊2023年归母净利润13.41亿元,2024年基本持平,2025年骤降到4.06亿元,同比下降近70%。到2026年上半年,直接转亏。三年时间,从年赚超过13亿元到半年亏600多万元,在次高端白酒里并不多见。
横向看更清楚。舍得酒业(600702)、水井坊、酒鬼酒(000799)常被放在次高端“二梯队”里比较。2025年,水井坊净利润还排在前头。
但2026年上半年,舍得酒业赚1.45亿元,酒鬼酒赚1232万元,水井坊亏622万元,排序完全倒过来。
费用端也给出一个侧面。上半年,水井坊销售费用同比压缩29.57%,广告及促销费从4.38亿元削减到2.75亿元,研发费用同比下降54.53%。费用收缩改善了现金流。
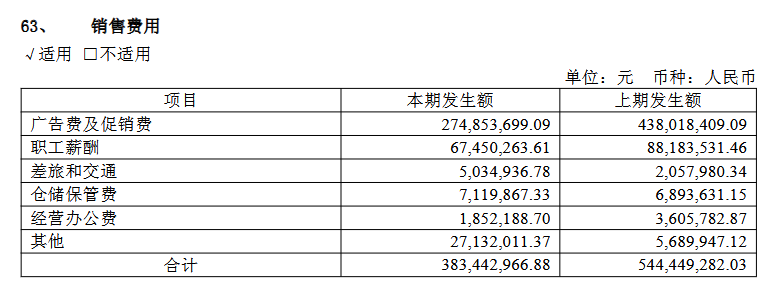
但营收降得更多,费用率反而被动抬升到57.21%,比上年同期高2.44个百分点。水井坊超过95%的收入来自高档酒,井台、臻酿八号这些产品,动销依赖持续的场景渗透和客情维护。行业下行期砍品牌投入,短期账面会好看一些,中期代价可能要在后面几个季度才看得出来。
新总经理干晓峰在6月股东会上提出“以慢为进”,主张关注经营质量,不追短期规模。这个思路有逻辑:渠道水位不降下来,强行冲量只会让价格体系更难看。
但40.82亿元存货摆在那里,控股股东帝亚吉欧(DEO.N)又在推进全球重组,母公司对亏损周期的容忍度有边界。“以慢为进”能慢多久,恐怕不完全由管理层决定。