标签: 覆铜板

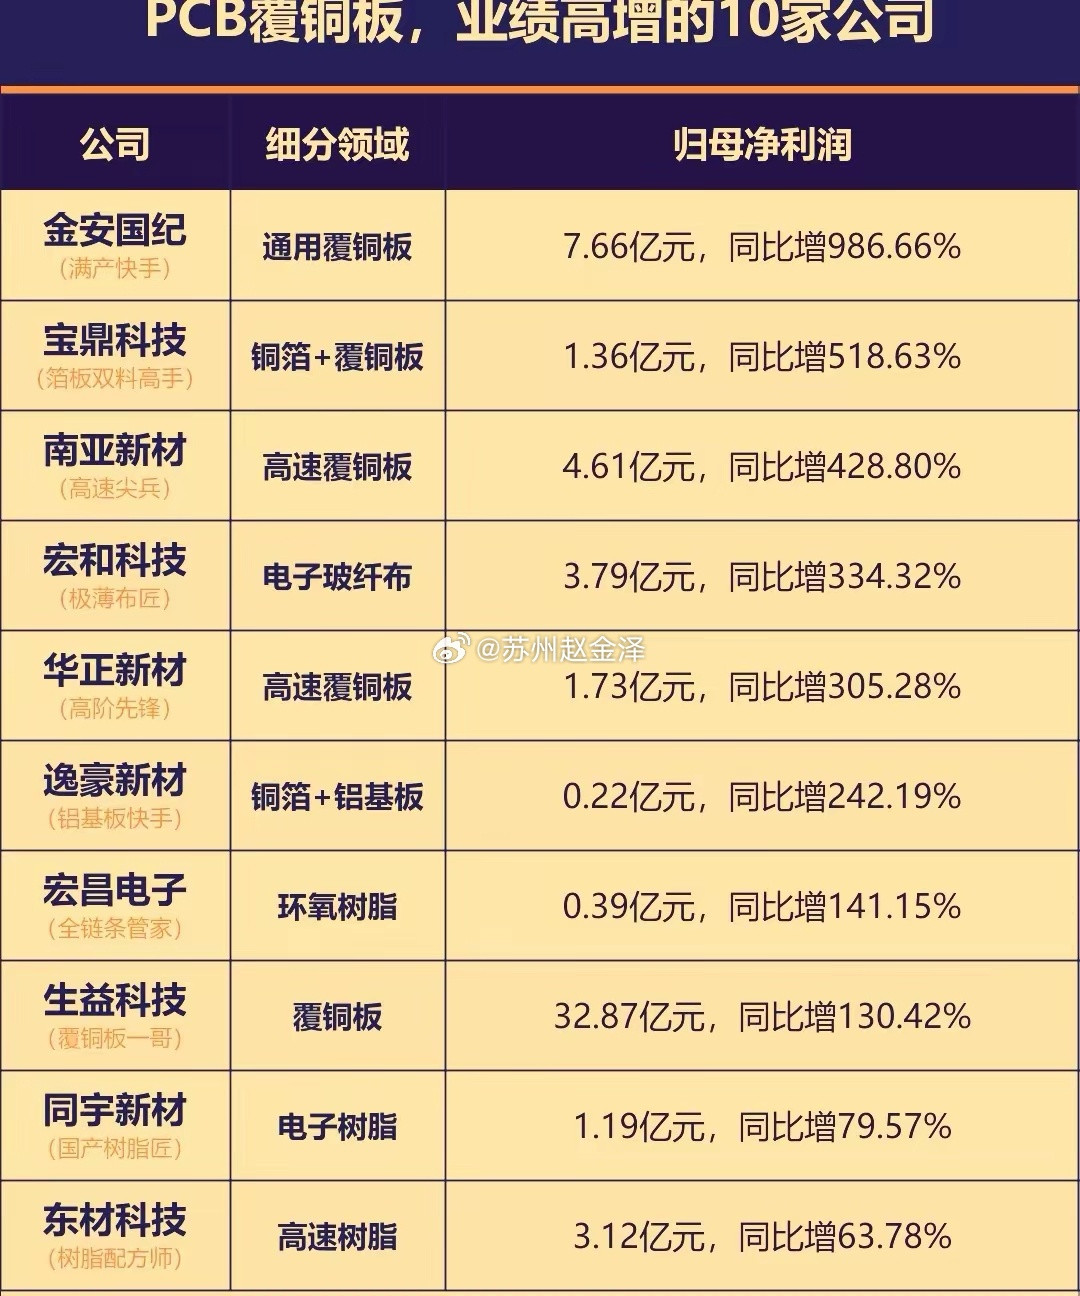
电子树脂,详细分析10家有代表性的企业:1.东材科技:国内高端高频高速电子树脂
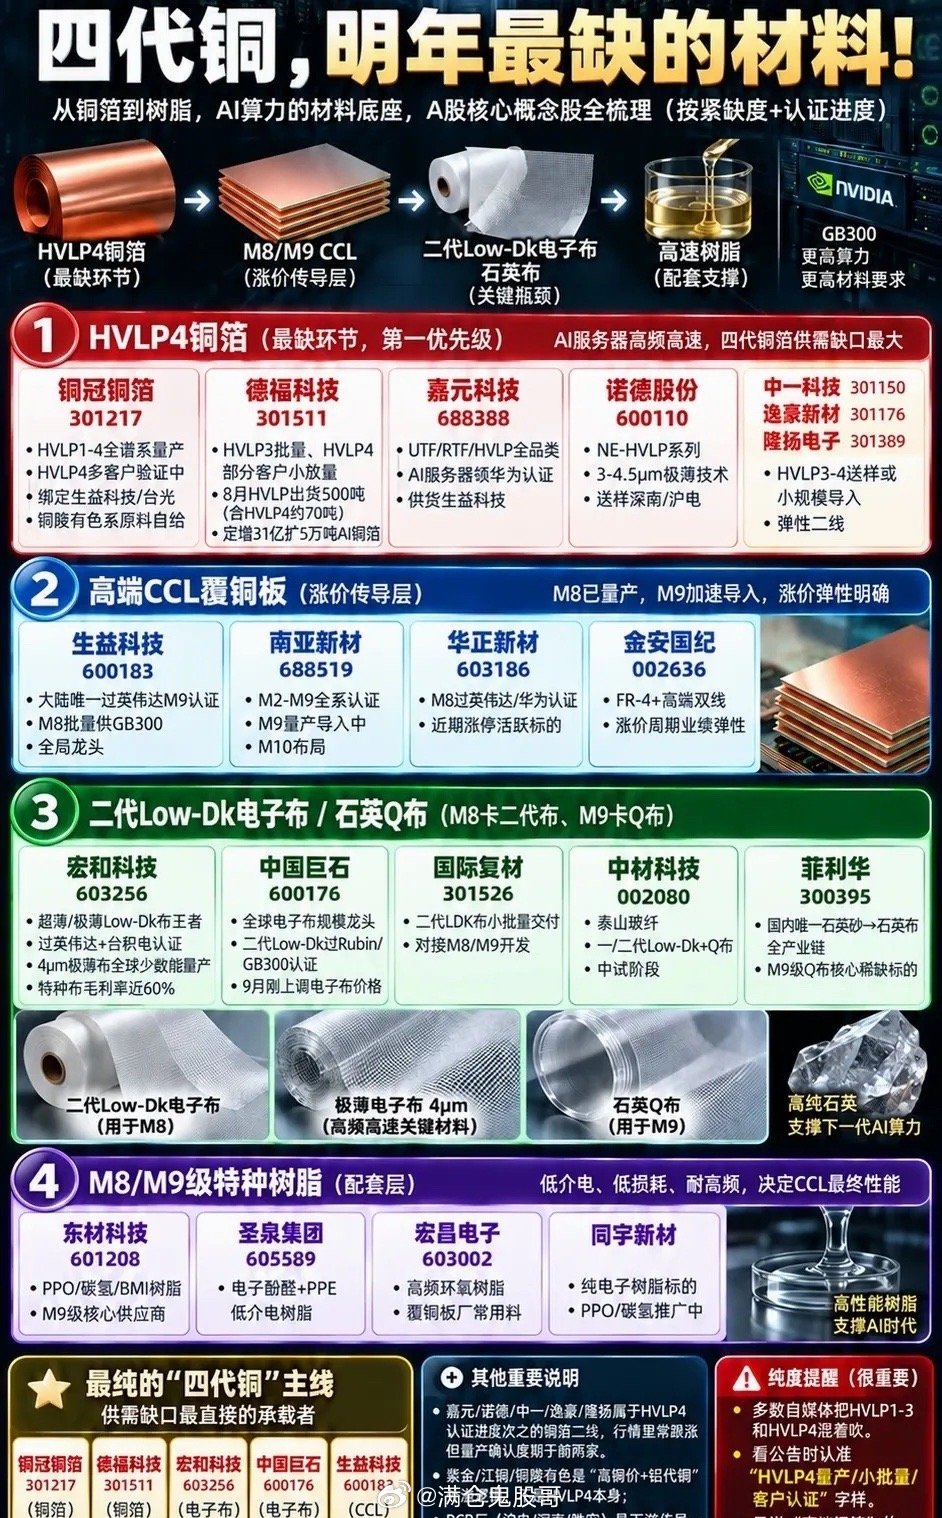
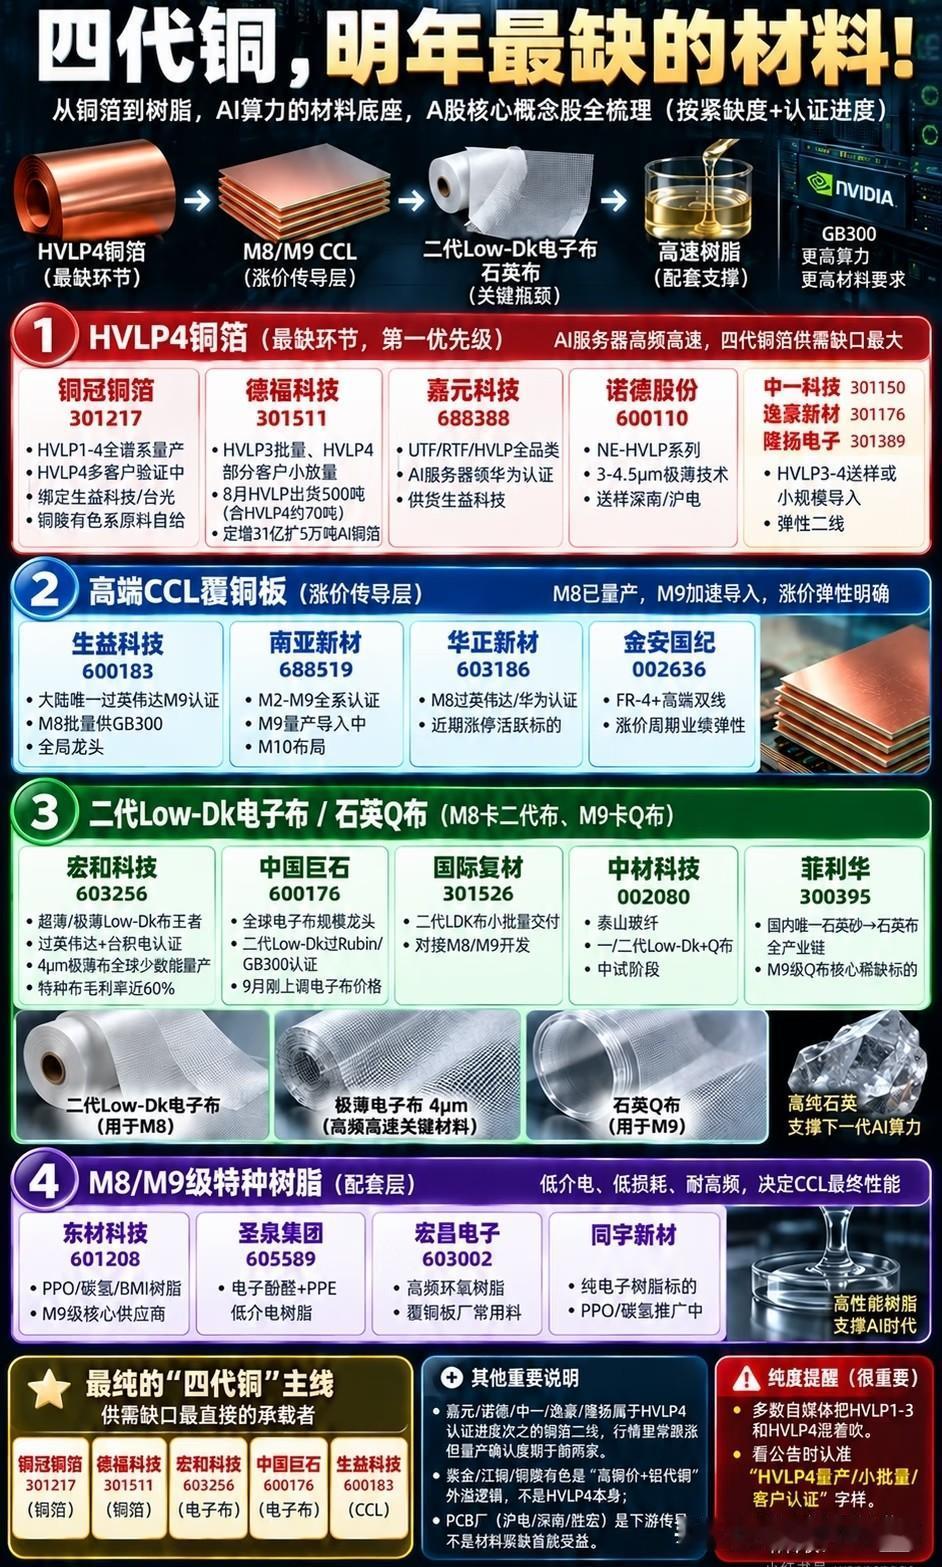
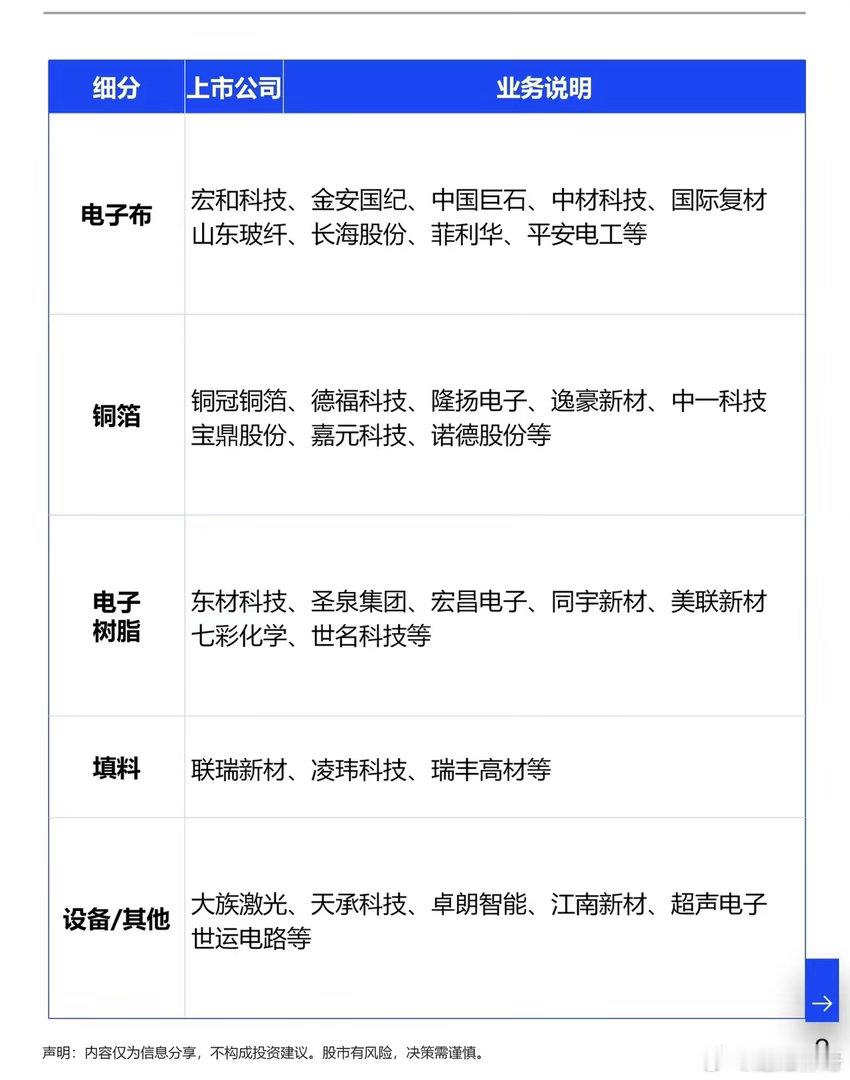
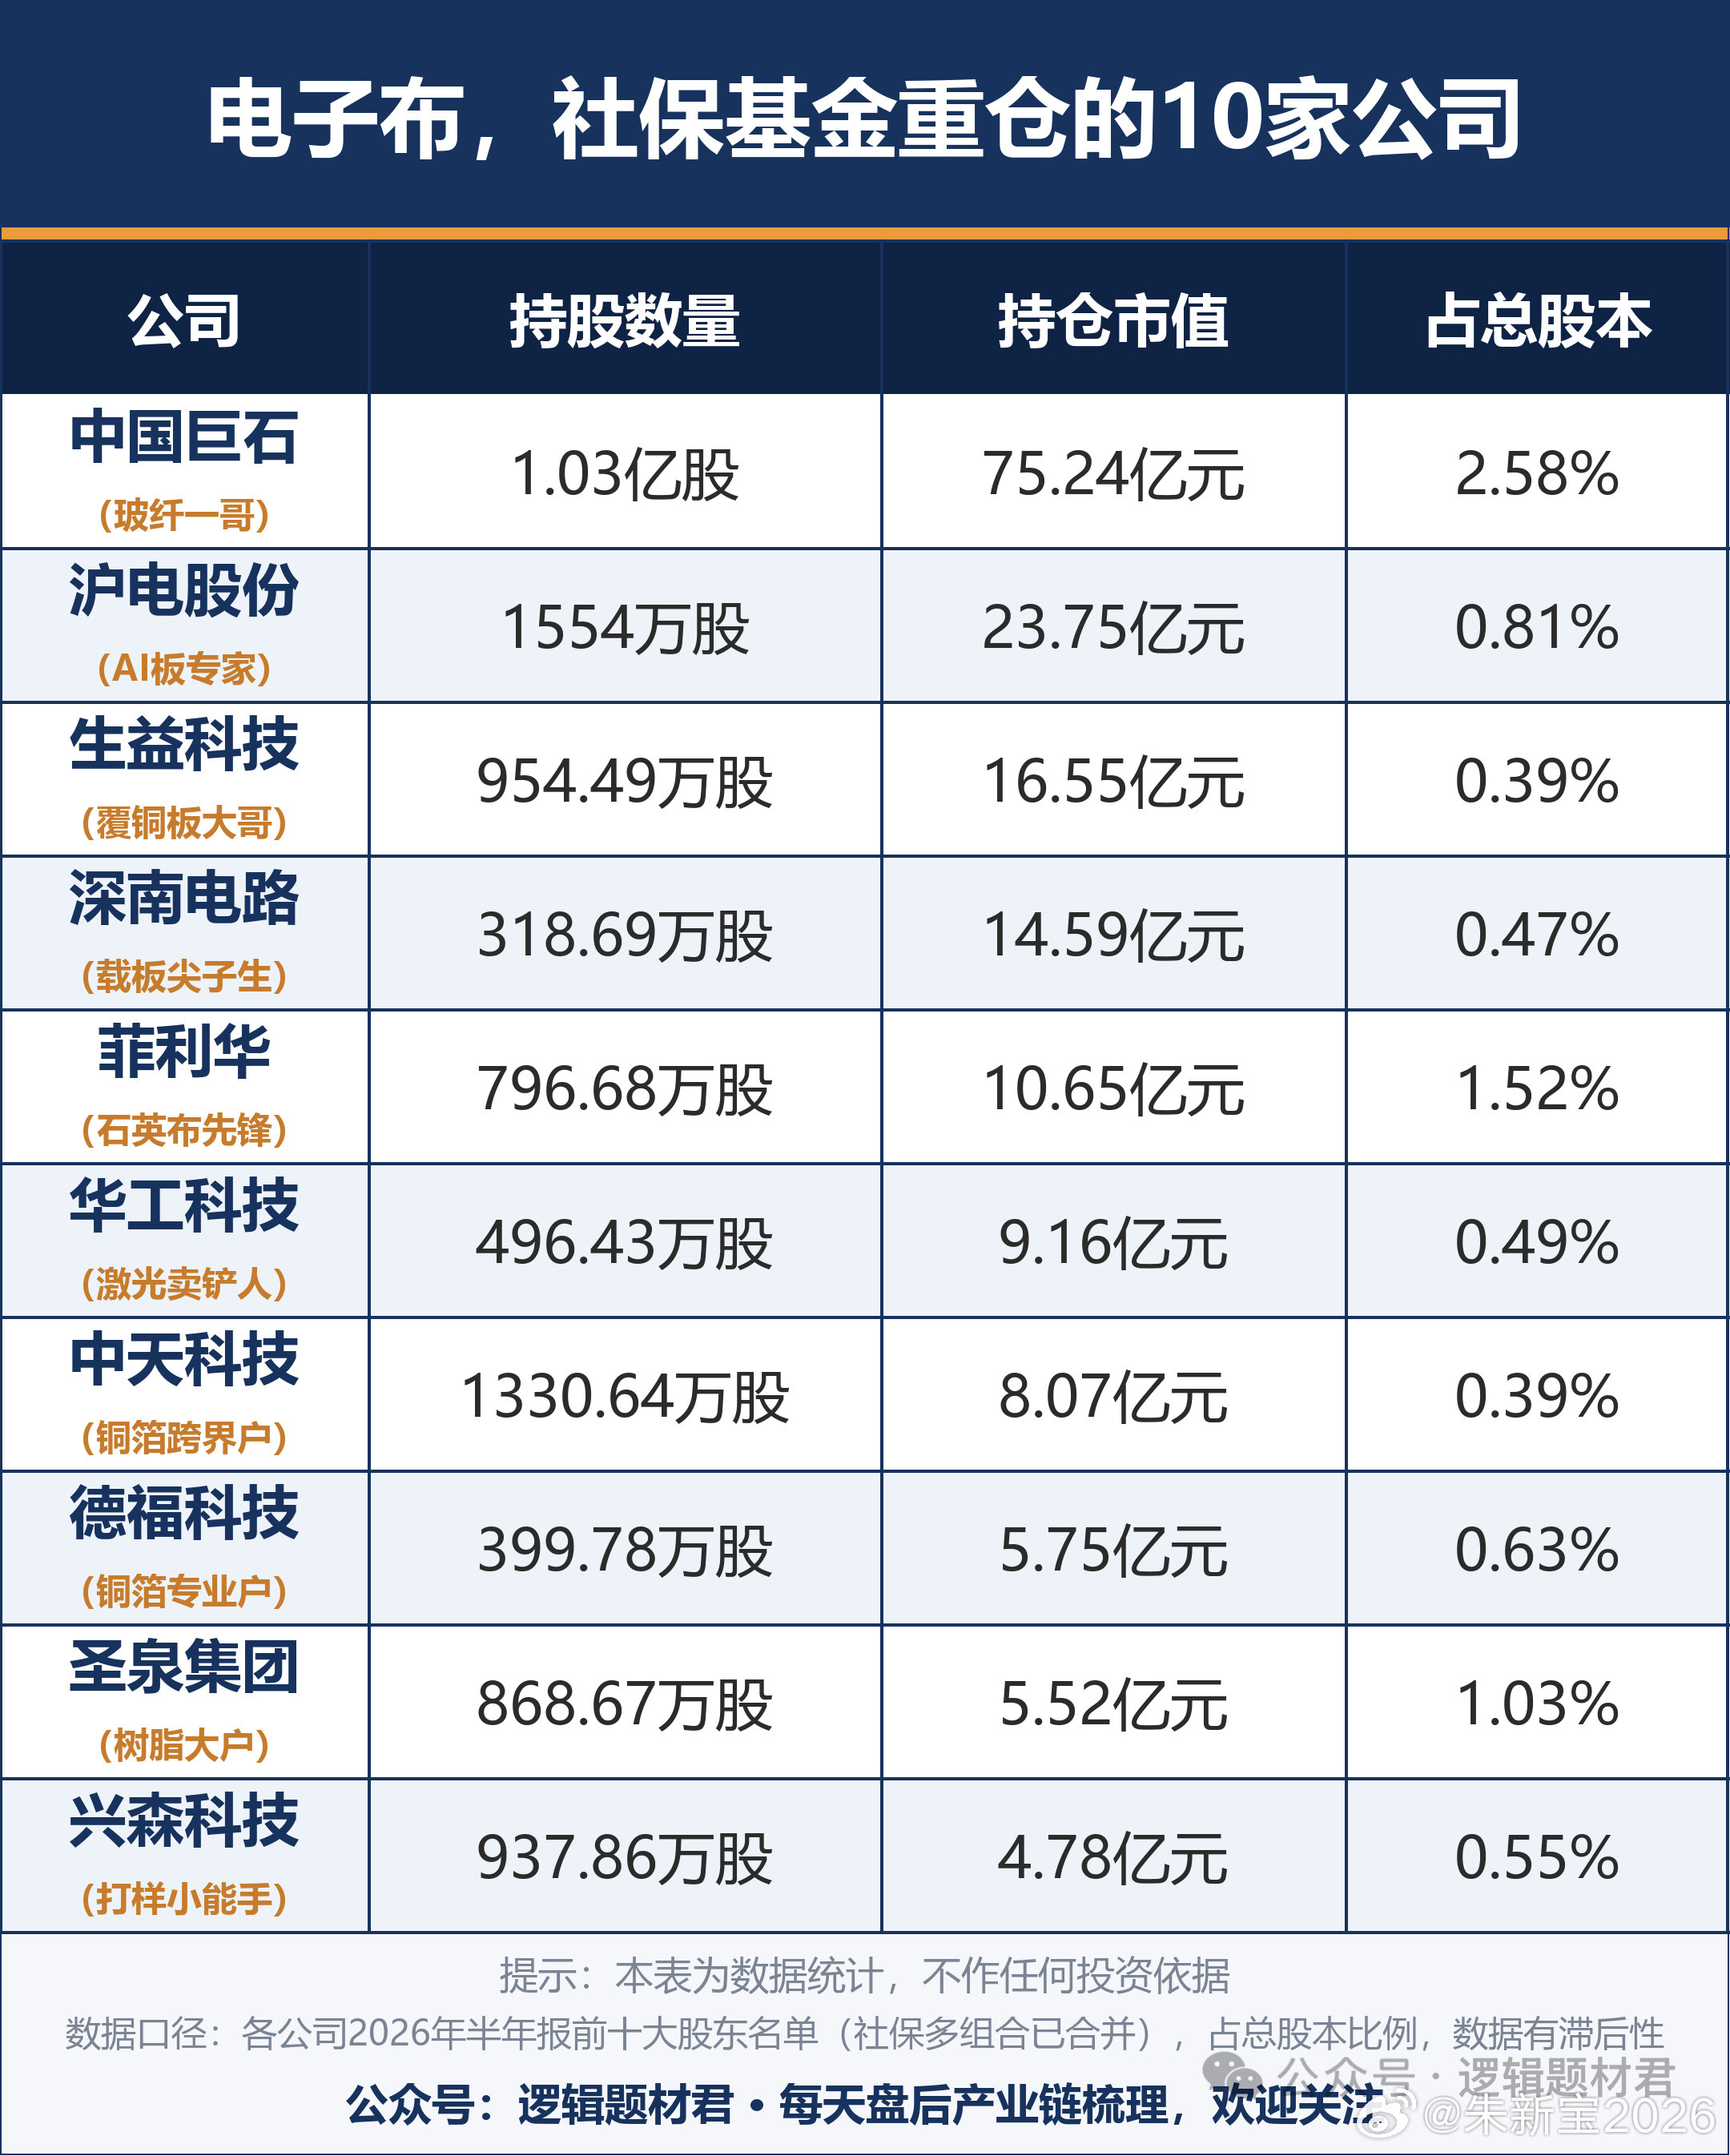
电子树脂,详细分析10家有代表性的企业:1.东材科技:国内高端高频高速电子树脂核心标的,覆盖碳氢、BMI、活性酯、PPO等。M9级产品已批量供货,并间接进入英伟达产业链。眉山2万吨高速材料项目投产后有望进一步放量,是AI服务器材料升级主线中最受益的树脂企业之一。2.圣泉集团:电子级PPO/OPE树脂国内龙头,产能约1300—1500吨/年,另有2000吨/年项目预计2026年四季度投产。产品覆盖M6—M10全系列高速树脂,已通过头部CCL及PCB客户认证。近期PPO系列产品提价15%—20%,量价齐升弹性较强。3.宏昌电子:国内电子级环氧树脂龙头,FR4板材树脂市占率领先。旗下无锡宏仁高速材料已覆盖AMD平台A1—A5及Intel材料库,部分产品获终端客户测试并量产。公司兼具通用环氧与高速树脂布局,受益覆铜板景气回升。4.同宇新材:A股业务纯度较高的电子树脂企业,主打中高端覆铜板专用树脂。MDI改性环氧树脂市占率居前,已突破苯并噁嗪、马来酰亚胺、PPO、碳氢等高端产品,覆盖M6—M8级需求。客户包括生益科技、建滔集团等,成长确定性较强。5.银禧科技:电子级PPO树脂主要供应商之一,产品全部供给覆铜板客户,目前处于满产满销状态。公司计划复制产线扩产,下半年有望新增产能。其优势在于聚焦AI算力板材改性树脂,但整体规模偏小,业绩弹性受产能释放节奏影响较大。6.瑞丰高材:拟以4亿—5亿元收购觅拓新材不低于51%股权,切入电子级环氧树脂、PPO、双马、碳氢等低介电树脂赛道。标的当前收入主要来自电子级环氧树脂,低介电树脂占比仍低。该交易具备题材弹性,但业绩兑现需观察客户认证进度。7.中化国际:央企平台,环氧树脂产能规模国内领先,并通过收购南通星辰补强PCB基材原料。公司布局通用环氧与特种PPE树脂,供给稳定性较强。优势在于产业链一体化和客户基础,但高端电子树脂占比及盈利弹性仍需持续跟踪。8.昊华科技:国内少数布局PTFE高频覆铜板树脂的企业,PTFE树脂具备极低介电常数与损耗,技术水平对标海外龙头。公司深度绑定头部PCB厂商,受益高频高速材料国产替代。但PTFE树脂验证周期长、客户导入节奏较慢,短期业绩弹性可能有限。9.金发科技:高频改性PPO已通过头部覆铜板厂商认证,2026年二季度开始量产,预计全年出货量较快增长。公司优势在于改性塑料平台能力强、客户资源丰富。但电子树脂占比仍低,整体业绩仍受汽车、家电、通用塑料等主业影响。10.阿科力:具备PPO树脂相关技术储备,属于高端覆铜板适配材料的国产替代方向之一。公司体量较小,弹性取决于PPO产品认证、产能落地及下游覆铜板需求。若AI服务器、高速交换机等应用持续放量,存在阶段性主题机会,但需防范产能与客户导入不及预期风险。注意:上述公司多为“电子树脂/特种树脂”方向,并非全部以电子树脂为主业。以上都是根据公开信息整理,不构成投资建议。

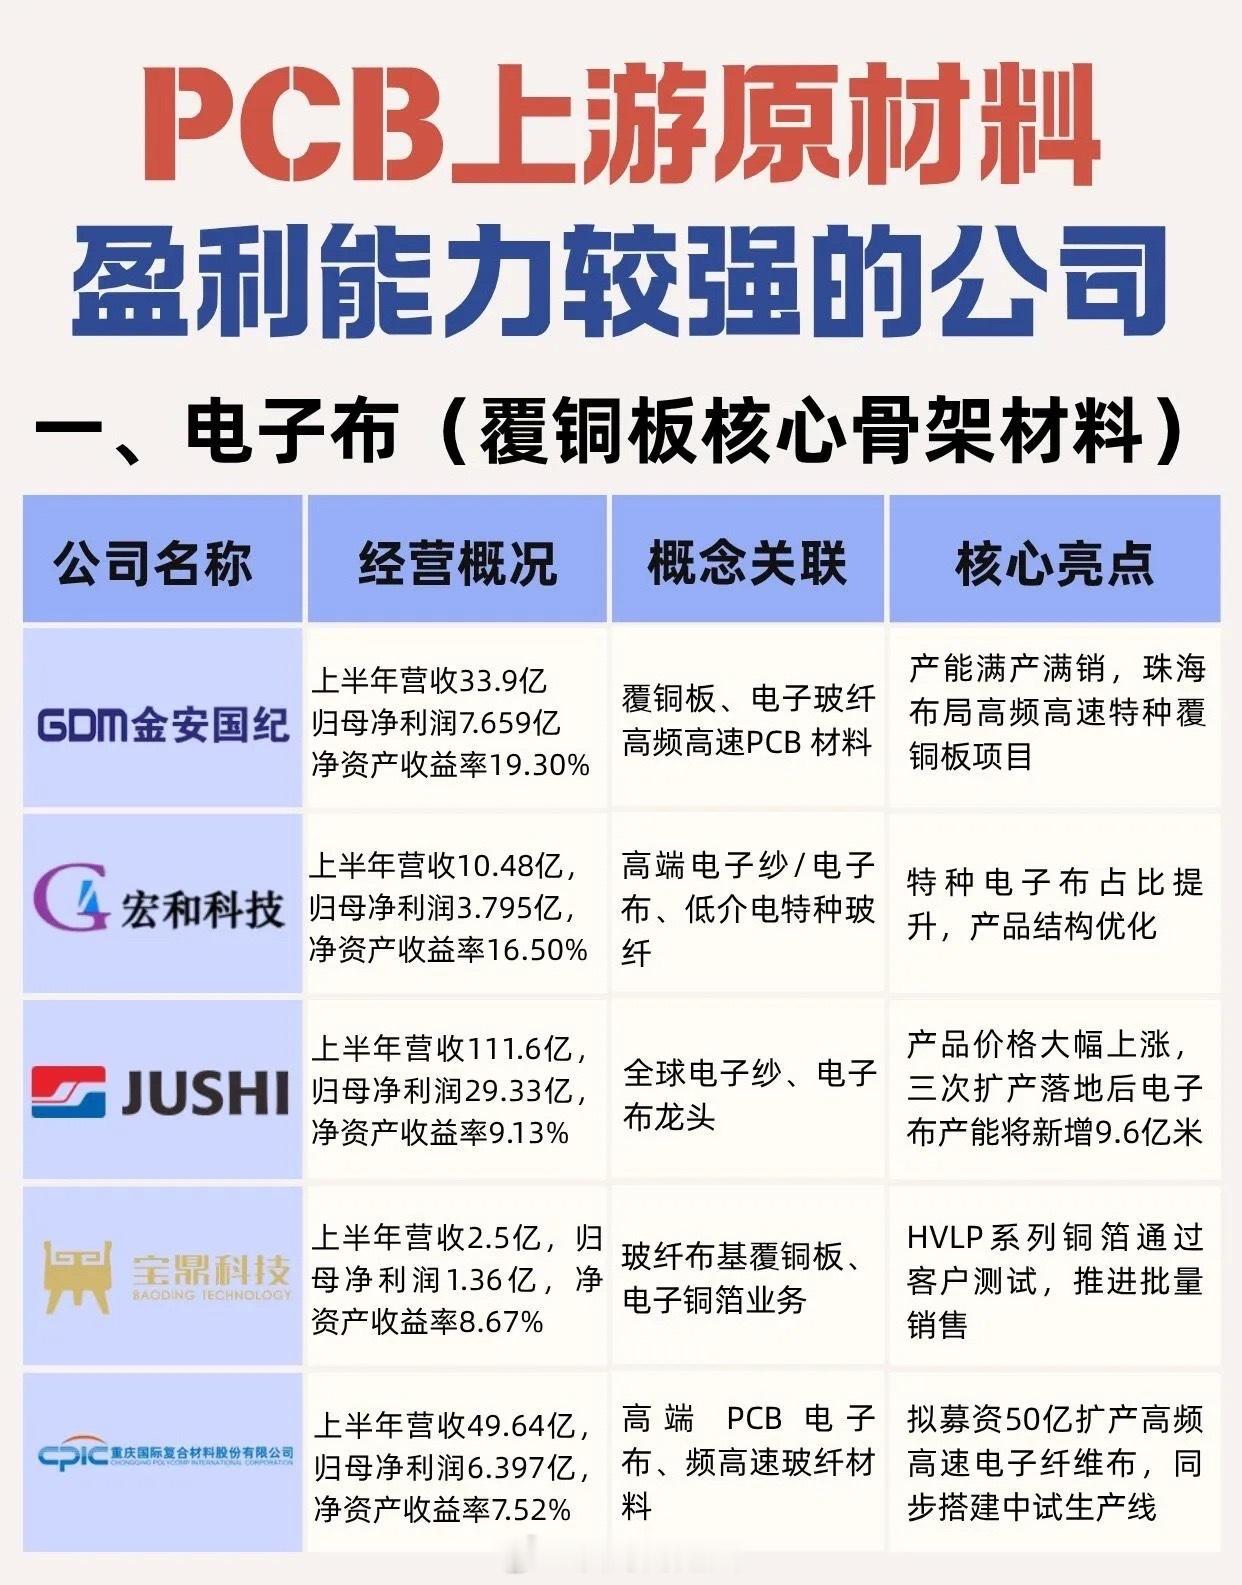
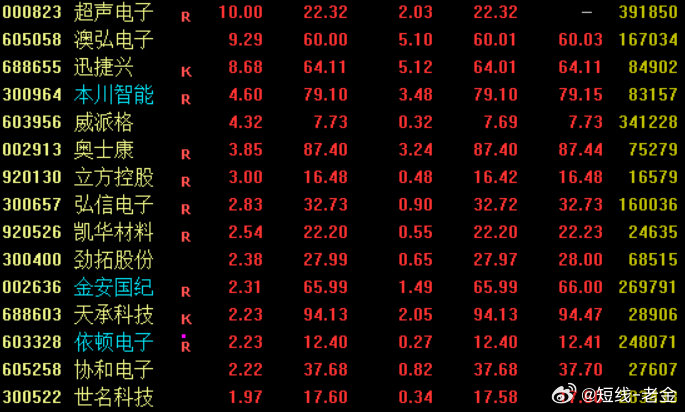
金安国纪002636📈:昨天虽然盘中一度跌破78,但收盘收回79.3,说明78
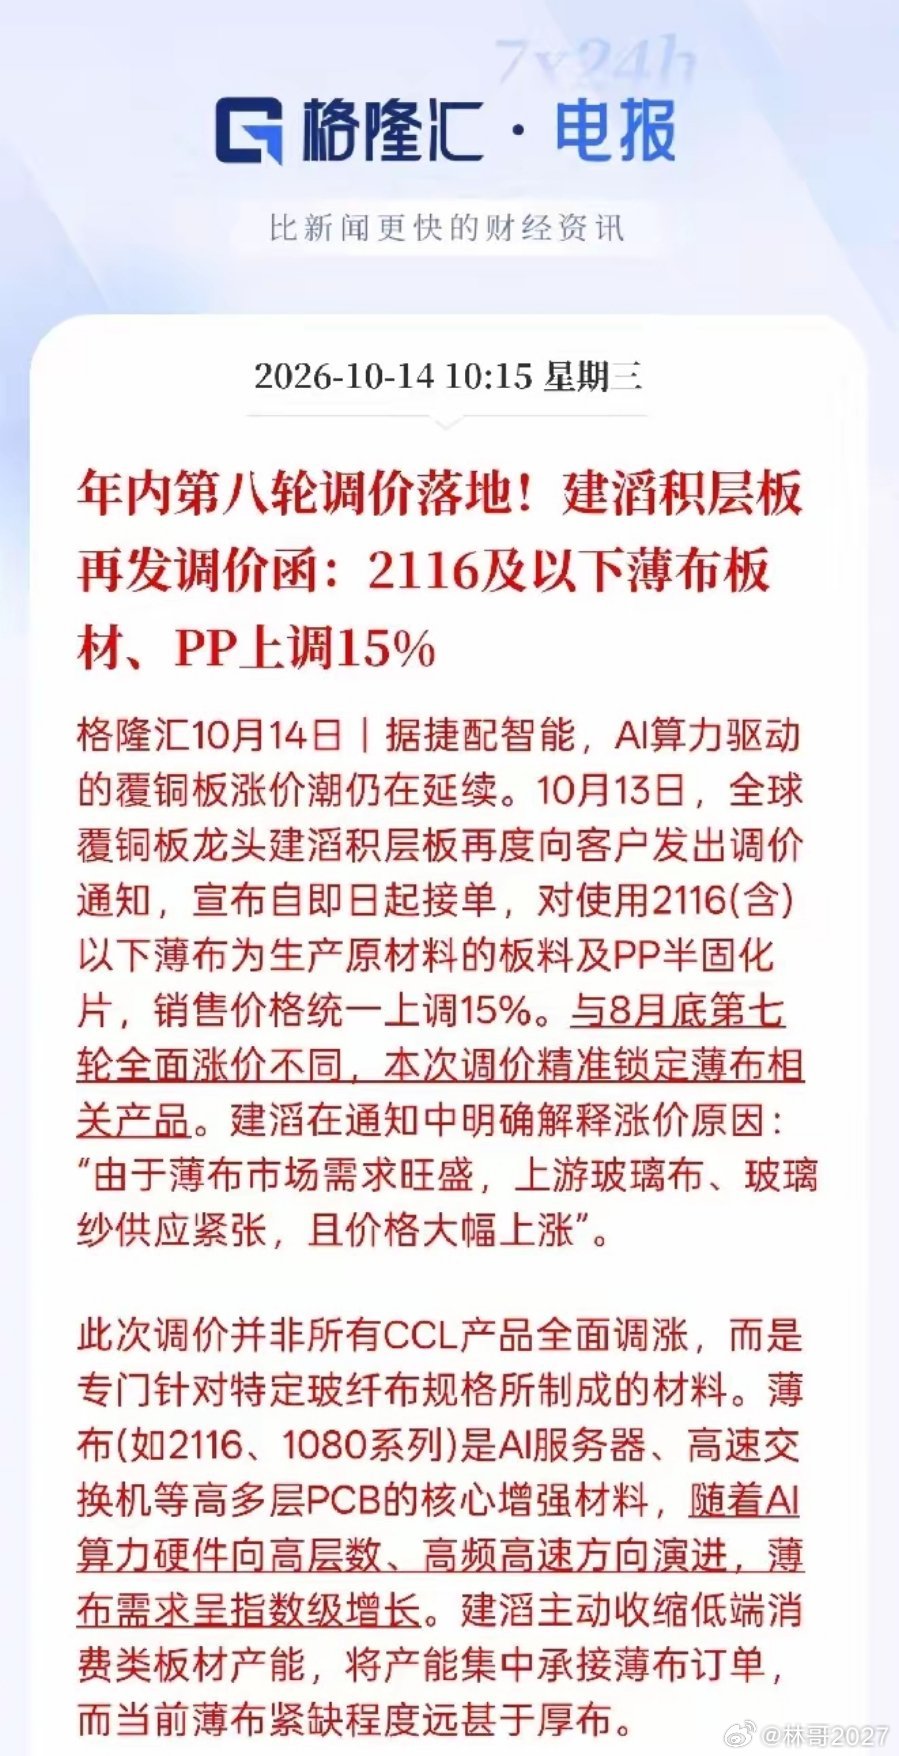
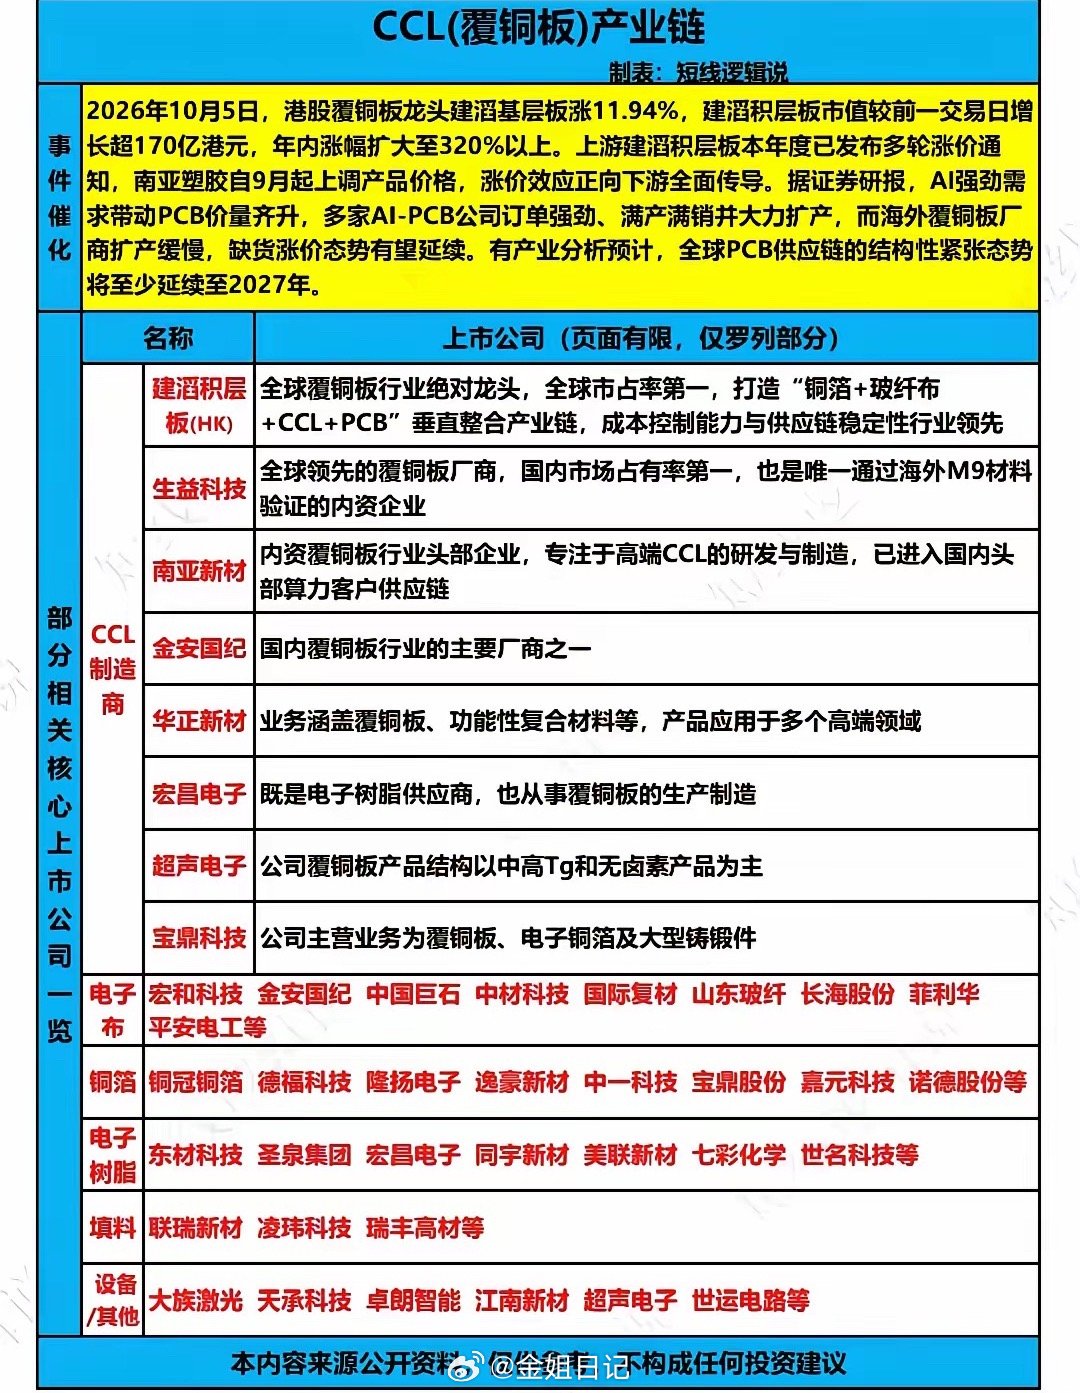
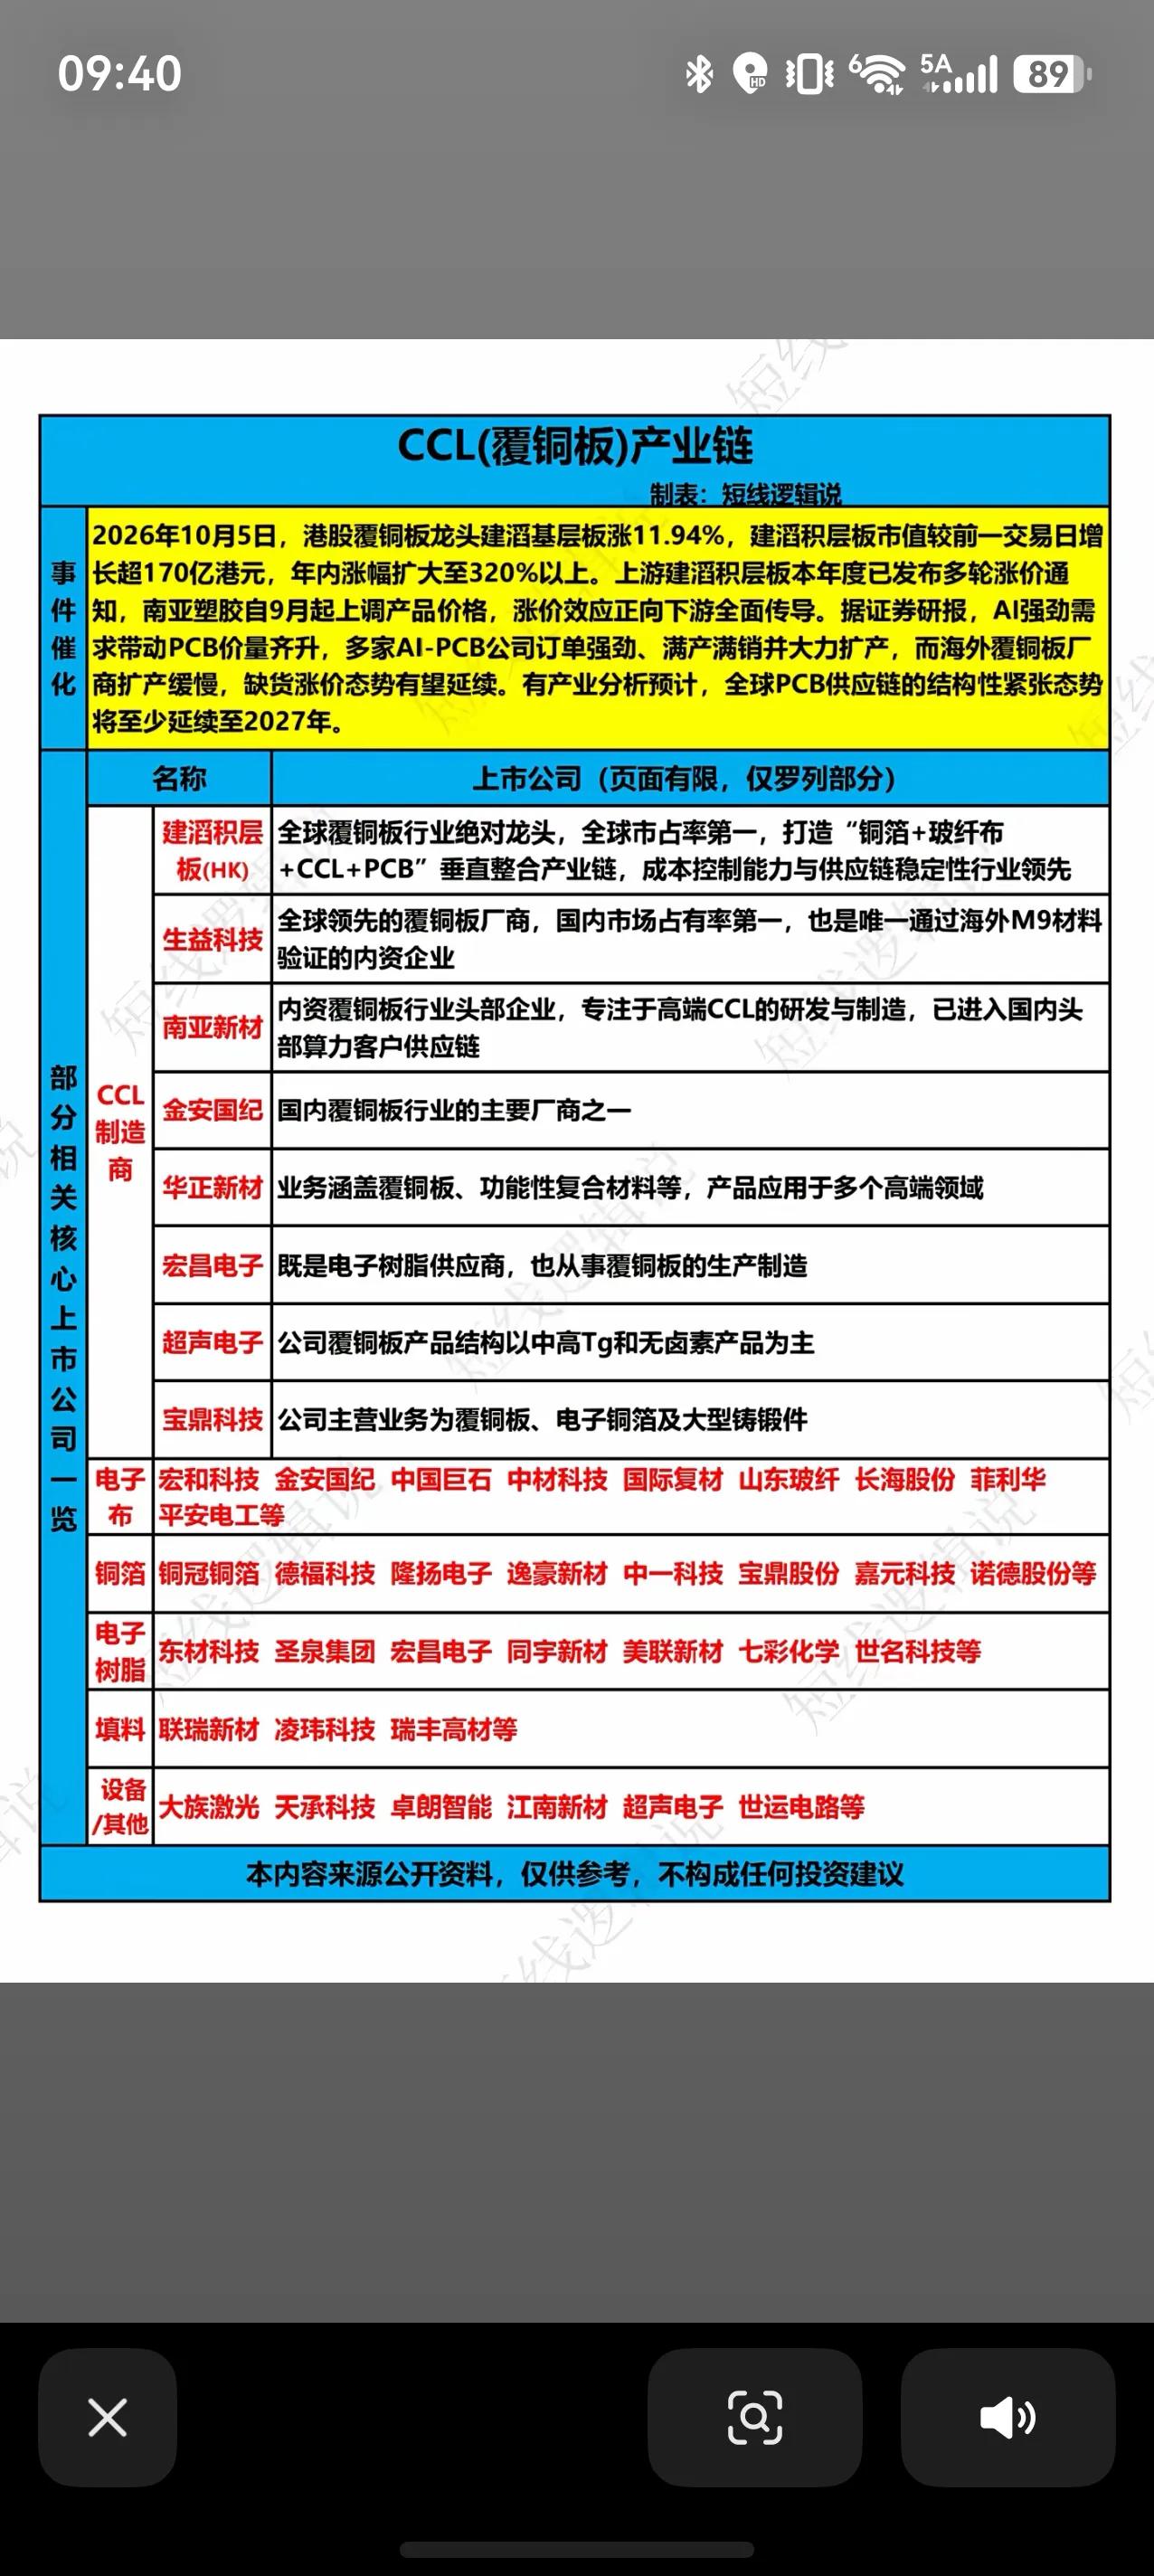
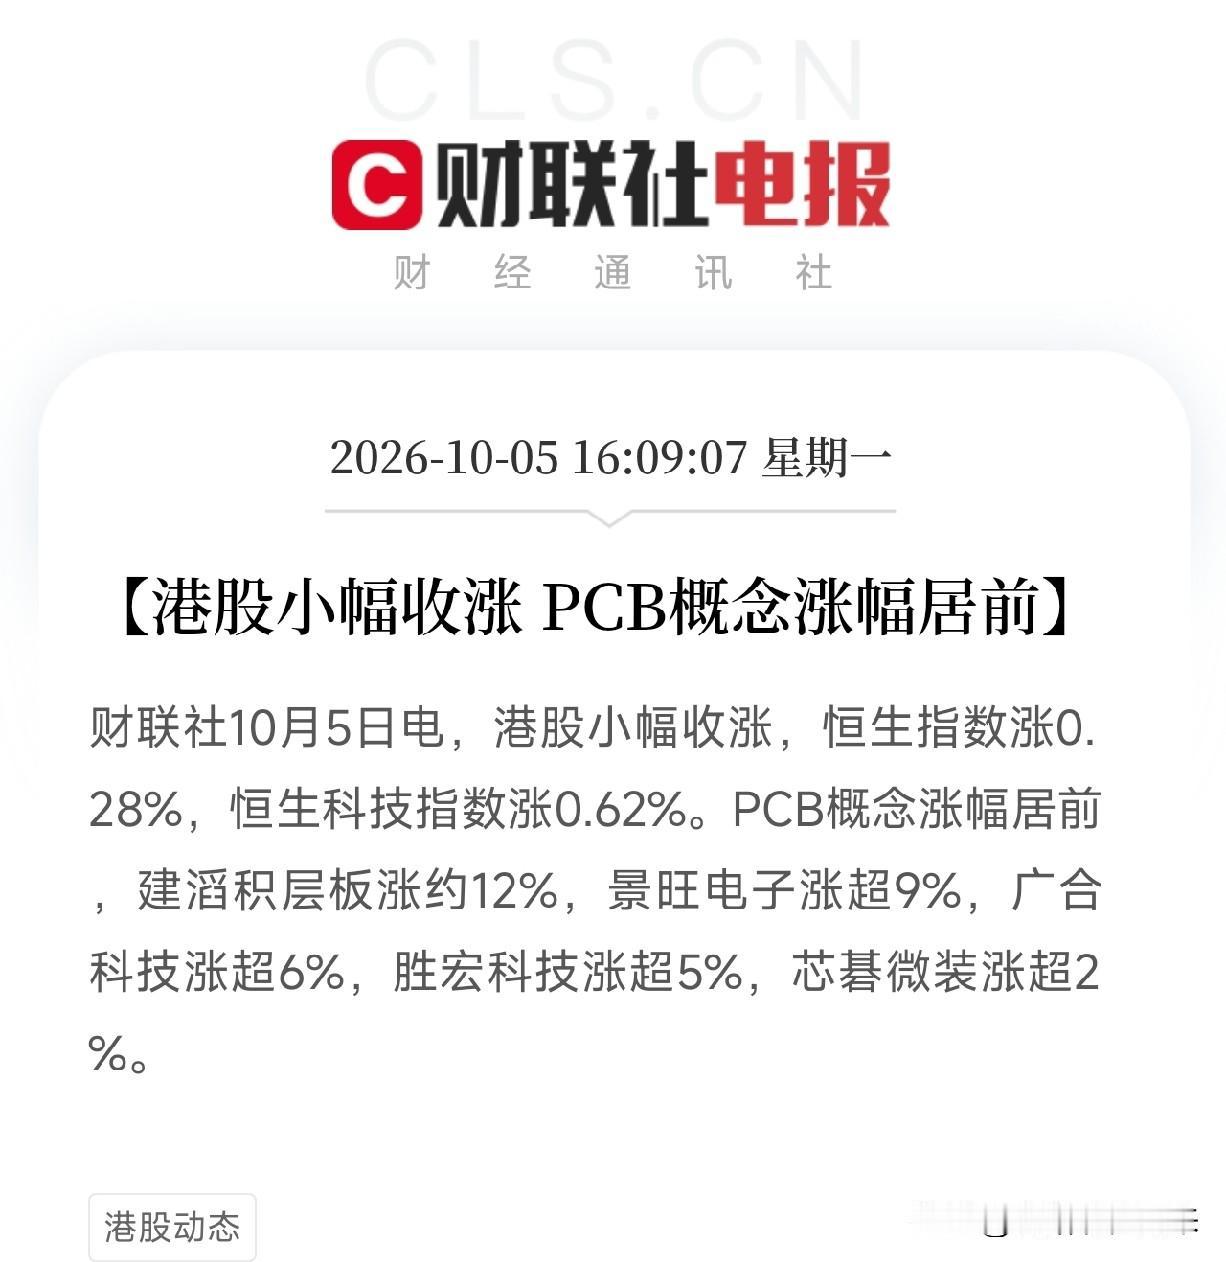
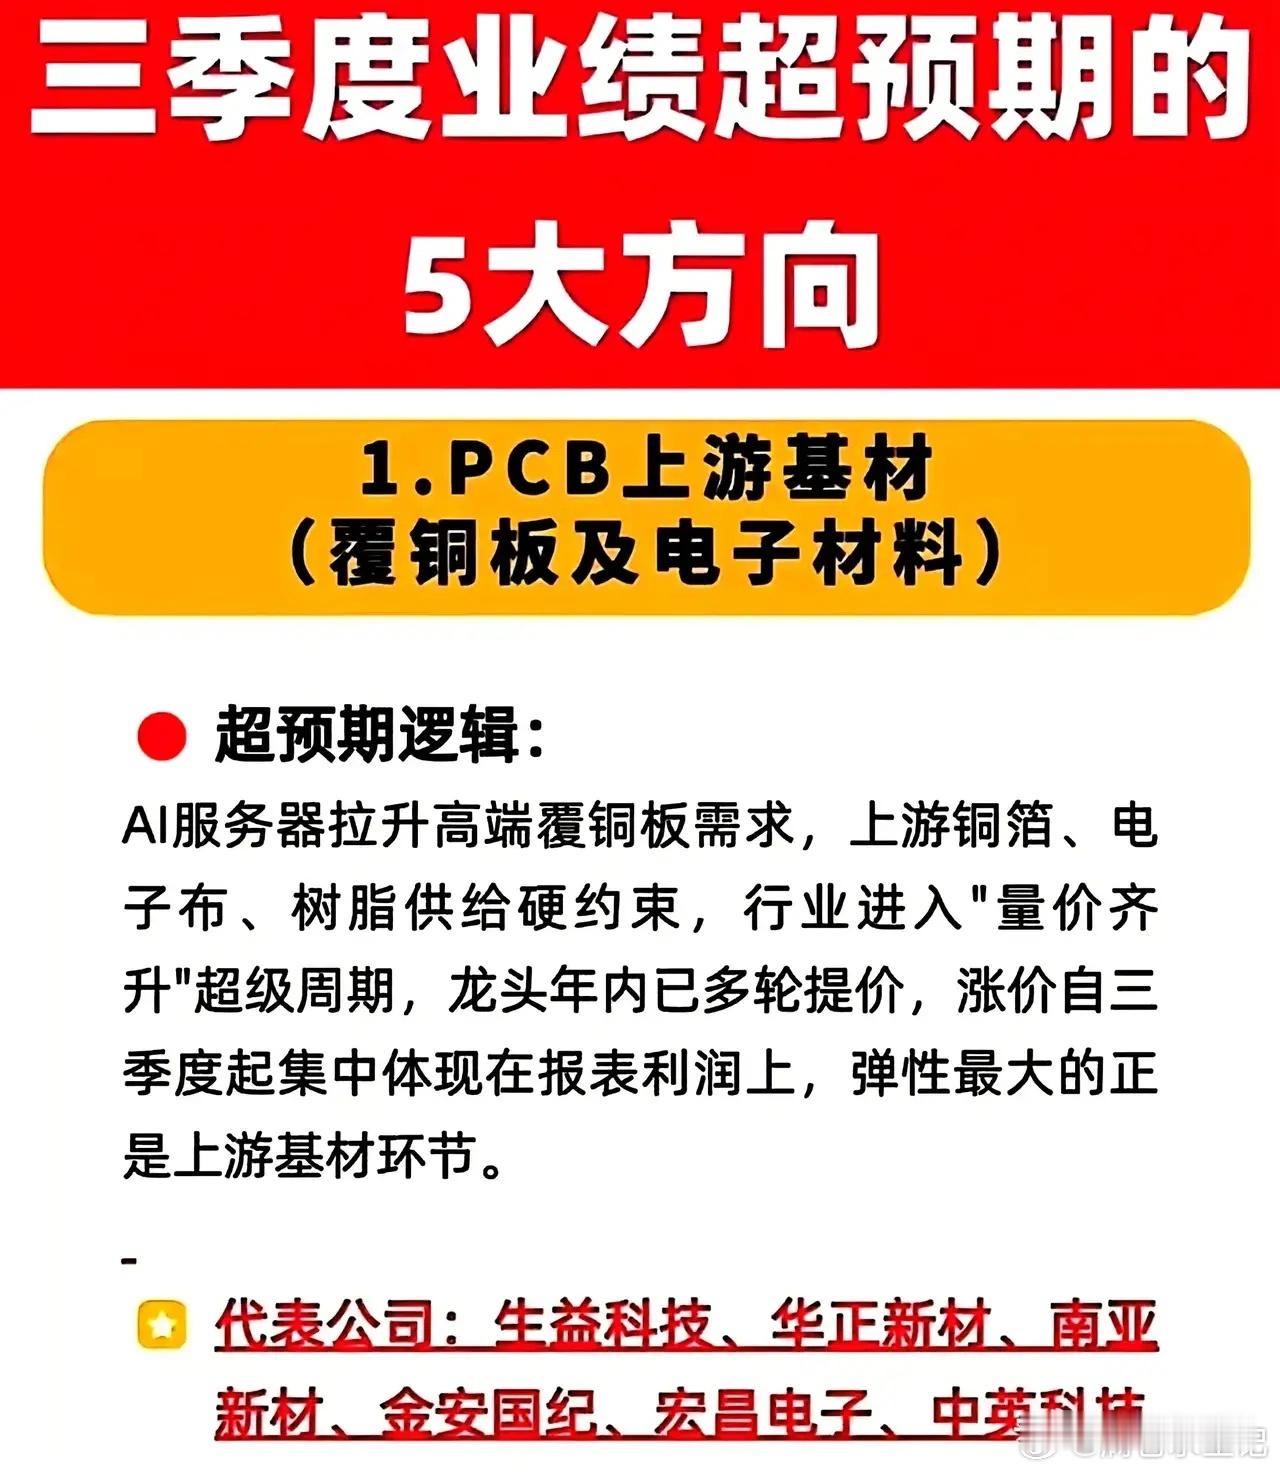
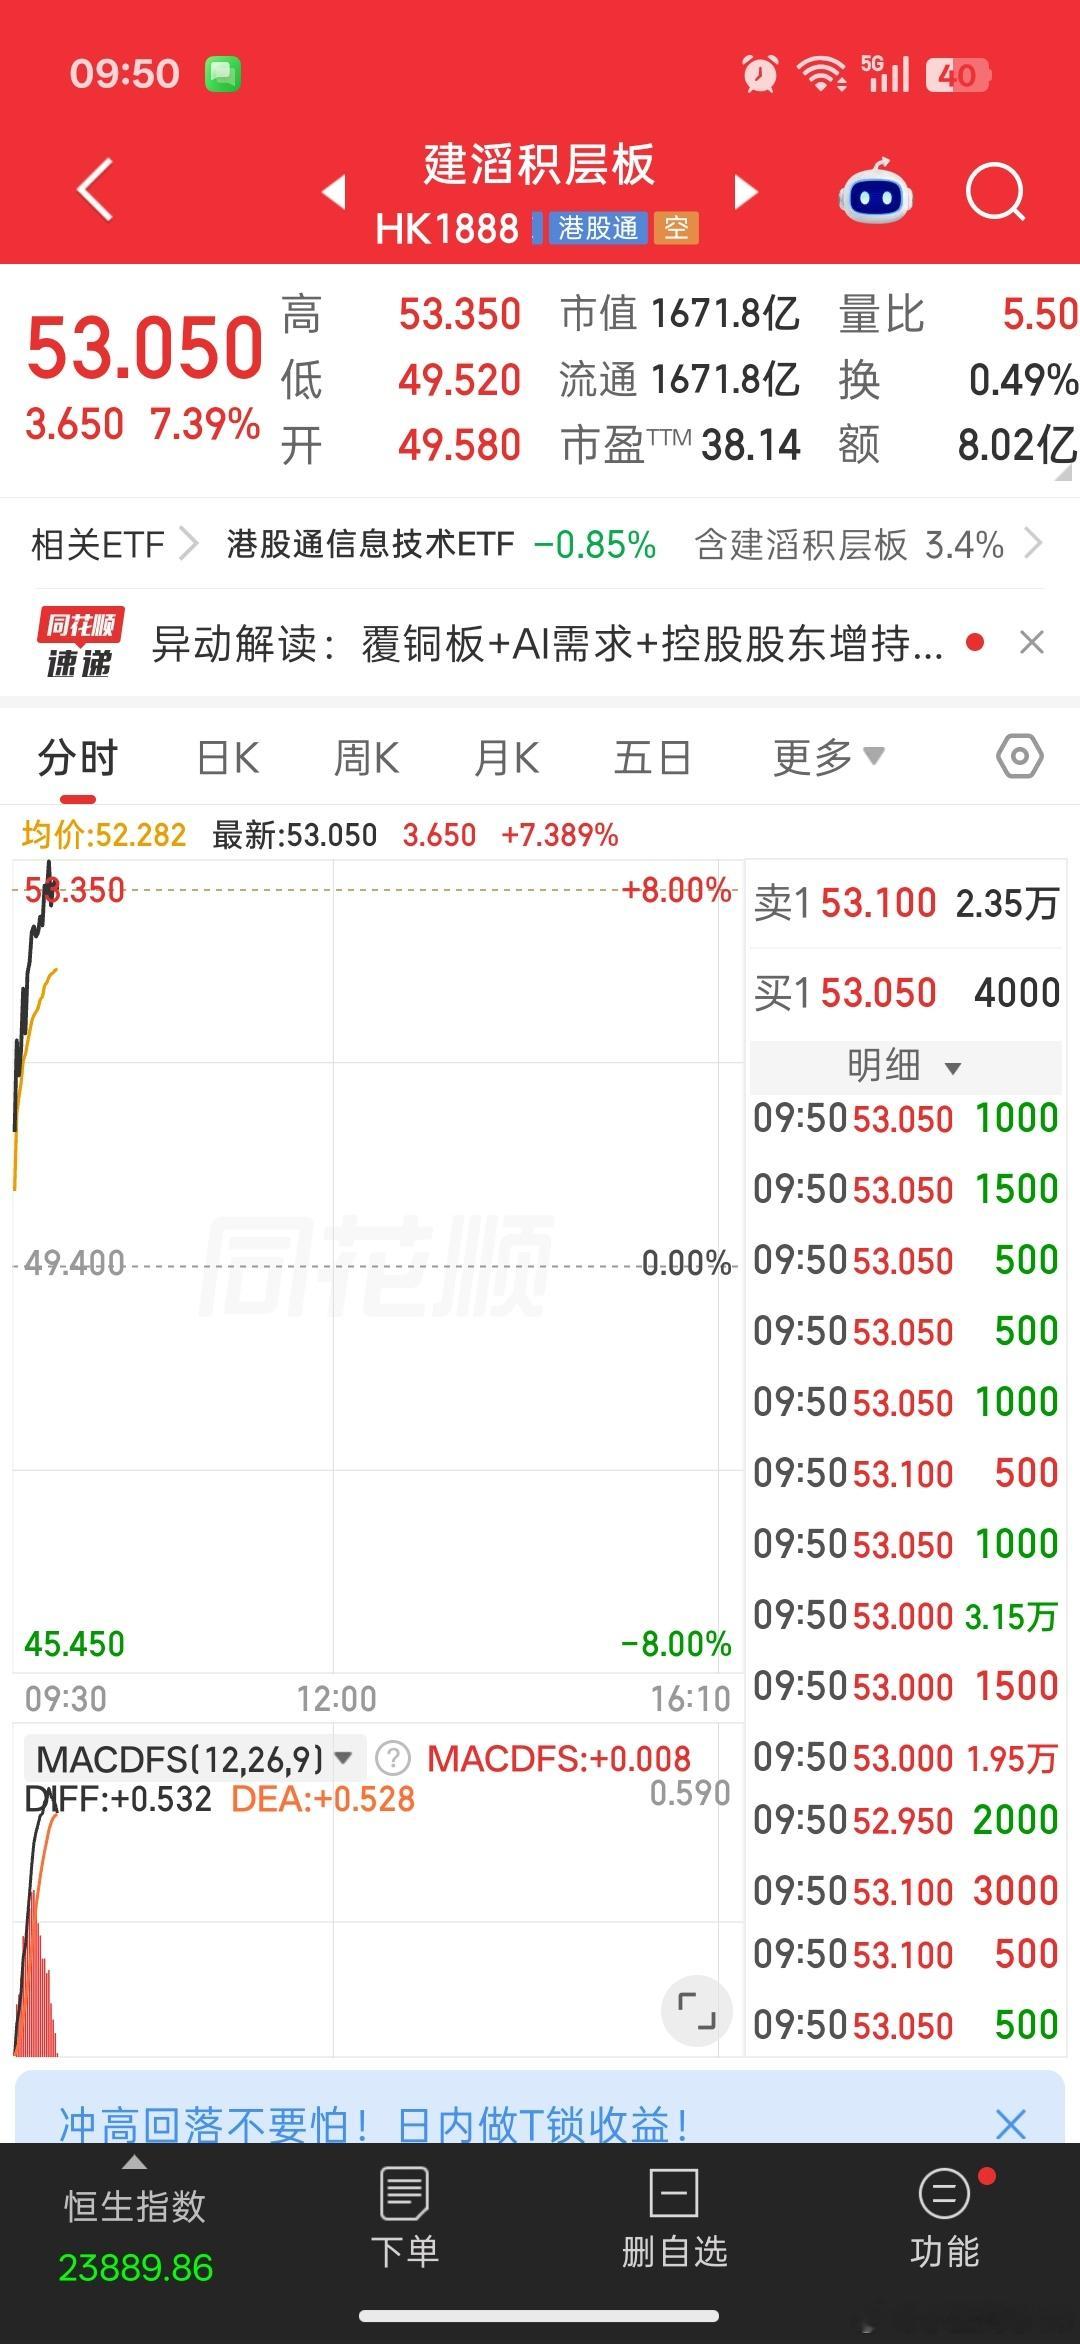
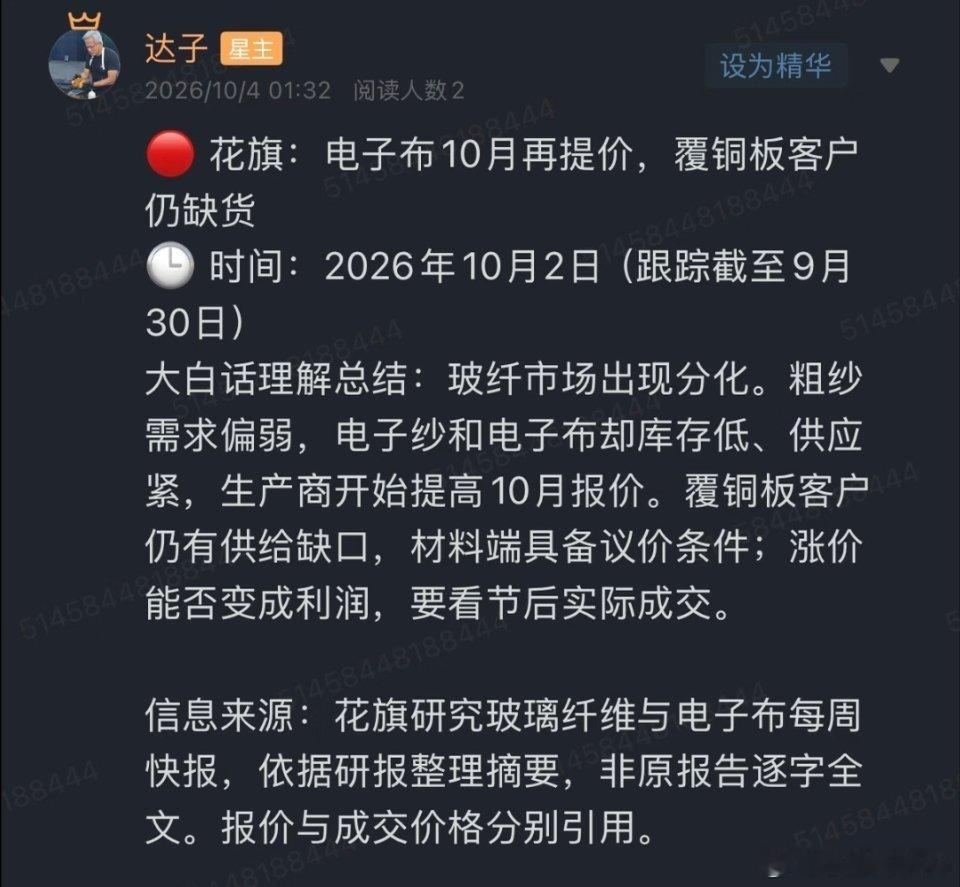
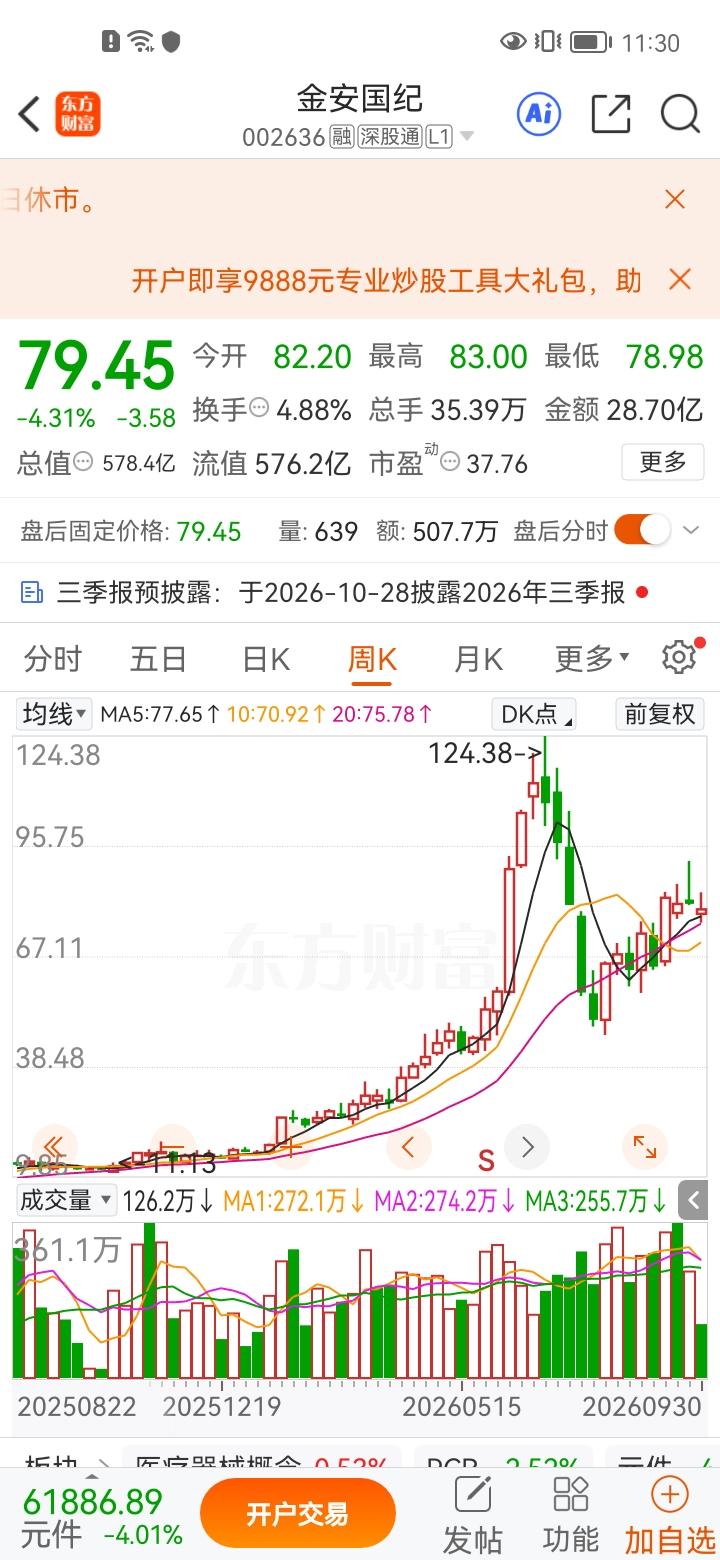
金安国纪002636📈:昨天虽然盘中一度跌破78,但收盘收回79.3,说明78附近支撑仍在,成交额比节前继续萎缩,说明抛压并不算特别重,更多是节后资金观望,“覆铜板”行业景气度维持高位,“建滔积层板”年内第七次涨价,“FR-4覆铜板”累计涨幅超100%,“松下、南亚塑胶”同步跟进,全产业链价格上行,中报净利大幅增长,业绩支撑扎实,但前期涨幅较大,短线获利盘兑现压力仍在释放,78是短期关键支撑,昨天盘中有波动但没有有效跌破,短期调整可能接近尾声,今日预判:重点看78附近能否继续守住,如果能缩量企稳,短线可能进入震荡整固;如果放量跌破78,则需要谨慎,覆铜板行业景气度仍在,基本面支撑扎实,但短线需要消化获利盘,⚠️温馨提示:以上观点仅供参考,涉及个股均为客观需求,并不作为买卖推荐依据,据此操作,风险自负,股市有风险,投资需谨慎.
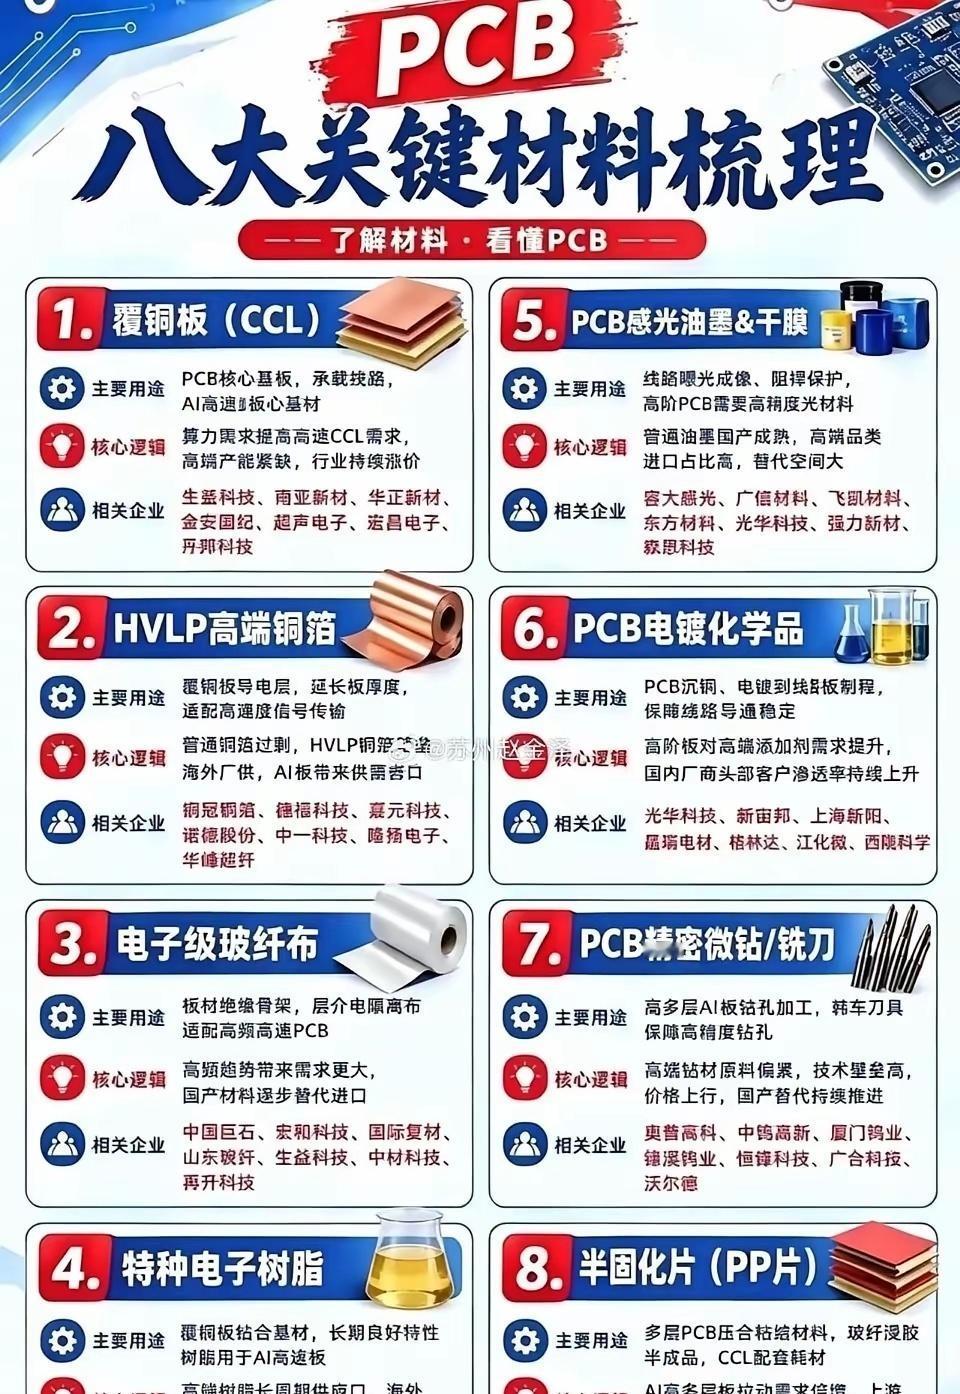
胜宏科技合作伙伴!提示:仅公开可验证供应链,不构成投资建议一、覆铜板(PCB最
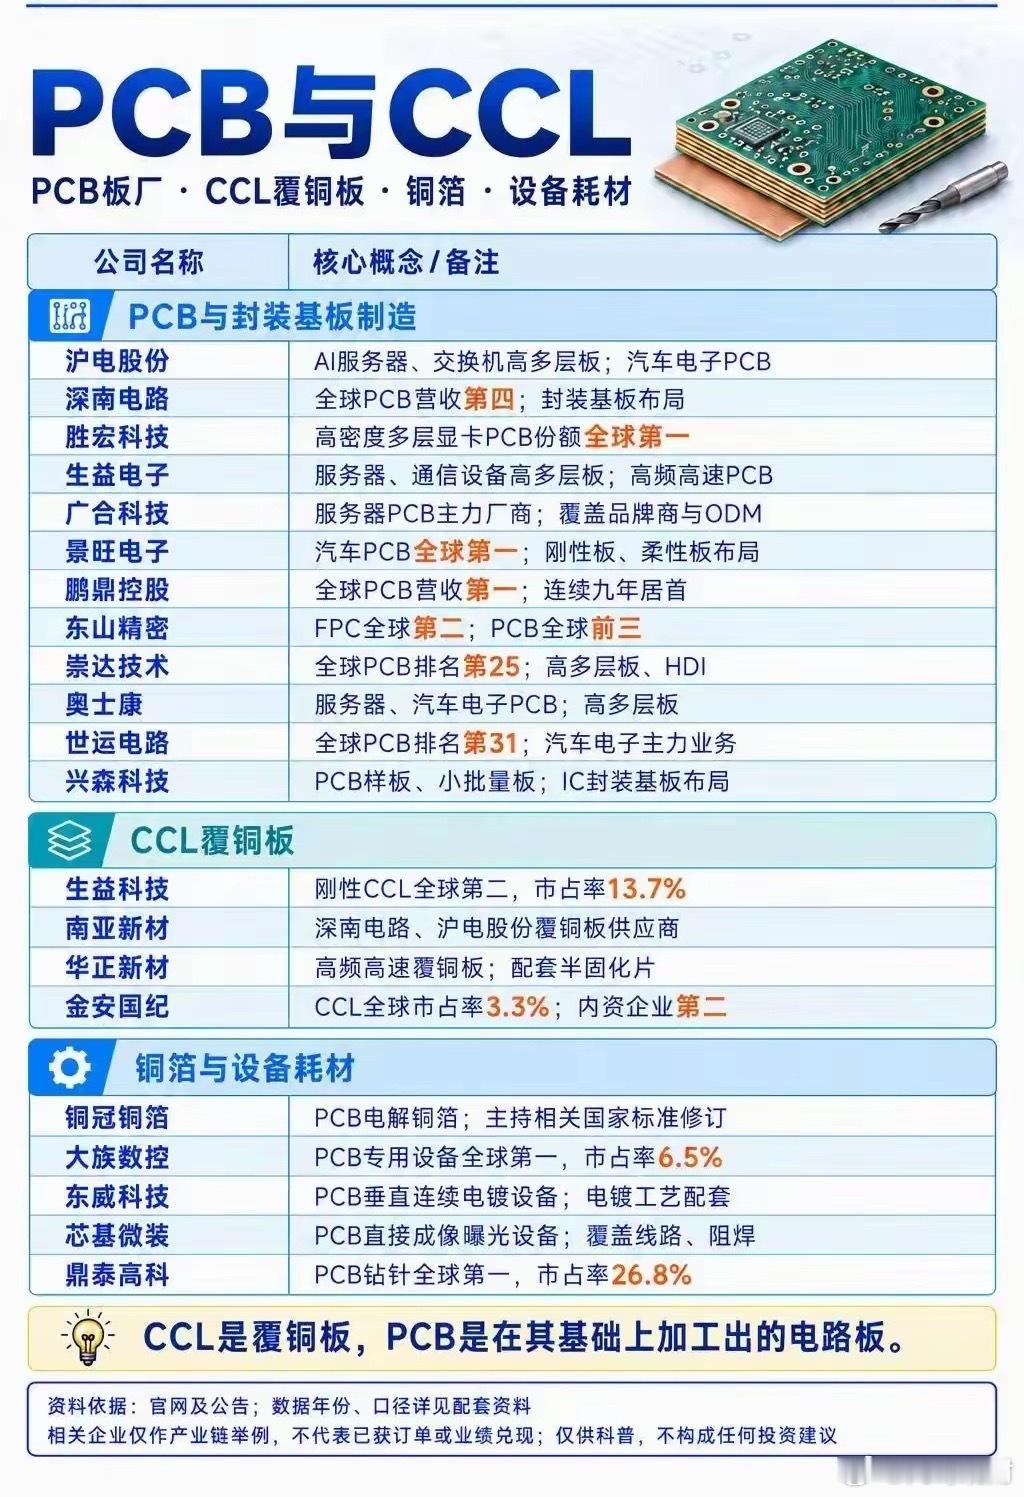
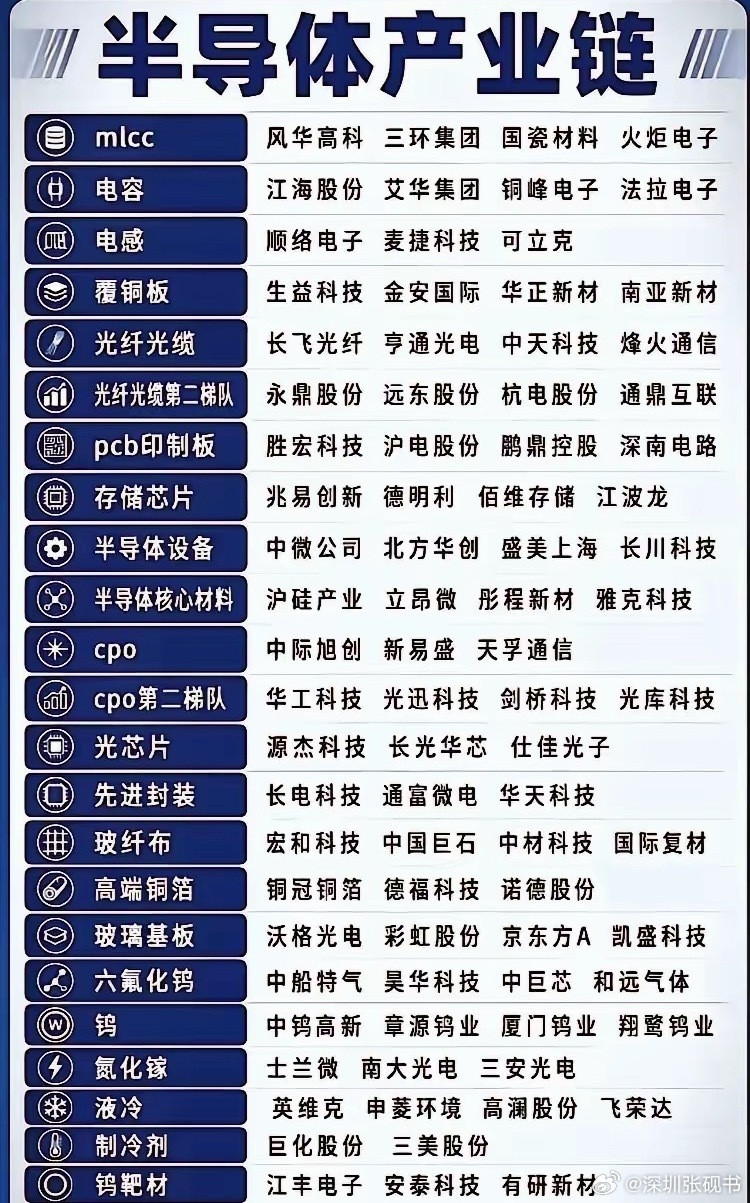
胜宏科技合作伙伴!提示:仅公开可验证供应链,不构成投资建议一、覆铜板(PCB最核心原料)1.生益科技:胜宏核心覆铜板供应商,长期战略合作2.南亚新材:高速高频覆铜板,AI高阶板用料3.华正新材:高速覆铜板供应商4.金安国纪:常规覆铜板二、电子化学品(油墨、光刻胶)1.容大感光:PCB光刻胶,公司实锤胜宏为客户2.广信材料:PCB油墨、阻焊剂3.光华科技:PCB药水、电子化学品三、铜箔1.铜冠铜箔2.德福科技:电解铜箔供应商四、电子布/树脂/填料1.宏和科技:高端电子玻璃布2.联瑞新材:硅微粉(覆铜板填料)五、PCB生产设备1.大族数控:PCB钻孔设备供应商2.芯碁微装:直接曝光设备3.东威科技:电镀设备六、耗材1.鼎泰高科:PCB钻针