标签: 股票板块-有色金属
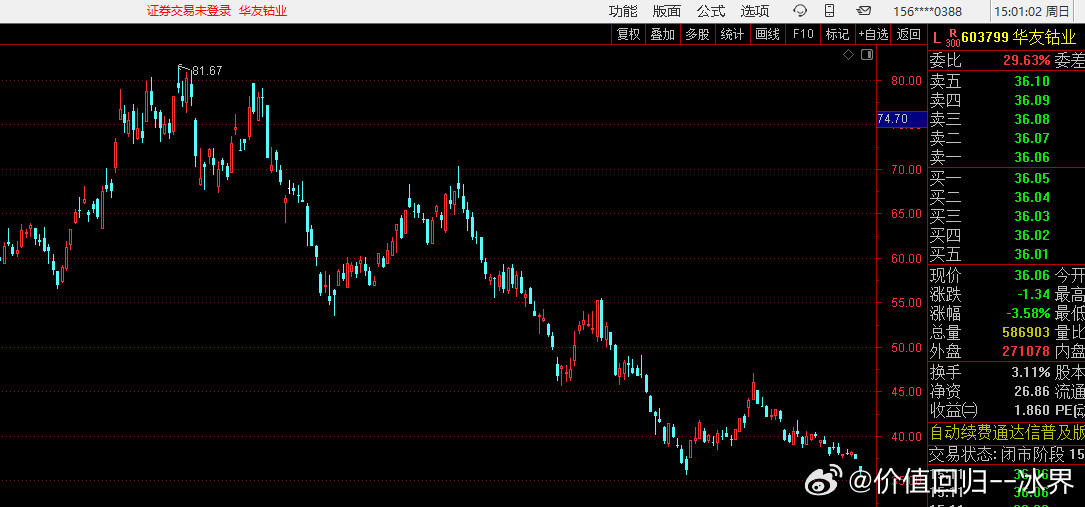
【上市公司创始人儿子大婚】国庆期间,全球钴龙头华友钴业(603799.SH)实控
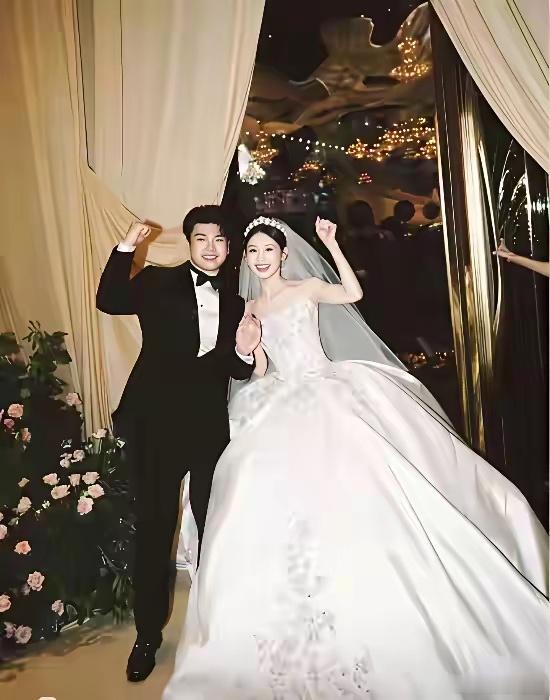
【上市公司创始人儿子大婚】国庆期间,全球钴龙头华友钴业(603799.SH)实控人陈雪华之子陈晓军办了一场盛大的婚礼,从现场嘉宾、婚礼摄影、造型师、婚礼策划等发布的图片来看这场婚礼十分高调、花费不菲。
2026半年报,大A散户最多的top10:京东方A紫金矿业东方财富隆基绿能中国
2026半年报,大A散户最多的top10:京东方A紫金矿业东方财富隆基绿能中国能建洛阳钼业包钢股份长江电力利欧股份中国船舶京东方,192.5万户,再次一骑绝尘,遥遥领先啊!
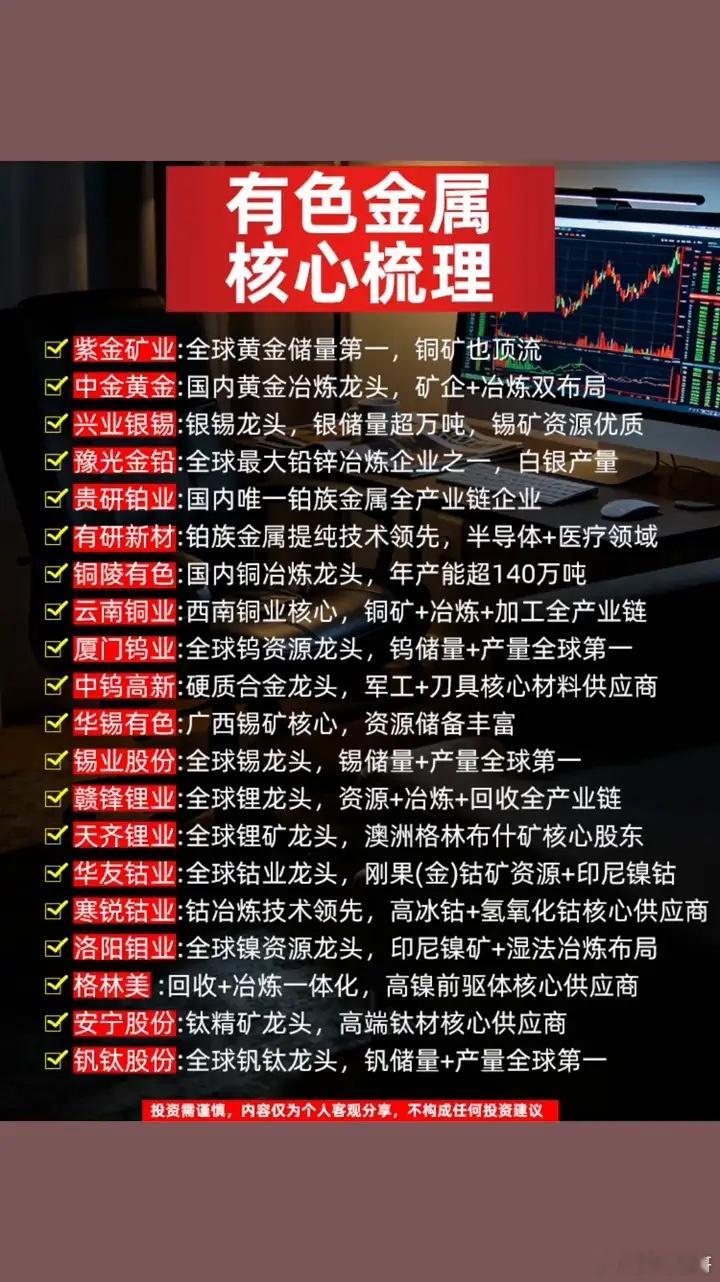
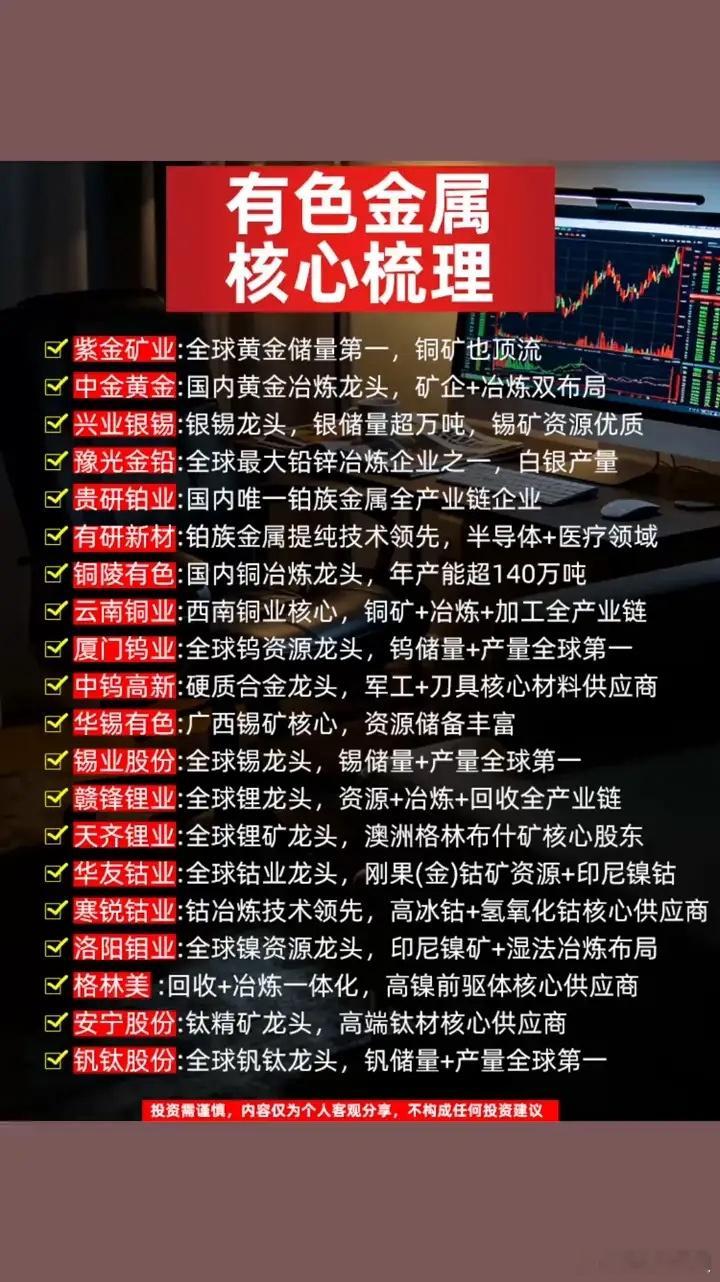
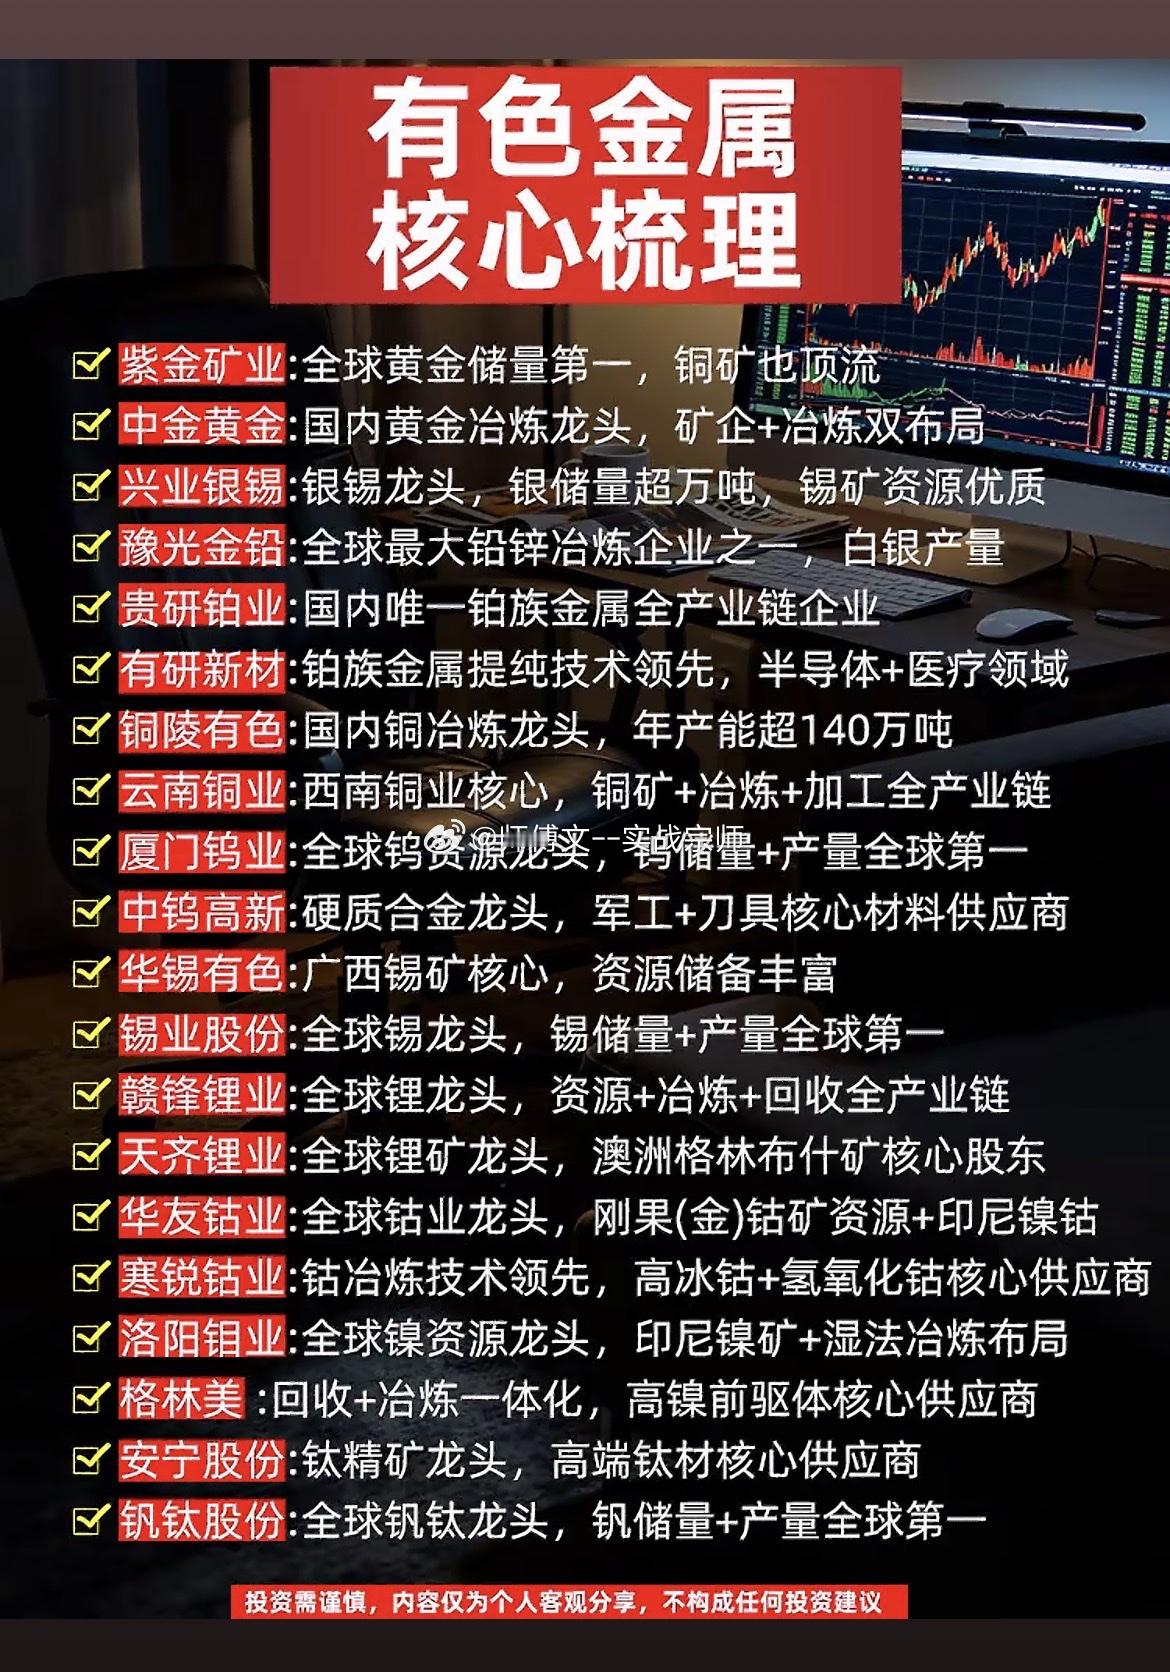
锂电12大核心材料龙头企业🔥·锂矿(锂电池最上游资源):赣锋锂业(全球锂业龙
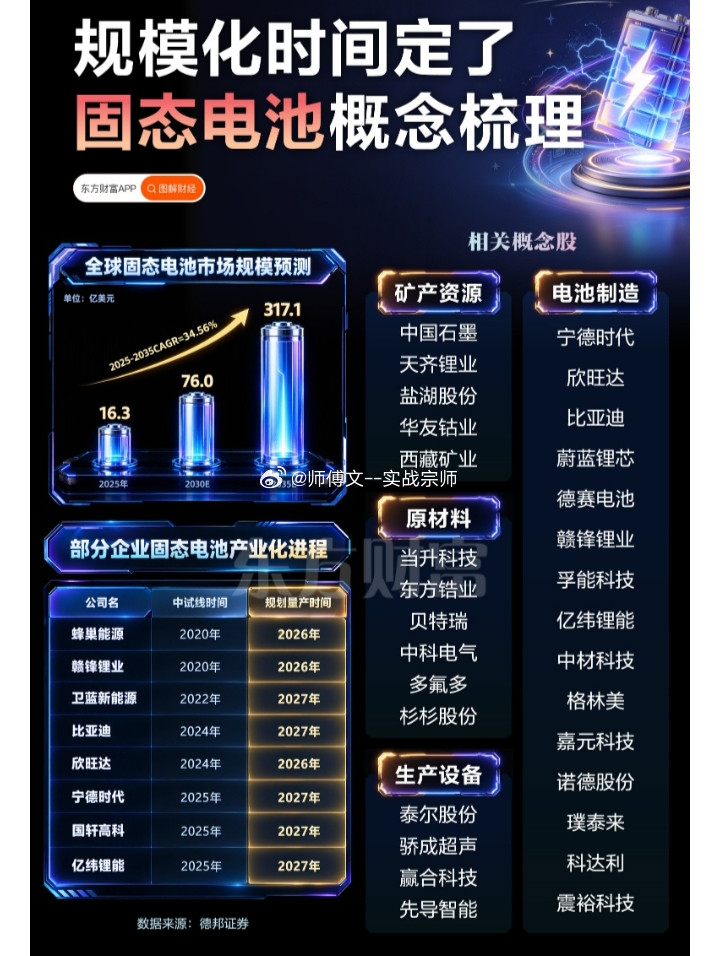
锂电12大核心材料龙头企业🔥·锂矿(锂电池最上游资源):赣锋锂业(全球锂业龙头)、天齐锂业、中矿资源·正极材料(决定电池能量密度):容百科技(高镍正极龙头)、当升科技、贝特瑞·负极材料(储锂核心载体):贝特瑞(天然石墨龙头)、璞泰来、杉杉股份·动力电池隔膜(隔离正负极,安全核心):恩捷股份(全球隔膜龙头)、星源材质、中材科技·电解液(锂离子传输介质):天赐材料(电解液龙头)、新宙邦、石大胜华·磷酸铁锂(低成本动力电池正极):德方纳米、龙蟠科技、湖南裕能·锂电铜箔(集流体材料):诺德股份、嘉元科技、超华科技·铝塑膜(软包电池外壳):新纶新材(国产铝塑膜主力)、紫江企业、明冠新材·PVDF粘结剂(电极粘结材料):联创股份、永和股份、巨化股份·碳纳米管导电剂(提升电池导电性能):天奈科技(碳纳米管龙头)、道氏技术、黑猫股份·锂电前驱体(正极原材料):华友钴业、格林美、中伟股份·电池结构件:科达利(结构件龙头)、震裕科技、斯莱克⚠️锂电行业周期性较强,价格波动大,以上信息主要基于公开资料整理,不构成投资建议。
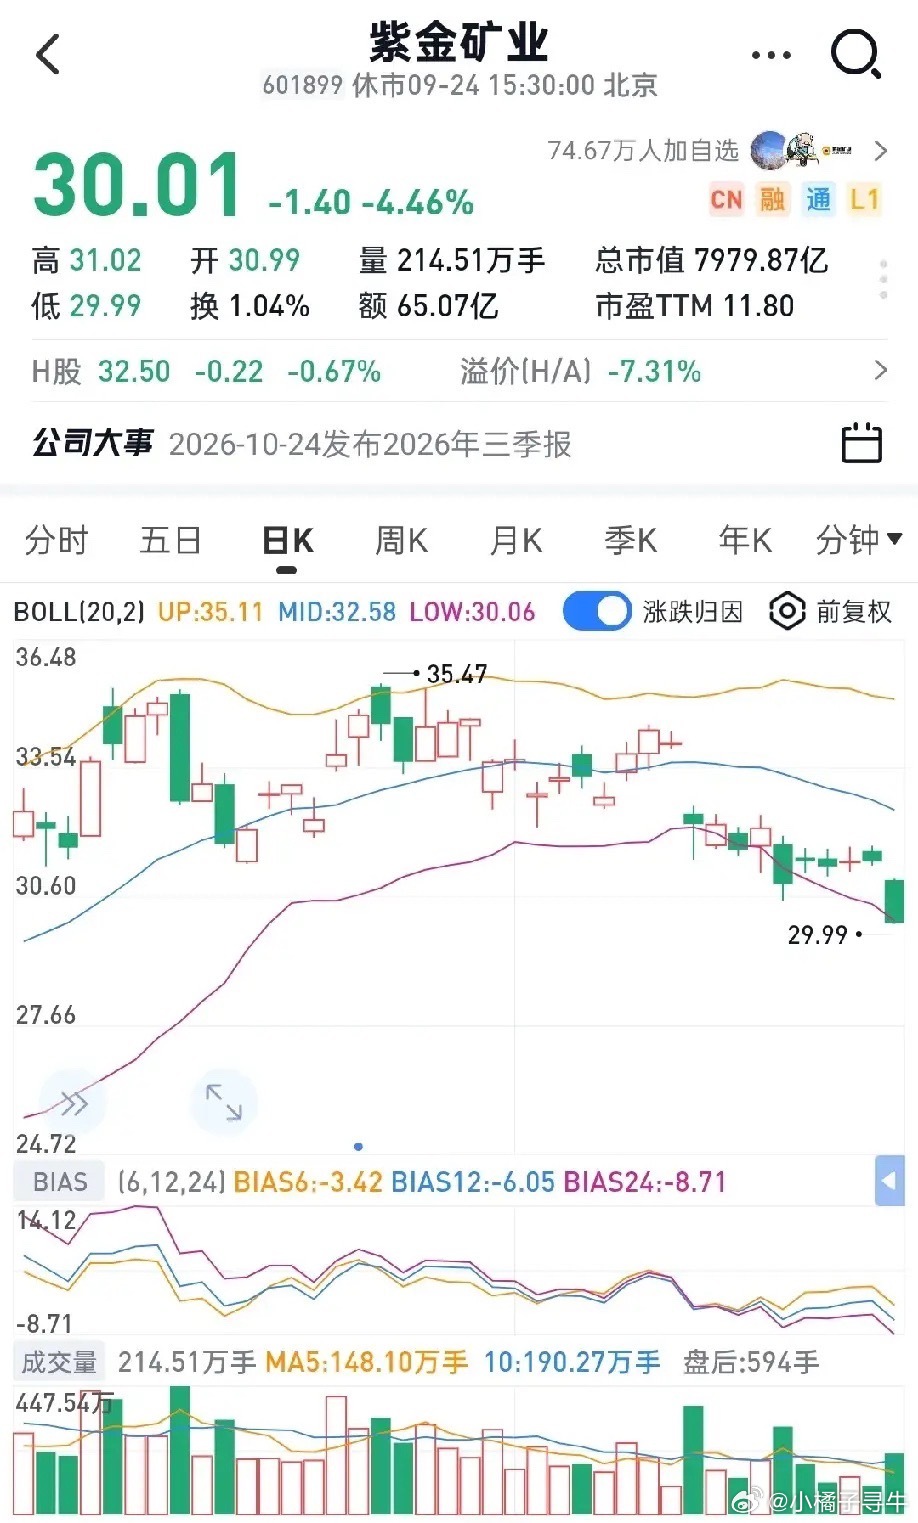
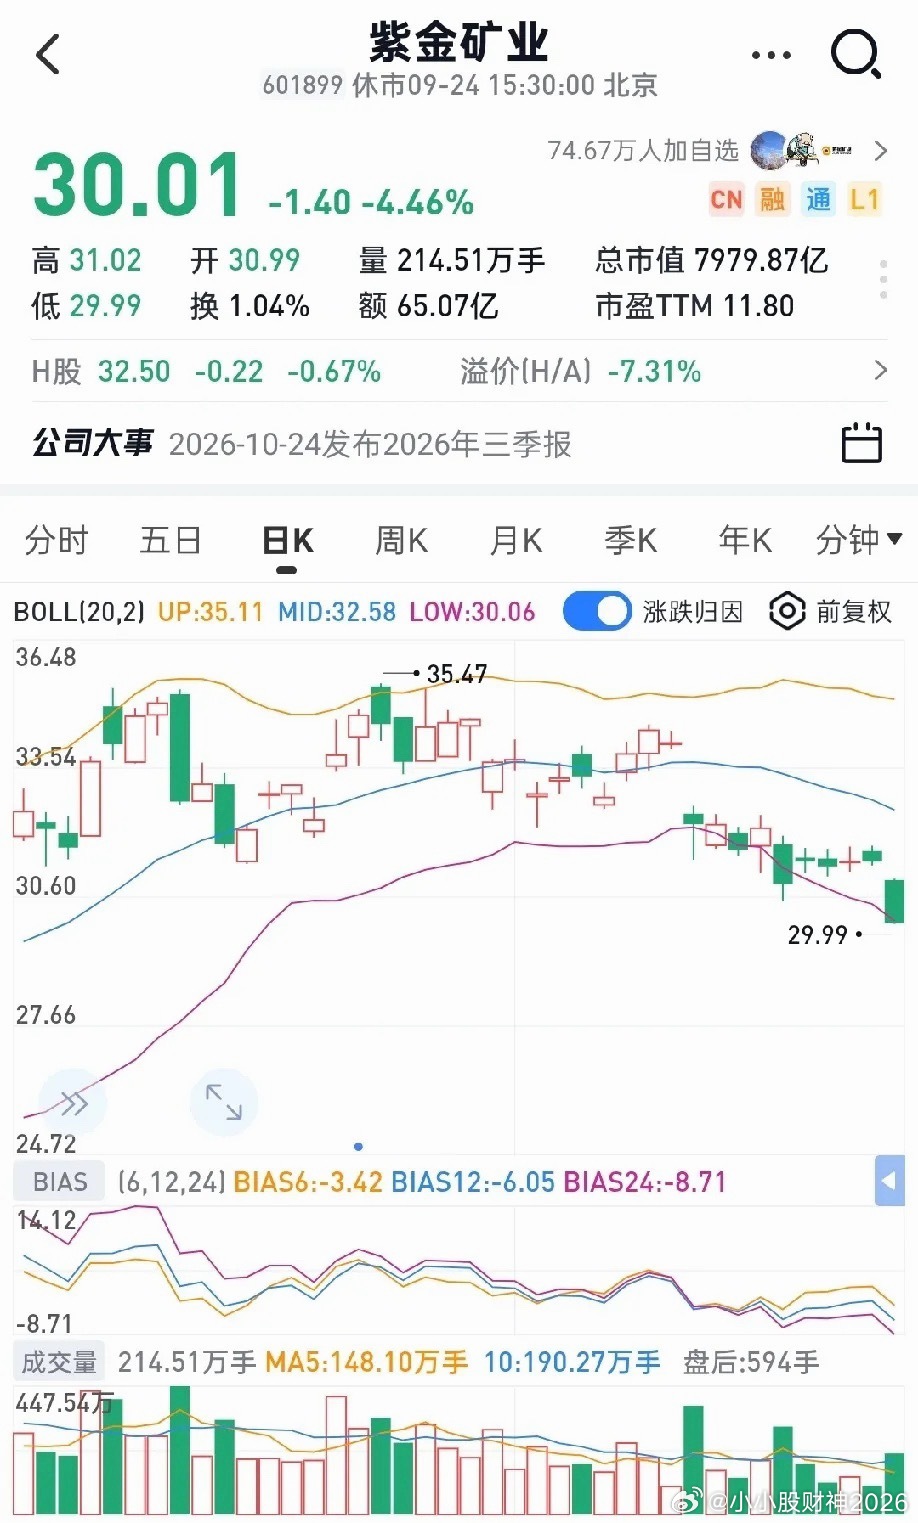
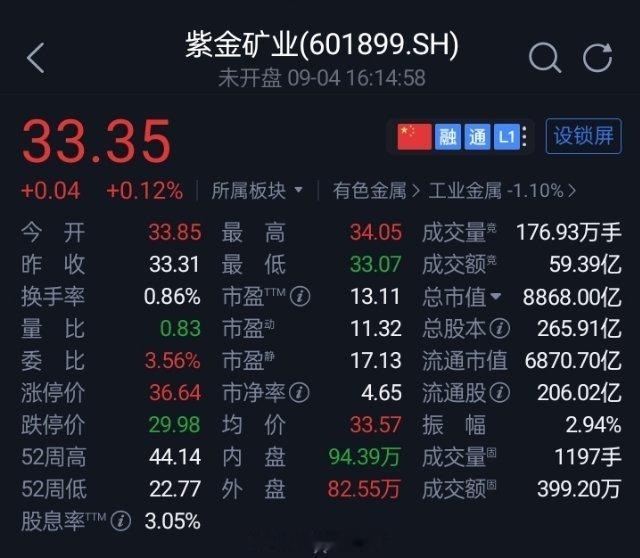
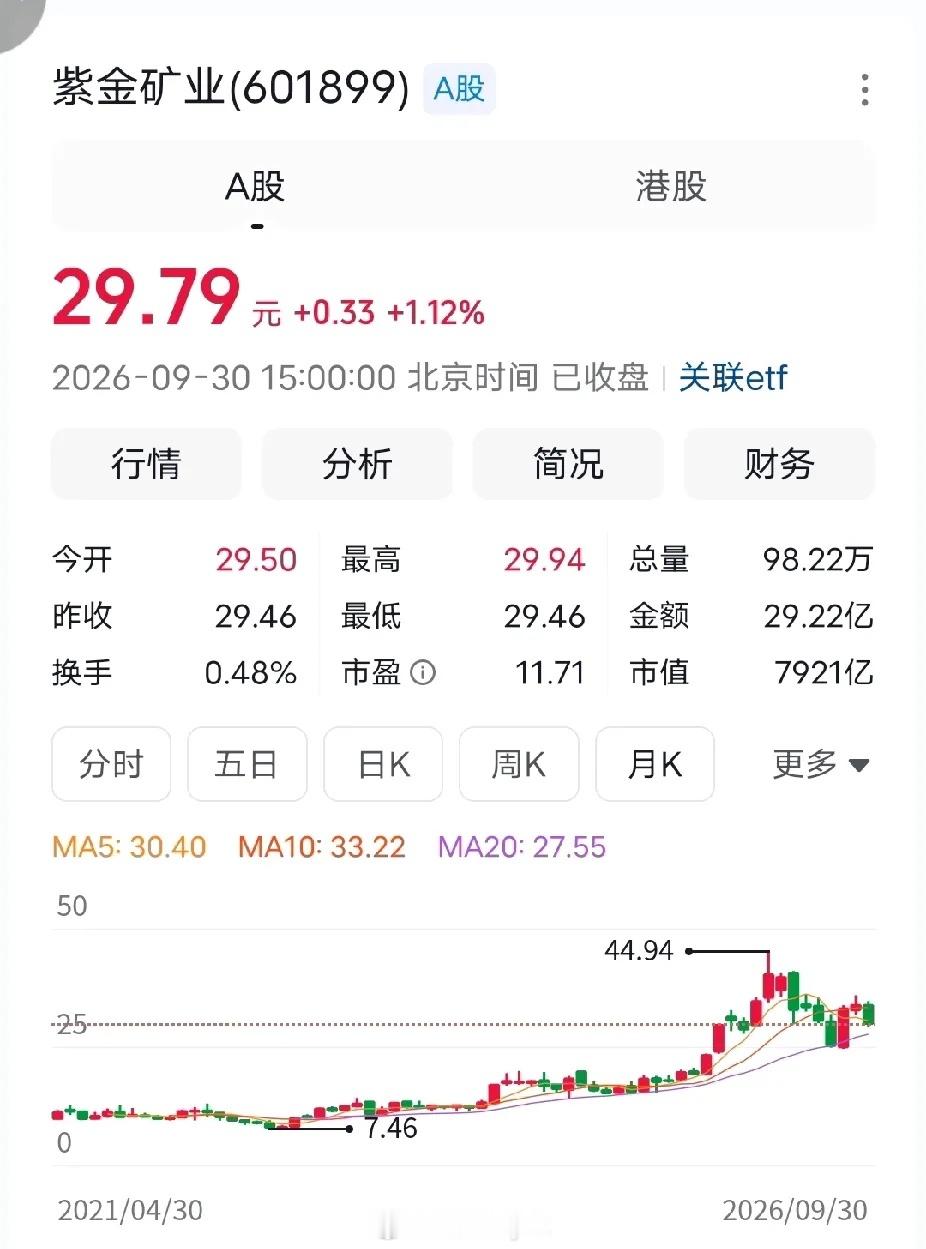
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1. 宏观层面:美国
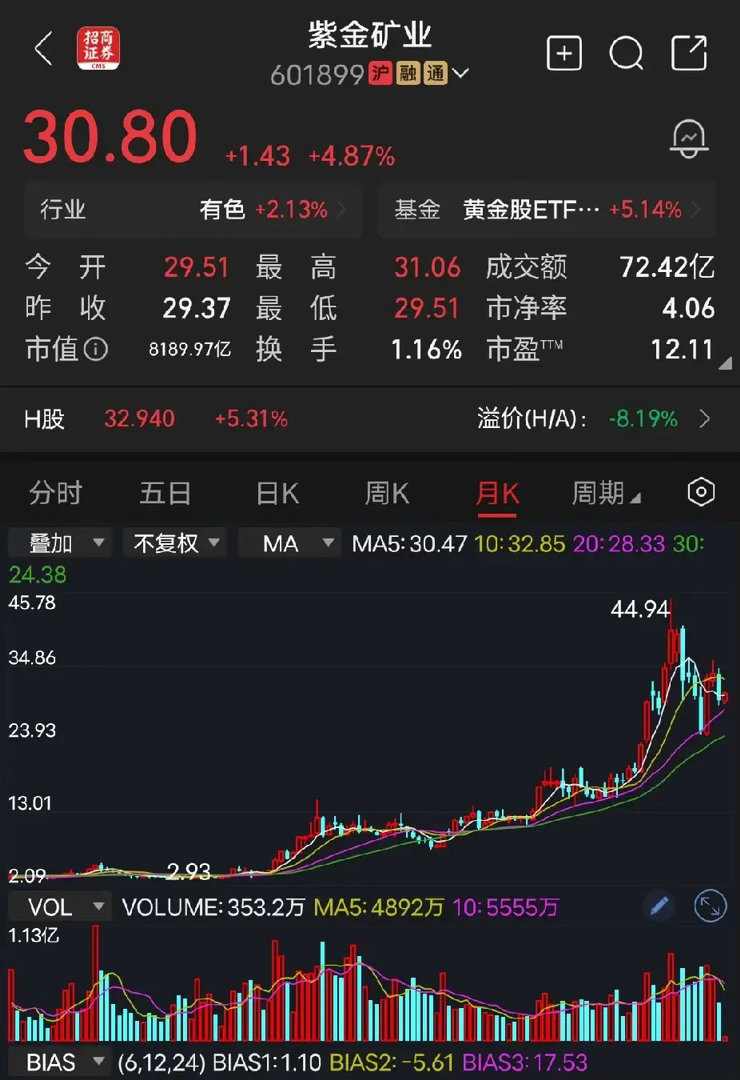
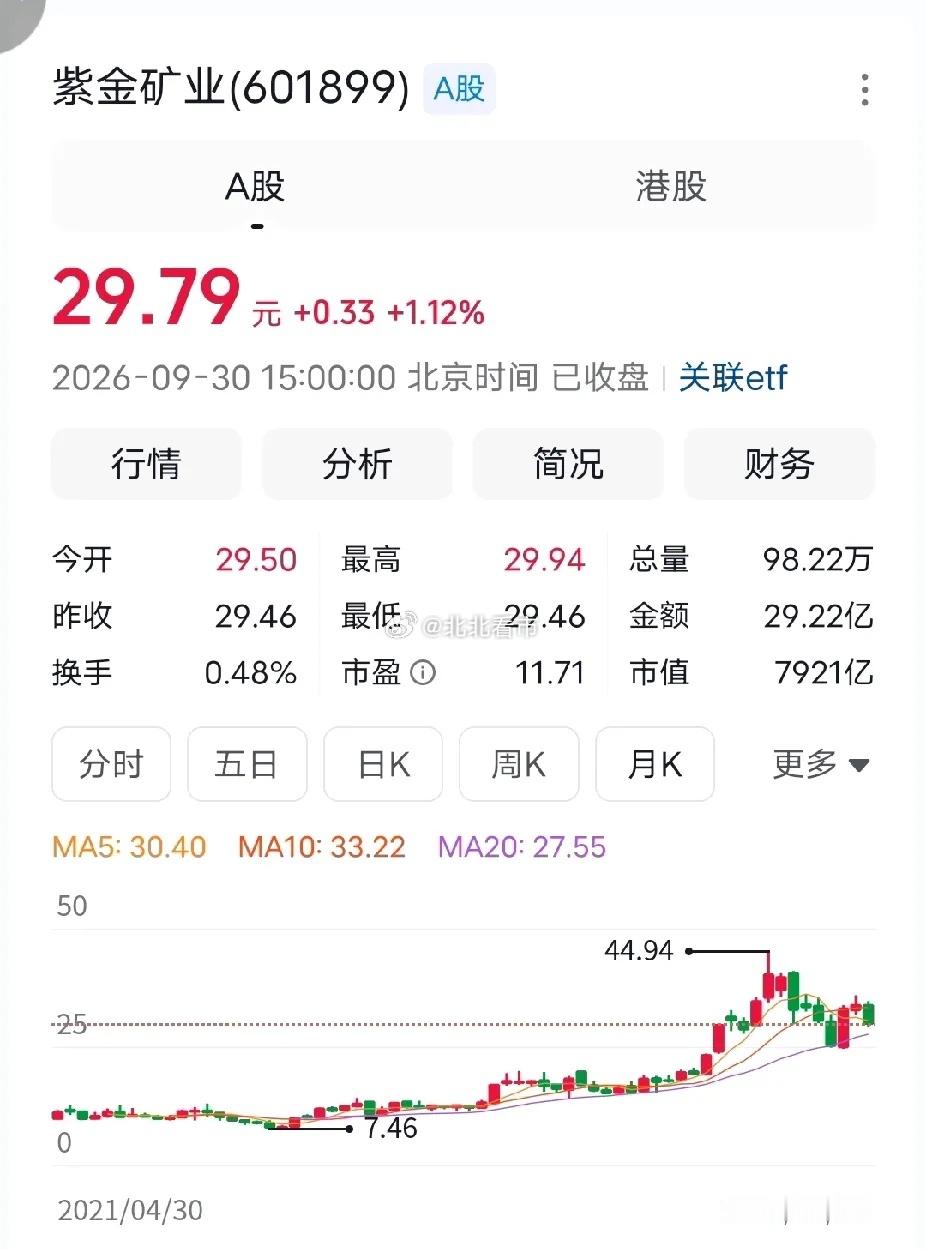
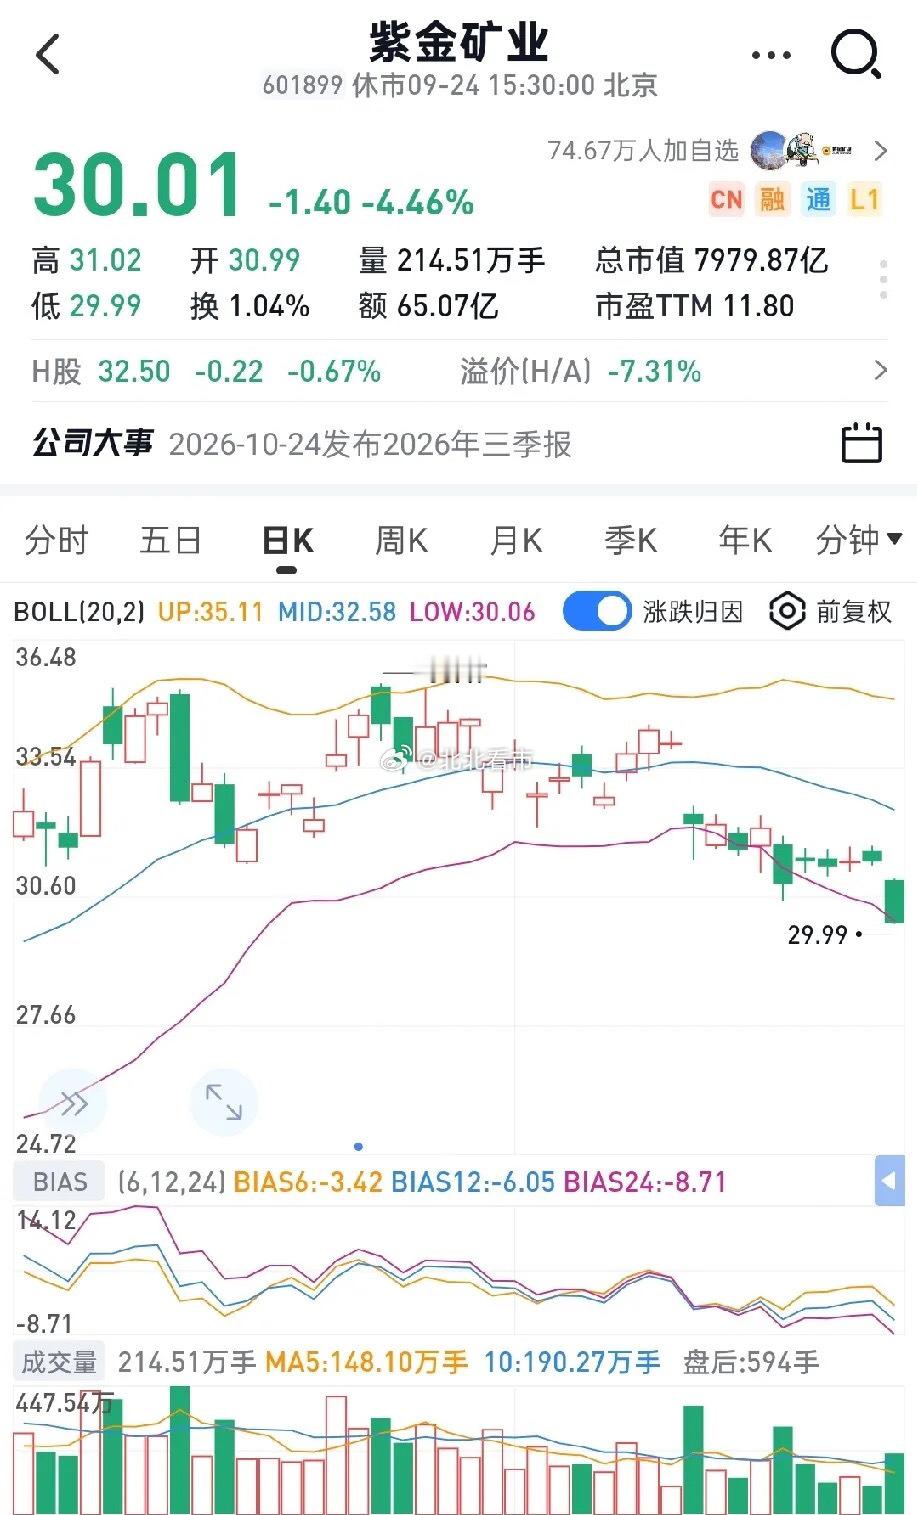
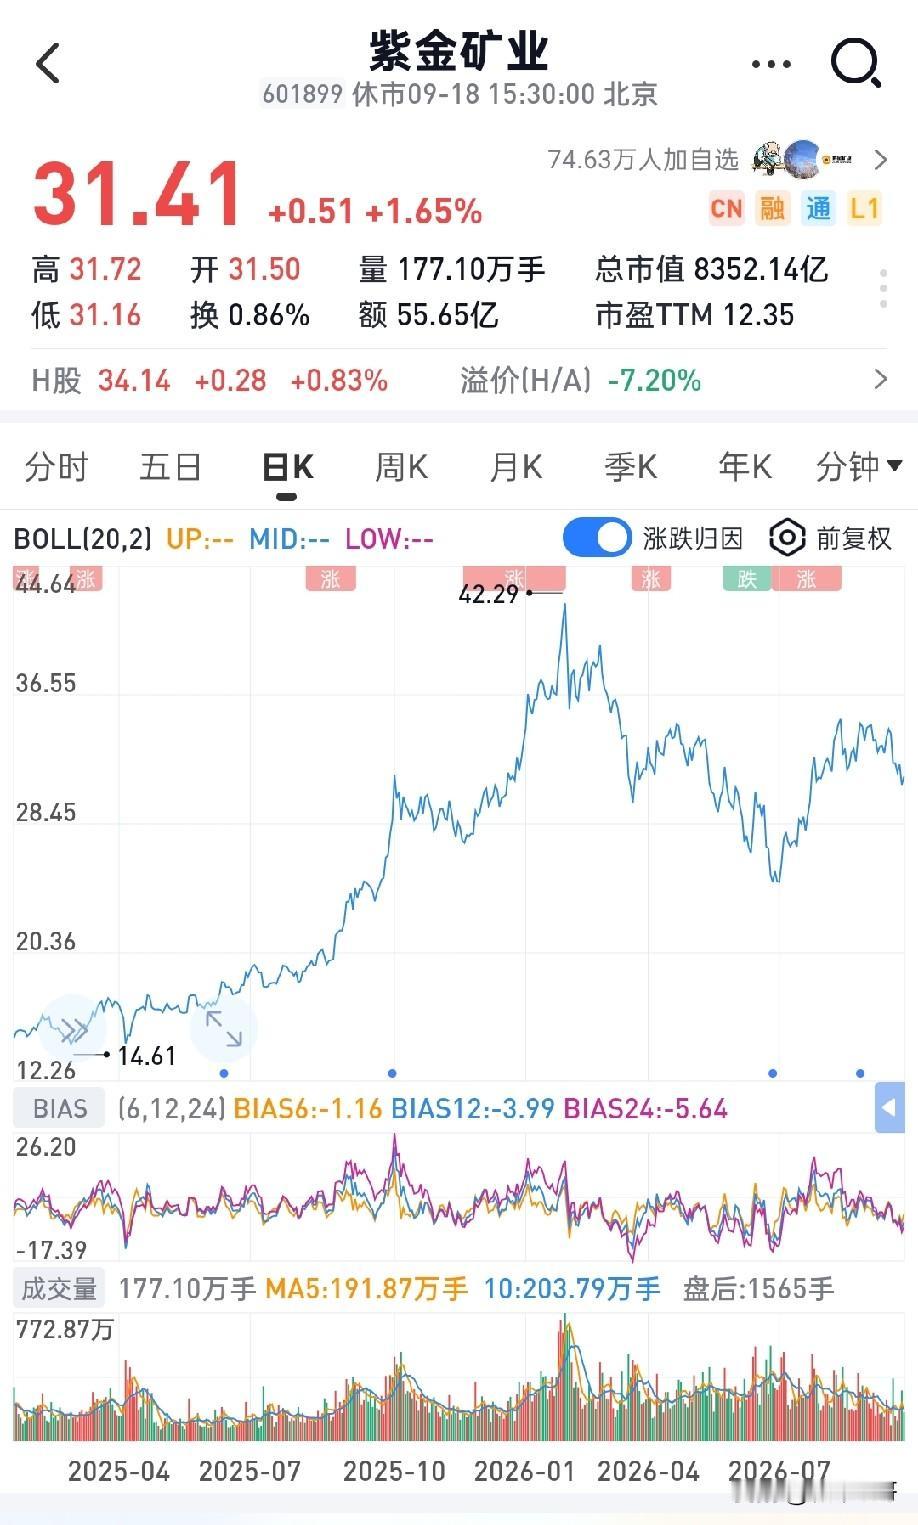
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1.宏观层面:美国不愿黄金替代美元体系,叠加美元维持高利率,直接压制金价上行空间。2.筹码层面:黄金板块积累了大量获利盘,稍有风吹草动就容易出现资金集中出逃,筹码稳定性偏弱。3.交易层面:板块缺乏持续赚钱效应,量化交易策略偏向快进快出,只要有盈利就兑现离场,形成短期抛压。4.套牢盘压力:紫金矿业30元上方堆积了大量套牢盘与前期获利盘,现阶段不具备直接大幅拉升的基础。5.资金面:短期成长性预期偏弱,部分私募选择逐步减仓,一涨就有抛压,股价大概率会震荡下探,寻找新的支撑平台。6.长期判断:近几年紫金矿业的业绩是稳定上涨的,2027年紫金矿业的产量仍有可观的增长。等待黄金大牛市来临,紫金矿业依旧会是板块龙头。总之,不用那么纠结,就老美那制造业空心化,和债务,根本压不住黄金。最悲观情况黄金铜10年不涨,配合3%分红和紫金的扩产计划,年化回报也有6%。万一压不住黄金,以后黄金翻5倍呢?下有保底上无上限。看短期没意义,控制好仓位,长期持有即可。
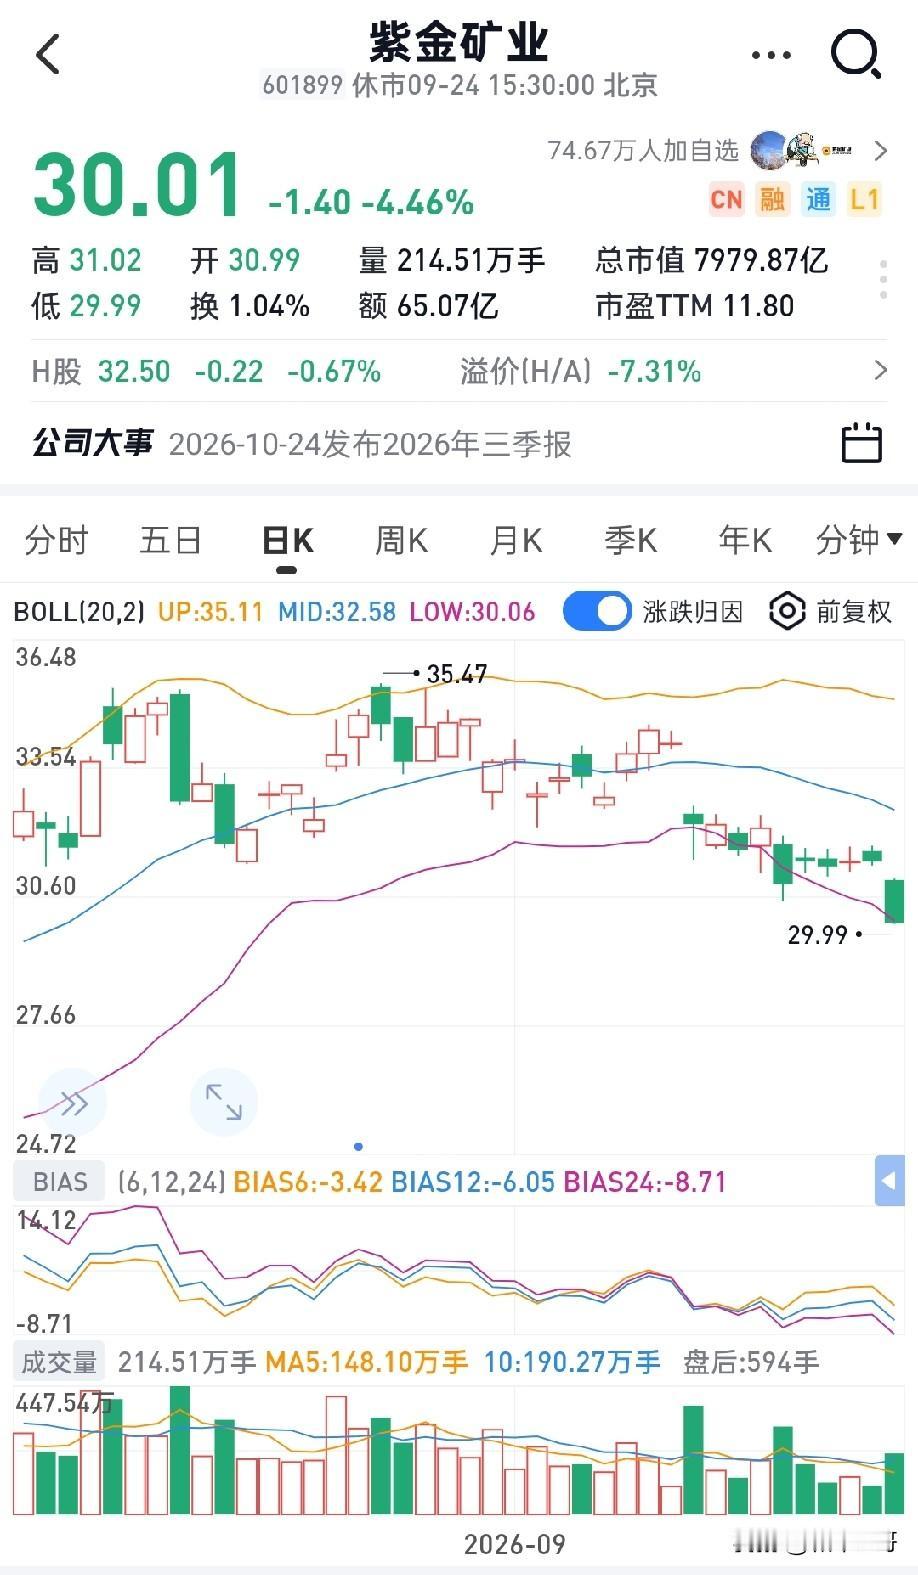
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1. 宏观层面
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1.宏观层面:美国不愿黄金替代美元体系,叠加美元维持高利率,直接压制金价上行空间。2.筹码层面:黄金板块积累了大量获利盘,稍有风吹草动就容易出现资金集中出逃,筹码稳定性偏弱。3.交易层面:板块缺乏持续赚钱效应,量化交易策略偏向快进快出,只要有盈利就兑现离场,形成短期抛压。4.套牢盘压力:紫金矿业30元上方堆积了大量套牢盘与前期获利盘,现阶段不具备直接大幅拉升的基础。5.资金面:短期成长性预期偏弱,部分私募选择逐步减仓,一涨就有抛压,股价大概率会震荡下探,寻找新的支撑平台。6.长期判断:近几年紫金矿业的业绩是稳定上涨的,2027年紫金矿业的产量仍有可观的增长。等待黄金大牛市来临,紫金矿业依旧会是板块龙头。总之,不用那么纠结,就老美那制造业空心化,和债务,根本压不住黄金。最悲观情况黄金铜10年不涨,配合3%分红和紫金的扩产计划,年化回报也有6%。万一压不住黄金,以后黄金翻5倍呢?下有保底上无上限。看短期没意义,控制好仓位,长期持有即可。
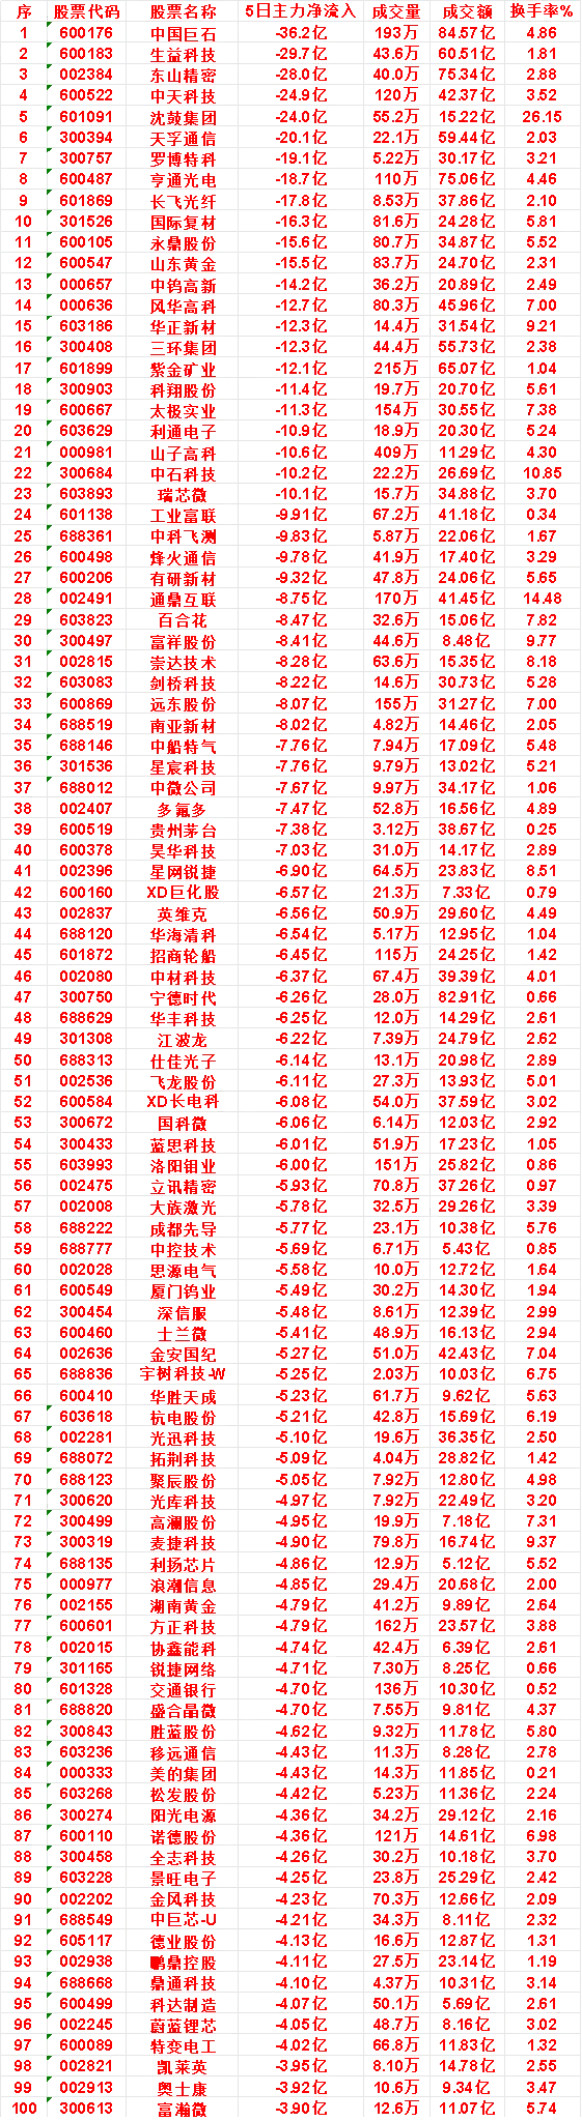
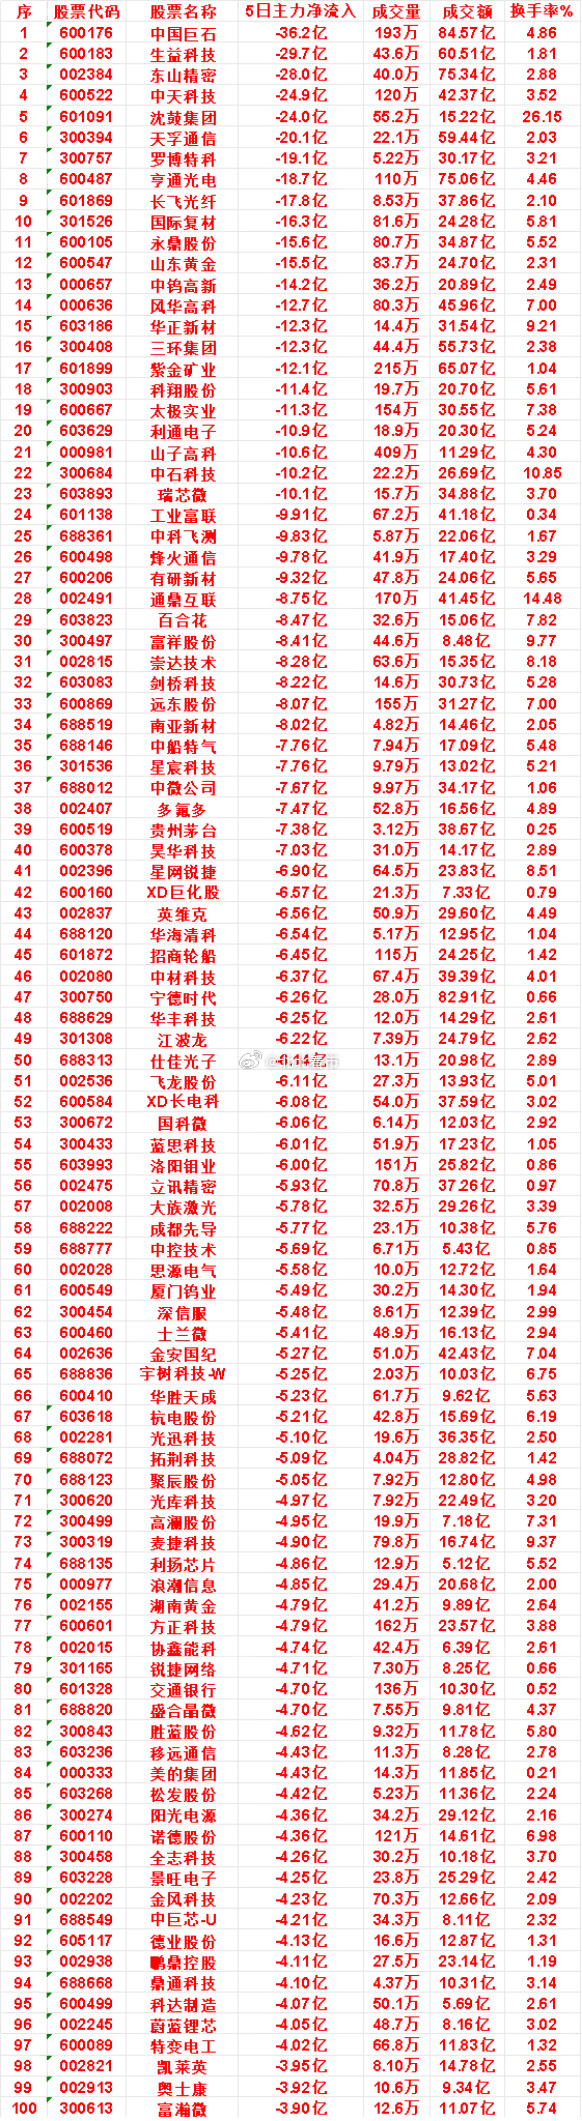
半导体靶材|10家深度布局核心企业1.江丰电子:国内高纯溅射靶材龙头,全面覆盖铝
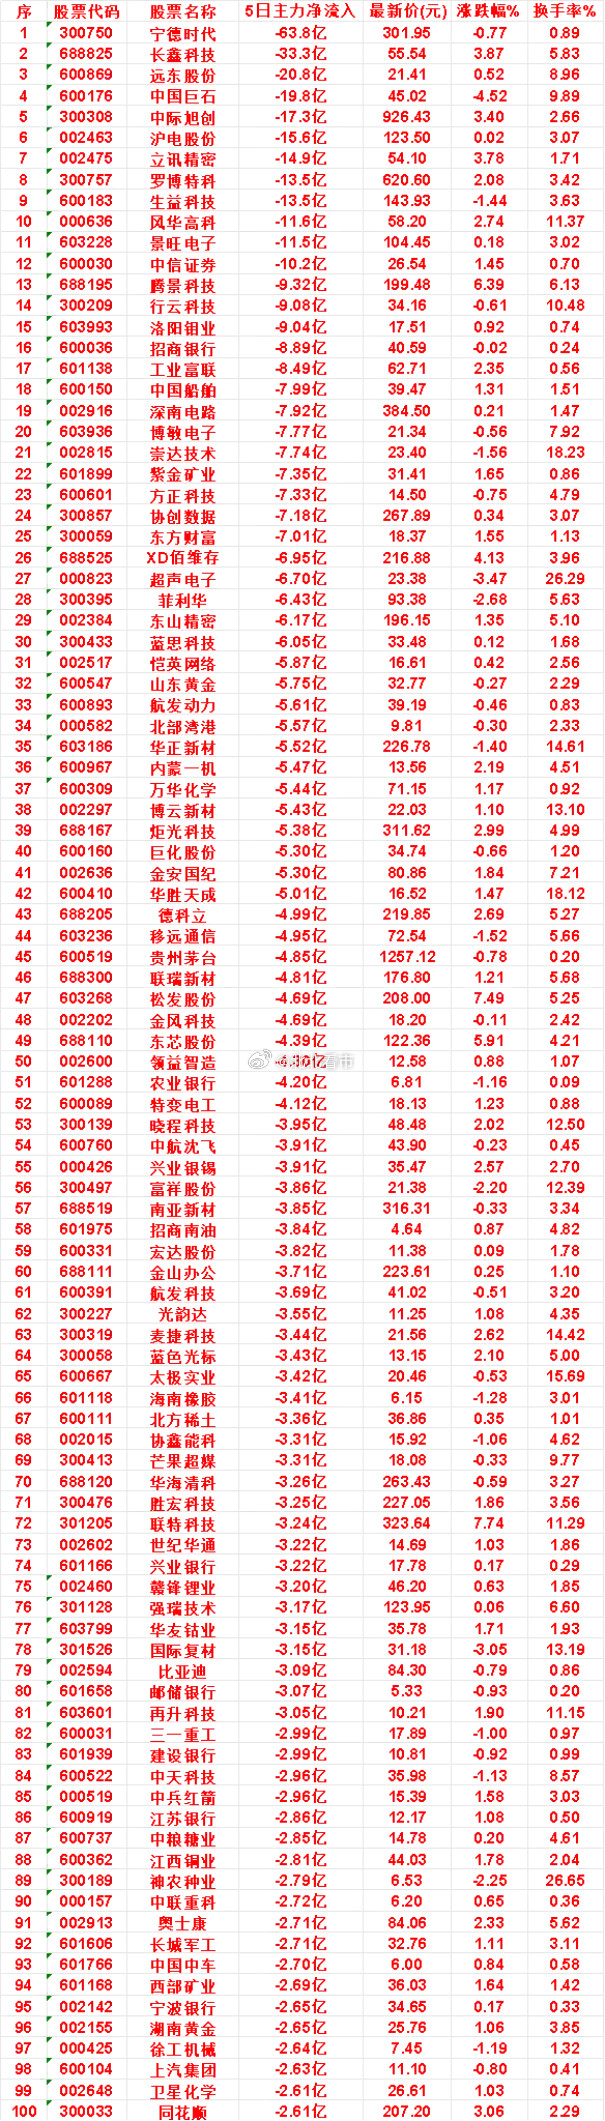
半导体靶材|10家深度布局核心企业1.江丰电子:国内高纯溅射靶材龙头,全面覆盖铝、钛、钽系列,深度供应头部晶圆厂2.有研新材:稀土靶材实力突出,多项靶材产品实现大规模国产替代3.阿石创:面板+半导体靶材双线布局,各类金属靶材批量交付4.隆华科技:钼靶材行业领先,配套显示与半导体产业链稳定供货5.铂科新材:高端金属软磁靶材实现量产,芯片封装领域加速突破6.鼎胜新材:高纯铝靶材上游配套完善,大尺寸靶材逐步落地7.中钨高新:钨基靶材核心厂商,半导体难熔金属材料自主可控8.万业企业:靶材配套设备一体化布局,加速半导体材料板块扩张9.贵研铂业:贵金属靶材龙头,铂、钯系列靶材实现产业化应用10.苏民惠博:靶材配套零部件全面布局,上游材料协同发展
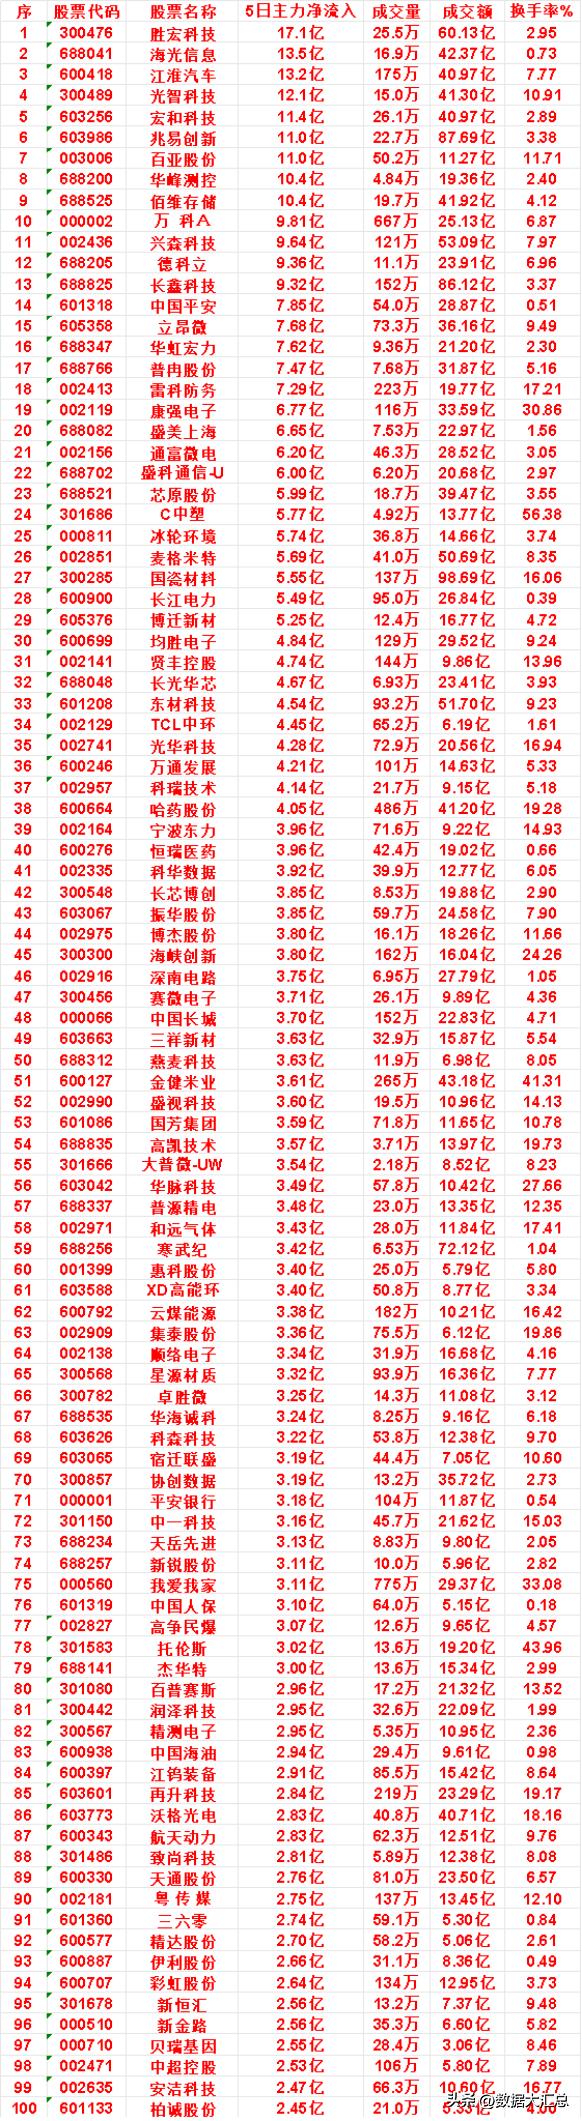
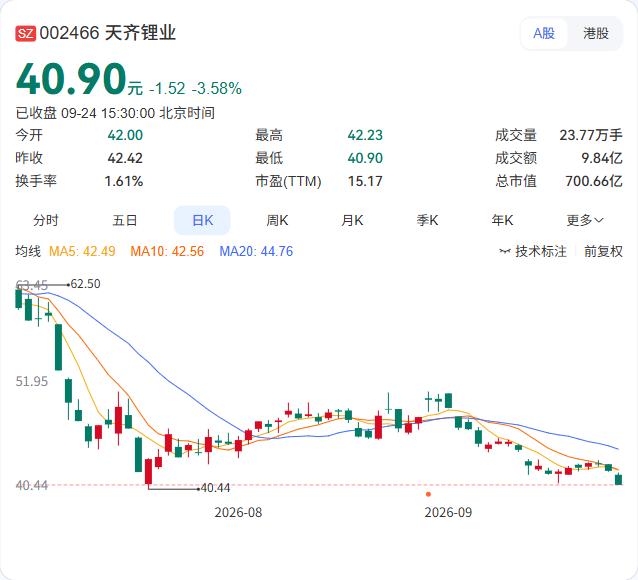
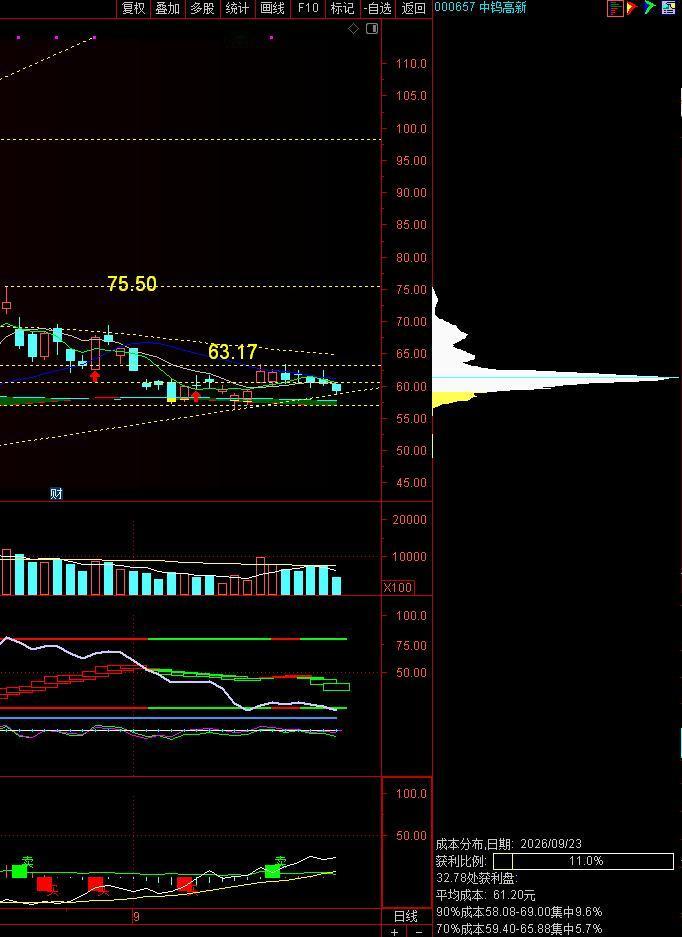
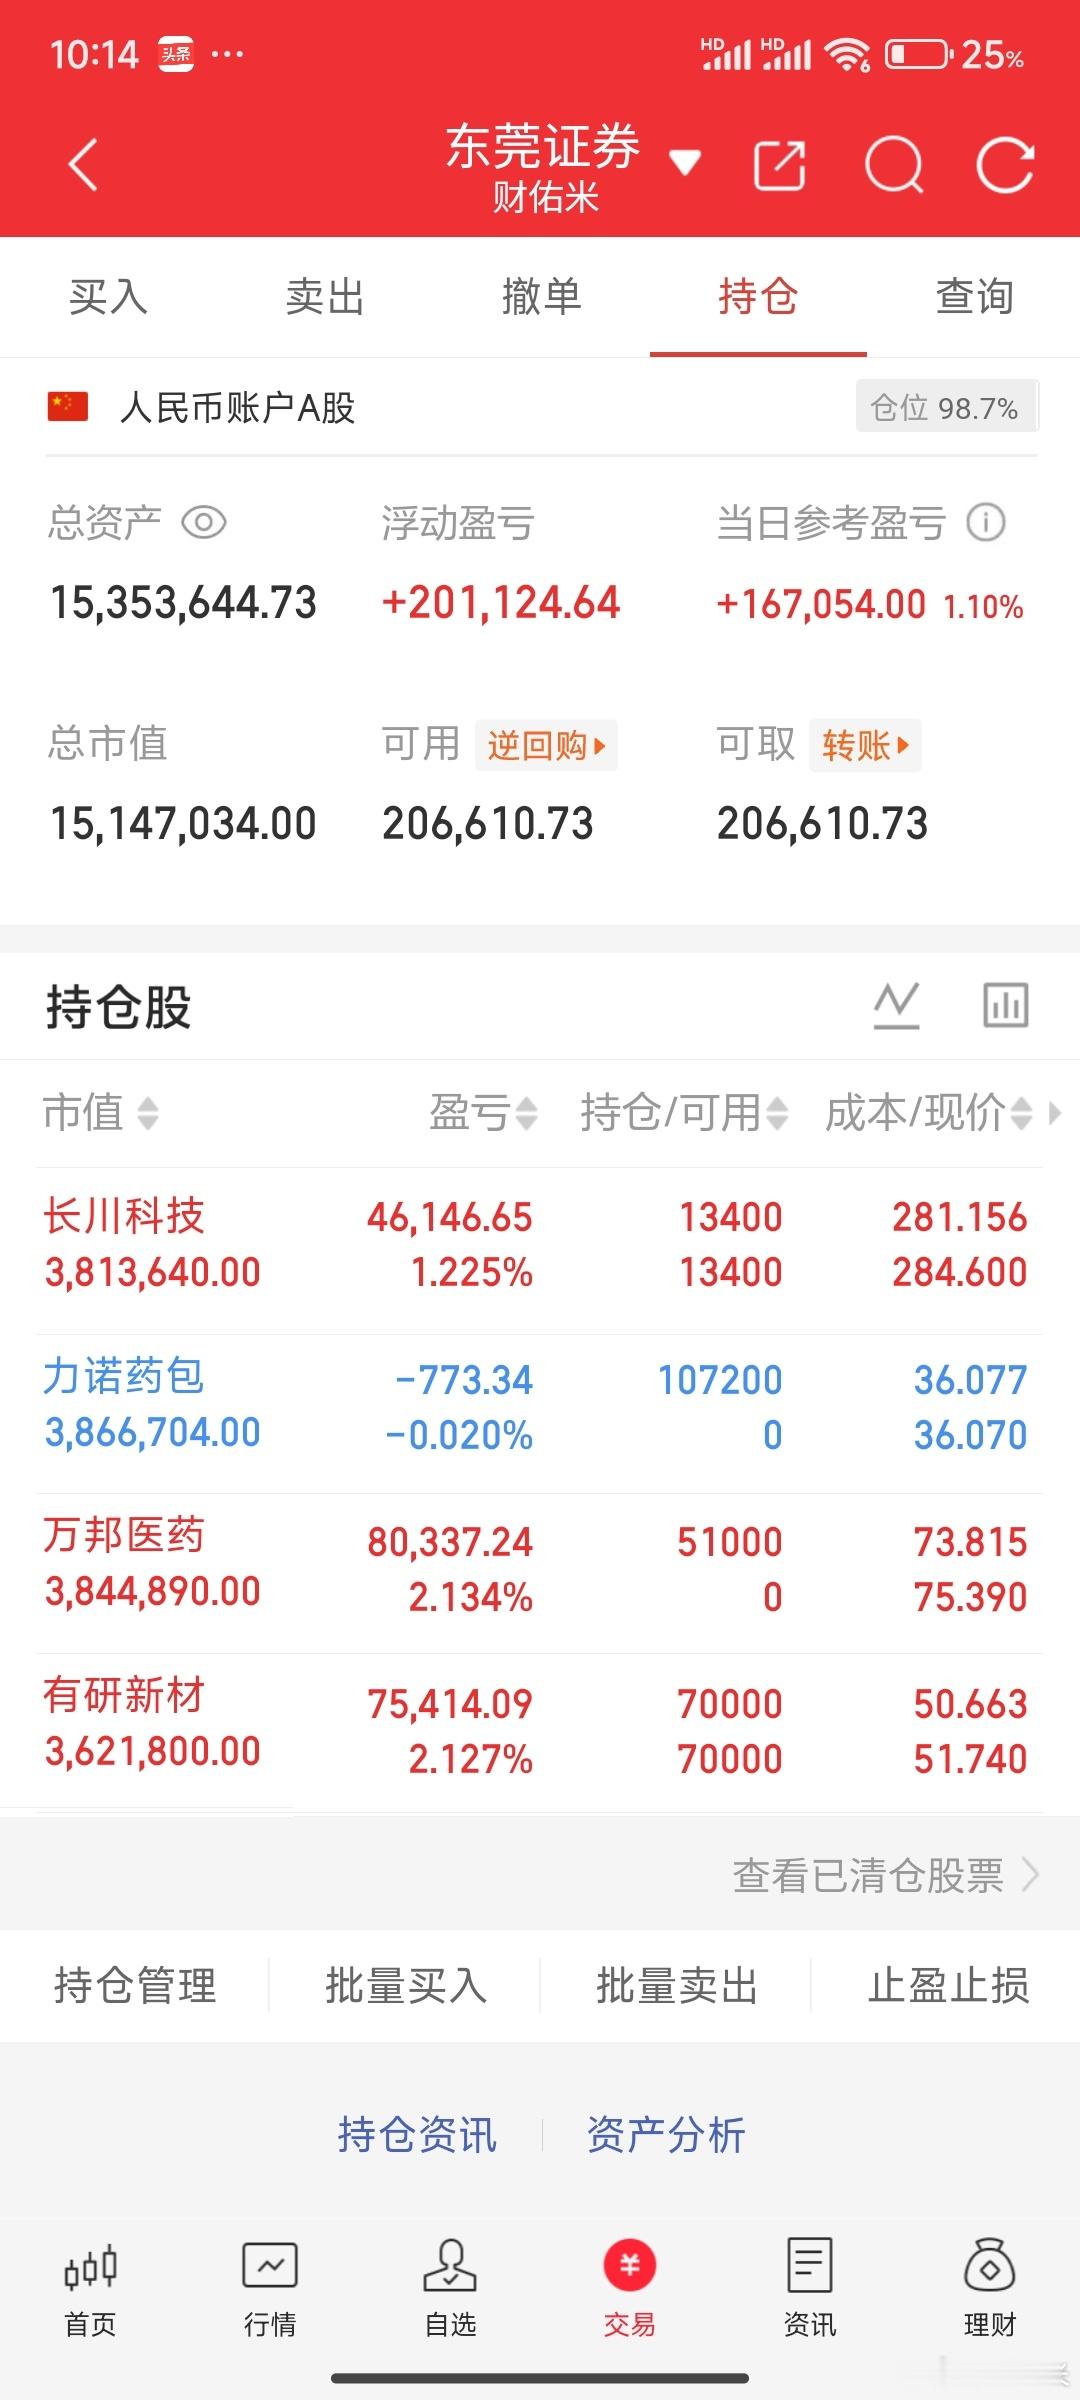
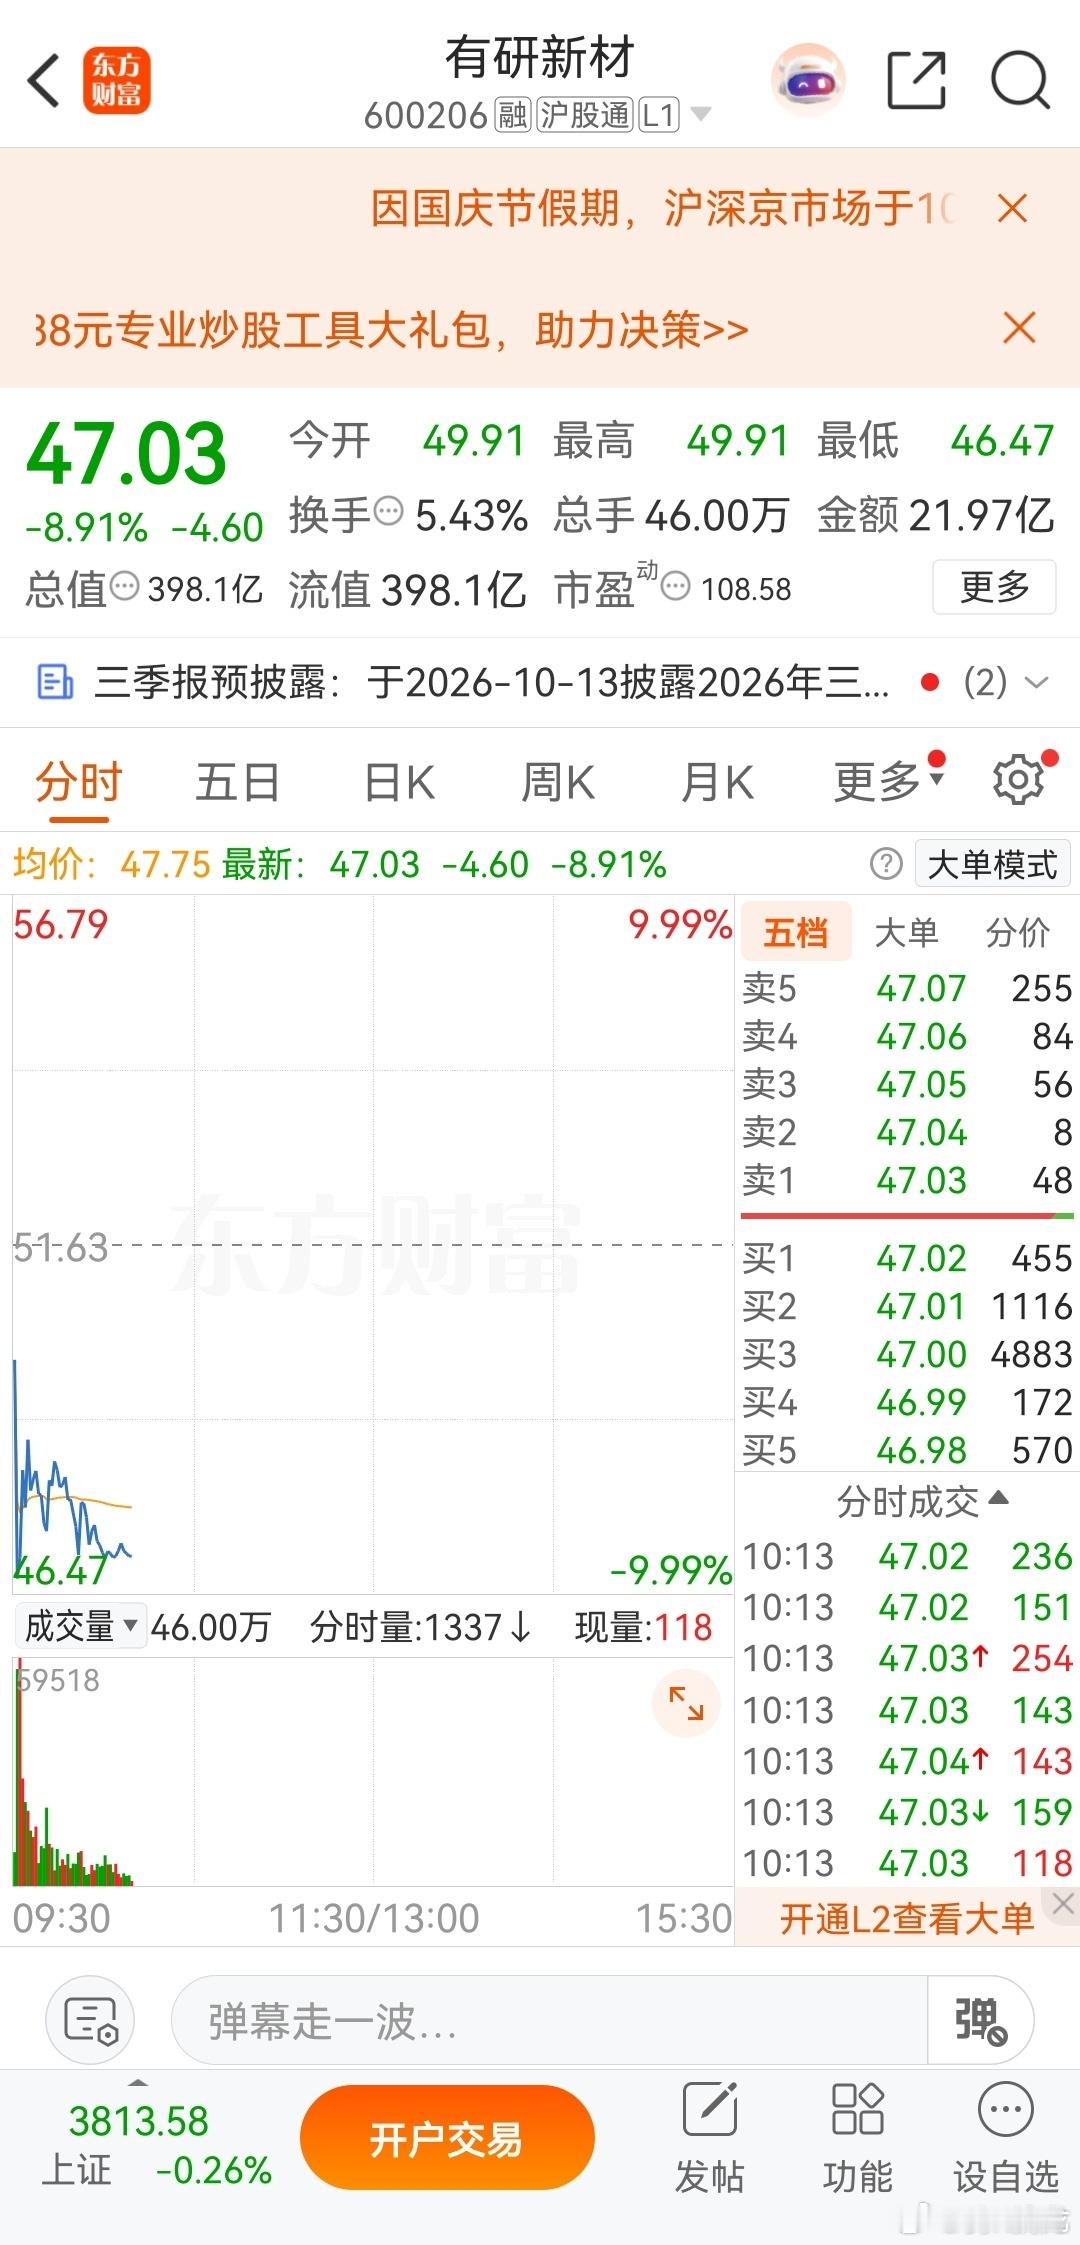
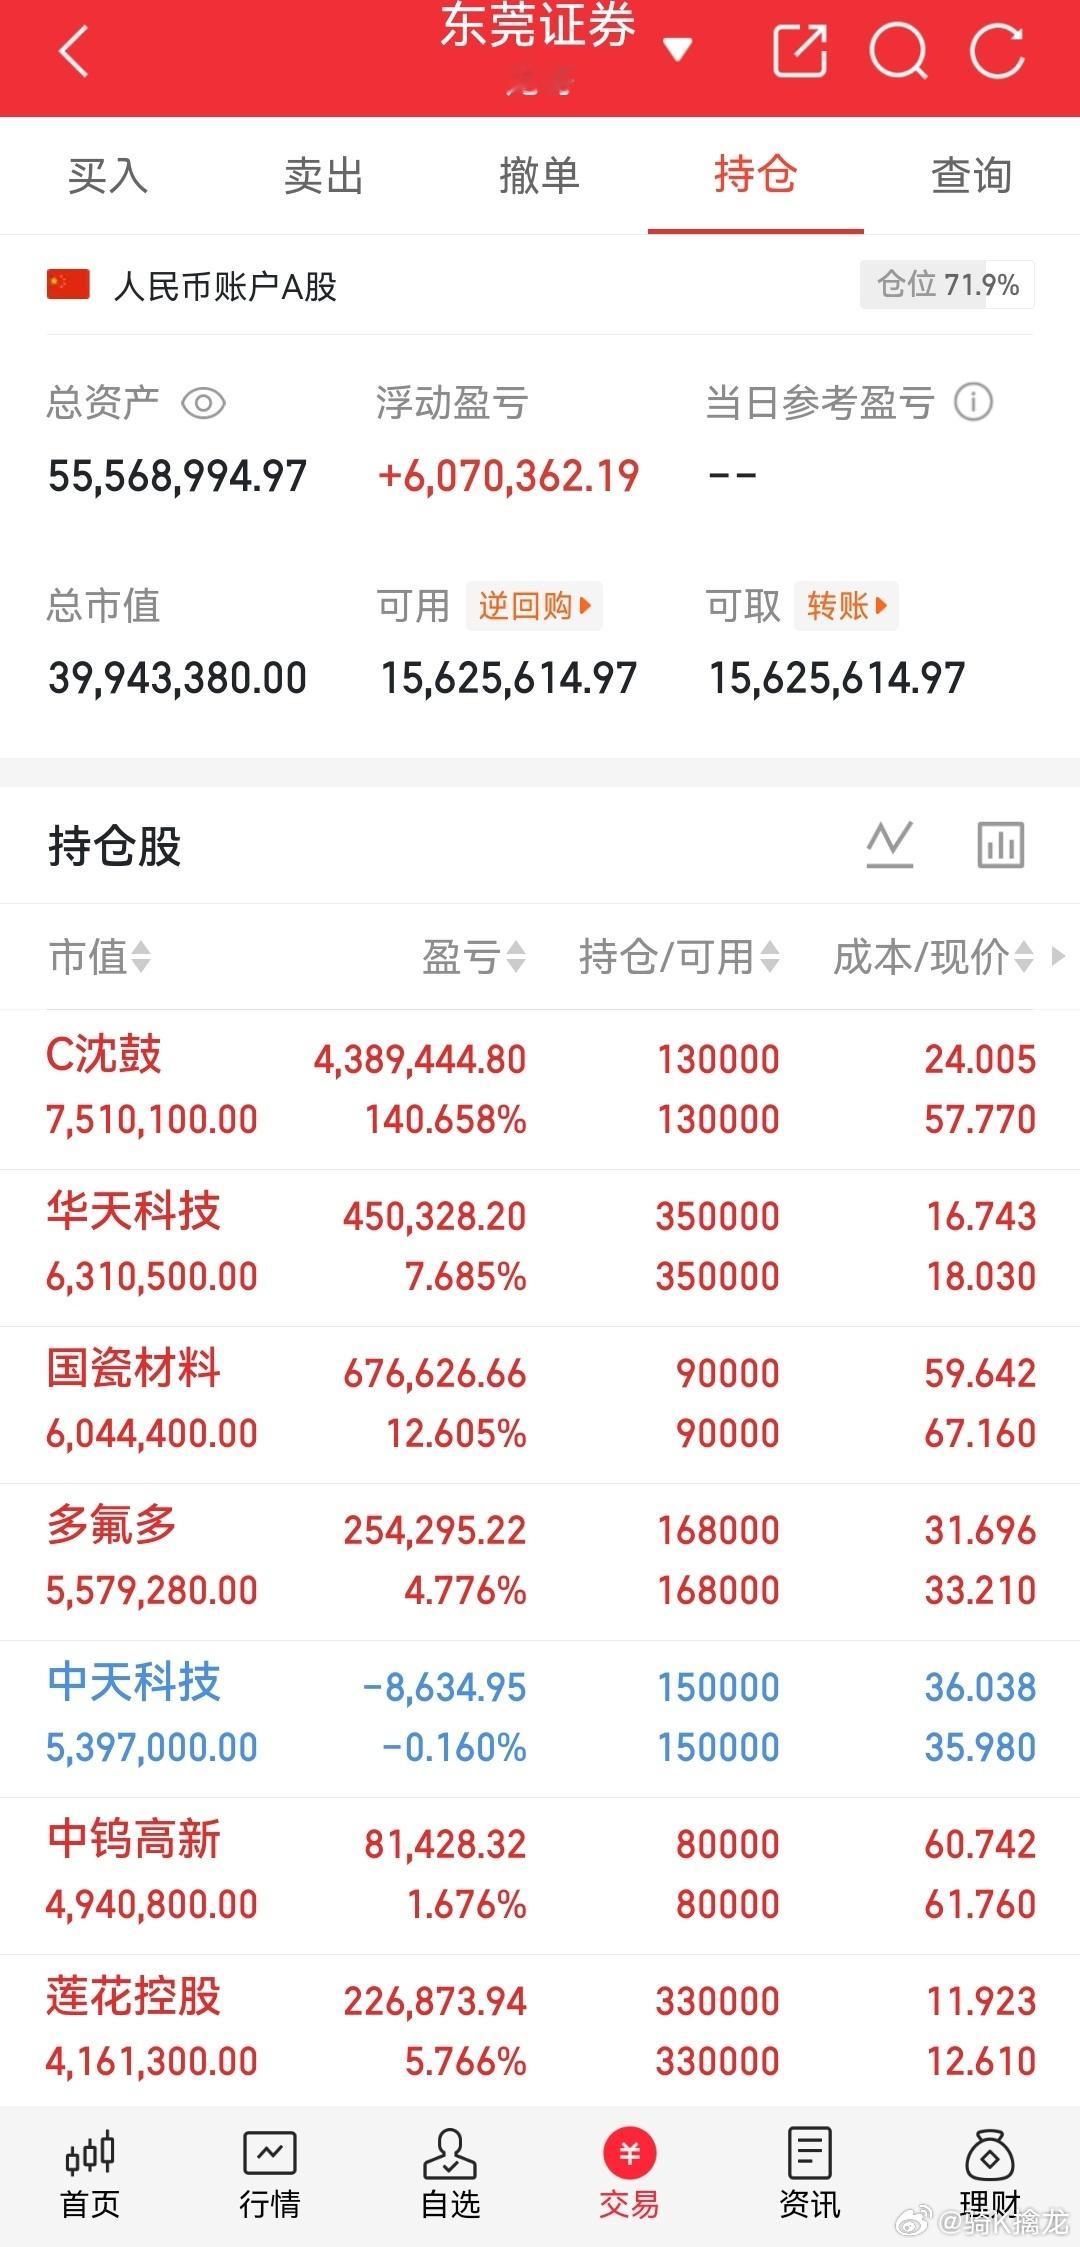
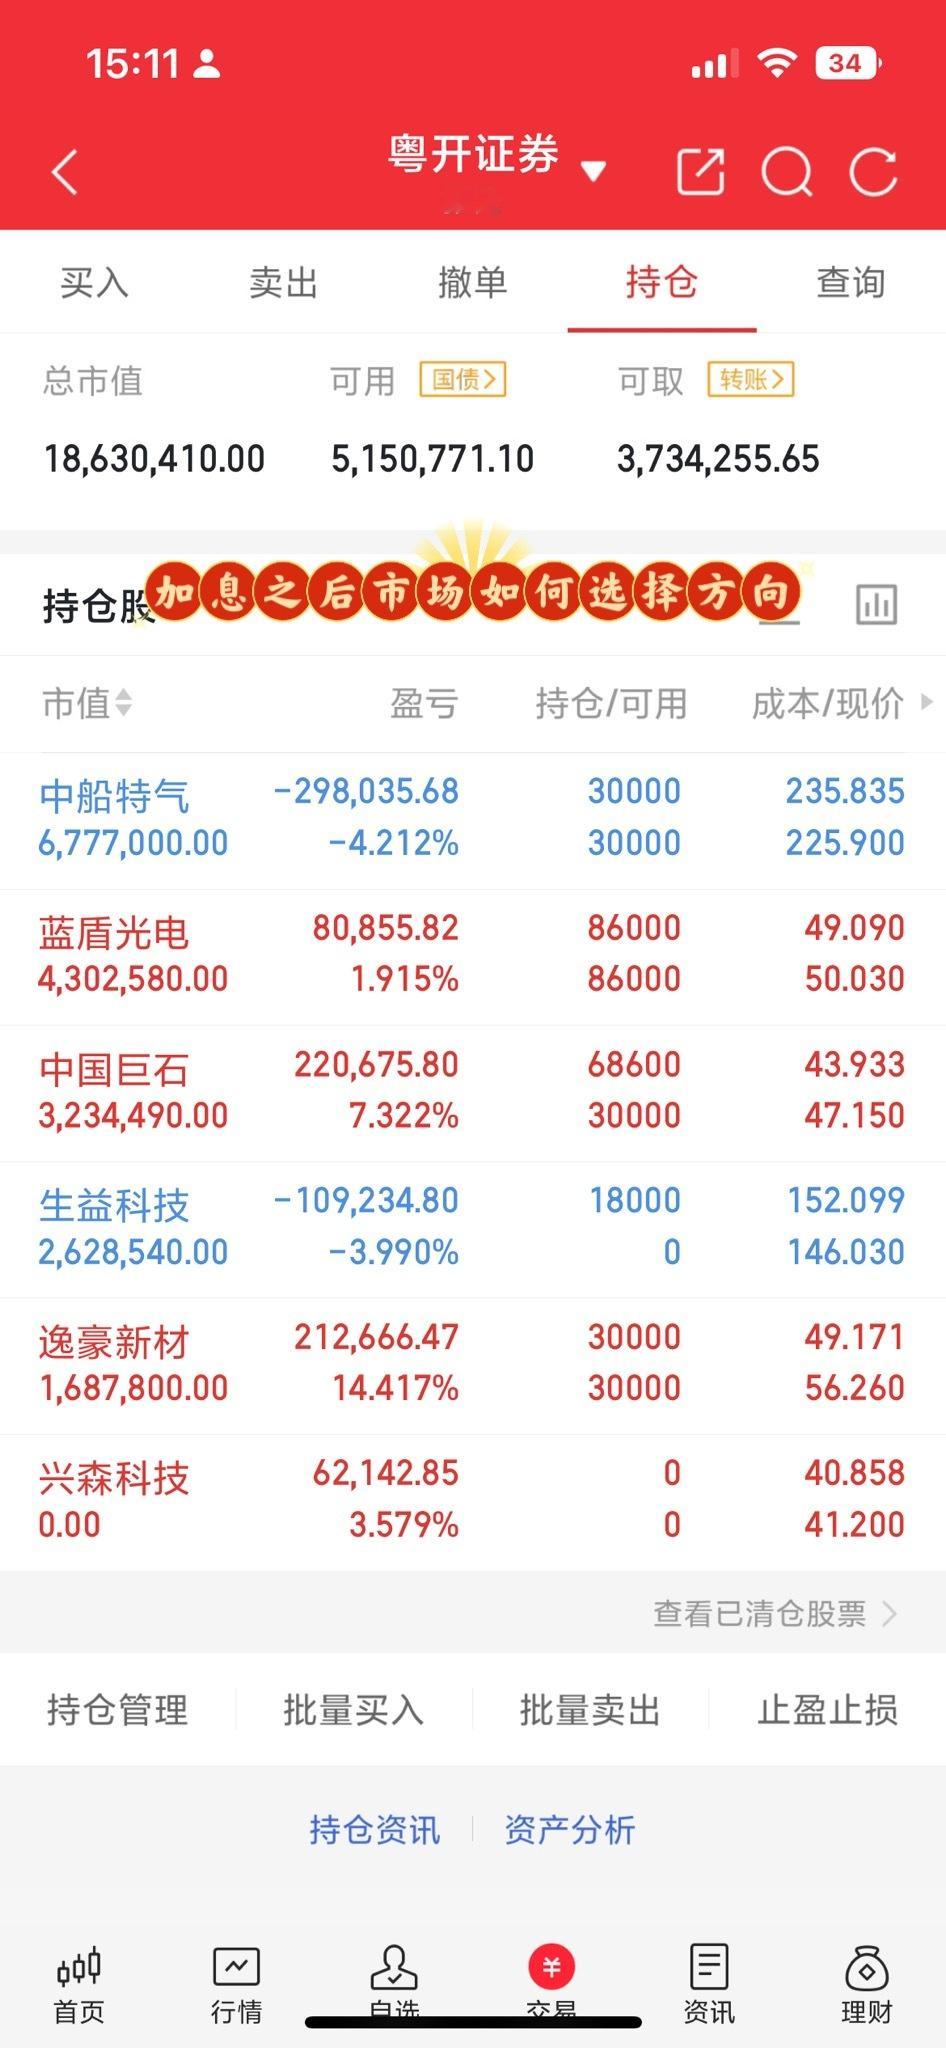
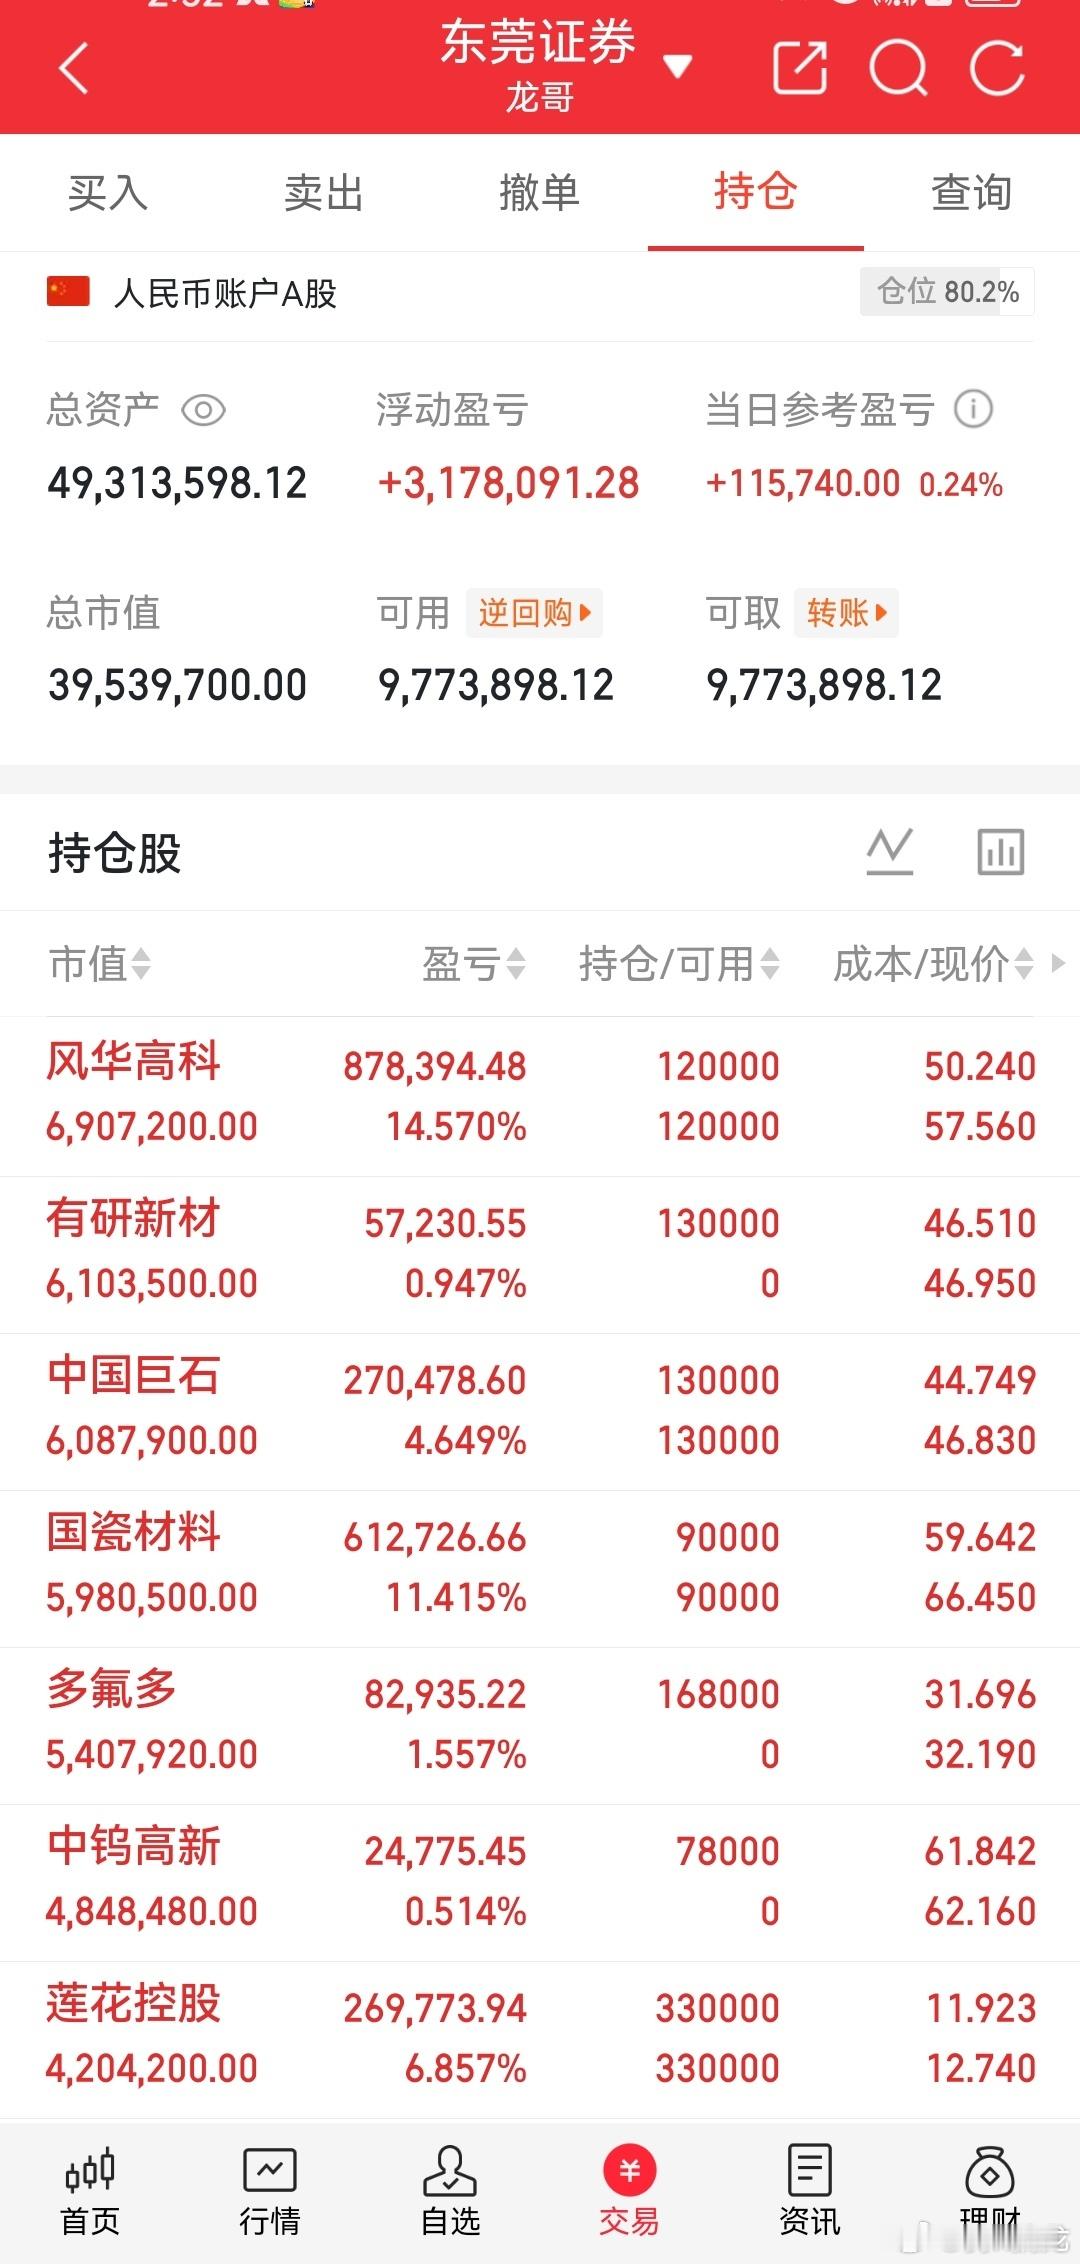
有研新材减仓了,上了力诺药包
有研新材减仓了,上了力诺药包
蹲中科三环快三个月,眼看着同赛道的稀土股轮着涨,它卡在15块上下磨得人耐心全没。
蹲中科三环快三个月,眼看着同赛道的稀土股轮着涨,它卡在15块上下磨得人耐心全没。翻了诊股数据才反应过来,现在持仓的主力机构才1家,总共拿了20.28万股,占流通A股比例才0.02%,等于几乎没大资金愿意下场托底。更坑的是人均持股数量是历史最低,股吧里散户扎堆,融资盘占比还超10%,稍微拉一点就有一堆人抢着止盈跑路,根本攒不起上冲的合力。前5天明明资金净流入了2亿多,走势也跑赢96%的股票,结果深股通反手就减仓32.76万股,再加上海外陆续爆出新稀土储量的消息,市场对赛道的预期本来就弱,光靠散户在里面博弈,哪能涨得动。
紫金矿业、洛阳钼业、江西铜业、西部矿业未来走势深度分析很多股民疑惑,四家铜
紫金矿业、洛阳钼业、江西铜业、西部矿业未来走势深度分析很多股民疑惑,四家铜资源龙头持续下台阶,被市场贴上“老登股”标签,后续到底还有没有机会。周期股的核心逻辑一句话总结:短期看宏观利率与铜价震荡,中期看国内需求修复,长期看铜矿供给刚性与新能源增量;四家企业基本面差异很大,走势会明显分化。一、短期走势(半年内):震荡磨底,难出现趋势性大涨铜属于强金融属性大宗商品,短期最大的压制来自美联储利率预期。只要市场持续维持高利率预期、美元和美债收益率偏强,铜价就很难走出持续上涨行情,四家资源股大概率延续低位震荡、反复磨底的格局,反弹多为波段行情,很难直接反转走大牛市。国内地产、家电等传统铜消费板块需求偏弱,短期很难出现强复苏。市场资金偏好科技成长主线,存量博弈环境下,资金会持续回避大盘周期股,筹码结构偏弱,每次反弹容易遭遇抛压。-紫金矿业、洛阳钼业:自有矿产占比高,业绩弹性跟随铜价,铜价反弹时反弹力度更强,但下跌时回撤幅度也更大。-江西铜业:以冶炼业务为主,自产铜矿占比偏低,业绩更多看加工费,铜价涨跌带来的弹性最弱,股性最平稳。-西部矿业:体量偏小,核心资产是玉龙铜矿,铜价企稳后弹性介于江铜和紫金之间,但流动性弱于前三家。短期核心观察信号:美债收益率下行、LME铜价站稳关键价位、国内制造业PMI回暖。这三个条件没有同时出现前,板块更多是区间震荡,适合短线波段,不适合重仓长期死拿。二、中期走势(半年到2年):等待周期拐点,业绩分化拉开股价差距铜矿行业有一个核心特点:新建矿山勘探、审批、投产周期长达8-10年,全球优质铜矿资源越来越少,新增供给刚性很强,这是中期板块最重要的基本面支撑。一旦美联储开启降息周期,美元走弱,叠加国内电网、储能、新能源车带来铜需求稳步提升,铜价有望迎来修复行情,资源股会迎来一轮周期修复行情。四家企业中期基本面差异:1.紫金矿业:国内铜金双龙头,海外多个矿山持续释放产能,铜产量稳步扩张,同时有黄金业务对冲铜价下跌风险。成长性在四家里面最强,一旦周期反转,股价弹性最大。风险集中在海外矿山地缘政治扰动。2.洛阳钼业:铜+钴+钼多金属布局,TFM、KFM铜矿储量优质,同时手握钴资源,绑定动力电池产业。铜价、钼价共振时收益可观,但海外矿区位于刚果(金),政策变动是最大隐患。3.江西铜业:国内冶炼龙头,阴极铜产能规模领先,但自产矿少。优势是业务稳定,风险小;短板是缺少资源增量,很难享受矿企的量价齐升红利,行情里往往跟涨不领涨。4.西部矿业:核心资产玉龙铜矿三期持续建设,2027年产能进一步释放,本土矿山地缘风险低。缺点是整体体量小,业务单一,抗风险能力弱,资金关注度偏低。中期行情不是普涨行情,拥有高比例自有铜矿、产能持续释放的紫金矿业、洛阳钼业会更强;冶炼为主的江西铜业弹性偏弱。三、长期走势(2-5年):铜供需缺口逻辑兑现,估值修复,但很难给到成长股估值长期来看,光伏、储能、AI数据中心、新能源汽车持续增加铜消耗;而全球铜矿新增产能有限,行业普遍预期未来会出现持续性供需缺口,铜的长期价格中枢有望抬升。但是要认清市场定价变化:现在市场已经不再愿意给资源股科技赛道那样的高成长估值。未来即便铜价上行,更多赚周期业绩和分红的钱,很难再出现过去那种几十倍估值的大行情。-紫金矿业产能扩张规划清晰,长期最受益铜的供需缺口,是板块首选配置标的。-洛阳钼业铜+钴双赛道,新能源金属带来额外增量。-江西铜业更多是稳健的冶炼资产,适合低风险配置。-西部矿业依托玉龙铜矿增量,会有阶段性机会,但体量限制上限。长期最大风险:全球经济持续低迷,新能源新增需求不及预期;铜矿开采技术突破,大幅缓解供给紧张。四、投资层面需要重点警惕的风险1.宏观风险:美国通胀反弹,降息推迟甚至重启加息,压制铜价。2.需求风险:国内地产持续低迷,新能源装机不及预期,拖累铜消费。3.海外风险:紫金、洛钼海外矿山所在地政策变化、税收调整、劳工问题,影响产能和利润。4.估值风险:周期股的特点是,业绩最好的时候往往是股价高点,利好兑现容易杀估值。五、总结短期:整体磨底震荡,没有趋势行情,只适合轻仓做波段。中期:美联储降息+铜需求回暖,有望迎来周期修复,个股分化明显,紫金、洛钼弹性更强。长期:铜矿供给刚性支撑铜价中枢抬升,但板块估值天花板下降,赚周期和分红收益,不能对标科技成长股。A股有色金属紫金矿业洛阳钼业江西铜业西部矿业周期股投资中国散户免责声明:本文仅为行业与个股基本面逻辑复盘,不构成任何投资建议。大宗商品与周期股票波动巨大,股市有风险,入市需谨慎。
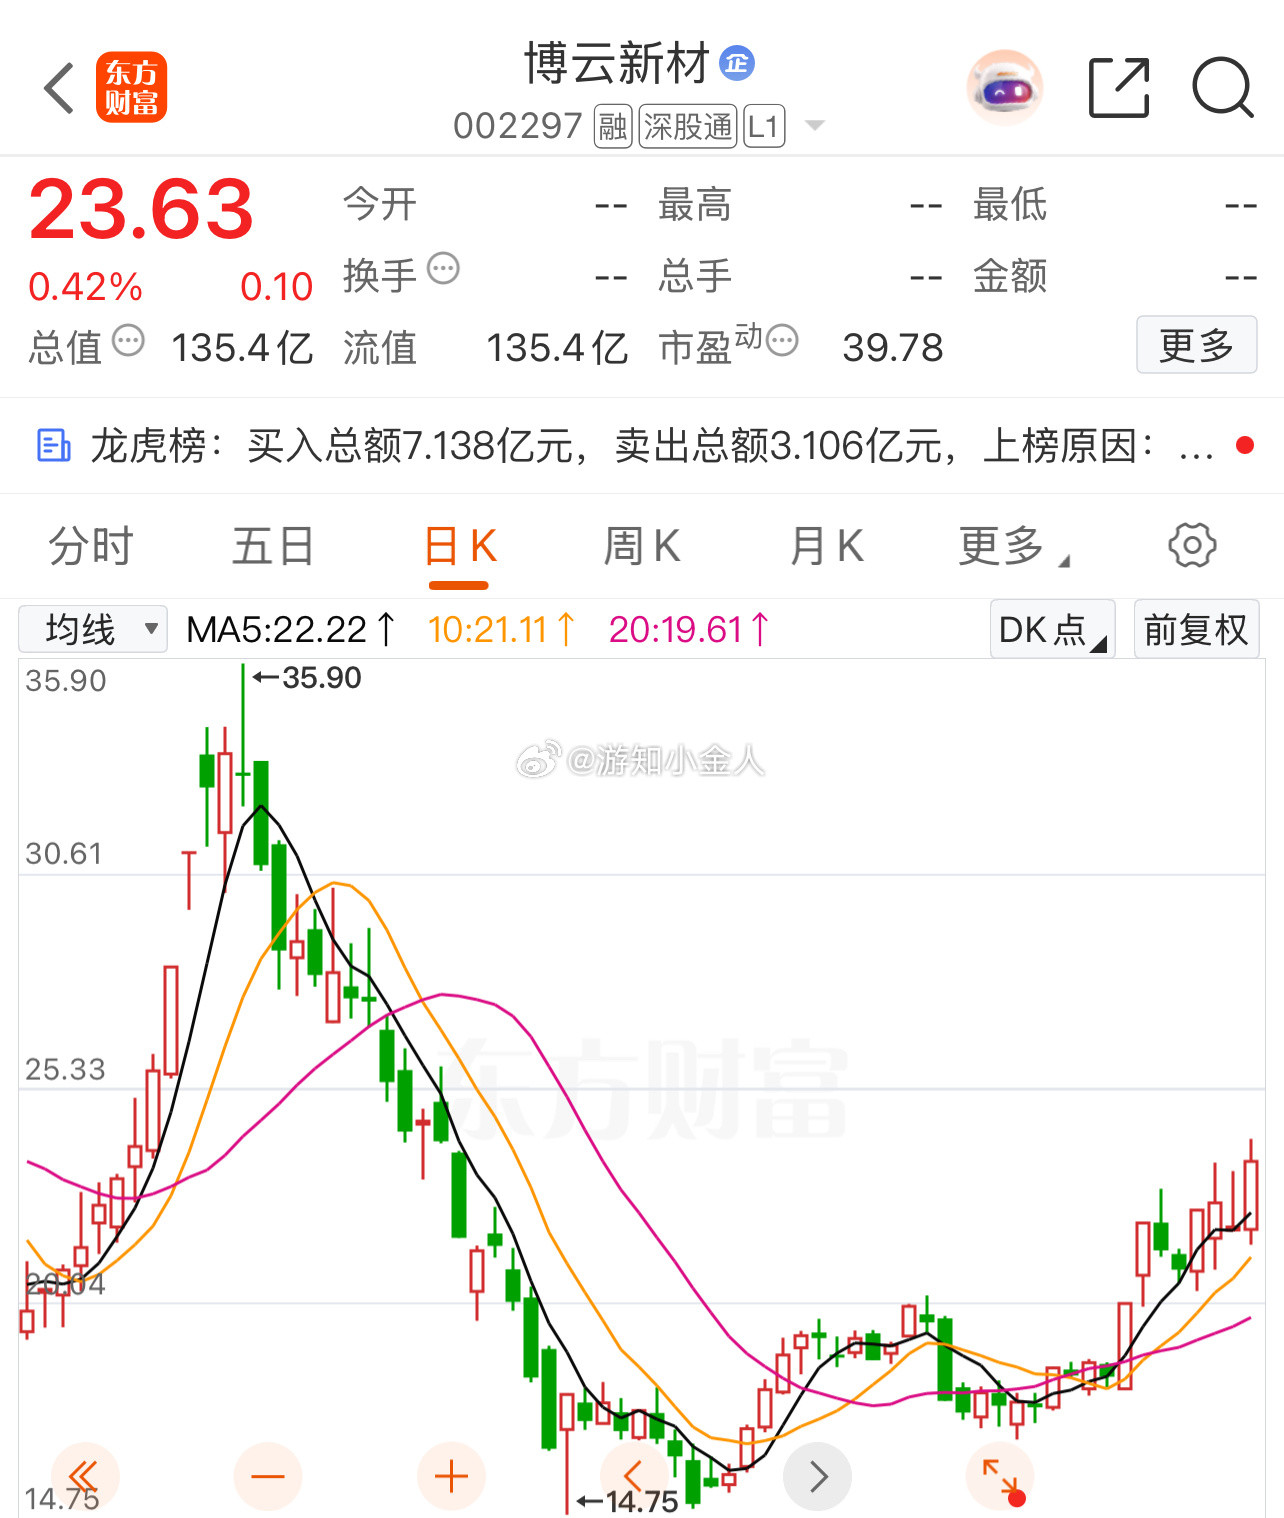
博云新材sz002297继续看涨的趋势。
博云新材sz002297继续看涨的趋势。
【个股速览|有研新材600206】📌主业:央企半导体靶材;12英寸钴/铜锰/
【个股速览|有研新材600206】📌主业:央企半导体靶材;12英寸钴/铜锰/钽靶实现批量供货;正在剥离稀土、红外业务,聚焦靶材主业。📊中报:营收61.58亿(+50.35%),归母净利1.83亿(+40.89%);扣非+16.98%,经营现金流‑9.5亿,应收存货攀升,盈利质量偏弱。✨催化:HBM、Chiplet拉动高端靶材需求;大额扩产大尺寸靶材;资产剥离后报表更加聚焦。⚠️风险:现金流、回款压力;半导体周期波动;高端产品认证进度不及预期;估值偏高。小结:技术国产替代逻辑硬,但财报质量是核心矛盾,重点盯现金流改善。不构成投资建议。


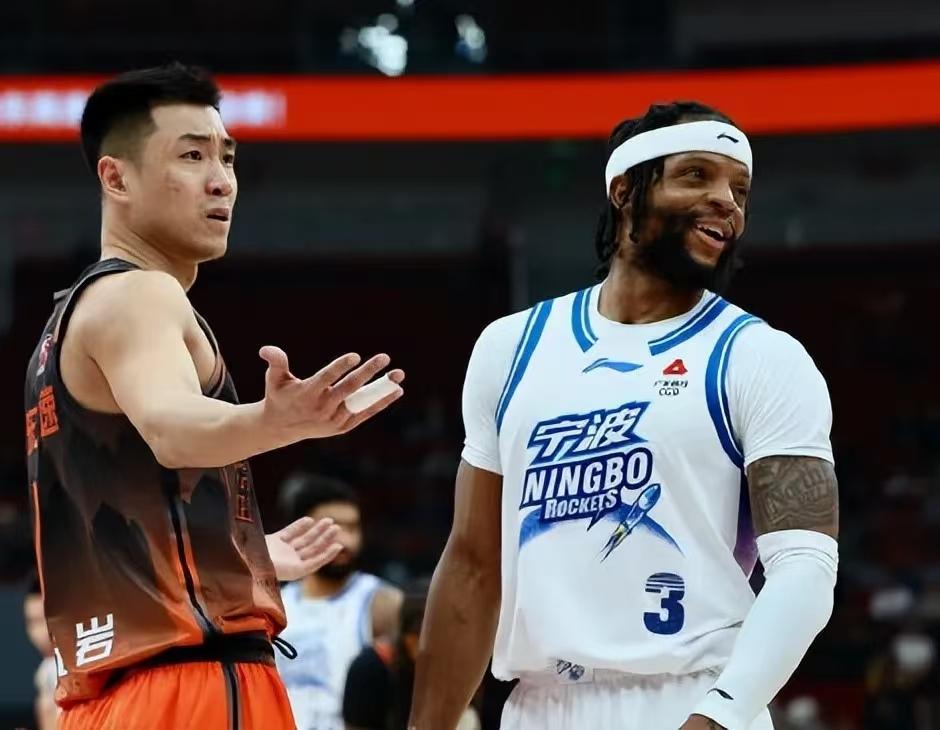
现金换签约权新疆完成与宁波外援交易新疆广汇和宁波富邦的一对一交易正式落地
现金换签约权新疆完成与宁波外援交易新疆广汇和宁波富邦的一对一交易正式落地。新疆付出现金作为交易筹码,得到外援扎维尔‑辛普森的优先签约权。按照CBA相关规则,拿到优先签约权,意味着新疆拥有该球员的独家谈判资格,其他俱乐部无法参与竞争。不过这并不代表球员已经确定加盟,双方还需要就薪资、合同细节等方面进一步磋商。辛普森是一名实力派后场球员,拥有不错的组织与进攻能力。如果谈判顺利完成签约,他将加盟新疆男篮,充实球队后场轮换深度,弥补后卫线的短板。新赛季新疆目标冲击季后赛,这笔引援操作也体现出俱乐部补强阵容的决心。后续能否成功签约,还需要等待官方的正式官宣。
2026年上半年,有色金属最挣钱的公司:第一名:紫金矿业,391.7亿元第
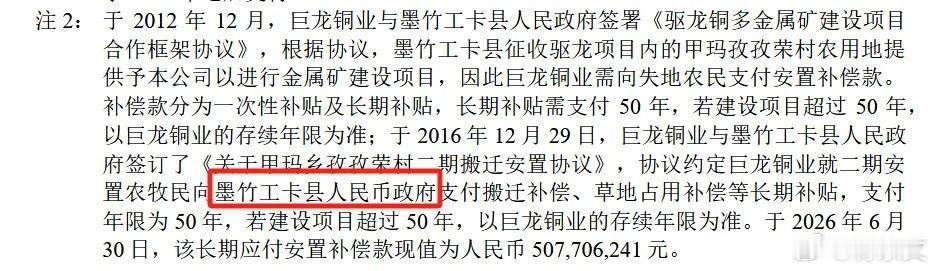
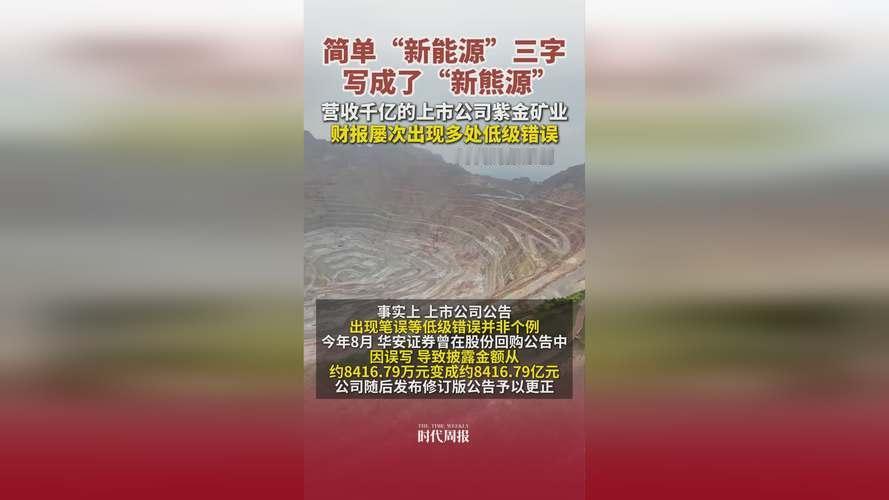
2026年上半年,有色金属最挣钱的公司:第一名:紫金矿业,391.7亿元第二名:洛阳钼业,161.5亿元第三名:中国铝业,118.7亿元第四名:江西铜业,86.3亿元第五名:山东黄金,35.4亿元第六名:云南铜业,19亿元还是紫金矿业最猛,半年赚了391.7亿元,相当于平均每天赚2.16亿元,净利润同比增长68.17%。洛阳钼业也非常夸张,上半年净赚161.5亿元,同比增长86.27%。中国铝业118.7亿元,同比增长67.91%。江西铜业86.3亿元,同比增长106.77%,直接翻了一倍。这也说明,今年有色金属行业确实有点“火”。铜、金、铝等主要产品价格上涨,再加上矿山产量增加,资源型企业的利润明显起来了。数据显示,今年上半年A股有色金属行业145家公司中,超过七成净利润实现增长。不过紫金矿业最近半年报却因为几个错别字上了热搜。“人民币政府”“新熊源”等错误虽然不影响财务数据,但确实让人哭笑不得。公司随后发布更正公告并致歉。大家怎么看呢?欢迎评论区留言。紫金矿业新能源写成新熊源紫金矿业致歉