众力资讯网

标签: 人民币汇率中间价

欧元跌到7块5,美元跌到6块7!人民币一季度猛升千点,出口企业急着换汇,这股升值

欧元跌到7块5,美元跌到6块7!人民币一季度猛升千点,出口企业急着换汇,这股升值

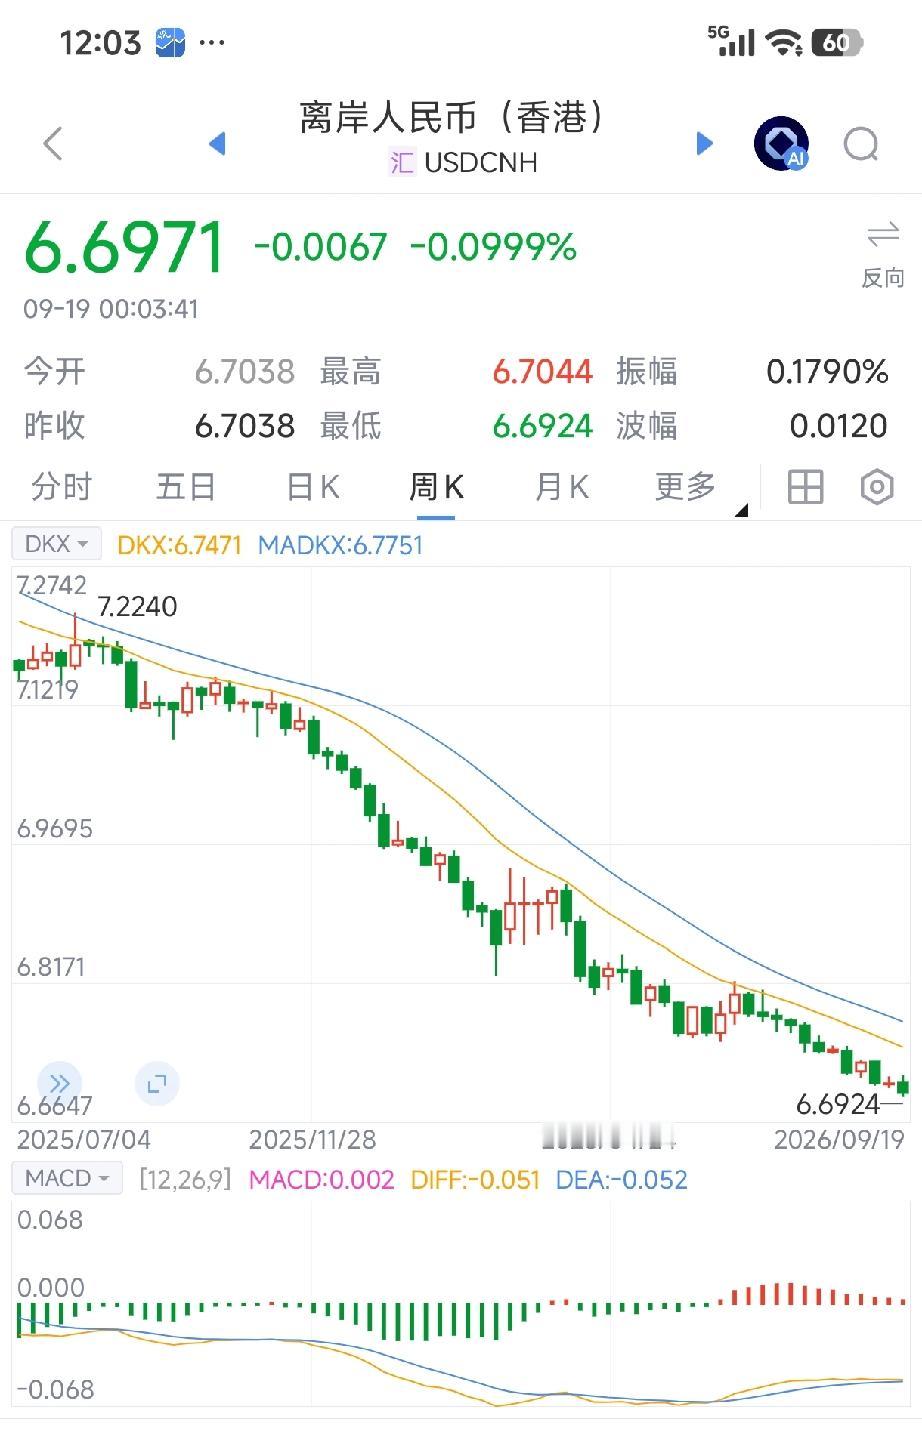
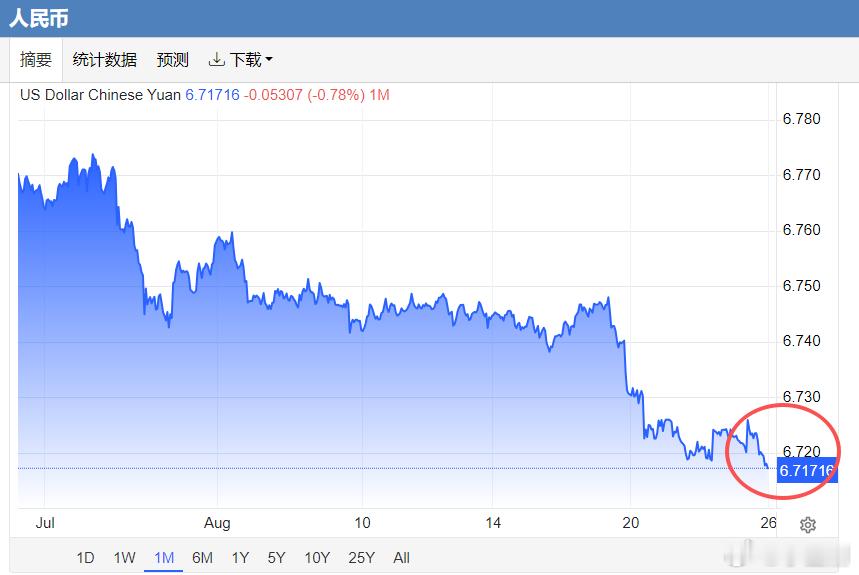
欧元跌到7块5,美元跌到6块7!人民币一季度猛升千点,出口企业急着换汇,这股升值潮挡不住了!10月9日,中国外汇交易中心公布的人民币汇率中间价让不少做外贸的人心头一紧。1美元对人民币6.7330元,1欧元对人民币7.5323元,较前一交易日继续调升。数字本身不大,但放到2026年全年来看,这不是一次孤立波动,而是一条持续了将近一年的升值曲线的最新落点。央行10月8日发布了一份关于人民币汇率的政策立场文件,明确表示中国没有必要也无意通过汇率贬值获取贸易竞争优势。这份文件的时间点很微妙——国庆假期刚过,四季度开局,企业集中结汇的季节又到了。央行选择在这个节点把话说清楚,用意不难理解。先看数据本身。10月9日美元/人民币中间价报6.7330,较8月21日离岸人民币一度触及的6.7179阶段性高点,中间价已经非常接近那个位置。换句话说,从年初到10月,人民币对美元的升值不是“跌一下涨一下”的震荡,而是一条方向明确的曲线。欧元对人民币中间价从9月底的7.60上方滑到7.53附近,英镑、日元、澳元对人民币中间价也全线下调。升值这件事,在普通人眼里是“换美元更划算了”。但做出口的人算的是另一本账。东南沿海一家出口企业负责人此前对经济参考报说过一句很实在的话:一笔100万美元的订单,汇率从7.15升到7.0,账面上直接少掉15万元人民币的收入。这个数字不是猜测,是已经发生过的现实。2026年上半年,宁德时代汇兑损失28.10亿元,立讯精密汇兑损失19.86亿元,美的集团财务费用从上年同期的净收益约59.9亿元转为净支出约32.7亿元。这些名字在A股都是响当当的制造龙头,它们对汇率波动的对冲能力远超中小企业,但报表上的数字仍然被汇率推着走。那为什么企业还在“急着换汇”?这个说法需要拆开看。国家外汇管理局7月公布的数据显示,2026年上半年衡量结汇意愿的外汇收入结汇率为65%,与2025年相比变化不大。表面看,企业的结汇节奏并没有出现恐慌性加速。但同期银行结售汇顺差达到2712亿美元,创历史同期新高,推动这一数字的主要因素就是人民币升值。这两组数据放在一起,传递的信息其实很清晰:企业没有在汇率恐慌中抛售美元,而是在有秩序地把手里积累的美元敞口逐步兑现。结汇率稳定,顺差扩大,说明出口本身在持续产生美元收入,而升值预期让企业更愿意早点把美元换成人民币落袋。这背后有一个容易被忽略的结构性变化。中国人民银行发布的《2026年人民币国际化报告》显示,2026年上半年货物贸易项下人民币结算占比达到29.1%,同比上升了1个百分点。近三成的出口贸易已经直接用人民币计价和结算,这部分业务基本上不受汇率波动影响。剩下七成用外币结算的部分,才是真正需要管理汇率风险的敞口。从这个角度看,所谓“出口企业急着换汇”,更准确的说法是:那些仍然以美元为主要结算货币的企业,正在把过去几年积累的美元头寸逐步释放出来。我的判断是,这一轮升值对出口企业的冲击,真正的分水岭不在“汇率升了多少”,而在“企业有没有把汇率当成经营变量来管理”。2026年一季度,501家实体行业A股上市公司发布了套期保值相关公告,较2025年同期增长39.2%,汇率风险排在所有风险类型的第一位。这个增速说明越来越多的企业意识到,靠“赌汇率方向”来管理利润是不靠谱的。但中小外贸企业的参与度仍然有限,它们没有专业的财务团队,远期结售汇的保证金和期权费用对现金流也是实实在在的占用。汇率的压力在不同规模的企业之间,感受完全不同。义乌国际商贸城的一位经营户对证券时报说过一段话,值得琢磨。他说公司产品几乎全部出口,目前的升值幅度还在承受范围之内,因为做品牌的企业有溢价权,可以和客户分摊汇率成本。但他也承认,对于没有技术含量、没有品牌的企业,影响会更大。这话说得客气,但意思很直白:汇率升值是一次筛选。有定价权的企业扛得住,靠低价走量的企业会被压得喘不过气。央行把话说得很清楚:双向波动是常态,单边趋势性升值的概率不高。但对企业来说,等待“汇率回落到舒服的位置”本身就是一种冒险。那些在2026年一季度就签了远期结汇协议、把大部分美元收入锁在6.90附近的企业,现在的账面感受和完全没有对冲的企业,完全是两个世界。汇率的数字每天都在变,但企业的应对方式在相当长一段时间里不会有根本性改变。真正的问题是:当升值从“阶段性波动”变成“长期趋势”,有多少出口企业能把汇率风险从“财务部门的事”升级为“老板亲自盯的事”?
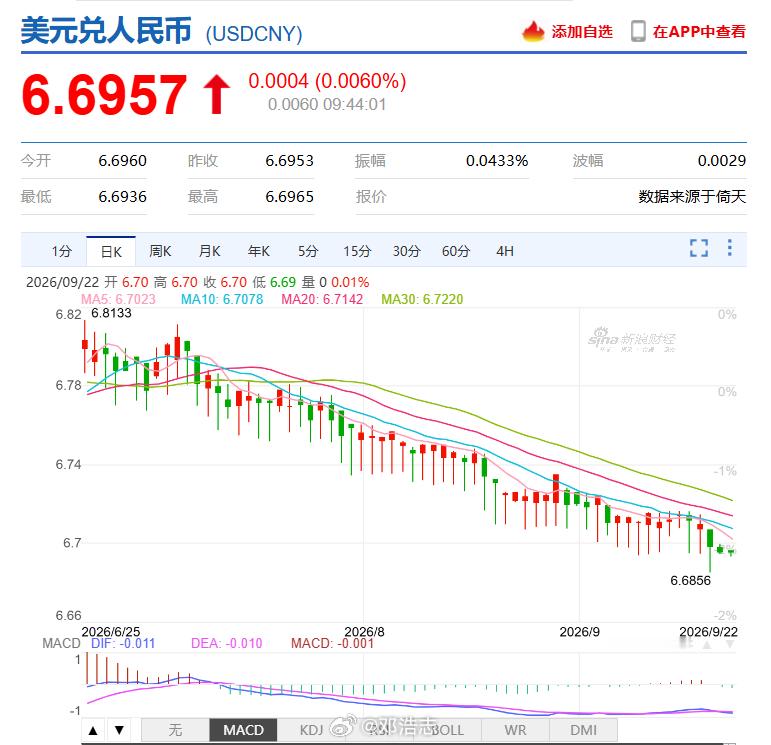
【人民币中间价连升9天,继续见逾3年半高位】官方开出的人民币中间价报6.7487

【人民币中间价连升9天,继续见逾3年半高位】官方开出的人民币中间价报6.7487

【人民币中间价连升9天,继续见逾3年半高位】官方开出的人民币中间价报6.7487,较上个交易日上调34点,是自2023年2月3日以来的高位、也是2023年以来最长的升浪。现货人民币方面,在岸价和离岸价早段都于6.69水平上下。另外,人民银行开展1650亿元人民币7天期逆回购操作。由于今日没有到期的逆回购,单日在市场净投放1650亿元人民币。
幸亏没去外贸公司做会计,否则我会着急的9月15日,人民币汇率中间价升至1美元

幸亏没去外贸公司做会计,否则我会着急的9月15日,人民币汇率中间价升至1美元

【离岸人民币多日围绕“6.72兑1美元”,需知……】  央妈将人民币中间价设定为

【离岸人民币多日围绕“6.72兑1美元”,需知……】  央妈将人民币中间价设定为

2025年4月以来,人民币汇率呈现稳步走强态势,人民币中间价从7.2附近升至6.

2025年4月以来,人民币汇率呈现稳步走强态势,人民币中间价从7.2附近升至6.

反转了!我们重新缩小了和美国GDP的差距,2020年中国GDP占美超70%达高峰

反转了!我们重新缩小了和美国GDP的差距,2020年中国GDP占美超70%达高峰

反转了!我们重新缩小了和美国GDP的差距,2020年中国GDP占美超70%达高峰,后因美国“放水”致其GDP暴涨,人民币汇率稳健,中方占比跌破60%,如今中国强势逆袭,缩小了与美GDP差距!过去几年,中美GDP按美元计算的差距,确实走出了一条很明显的曲线,2020年疫情冲击全球,中国经济率先恢复,当年GDP折合约14.7万亿美元,美国约21万亿美元。真正把比例推到高点的其实是2021年,中国按市场汇率计算的GDP达到约17.8万亿美元,与美国的差距一度缩小到接近四分之一。随后几年,这个比例重新向下走,到了2025年,中国GDP达到140.19万亿元,同比增长5.0%;世界银行按当年汇率折算约为19.5万亿美元。美国GDP约30.8万亿美元,中国相当于美国的63%左右,为什么中国经济一直在增长,美元口径下的差距反而曾经扩大?答案并不神秘:名义GDP不仅看实际生产了多少东西,还受物价和汇率影响。美国疫情后经历了一轮明显通胀,价格上涨会直接抬高名义GDP;与此同时,美国经济本身也保持了实际增长,2025年实际GDP仍增长约2.1%。所以把美国过去几年的GDP增量全部理解成“印钞吹出来的泡沫”,并不准确,而中国面对的情况恰好不同。房地产持续调整,国内物价水平长期偏低,再叠加前几年人民币对美元走弱,即使人民币口径GDP继续增加,换算成美元以后,增长幅度也会明显缩水。今年这个变量开始出现变化,8月14日,人民币对美元中间价升至6.7878,国家统计局公布的数据也显示,今年上半年GDP达到69.57万亿元,同比增长4.7%,人民币汇率较年初升值约3%。汇率影响有多直接?同样是1万亿元人民币GDP,按7.14兑换,大约是1401亿美元;按6.79兑换,则达到1473亿美元。实际产出没有改变,仅仅汇率变化,美元计价规模就能相差5%左右,但这里同样不能急着宣布“反转”。一天的人民币中间价,不等于全年平均汇率;今年人民币升值,也不代表未来一定沿着一条直线继续升值。中美GDP美元比值最终还要同时看实际增速、通胀和汇率三件事,最新预测已经出现了一个值得注意的信号。IMF今年7月把中国2026年实际经济增速预测上调至4.6%,美国维持2.3%。中国增速重新达到美国的两倍。按照IMF今年4月的名义GDP预测,中国2026年约20.85万亿美元,美国约32.38万亿美元,两者比例约64.4%,相比2025年的六成出头有所回升。需要注意的是,这组名义GDP数字来自4月预测,7月更新的是实际增速,最终结果仍会受到全年汇率和物价变化影响。从我的角度来看,中美经济真正值得比较的,从来不是某一年“占到百分之多少”,汇率涨5%,美元GDP会突然好看很多;通胀高几个百分点,名义GDP同样会迅速膨胀。这些数字很重要,却不是全部,真正决定长期竞争力的,还是制造业效率、科技创新、劳动生产率、居民收入和企业能不能持续创造利润。2026年的变化说明,中国美元口径GDP占美国比重持续下滑的趋势,确实存在重新企稳甚至回升的可能。但这不是一场已经宣布胜负的“逆袭”,更像两艘巨轮航行多年以后,速度、汇率和价格重新发生变化,真正的比赛,还长得很信源:国家统计局——《国家统计局副局长就2026年上半年国民经济运行情况答记者问》新华社——《IMF下调世界经济增长预期上调中国增长预期》中国外汇交易中心——《人民币汇率中间价》