哈弗走量、坦克做专业、魏牌冲高端、皮卡守传统,四块牌子摆在一起,就是长城现在的全部家当。
这套打法的好处是覆盖面广。十万到四十万,城市到越野,油车到插混,几乎每个细分都能找到一台长城的车。上半年营收一千零二十一亿,涨了一成,毛利率一成八点四,日子不算难过;海外卖了二十八点九万辆,涨四成五,境外收入占到五成五。账面上,这是一家健康的公司。
但摊子大也有摊子大的代价。四个品牌各自建渠道、各自做营销、各自开产品会,研发平台上还要分出不同的造型和配置逻辑。同一笔预算,分成四份花,每一份都不够狠。市场好的时候看不出来,市场一冷,问题就露头——九月燃油车零售同比降了四成三,纯燃油降了四成九,普通混动涨了两成五。这个结构变化,恰好打在最吃燃油基盘的品牌身上。
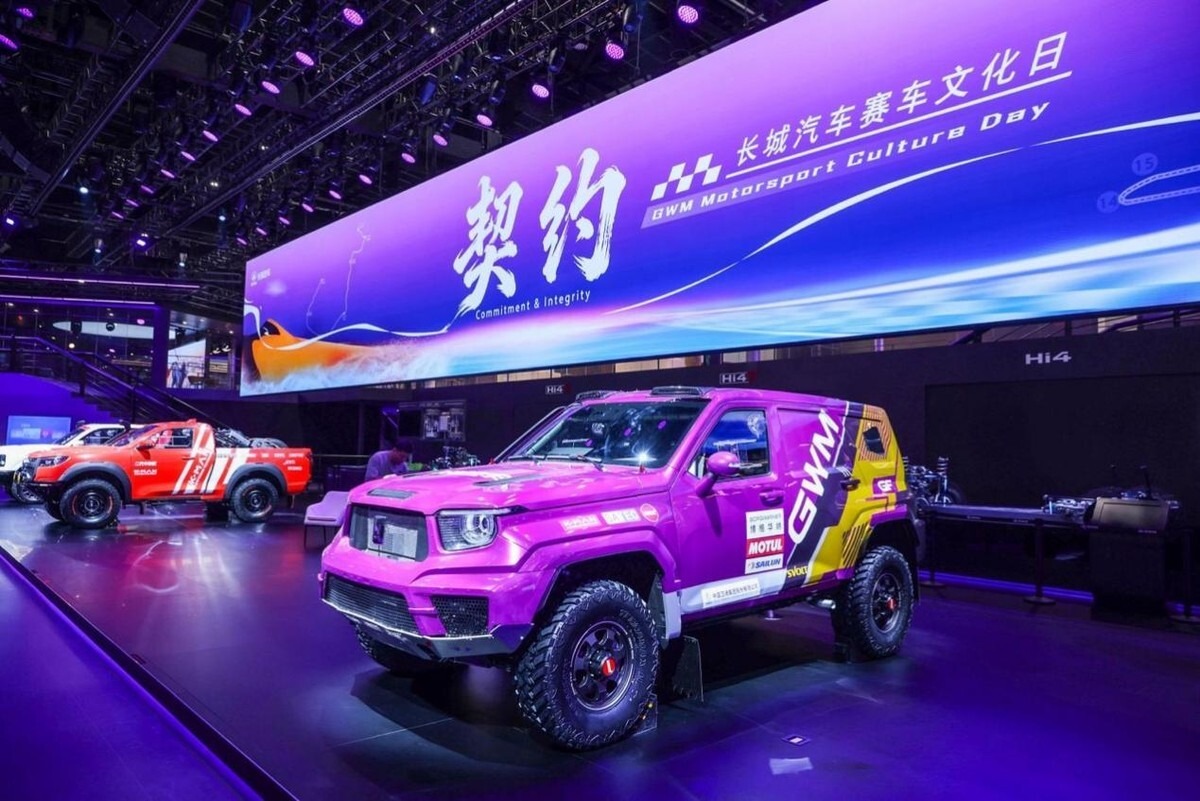
坦克是个例外。它把硬派越野这个小众市场做成了品牌,改装、赛事、文化日,一整套玩下来,用户粘性比参数更值钱。可一个小众品类撑不起整个集团,越野的天花板就在那儿,一年能卖的量是可算的。魏牌向上冲了几年,价格站住了,量没站住;欧拉在小型纯电里守着一块地,又被同价位的对手反复冲。
渠道这笔账更直观。一个品牌在一个城市开五家店,房租、人力、展车、库存都是五份;四个品牌就是二十份。新势力一个城市两家店就能覆盖同样的客流,因为它的车只有一款,销售不用记四套话术、不用背四套金融方案。摊子铺得越开,单店的效率就越难守住。
产品节奏是另一笔隐蔽的成本。四个品牌共用一套研发体系,新车排期要排队,谁先上、谁后上,本身就是一场内部博弈。等一款车排到上市,风口可能已经过去了。只有一条产品线的公司没有这个问题,所有资源都往一个方向压,快是快,但也只能赌一次。
还有一层:品牌之间的价格带已经开始互相咬。哈弗的高配和魏牌的低配撞在一起,坦克的城市版和哈弗的硬派版撞在一起。同一个集团、同一个展厅体系,销售有时候自己都在劝客户换个牌子买。这种内耗不写在报表上,但它实实在在地摊薄了每一款车的成交效率。
冲突在这儿:多品牌能覆盖更多人群,也会稀释资源。新势力一台车打天下,把所有的钱砸进一个爆款;传统集团四台车同时上,每台都想赢,结果可能是每台都差一口气。渠道那头更直接,一个城市里同一个集团开四家不同品牌的店,房租、人力、库存全翻倍。
我倒觉得,长城现在最该做的不是再开一个新品牌,是把已有的四块牌子各砍掉一半的车型。产品线越长,单车的营销费用越高,经销商的库存越杂,用户选车时的犹豫也越久。少打几场没把握的仗,比多造几款车更值钱。砍产品线会疼,但不砍,明年的排期会更难排,经销商的库房也腾不出来。
一个集团四个品牌,你觉得是护城河,还是包袱?
长城汽车 多品牌