全行业卖一台车,平均只赚四百六十四块。
这个数是这么来的:上个月汽车行业销售收入一万零三百七十四亿,同比只涨了零点六个百分点;营业成本九千二百五十七亿,涨了二点五;利润一百四十二亿,同比掉六成八。销售利润率一点四,近四年最低,也低于此前一点八的最低月度纪录。
按当月三百零六万台的产量摊,一台车四百六十四块。一台车卖十几万,赚的钱不够一趟跨城物流。前三季合起来,营收八点零四万亿,同比涨两点六;利润两千六百七十五亿,同比降两成三,利润率三点三。收入在涨,利润在塌,这就是价格战的账单。
渠道那头还在积压。上个月零售一百六十九万三千台,同比降两成五;批发二百六十三万五千台,中间差的九十多万台压在店里;库存预警指数六十二点二,站在荣枯线上面。批发降一成、零售降两成五,说明厂家还在往渠道灌,终端已经喝不下了。
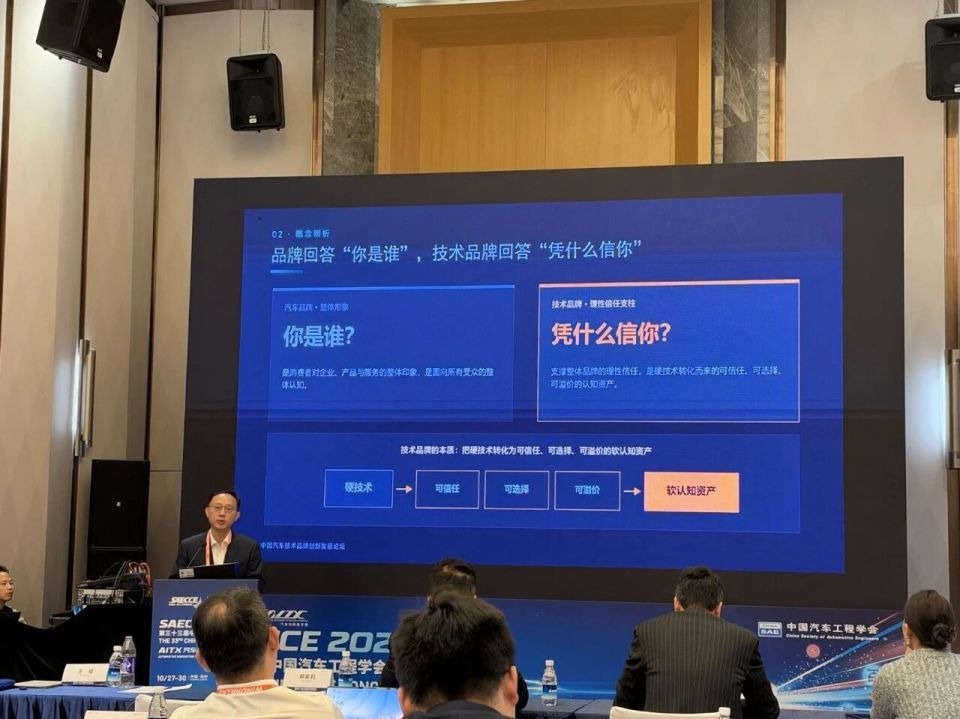
有意思的是另一边。行业年会上,有研究者说中国品牌的技术能力已经走完“被看见”的上半场,品牌建设还没走完“被相信”的下半场。台下坐满了人,一页页翻参数,一个比一个漂亮。同一个月,另一家海外车企全球销量降了五个点,营业利润涨了三成四。少卖车,多赚钱。
对立面就在这儿。技术被围观,账上没钱。配置是成本,不是溢价:一个车型项目动辄几亿到十几亿,前三千到五千台基本不赚钱,卖不成爆款就是赔本。堆得越狠,压力越大,下一款只能开发得更快、堆得更狠,循环就锁死了。
我理解,价格战打到这里,已经不是抢市场,是全行业失血。真正稀缺的不是续航和算力,是让人愿意多付两万块的那个理由。参数可以抄,一个季度就能对齐;信任抄不了,得靠三五年不出事。
所以看到利润率一点四,我不觉得意外。这是过去几年所有人一起做的选择,只是账单集中到了这个月。接下来该看的不是谁又降了多少,是谁先停止用配置补贴价格。
成本这一头也在涨。营业成本同比涨二点五,收入只涨零点六,中间的差就是被让掉的利润。电池级碳酸锂前段时间反弹,反映的是资金在博弈,不是需求回来了。
有机构做过统计,成熟市场的头部车企,本土业务本身就是一个利润中心,海外是放大器。我们这儿是反的:国内卖得最多,几乎不贡献利润,海外卖得少,反倒撑住了报表。
这个结构不改,价格战就不会停。因为停下来的那一方,当期报表立刻难看。
谁先停,谁先出局,这就是死结。
配置表一年比一年长,为什么账单一年比一年薄?
中国汽车 价格战