欧洲这回真急了。欧洲人是真的有点慌了,一个外国专家原话是这么说的:“我们这辈子,从没见过像中国这样的对手”放在十几年前,欧洲人根本不会把这话放在心上。完整产业链加快速迭代,中国汽车在欧洲站稳脚跟绝非偶然。
欧洲汽车工业见过日本车,也见过韩国车,所以很长一段时间里,不少欧洲企业习惯把亚洲汽车品牌进入欧洲,理解成一场熟悉的市场竞争。
无非是价格低一点、配置多一点,先从普通家用车市场慢慢往里挤。可中国汽车真正大规模走到欧洲以后,事情已经不是这种路数了。最直接的变化出现在数字里。
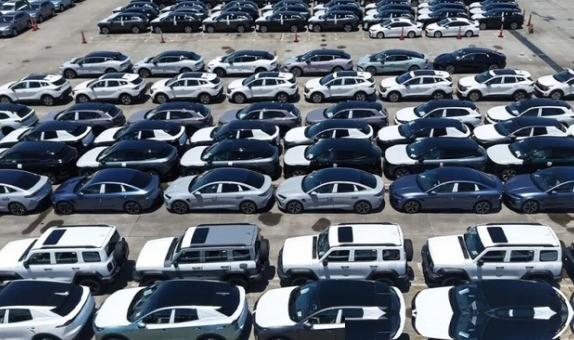
欧洲汽车制造商协会在2026年5月公布的数据中写得很清楚,2025年欧盟一共从中国进口1105806辆新车,其中中国制造的乘用车超过100万辆。
中国制造汽车已经占欧盟汽车销量的7%,如果单看纯电动车,占比更是达到20%。这个数字放在几年前还很难想象。2019年至2022年,中国品牌在欧盟汽车市场所占份额还非常有限。
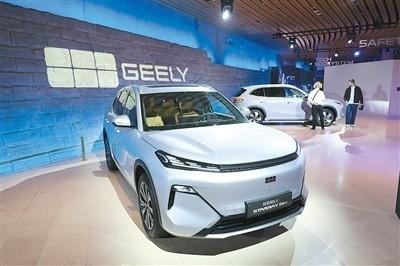
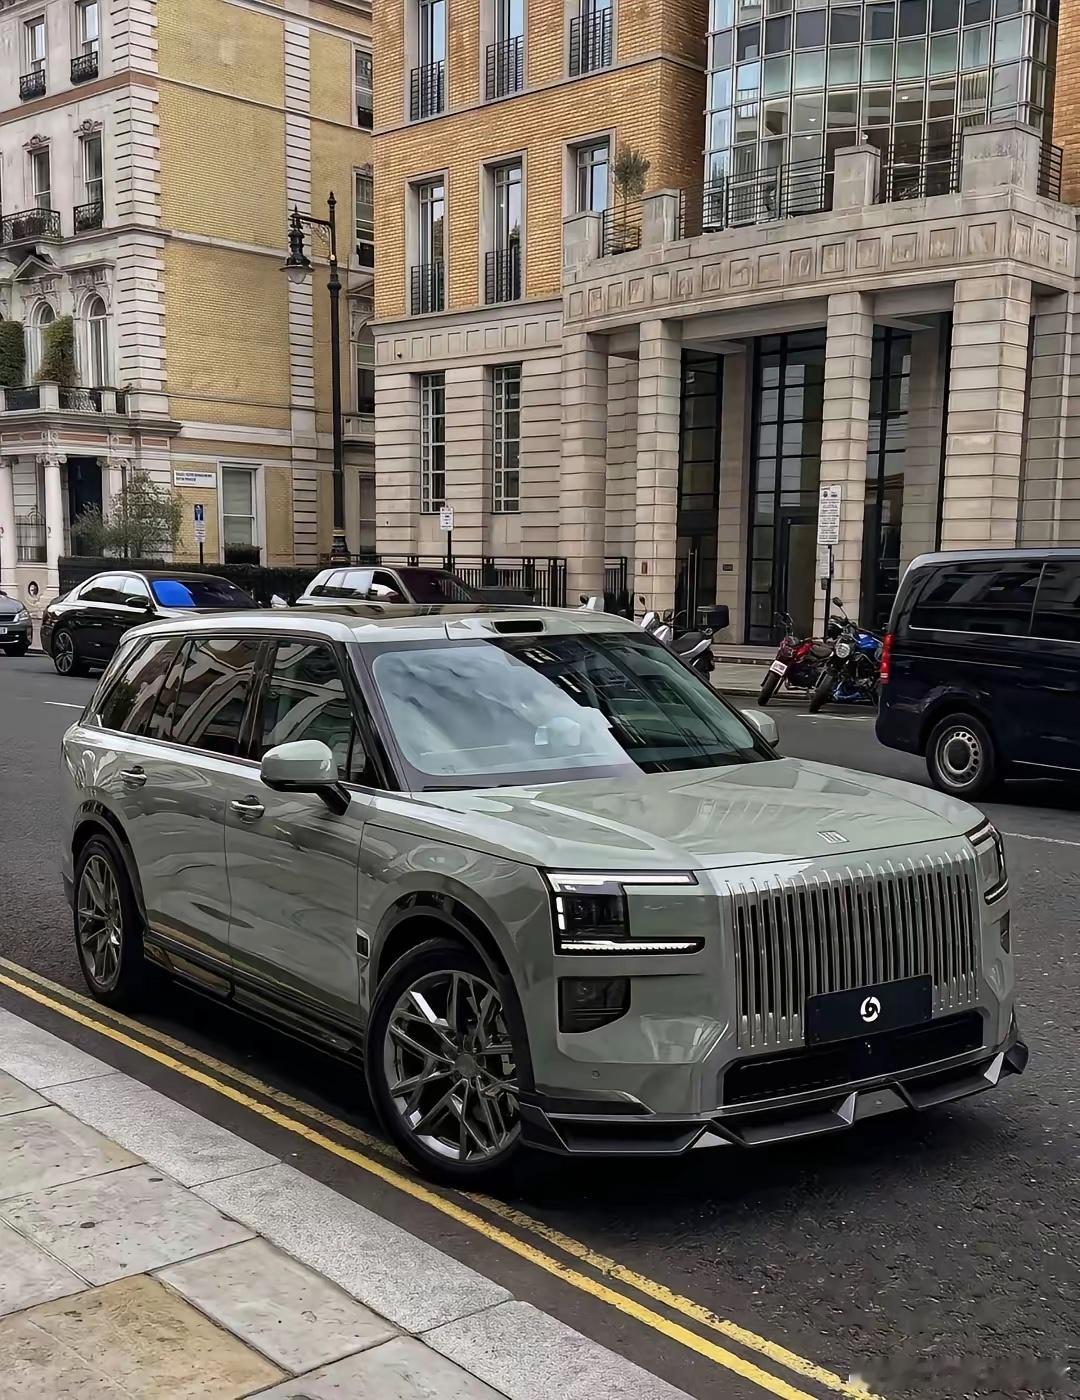
如今欧洲街头出现中国汽车,已经不是什么新鲜事,变化快就快在这里。欧洲人真正碰到的,并不只是几家会卖车的中国企业。背后站着的是一整套汽车产业。
汽车行业最怕什么?一个是成本压不下来,一个是产品换代太慢。而中国新能源汽车这些年恰好是在高强度市场竞争里一路走过来的。
一款车上市以后,市场反馈很快传回工厂,配置需要调整就调整,电池方案能优化就优化,座舱功能也会继续更新。欧洲传统汽车企业过去习惯的产品节奏,碰上这种打法以后,压力自然越来越明显。
这也是为什么“我们这辈子,从没见过像中国这样的对手”这样的说法,会在汽车行业传播开来。真正让欧洲难受的地方,还不只是进口量。
欧洲原本可以用关税提高中国纯电动车进入当地的成本。2024年10月29日,欧盟委员会公布最终决定,对从中国进口的纯电动车征收额外反补贴税,不同企业税率不同,其中最高达到35.3%。
但汽车企业不是只能靠把整车从中国运过去。中国车企已经开始把工厂、研发和供应链往欧洲放。比亚迪2023年12月22日宣布在匈牙利塞格德建设新能源乘用车生产基地。
到了2025年5月15日,比亚迪又宣布把欧洲业务总部以及新的研发中心放到匈牙利布达佩斯。这就不是简单出口了。工厂放在欧洲,员工在当地招聘,一部分供应链也逐渐当地化,车企离消费者更近,对当地市场变化的响应也会更快。
小鹏、零跑、奇瑞等企业也在欧洲寻找不同形式的本地制造路径。等于说,欧洲原本想用贸易壁垒解决的问题,慢慢变成了另一道题,中国汽车企业开始直接进入欧洲汽车产业内部。
2025年9月的德国慕尼黑国际车展,更能说明变化有多快。按照IAA MOBILITY公布的信息,中国参展企业达到116家。
过去提起慕尼黑车展,欧洲企业自然是绝对主角,如今中国整车、动力电池、智能驾驶以及汽车零部件企业成批出现,本身就说明汽车产业的力量正在重新排列。
这和当年单纯靠几款便宜车型冲市场完全不同。还有一个细节很值得看。欧洲自己的新能源汽车市场也在扩大。
2025年欧盟纯电动车市场份额是17.4%,到了2026年上半年,这个数字已经提高到20.7%,插电式混合动力车型也占到9.8%。
换句话说,欧洲消费者购买新能源汽车的比例越来越高。而新能源汽车,恰恰是中国车企竞争最激烈、供应链最成熟的赛道之一。欧洲市场越往电动化走,中国企业这些年在国内积累的电池、三电系统、智能座舱和快速开发能力,就越有用武之地。
甚至欧洲汽车行业自己都开始公开谈竞争力问题。2026年4月21日,欧洲汽车制造商协会在谈欧洲制造业竞争力时就提到,亚洲汽车产量已经超过全球六成,其中中国占据重要位置,欧洲必须尽快提升竞争力,否则与全球竞争者之间的差距还会继续扩大。
这句话其实已经把问题讲透了。过去中国汽车要解决的是“能不能进欧洲”。现在已经变成了“进了欧洲以后还能走多远”。
这两件事不是一个概念。中国汽车能在欧洲站住脚,也不是靠哪一家企业偶然爆了一款车,更不是单纯拼价格。真正管用的,是背后的完整产业链。
一家公司把新需求提出来,上游有电池厂,中游有零部件企业,旁边还有软件、芯片、座舱和智能驾驶公司,大家围着一辆车一起迭代。
欧洲汽车工业依然拥有深厚积累,但中国汽车带来的变量,已经和十几年前完全不同。以前欧洲看到的是一辆辆进口汽车。完整产业链加快速迭代,中国汽车在欧洲站稳脚跟绝非偶然。