俄罗斯天然气出口,给中国留了一个“独一份”的价码。俄国家杜马文件显示,今年俄气出口非独联体国家均价预计每千立方米562美元,但特意标注“不含中国”。而“包含中国”后的均价,立刻被拉到402.9美元。一进一出,差了近160美元。
换句话说,俄罗斯天然气出口现在基本分三档:独联体、中国、以及除中国外的所有非独联体国家。中国单独享受一档待遇。
过去两年,俄对华管道气均价长期稳定在260至290美元,同期出口欧洲普遍在400、500美元以上。原因不复杂:欧洲现在买俄气,主要靠现货市场,国际局势一抖,价格就起飞。中国和俄罗斯签的,是二三十年的长期协议,价格挂国际原油等一揽子能源,走势平缓,胜在稳定。
对俄罗斯来说,中国这个庞大而稳定的市场,是俄气出口最可靠的托底。西伯利亚的气井不能随便关,关了再开成本极高。中国的长期订单,就是三十年如一日的稳定现金流。
默克尔当年也想给北溪2搞这种长期模式,但管道被炸,俄乌冲突延宕,欧洲现在只能高价买气。欧盟想明年彻底摆脱俄气,从进度看很不现实。加上法国勒庞、德国选择党势头正猛,欧洲能源政策变数还很大。
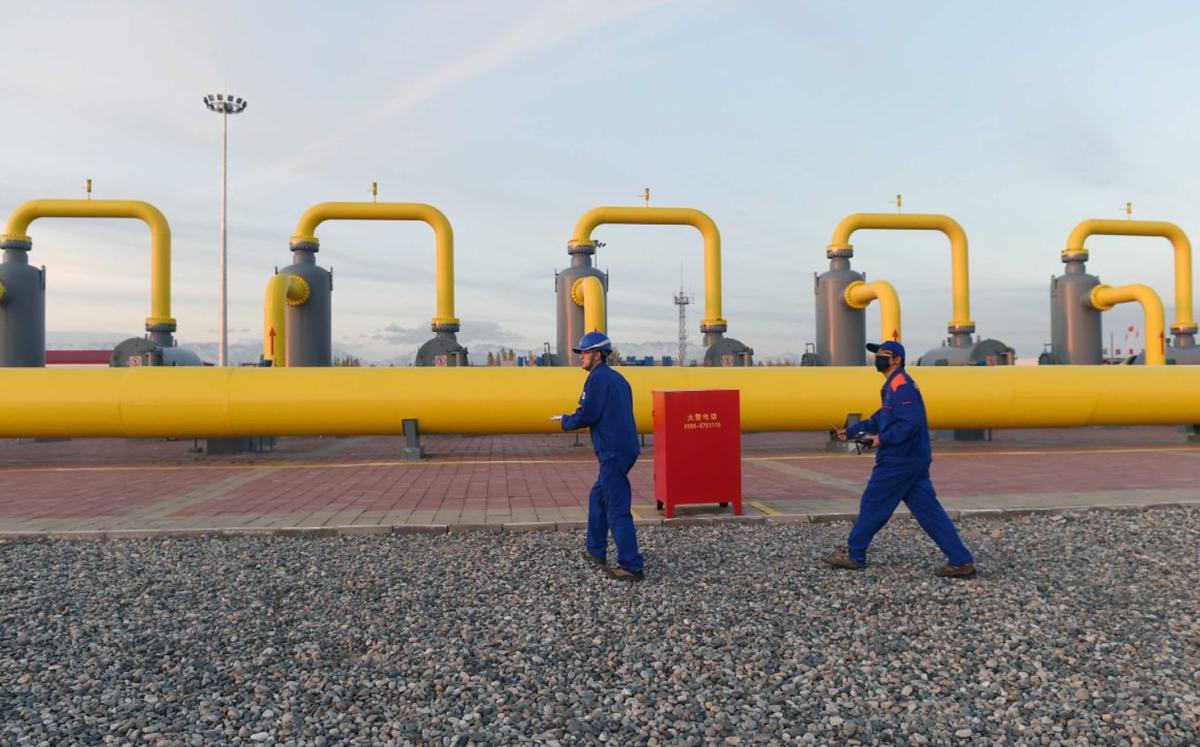
俄罗斯现在不仅给中国更便宜,还急着多卖。东线“西伯利亚力量1号”已经拉满,俄方恨不得明天就开工第二、第三条输华管道,加速能源战略东移。
但中国这边,定力十足。多元化进口是底层逻辑:国内自产保底,卡塔尔、澳大利亚、马来西亚的LNG船队成熟,中亚管道、中缅管道稳定运行。俄罗斯对华气价,比起独联体国家的120至150美元、俄国内的不到100美元,其实还有很大议价空间。
俄方高层也承认,中俄蒙天然气管道迟迟未落地,关键卡在定价。中国不存在“缺了某条管道就能源危机”的绝境。谈判桌上的定力来自实力,战略上的从容来自后手。俄罗斯需要中国市场破局,中国需要俄罗斯资源保底。合作会继续,但节奏的主导权,已经握在更有底气的一方手里。