国产半导体设备,彻底爆了!
订单排到明年一季度,替代率从25%飙到35%,增速超30%——这不是概念炒作,是实打实的业绩爆发。
如果你还在观望国产半导体设备,可能真的要错过这一轮硬科技红利了。
---
一、数据不会说谎:订单与替代率双升
先看几组硬核数据:
· 国产替代率:从25%跃升至35%,一年提升10个百分点,速度远超预期;· 企业订单:行业整体订单同比增长80%,北方华创订单已排至明年一季度;· 行业增速:预计超30%,部分关键环节增速可达50%以上;· 订单能见度:普遍在半年左右,业绩确定性强。
什么意思?就是国产设备不再是“能用”,而是“抢着用”。晶圆厂扩产,优先考虑国产;供应链安全,倒逼国产加速验证。订单不是意向,是实打实排产。
---
二、四大环节全面突破,谁在领跑?
(一)前道设备:先进制程订单拿到手软
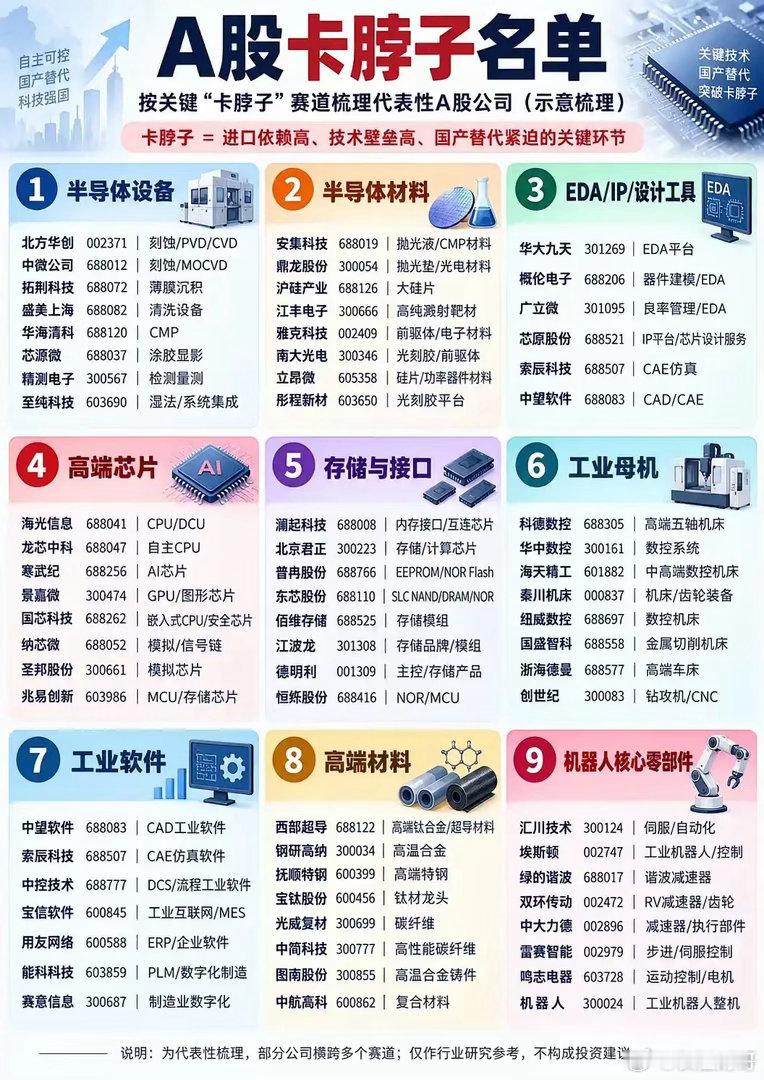
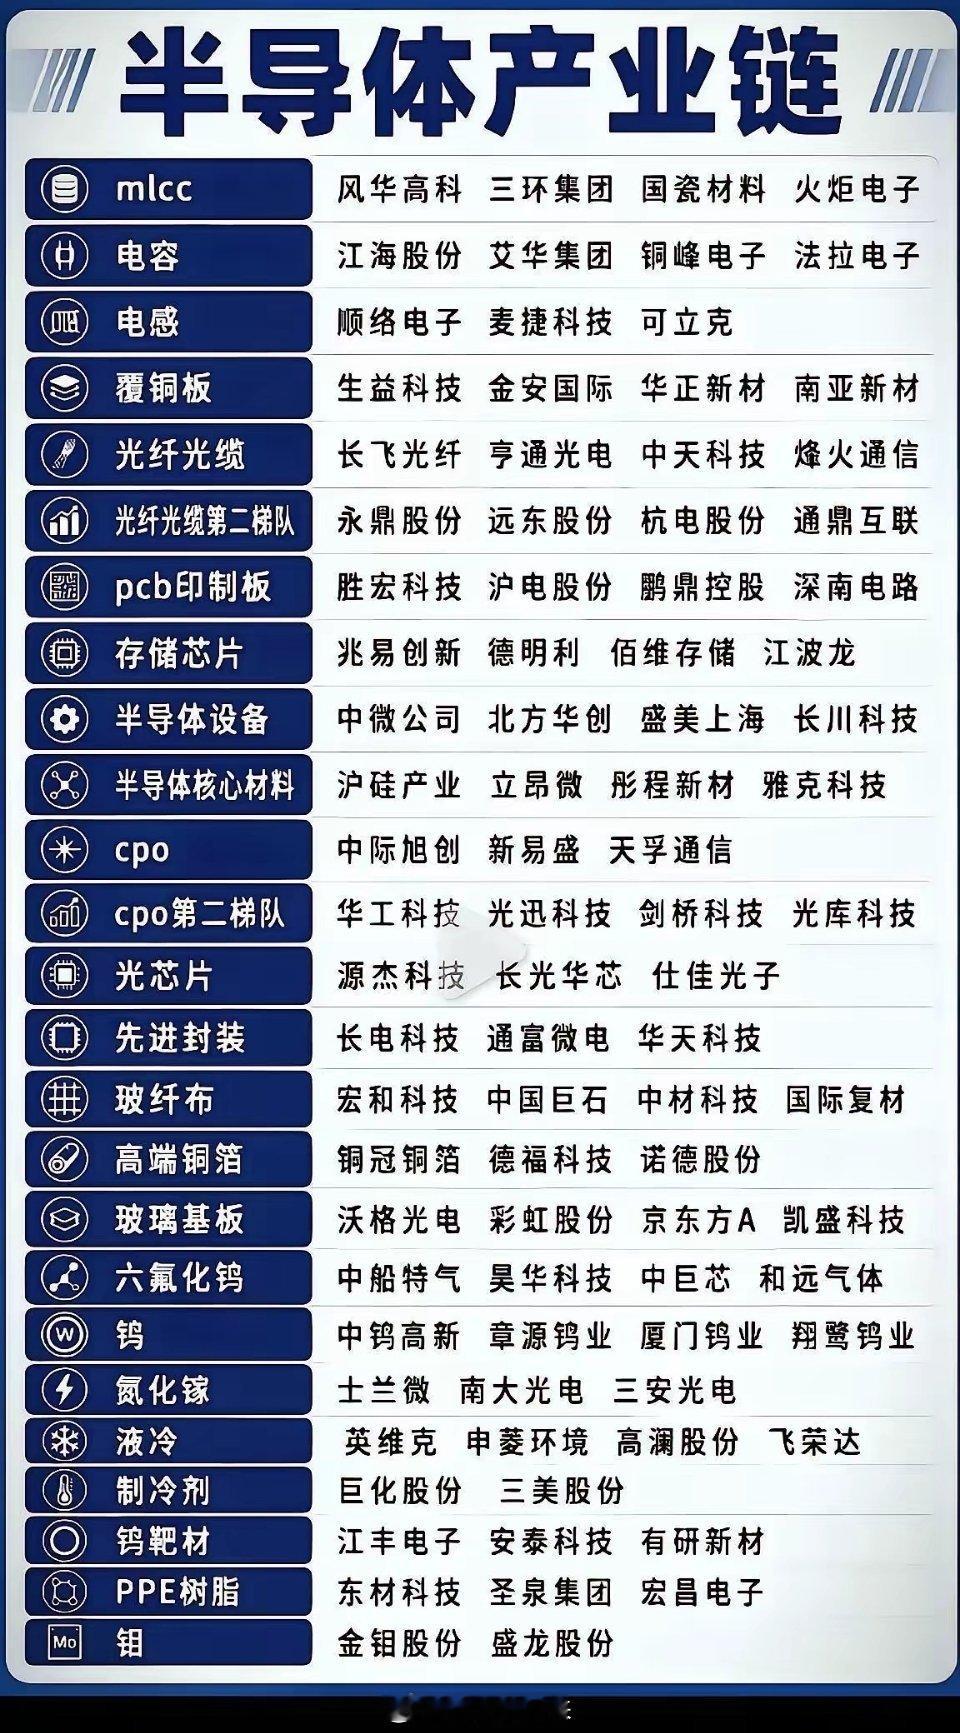
中科飞测——前道和先进制程订单占比超80%,覆盖13大系列设备,HBM客户验证顺利。这意味着在最尖端的存储芯片领域,国产检测设备已经敲开了大门。
精测电子——一口气签订2.23亿元前道量检测设备合同。大单落地,就是最好的实力证明。
(二)核心零部件:卡脖子环节被撕开口子
高凯技术——压电式MFC已进入7nm产线,是国内极少能量产供货的企业。7nm,什么概念?这是先进制程的门槛,国产零部件真的进去了。
昌红科技——晶圆载具拿到某主流晶圆厂60%-70%的采购份额。一家企业吃掉大半份额,这就是国产替代的爆发力。
(三)后道测试:市占率与装机量齐飞
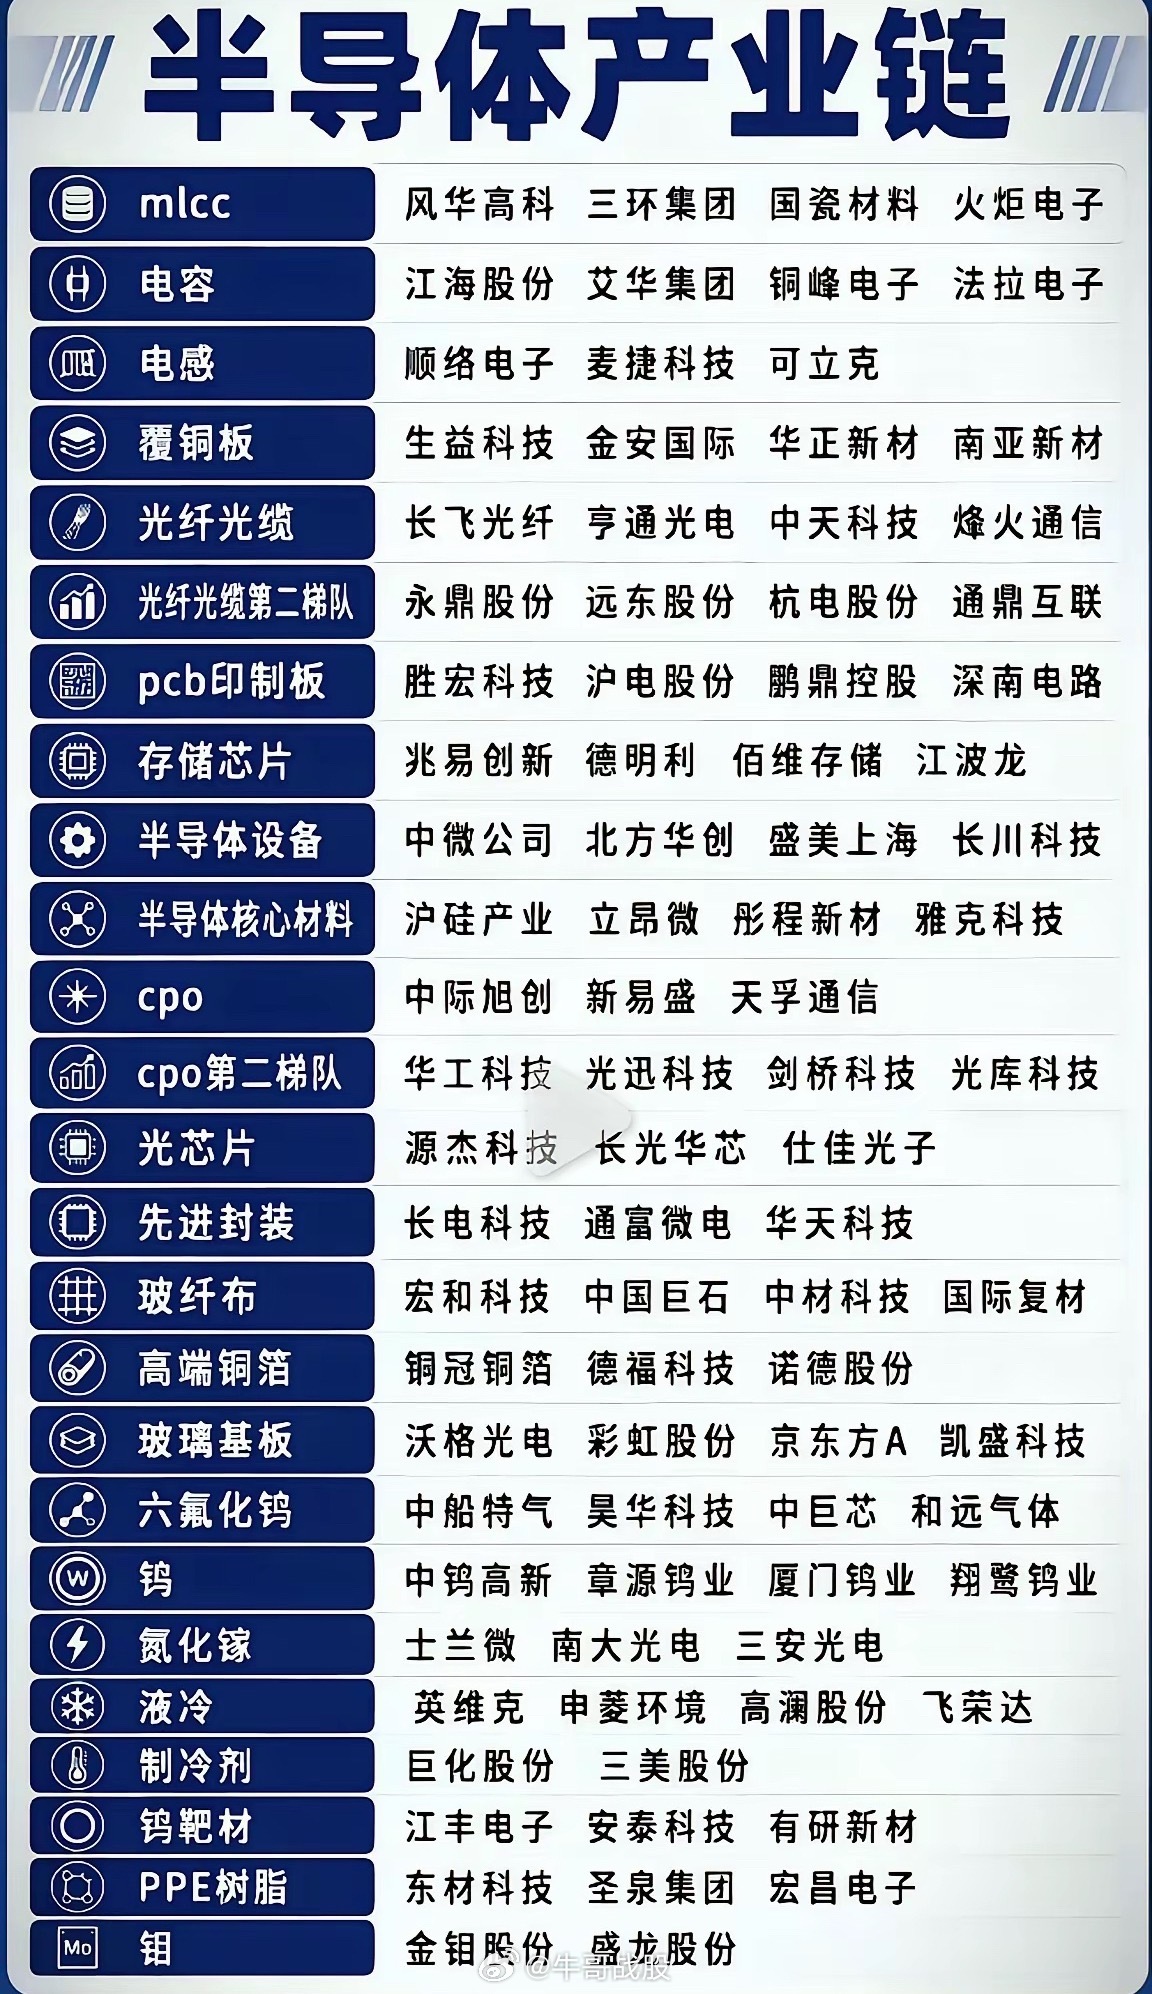
长川科技——金海通分选机收入增长79%,测试机国内市占率35%;华峰测控——装机量超8000台,SoC测试机开始小批量装机;精智达——拿下长鑫存储高速FT测试机首台订单。
后道测试曾是国产化率较低的环节,如今从分选机到测试机,从存储到SoC,全面开花。
(四)检测设备:切入电子束光刻机新赛道
华盛昌——联手泽攸科技切入电子束光刻机领域。电子束光刻机是先进封装和量子芯片的关键设备,这一步棋,看得远。
---
三、这不是概念,是业绩
很多人一听到“半导体设备”,第一反应是“炒概念”。但这一次,逻辑完全变了:
第一,订单是真的。 北方华创排到明年一季度,精测电子2.23亿合同,精智达首台订单——这些都是公告过的实打实数据。
第二,替代是真的。 从25%到35%,不是喊口号,是晶圆厂真金白银的采购投票。昌红科技60%-70%的份额,就是最好的注脚。
第三,业绩是真的。 订单能见度半年,行业增速30%起步,部分环节50%以上。在當前经济环境下,这样的增速极其稀缺。
---
四、总结:国产化加速落地,持续跟踪
国产半导体设备行业,正处于国产化加速落地的爆发期。
订单与业绩双高增长,不是短期情绪,而是产业趋势的必然结果。外部压力越大,国产替代越坚决;验证越深入,份额提升越快。
风险提示:本内容仅为行业信息整理,不构成任何投资建议。股市有风险,入市需谨慎。