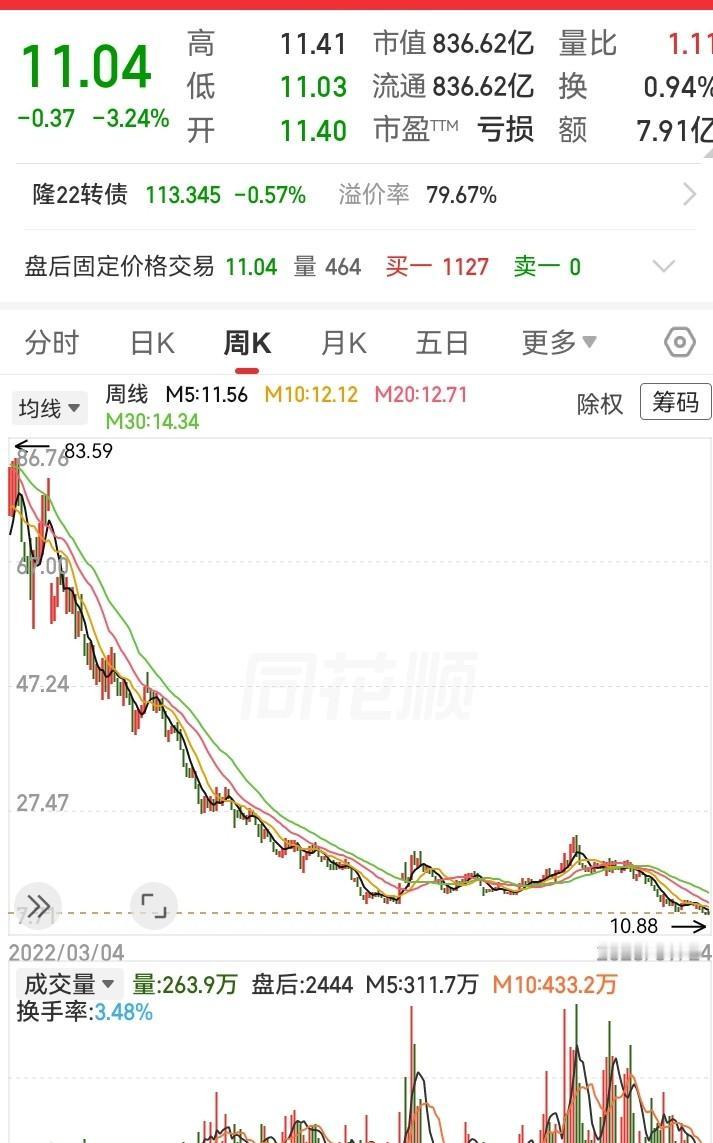
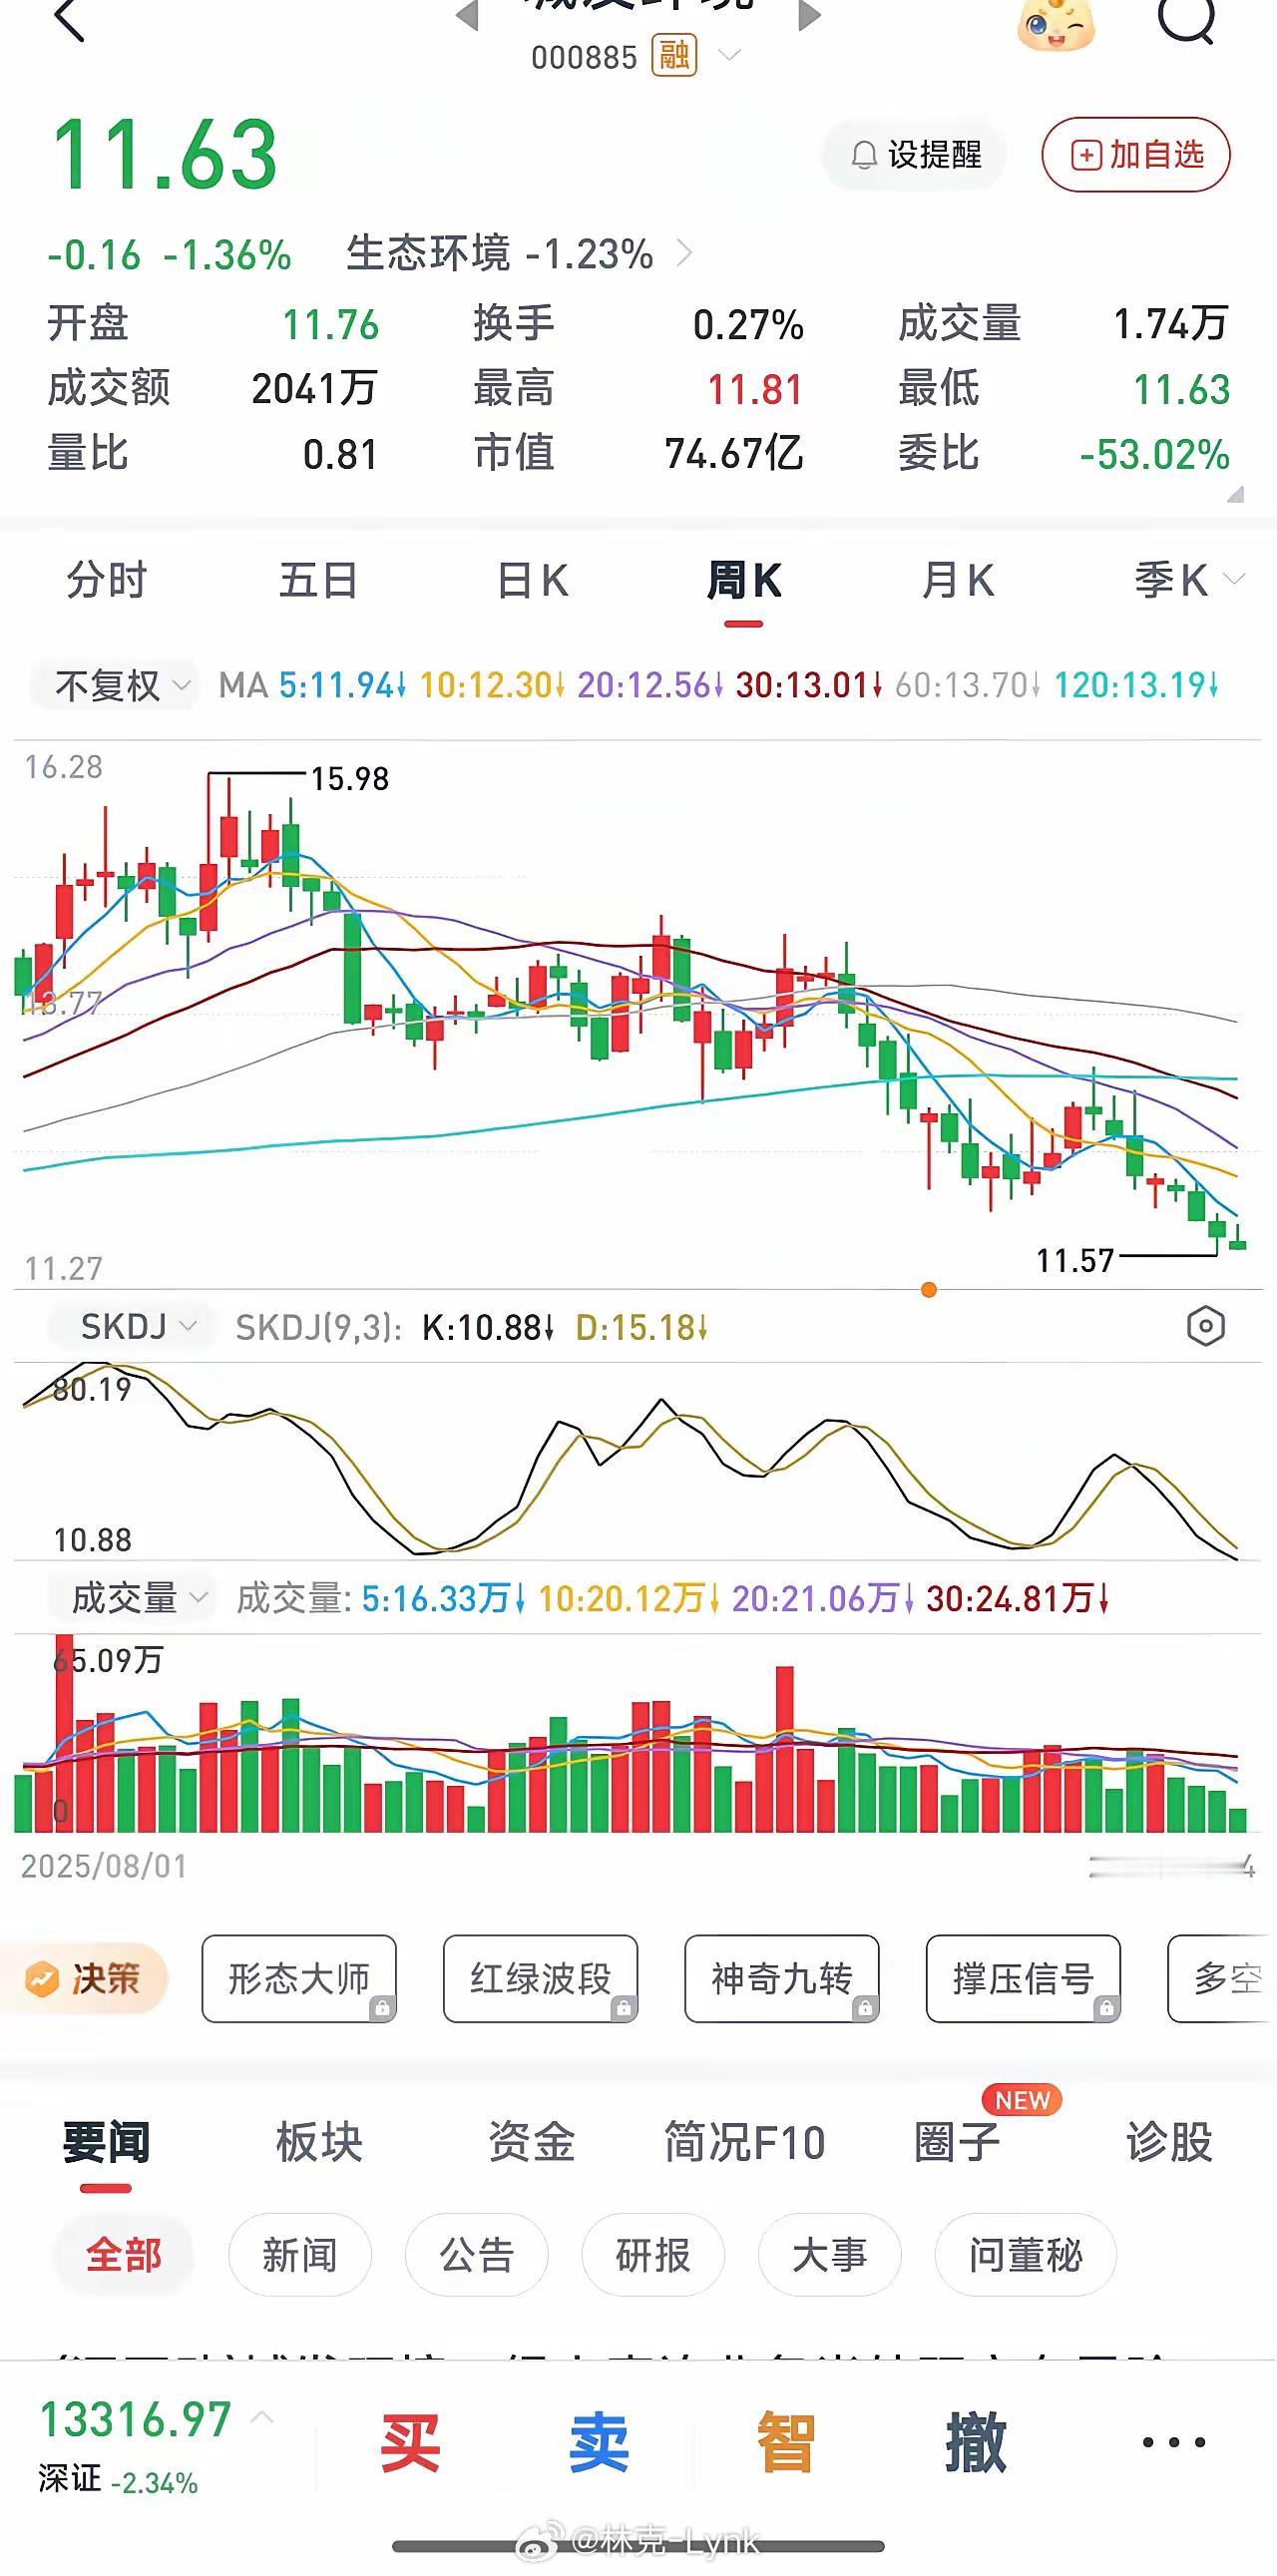
足足91%的高度,都被跌没了。走势一路下滑,从125块狂泄到11块,如今又跌穿了低位支撑,即便走势已跌到谷底,盘整过后还在阴跌。
这个画面确实够扎眼,可真正值得聊的,不只是K线有多难看,而是这轮下跌到底跌掉了什么。
先把一个容易被忽略的数据口径说清楚。
上交所统计年鉴记录,隆基绿能前身隆基股份在2021年的最高价达到125.68元;截至9月24日,隆基官网展示的延时行情是11.04元。
只拿这两个未复权数字直接相除,回撤约91.2%,标题里的“91%”在算术上说得通。
可这里少了一个很关键的背景:隆基在2021年、2022年连续两次实施每10股转增4股。
也就是说,早年125.68元对应的股份数量,跟今天11元附近对应的股份数量并不是同一个口径。
把除权因素完全拿掉,直接说持有者“亏掉91%”,就容易把名义股价跌幅和真实持有回报混在一起。
在我看来,这才是这只股票最容易被情绪叙事带偏的地方。
跌得确实很深,深到足以让高位进入的人难受,可财经内容不能只挑最吓人的数字。
复权、分红、股本变化都得放在一起看,不然一张K线图,同一段历史都能讲出好几个版本。
再看眼下,11元附近这个价格已经是事实,弱势也不需要回避。
可“一些文章”把“五日线与十日线再次死叉”“跌破低位支撑”“掉进布林带下行通道”全部写成确定结论,我觉得就有点过头了。
均线、布林带、支撑位,本来就是交易者根据历史价格建立出来的观察工具,而且会随着每个交易日变化。
文章没交代统计日期、复权方式和参数,就直接推出“还有继续下跌的动力”,这不是事实核查,而是一种行情判断。
技术指标可以告诉我们市场现在偏强还是偏弱,却没法替上市公司把未来利润算出来。
我的看法是,隆基真正需要回答的问题,早就不是一根五日线能不能站回去,而是它的盈利能力什么时候回来。
看财报会直观很多,2024年,隆基绿能营业收入825.82亿元,归属于上市公司股东的净利润亏损86.18亿元。
到了2025年,公司营业收入降到703.47亿元,归母净亏损64.20亿元,亏损金额比上一年有所收窄。
到了2026年上半年,公司实现营业收入270.45亿元,同比下降17.58%,归母净利润亏损36.84亿元。
公司在半年报里给出的解释也很清楚,光伏行业仍处在深度调整期,产业链供需关系还没有明显改善,开工率不足,产品毛利率偏低,又碰上投资损失、汇率变化等因素,经营压力没有真正卸下来。
这几组数据,我觉得比“今天收了阴线还是阳线”更值得普通投资者研究。
隆基这几年真正发生的变化,是整个光伏行业从高景气扩产阶段,走到了供需错配、价格竞争、产能消化和技术迭代叠在一起的阶段。
前些年行业向上走的时候,市场买的不只是隆基当年的利润,还在提前给未来的增长付钱。
组件需求增长,产业不断扩产,盈利继续提升,市场愿意给龙头更高估值。
可行业逻辑变了之后,麻烦就来了。
利润往下走,大家愿意给的估值也会跟着收缩。
盈利和估值一起压,股价跌起来就不会只是从125元掉几十块那么简单,而是市场把过去那套高增长预期一点点收回去。
我更愿意把隆基现在面对的问题归成三件事:行业供需能不能恢复平衡,BC技术和产品升级能不能换来真正的利润,公司的现金流和资产负债表能不能稳稳穿过这一轮行业调整。
这三件事没有出现持续改善之前,单纯问11元是不是“地板”,意义没有想象中那么大。
股票市场有个很容易让人吃亏的错觉,就是觉得跌得越多,离底部就越近。
可股价不是从100分往0分扣分,跌到10分就自动结束。企业价值看的是未来现金流和盈利能力,只要市场对未来利润还没有形成稳定预期,价格就可能继续寻找新的平衡。
这也是我不太赞成一句“已经跌了九成,还能跌到哪里去”的原因。
跌幅大,只能证明过去发生过剧烈调整,不能证明未来一定上涨。
还有一件事也不能忽略,2025年隆基虽然还在亏,亏损金额比2024年缩小,经营活动现金流也出现改善;可到了2026年上半年,营业收入继续下降,亏损压力仍在。
这更像行业调整中途的一场拉锯。
现在直接说“彻底见底”,证据不够;直接说“后面还会一路暴跌”,证据一样不够。
普通投资者真正值得盯住的,反倒是组件价格、产能利用率、毛利率、经营现金流、海外销量和BC产品放量这些东西。
它们要是能连续几个季度往好的方向走,股价修复才有更扎实的基础。
说得直白点,跌得多从来不自动等于便宜,技术超跌也不自动等于价值回归。
一个行业龙头从景气高峰走下来,最难判断的不是它以前跌掉了多少,而是未来到底还能赚多少钱。
我不赞成拿几根阴线制造恐慌,也不赞成用“龙头已经跌了九成”去暗示抄底机会。
产业真正走出低谷,靠的还是技术创新、经营效率和良性竞争,市场也会用更长的时间给出答案。