标签: 长鑫科技


长鑫科技,股价从61跌到55亨通光电,股价从125跌到62天孚通信,股价从525跌到249生益科技,
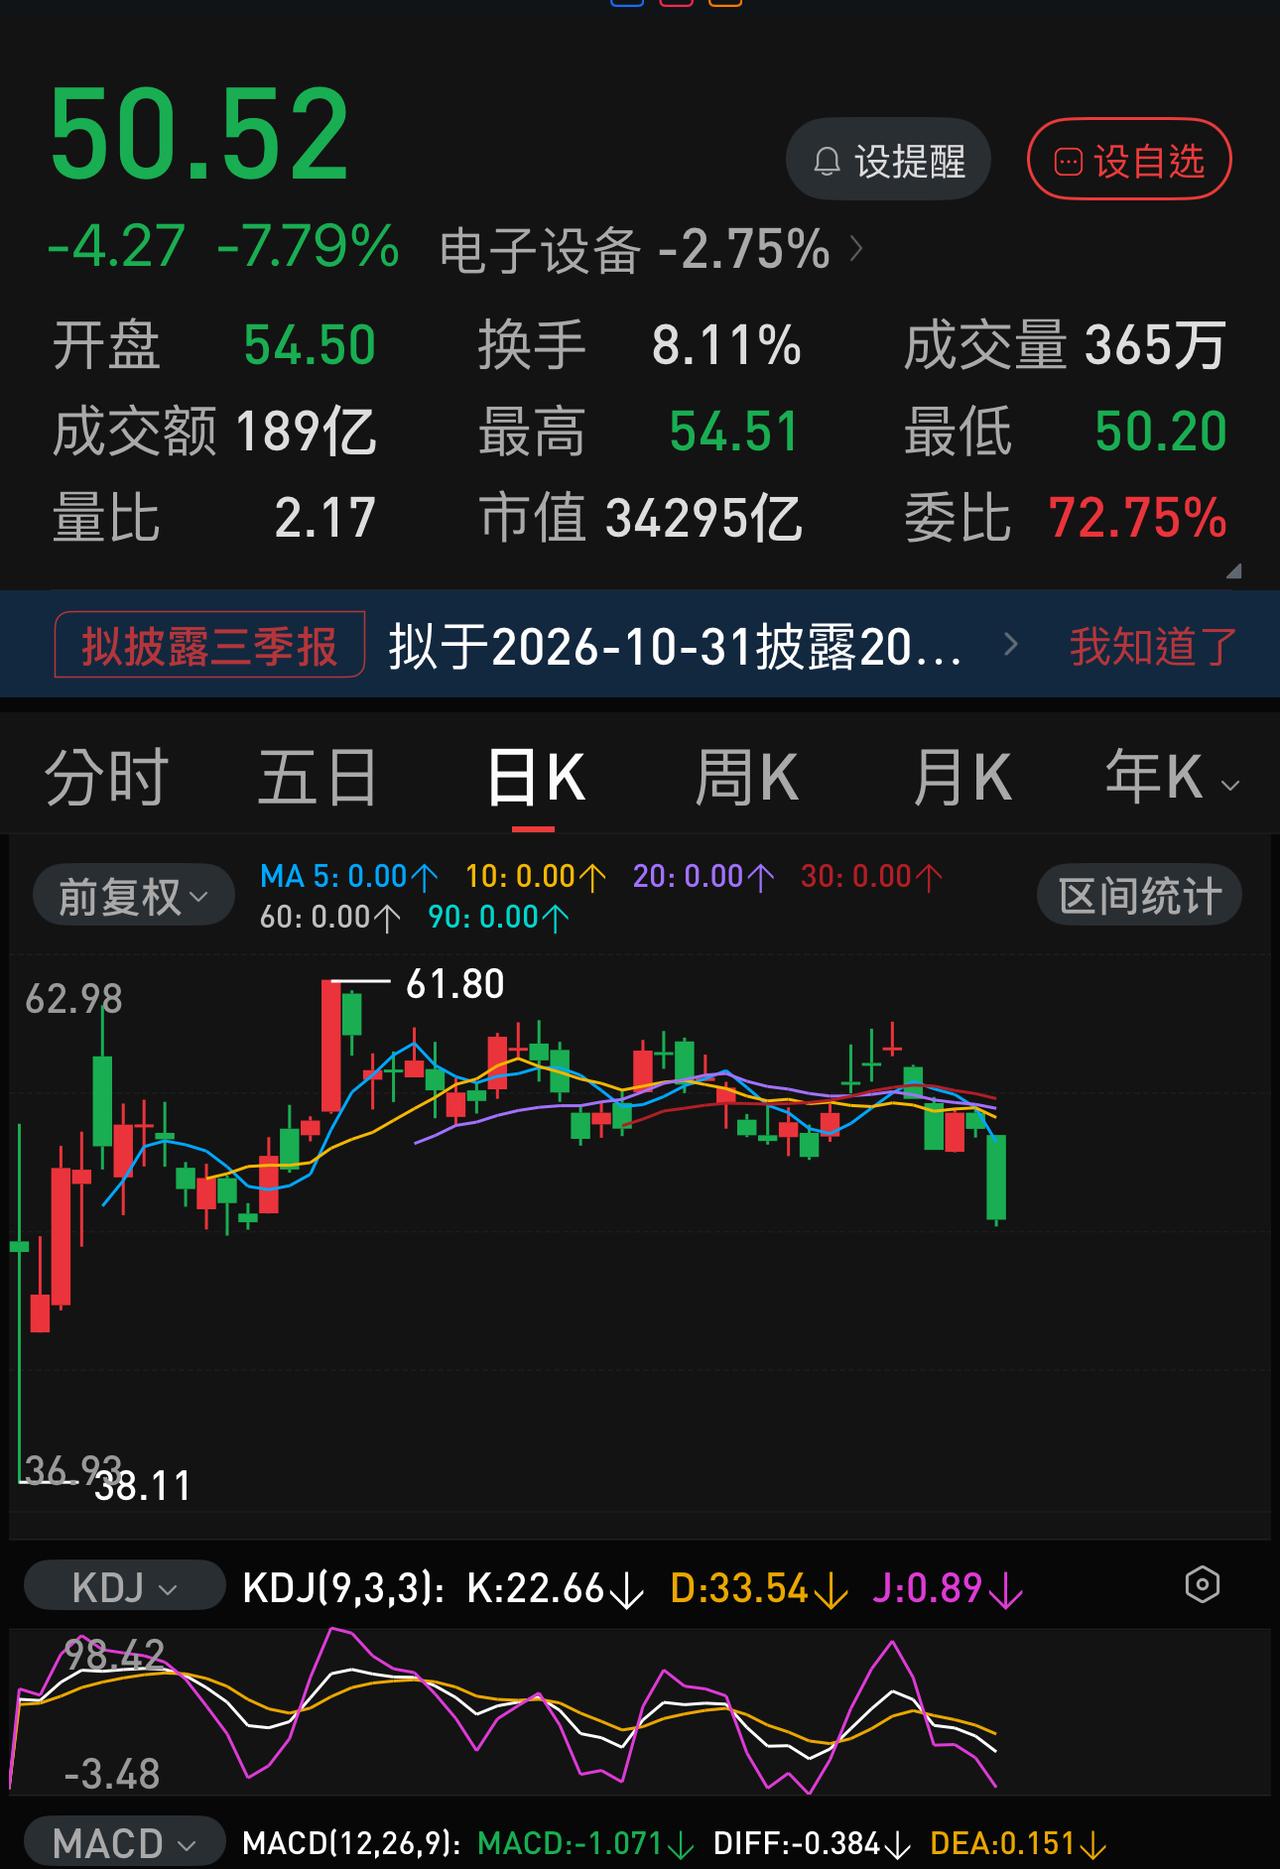
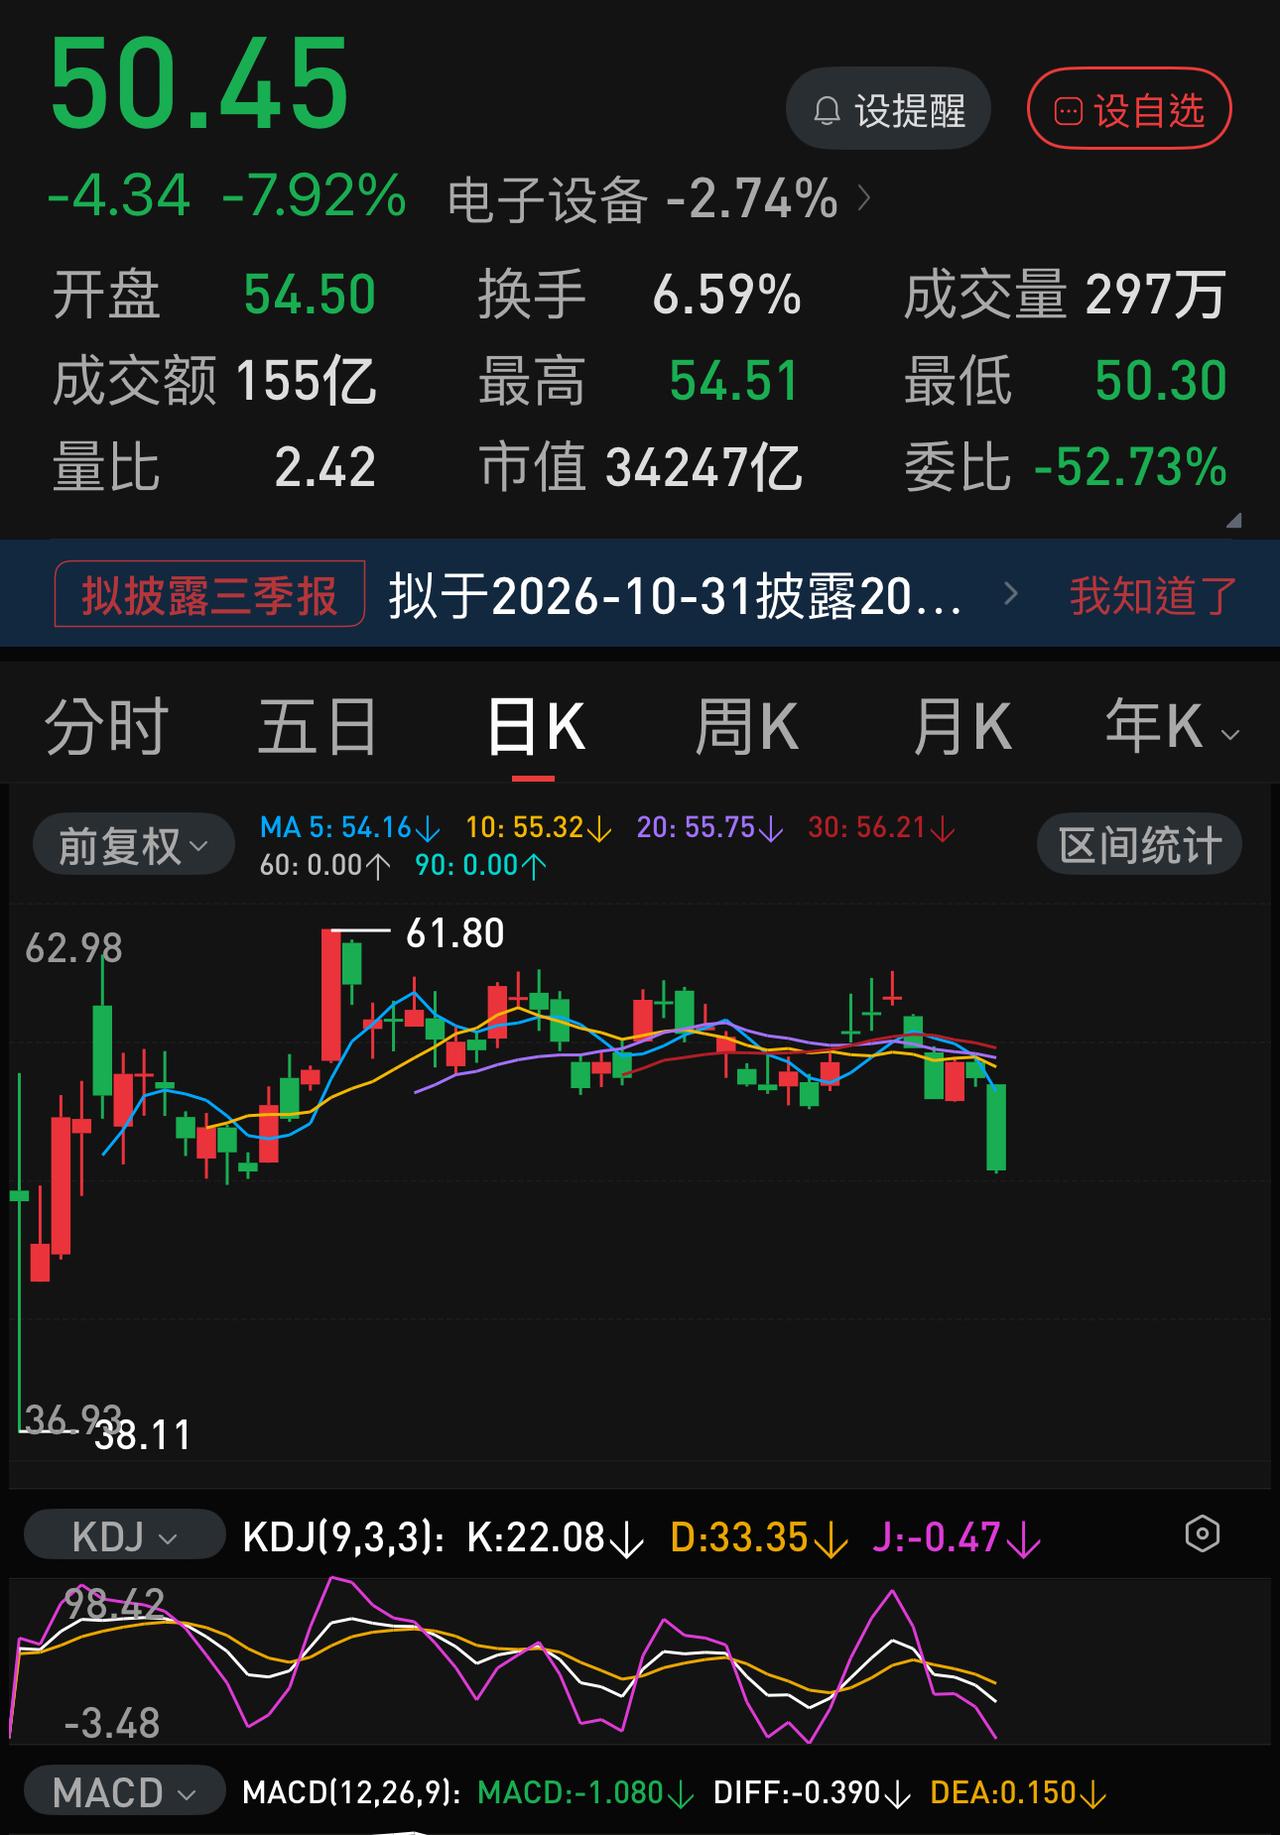
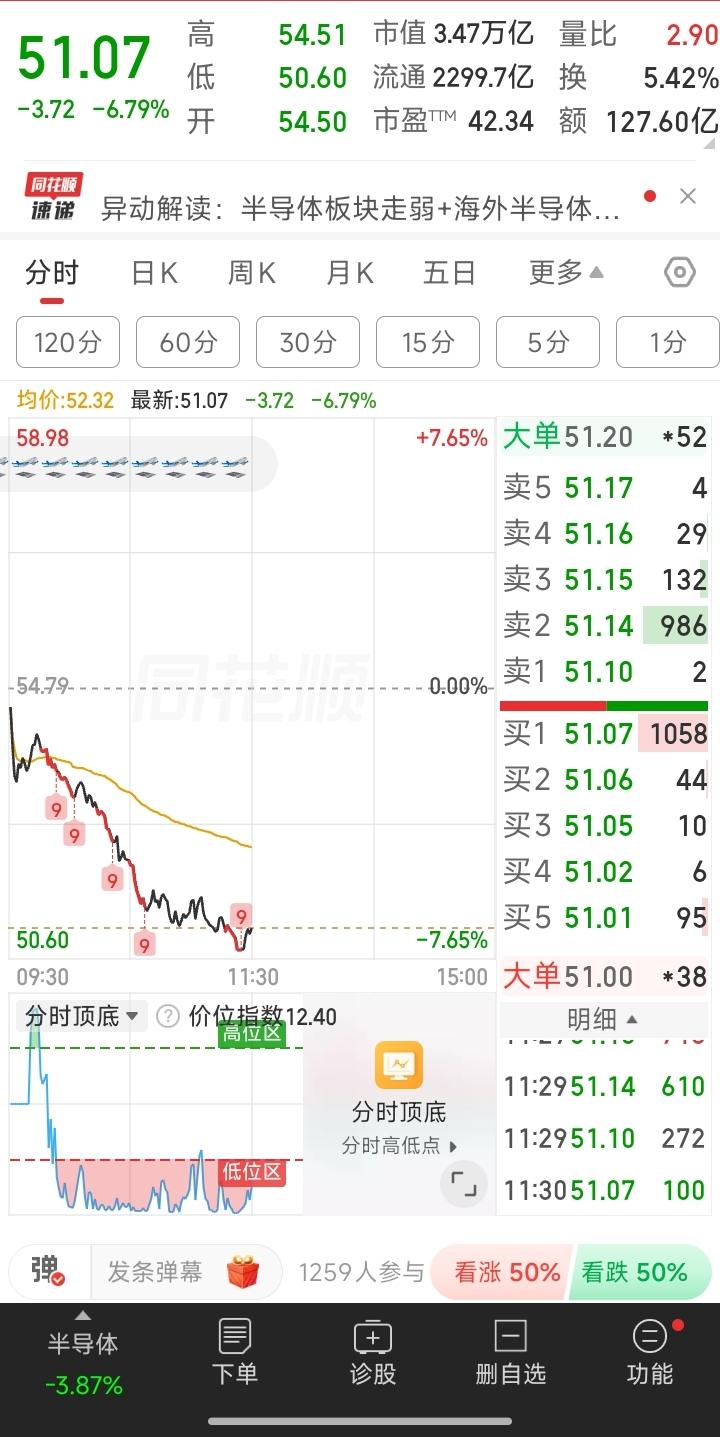
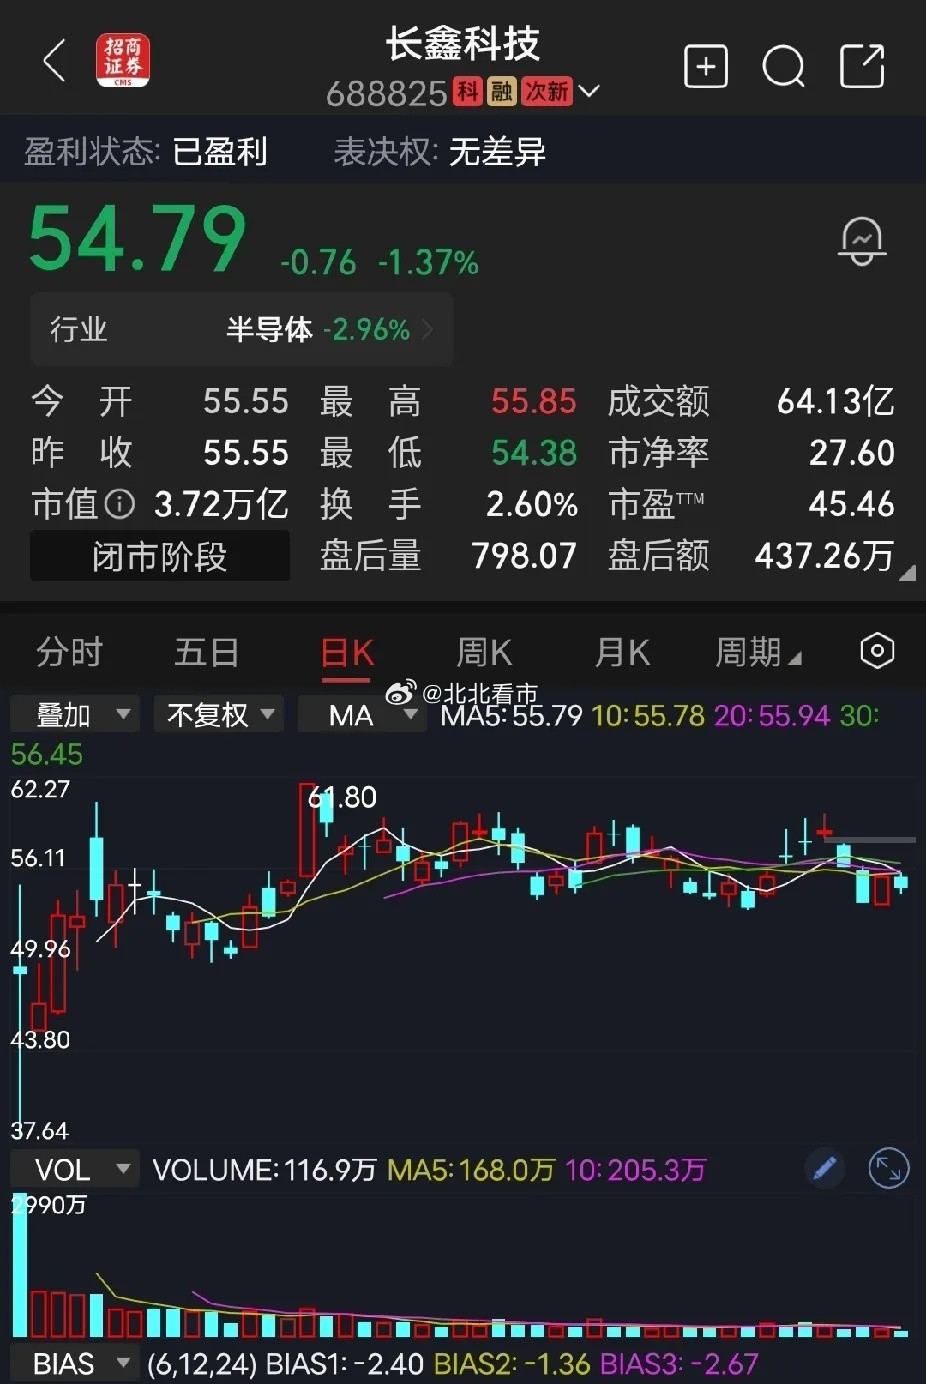
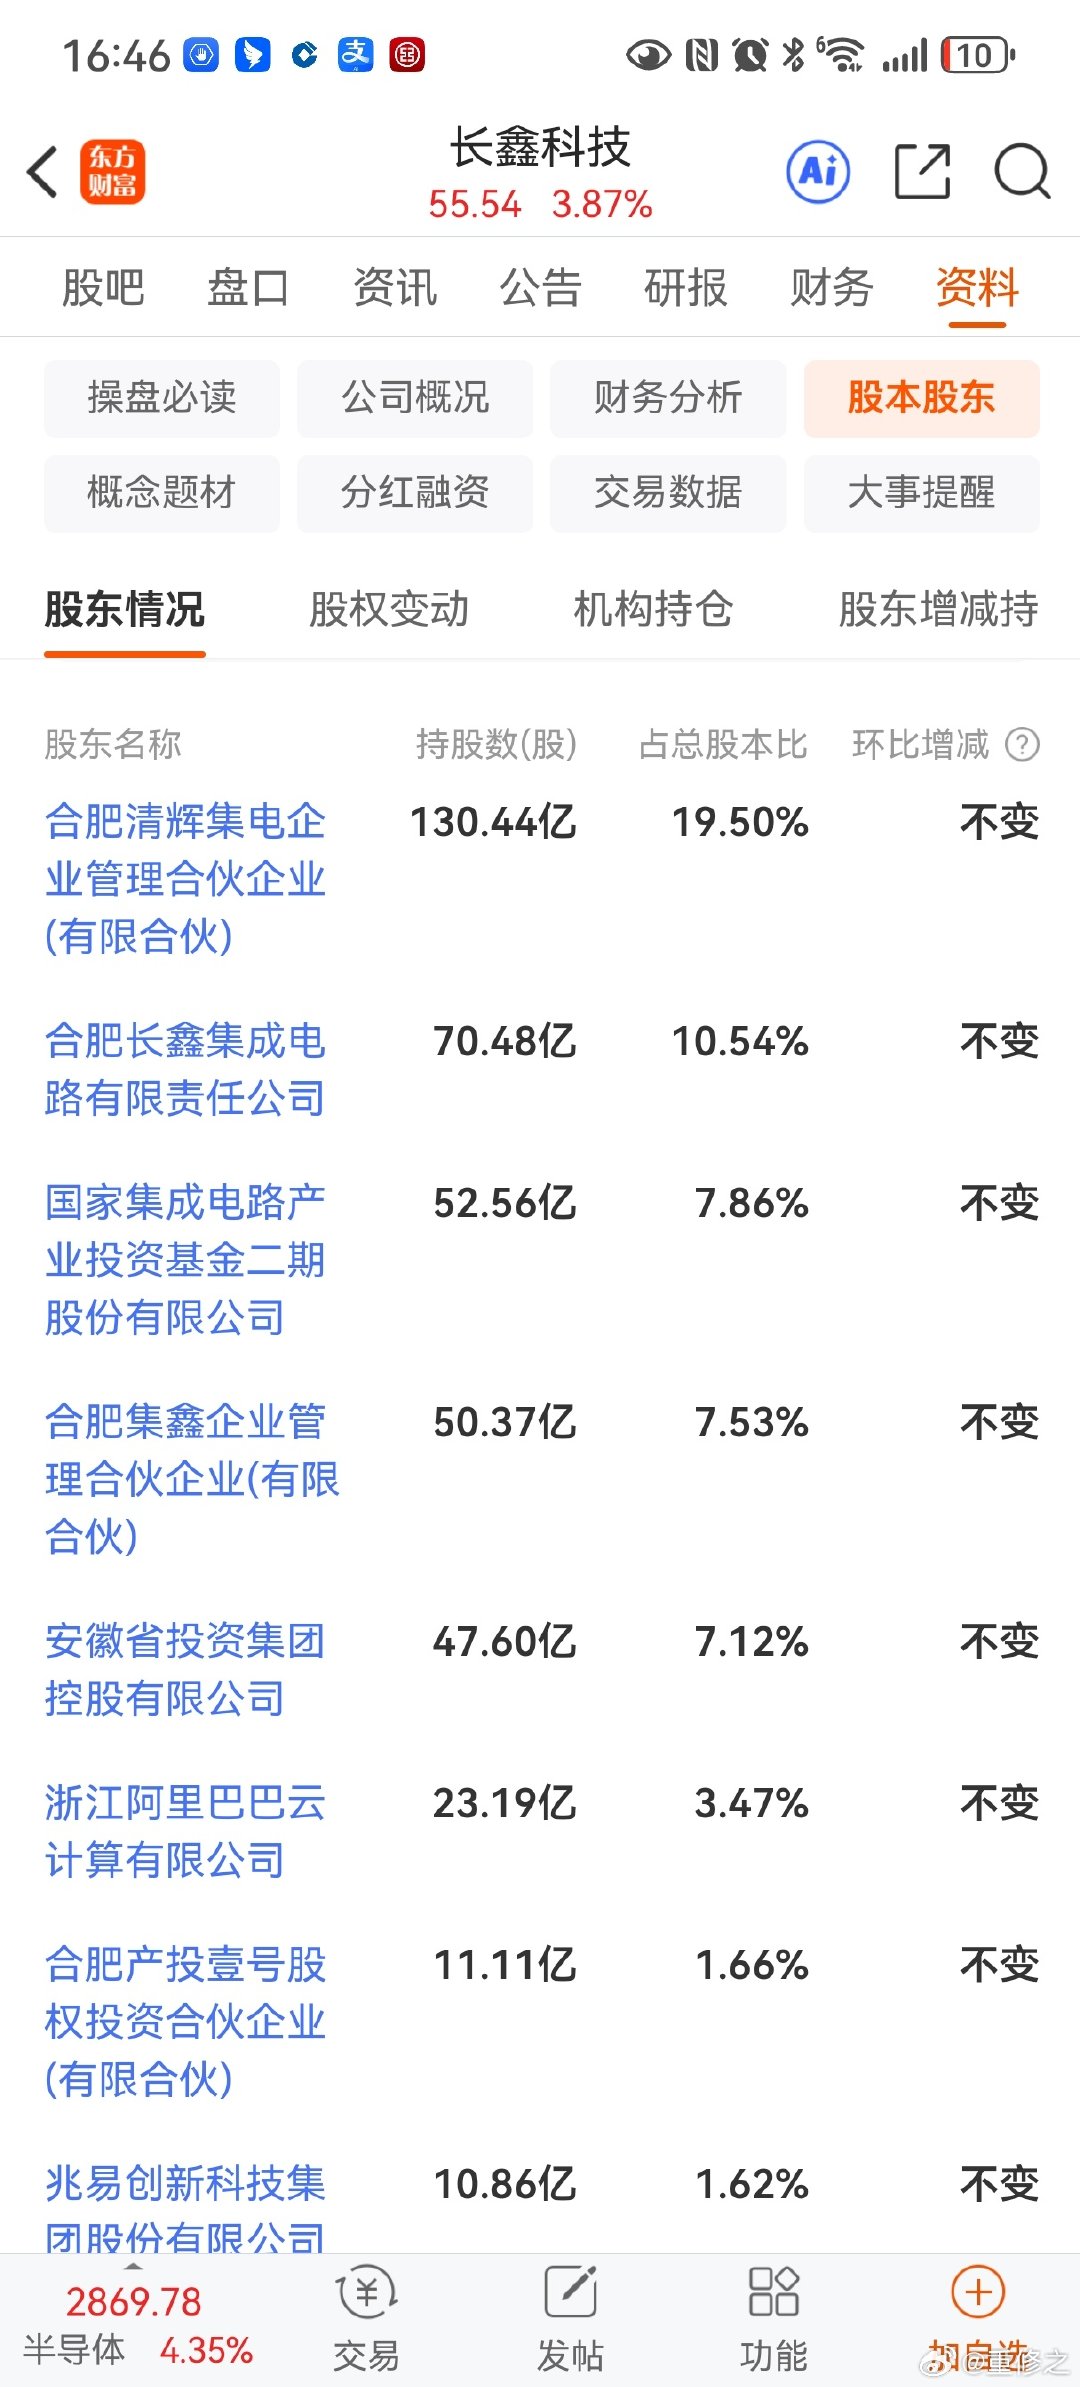
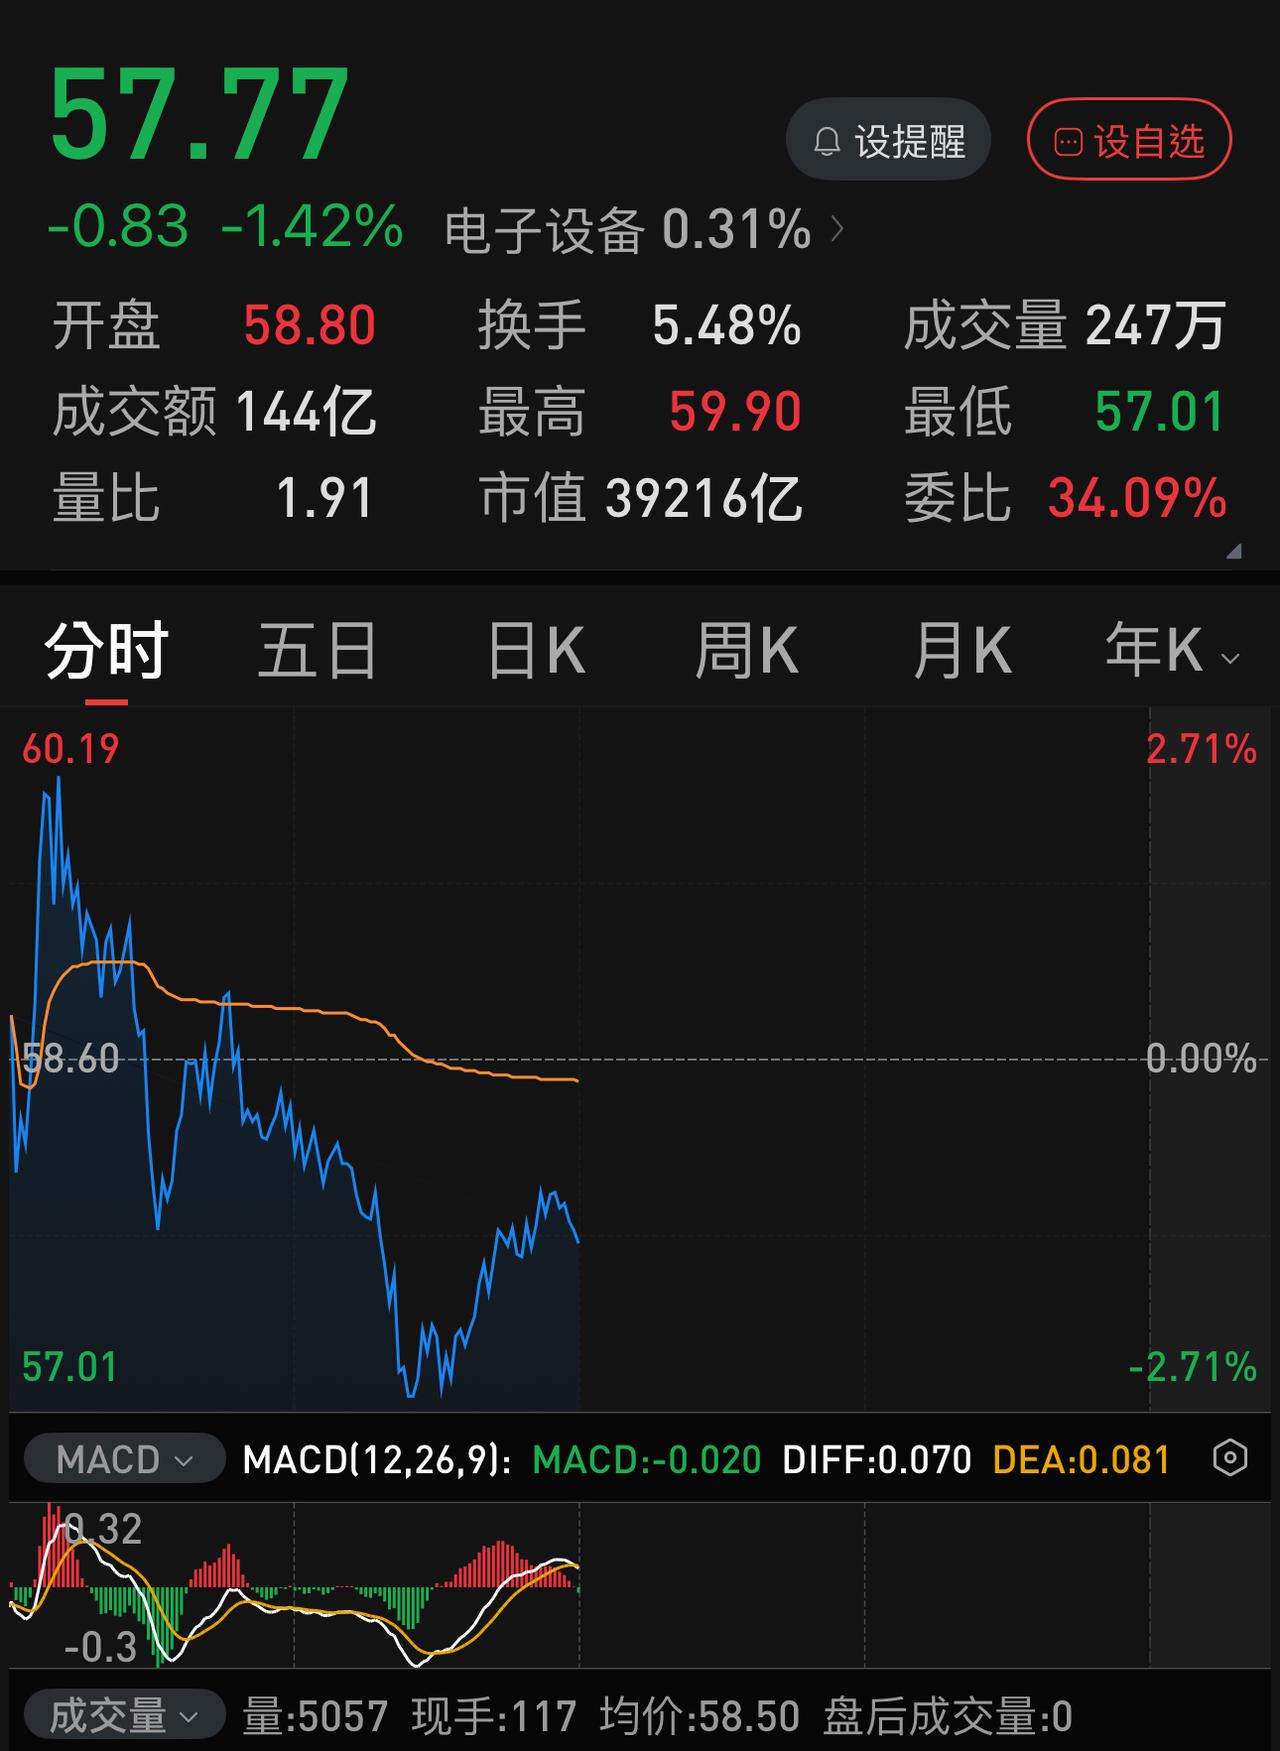
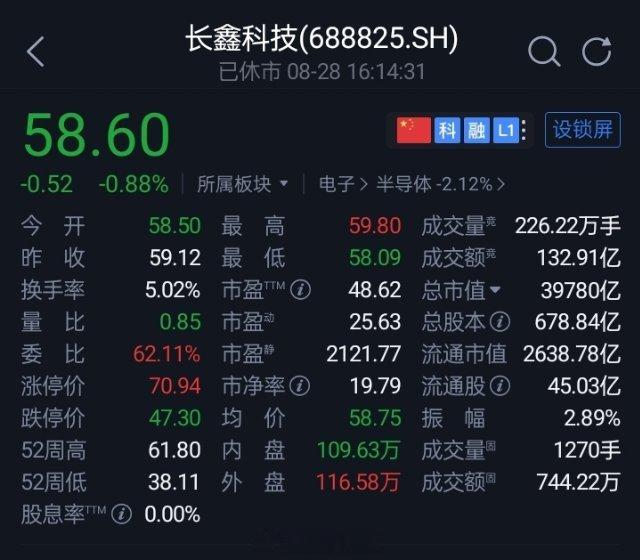
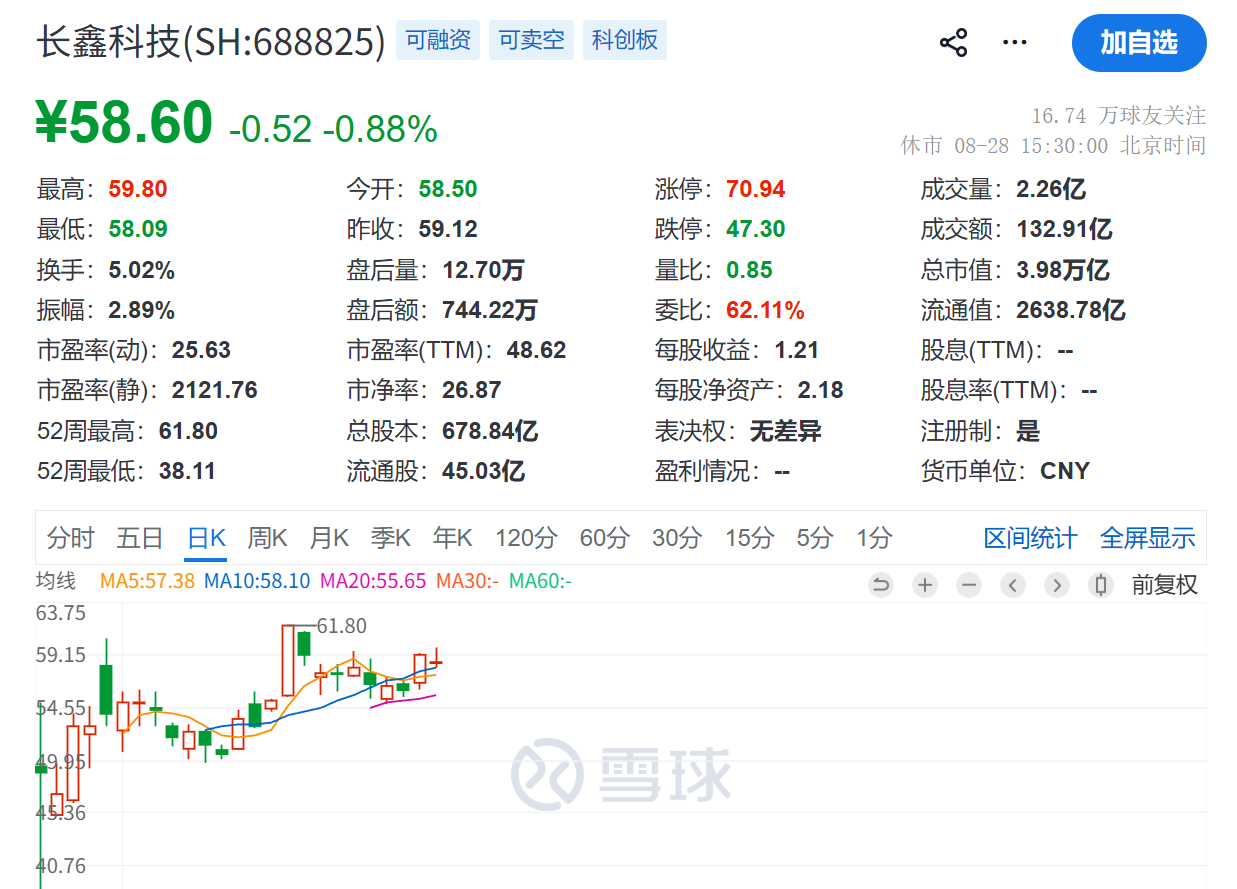
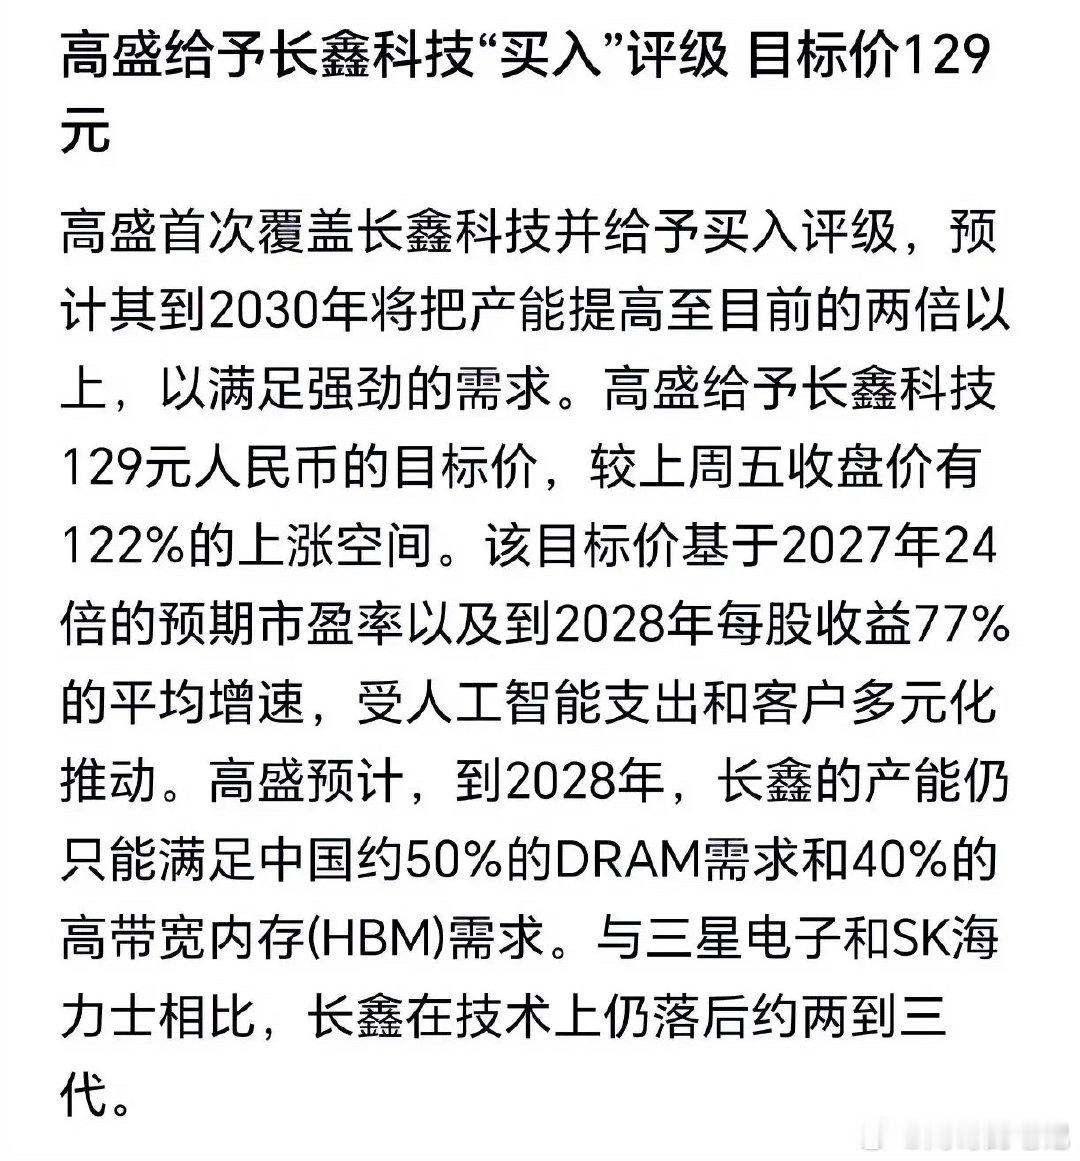
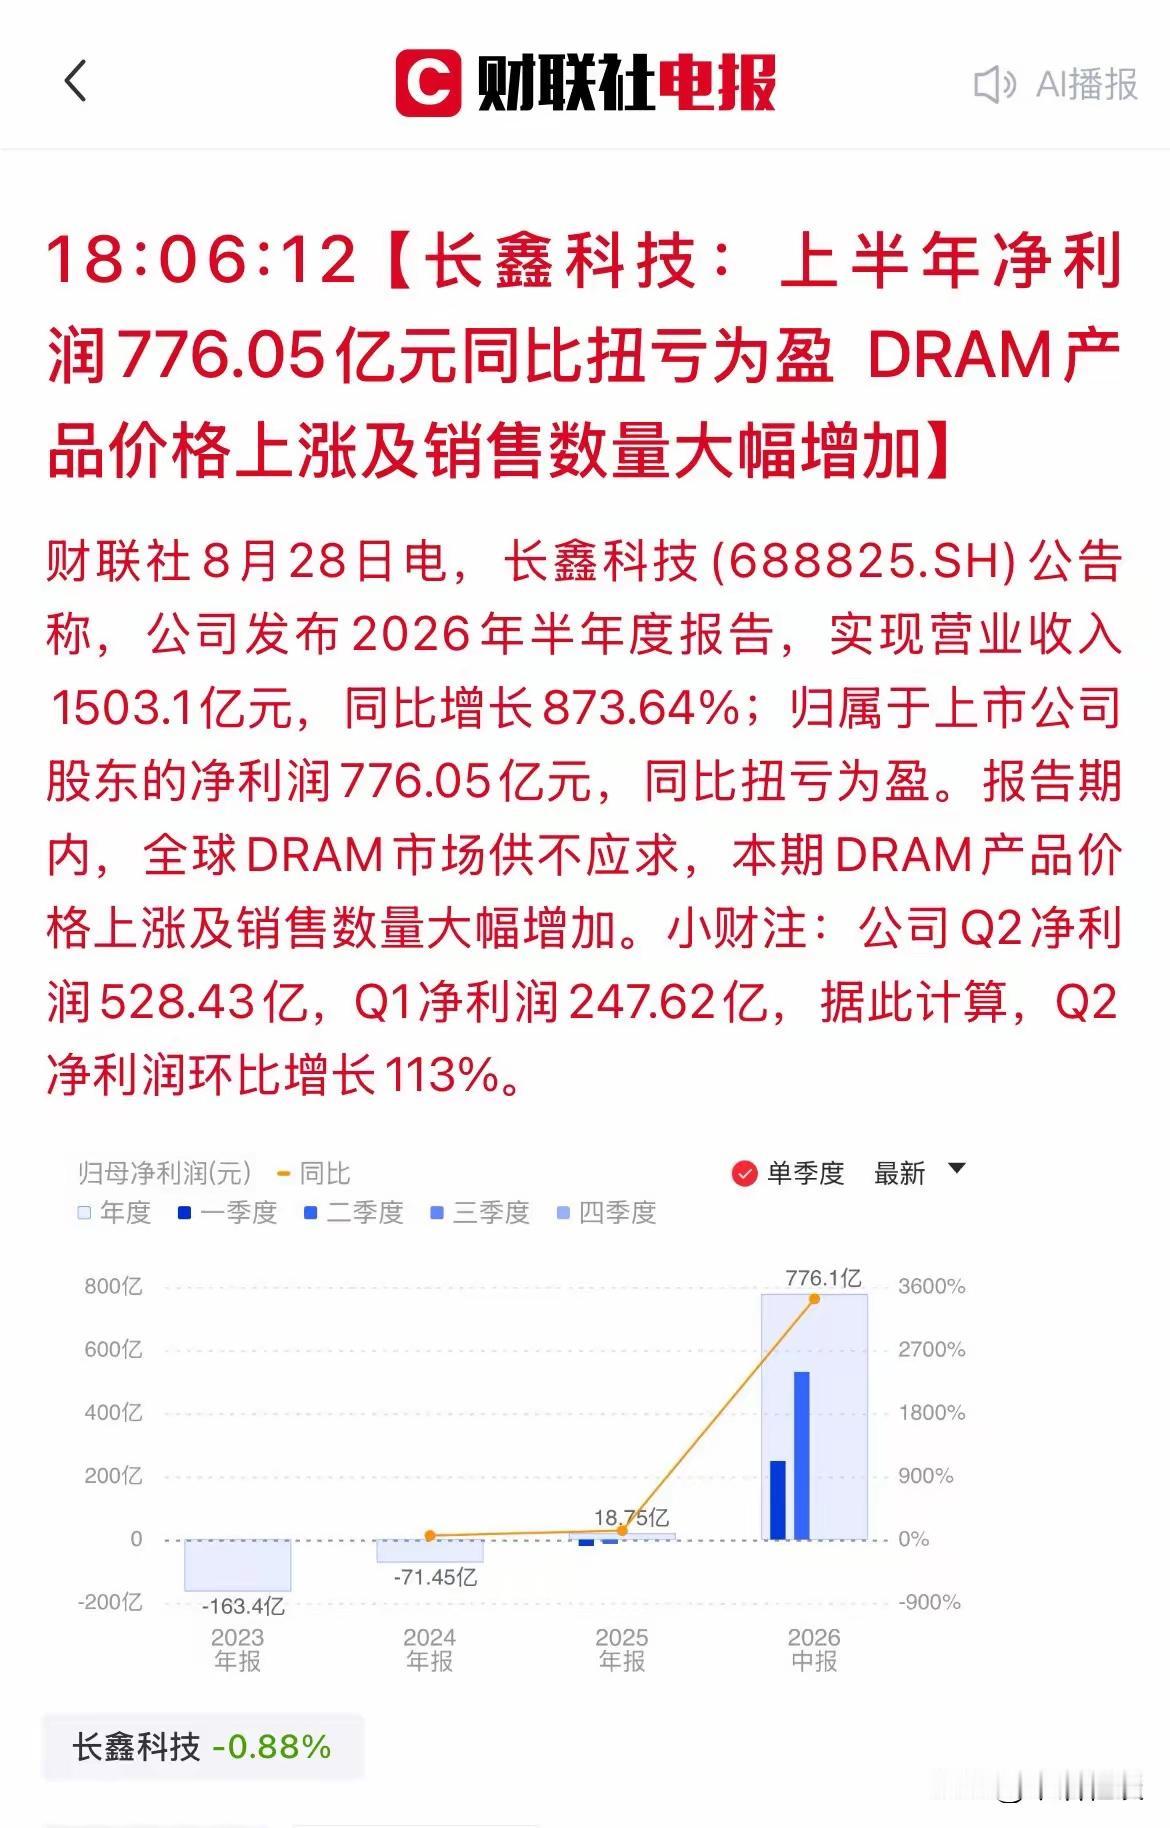
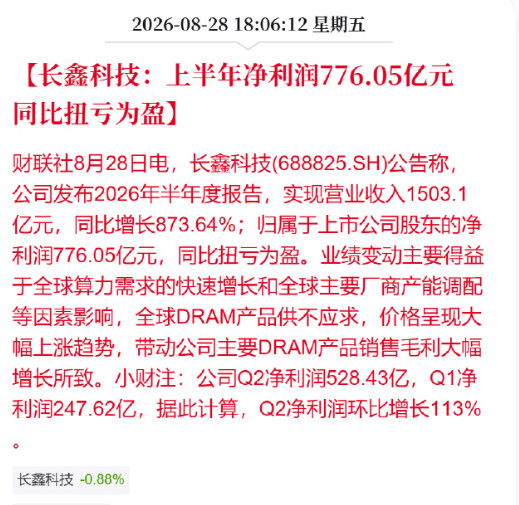
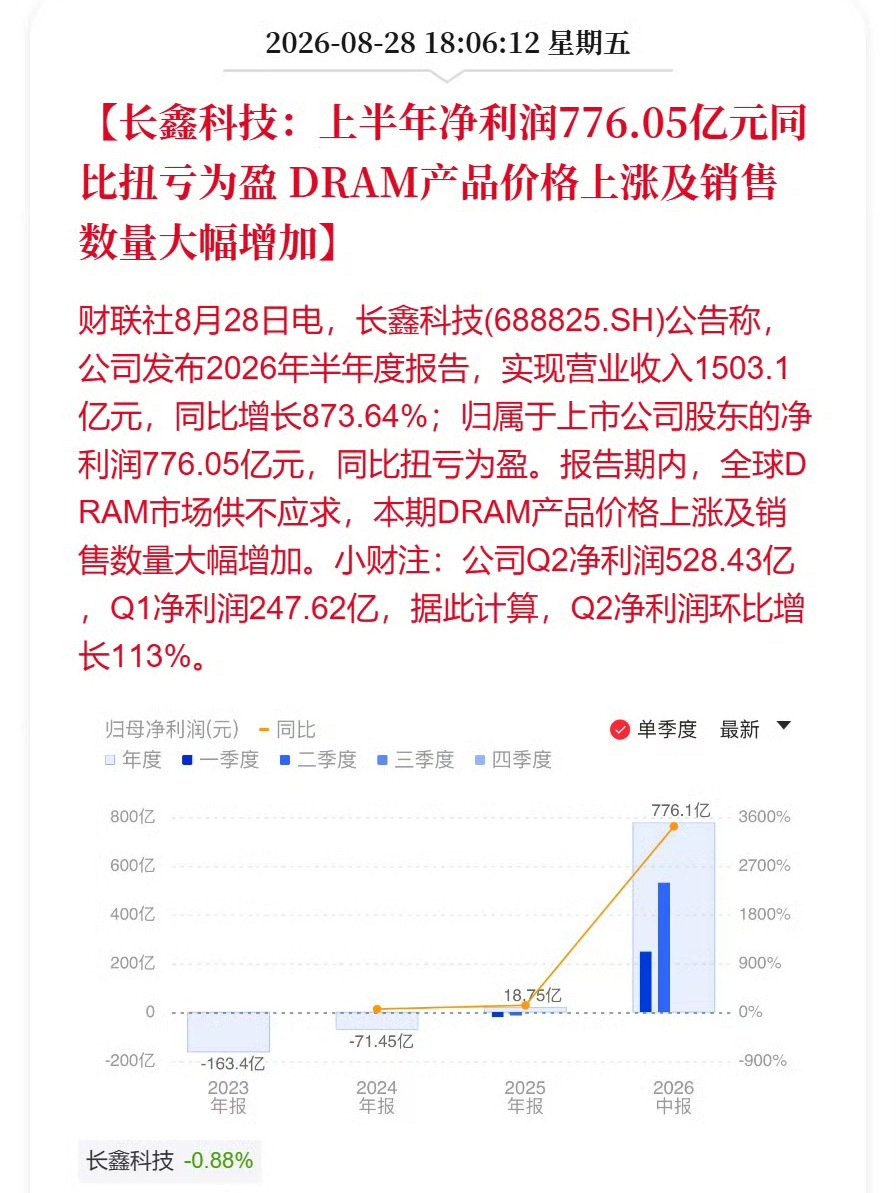
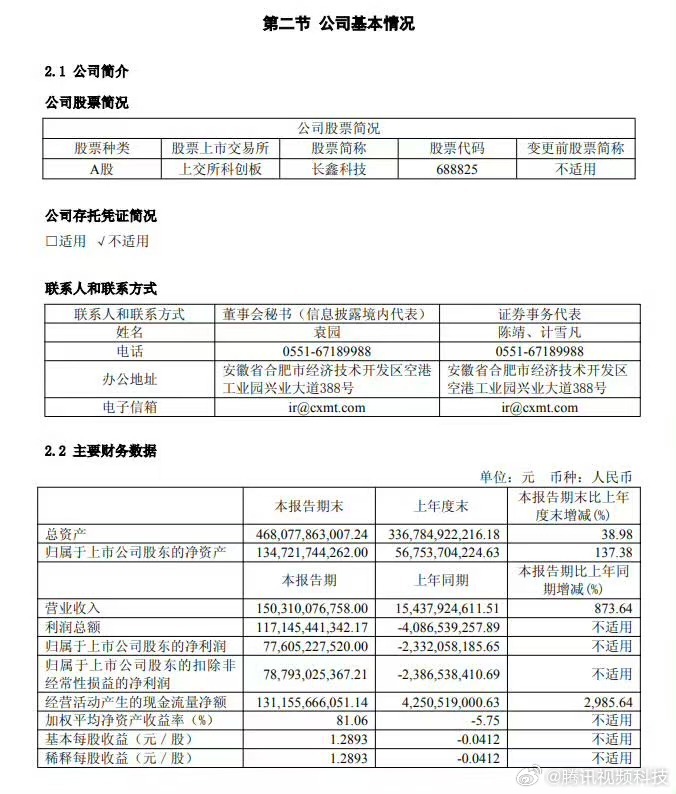
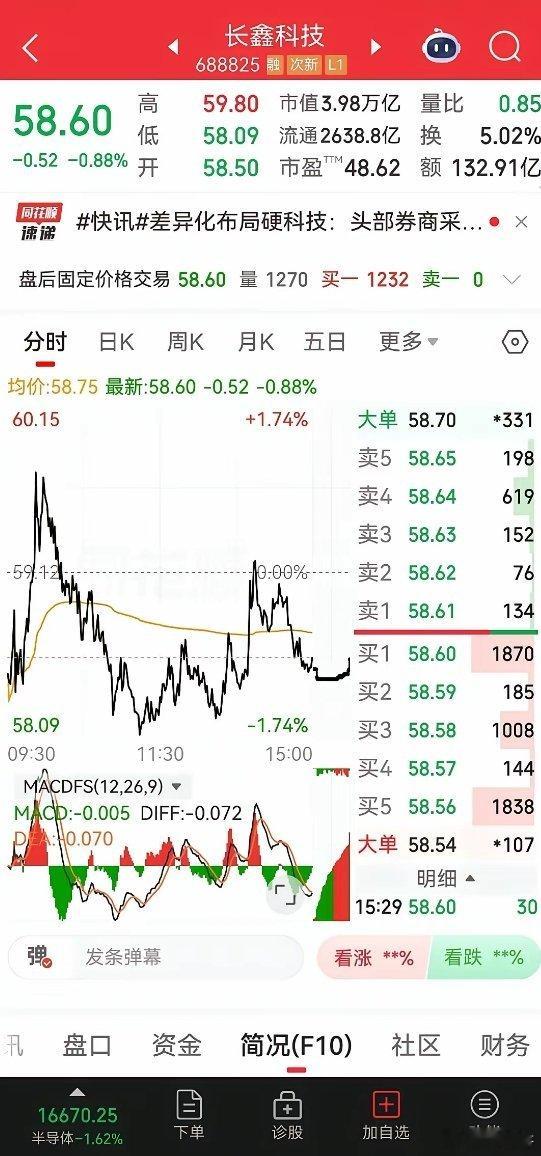
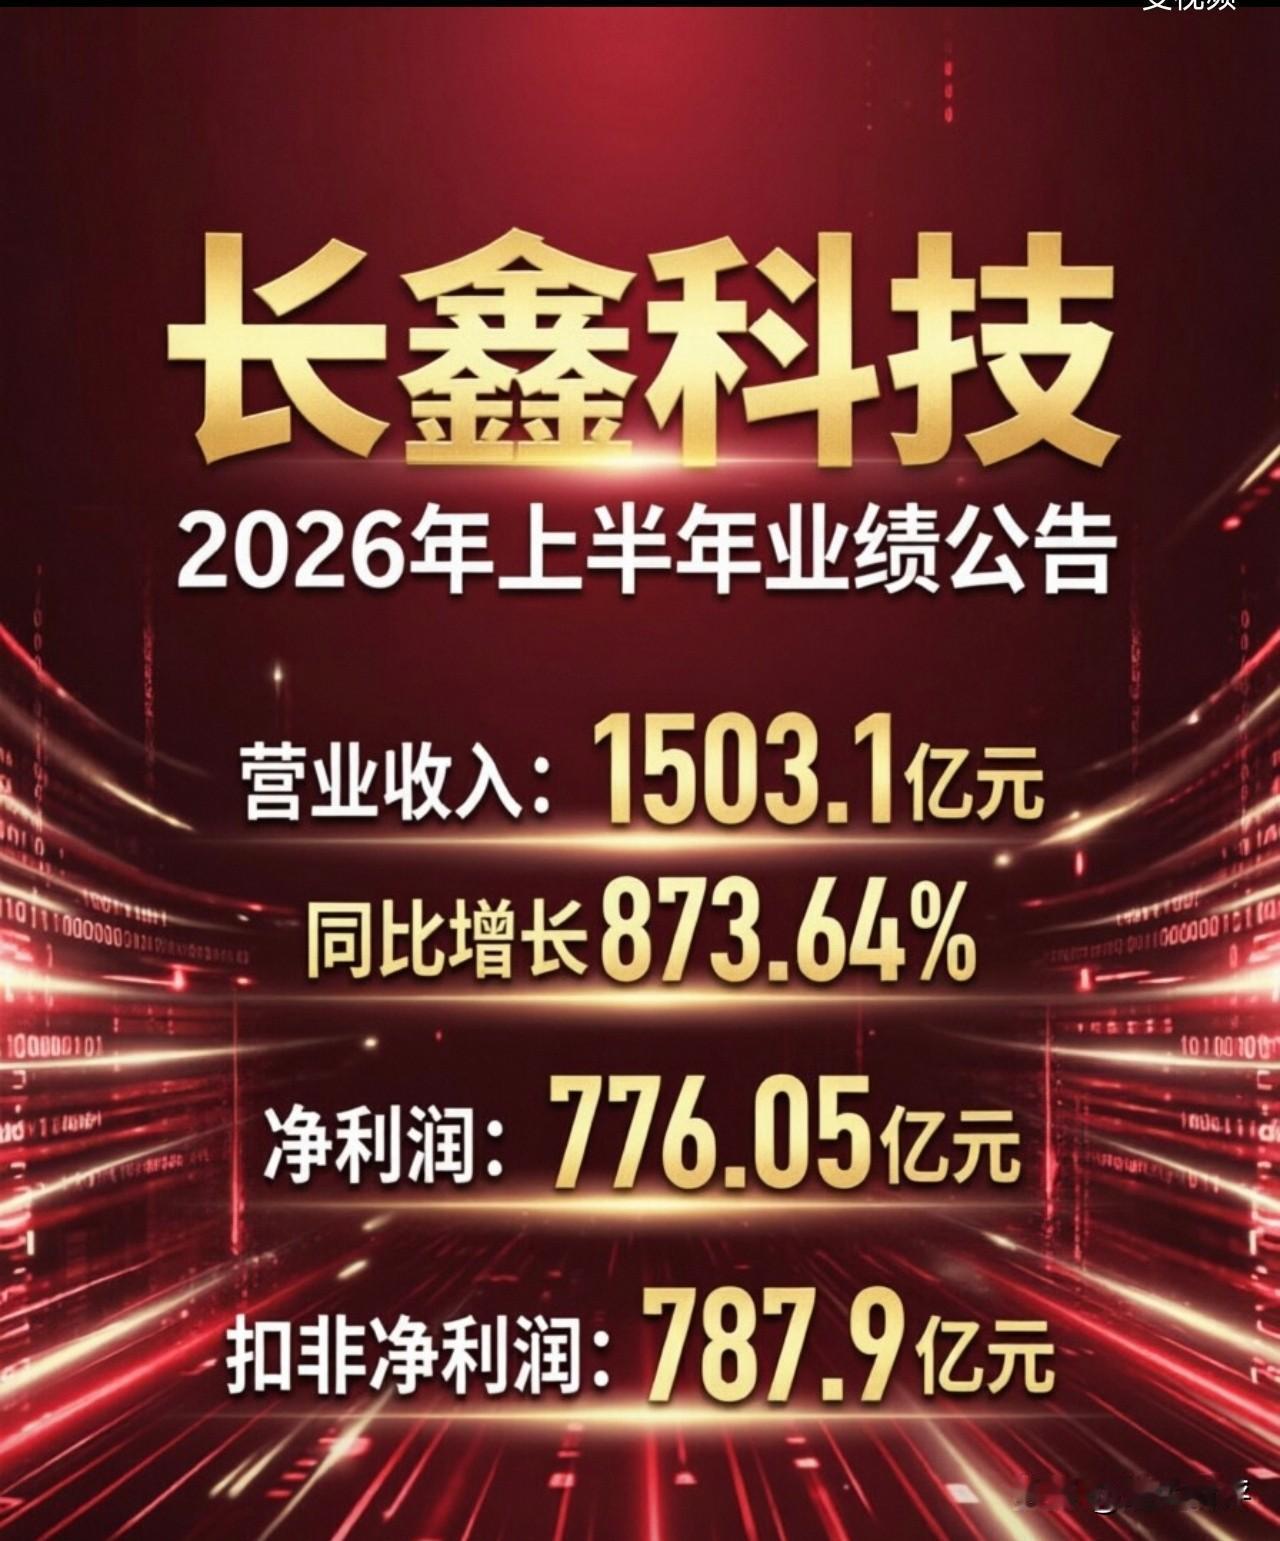
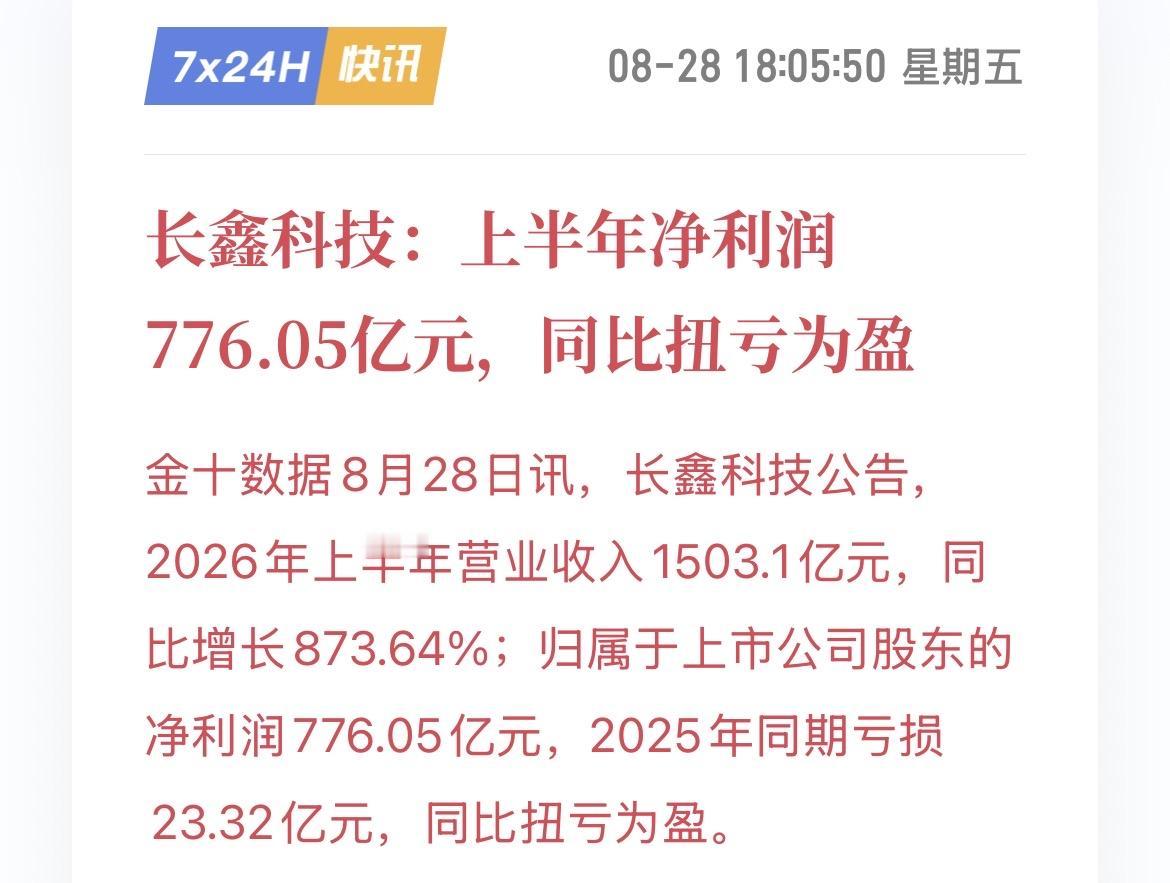
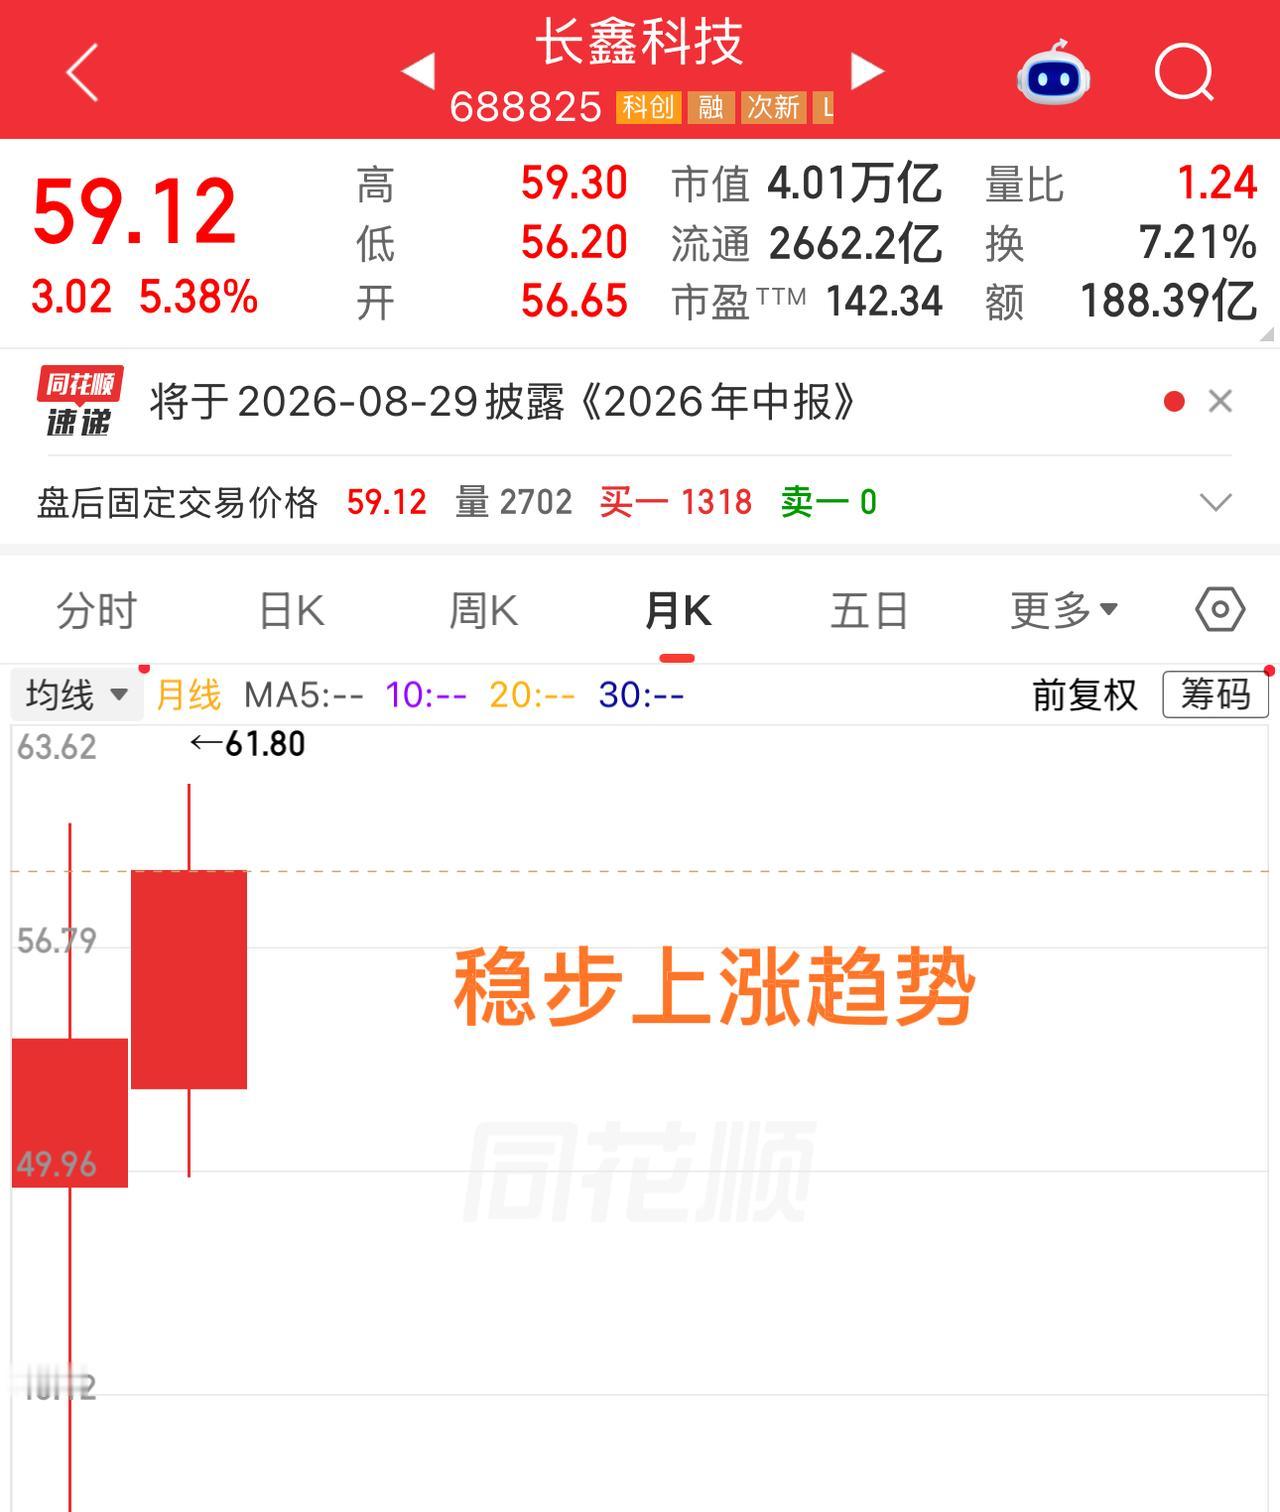
长鑫科技,股价从61跌到55亨通光电,股价从125跌到62天孚通信,股价从525跌到249生益科技,股价从191跌到137寒武纪,股价从1620跌到1072五只科技股,股价都下跌了,是什么原因?一,长鑫科技股价高点是61.8元对应的市值超过4万亿,是我国的股王,目前股价是54.8元对应的市值是3.72万长鑫科技,股价从61跌到55亨通光电,股价从125跌到62天孚通信,股价从525跌到249生益科技,股价从191跌到137寒武纪,股价从1620跌到1072五只科技股,股价都下跌了,是什么原因?一,长鑫科技股价高点是61.8元对应的市值超过4万亿,是我国的股王,目前股价是54.8元对应的市值是3.72万亿市值减少了4千多亿。2025年的9月,当时长鑫科技的估值只有两千亿,短短一年的时间,长鑫科技的市值,增长了20倍。核心的原因是人工智能崛起,带来的存储芯片的需求暴增,带动长鑫科技的产品价格大涨,净利润大增。存储芯片,是周期性行业,今年明年会保持高利润但是后年,大后年,可能净利润会大跌,所以部分机构,还是很保守的,不敢大量买入。二,亨通光电上半年收入是420亿,净利润是31.2亿今年全年净利润有可能到62亿目前市值是1535亿,还算合理。之前股价涨到125的时候,公司市值超过三千,高估了所以股价下跌。三,天孚通信公司上半年收入是28.28亿,净利润是12.04亿市值是2713亿,泡沫有点大。四,生益科技上半年收入是190.26亿,净利润是32.87亿市值是3340亿,市值偏高了。五,寒武纪市值是6741亿人民币,净利润偏低了。A股不少企业,净利润偏低,市值偏高这个问题,散户们,要引起重视,美股,韩股的几大科技股,净利润都是很高的,所以才有高股价。总结:股票市场,风险很大,散户们,要非常小心。
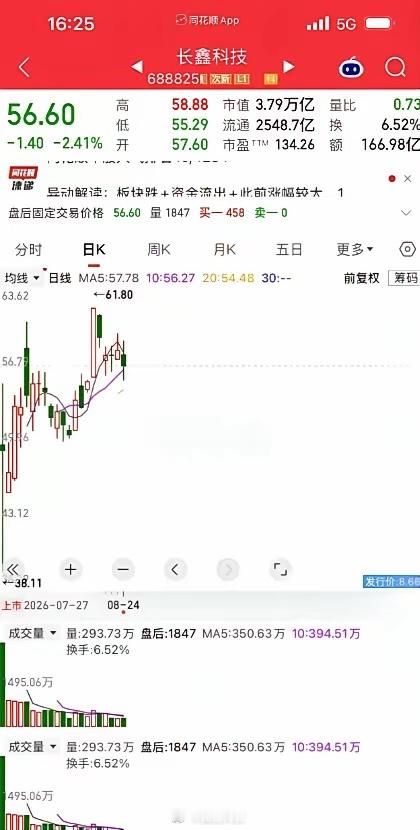
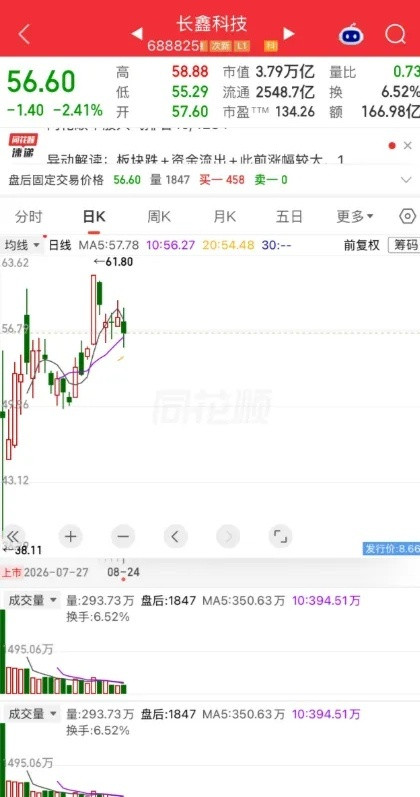
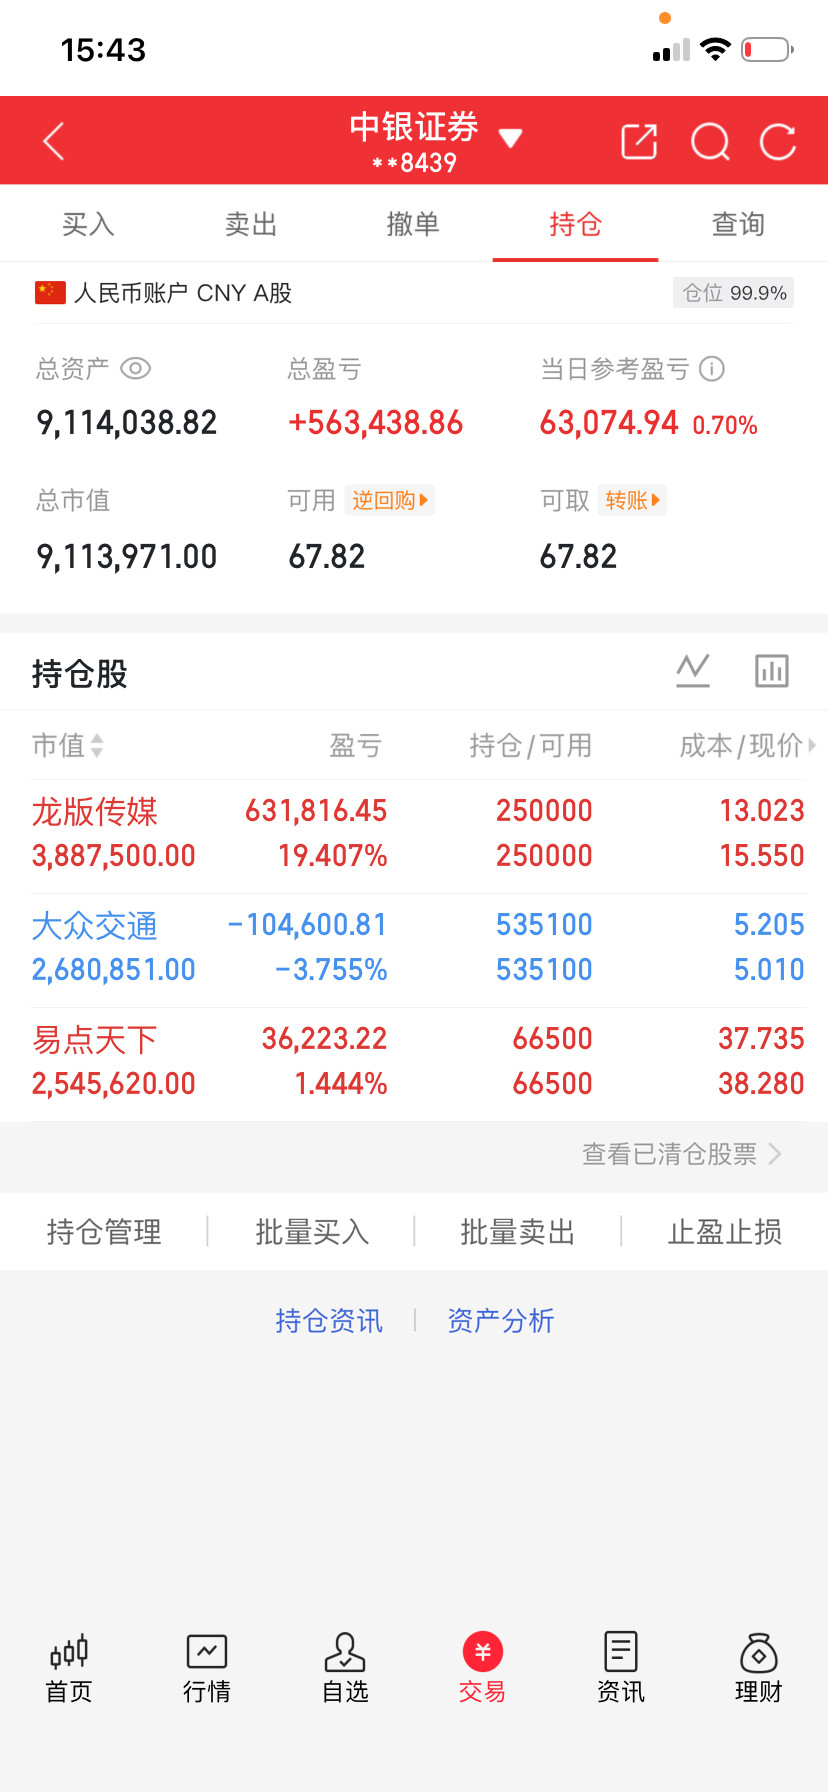
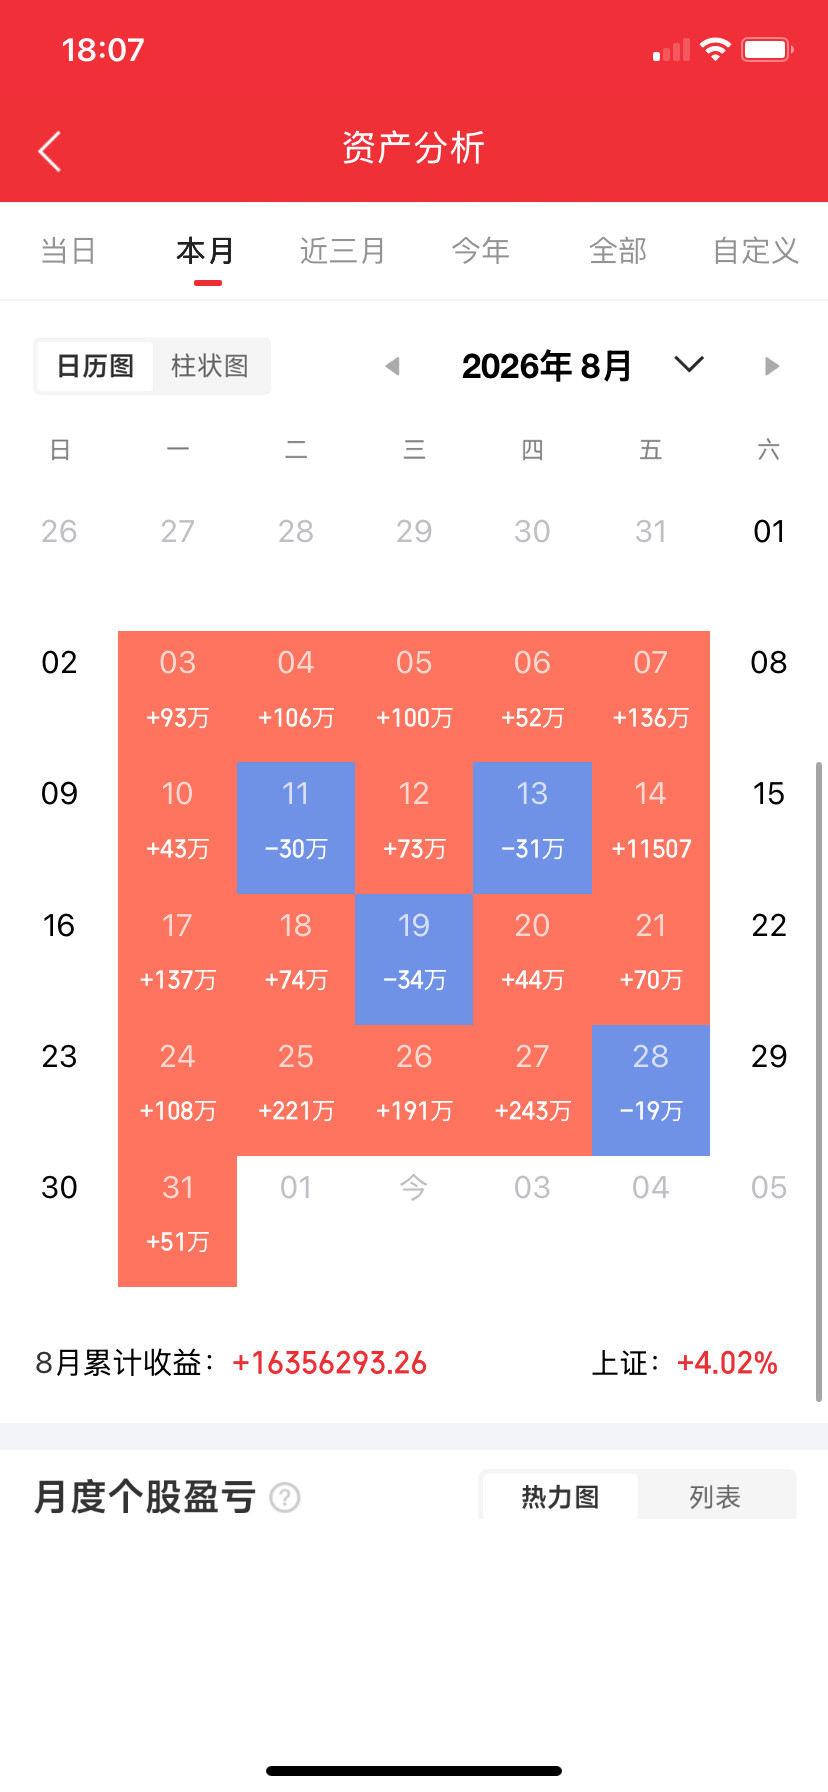
一个浙江股民老周,拿出120万建仓长鑫科技,成本价压在56元附近。买完他就发帖,明晃晃写着"目标看到
一个浙江股民老周,拿出120万建仓长鑫科技,成本价压在56元附近。买完他就发帖,明晃晃写着"目标看到110元以上",看着信心十足。朋友劝他:上市才二十来天,新股最闹腾,再看好也能等回调再买,干嘛硬追高。他没听。我认为,这个事里真正值得聊的,不是110元到底能不能到,而是一个人该不该把120万一个浙江股民老周,拿出120万建仓长鑫科技,成本价压在56元附近。买完他就发帖,明晃晃写着"目标看到110元以上",看着信心十足。朋友劝他:上市才二十来天,新股最闹腾,再看好也能等回调再买,干嘛硬追高。他没听。我认为,这个事里真正值得聊的,不是110元到底能不能到,而是一个人该不该把120万元一次押进上市才二十来个交易日的新股。按120万元粗算,他能买约2.14万股,以8月24日56.60元的收盘价看,仓位大体还在成本线附近,未计费用的浮盈只有约1.28万元,真涨到110元,账面收益才会超过115万元。这组账看着诱人,可我更愿意说,目标价不是愿望价。它至少要回答三个问题:公司未来能赚多少钱,景气回落时还能留下多少利润,市场愿意给这份利润多少估值,只回答“国产替代空间很大”,还算不上完整分析。我看好国产存储做大,却不认同把一个季度的爆发直接画成多年直线,长鑫科技招股书把DRAM行业的风险说得很清楚:产品带有大宗商品icon属性,周期性强。供给紧、价格涨,收入和毛利会弹得很快,产能释放、价格回落,利润也可能压缩,晶圆厂还要持续投入设备、研发和工艺升级,折旧不会跟着市场情绪一起消失。这也是老周式交易最容易漏掉的一笔账,买的是长鑫科技,承担的却不只是一家公司的经营风险,还叠加了新股定价、低流通比例、行业周期和单一重仓四层波动。上交所icon披露的上市公告显示,长鑫科技发行价为8.66元,超额配售选择权行使前总股本约668.81亿股,上市初期无限售流通股约45.03亿股,只占总股本6.73%。可交易筹码相对少,边际成交价更容易被情绪推高,拿这个价格乘全部股本,就会得到一个非常大的总市值。8月24日收盘价56.60元,对应总市值约3.79万亿元,若股价到110元,按同一股本口径算,总市值约7.36万亿元。110元在交易规则上没有什么神秘门槛,可市场若想长期接住7万多亿元估值,就得相信公司能把周期高点的利润,变成跨周期、可持续、现金含量高的盈利。还有个估值细节常被忽略,周期股处在利润高点时,静态市盈率可能显得便宜,处在亏损或刚扭亏阶段,市盈率又可能高得离谱。长鑫科技上市时间短,历史利润跨过亏损、扭亏与暴增几个阶段,只看一个TTM倍数icon,很容易把不同景气位置揉成一个数字。我会更关注DRAM平均售价、位元出货量、单位成本、资本开支、折旧和自由现金流,这些指标才能说明盈利究竟来自涨价,还是来自技术、产品结构与效率的长期提升。低流通比例也不等于股价一定下跌,它只说明价格发现阶段更容易出现大幅波动,好公司遇上过高预期,照样可能让买入者熬很久,普通公司遇上情绪升温,也可能短期大涨。投资者要分清“公司值得尊重”和“股票此刻值得重仓”是两道题。8月13日,长鑫科技收盘市值一度超过腾讯icon,这件事有公开报道。我的看法是,这类排名只代表某个时点的市场定价,A股与港股交易制度不同,腾讯市值换算还受汇率影响,用一天的市值座次推导两家公司谁的生意更好,逻辑跨得太大。老周眼下最该做的也不是每天盯着56元和110元来回算,而是重新检查仓位是否超出家庭承受能力。看对产业,不等于必须满仓;看好公司,也不等于任何价格都值得买,分批建仓、保留应急资金、提前设好可承受亏损,比在帖子里写一个翻倍目标更有用。我尊重国产硬科技的进步,也尊重每个人依法自主投资的选择。可支持产业不能代替风险判断,长期信心也不能代替仓位纪律。理性投资、量力而行,把家庭生活放在收益幻想前面,这才是普通投资者更稳妥的选择。
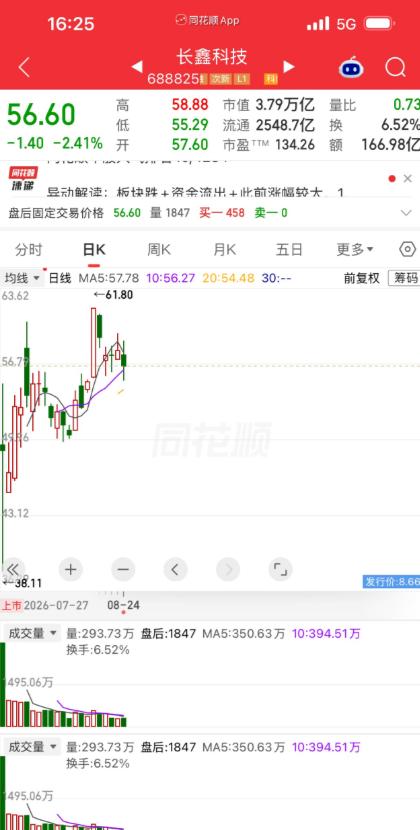
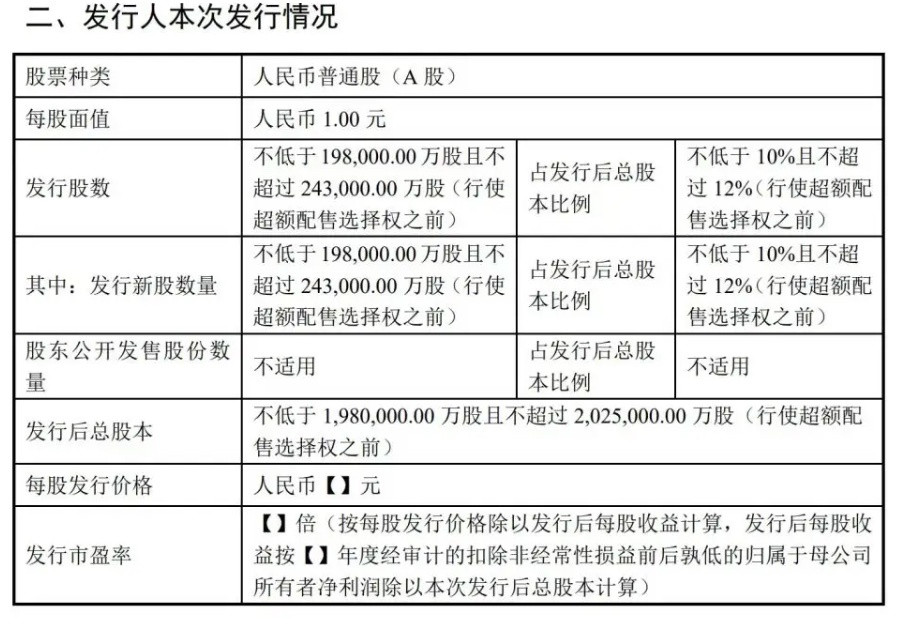
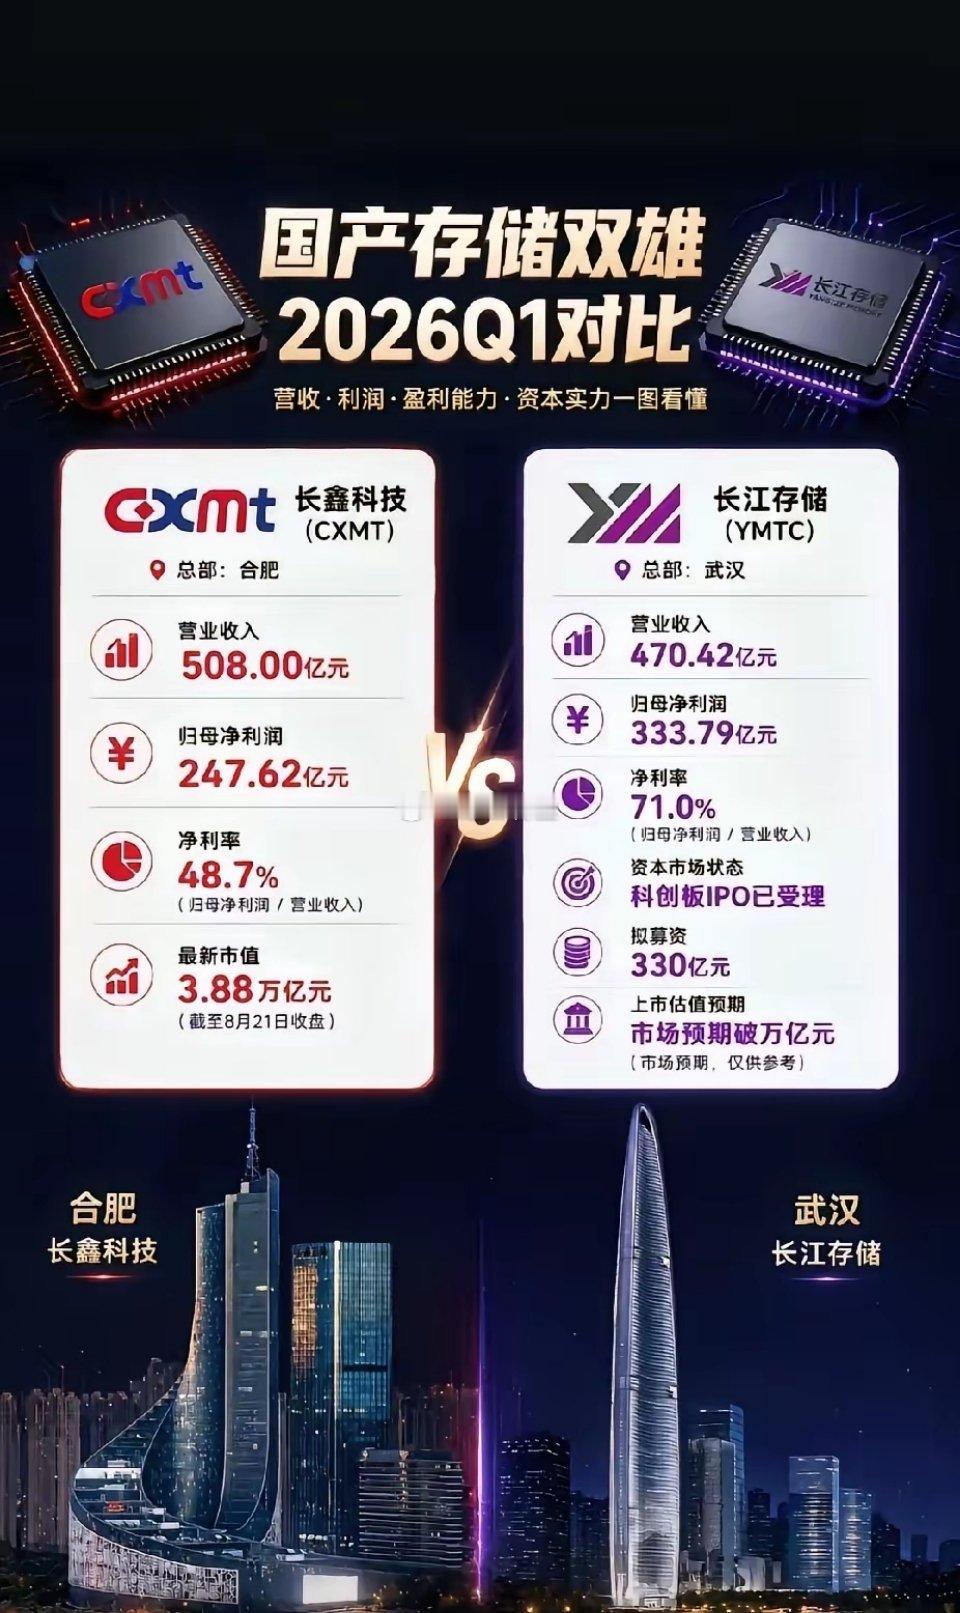
长鑫科技VS长江存储长鑫科技2026年净利润约1000亿,估值4万亿。长江存储2
长鑫科技VS长江存储长鑫科技2026年净利润约1000亿,估值4万亿。长江存储2026年净利润约1300亿,估值应该在5万亿。两家都是做存储的,但是产品根本不一样。长鑫科技更容易讲故事,更有想象空间。从稀缺性上来说,长鑫比长江更稀缺……至于上市以后谁的市值更高,市场说了才算,市场会用手里的真金白银做出选择。希望长江和长鑫,都能成为万亿营收的公司,这种级别的公司,以前都是沿海城市的专属。
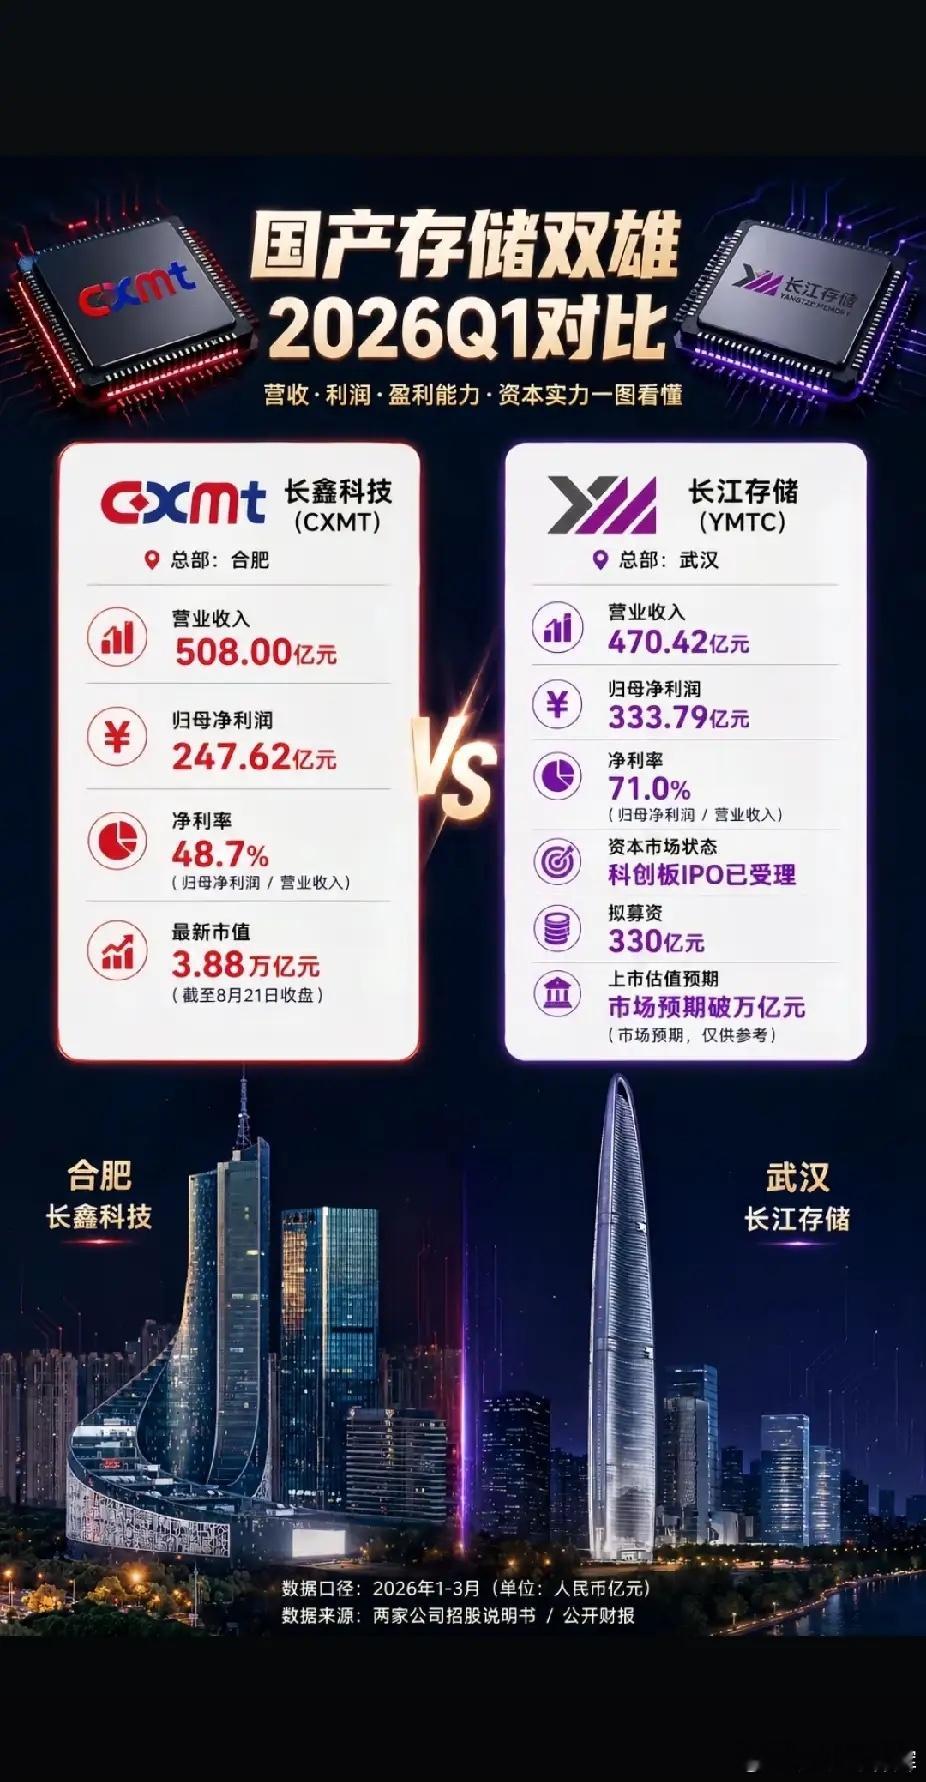
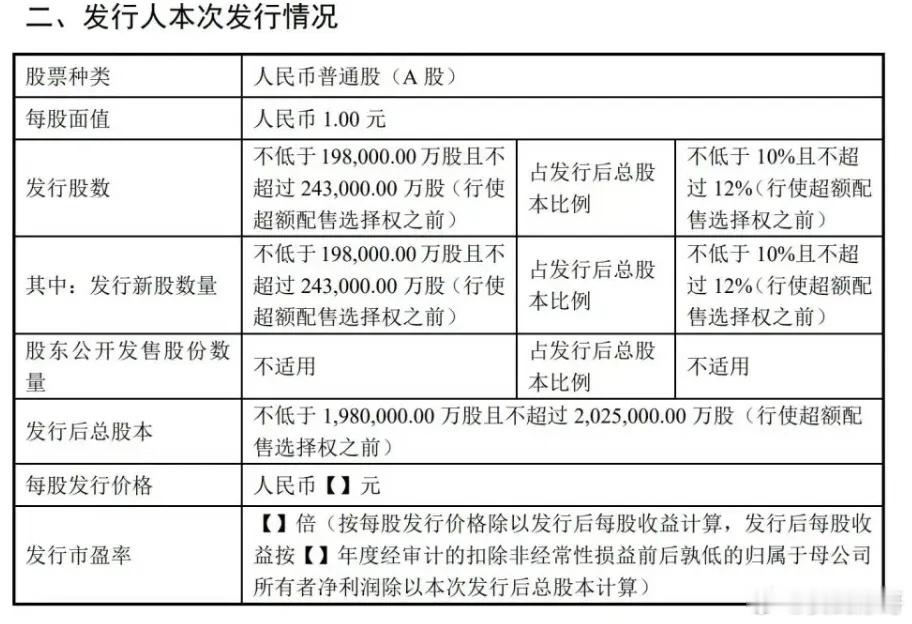
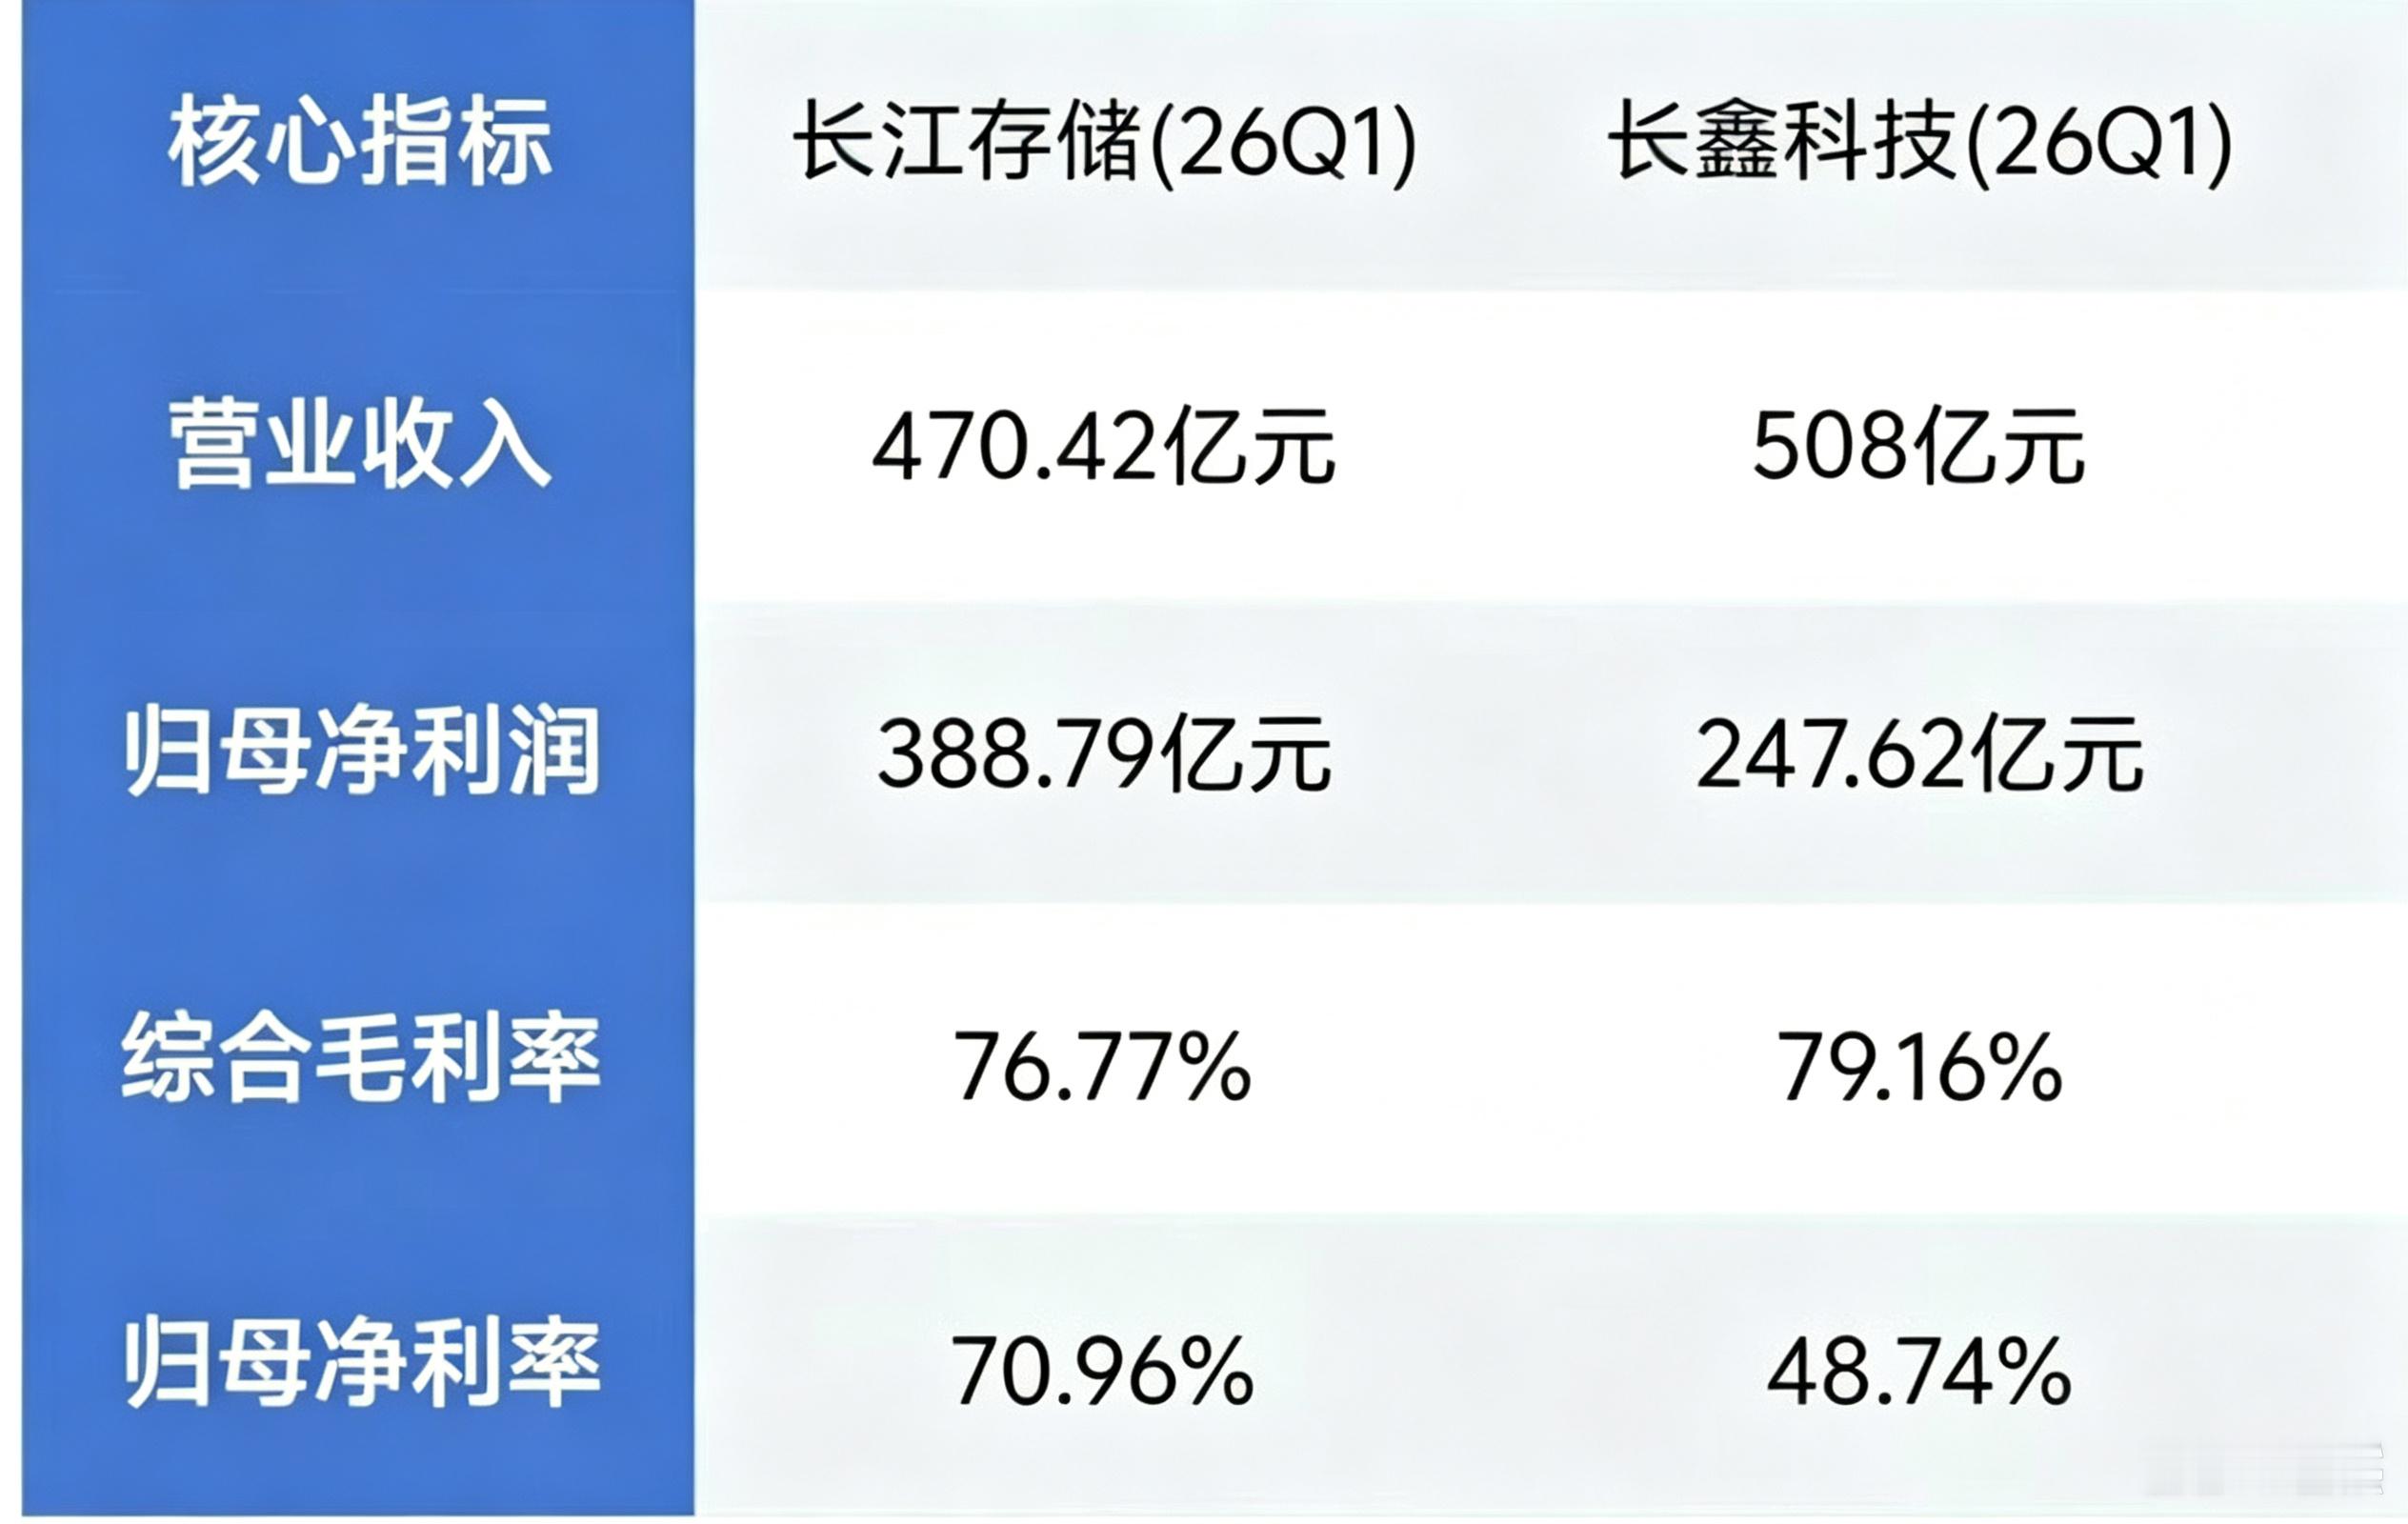
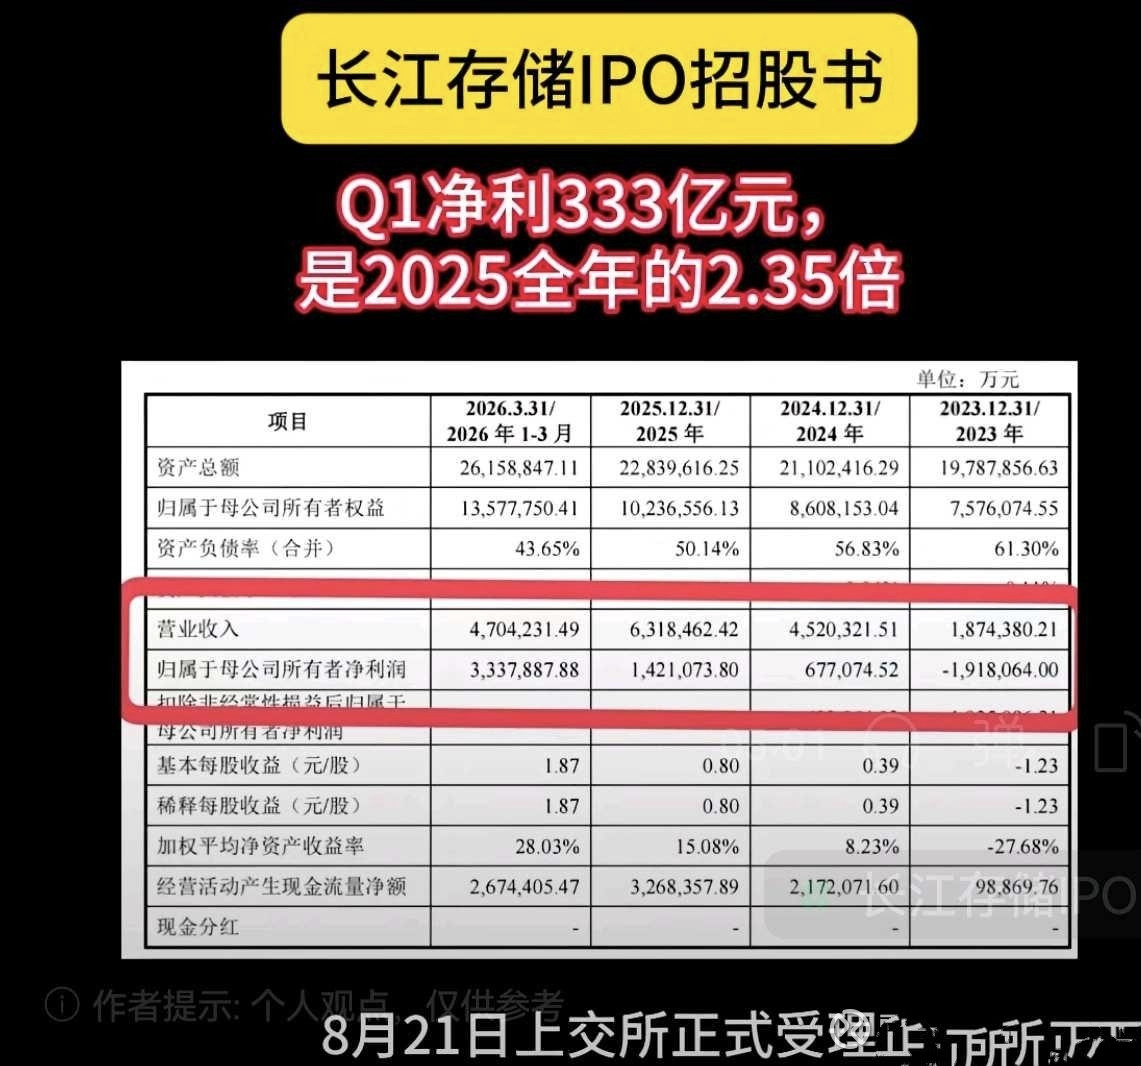
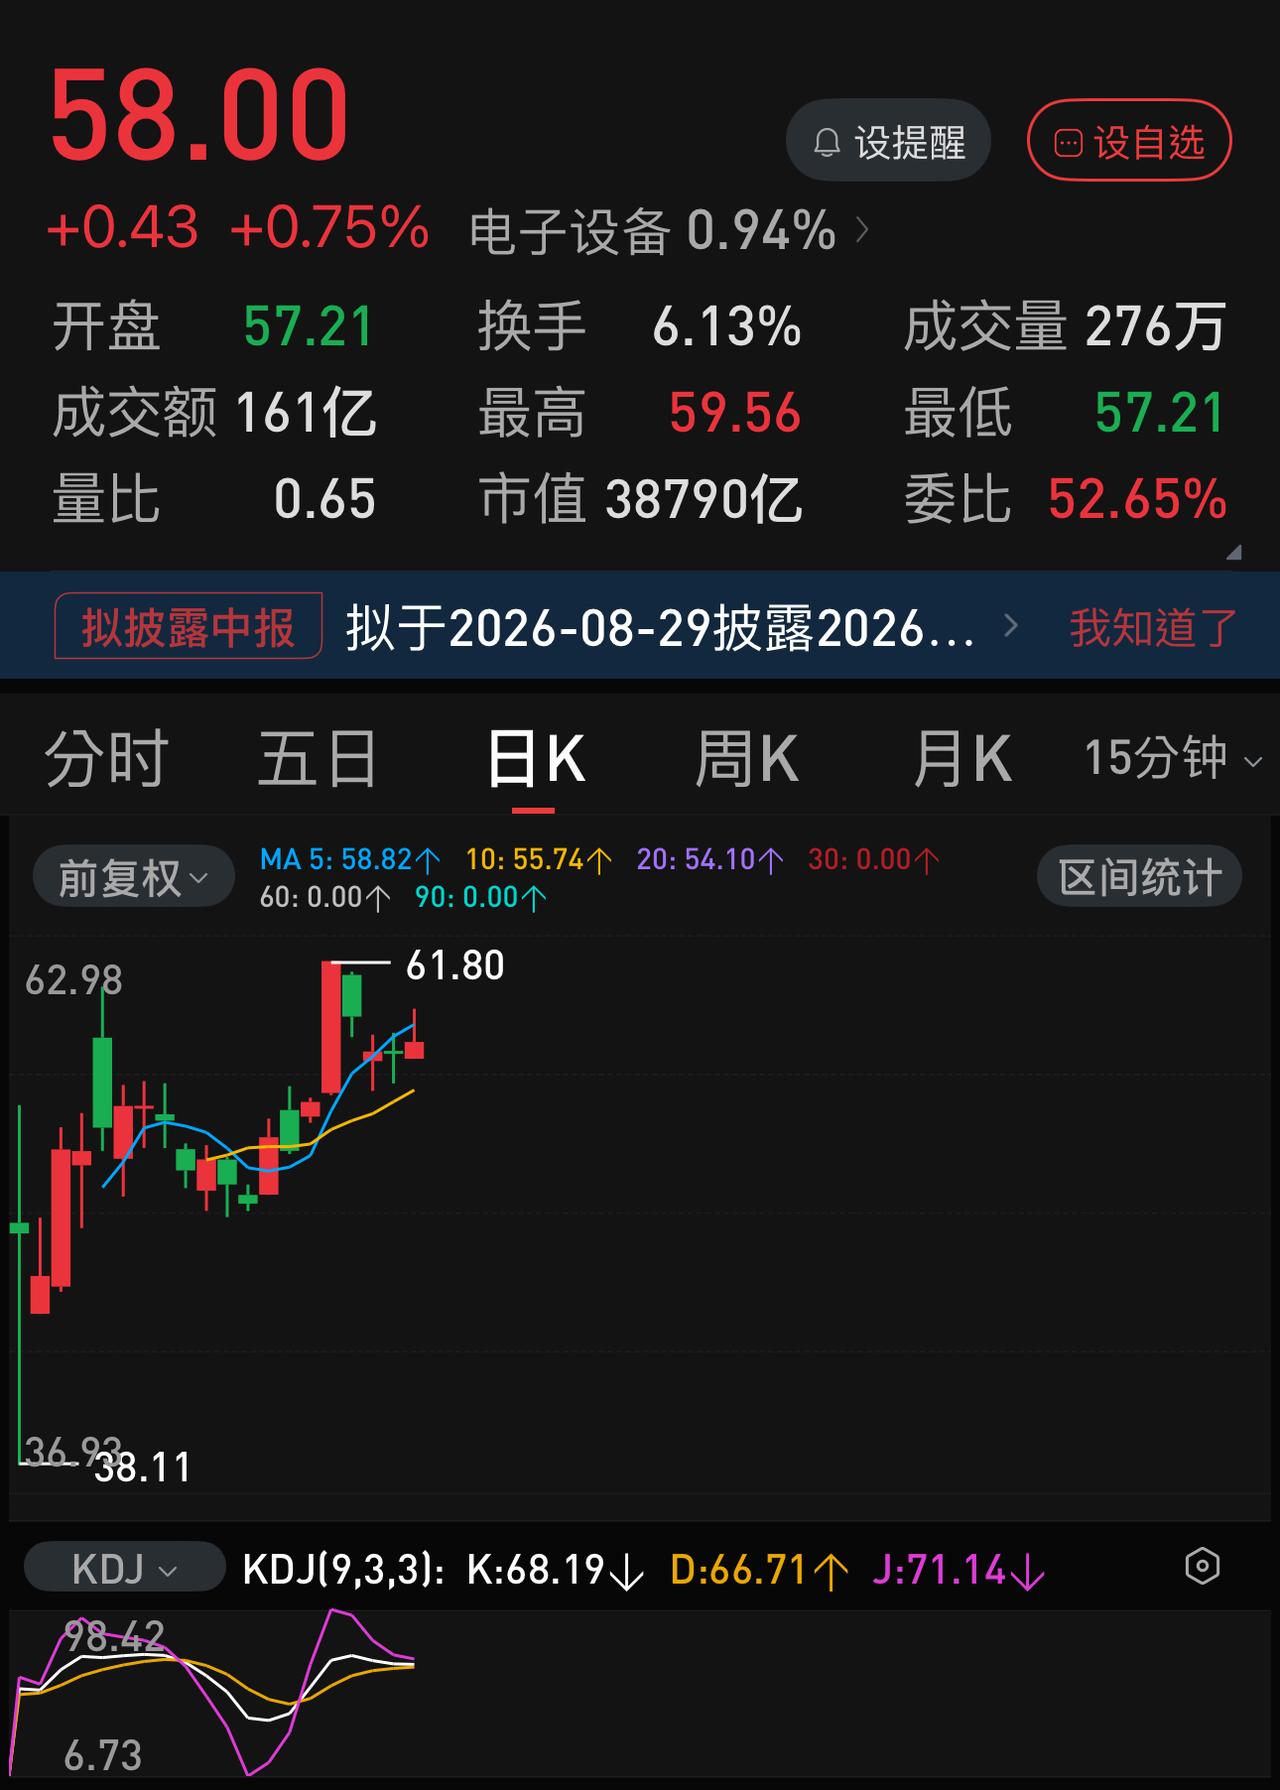
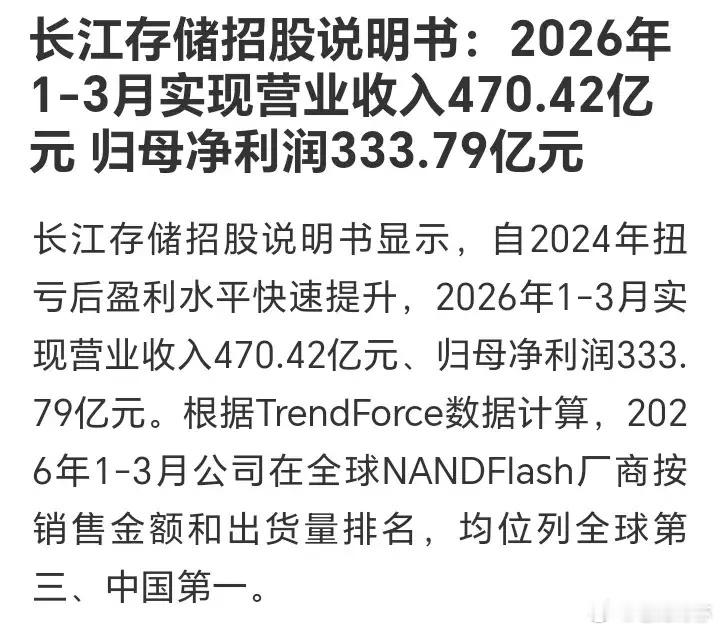
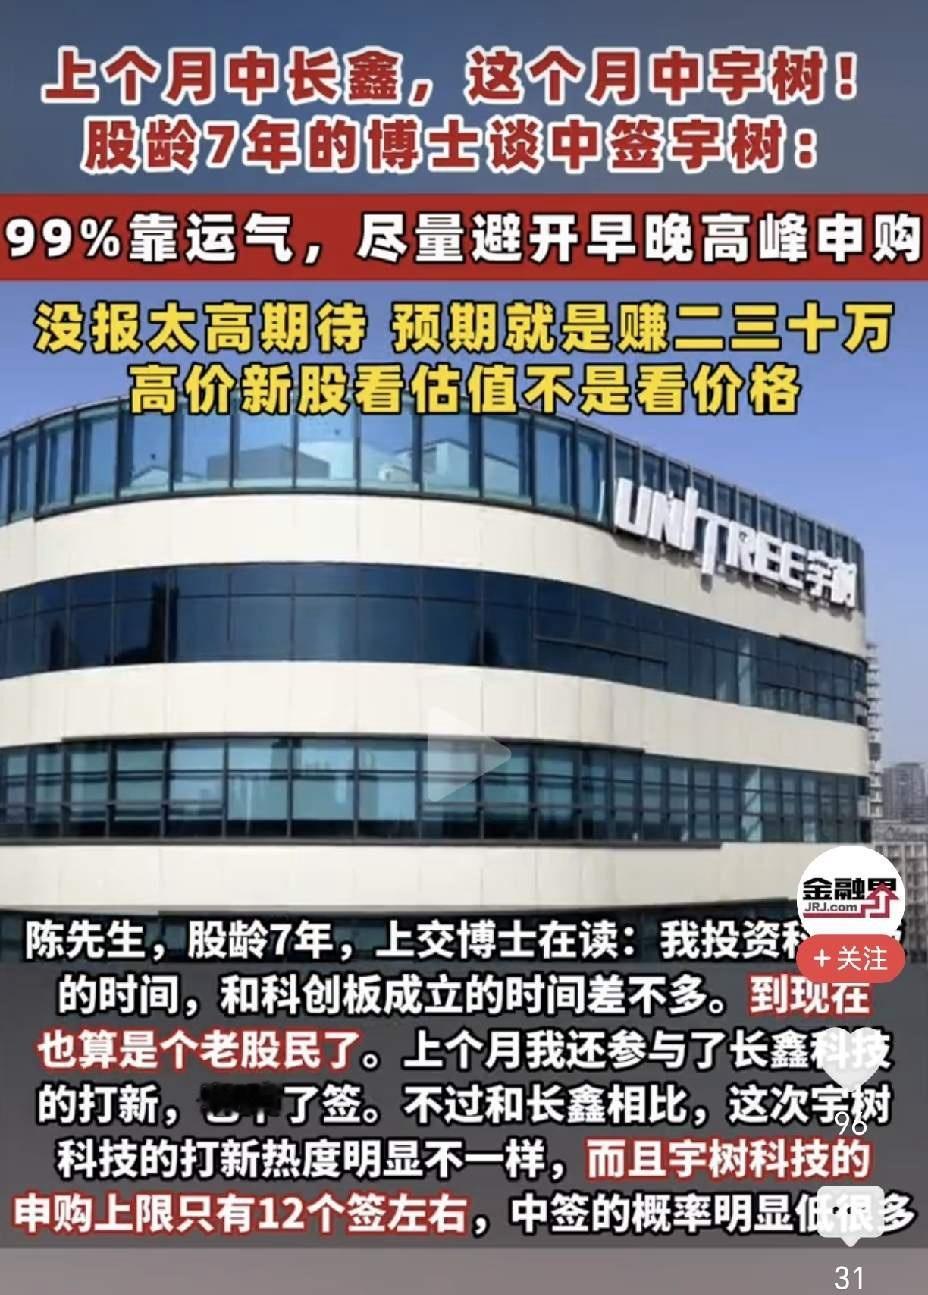
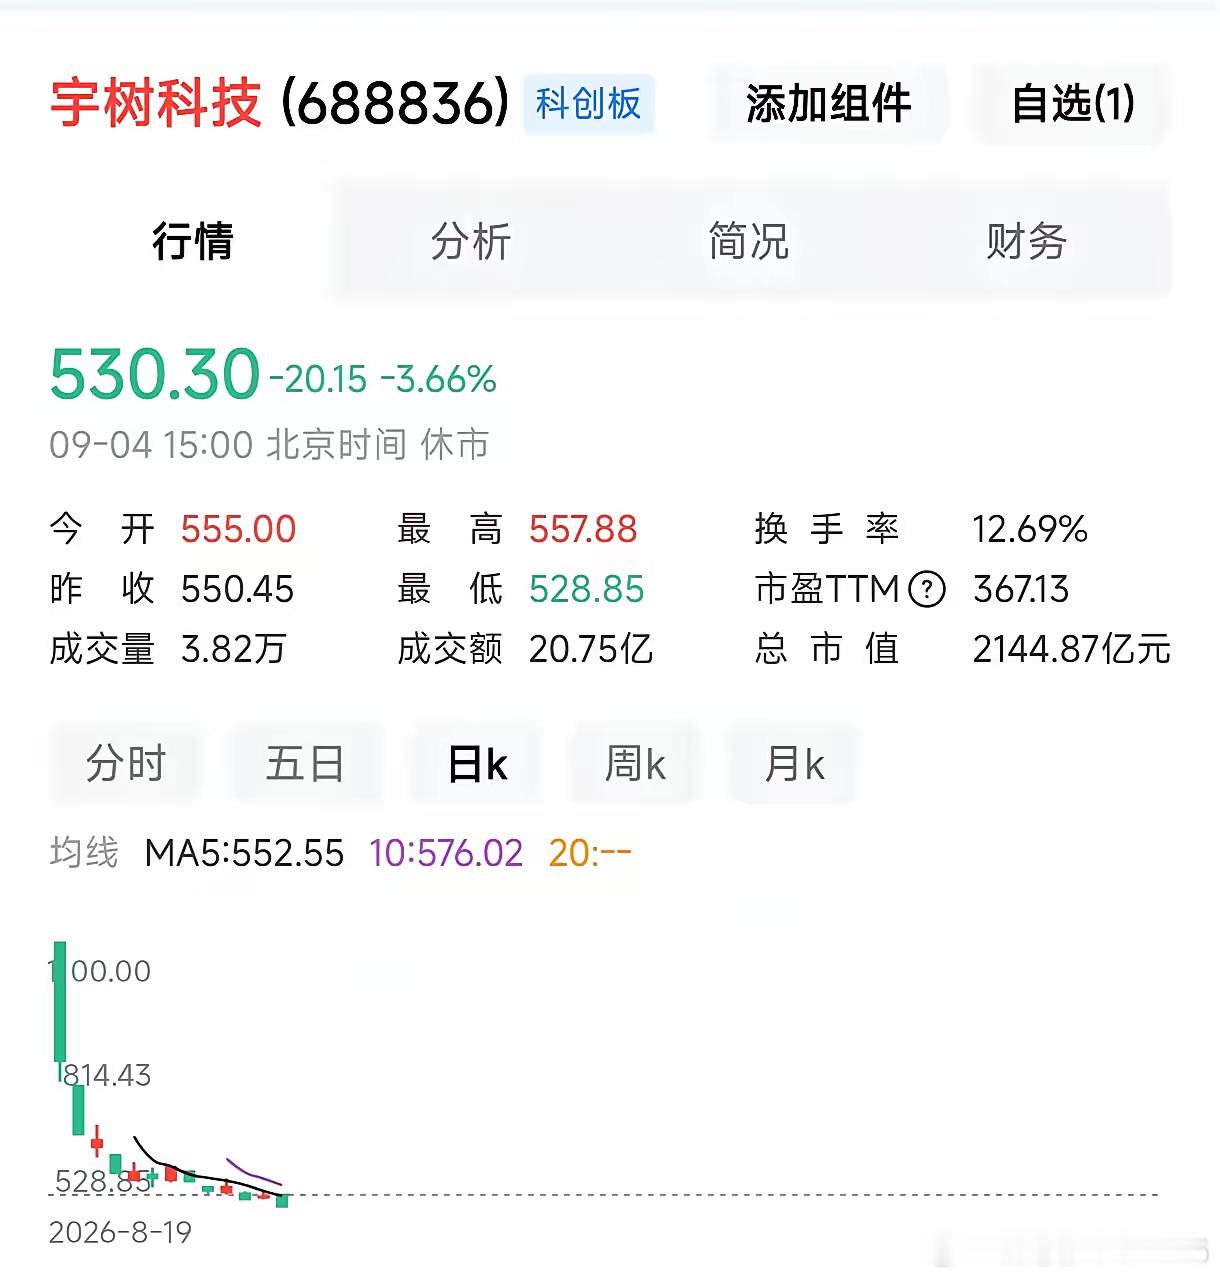
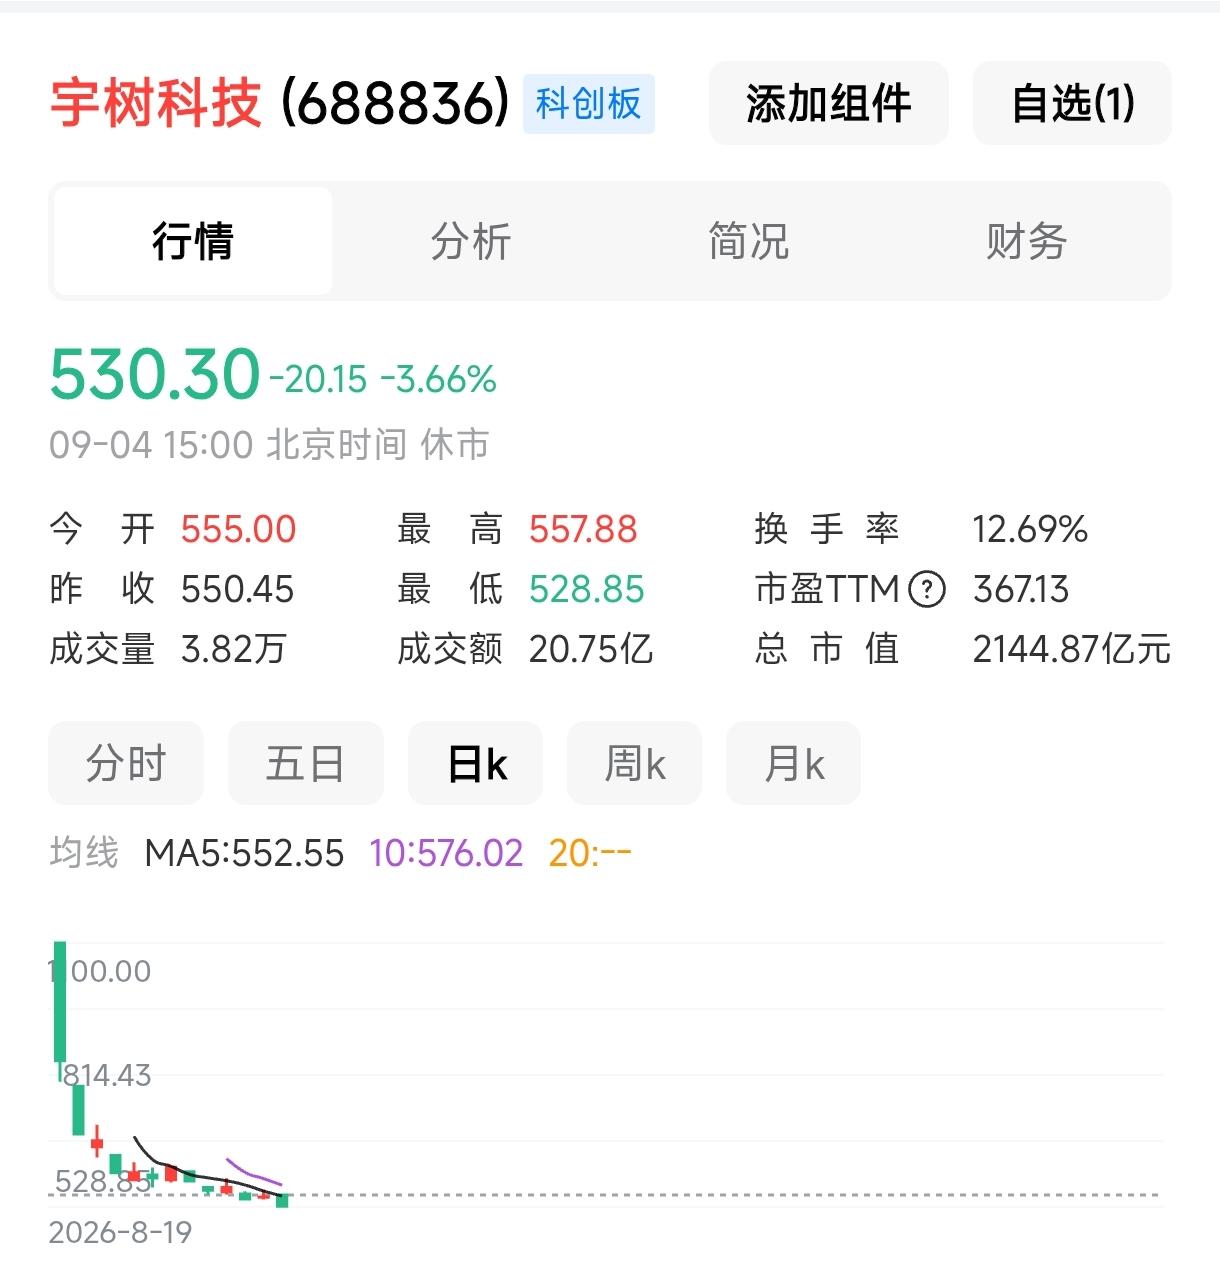
先是来了一个市值接近4万亿的长鑫科技,接着又来了一个每股股价八百多的宇树科技,马上又一个估值万亿的国
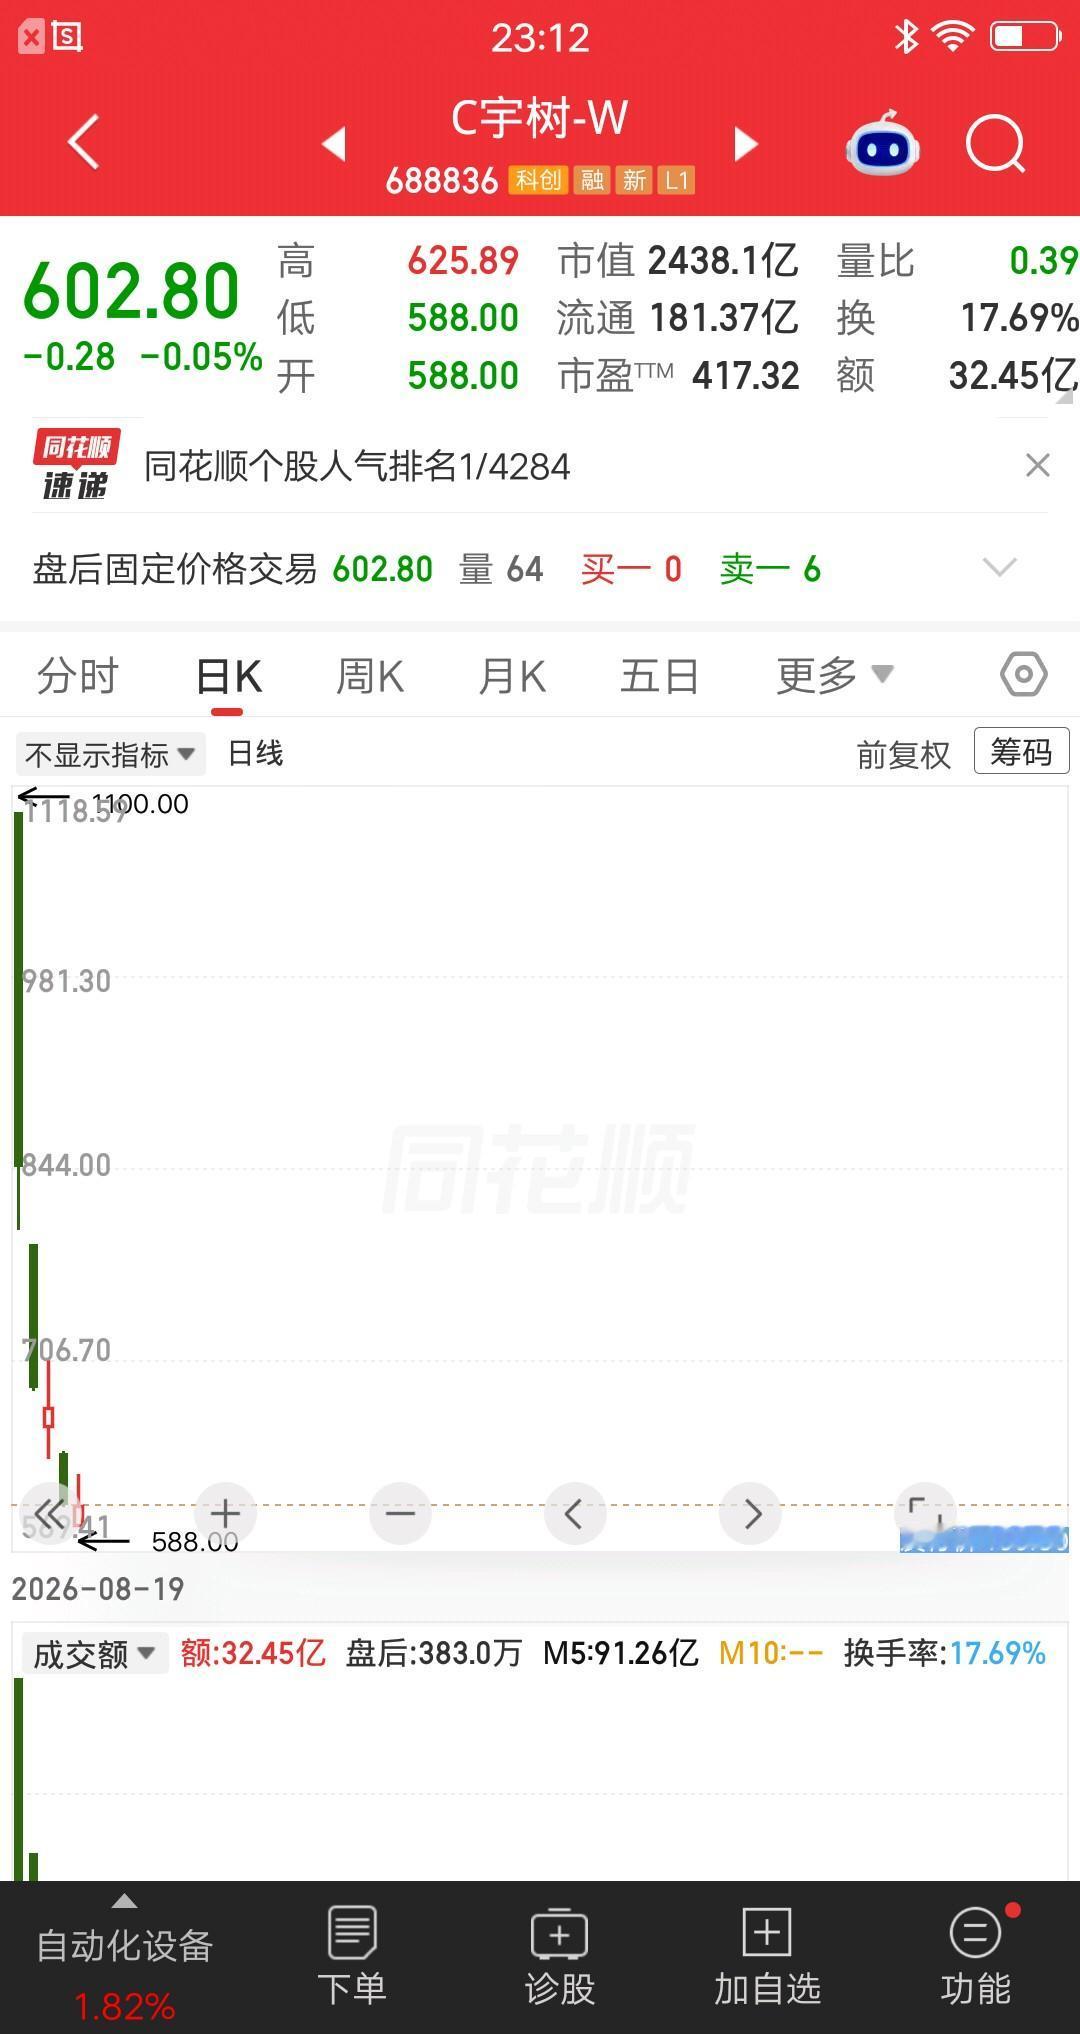
先是来了一个市值接近4万亿的长鑫科技,接着又来了一个每股股价八百多的宇树科技,马上又一个估值万亿的国内闪存龙头长江存储又将杀到长鑫科技上市的时候,A股历史上出现过非常罕见的交易热度。该只股票单日成交额达到1411亿元,创下了A股历史上单日成交金额的新纪录。什么概念?当天沪深两市合计先是来了一个市值接近4万亿的长鑫科技,接着又来了一个每股股价八百多的宇树科技,马上又一个估值万亿的国内闪存龙头长江存储又将杀到长鑫科技上市的时候,A股历史上出现过非常罕见的交易热度。该只股票单日成交额达到1411亿元,创下了A股历史上单日成交金额的新纪录。什么概念?当天沪深两市合计成交刚刚超过2万亿元,而长鑫科技一只股票就占据了整个市场的6.8%的交易量。开盘一个小时之后,成交额就已经超过了千亿元。从市值的角度来看,开盘时总市值为3.31万亿元,盘中最高一度达到3.66万亿元,超过了当时工商银行2.76万亿的总市值。这只是本轮硬科技新股行情的一个开始。刚刚完成长鑫科技的大额上市之后,宇树科技又紧接着在科创板上市了。发行价为150.8元,开盘就涨到了1100元,暴涨了629%。打中一签500股,开盘理论浮盈47.46万元,刷新了注册制新股打新的收益天花板。网上接近九百八十万投资者参与申购,中签率为万分之一点八一,中签难度堪比中彩票。市场还没有来得及消化掉这两单大项目,就又有一条重磅的消息传来了:国内NAND闪存龙头长江存储控股,IPO辅导状态正式变更为辅导验收。时间线非常有看点:长存控股于5月19日完成了辅导备案,到了8月19日完成了辅导验收,正好是三个月的时间。踩到了监管规定的“辅导期原则上不少于三个月”的最短时限。一时之间,DRAM龙头长鑫科技、人形机器人第一股宇树科技都已经完成了上市,NAND闪存龙头长江存储也走完了辅导程序,即将叩开A股的大门,硬核科技巨头们集中登陆资本市场的消息不胫而走。很多投资者心中会想:这么大的供应量集中到来了,A股能承受住吗?有人会拿2007年中石油上市来类比,把巨大的IPO视为牛市结束的标志。但是要看到时代的背景差异很大:当年中石油上市前后,央行持续加息收紧流动性,再加上全球金融危机的风险,所以多重利空共振;但是目前中国的货币政策仍然保持在适度宽松的状态下,宏观经济的大环境完全不能同日而语。长鑫科技上市当天交易虽然很火爆,但是根据机构对于A股历史上大规模IPO以及美股超级上市案例的复盘来看:巨型IPO落地本身并不一定带来指数崩盘。它主要带来的是2-3周的短期流动性扰动,在经过一段时间的资金再平衡之后,市场的自我修复能力较强。但是供给增加也会给板块层面带来资金分流的压力,从长远来看,市场的走向最终还是要看宏观经济基本面、产业发展景气度以及增量资金的情况。


一位浙江的股民,斥资75万建仓长鑫科技,成本价在55元左右。买完他就发帖说“目标
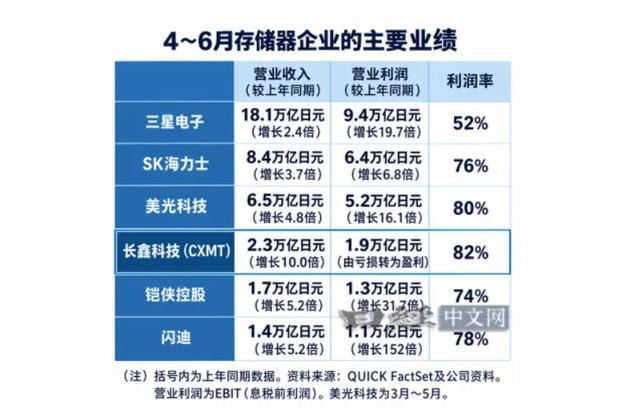
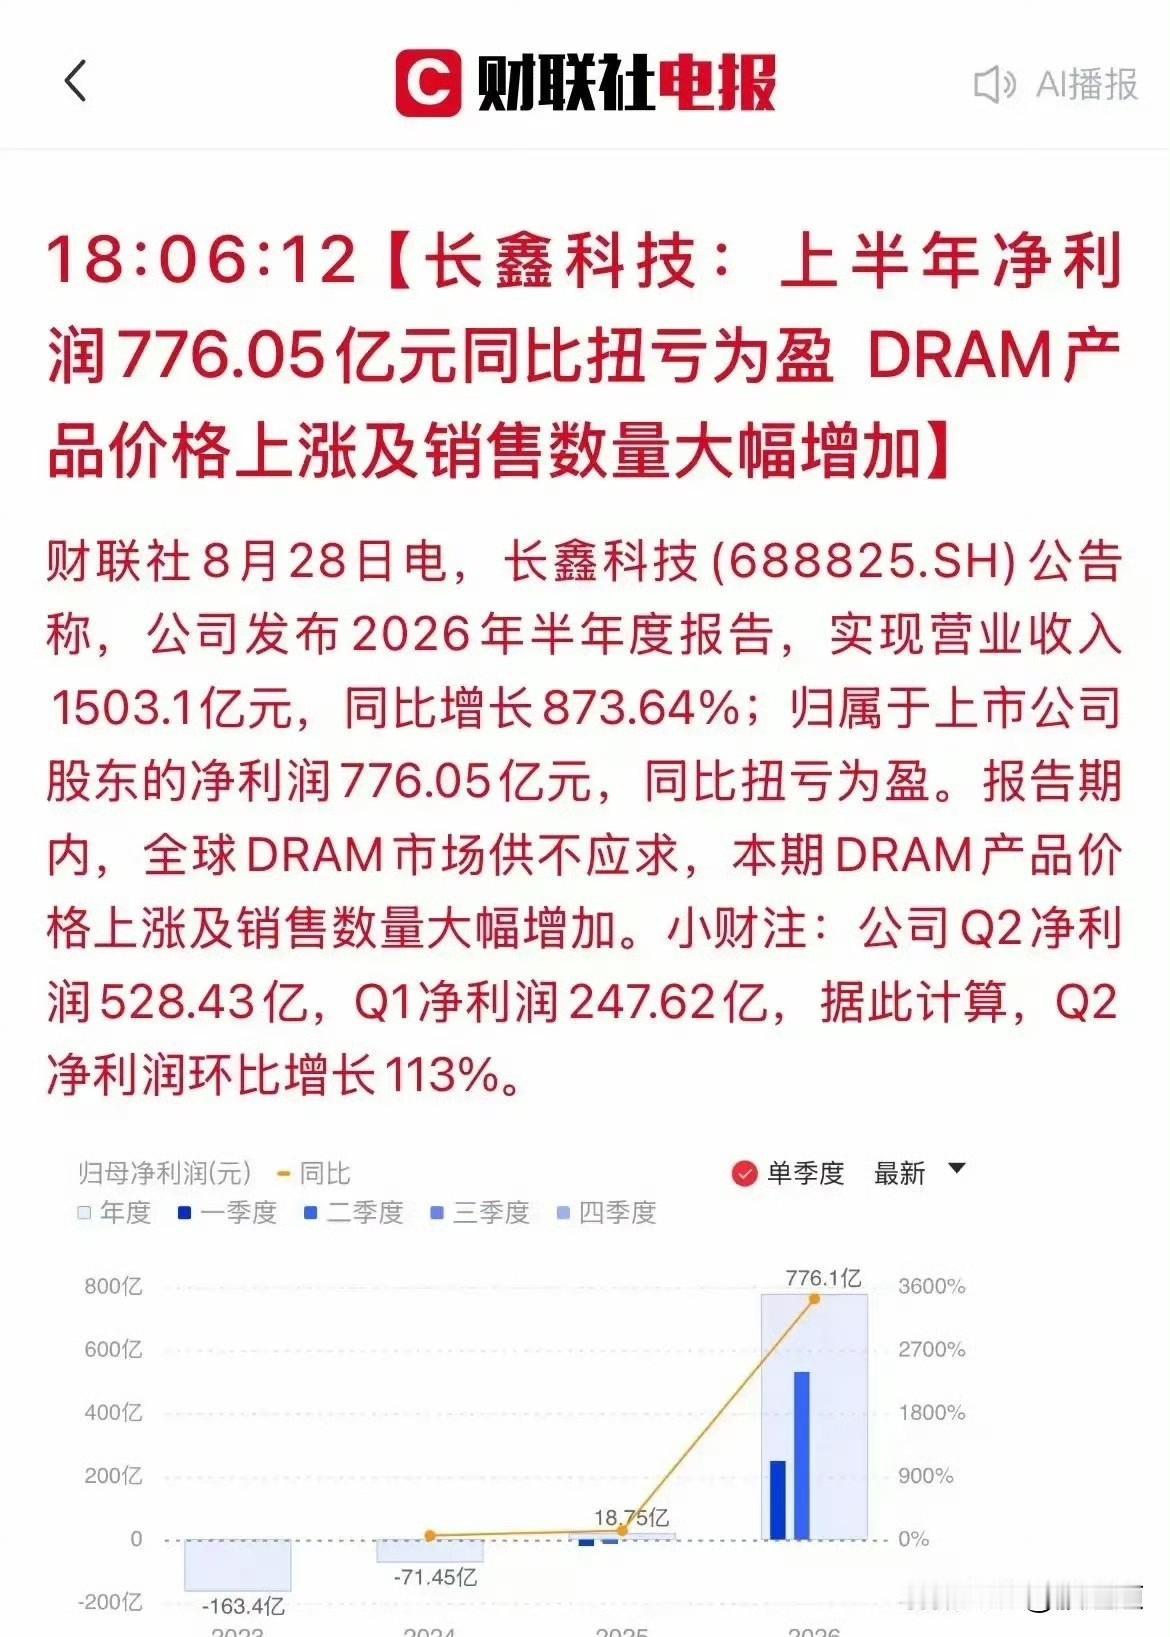
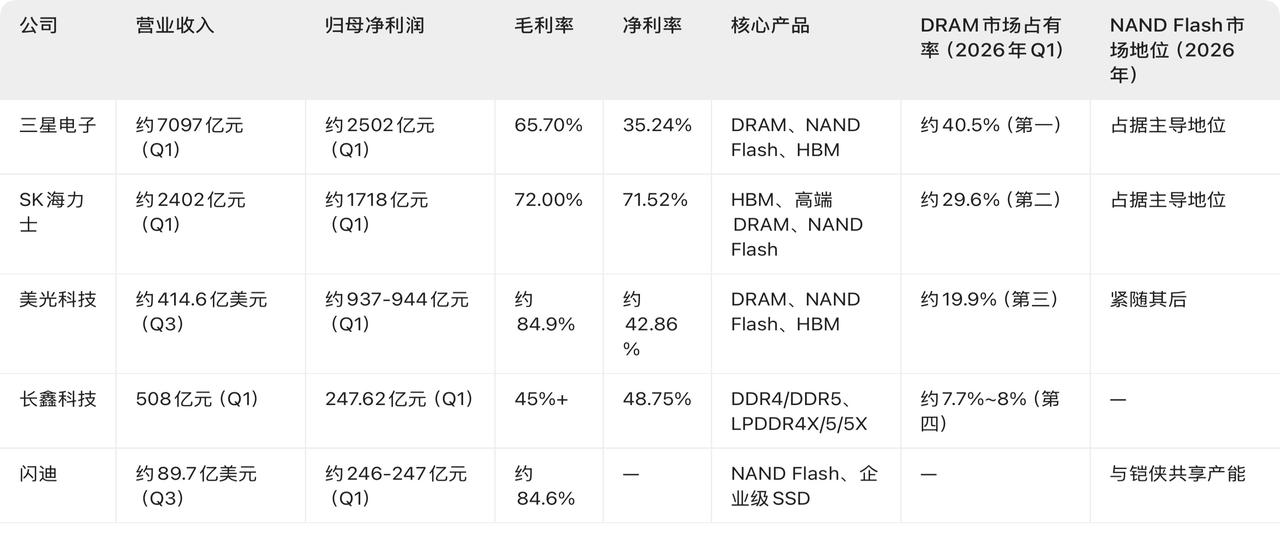
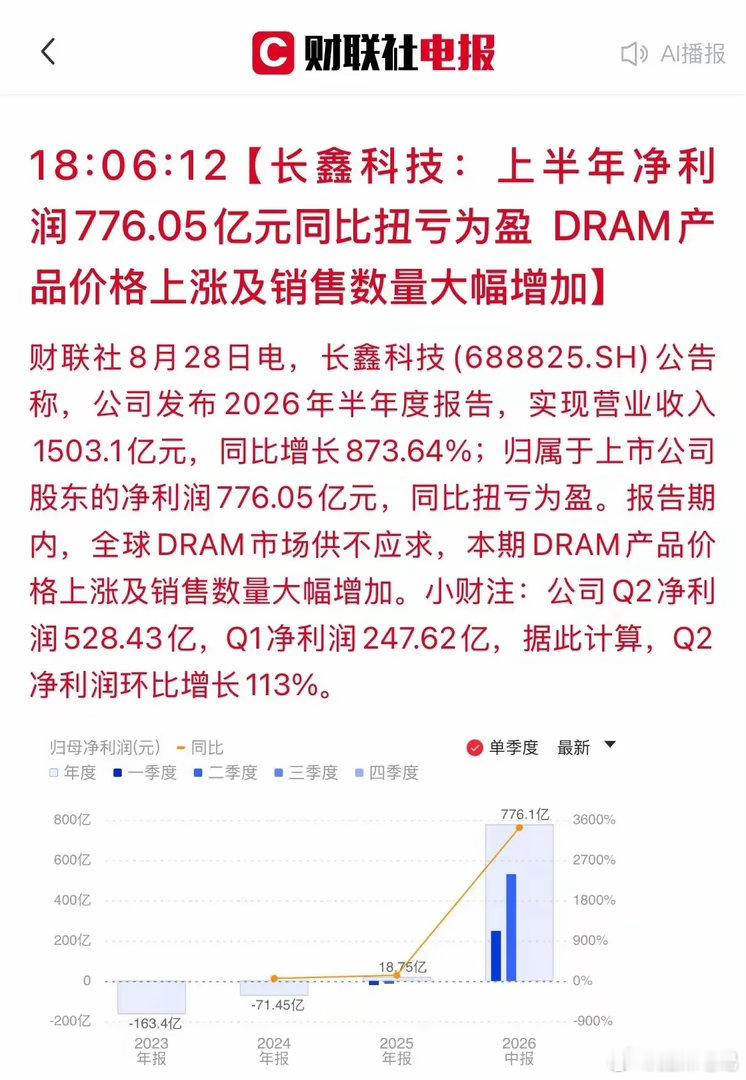
一位浙江的股民,斥资75万建仓长鑫科技,成本价在55元左右。买完他就发帖说“目标看到100元以上”,感觉非常自信呀。朋友觉得不可思议,上市即巅峰是规律,就算看好也可以等跌下来再买,何必追高买进呢。我认为,这位浙江股民敢在55元附近拿出75万元建仓长鑫科技,真正值得讨论的不是胆子大不大,而是有没有把“好公司”“好行业”和“好价格”混成一件事。网上那句“目标100元以上”很有冲击力,可投资不是喊目标价比赛,买得贵不贵,得看未来利润能不能配得上今天的市值。我更愿意说,“上市即巅峰是规律”也站不住脚,新股有上市后一路走弱的,也有业绩兑现后继续上涨的,中长期价格还得看盈利、竞争力和估值。拿一句经验口号代替分析,和拿一句“国产替代必涨”代替分析,差别没那么大。长鑫科技最硬的基本面是什么?它专注DRAM研发、设计、生产和销售,产能规模位居中国第一、全球第四。按2025年第四季度DRAM销售额统计,长鑫全球份额达到7.67%。公司2026年一季度归母净利润247.62亿元,预计上半年归母净利润500亿元至570亿元,这种利润弹性确实足够让市场重新定价。可我觉得,最容易被热情忽略的也是DRAM的周期性。长鑫科技上市文件直接提示,DRAM有大宗商品属性和强周期特点,价格若大幅回落,公司业绩可能明显下滑,2026年上半年的高增长还存在不可持续风险。“AI需求强”“国产替代空间大”都可以成立,却不能自动推导出利润每年直线上升。还有一个关键点,很多人看到长鑫市值冲到A股第一,就说“大资金敢顶到第一,肯定有深层逻辑”。这话只说对一半,上市公告披露,超额配售选择权行使前,公司发行后总股本约668.81亿股,上市初期无限售流通股约45.03亿股,占比只有6.73%。总市值是总股本乘股价,可真正参与早期交易的流通筹码小得多。新股阶段价格发现更容易剧烈,不能把“总市值很大”理解成“机构拿同等规模资金把整个公司买到了这个价格”。8月13日长鑫科技市值阶段性超过腾讯,这件事并非网络段子,国际财经媒体也有报道。可市值超过腾讯,只能说明某个交易时点的市场定价更高,不等于商业质量、现金流能力、护城河已经全面超过腾讯。股市排名每天都能变,真正难的是几年后还能不能用利润把排名坐实。再看100元这个目标,按上市公告披露的668.81亿股总股本口径粗算,100元对应总市值约6.69万亿元,55元已经对应约3.68万亿元。100元不是数学上到不了,问题在于市场要长期相信,长鑫能把景气周期里的高利润变成跨周期盈利,还要持续缩小与三星、SK海力士、美光的技术和规模差距。只谈国产替代,不谈资本开支、折旧、技术迭代和价格周期,价值投资就容易变成给高估值找理由。我的看法是,长鑫科技值得长期跟踪,国产DRAM也是中国科技产业里很稀缺的一块硬资产,可“准备靠这一票跨越阶级”不是价值投资该有的表达。成熟投资更看重事实、估值和风险边界,也尊重市场的不确定性。看好产业可以,押上过高仓位去赌单一目标价要慎重,理性投资、量力而行,比任何豪言壮语都更重要。


