众力资讯网

标签: 耐克_个股

说到耐克,就不得不说新疆棉了。或许耐克死的原因有很多,但死得这么快的原因只有

说到耐克,就不得不说新疆棉了。或许耐克死的原因有很多,但死得这么快的原因只有

说到耐克,就不得不说新疆棉了。或许耐克死的原因有很多,但死得这么快的原因只有一个。新疆棉发生当天,耐克市值2000亿刀,今天还剩下500亿。当时,阿迪445亿欧,今天260亿欧。而特步涨了250%,361涨了240%,李宁涨了100%。一鲸落,万物生!中国乔丹都因为这事活下来了~当然也是国乔自己后来发力了,以前算是产品不行靠商标蹭热度,现在反过来了,是这个商标拖累还不错的产品。之前偶尔买了点产品,发现用料做工和当时的耐克阿迪同等水平,就是设计稍差,但价格恨不得只有十分之一。讲真,有些国产并不差,国产只是让事情是他本来该有那个样子,价格是他本来该有的样子。有网友就说,自己是比亚迪唐的用户,华为荣耀手机的资深用户,甚至有段时间,咖啡都只喝云南的。你多用一个国产货,就有一个国人能多一分工作机会。
耐克终于取消大中华独立大区了!要知道,新疆棉发生的当天,耐克市值还是2000亿美

耐克终于取消大中华独立大区了!要知道,新疆棉发生的当天,耐克市值还是2000亿美

耐克终于取消大中华独立大区了!要知道,新疆棉发生的当天,耐克市值还是2000亿美元,今天只剩下500亿了;还有当时阿迪达斯是445亿欧元,今天则是260亿欧元;然后国产的特步涨了250%,361则涨了240%,李宁也涨了100%。这可真是一鲸落,万物生了!不是吗?
耐克阿迪的噩梦,来了!安踏正式成为彪马最大股东后,丁世忠的野心藏不住了:要正面叫

耐克阿迪的噩梦,来了!安踏正式成为彪马最大股东后,丁世忠的野心藏不住了:要正面叫

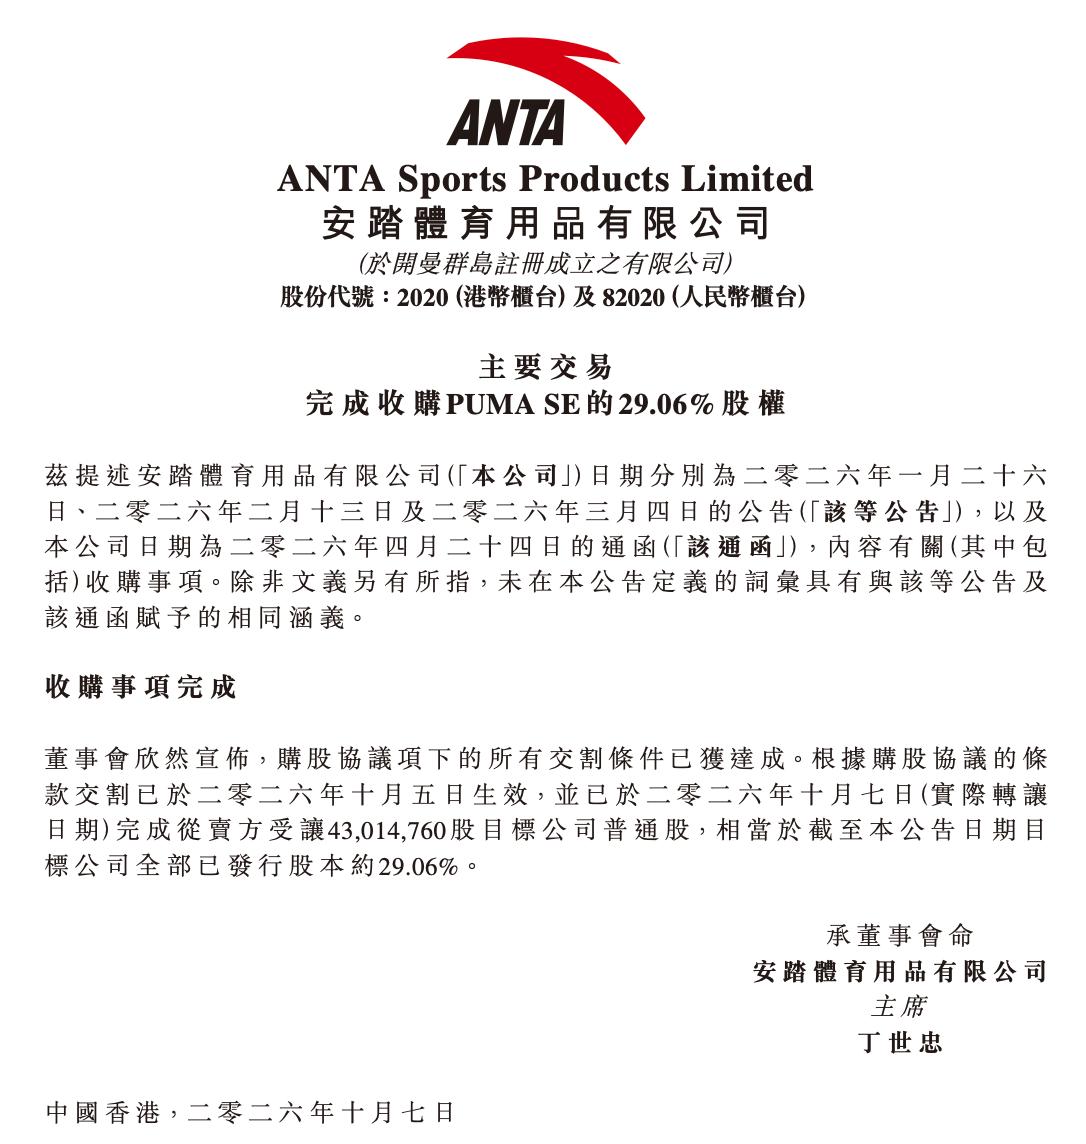
耐克阿迪的噩梦,来了!安踏正式成为彪马最大股东后,丁世忠的野心藏不住了:要正面叫板全球双巨头。彪马在欧洲、拉美、非洲的成熟渠道,加上安踏的供应链和零售能力,这个组合拳打出来,全球运动品牌格局可能真的要变天了。10月7日,安踏集团宣布已完成以15.055亿欧元收购彪马29.06%股权的交易,正式成为这家德国运动品牌的第一大股东,这笔交易从今年1月27日宣布到完成交割,历时八个多月,其间通过了国家市场监管总局等机构的无条件批准。安踏方面明确表示,将尊重彪马的品牌特质和独立治理架构,现阶段没有发起要约收购的计划。彪马是全球排名第四的运动品牌,年销售额近百亿欧元,拥有覆盖欧洲、拉美、非洲约120个国家的渠道网络,安踏拿下这个筹码,等于直接在欧洲腹地插了一面旗。彪马这家公司,眼下确实处在低谷,2026年第二季度,彪马经汇率调整后销售额同比下降9.4%至16.9亿欧元,EBIT亏损5310万欧元。EMEA地区销售额下降12.9%,美洲整体下滑15.4%,北美跌幅达到16.7%,业绩恶化正是皮诺家族愿意出售股权的原因,而安踏恰恰看中了这个“抄底”窗口。安踏敢出手,底气来自自己的家底,2026年上半年,安踏集团营收435.1亿元,同比增长12.9%,连续五年稳居中国市场第一,全球范围内稳居前三,加上亚玛芬集团,上半年总收入约679.8亿元。现金流方面,自由现金净流入116.3亿元,同比增长54.2%,期末现金及存款约626亿元,全自有资金收购,不借一分外债,这种财务纪律在全球体育品牌并购中极为罕见。我觉得安踏真正让耐克和阿迪感到不安的,不是它花了多少钱,而是它“管得好”的能力,2009年收购FILA中国业务时,FILA年营收不过几亿元,如今已经成为年流水超300亿的品牌;2019年牵头收购亚玛芬体育,始祖鸟、萨洛蒙从边缘品牌变成了全球户外运动的现象级产品。丁世忠在专访中说得很直白:“安踏集团绝不是一个资本运作的公司,我们是做实业的”。从全球竞争格局来看,耐克和阿迪达斯仍然占据着运动鞋服市场的绝对头部位置。耐克在全球运动鞋市场的份额估算超过40%,阿迪达斯2025年市场份额从11.7%回升至12.2%。两家合计市占率接近六成,其他品牌各自都在10%以下,安踏加上彪马,短期内还无法在营收规模上撼动这两座大山。但我想说的是,格局的变化从来不只看存量。安踏的“单聚焦、多品牌、全球化”战略,走的是差异化路线。主品牌安踏攻大众市场,FILA占高端运动时尚,迪桑特和可隆覆盖专业户外,亚玛芬旗下始祖鸟、萨洛蒙切的是顶级户外人群。彪马补上的是足球和全球新兴市场的两块关键拼图。这套品牌矩阵横向铺开之后,安踏系覆盖的运动场景和消费层级,已经比耐克、阿迪的单品牌驱动模式更宽。彪马CEOArthurHoeld已经公开表态,目标是“迈入全球运动品牌前三强”,安踏的供应链效率、DTC零售经验和数字化能力,正是彪马当下最需要的赋能资源,而彪马在欧美成熟市场的零售网络和足球、田径领域的顶级资源,反过来能帮安踏主品牌更快打开海外市场。这个双向协同如果真正落地,全球运动品牌的竞争逻辑就会从“双巨头垄断”走向“三足鼎立”。当然,协同从来不是纸上谈兵。彪马是一家德国上市公司,有独立的治理架构和企业文化,安踏只是第一大股东而非控股方,双方的磨合需要时间,文化差异和管理半径的挑战不容低估。丁世忠自己也说了,“能有机会收购合适的品牌也是可遇不可求的事情”,言下之意,拿下只是第一步,经营好才是真正的考验。我认为,这笔交易的深远意义在于,它标志着中国体育品牌从“跟随者”正式切换到了“挑战者”的角色。过去几十年,全球运动品牌的话语权一直握在耐克和阿迪手里,中国品牌只能在性价比和本土市场做文章。安踏用彪马这张牌告诉全世界,中国企业不仅能买下全球品牌,还能运营好全球品牌,丁世忠二十年前说“不做中国的耐克,要做世界的安踏”,这句话正在从口号变成现实。耐克和阿迪的噩梦,或许才刚刚开始!
耐克中国发声了,希望中国消费者再给耐克一次机会,耐克还是想维持住高端品牌的形象。

耐克中国发声了,希望中国消费者再给耐克一次机会,耐克还是想维持住高端品牌的形象。

耐克中国发声了,希望中国消费者再给耐克一次机会,耐克还是想维持住高端品牌的形象。网友:还是喜欢你当初桀骜不驯的样子说实话,我听到这句话的第一反应不是生气,是觉得有点唏嘘。一个曾经不用求任何人给机会的品牌,现在怎么走到这一步了放在十年前,多少年轻人把耐克当成梦中情鞋,那会儿耐克不需要跟谁低头,消费者自己会排队,自己会攒钱,自己会跟朋友推荐。品牌和消费者之间,有一种很自然的信任关系。你出好产品,我买单,就这么简单但2021年,新疆棉事件。耐克发了一份声明,公开说不用新疆棉。那份声明出来之后,很多事情就变了。不是刻意抵制,就是心里那道坎过不去。你说你不用,那我也不用,很公平信任这个东西,建的时候要三十年,塌的时候只要一句话现在耐克说希望再给一次机会。可问题是,机会不是求来的。当一个品牌需要开口求消费者给机会的时候,它就已经不是高端品牌了。高端品牌从来不需要求,它只需要站在那里,消费者自己会走过来。你一旦开口求了,那个位置就没了而且更关键的是,消费者不欠任何一个品牌机会。你当初做选择的时候,没问过我们。现在市场冷了,销量掉了,你回过头来说再给一次机会。那这几年消费者的感受,谁来给一次机会?说句实话,它的产品力还在,设计还在,技术还在。但产品力是一回事,信任是另一回事。你可以做出全世界最好的鞋,但我不买,这是我的选择。而且这个选择一旦做了,就很难回头。不是因为恨,是因为没必要了。市场上可选的品牌太多了,安踏、李宁、特步,哪个不能穿?哪个不能跑?哪个不能打球?耐克现在想维持高端品牌的形象。但高端不是自己说的,是消费者给的。消费者把你放那个位置,你才是高端。消费者不认了,你说破天也没用
卖鞋子就好好卖!美国鞋业巨头耐克(Nike)的股票仅过去5年就跌了76%!有各种

卖鞋子就好好卖!美国鞋业巨头耐克(Nike)的股票仅过去5年就跌了76%!有各种

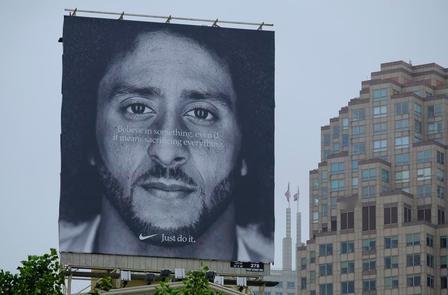
卖鞋子就好好卖!美国鞋业巨头耐克(Nike)的股票仅过去5年就跌了76%!有各种原因,其中一个是深度绑定政治正确议题,大量涉及多元身份相关营销,惹怒不少消费者。耐克当年可是运动圈里响当当的老大,一句Justdoit传遍大街小巷。大伙当初愿意掏腰包买它家鞋,图的就是鞋子好穿、款式好看,没人是专门跑来买品牌的观点说教。可这家美国鞋企偏不,一门心思扎进各种社会争议话题里,非要站在广告牌上给所有人上思想课,结果市场用真金白银给它狠狠上了一课。算下来最近五年,耐克股价直接跌掉76%,大把市值凭空缩水,甚至在标普100指数里都待不下去了。这事的分水岭,就是2018年旧金山联合广场那块巨型广告牌。海报主角是橄榄球运动员卡佩尼克,配文写着相信一些东西,即使这意味着牺牲一切。当年卡佩尼克在NFL赛前奏国歌环节单膝跪地,抗议美国的警察暴力和种族不平等。这件事在美国吵得天翻地覆,民众直接分成两大阵营,两边想法完全没法凑到一块。耐克直接把这个引爆全社会对立的争议人物,做成大范围投放的广告。广告一放出来,很多反对者直接拍视频烧耐克球鞋,社交平台上JustBurnIt这个话题直接爆火,当然也有一部分人站出来力挺耐克。广告刚上线那几天,看着数据还挺好看,线上销量短期涨了不少,股价短暂冲高。可这种靠撕裂大众情绪换来的热度,压根没法长久撑住生意。打这之后,耐克在多元议题这条道上越跑越偏,各种主打多元身份的广告接二连三往外推,伦敦街头那张OWNTHEFLOOR海报就是其中一个例子。品牌慢慢忘了自己的本职是卖运动装备,总想着借着一双球鞋,强行把自己那套社会看法塞给消费者。商人不好好经商,却要强奸大众的意识思想,就没有好下场!我花钱是买鞋,不是来被迫接收你的立场。你一个卖鞋的,非要去触碰这种立场两极分化的话题,相当于主动把客户拆成两半。一部分人觉得你敢发声,愿意买单;另一部分人看着广告就反感,干脆彻底不碰你家产品。生意本来就该尽量少得罪人,耐克反倒主动选了一条不断劝退客户的路子。品牌搞营销,带点人文情怀没问题,但得有个边界。情怀是锦上添花,不能当成产品本身。商家要是丢了产品的根本,一门心思去绑架消费者的思想,让买鞋这件事变成站队选择题,早晚要付出代价。耐克这些年产品本身的争议也不少,品控下滑、设计吐槽声不断,再叠加无休止的争议营销,消费者的耐心一点点被磨没。资本市场看得最明白,股价暴跌就是最实在的反馈。品牌营销的底线,别拿商品当宣传工具,别强行改造普通人的想法。大家只想安安稳稳挑一双舒服的运动鞋,没人想在买一双鞋的时候,还被迫认领一套品牌塞过来的政治观点。商人不好好经商,非要强奸大众的意识思想,就没有好下场。
中国供应链养了耐克20年,它转头跑去东南亚结果越搬越穷从2000到2021年

中国供应链养了耐克20年,它转头跑去东南亚结果越搬越穷从2000到2021年

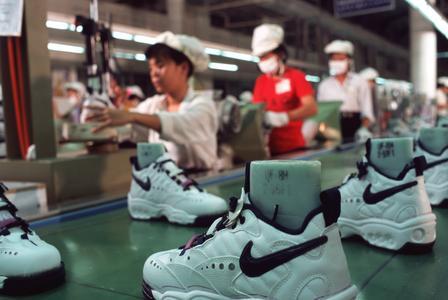
中国供应链养了耐克20年,它转头跑去东南亚结果越搬越穷从2000到2021年,耐克股价一路暴涨五十多倍,在美国消费股里算得上亮眼选手,海外大型投资机构都把它当成稳当的优质标的,笃定品牌护城河足够深,盈利基本盘不会动摇。长达二十一年的牛市背后,支撑耐克走稳的根基,就是国内成熟完整的制鞋供应链。早年国内福建莆田、广东东莞一带,聚集了大批耐克代工厂。那个阶段国内承担耐克七成以上鞋类产能,做鞋需要的鞋底、鞋面、鞋带、包装辅料,几十公里范围内就能全部配齐。工厂之间互相配套,缺料当天就能补,模具调试、新品打样速度快,工人常年做鞋手艺熟,良品率稳定。这套完整的产业网络,帮耐克压稳了生产成本,新品迭代速度拉满,品牌才有底气在全球市场铺开销路,股价一路走高。耐克的管理层盯着人力成本算了一笔账,东南亚工人薪资只有国内沿海工人的一半,他们判断把产线外迁,单双鞋子的生产成本能降8%到10%,每年省下几十亿美元。订单慢慢从国内代工厂转移到越南、印尼,持续十几年的产能迁移,到2021年,越南生产的耐克鞋已经占到全球总量51%,印尼占28%,中国产能压缩到21%,生产重心彻底搬到东南亚。只盯着工资单算账,本身就是短视。真正落地生产之后,藏在背后的隐性成本挨个冒出来。东南亚本地的鞋材配套极弱,大部分面料、橡胶辅料,依旧要从国内海运过去。配件跨海运货,光是物流、通关、海运周期,就多出来一笔不小的开销。从越南港口运货去美国西海岸,比国内出货要多7到10天,遇到港口拥堵,延误时间还会更长。球鞋属于潮流商品,新品窗口期很短,货晚到几周,热门销售期直接错过,大量新款只能打折清仓,省下的人工费,最后都赔在了库存损耗上。当地基础设施也是硬伤。越南不少工业园旱季会限电,产线随时停工,打乱生产计划。工人上手慢,培训周期长,品控稳定性远不如国内老厂,溢胶、开胶、走线歪斜这类问题的投诉明显变多。就算花重金从国内派老师傅过去手把手带,良品率还是上不去,返工损耗持续增加。越南本土薪资也在逐年上涨,原本的低价优势,一点点被稀释。2021年东南亚疫情爆发,问题一次性集中爆发。越南多家耐克代工厂被迫停工,预估有1.16亿双鞋没法按时产出。耐克在美国的库存直接跌到三十年低点,货架断货,不少新款鞋没能按时上架,业绩和口碑双双受挫。这件事让资本市场意识到,耐克的供应链没有想象中那么牢靠,股价增长势头直接放缓。耐克把生产往外迁,本意是规避风险、压缩成本,到头来发现丢掉的是国内这套随时响应、全链条配套的成熟体系。国内的角色也随之转变,不再是单纯的代工基地,变成耐克重要的消费市场,高端样品、复杂鞋款的小批量试制,依旧要放在国内工厂完成。很多人误以为产业转移就是简单换个地方找人干活,耐克的经历刚好戳破这个假象。廉价劳动力只是制造业里很小的一环,原材料配套、物流港口、熟练工人、稳定能源,这些看不见的环节,才是供应链真正值钱的地方。品牌可以带走订单,但完整的产业集群,不是短时间在别的地方复刻出来的。耐克折腾这么多年,省下来的工钱,不断被物流、返工、延期损失吃掉,综合成本并没有预想中那么好看。资本总想着找更便宜的地方压榨利润,可制造业不是简单的加减法。抛弃深耕二十年的成熟供应链,只盯着单一的人工成本做决策,最后只会不断吞下供应链碎片化带来的苦果。耐克这一轮产业搬迁,给所有跨国品牌上了一课,廉价劳动力永远替代不了完整的产业链韧性。