标签: 美光
美光称已锁定约1500亿美元长期订单,国内产业链可能受益的15家企业分析:1.兆易创新:国内存储设计
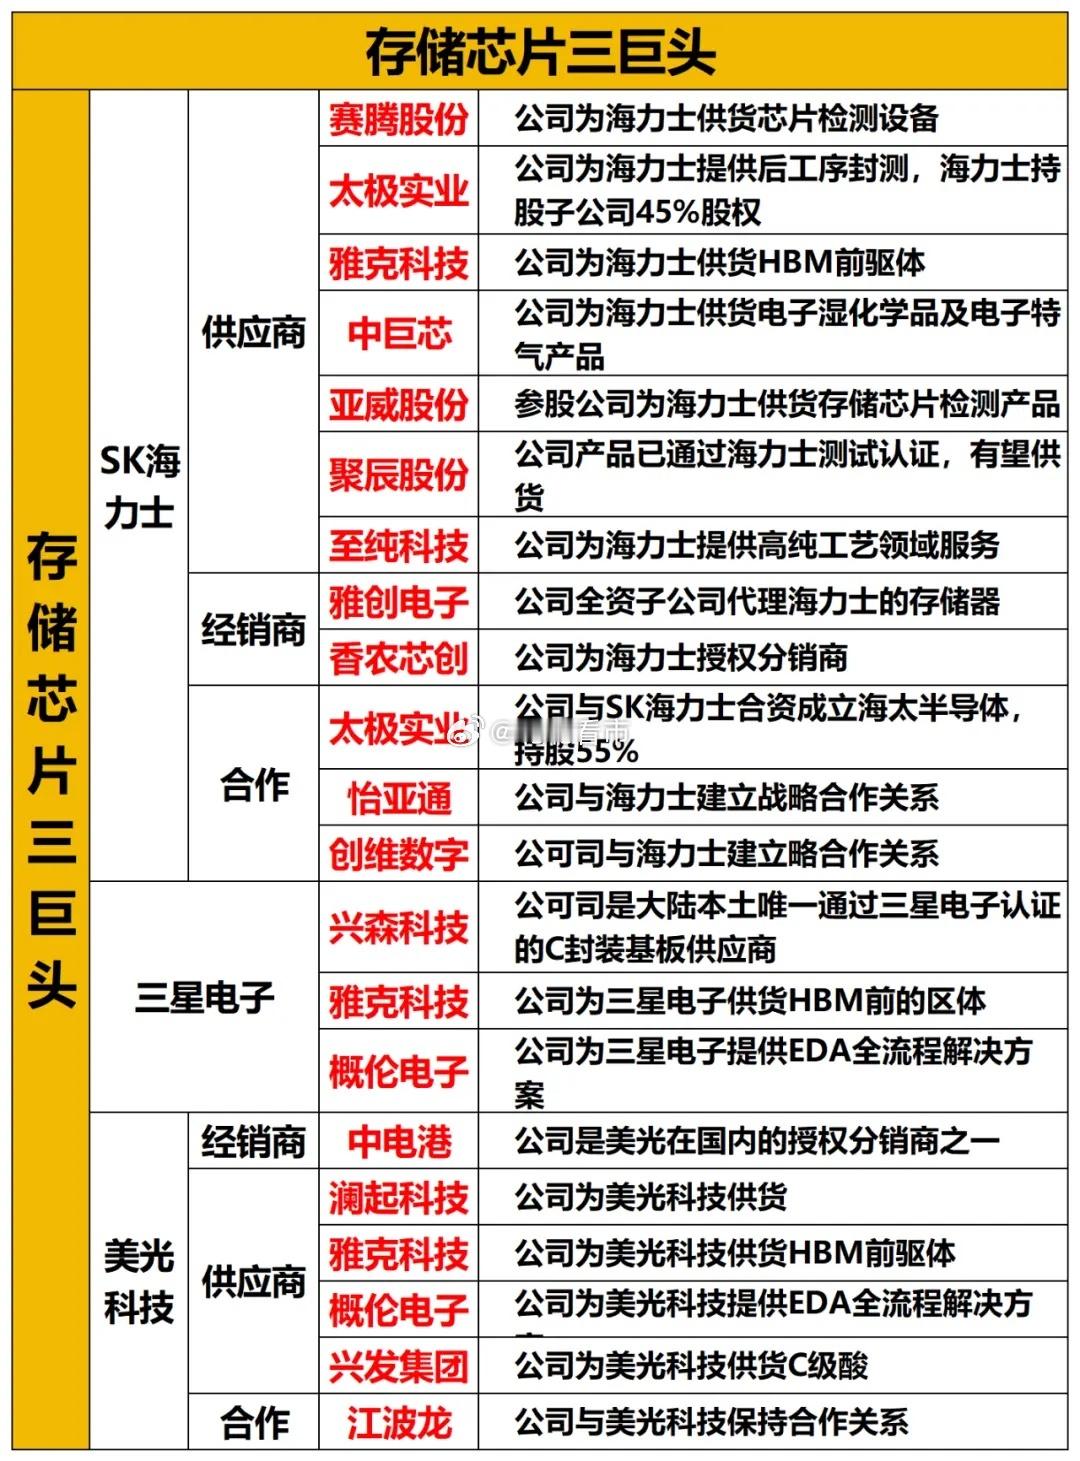
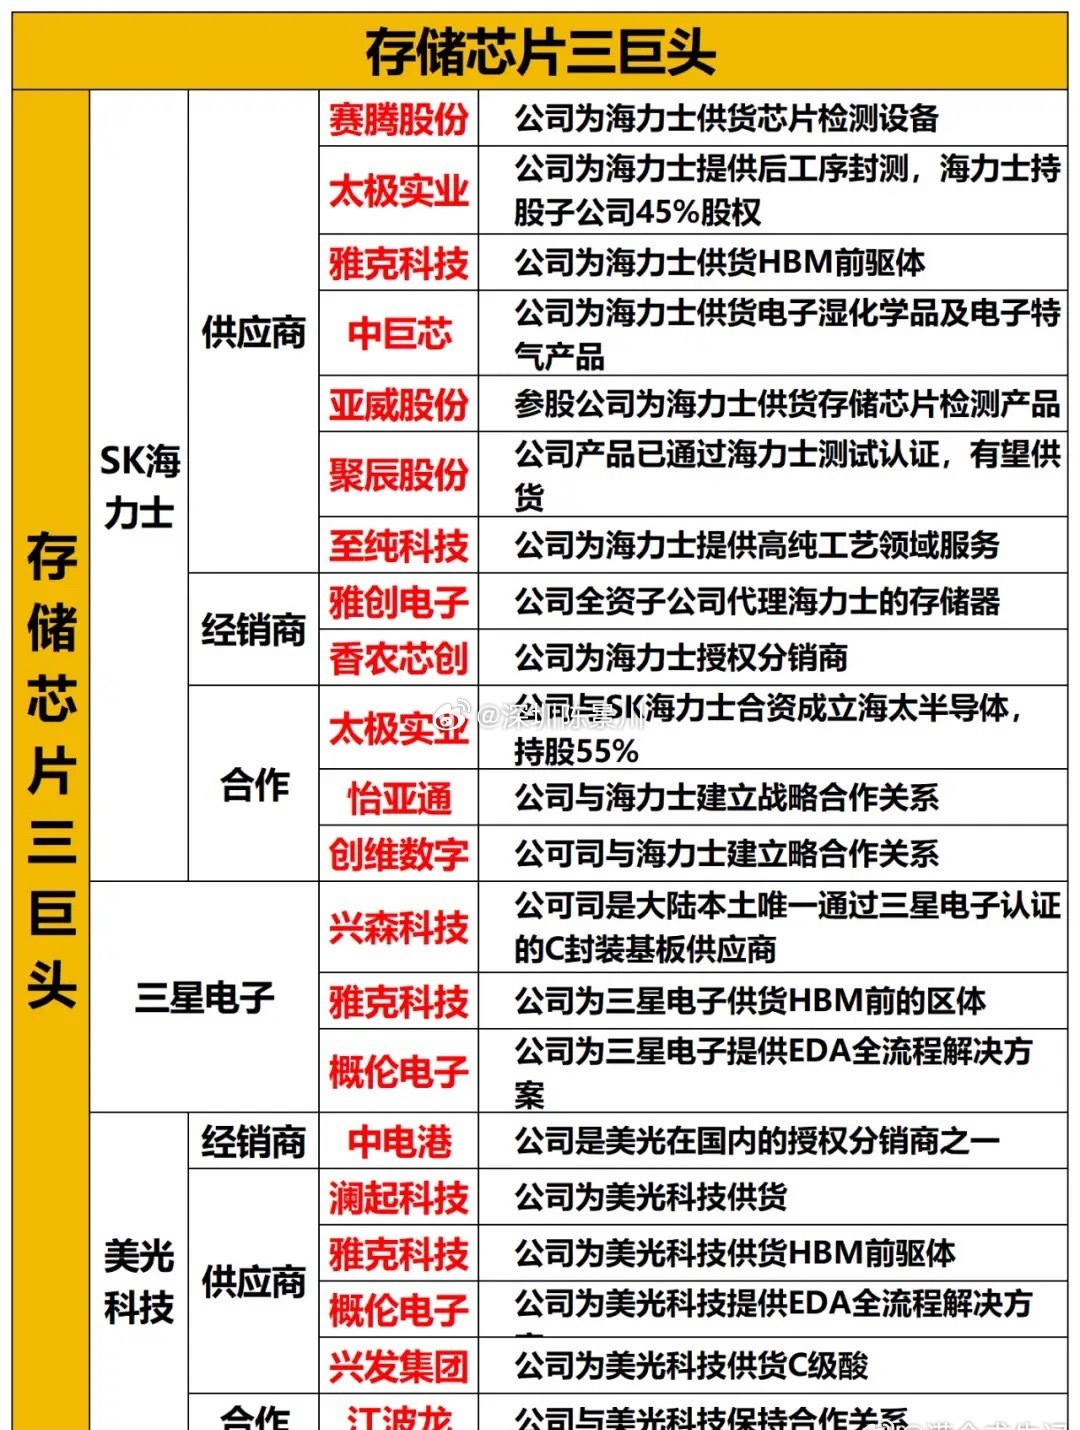
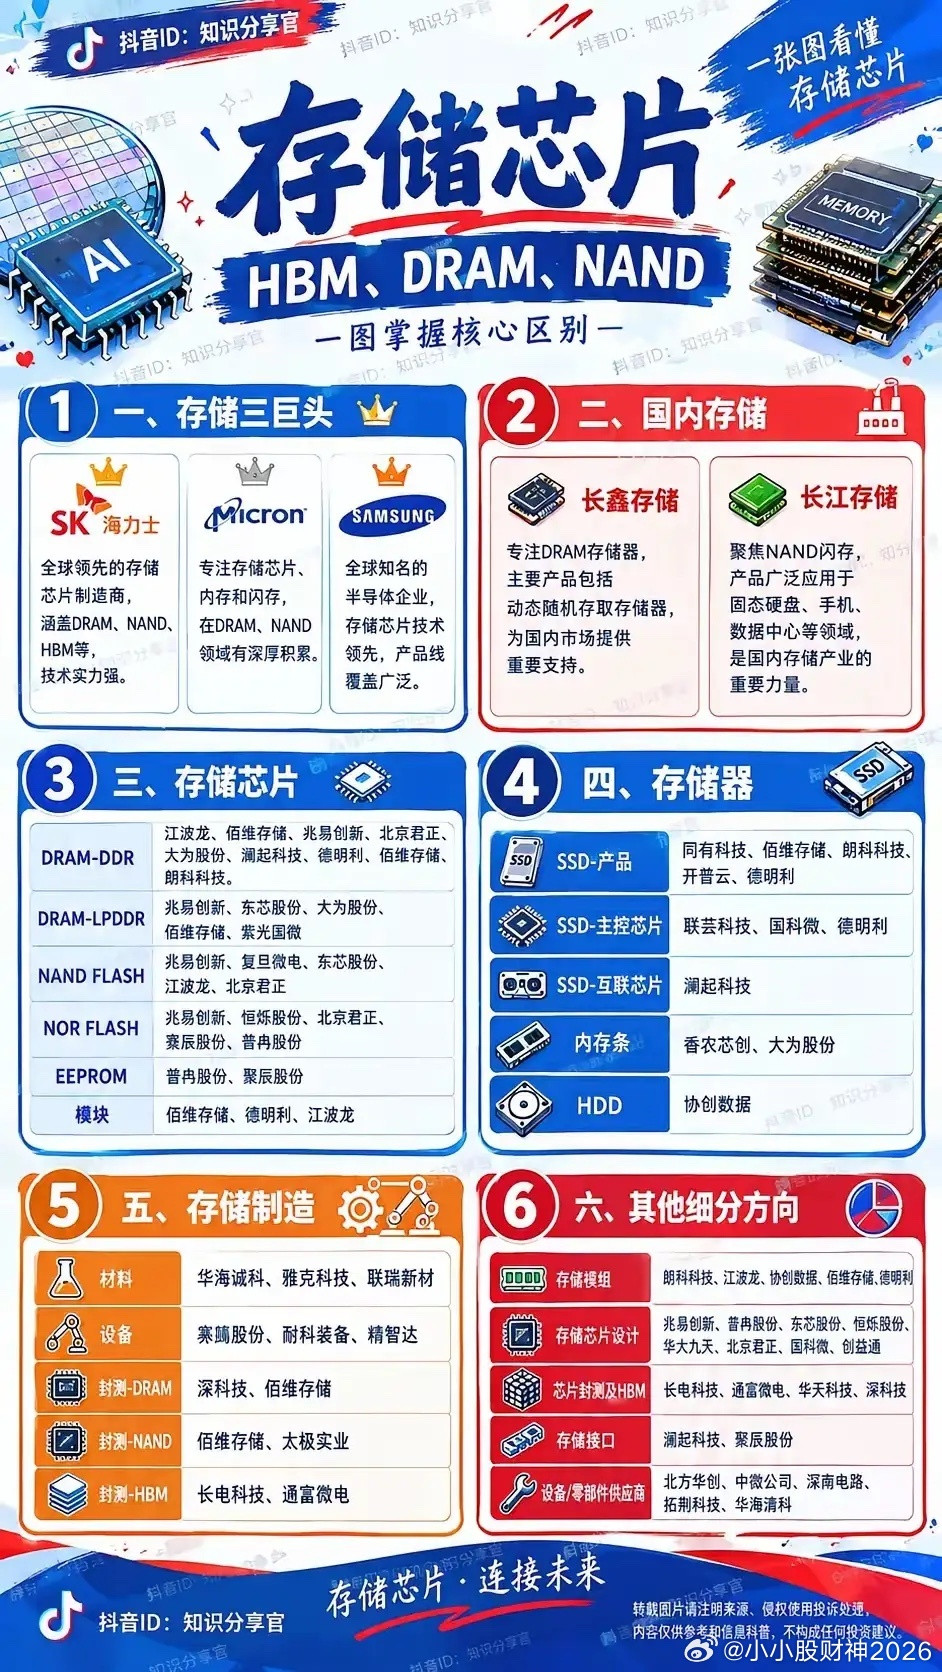
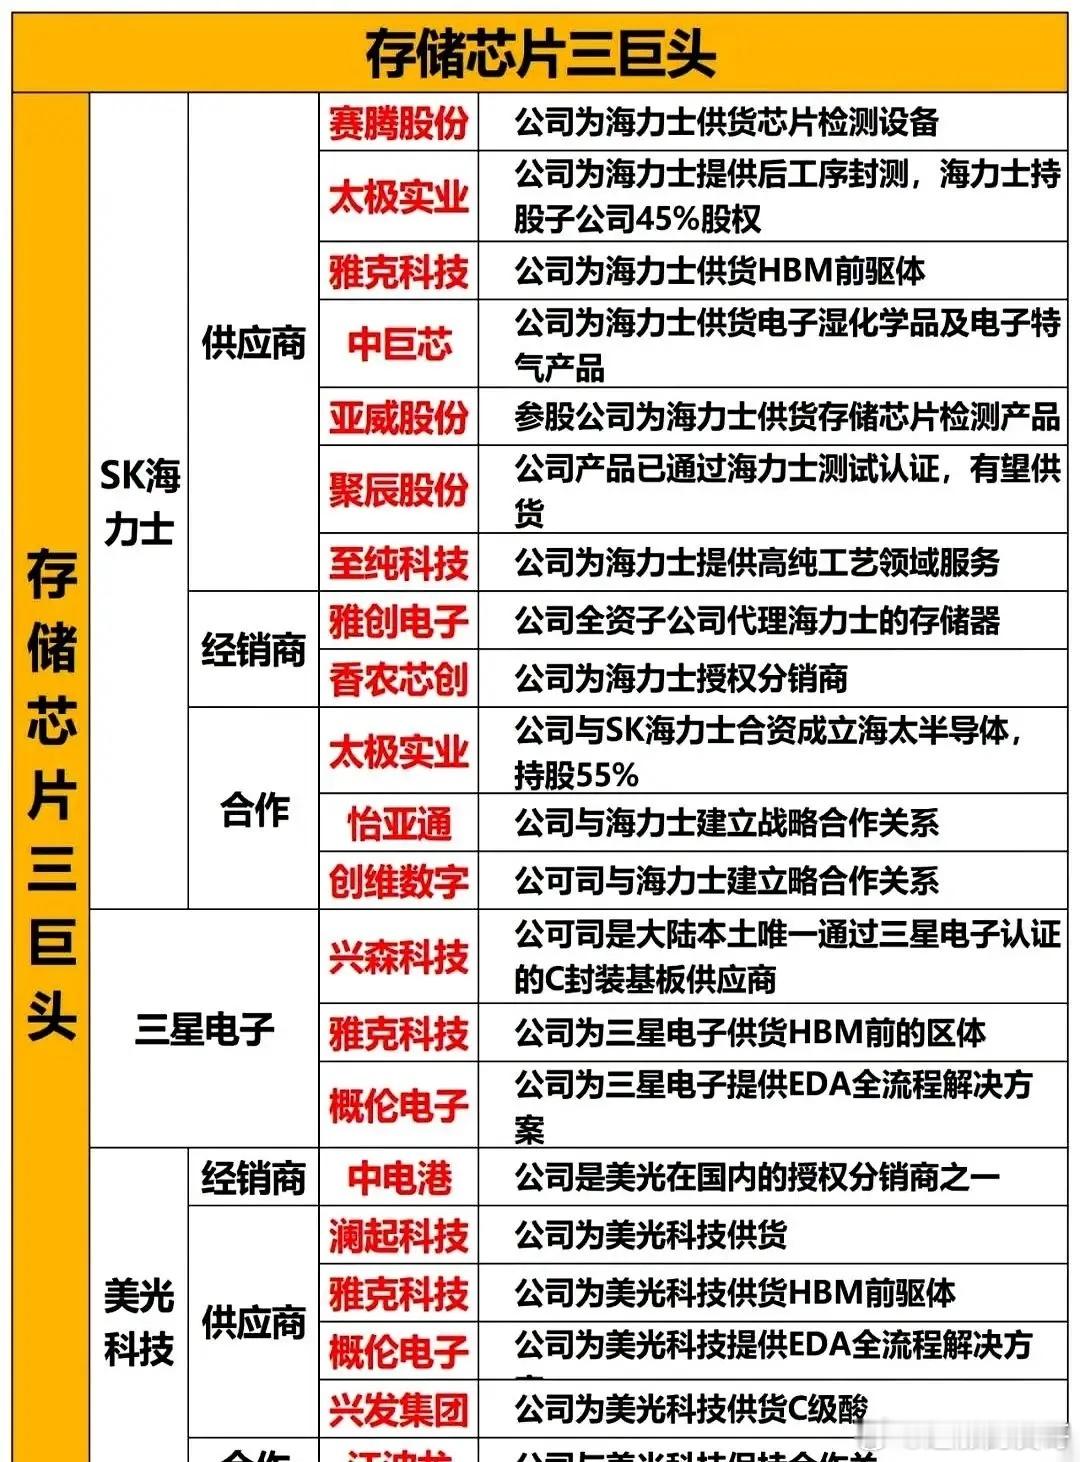
美光称已锁定约1500亿美元长期订单,国内产业链可能受益的15家企业分析:1.兆易创新:国内存储设计龙头,深度绑定长鑫存储,NORFlash全球市占前三,利基DRAM占比持续提升。本轮DRAM/NAND涨价直接带动库存重估和出货提价,车规级产品已进入比亚迪等供应链,业绩弹性明确。风险在于扩产节奏和消费电美光称已锁定约1500亿美元长期订单,国内产业链可能受益的15家企业分析:1.兆易创新:国内存储设计龙头,深度绑定长鑫存储,NORFlash全球市占前三,利基DRAM占比持续提升。本轮DRAM/NAND涨价直接带动库存重估和出货提价,车规级产品已进入比亚迪等供应链,业绩弹性明确。风险在于扩产节奏和消费电子需求波动。2.江波龙:国内存储模组龙头,美光长期战略客户,企业级SSD和嵌入式存储受益AI服务器需求。涨价周期中低价库存重估带来利润弹性,2026年一季度净利润同比暴增,量价齐升逻辑已兑现。风险在于颗粒采购成本上升和模组价格竞争。3.澜起科技:DDR5内存接口芯片全球龙头,美光、三星、海力士均为核心客户,三大原厂合计贡献超75%营收。HBM4接口方案已切入研发,AI服务器内存升级直接拉动需求。技术壁垒高,业绩确定性强。风险在于客户集中度和新品验证节奏。4.长电科技:全球第三大封测厂,同时打通美光、三星、海力士HBM供应链,HBM4堆叠封装进入美光批量验证。AI存储先进封装产能紧缺,订单逐步外包落地,受益确定性高。风险在于资本开支大和先进封装良率爬坡压力。5.深科技:子公司沛顿科技与美光合作超15年,DRAM内存颗粒核心封测服务商,覆盖DDR5服务器内存并布局HBM测试。美光扩产直接拉动产能利用率维持高位,封测订单刚性增长。风险在于封测价格竞争和客户集中度高。6.太极实业:子公司太极半导体是美光NAND闪存核心封测外包商,约40%营收直接来自美光,A股与美光绑定最深的标的之一。通过美光全球高端供应链认证,长协订单保障业绩可见度。风险在于业务单一和美光产能调配变化。7.雅克科技:子公司UPChemical是美光HBM3/HBM4前驱体供应商,高K前驱体为DRAM电容和HBM薄膜沉积刚需材料,认证周期超3年。HBM产能扩张带动耗材复购,壁垒高、毛利稳定。风险在于海外客户依赖和原材料价格波动。8.香农芯创:美光中国大陆一级授权总代理,主营服务器DRAM、企业级SSD和HBM分销,国内算力渠道备货由其对接。存储涨价周期中进销差价持续扩大,2026年一季度净利暴增。风险在于分销模式毛利偏低和库存跌价风险。9.通富微电:国内封测第二,AMD核心封测合作商,2.5D和HBM测试封装产能通过美光认证,承接高端存储测试代工。AI芯片与HBM先进封装双轮驱动,订单弹性较大。风险在于高端封装产能爬坡和汇率波动。10.华海诚科:HBM封装专用环氧塑封料通过美光实验室验证并批量供货,是HBM堆叠工艺必备材料。国产替代空间大,认证壁垒高,受益HBM产能扩张。风险在于客户集中、新品放量节奏和竞争加剧。11.沪电股份:AI服务器高速PCB龙头,单机PCB用量为传统服务器数倍,直接受益AI算力建设。高端覆铜板涨价传导顺畅,毛利率有望提升,海外大客户订单饱满。风险在于PCB价格竞争和原材料成本波动。12.中际旭创:全球光模块龙头,800G/1.6T产品供需缺口超30%,价格涨幅显著。AI数据中心光互联需求爆发,海外云厂商订单充沛,业绩增长确定性强。风险在于技术迭代快和海外客户议价压力。13.新易盛:LPO光模块技术领先,800G产品批量出货,1.6T研发推进中。AI数据中心光模块需求高增,公司成本控制能力强,毛利率优于同行。风险在于大客户依赖和新品验证周期。14.英维克:储能与AI服务器液冷温控龙头,AI服务器单机功耗达8—15kW,液冷渗透率快速提升。公司市占率超20%,直接受益算力基建扩张,盈利质量较高。风险在于客户集中和订单确认节奏。15.北方华创:国内半导体设备平台龙头,刻蚀、薄膜、清洗设备全面覆盖存储产线,深度绑定长鑫和长江存储。美光及全球存储扩产拉动设备采购,订单排期长。风险在于设备交付周期和地缘政策不确定性。注意:以上为信息梳理,不构成投资建议。节后需警惕部分标的已提前反应预期,建议结合三季报正式披露和资金承接力度再判断。
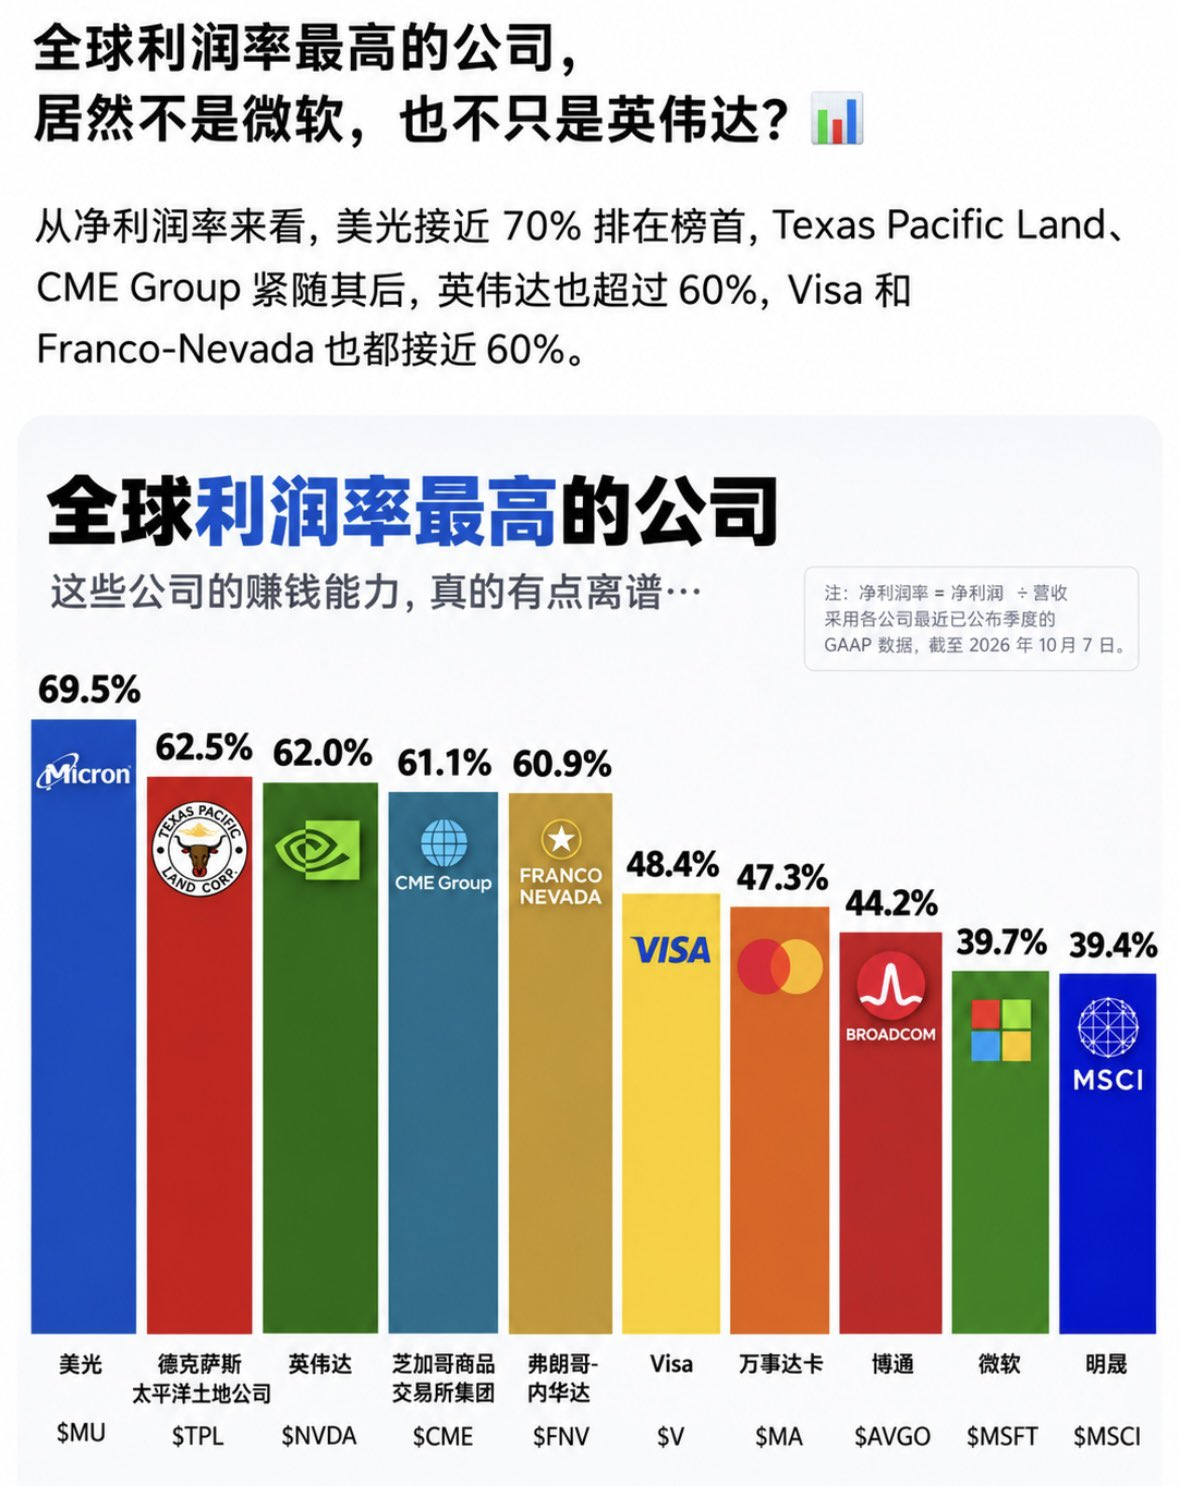
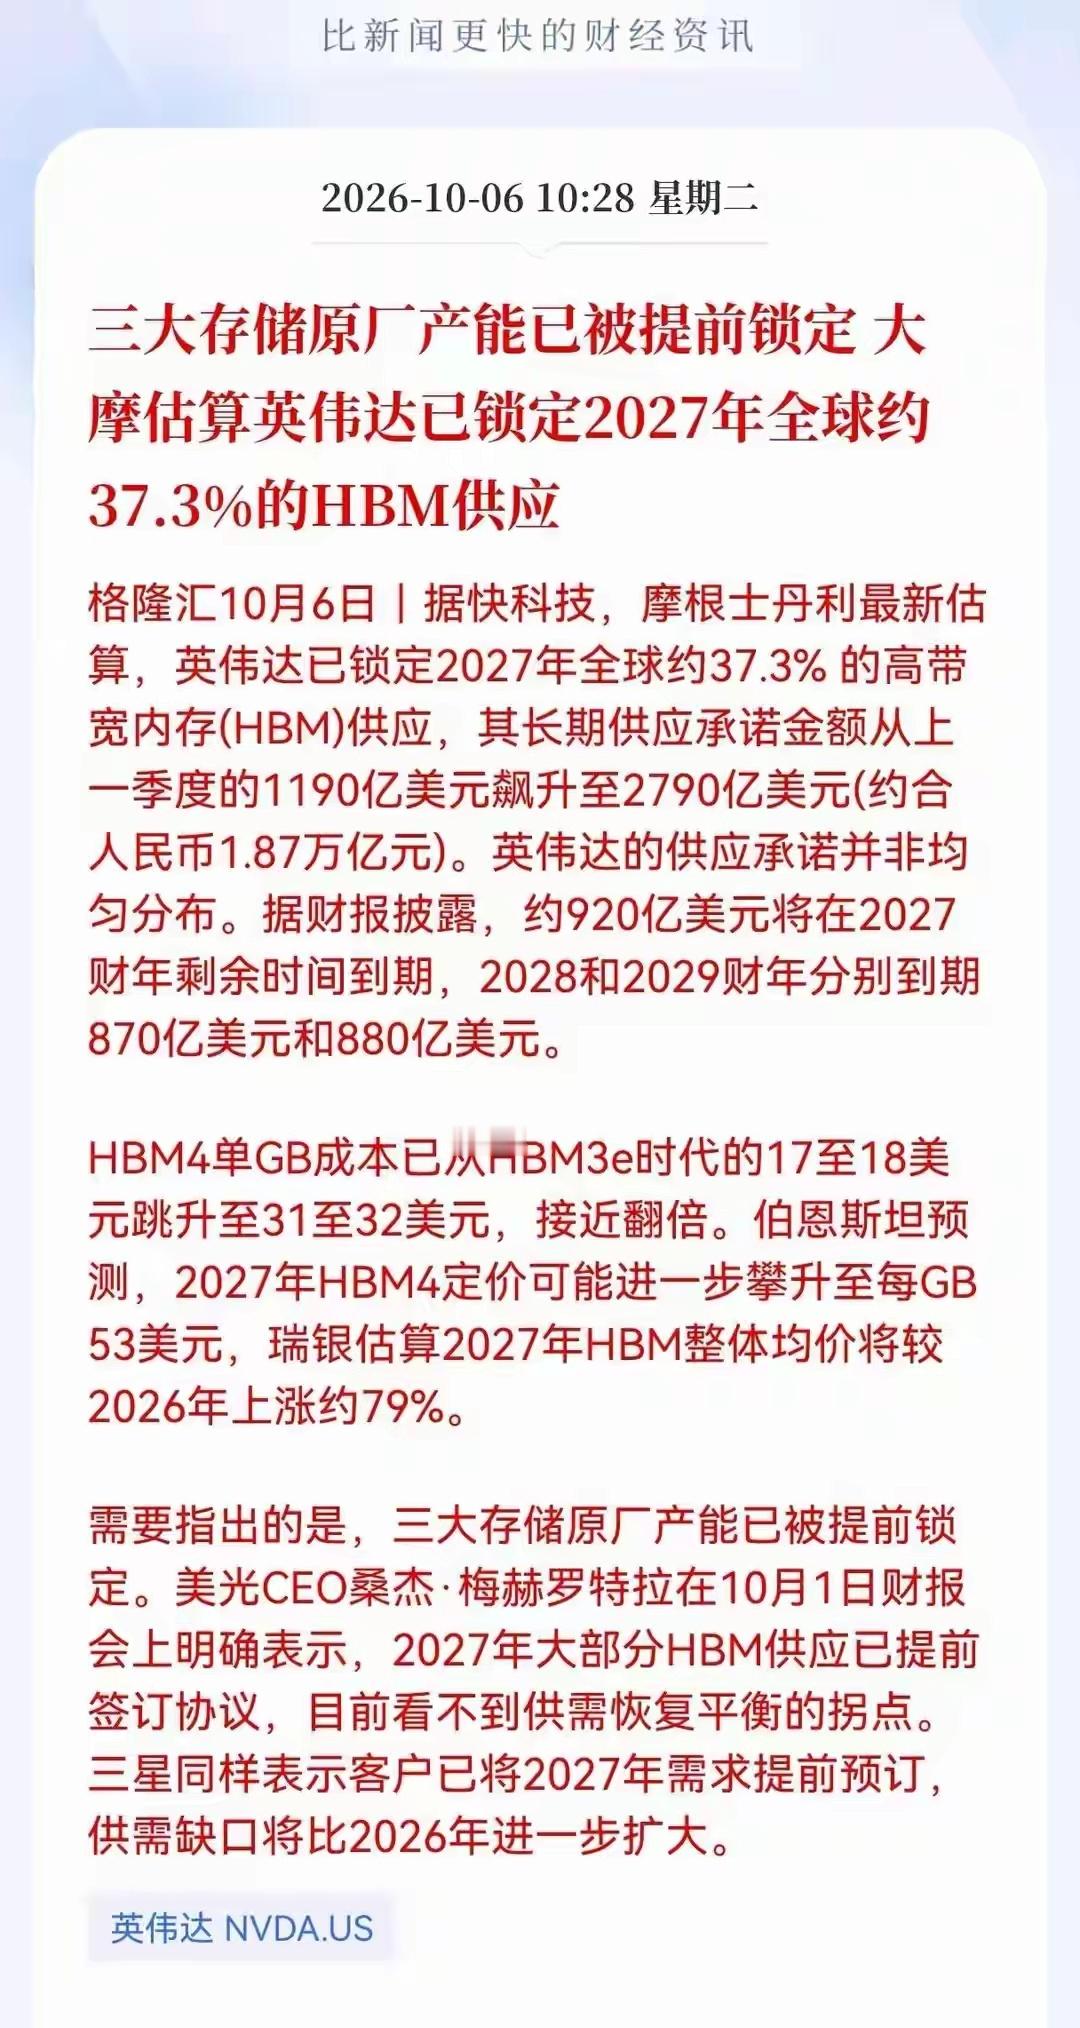
存储芯片这个市场领域当中,当前呈现出了相当火爆的局面。美光公司在年收入方面已经超过了800亿美元这样
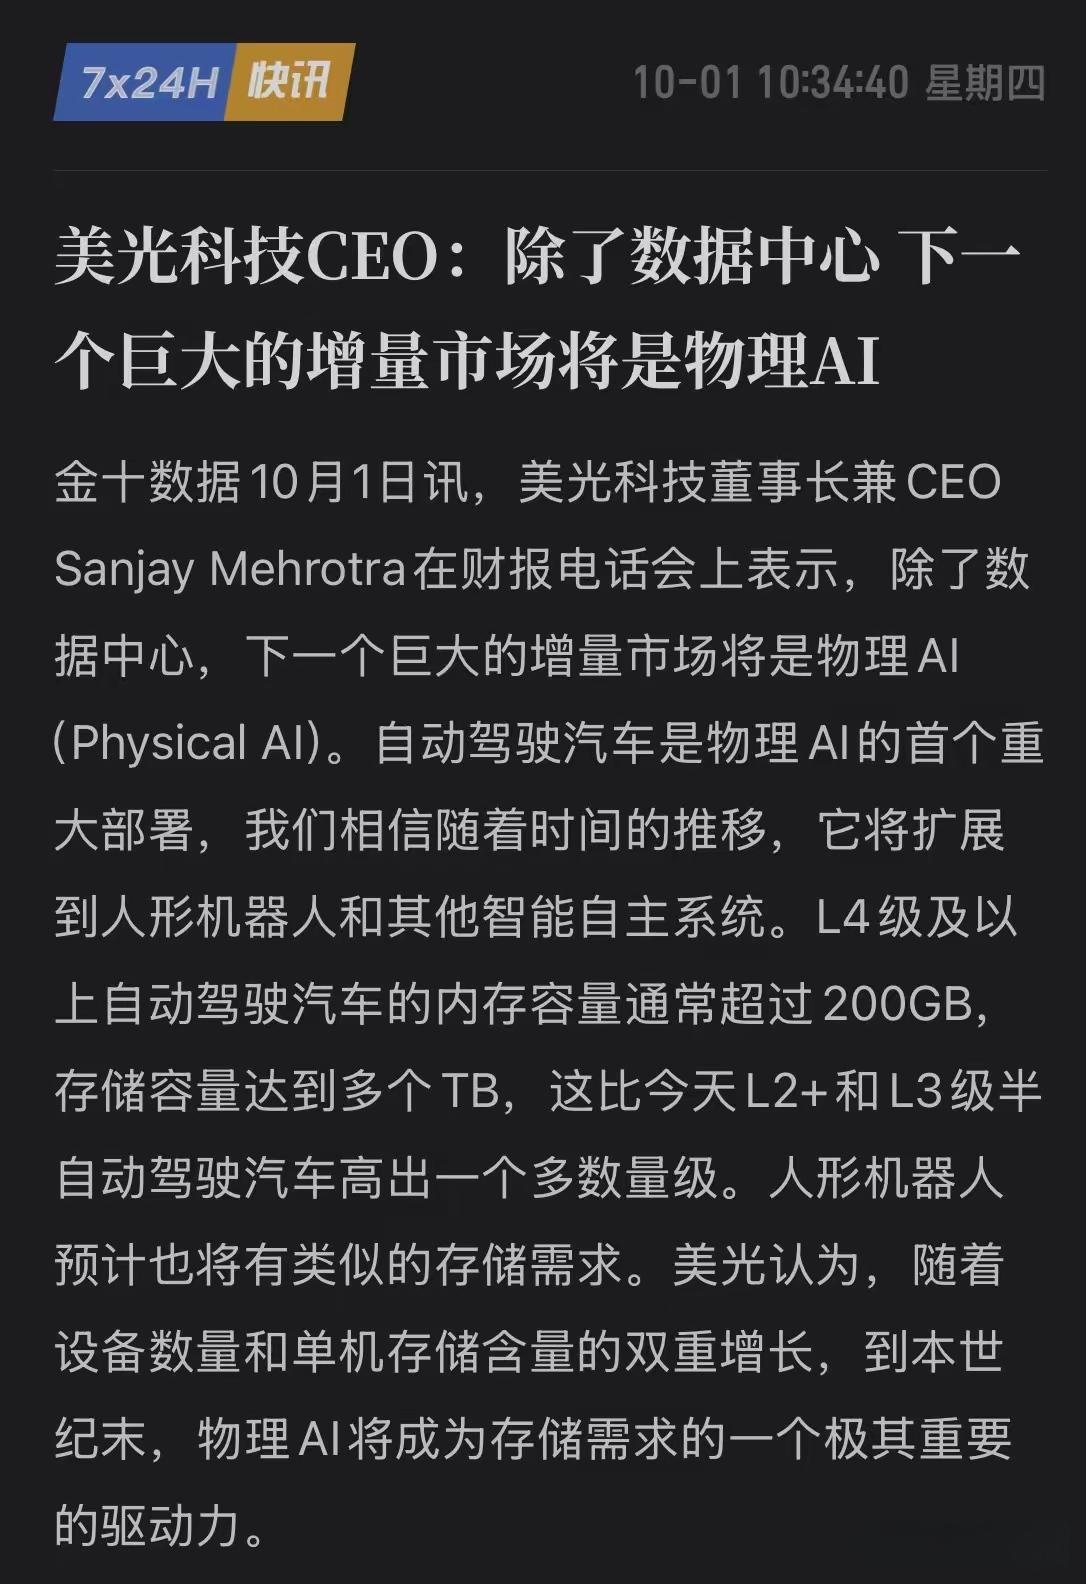
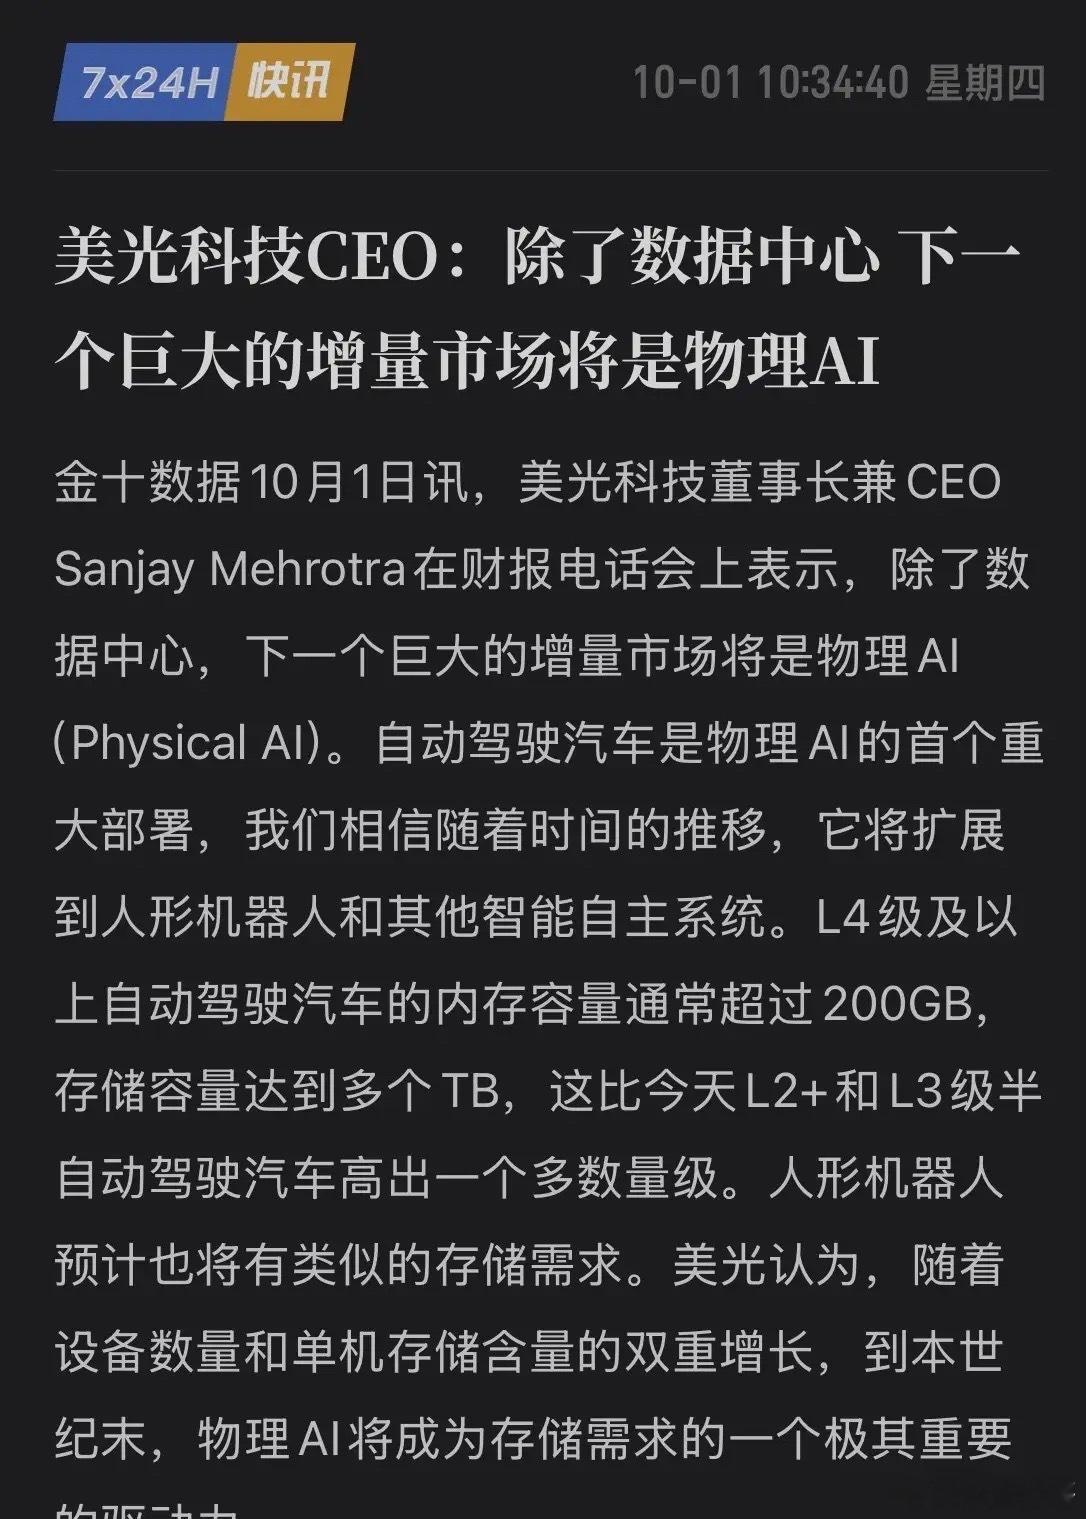
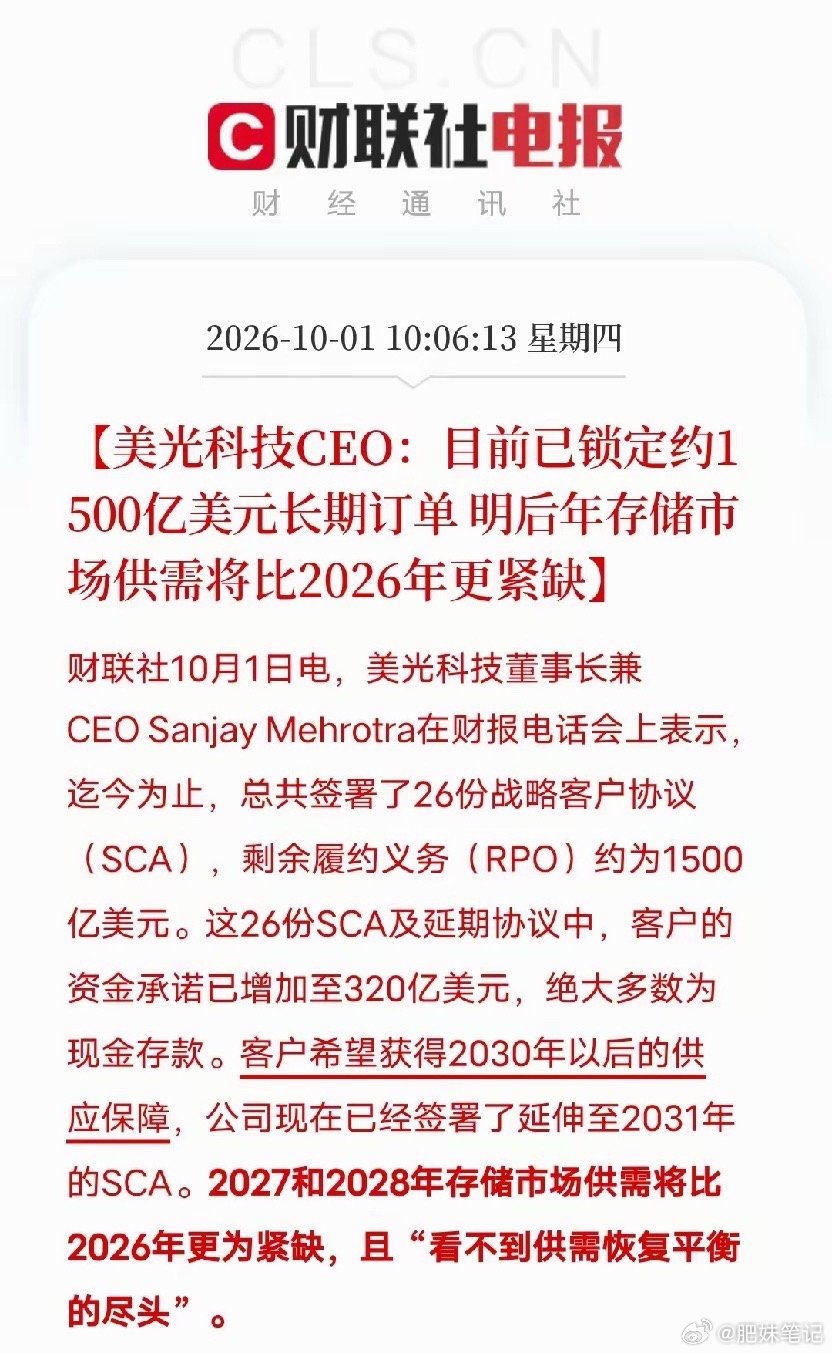
存储芯片这个市场领域当中,当前呈现出了相当火爆的局面。美光公司在年收入方面已经超过了800亿美元这样一个水平,利润方面相较以往更是增长了将近9倍之多。依托人工智能方面持续增长的需求来驱动,HBM这种产品在供应上出现了相对紧缺、供不应求的局面。单台人形机器人这个设备在运行的过程当中,就需存储芯片这个市场领域当中,当前呈现出了相当火爆的局面。美光公司在年收入方面已经超过了800亿美元这样一个水平,利润方面相较以往更是增长了将近9倍之多。依托人工智能方面持续增长的需求来驱动,HBM这种产品在供应上出现了相对紧缺、供不应求的局面。单台人形机器人这个设备在运行的过程当中,就需要运用200GB左右的内存容量。芯片短缺的这种情况预计会一直延续下去,直到2028年左右,新的产能方面在短期内还很难跟得上市场需求的步伐。产能方面跟不上的主要缘由,在于HBM的整个生产过程当中会耗费大量的晶圆资源。同等数量的晶圆,最终可用容量方面仅仅相当于普通内存产品的三分之一左右。并且,把一座全新的工厂建设起来,需要花费两三年这样一个时间段。美光方面已经签下了26份长期供货合同,总价值达到了1500亿美元这样一个规模,采用的是照付不议的模式,这在存储行业当中是前所未见的一个状况。此轮涨价的状况并非短期的市场波动,极大程度上可能会变成一种永久性的改变。存储芯片现在已经成为了人工智能时代当中的一种硬通货。普通人在购买手机的时候,可能就需要花费相对更多的资金。
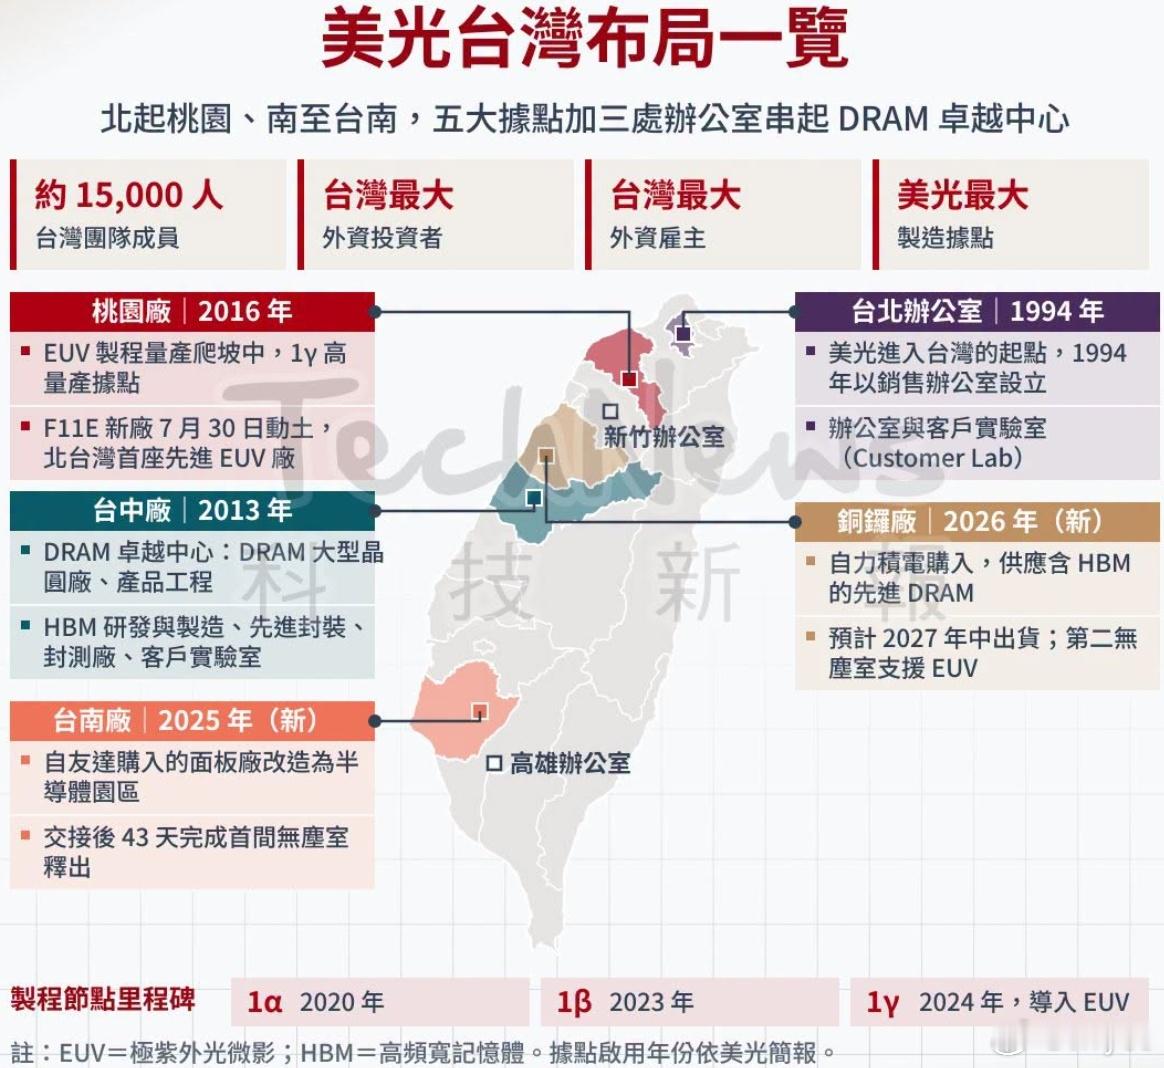
80000亿存储芯片巨头,净利暴增超1000%。8万亿市值的存储芯片巨头美光,
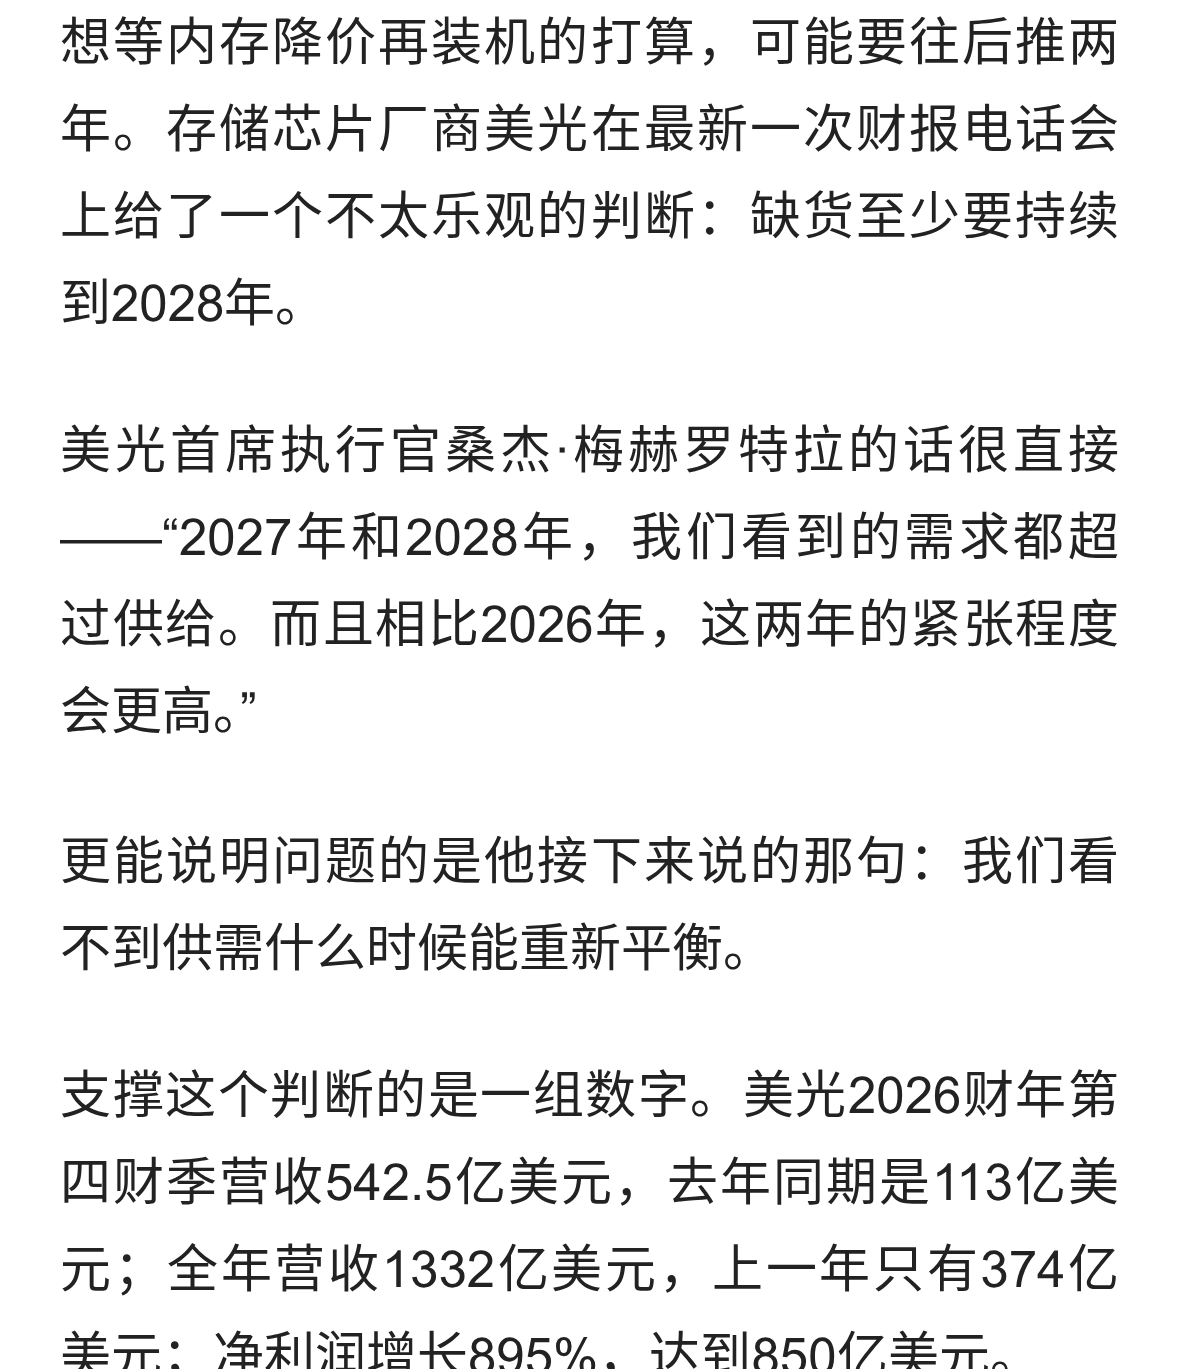
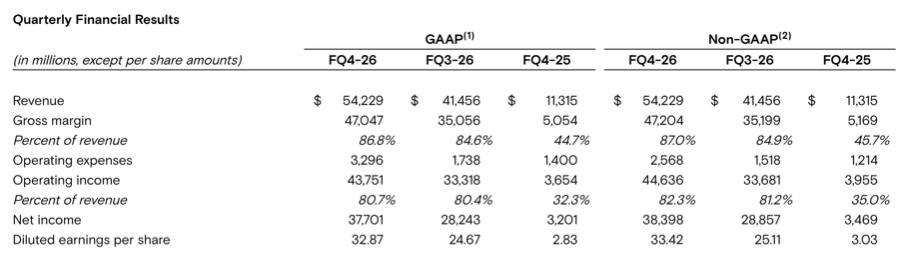
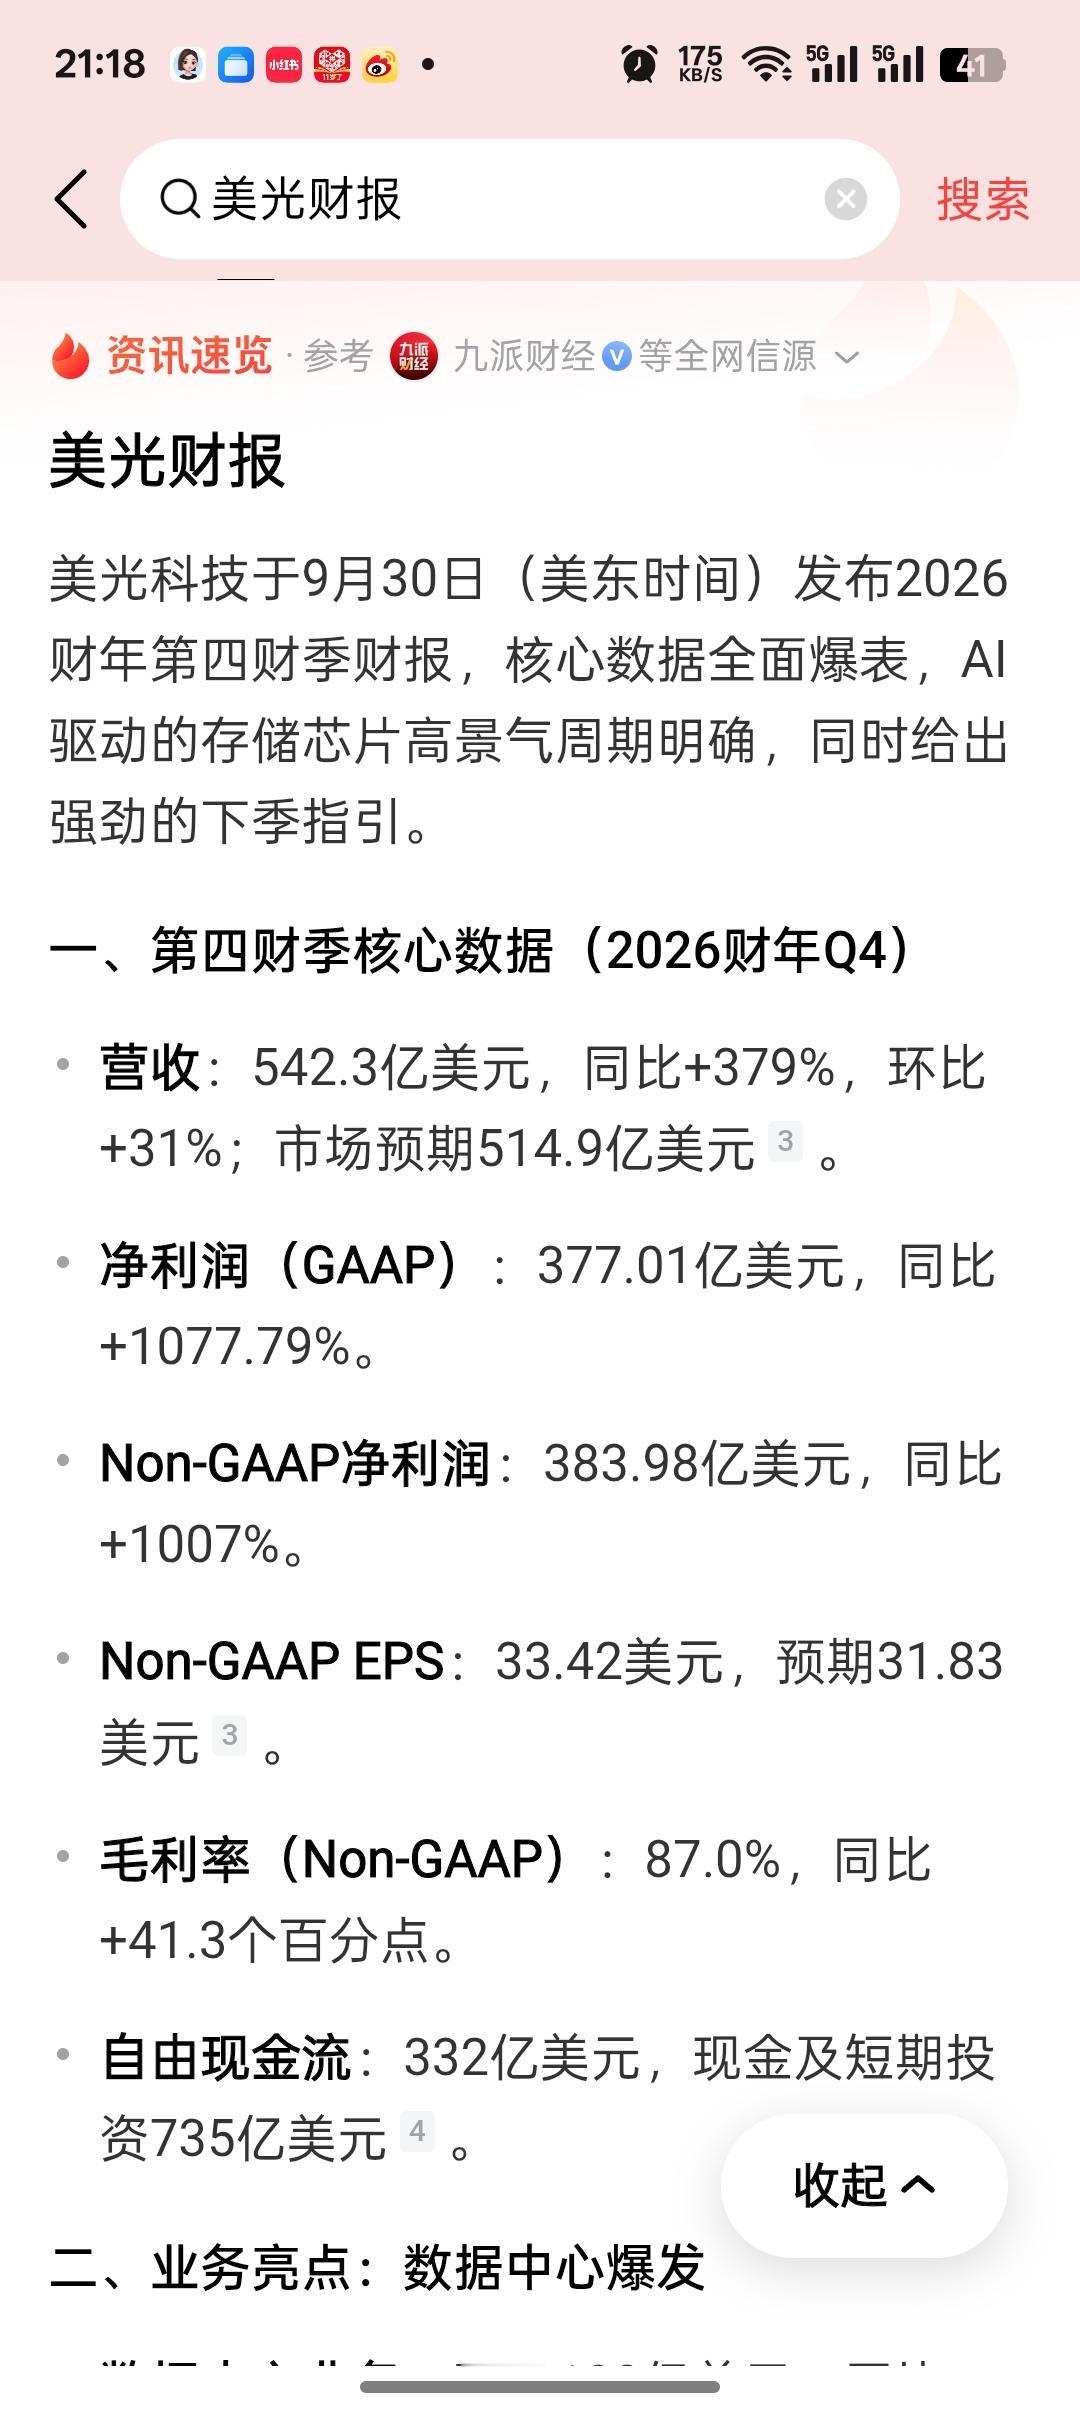
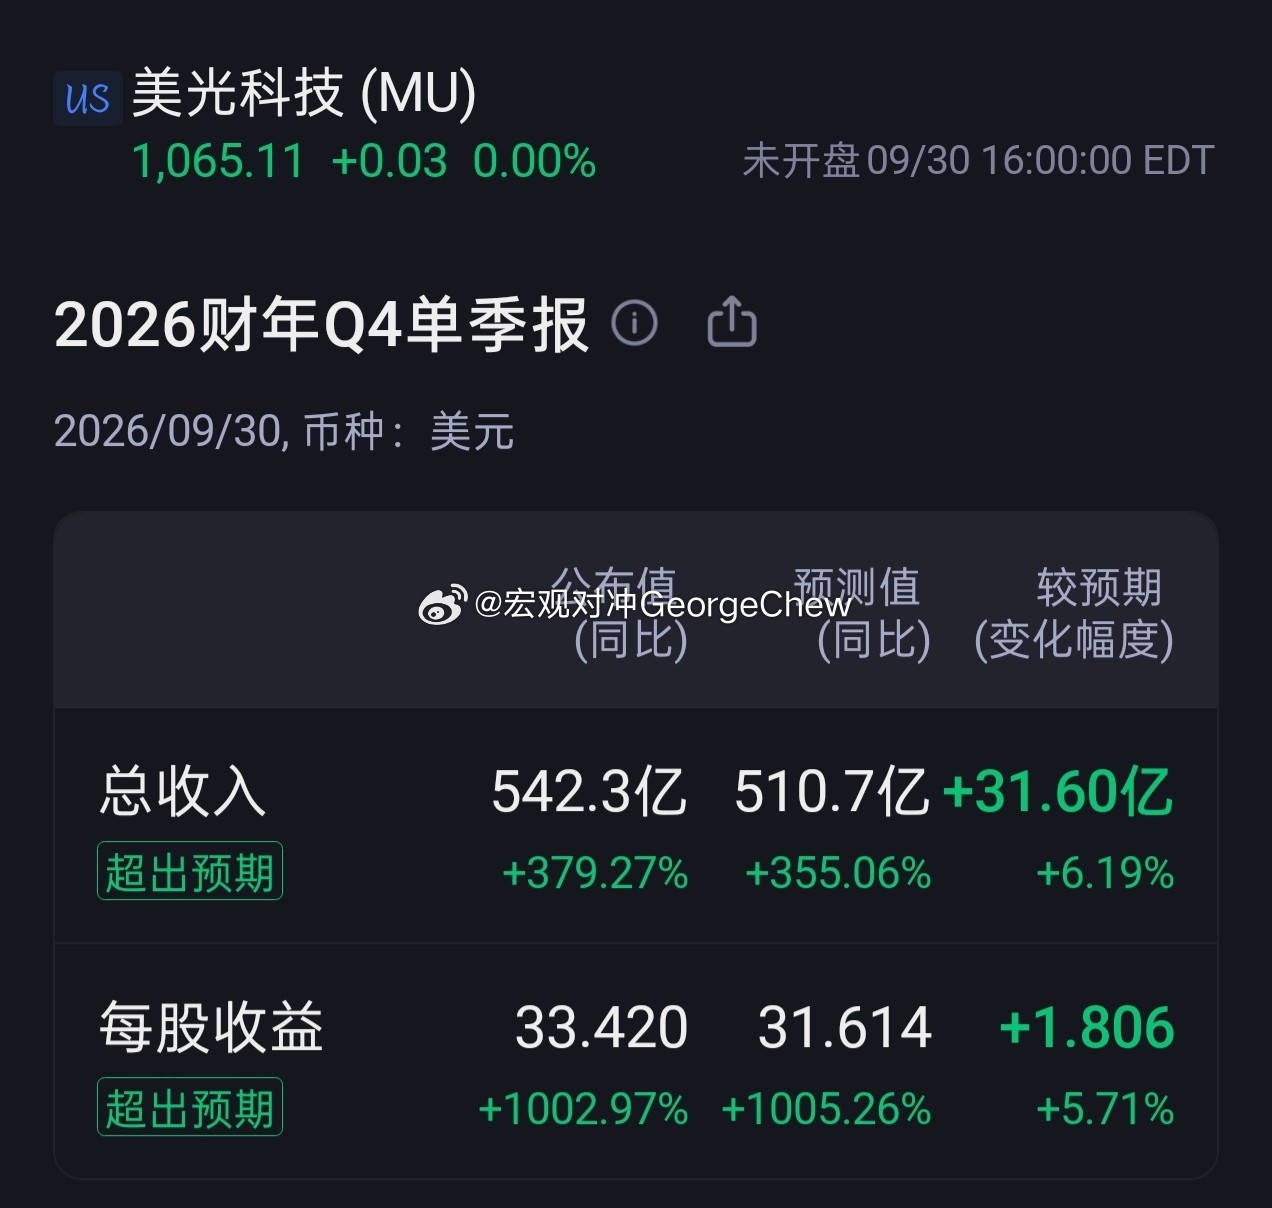
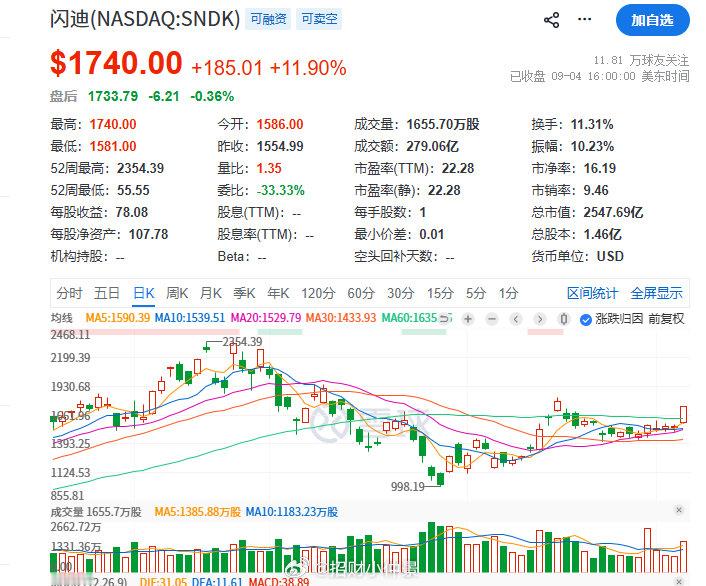
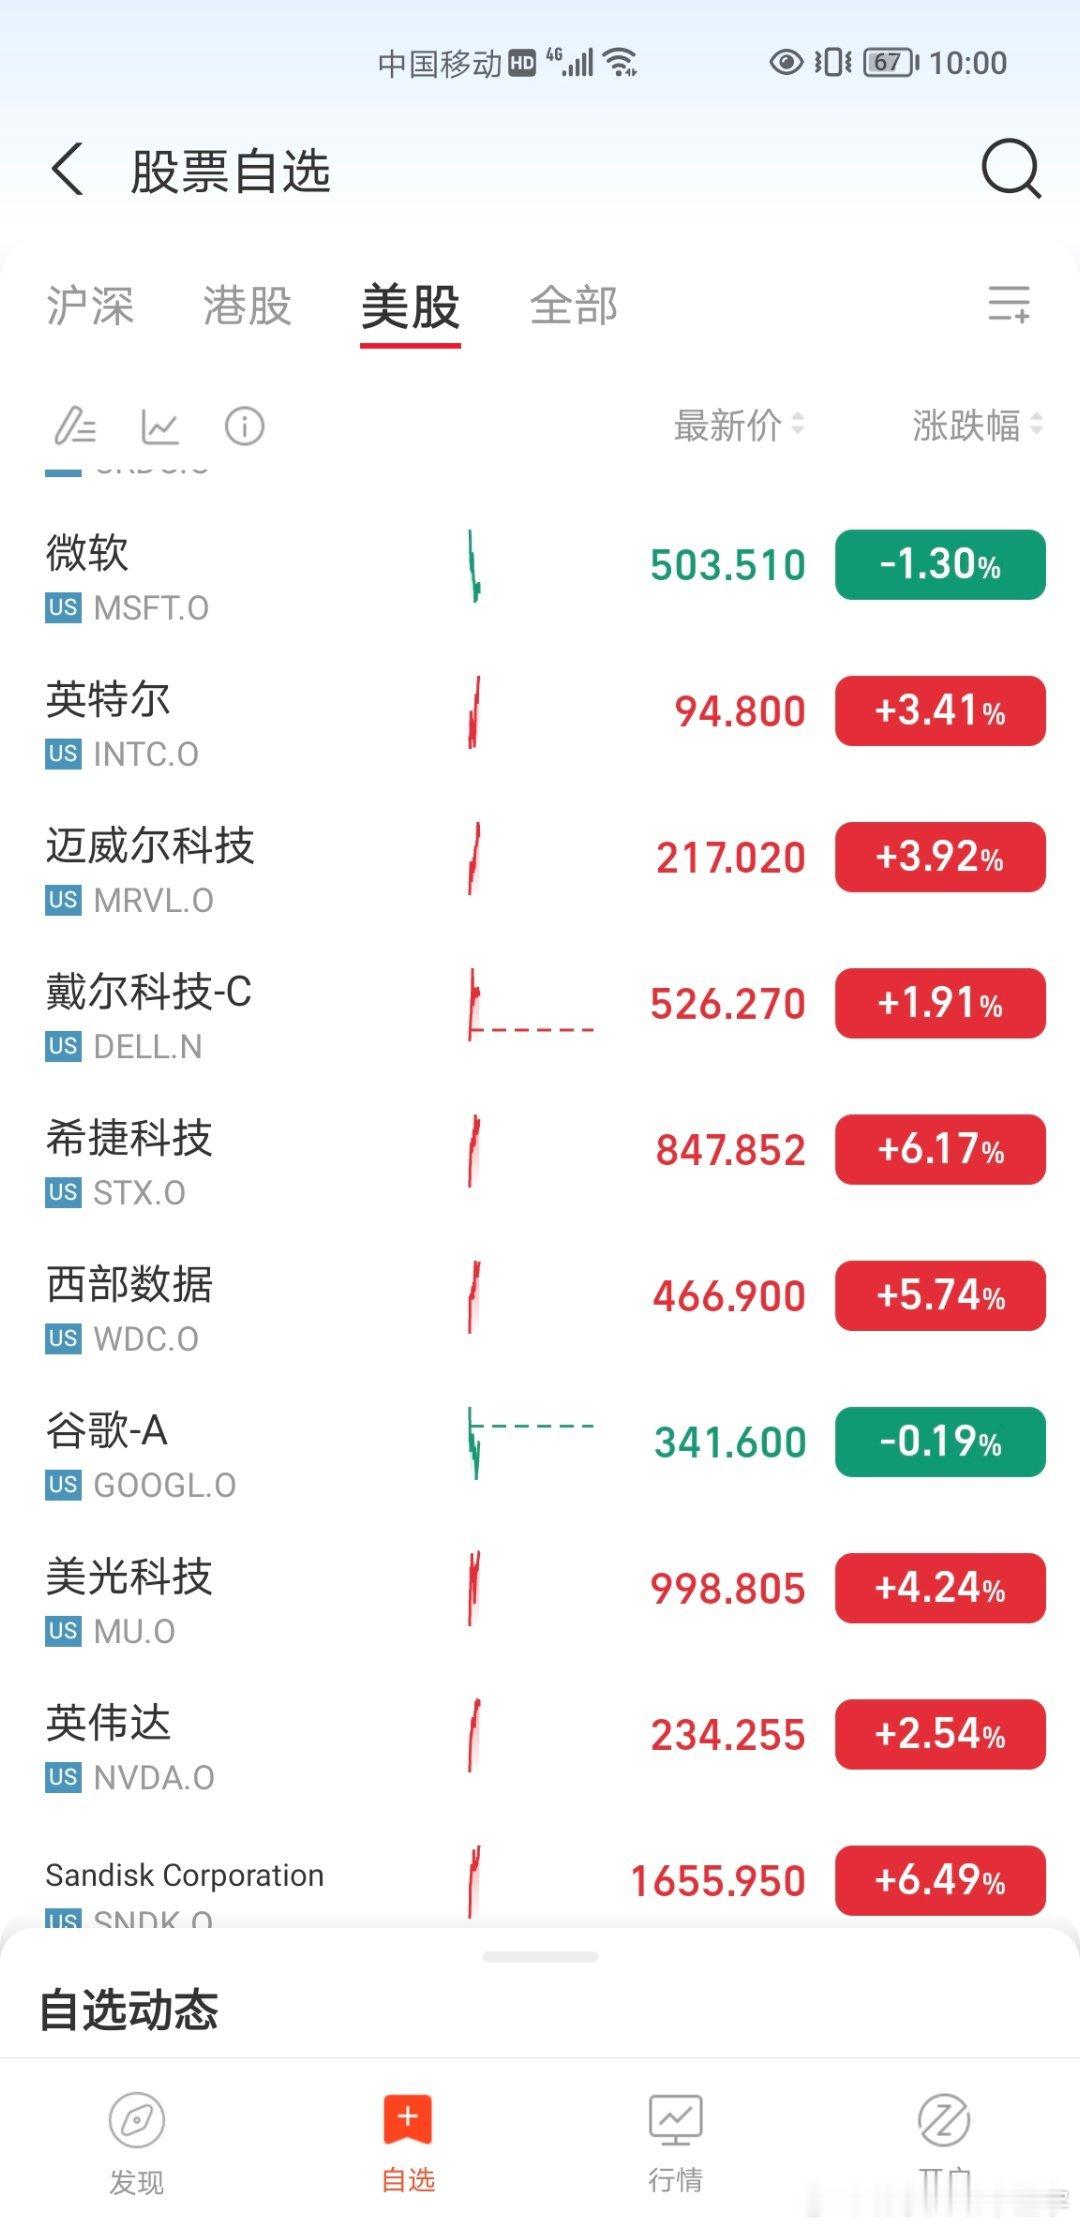
80000亿存储芯片巨头,净利暴增超1000%。8万亿市值的存储芯片巨头美光,这次财报直接炸出了净利暴增超1000%的离谱成绩。刚公布的2026财年第四季度,经调整营收542.29亿美元,同比涨近380%,GAAP净利润直接冲到377.01亿美元,同比增幅1077.79%,相当于把去年的利润翻了十倍还多。背后全是AI托底,云存储、数据中心、移动终端、汽车嵌入式四大业务线全线爆单,没有一个拖后腿的。有意思的是财报刚出盘后股价先从涨2%砸到跌近2%,紧接着又V型翻红,对比上次财报后盘后涨超13%的疯狂,这次市场明显是提前把预期打满了。今年它的股价累计已经涨了273%,是费城半导体指数成分股里跑的最猛的一只,现在市值约合人民币80649亿元。机构还预判接下来云厂商会继续追加采购,存储价格四季度还能接着走强,这波AI红利的余威看来还得续很久。美股光芯片半导体公司财报美光股票美光储存芯片美股芯光美存储板块紫光收购美光
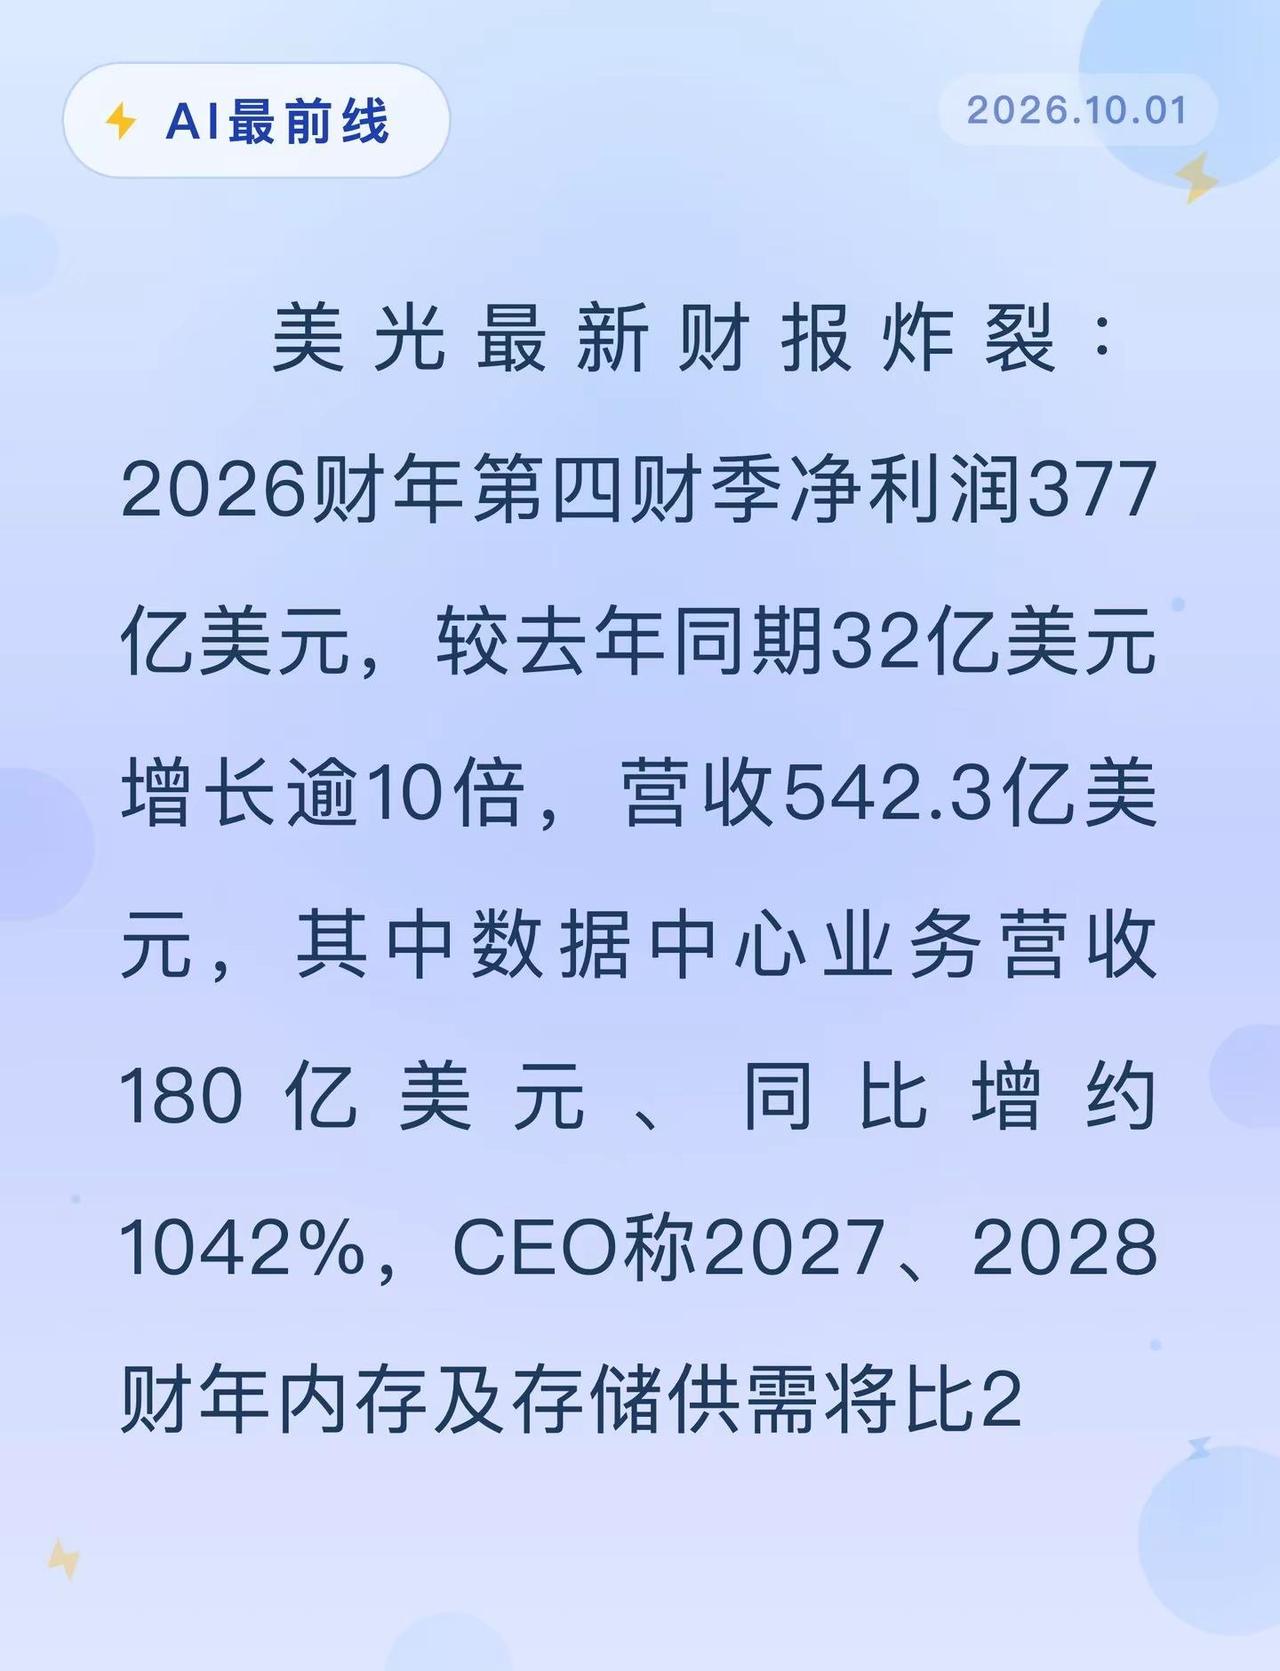
美光净利暴涨10倍,存储荒到2028。AI最前线存储芯片半导体人工智能
美光净利暴涨10倍,存储荒到2028。AI最前线存储芯片半导体人工智能
美光市值冲到1.2万亿美元。又锁了1500亿美元大单,26项长协,客户先掏220亿现金押金。可明白人
美光市值冲到1.2万亿美元。又锁了1500亿美元大单,26项长协,客户先掏220亿现金押金。可明白人都知道,技术最强的不是它。HBM市场,SK海力士占50%,三星33%,美光只有18%。SK海力士绑定英伟达最早,封装良率最稳。三星全栈反追,HBM4抢回节奏。那为什么是美光拿了大单?第一,第二供应商是刚需。美光市值冲到1.2万亿美元。又锁了1500亿美元大单,26项长协,客户先掏220亿现金押金。可明白人都知道,技术最强的不是它。HBM市场,SK海力士占50%,三星33%,美光只有18%。SK海力士绑定英伟达最早,封装良率最稳。三星全栈反追,HBM4抢回节奏。那为什么是美光拿了大单?第一,第二供应商是刚需。云厂商不会把命脉押一家。SK海力士产能早卖光了,2026年HBM全部售罄。三星认证又落后一年。美光成了唯一还能谈的。客户要的不是最好的,是能保证供应的。第二,美光把“美国制造”做成了产品。本土投资超2500亿美元,目标2035年40%的DRAM在美国生产。商务部长公开喊话三星和SK“必须跟上”。云厂商要看华盛顿脸色,美国制造就是加分项。第三,HBM4刚好够用。带宽2.8TB/s,能效提升20%,专为英伟达VeraRubin设计,第一个量产送到英伟达手里。在缺货周期里,有货比最强重要一百倍。合同更狠:不可取消,客户先打钱。底价毛利率逼近90%,远超历史峰值62%。
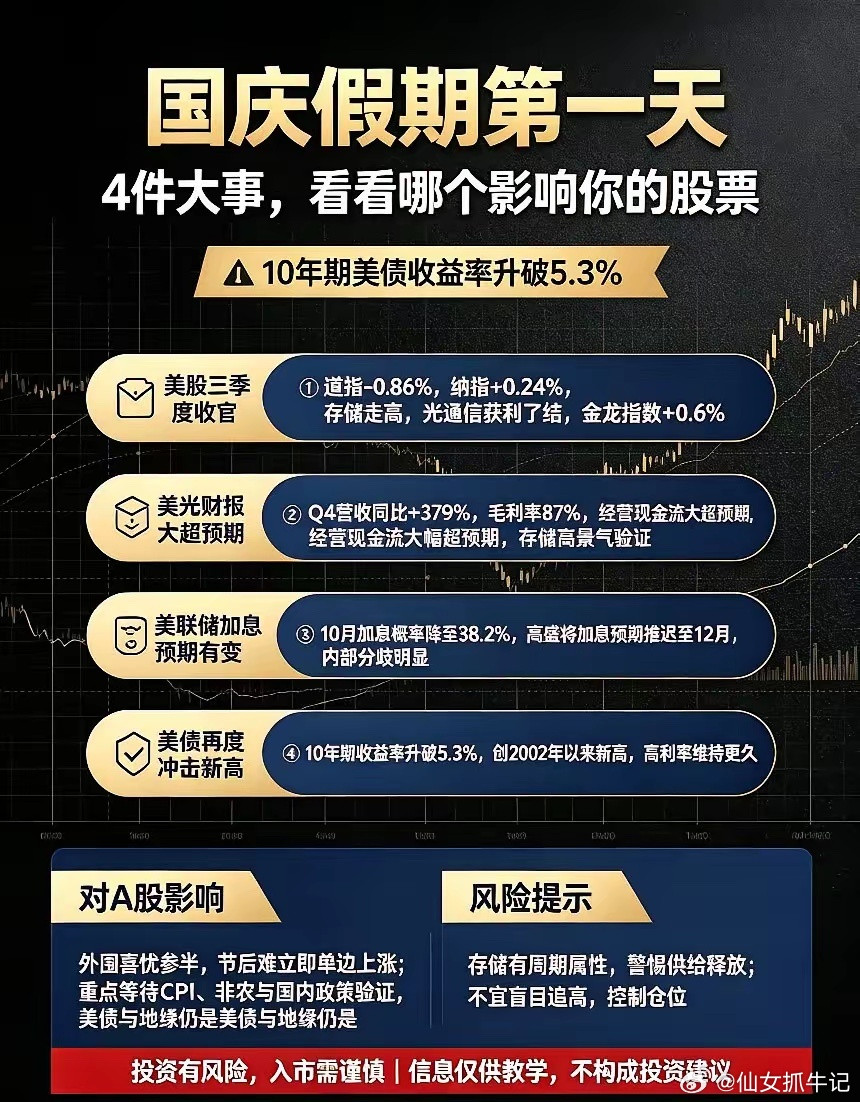
国庆假期第一天,4件大事,看看哪个影响你的股票一、4件大事解读①美股三季度收官,
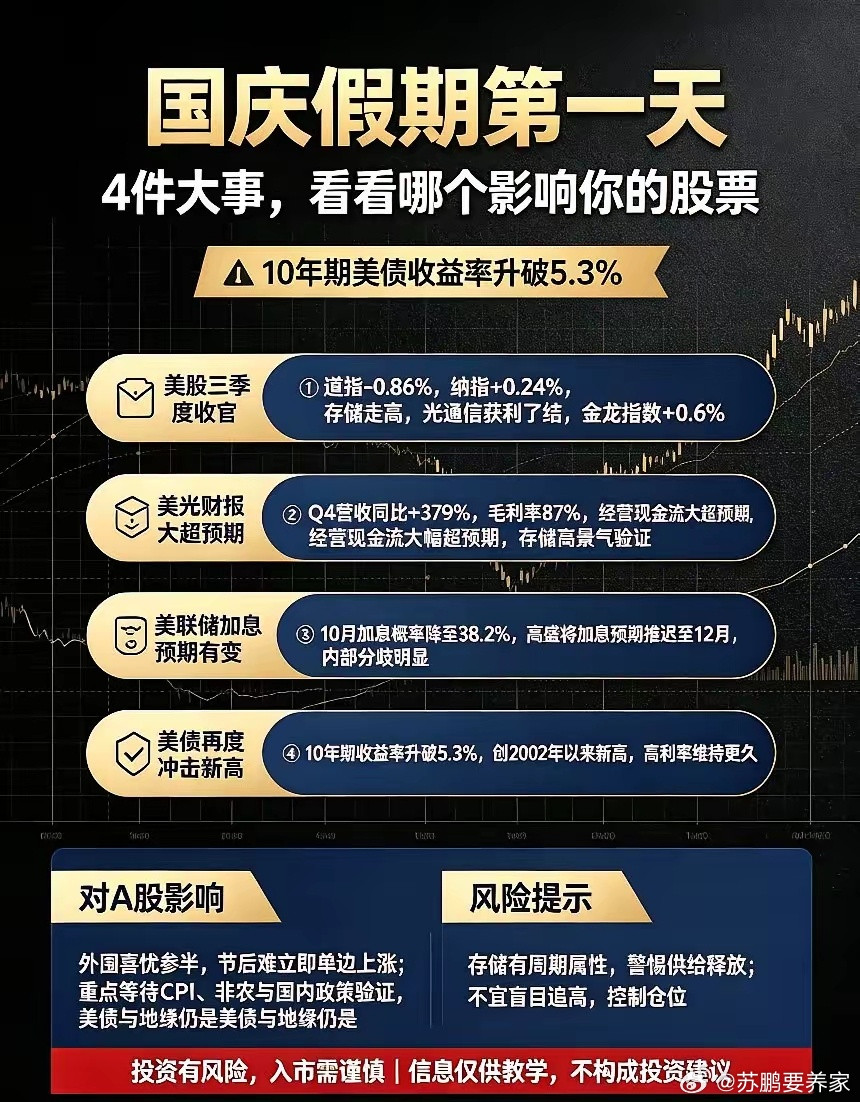
国庆假期第一天,4件大事,看看哪个影响你的股票一、4件大事解读①美股三季度收官,指数极致分化道琼斯收跌0.86%,三纳指上涨0.2%,存储板块受益美光财报多数收红,光通信板块出现获利了结;纳斯达克金龙指数小幅上涨0.6%。②美光科技财报大超预期,存储超级周期得到验证,Q4营收同比大增379%,毛利率87%,经营现金流大幅超预期。③美联储加息预期有变美联储预期出现明显分歧CME美联储观察:10月加息概率回落至38.2%,市场主流把加息窗口押注到12月。高盛同样将加息预期由10月推迟至12月。④美债再度冲击新高,10年期收益率升破5.3%二、对A股影响①昨夜外围基本面喜忧参半,虽然美核心PCE低于预期,美光业绩超预期,但是美债继续新高。所以美股3大指数2个跌!②现在谈美联储加息概率有点早,虽然目前10月加息概率减少了,但是股市依然起不来,因为非农和CPI数据才是关键!另外美债和美伊局势,也制约着股市。③这意味A股节后很难立刻单边上涨行情,必须等美联储加息靴子落地了。④美光业绩超预期,对A股存储是利好,但记住存储是周期属性行业,警惕后续供给释放风险。最后,祝福大家国庆节快乐,祝我们祖国生日快乐,如果出去旅游,记得注意安全!
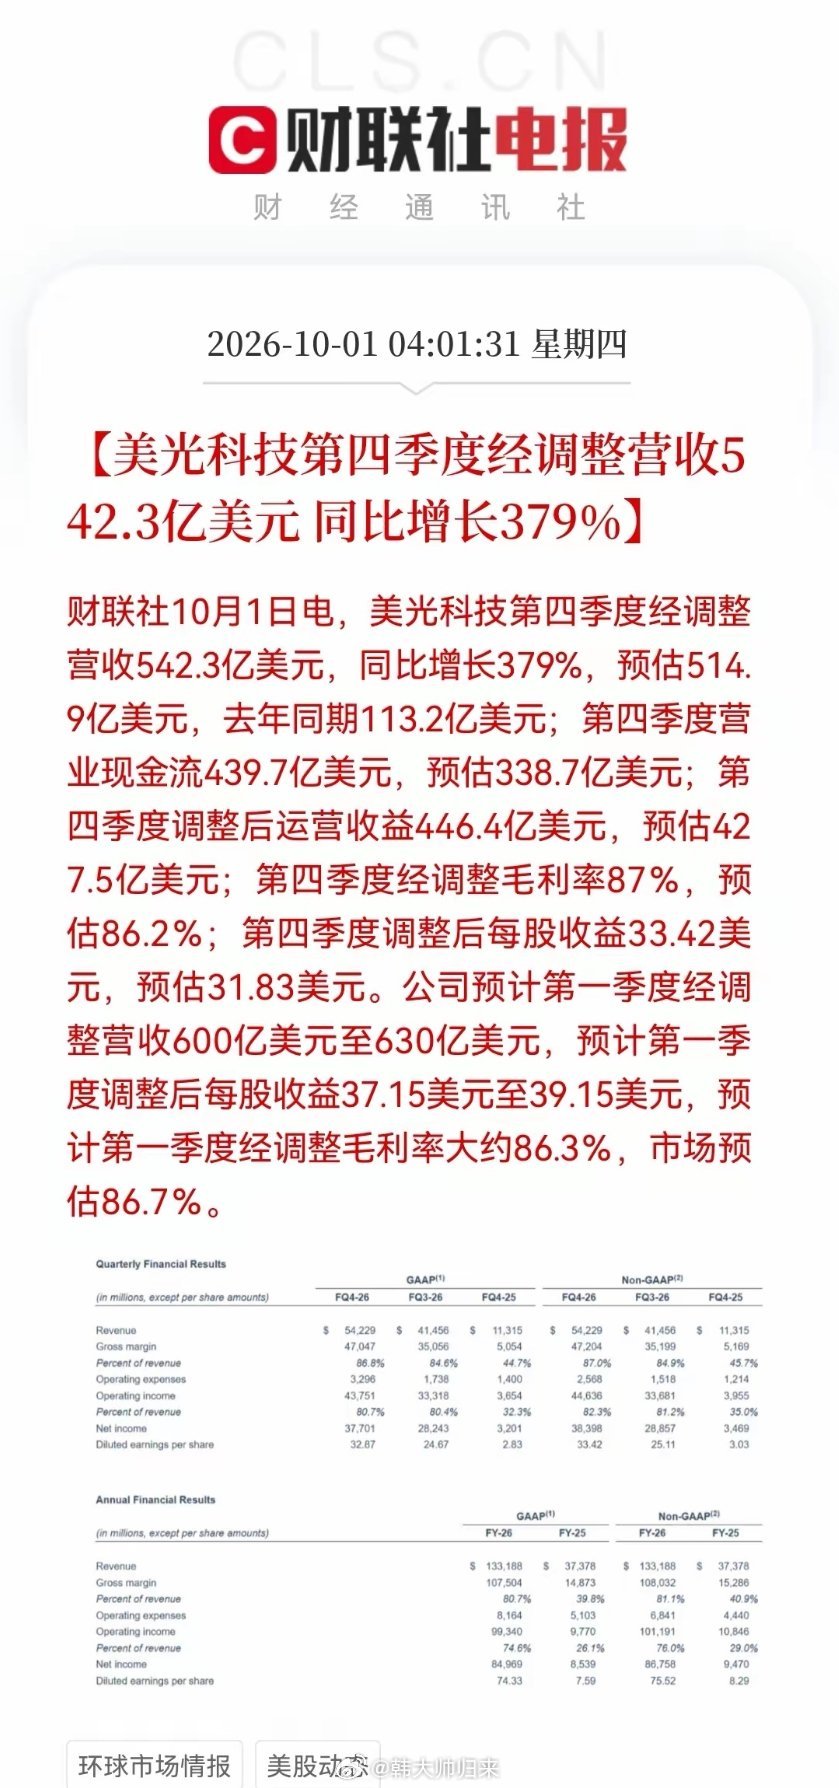
一早醒来,全球市场又发生大事了!美光科技财
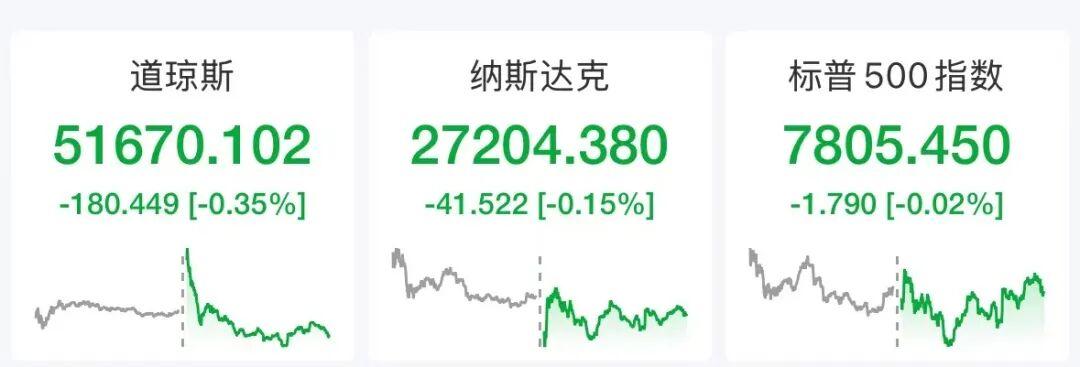
一早醒来,全球市场又发生大事了!美光科技财报全面超预期,美股尾盘上演跳水,美联储继续放利空……消息一,存储确实是印钞机啊,美光财报今早出炉了,又是逆天的存在:美光Q4营收、EPS、毛利率均超预期,同比增379%,现金流强劲,显示存储与AI需求旺盛。Q1营收指引600-630亿美元强劲,但毛利率86.3%略低于预期。CFO表态后也缓解了Q1毛利率略低预期的担忧,暗示86.3%可能是财年低点,后续逐季提升。这强化了AI存储高景气与盈利上行逻辑。利好归利好,现在市场可能也是对科技有“审美疲劳”了吧,美光在这么强劲财报数据之下,盘后股价也是表现得很平静。消息二,隔夜美股收盘,纳指盘中一度涨超1%,尾盘大科技上演直线跳水,涨幅收窄0.24%,道指跌0.86%,标普500跌0.25%。看来美公布8月核心PCE价格指数低于预期这个数据后,即使加息预期大幅下降也只是安抚市场盘中强劲,尾盘还是担忧大于乐观,毕竟美债还在继续狂飙。消息三,美股收盘,美联储卡什卡利:预计美联储今年再加息一次2027年再加息一次。看来美联储还是按着“老套路”,通胀就要加息。
一觉醒来,全球市场又发生大事了!美光科技财
一觉醒来,全球市场又发生大事了!美光科技财报全面超预期,美股尾盘上演跳水,美联储继续放利空……消息一,存储确实是印钞机啊,美光财报今早出炉了,又是逆天的存在:美光Q4营收、EPS、毛利率均超预期,同比增379%,现金流强劲,显示存储与AI需求旺盛。Q1营收指引600-630亿美元强劲,但毛利率86.3%略低于预期。CFO表态后也缓解了Q1毛利率略低预期的担忧,暗示86.3%可能是财年低点,后续逐季提升。这强化了AI存储高景气与盈利上行逻辑。利好归利好,现在市场可能也是对科技有“审美疲劳”了吧,美光在这么强劲财报数据之下,盘后股价也是表现得很平静。消息二,隔夜美股收盘,纳指盘中一度涨超1%,尾盘大科技上演直线跳水,涨幅收窄0.24%,道指跌0.86%,标普500跌0.25%。看来美公布8月核心PCE价格指数低于预期这个数据后,即使加息预期大幅下降也只是安抚市场盘中强劲,尾盘还是担忧大于乐观,毕竟美债还在继续狂飙。消息三,美股收盘,美联储卡什卡利:预计美联储今年再加息一次2027年再加息一次。看来美联储还是按着“老套路”,通胀就要加息。
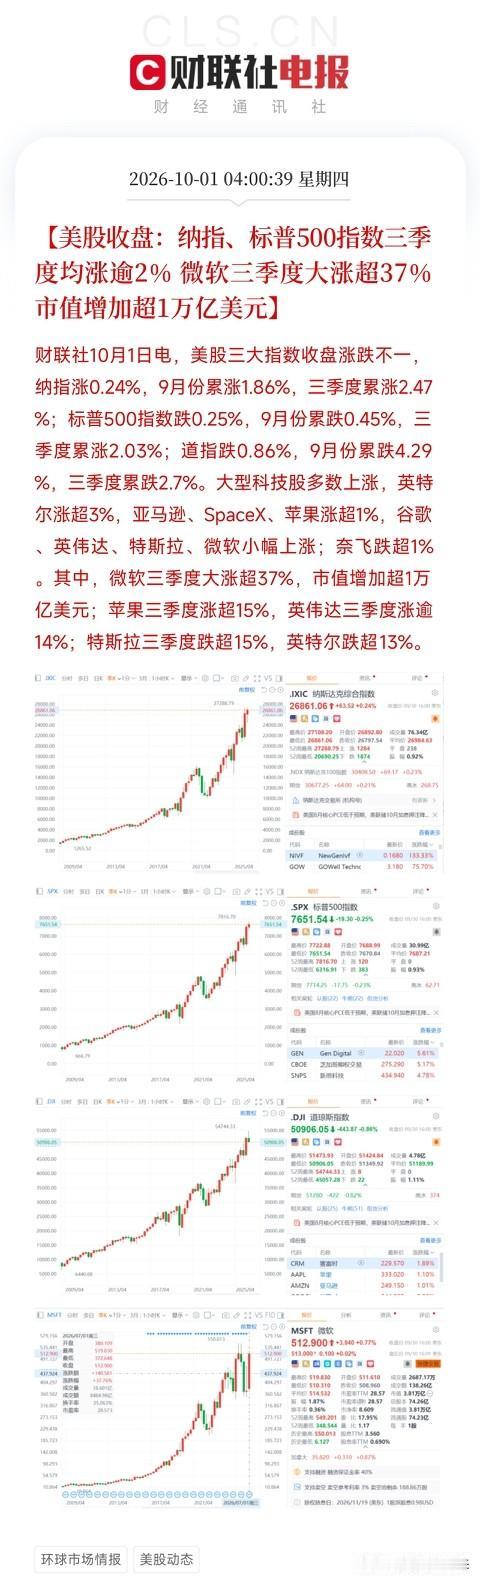
美光86万美元赌不横盘美光9月30日要交财报,伯里刚加码做空,另一边有人一次拿
美光86万美元赌不横盘美光9月30日要交财报,伯里刚加码做空,另一边有人一次拿出85.6万美元,押的既不是涨也不是跌——他赌的是美光不会停在原地:跌破1000美元算他赢,涨过1840美元也算他赢,唯独卡在中间那段区间,每股要倒赔400美元。HBM产能锁死和新增供给压价,两种叙事都在场,他把中间那段卖掉了。不构成投资建议。半导体芯片存储芯片科技行业
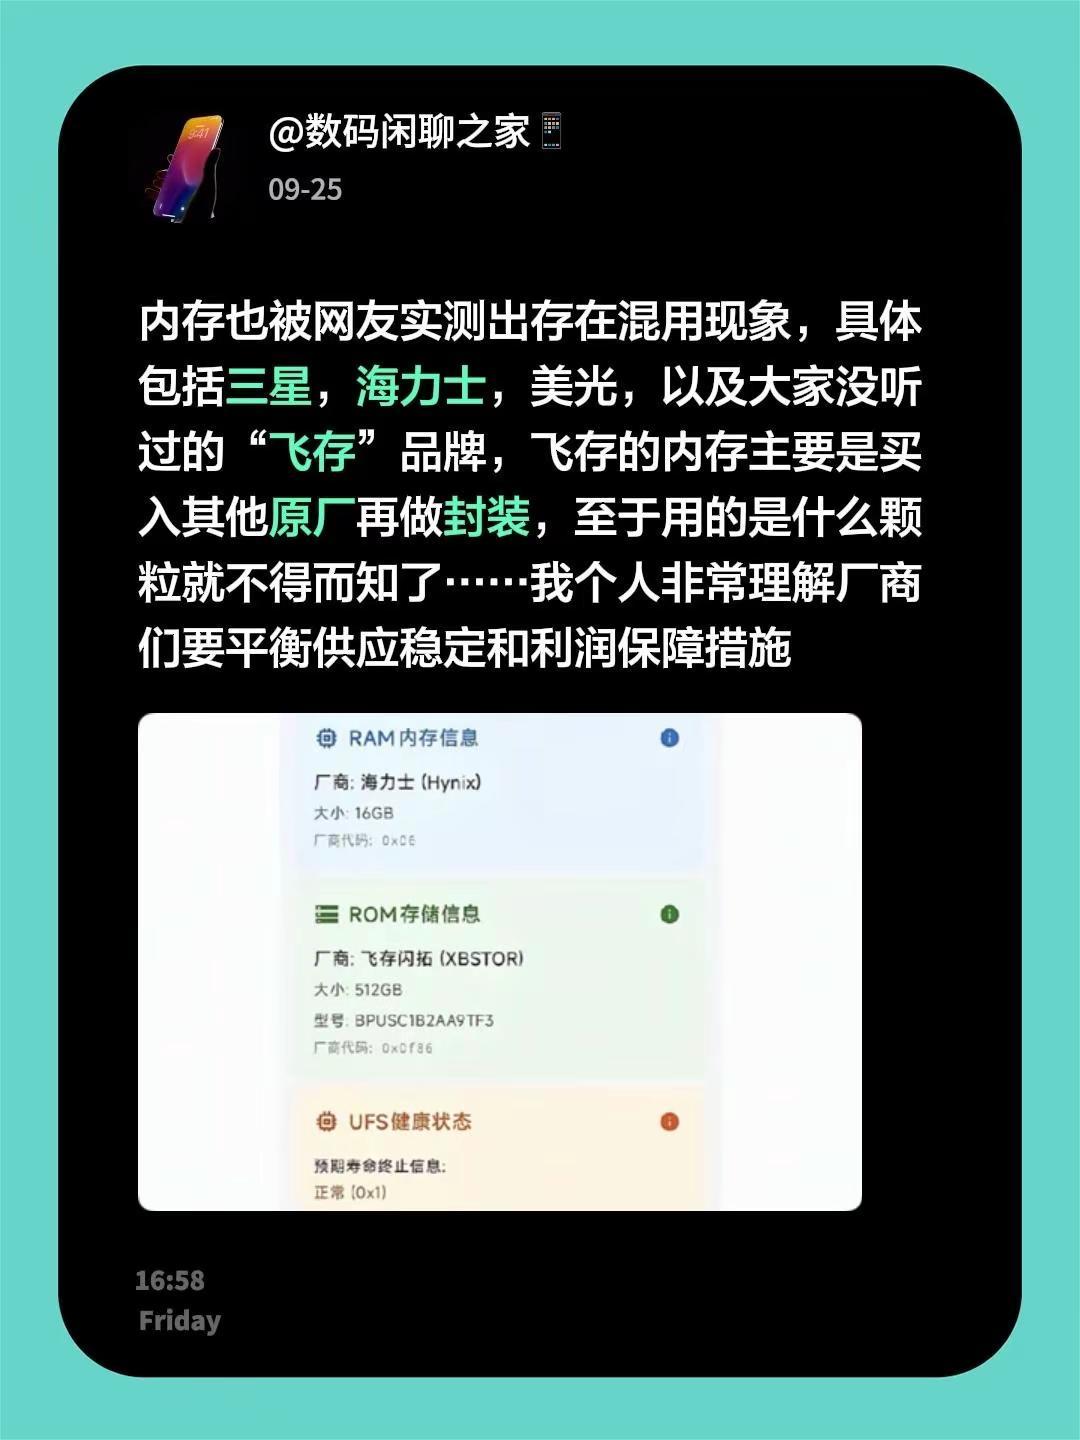
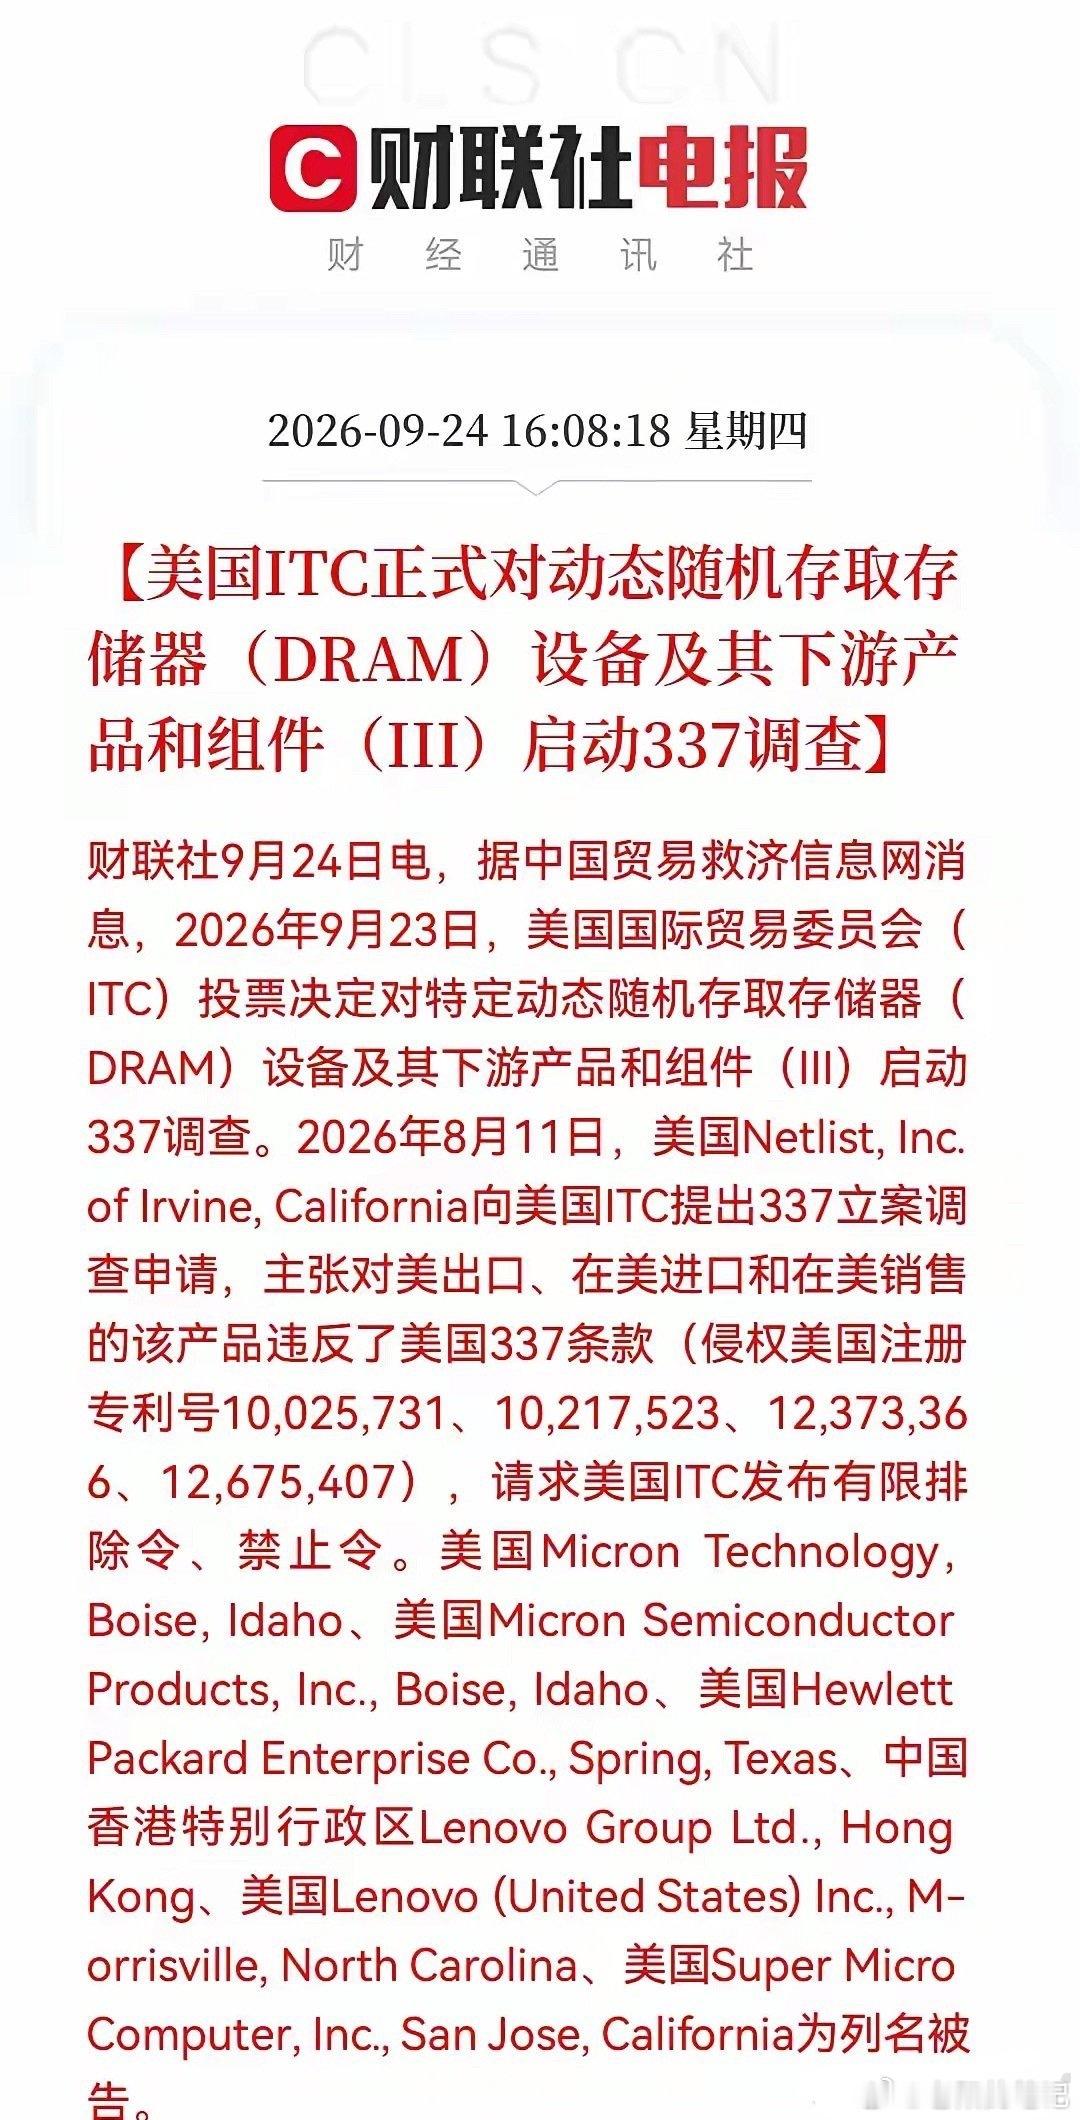
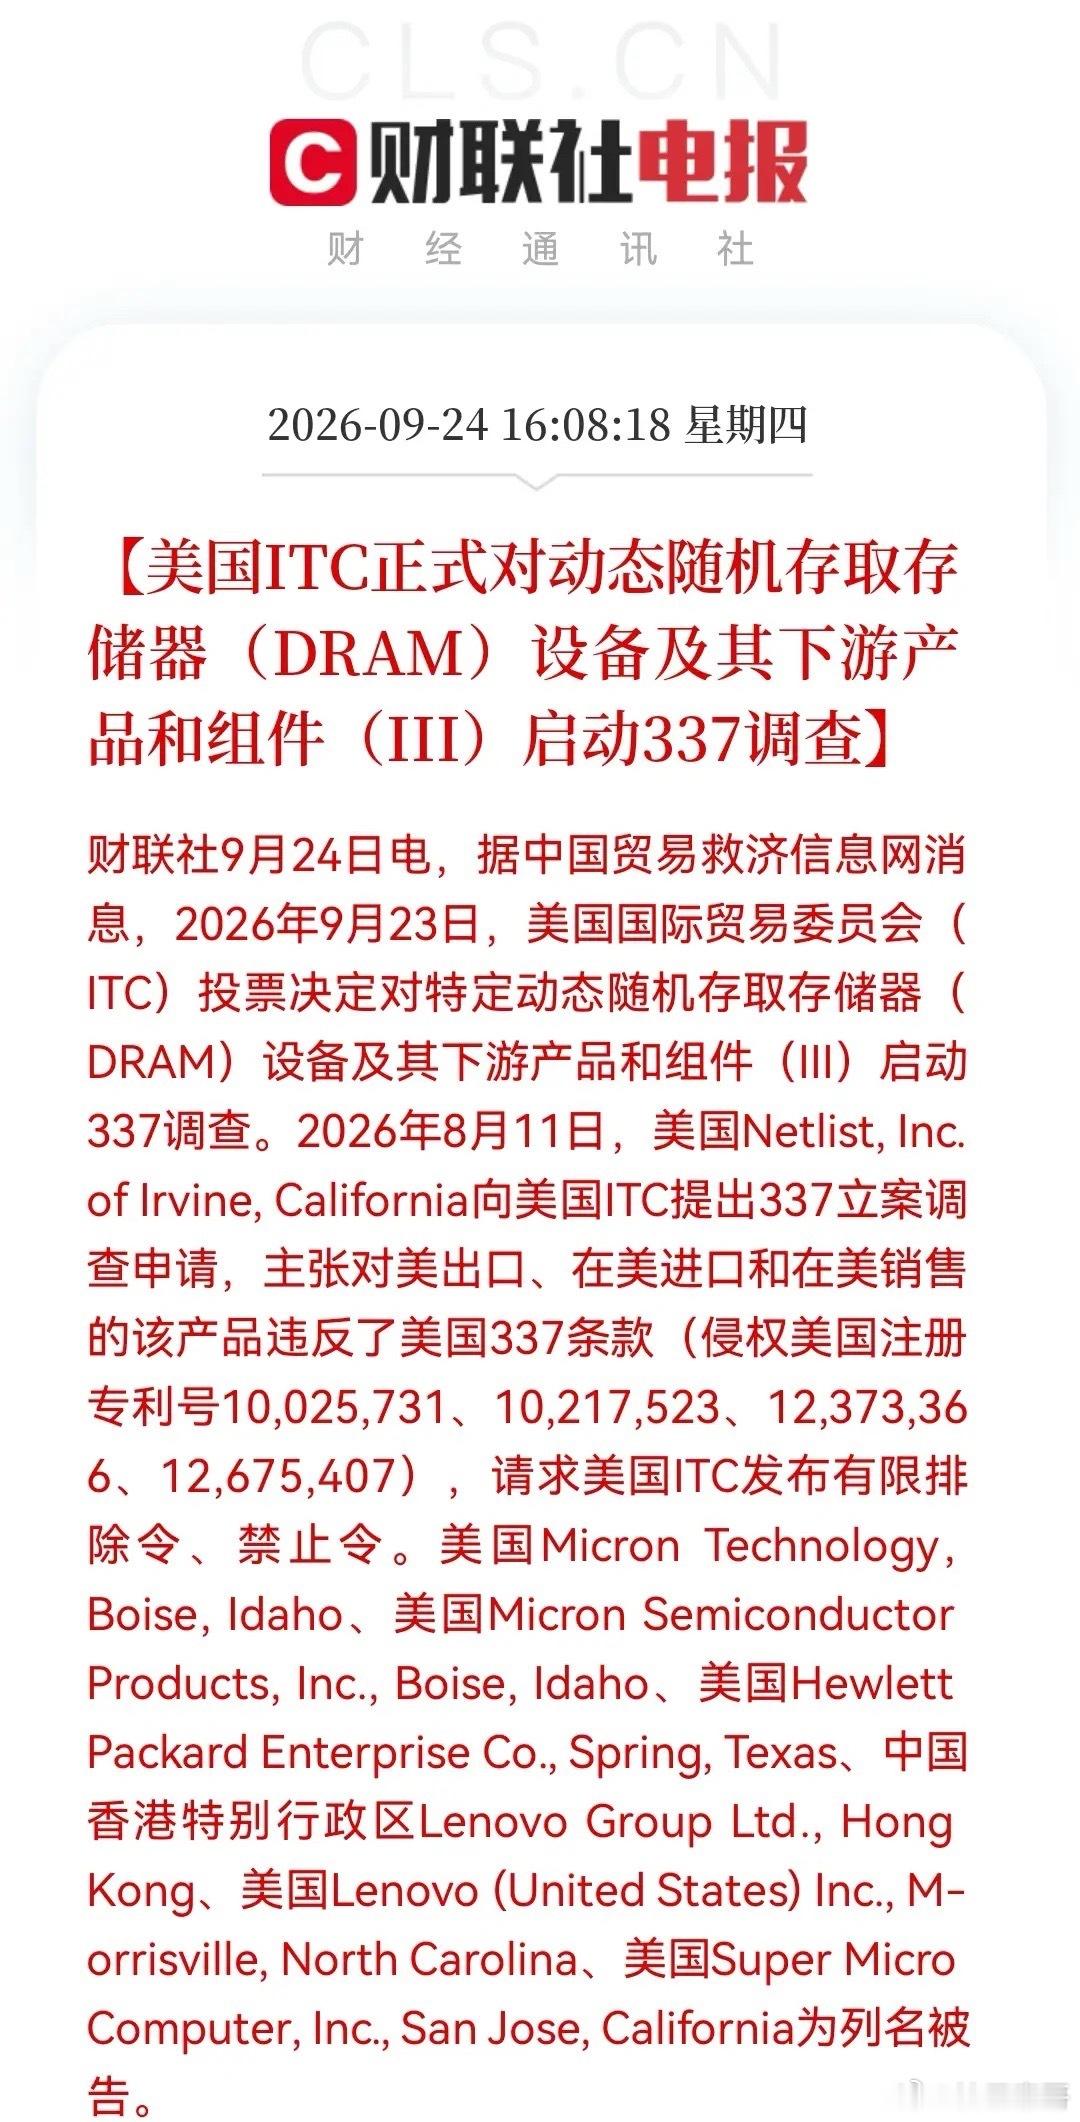
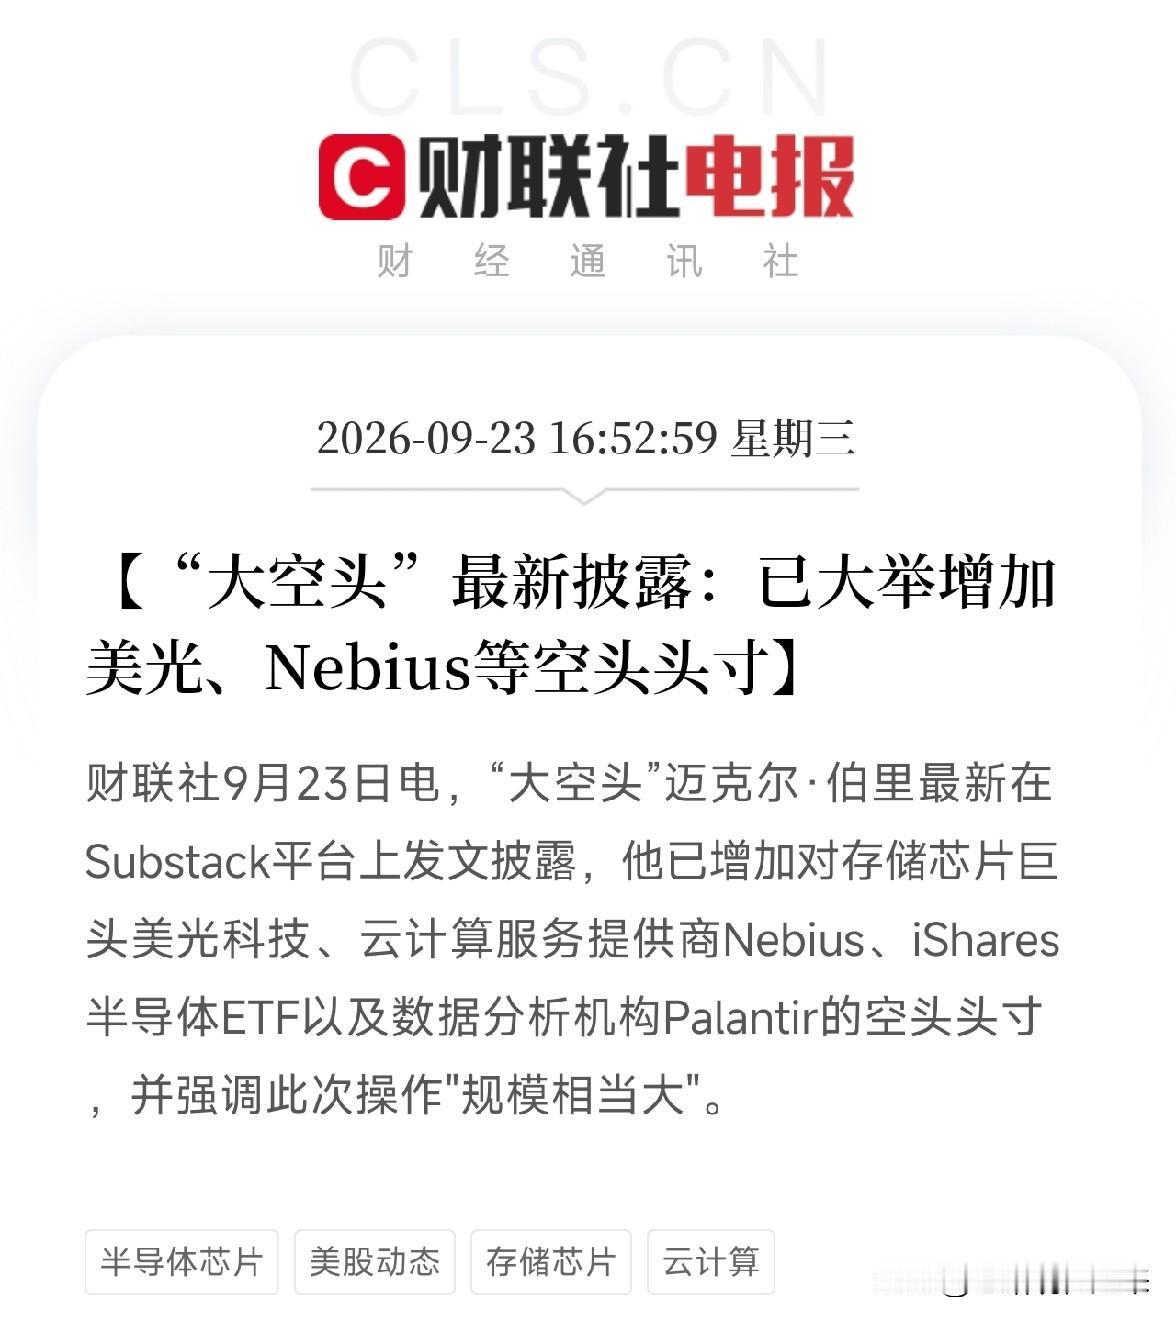
美光科技分析师给出大胆预判,认为美光有望在2027财年利润超过微软,该判断高度依
美光科技分析师给出大胆预判,认为美光有望在2027财年利润超过微软,该判断高度依赖存储价格维持强势,参考其最新季度指引,盈利弹性可观。在正规市场,我的胆子也算大的,没想到有人比我胆子更大。可见存储的景气度非同一般。
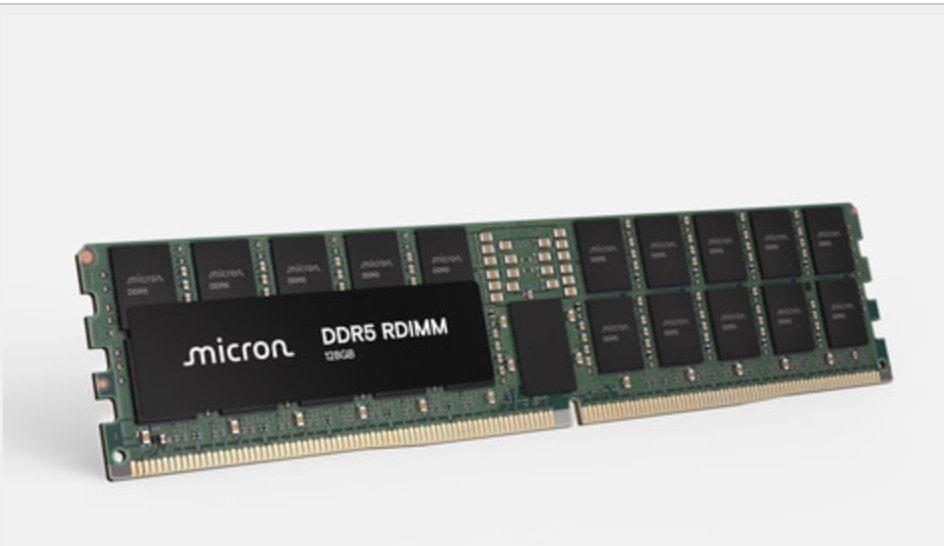
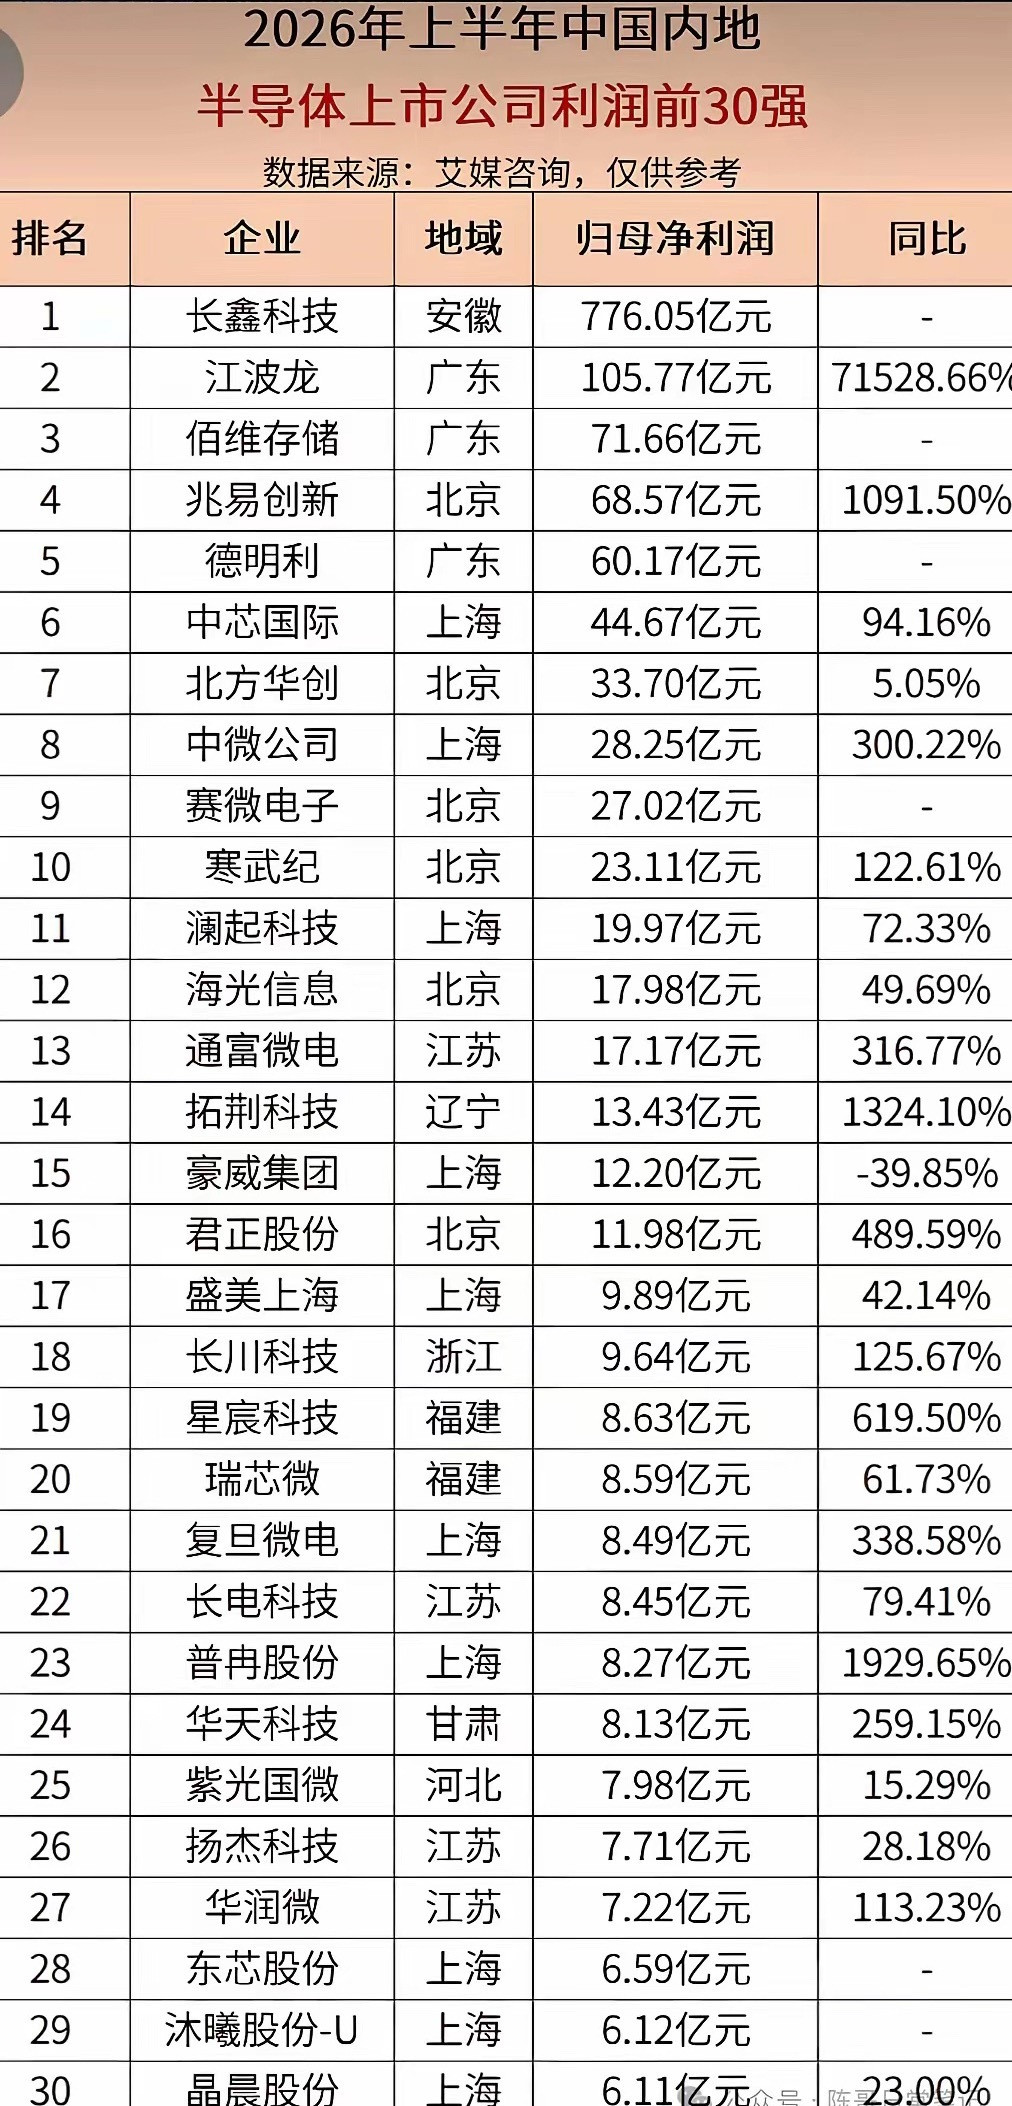
半导体上市公司利润前30强。所谓“天时地利人和”,三星、海力士、美光、闪迪纷纷转型人工智能芯片,长
半导体上市公司利润前30强。所谓“天时地利人和”,三星、海力士、美光、闪迪纷纷转型人工智能芯片,长鑫存储为代表的存储芯片们今年“捡漏”赚疯了,所以你我购买的手机等电子产品涨价也涨疯了。然而看似利润高企,实际上咱们在全球半导体产业链中也是处于后半段,利润与领先的半导体公司相比相距半导体上市公司利润前30强。所谓“天时地利人和”,三星、海力士、美光、闪迪纷纷转型人工智能芯片,长鑫存储为代表的存储芯片们今年“捡漏”赚疯了,所以你我购买的手机等电子产品涨价也涨疯了。然而看似利润高企,实际上咱们在全球半导体产业链中也是处于后半段,利润与领先的半导体公司相比相距甚远,甚至加起来之和都不如英伟达或三星一家的利润。半导体行业可能是第一个需要向产品和市场要利润的行业,必须改变长久以来咱们各行各业处于供应链后端和利润最薄的一层的关系,从而实现员工待遇和利润的改善,也只有如此才能将更多的钱投入到研发和创新上,从而进一步打造更具竞争力和更高利润的产品。

中芯国际,收入386.35亿,净利润:44.67亿。台积电,收入5090亿,净利润:2724亿。三星
中芯国际,收入386.35亿,净利润:44.67亿。台积电,收入5090亿,净利润:2724亿。三星,收入14600亿,净利润:5647亿。这是全球三大芯片代工厂2026年上半年的收入和净利润,真是没有对比就没有差距,中芯国际才386.35亿,比台积电少13倍,比三星少了接近38倍。净利润差距就更大了,中芯国际半年赚了44.67亿,比台积电少61倍,比三星少126倍。说实话,对于这个差距,一点都不感到意外,因为三星和台积电,随便购买EUV和DUV光刻机,而中芯国际并没有这个待遇,另外很多芯片设计公司为了避免被制裁,并没有把订单交给中芯,导致设备和订单数量存在巨大差距,财报也必然是这个结果。最感到意外的还是遥遥领先的台积电,凭借先进和成熟的芯片代工技术,苹果、高通等巨头纷纷“逃离”三星,把订单交给台积电,因此过去多年来,台积电在盈利规模上远超三星。然而谁又能想到,一个AI就让三星彻底扭转局势了,今年上半年收入305万亿韩元,大约1.46万亿元,接近台积电的三倍,净利润也狂飙到5647亿元,也是台积电的两倍多。接下来,台积电在财报上和三星的差距会进一步扩大,因为存储芯片价格还在狂飙,三星高管更是提前放出豪言,说2026年的净利润,极有可能相当于三星集团过去40年来的净利润总和。有国际机构预测,三星今年的净利润有可能突破3500亿美元,大约2.35万亿元。说白了,这场AI大模型竞争,仅仅2026年的利润就让三星公司寿命增加四十年,如果明年存储芯片价格还是居高不下,那这两年单靠卖芯片带来的净利润,就能让三星的未知寿命额外增加七八十年。目前来看,这场AI大模型竞赛,全球只有极少部分顶尖AI公司喝到汤,其它大部分AI公司都在亏损,而最大赢家也就是大口吃肉的公司,反而是那些卖芯片的,比如三星,sk海力士,美光,英伟达,台积电等等。那么大家觉得三星今年的净利润会不会超过英伟达,成为全球最赚钱的高科技公司呢。


一个19岁的美国小伙,把股票账户整个交给AI,自己一根手指都不用动。几个月,3000美元变8000,
一个19岁的美国小伙,把股票账户整个交给AI,自己一根手指都不用动。几个月,3000美元变8000,光两份期权合约就赚了超过500%。他的原话:&34;不用动一根手指就能赚钱,感觉真不错。&34;DeanAhrens把账户甩给Codex智能体的那天,估计自己都没料到,这事儿能捅出这么大动静。几个月一个19岁的美国小伙,把股票账户整个交给AI,自己一根手指都不用动。几个月,3000美元变8000,光两份期权合约就赚了超过500%。他的原话:"不用动一根手指就能赚钱,感觉真不错。"DeanAhrens把账户甩给Codex智能体的那天,估计自己都没料到,这事儿能捅出这么大动静。几个月时间,3000美元本金愣是滚到了8000美元。两笔美光科技的期权单子,收益率直接突破500%。一个19岁的孩子,敲了几段文字告诉AI自己的交易思路,然后看着账户里的数字自己往上蹦。确实,光听听就让人上头。可你要是以为这故事是“AI炒股稳赚不赔”的样板间,那咱得把话说清楚——你看到的这个样本,挑得有多讲究。Dean压根儿不是什么初出茅庐的小白。他本身就是做交易相关自媒体的,对期权市场的底层逻辑比普通散户熟得多。他用的Codex代理人也不是随便写几行字就上岗的——这个智能体会筛检期权资金流数据,识别大型机构交易,依据多项因素打分,只在找到“高信心交易”时才大举进场。他还年轻,账户规模也不算大,这笔钱就算亏光了,也伤不到根基。换句话说,他赌得起。可你赌得起吗?更要命的是,这笔收益本身就有运气成分。美光科技那段时间行情正好,AI捕捉到了短期的波动机会。期权这东西,涨起来暴富,跌起来本金能瞬间归零。换个震荡或者暴跌的市场,同样一套指令,可能就是完全相反的结果。可不管怎么说,这个19岁小伙子的故事,确实像一根引信,把一整个行业给点着了。Robinhood、Webull、Public这些美国主流散户券商,已经纷纷向AI敞开了大门。普通人不写代码,用大白话告诉大模型交易要求,AI就能连上账户自动买卖。Moomoo美国那边的高管甚至预测,到2026年底,平台大概两成交易量将由AI代理自动完成。理发师兼全职爸爸ColinEdsman,在自己厨房餐桌的笔记本电脑上同时跑了三个Claude智能体——Alex负责扫潜力股,Sarah收盘前检查仓位,Elena写每周绩效报告。他管这套系统叫“像对冲基金一样运作”。全职期权交易者AngelGutierrez建了一个给合约打分、决定卖出时机的智能体,评价它是“一个没有情绪的软件版的我”。Moomoo美国CEO说得更直白——“这些人正在变成迷你对冲基金。”散户正在用AI把自己武装成微型量化基金。筛选数据、捕捉信号、自动下单——这些曾经只属于专业量化机构的本事,如今只要你愿意,敲几行字就能用上。可门推开了,路未必平坦。美股散户大本营Robinhood2026年5月27日正式上线了AgenticTrading(智能体交易)beta。美国国家经济研究局(NBER)随后发布的一份工作论文却给这股热潮泼了一盆冷水——他们让AI模型设计投资策略,结果发现模型倾向于推荐集中持仓的少数股票、高估值股票和媒体曝光率最高的公司。更让人后背发凉的是另一个风险:羊群效应。前量化交易员IreneAldridge警告说,大量AI代理扫描相同来源的公开数据,很可能集体涌入同类持仓。这让人想起2007年的量化崩盘——当时多只量化基金同时抢着卖出,引发巨额亏损。NBER的研究还发现,Gemini模型推荐的中位持仓只有4.5只股票,Beta值高达1.6。标普跌10%,这种组合可能跌16%。AI不会替你思考风险。它只会严格照着指令干活。碰上财报暴雷、市场突然跳水这种黑天鹅事件,AI不会主动停下来想想,只会按规则持续交易。人操作的时候看到大跌还能冷静收手,AI只会继续执行。指令写得有漏洞,亏损起来速度比手动下单快得多。还有一个灰色地带——责任归谁?AI交易亏了钱,算用户的、算大模型公司的、还是算券商的?现在没有清晰的定论。Robinhood把AI管理的投资组合放在专属的独立账户里,每笔交易都会发通知。可通知归通知,亏的钱还是你自己的。DeanAhrens这次赚了,可网上已经有不少人跟风尝试,只看到他这笔亮眼收益,忽略了期权本身的高风险属性。期权合约有到期时间,行情没朝预想方向走,投入的钱会直接归零。AI交易的大门已经推开,它会慢慢改变散户参与市场的方式——以后不用天天守在屏幕前盯盘,交给AI持续监控机会,会变成越来越普遍的操作。可工具永远代替不了人做风险判断。AI可以帮我们执行交易,可仓位大小、最多能承受多大亏损,这些底线只能自己定。这个19岁小伙子的故事更像一个样本,展示了技术能做到哪一步,而不是一个可以照搬的致富模板。想靠几句文字指令就躺赚,现实里大概率会踩大坑。信息来源:参考Edgen.tech2026年9月7日报道《AI代理人管理散户投资组合券商目标年底前自动化交易量达20%》
清晨7点半,一条来自研究机构的数据,让市场从昨天券商半年报的兴奋中迅速切换到了存
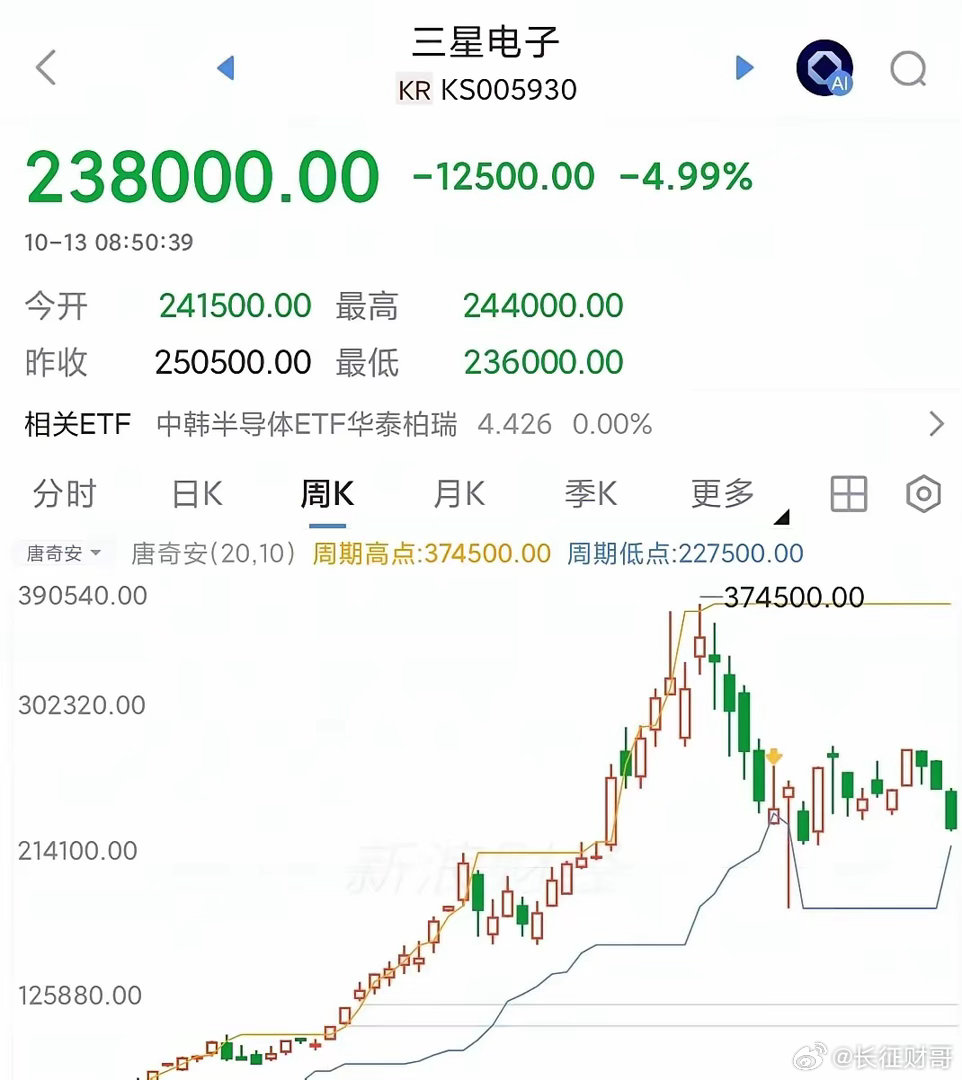
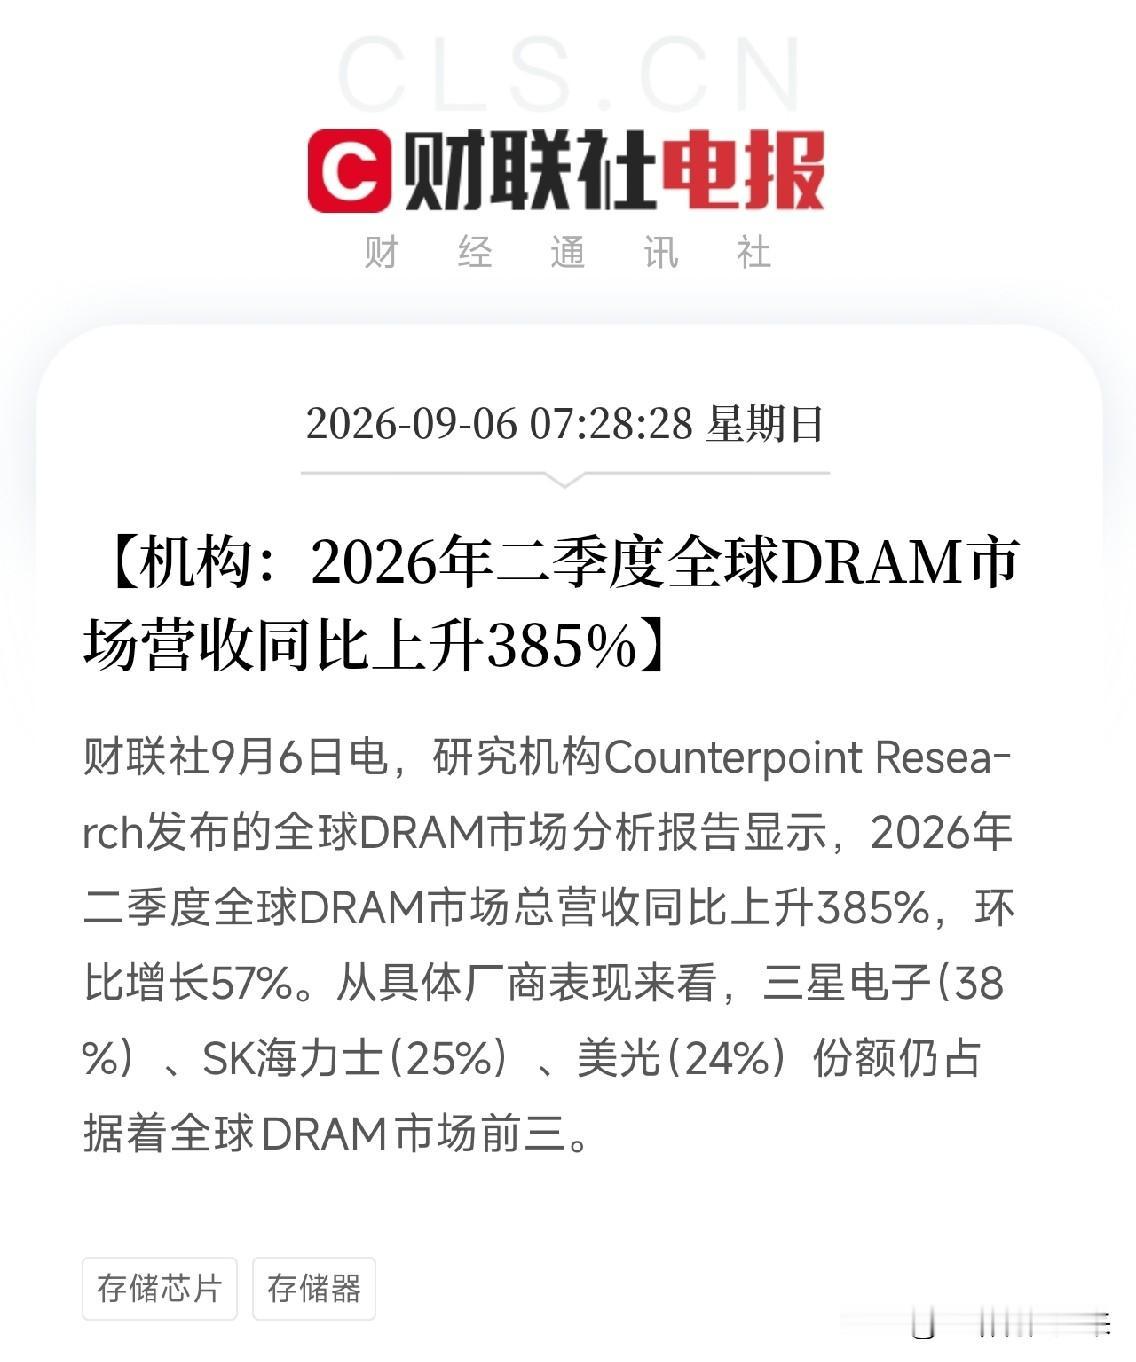
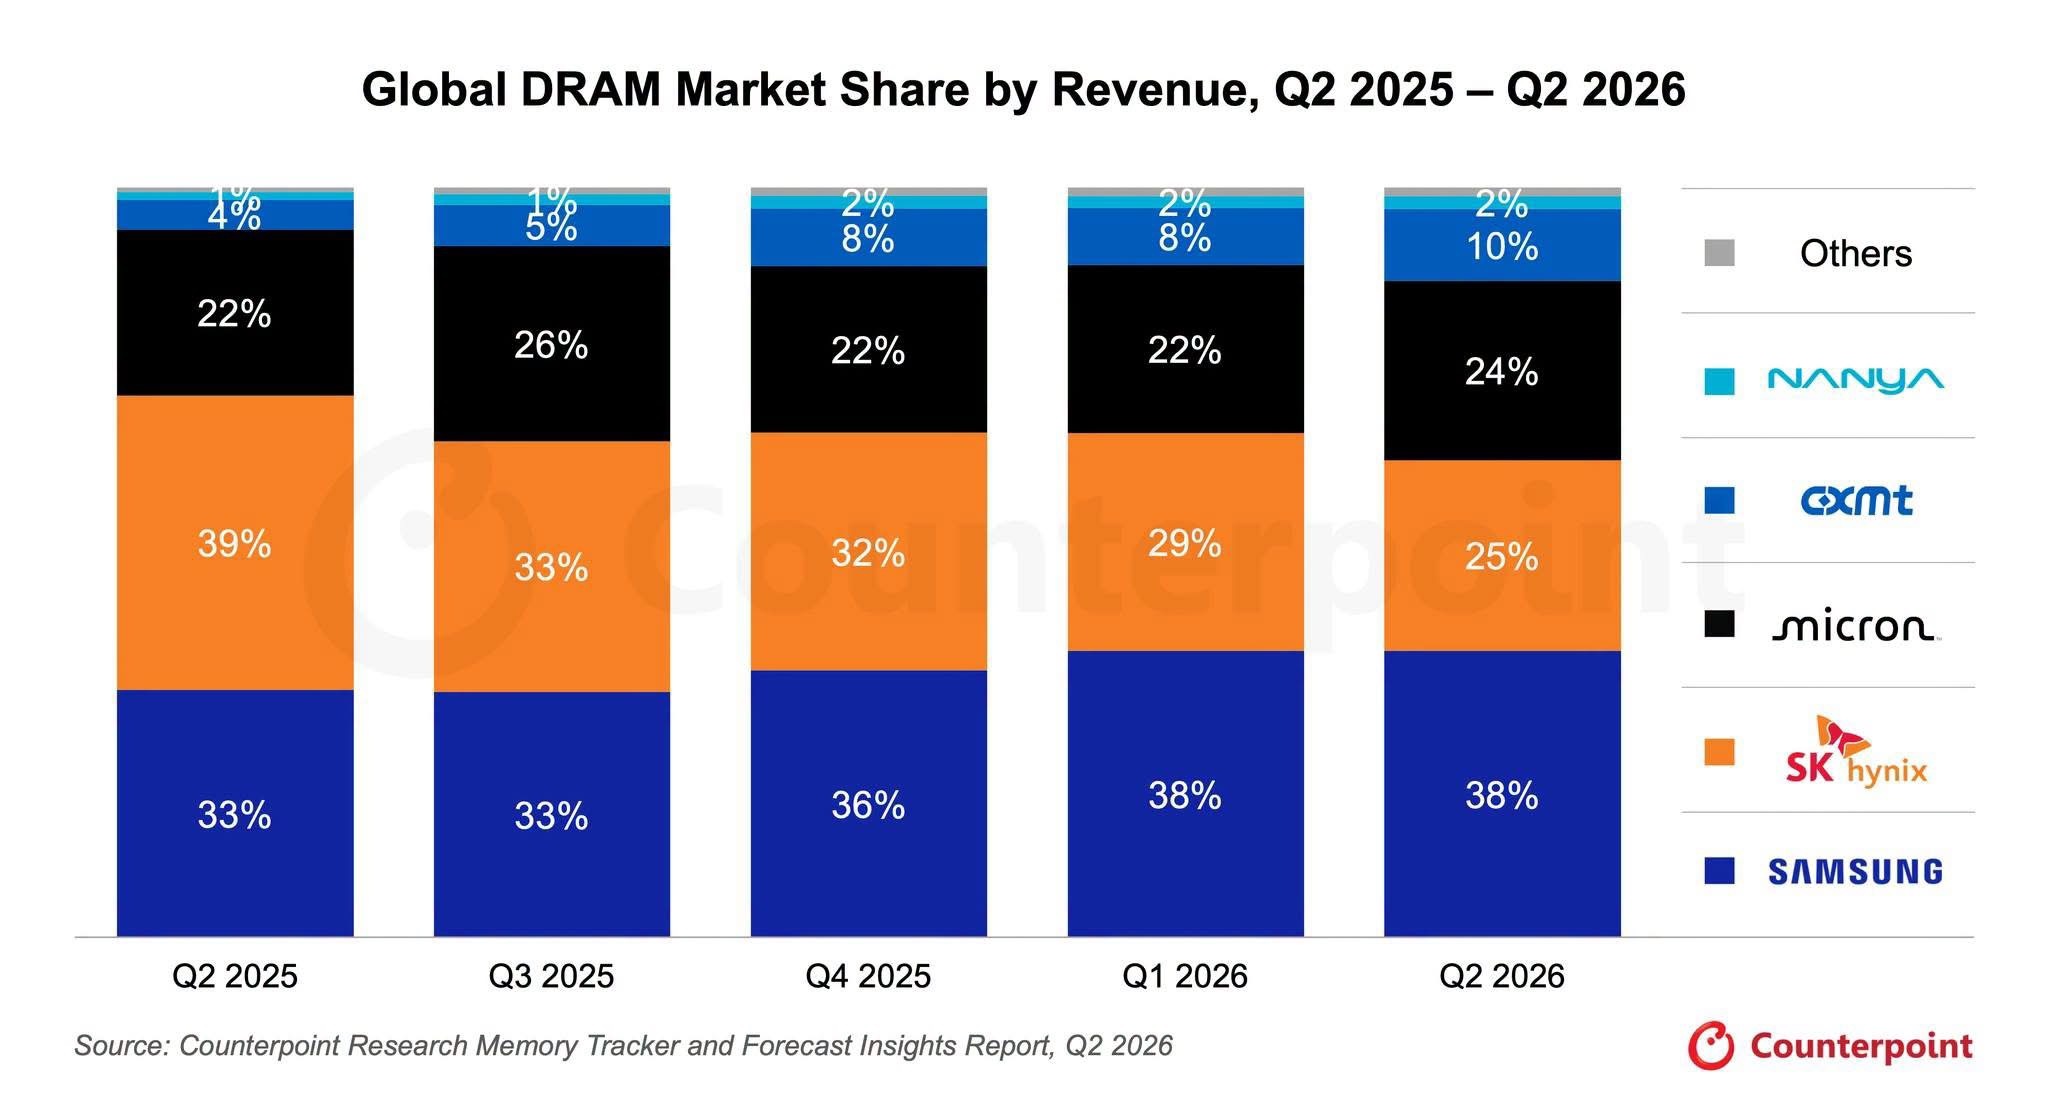
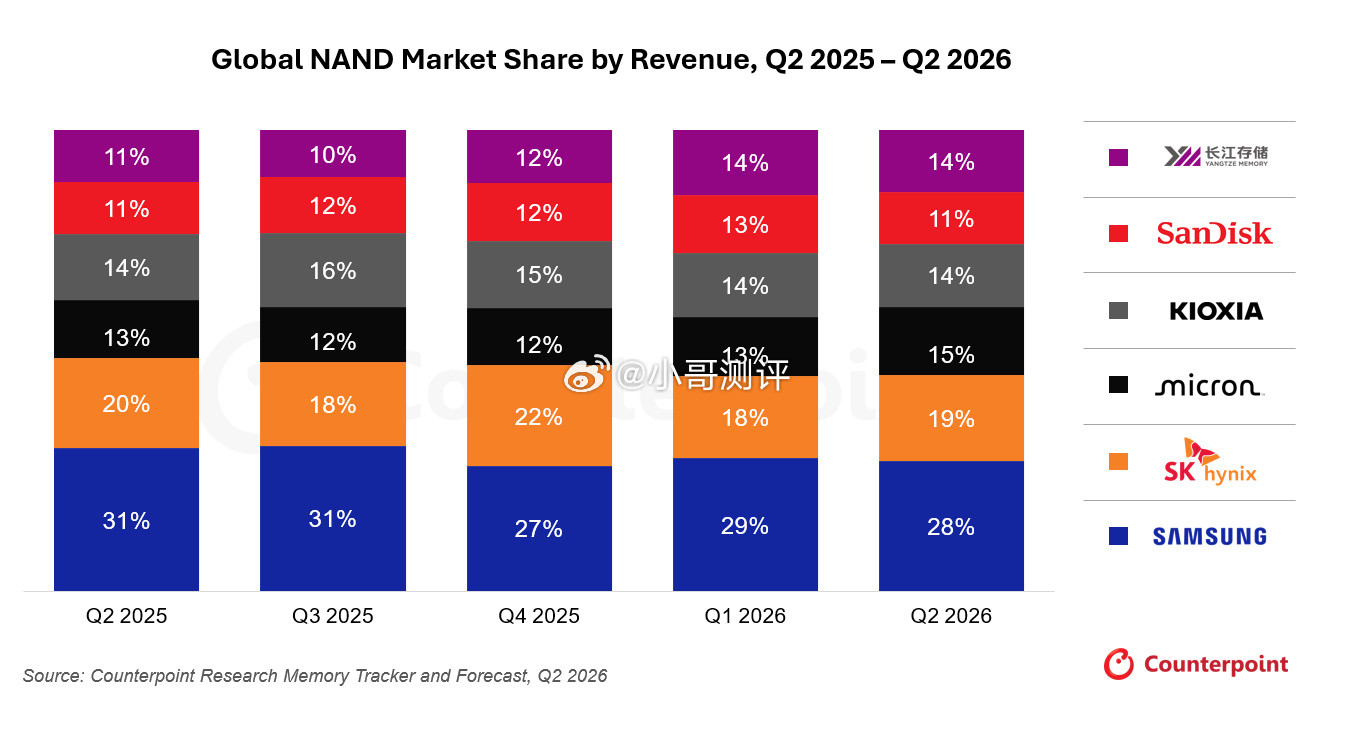
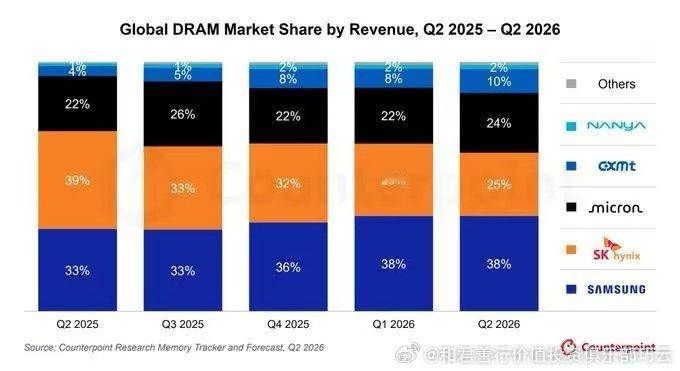
清晨7点半,一条来自研究机构的数据,让市场从昨天券商半年报的兴奋中迅速切换到了存储芯片的疯狂现场全球DRAM市场二季度总营收,同比上升385%,环比增长57%。三星、SK海力士、美光继续霸占前三,份额合计87%。卖内存的,一个季度赚的,比去年同期多了将近四倍。我们一直说,AI的底座不是PPT,是物理世界里一颗颗被抢到断货的存储芯片。这385%的同比增速,就是比较硬的证据。它告诉你,无论股市怎么跌,无论市场怎么炒作泡沫破裂,存储原厂的厂房里,机器二十四小时不停,订单排到几年后,价格还在往上走。这才是真正不受K线左右的实体经济。最值得琢磨的是,这份数据公布的时间点。就在前两周,全球存储股刚刚经历了一轮惨烈的杀跌,SK海力士、美光、闪迪,股价从高点下来几乎腰斩。韩国股市更是两度崩盘,杠杆散户血流成河。为什么产业数据好到炸裂,股价却跌成狗?这就是我们反复讲的那层逻辑:金融资本和产业资本,在同一块屏幕上看到了两个世界。产业资本看到的是当前供不应求,是HBM被AI服务器抢爆,是长期协议锁单锁到2027年。而金融资本看到的是:加息风险、杠杆过高、拥挤交易、未来需求可能下滑。所以股价可以在一周内蒸发掉一个季度的利润,而工厂的出货量不受影响。这种撕裂,恰恰是当前市场比较危险也比较迷人的地方。危险在于,股价的短期大幅回调会让人怀疑产业逻辑;迷人在于,真正看懂的人,知道什么时候是错杀,什么时候是泡沫。掏心窝子地说,DRAM营收385%的大涨,不会让存储股明天立刻反弹,但它是一面照妖镜。它把那些只会跟风喊AI完了的人,和真正在研究订单、库存、资本开支的人,清清楚楚地区分开来。去想一想,当存储原厂赚到这种程度,谁在为它们提供紧俏的设备、材料和封装?那些被市场忽略的卖水人的卖水人,才是这轮暴利周期里底层的受益者。
美国8月新增非农16.2万,预期5.5万,前值从-2.3万上修至2.1万,前两个
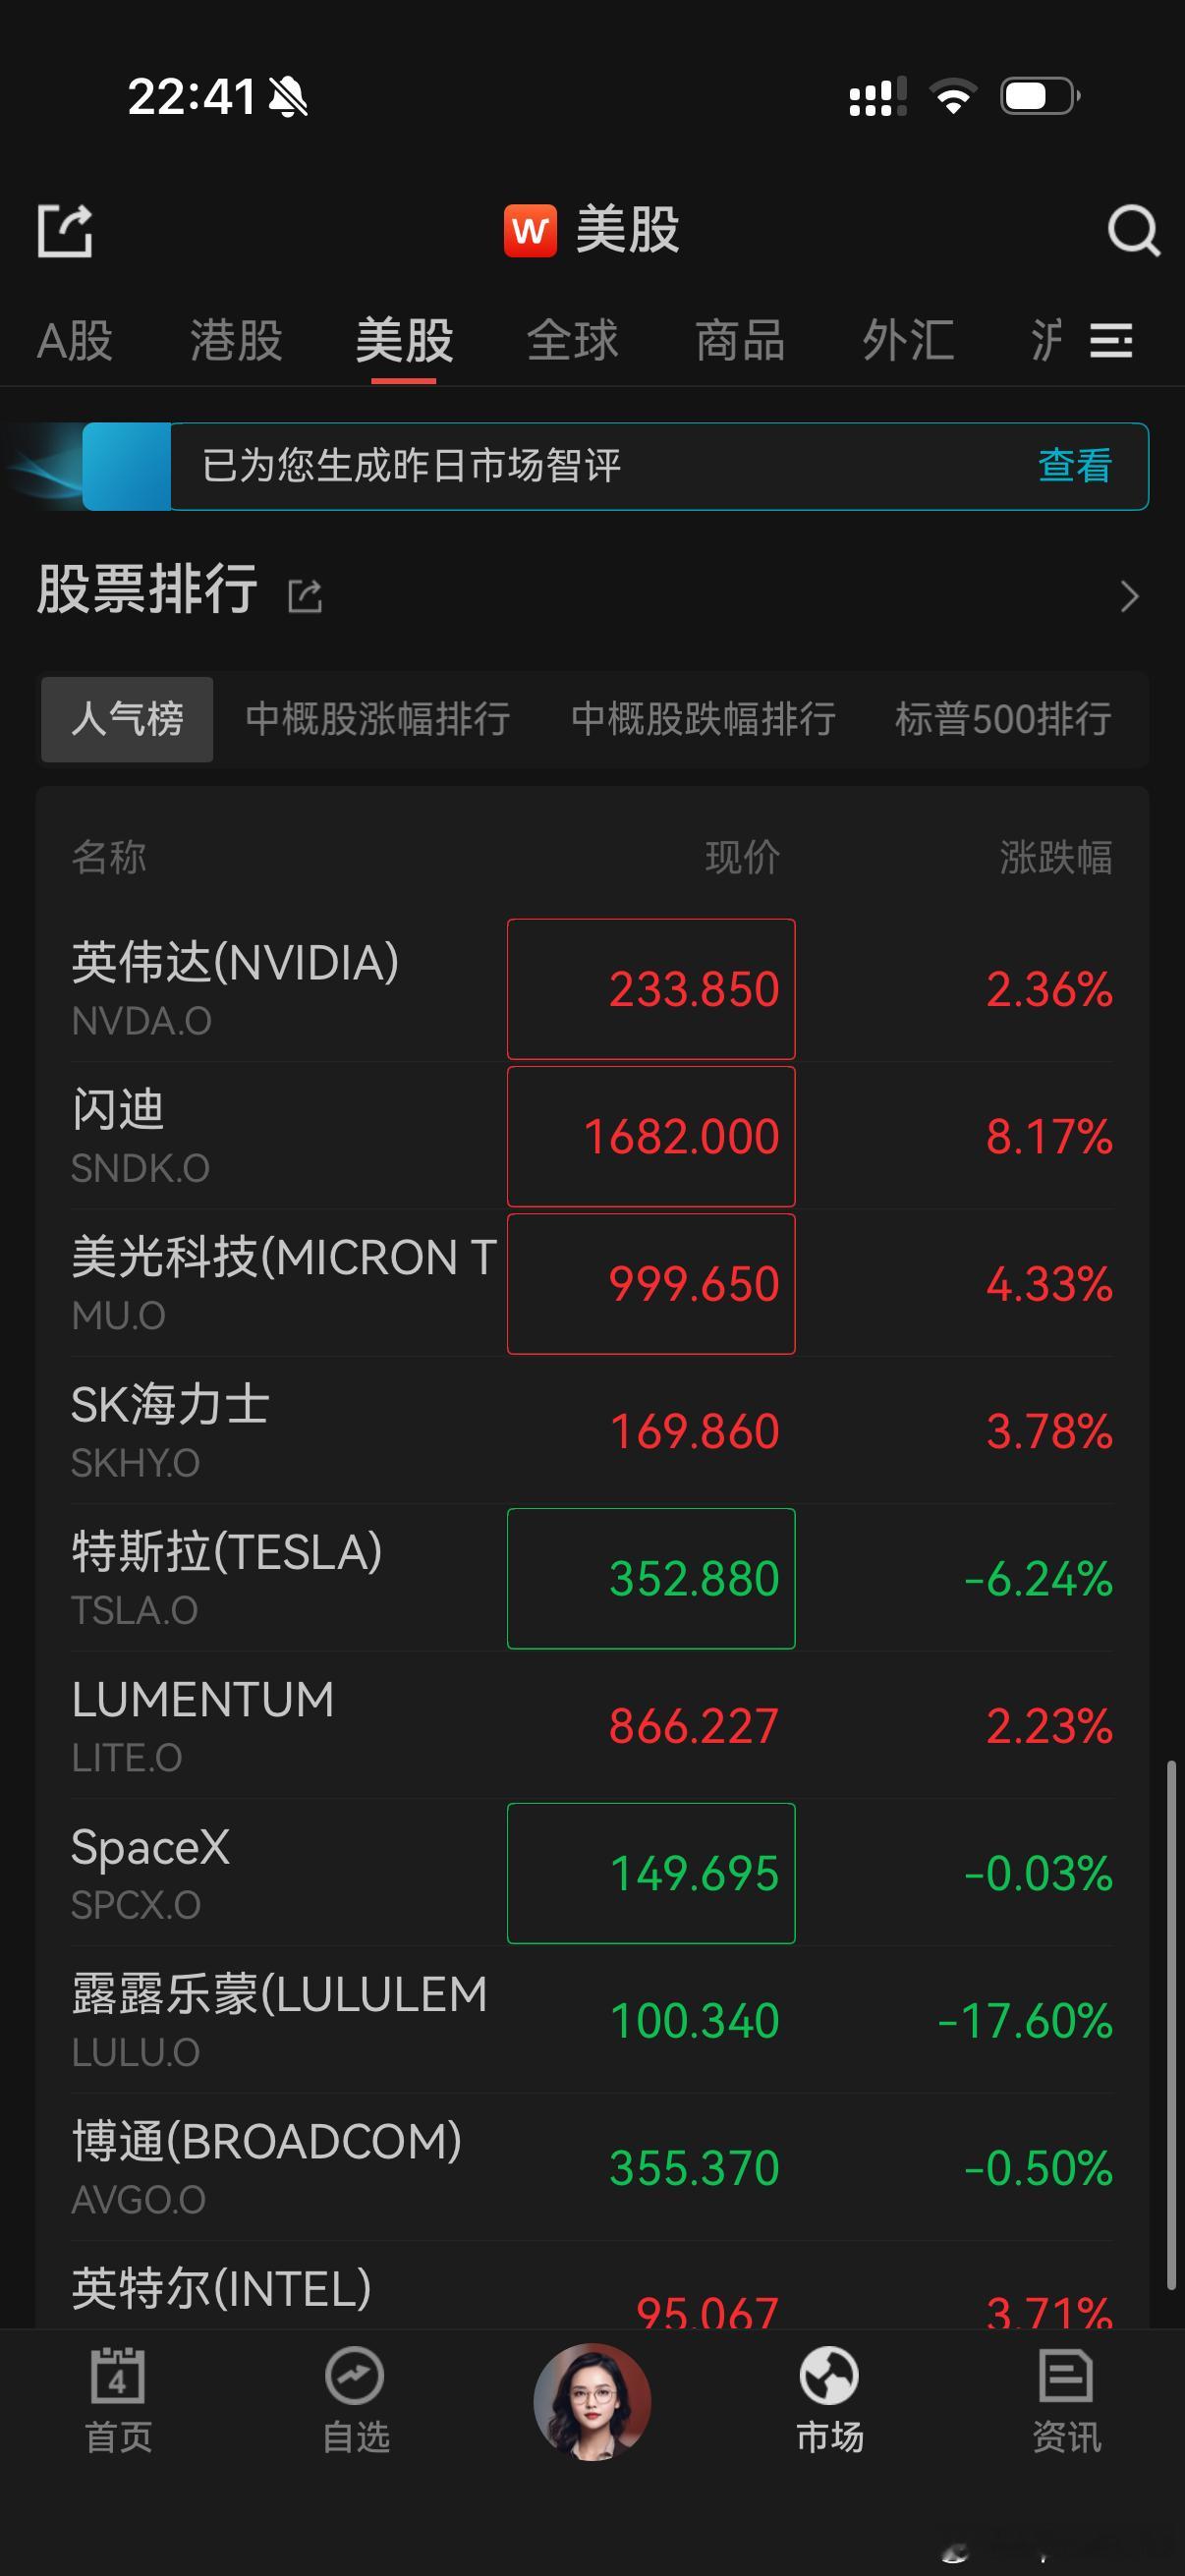
美国8月新增非农16.2万,预期5.5万,前值从-2.3万上修至2.1万,前两个月累计修正从-10.3万上修至5.5万。三个月均新增非农7.1万,前值从2万上修至3.8万。美股和黄金的走势,不知道下周一大A是啥反应美股
昨晚美联储凭空加息,科技股大跌,但是美光海力士存储除外!今天是错杀,还是借势洗盘?#存储##美联储加
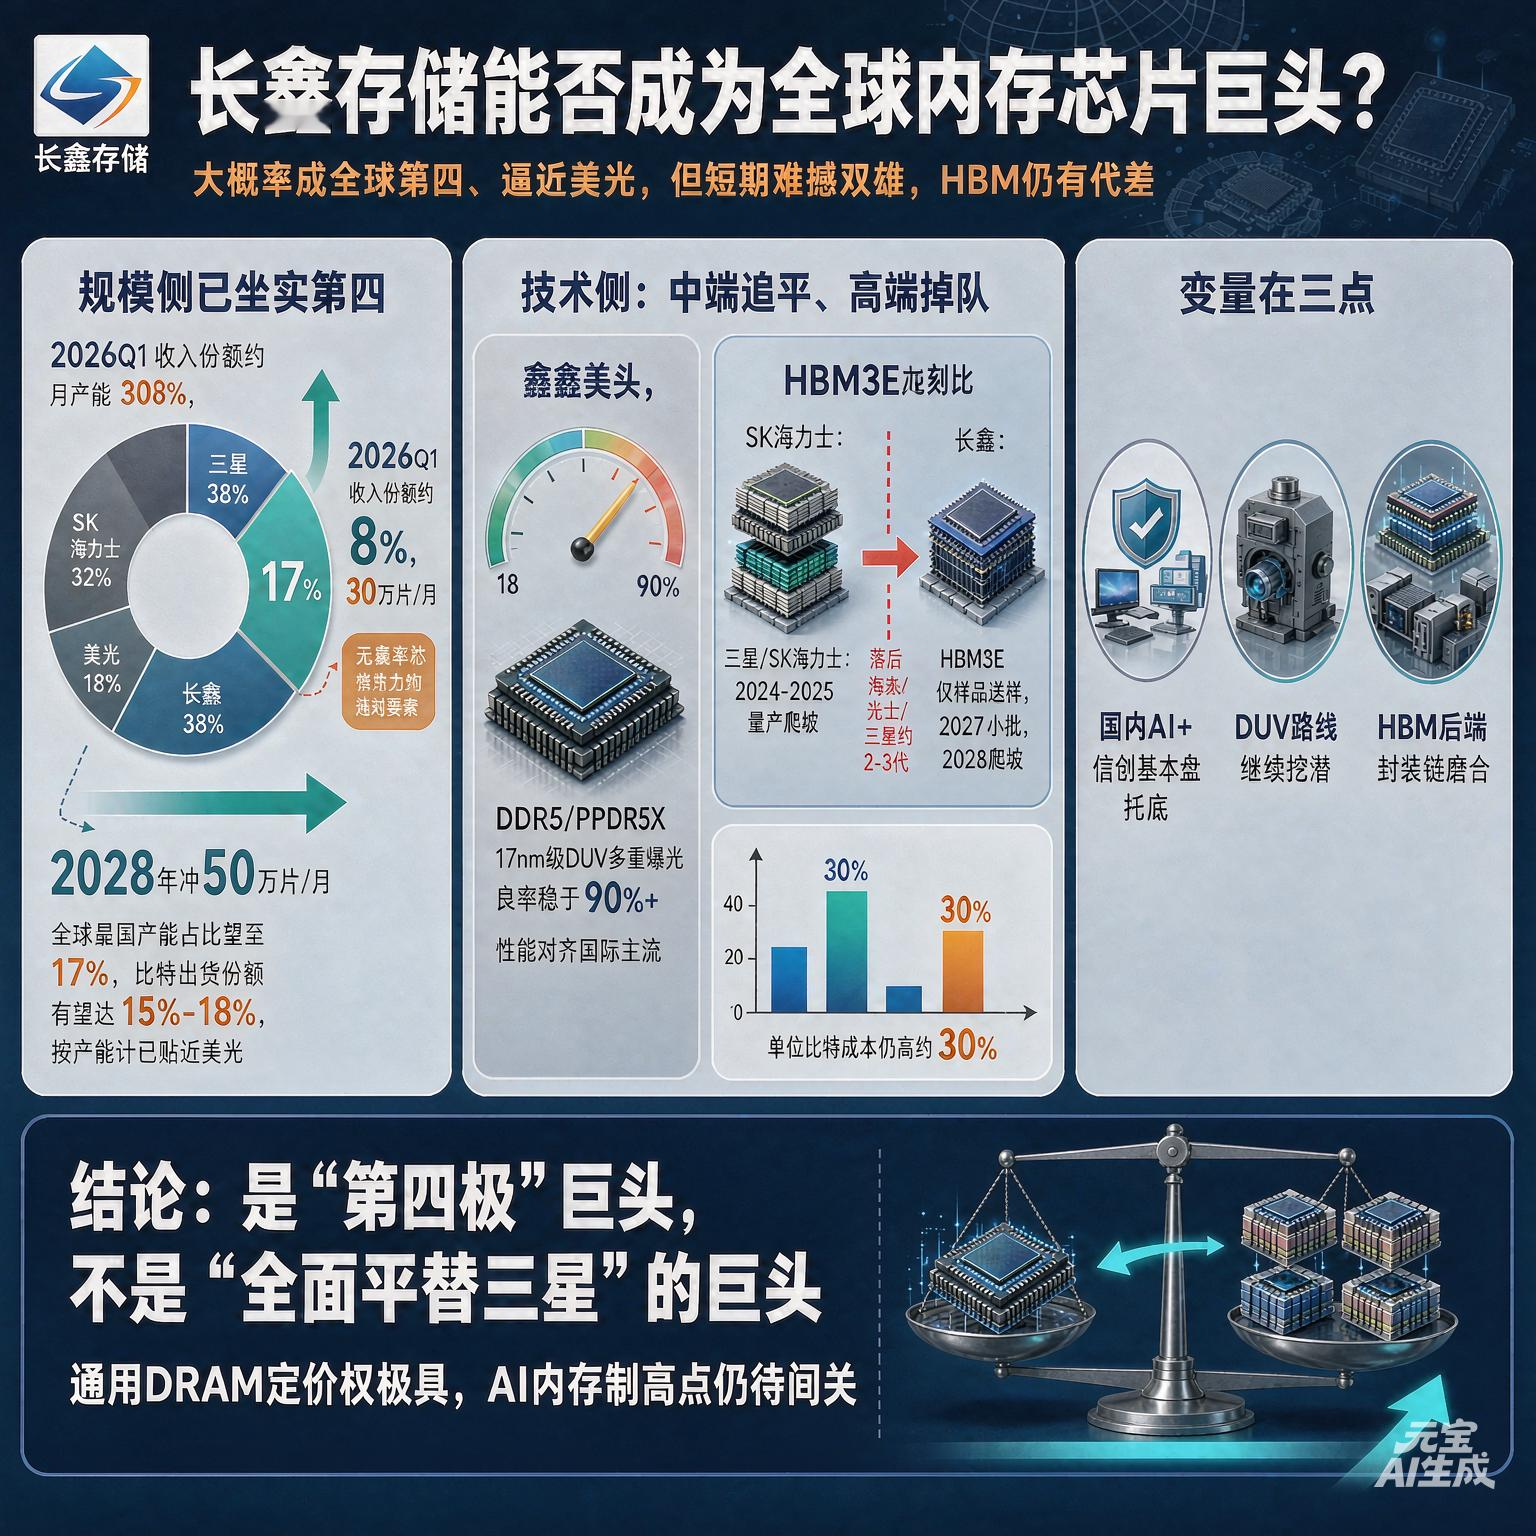
昨晚美联储凭空加息,科技股大跌,但是美光海力士存储除外!今天是错杀,还是借势洗盘?#存储##美联储加息##sk海力士#昨晚美联储凭空加息,科技股大跌,但是美光海力士存储除外!今天是错杀,还是借势洗盘?