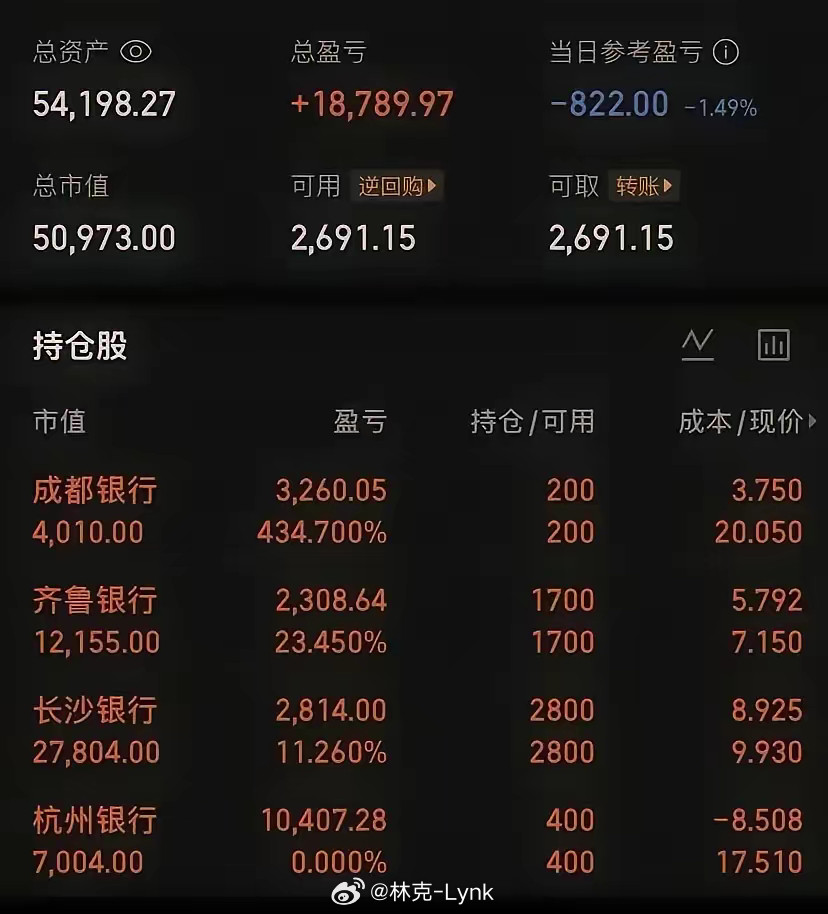
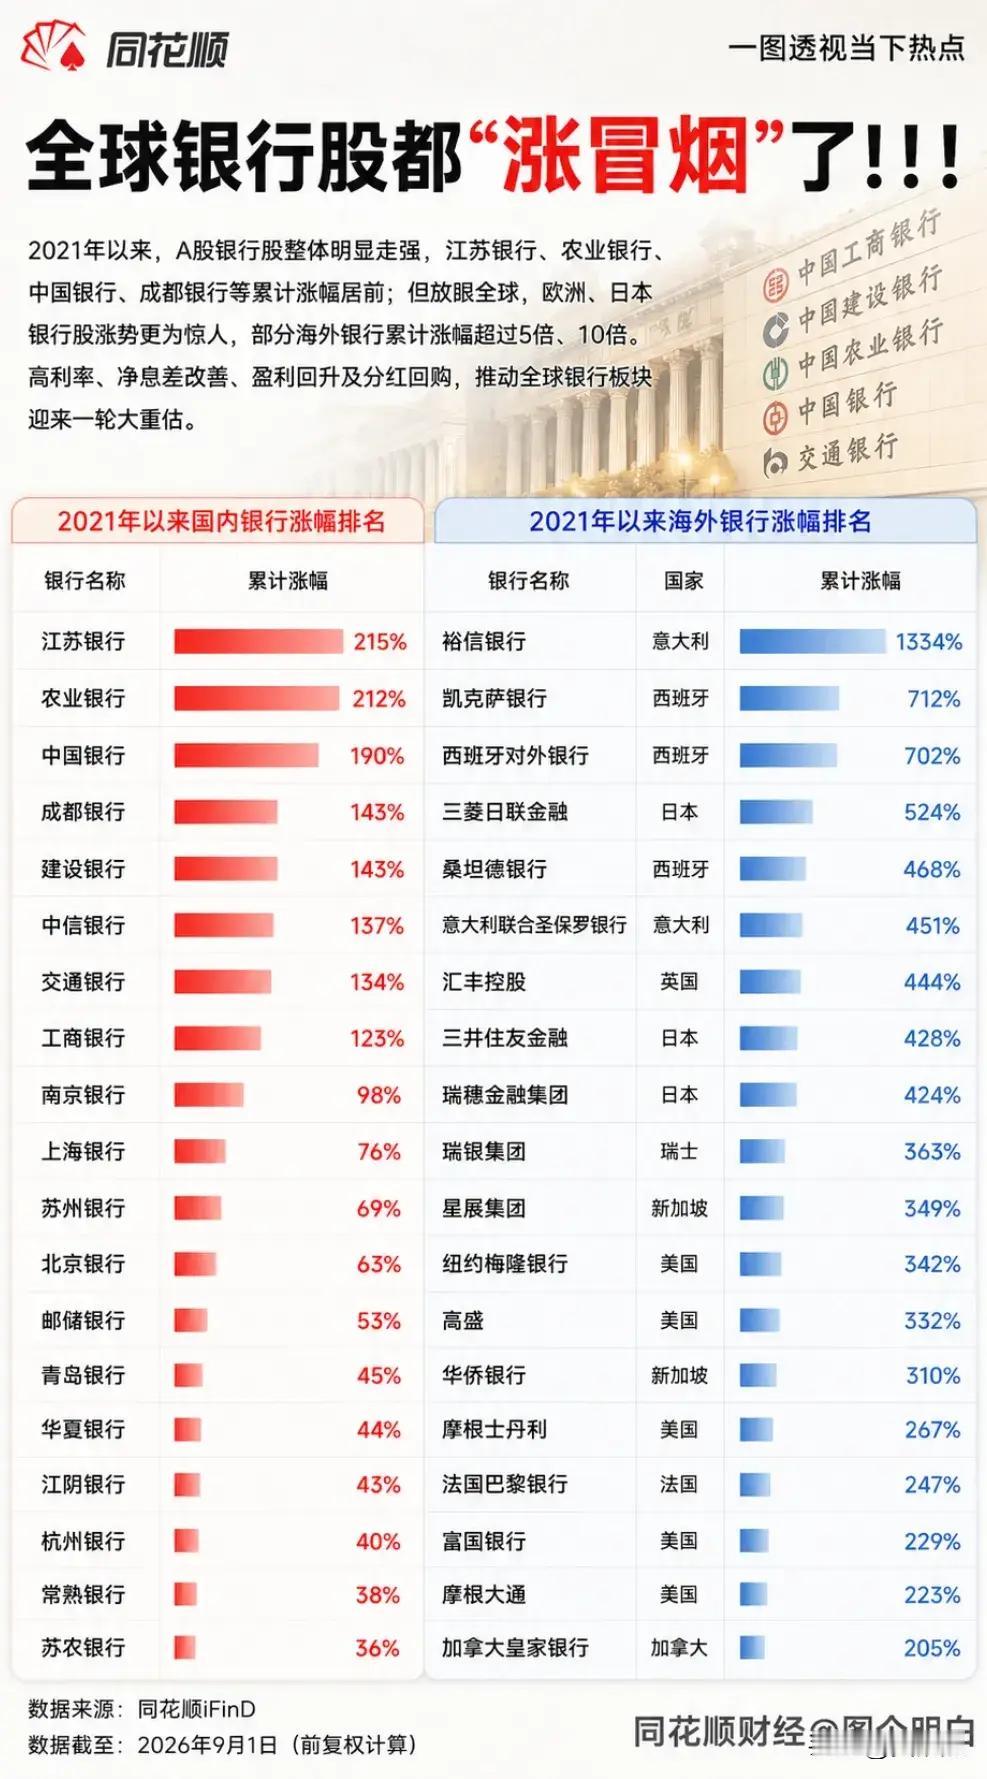
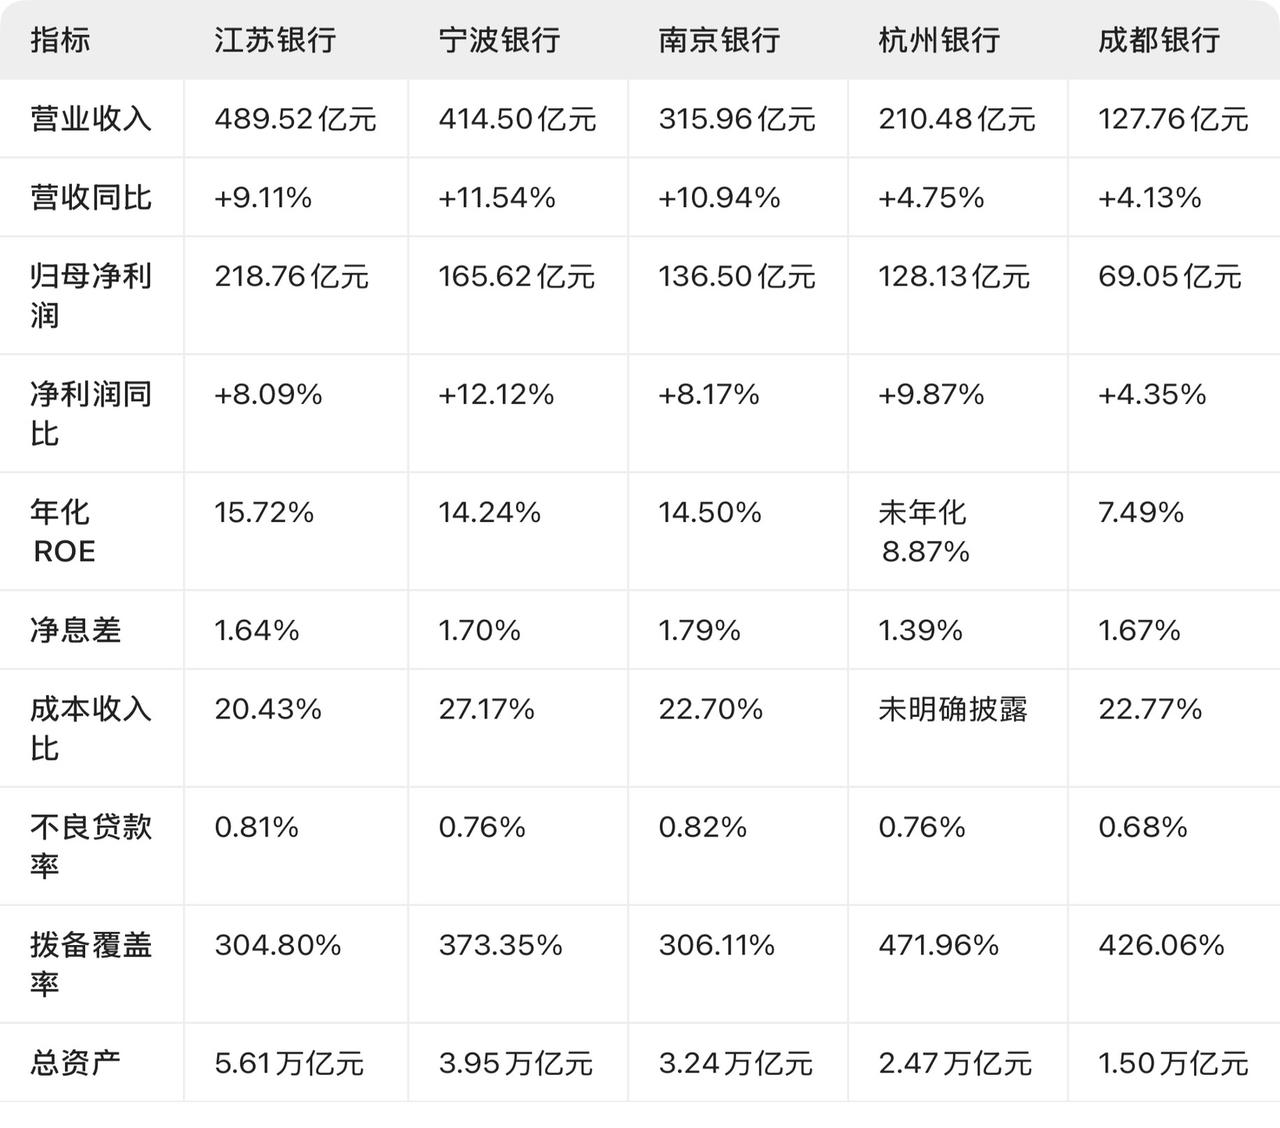
有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天大的笑话了,具体存在哪些错误?(1)杭州银行现在约6倍PE,要到茅台的约20倍或汇丰的15倍,意味着股价要涨2.5–3倍。这中间的逻辑存在以下几个根本性错误:错误一:给银行用错了估值标尺。银行赚的是"利差+风险定价"的钱,利润高度受拨备、减值、会计准则(预期信用损失模型)影响,周期波动大;而净资产(账面价值)才是更稳定的锚。全球投银行股的标准指标是PB而不是PE。你看三家的PB:杭州0.7–0.9x、汇丰1.4–1.6x,而茅台6x——光PB就说明茅台是另一种生物,用PE去比本身就走错了门。错误二:跨行业硬比,商业模式完全不同。茅台是消费垄断品,有定价权、近乎零负债、需求可预期;银行是高杠杆(资产/equity约10–15倍)、顺周期、强监管、受信用周期和地产/LGFV风险牵连的金融机构。把城商行和白酒比PE,等于拿航空公司的PET(每人每公里成本)去比快递公司的单票成本——量纲都不对。错误三:同一ROE,风险天差地别。杭州和汇丰的ROE都在~11–12%,但杭州的ROE来自高杠杆放大,汇丰还叠加了全球分散(β仅0.57)。杠杆越高、风险越高,合理PE应该越低,而非看齐。错误四:汇丰和杭州银行也不能直接比。即便都是银行:1、上市地与投资者结构不同(汇丰在伦/港/纽以美元英镑计价,杭州是A股人民币);2、会计准则不同(IFRSvs中国企业会计准则),拨备与确认口径有别;3、业务结构不同(汇丰是3万亿美元资产、62国的全球系统性银行,含财富管理、投行、交易;杭州是聚焦浙江的城商行);4、汇丰PE还被大额回购/资产处置(卖法国、加拿大、美国零售等)扭曲,其"派息率"数据甚至显示>300%,说明回购远超当年利润——这种一次性损益会让PE失真。