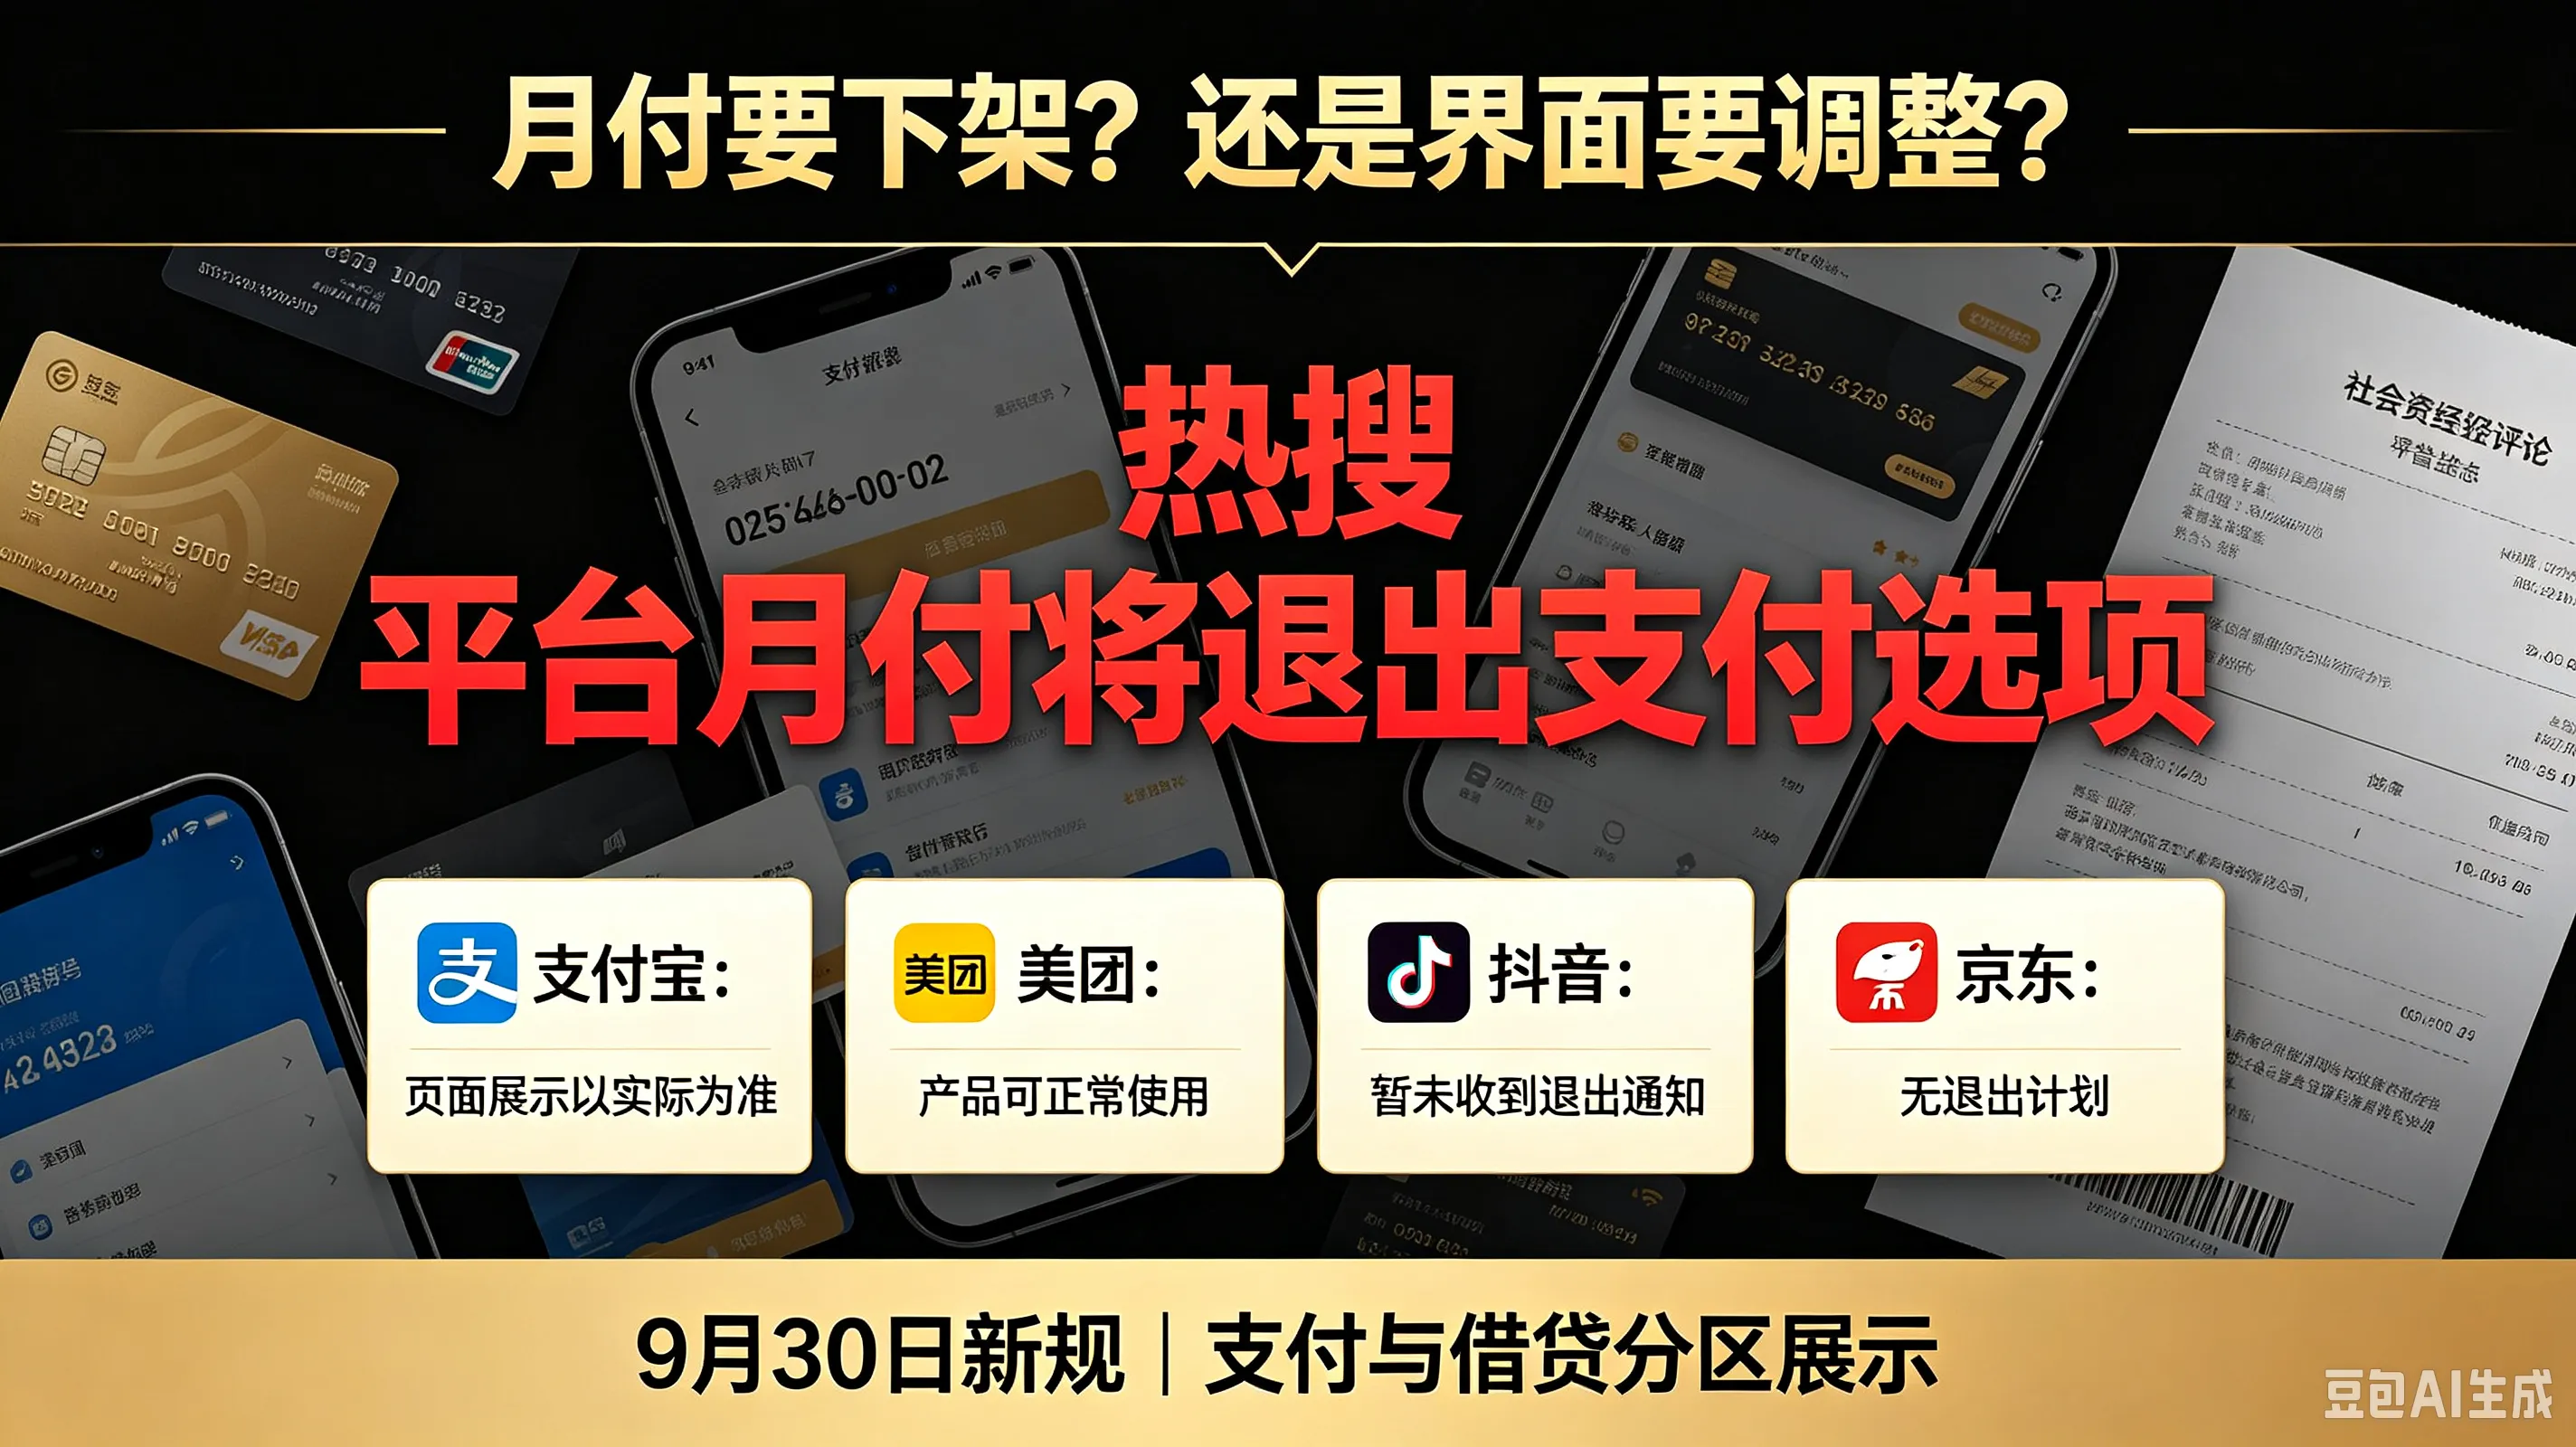
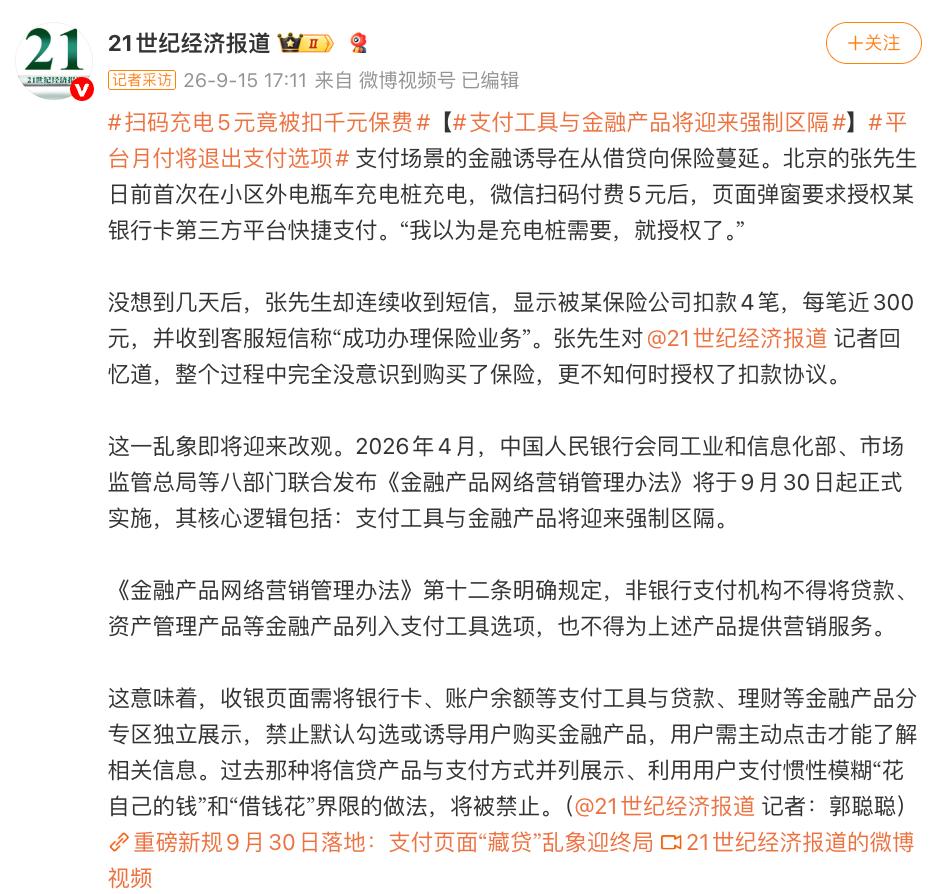
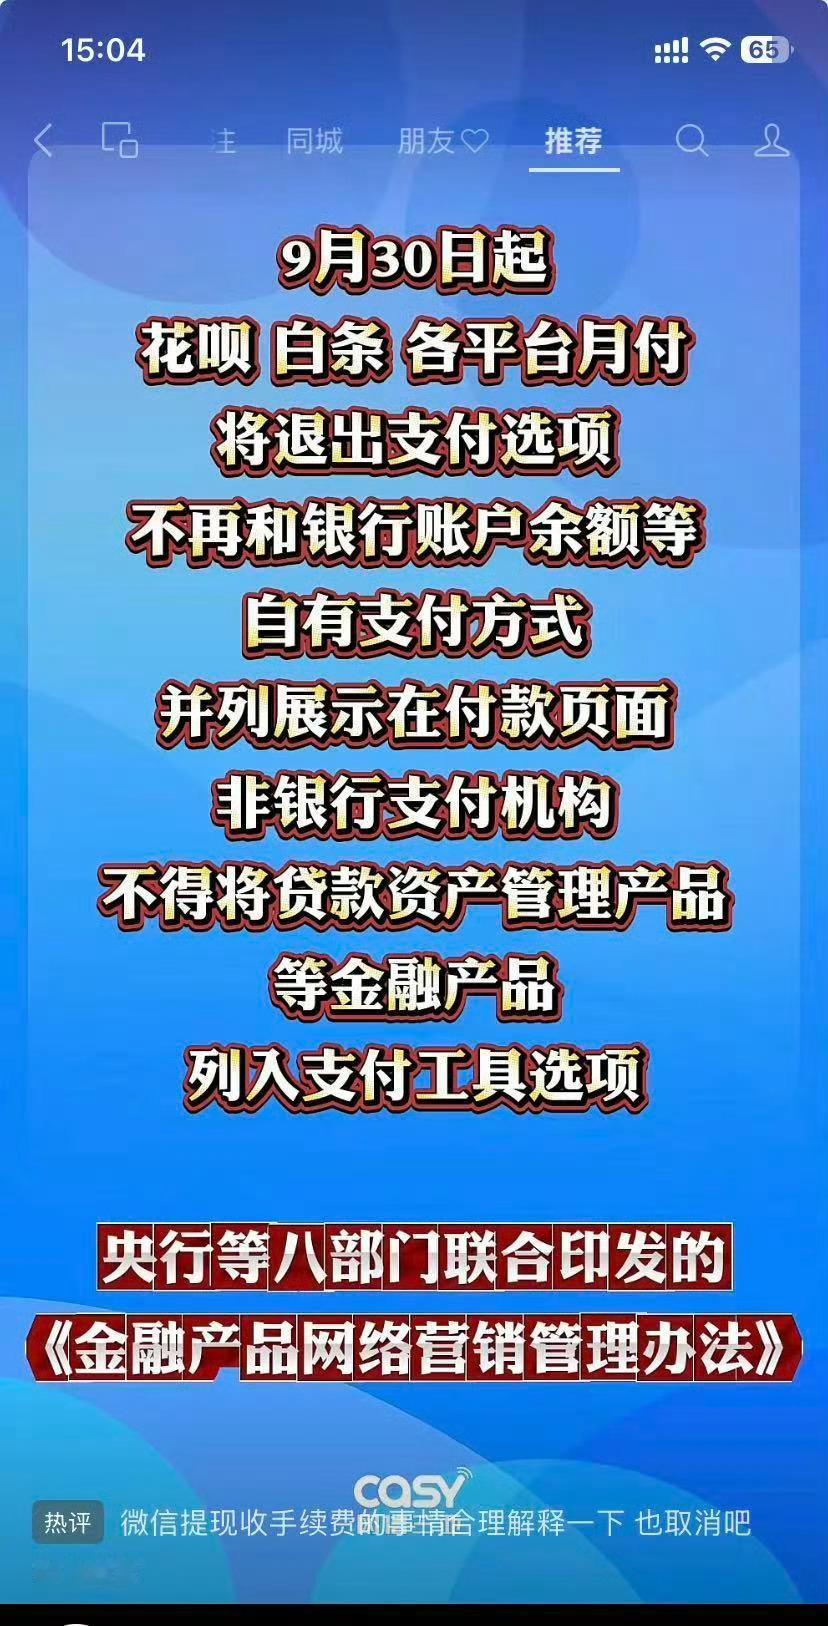
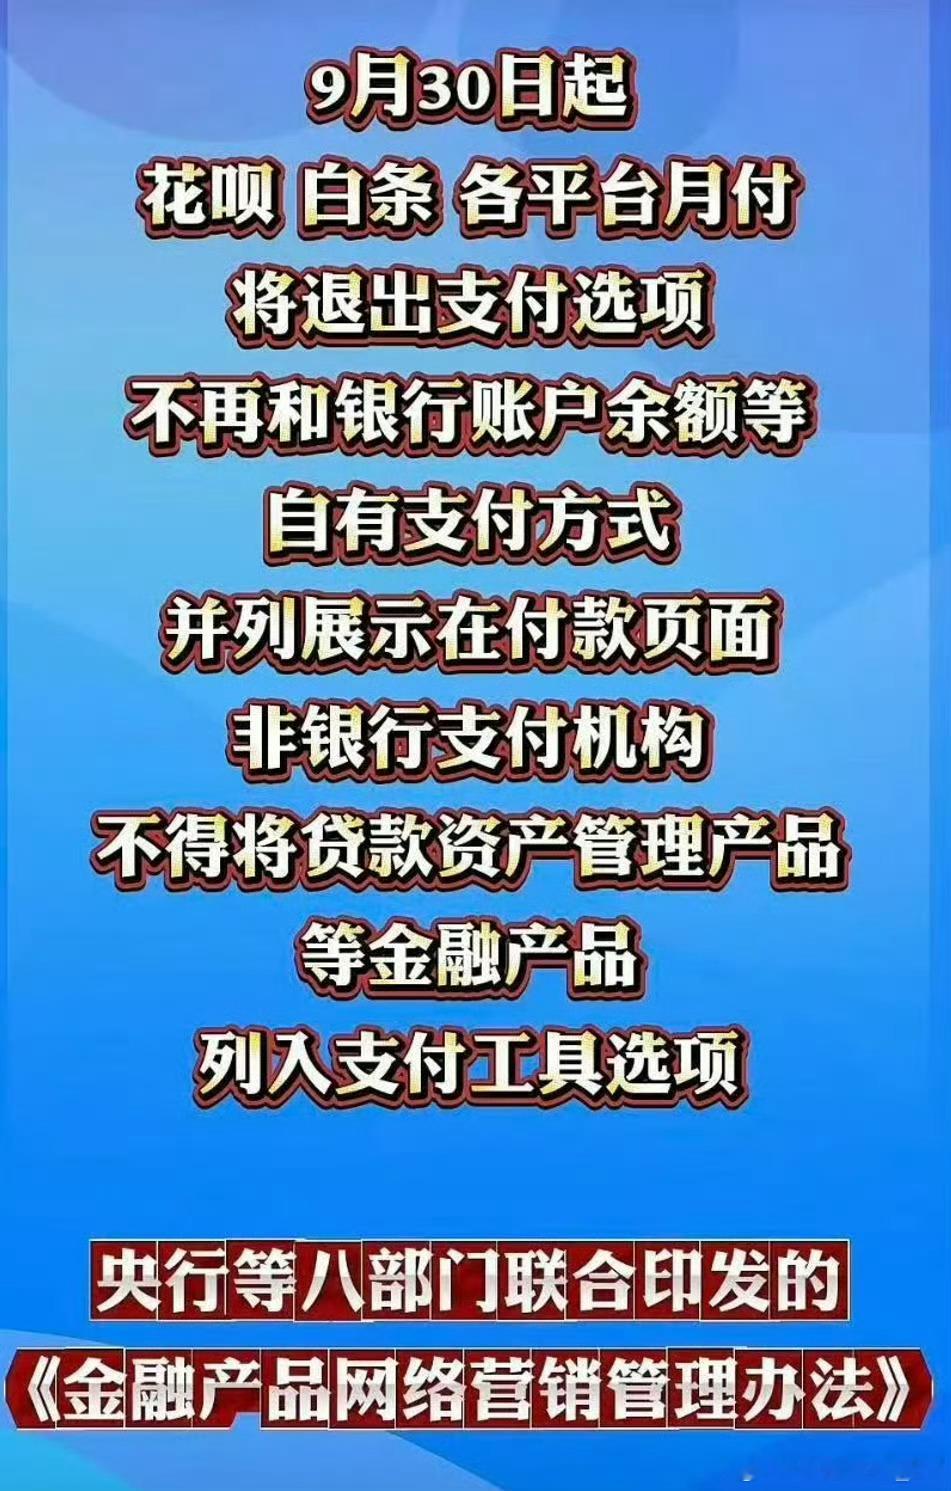
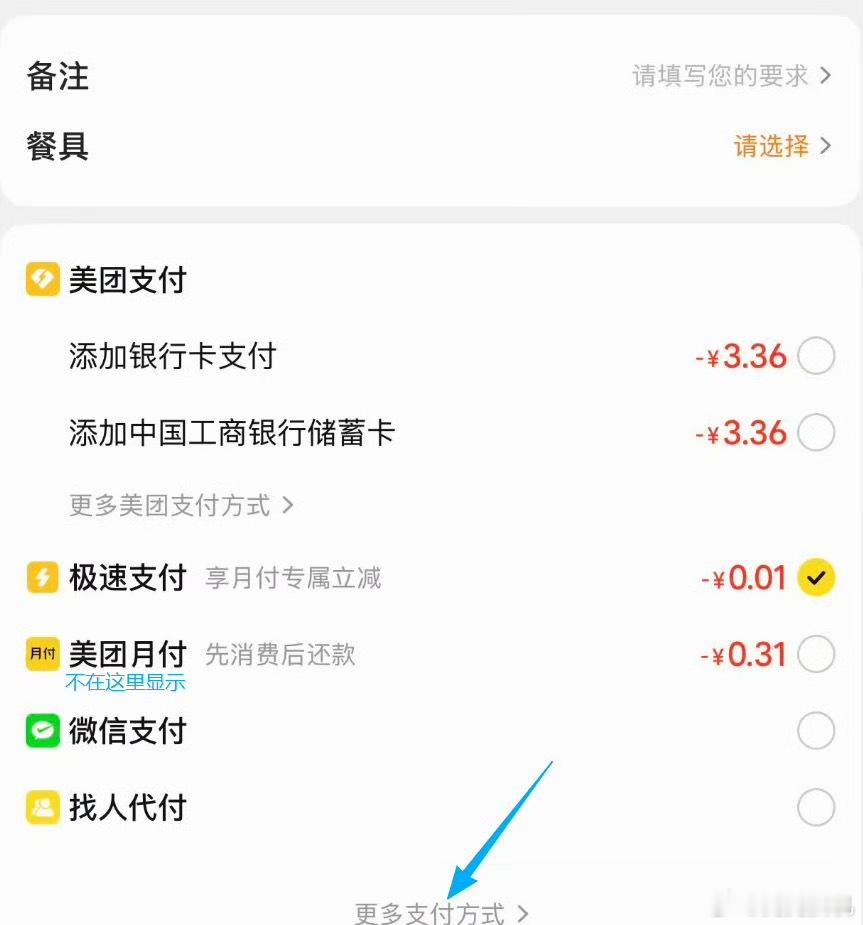
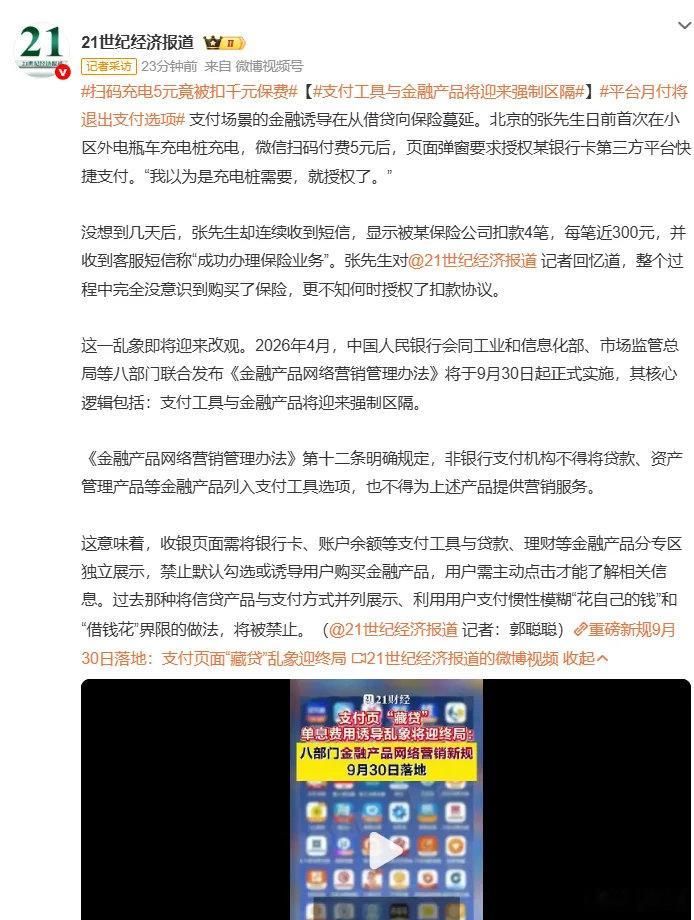
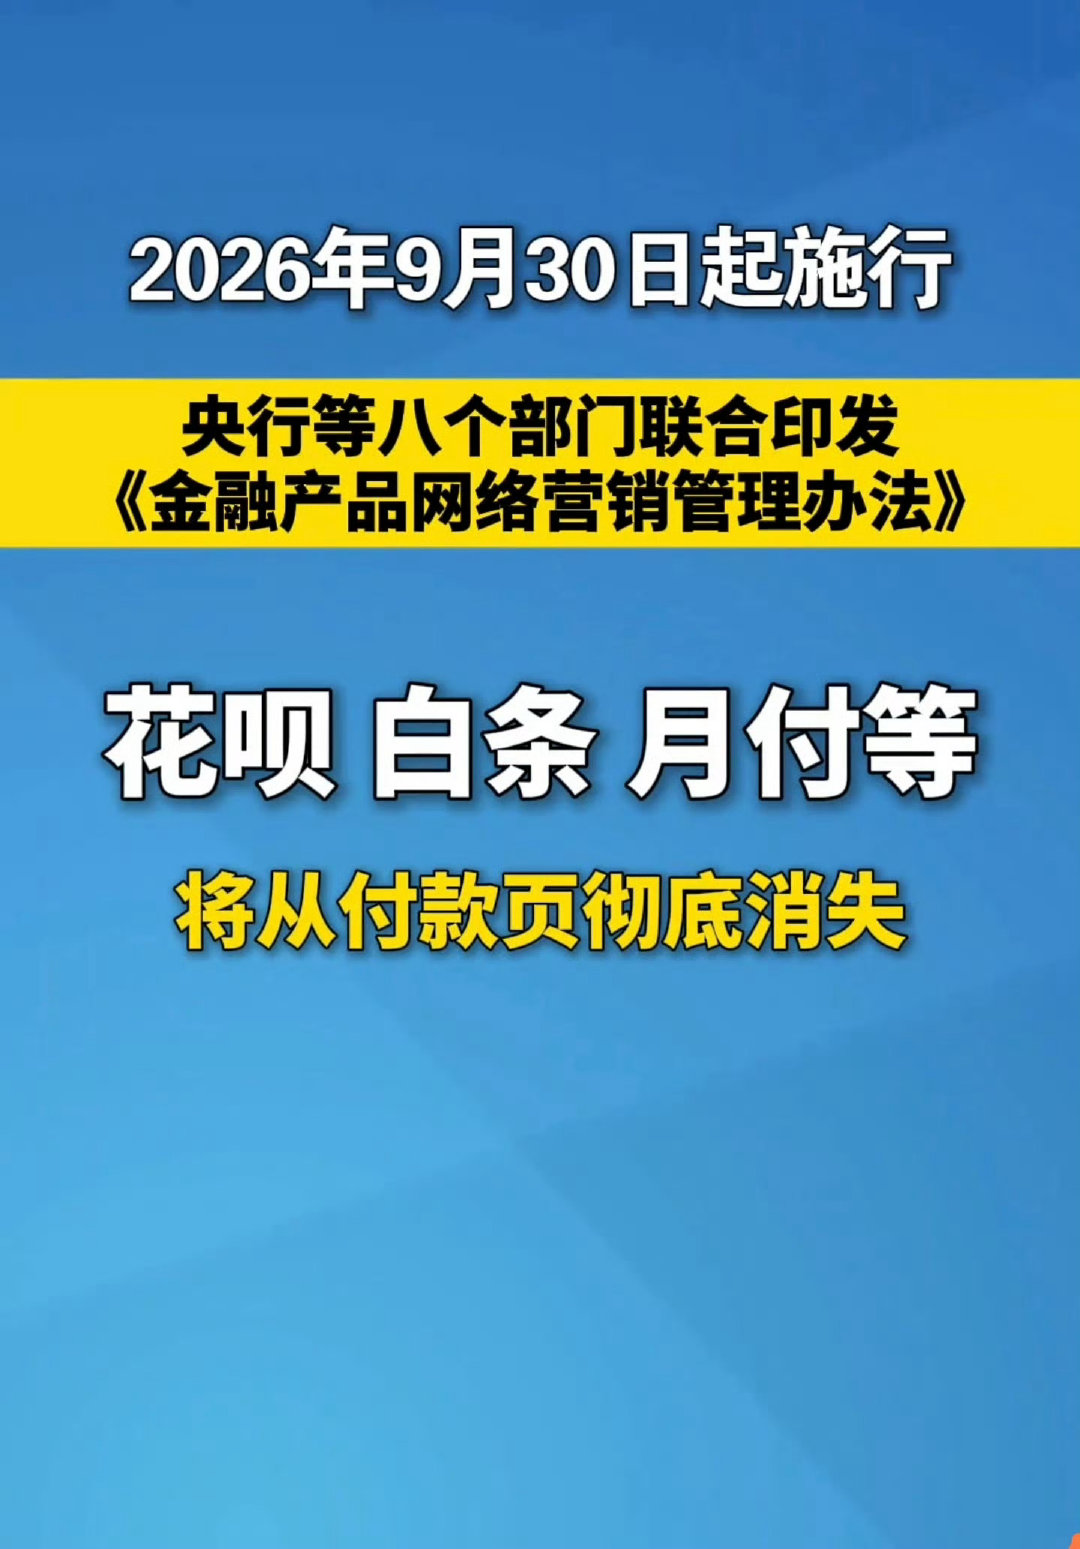
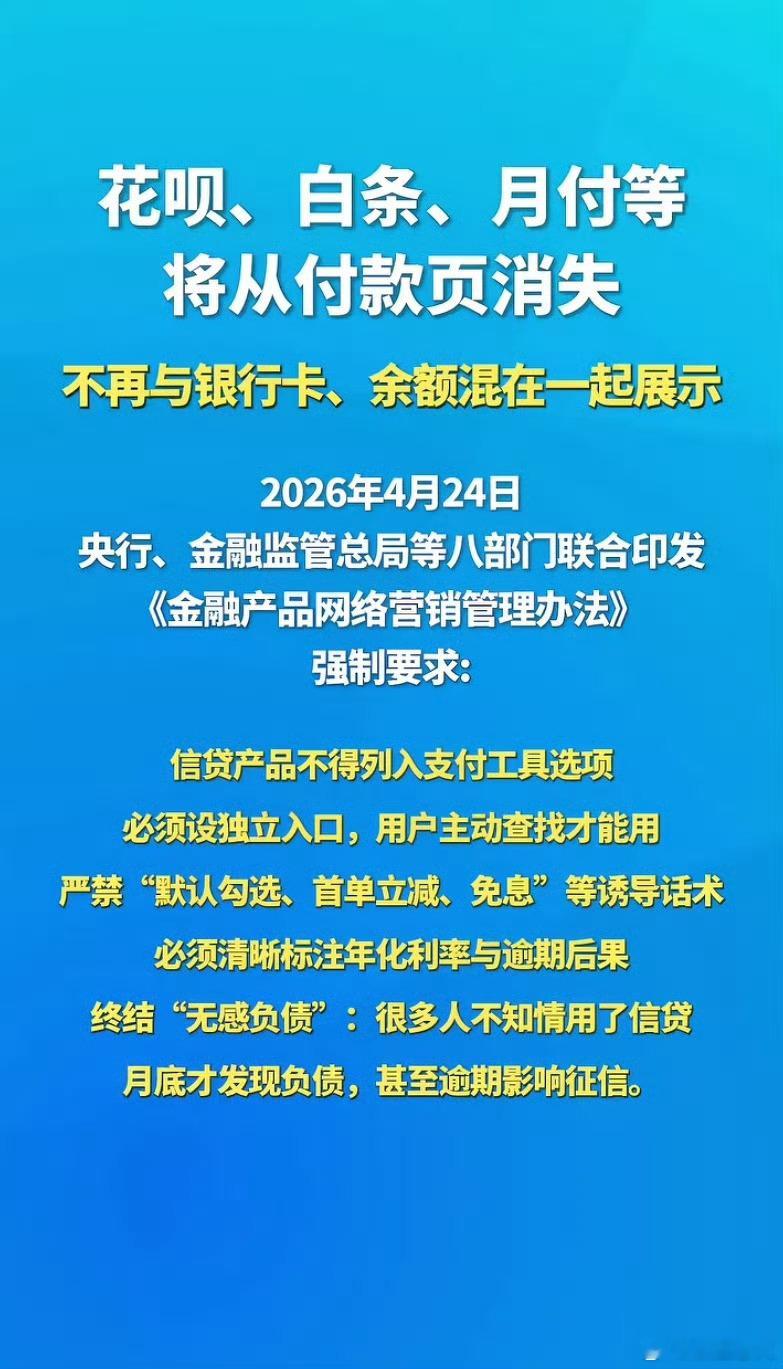
9月15日,“平台月付将退出支付选项”话题引发热议。9月30日起《金融产品网络营销管理办法》实施,支付页面须与信贷、理财等金融产品区隔,网传零钱通、余额宝无法消费的说法为谣言。月付退出支付选项冲上热搜!别慌,这波操作是在保护你的钱包“平台月付将退出支付选项”话题冲上热搜,不少网友瞬间慌了:我的花呗还能用吗?白条是不是要凉了?先别急着焦虑,这件事的真相,比传言温暖得多。先直接说结论:支付宝、美团、抖音、京东等多家平台客服均已回应,目前未接到相关通知,月付产品仍可正常使用。至于网上传得沸沸扬扬的“零钱通、余额宝不能用于消费付款”,微信官方已经明确辟谣:纯属谣言。那9月30日到底变了什么?变的不是“能不能用”,而是“怎么展示”。过去,你在收银台付款时,银行卡、账户余额和花呗、月付、白条全部混在一起列队展示,利用你“顺手点一下”的支付惯性,把“花自己的钱”和“借钱花”刻意模糊成同一件事。新规的核心,就是让这两类东西强制区隔——支付归支付,信贷归信贷,想借钱可以,但你得清清楚楚地知道自己借了钱。为什么有人会觉得“月付退出支付选项”?因为媒体标题确实容易让人误会。但仔细看条款就会发现,信贷产品并非不能出现,而是不能混在支付工具选项里,需要在收银台其他位置独立展示,并清楚标明“这是贷款产品”。换句话说,以前是平台把“借钱”偷偷塞进你的肌肉记忆里,现在必须让你主动选择。这条新规来得正是时候。有报道提到,北京的张先生扫码付了5块钱充电费,页面弹窗要求授权,他没多想就点了。结果几天后,连续被某保险公司扣款4笔,每笔近300元,他全程毫不知情。这种“支付即授权”的套路,利用的就是你在付款那一瞬间的信任和惯性。新规要斩断的,正是这种灰色地带。更值得关注的是,这背后传递了一个清晰的信号:让支付回归支付,让金融回归金融。过去几年,收银台早已不是一个简单的付款页面,而变成了各大平台推销信贷、理财、保险的黄金广告位。每一次付款,都暗藏着一次“被营销”的风险。区隔展示之后,算法不能再故意向你推过度消费的产品,“保本高收益”这类诱导话术也被全面禁用。所以,普通用户完全不用恐慌。零钱通、余额宝照常能付款,花呗、白条、月付也照常能用。你唯一的“损失”,是付款时少了一些被诱导借贷的机会——这难道不是一件好事吗?最后问一句:你有没有过付款时“莫名其妙”被开通了某个借贷或保险服务的经历?评论区聊聊,看看有多少人踩过同样的坑。平台月付将退出支付