标签: 房地产业
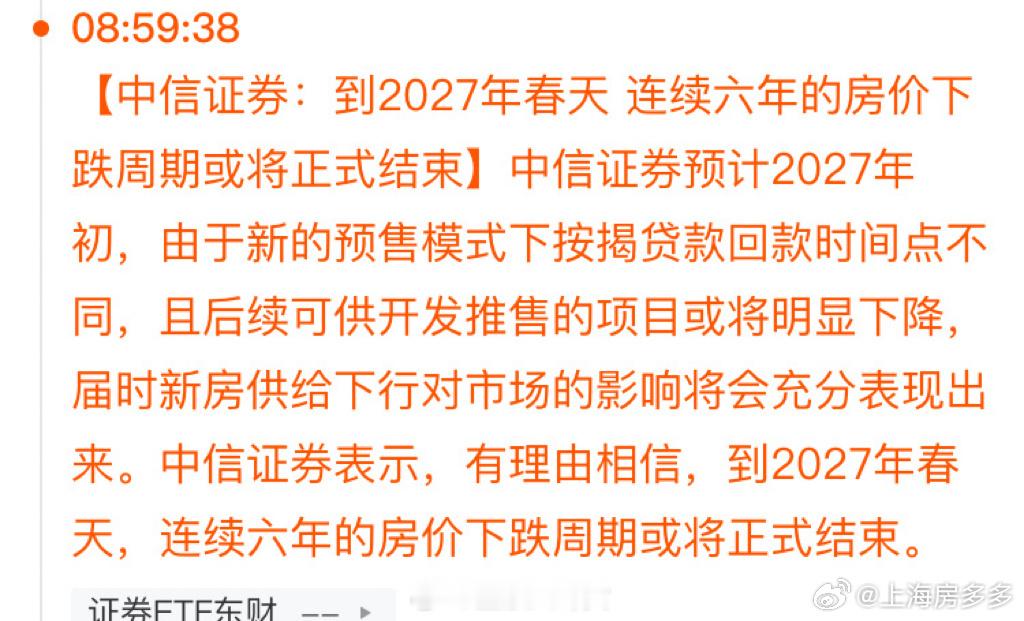
人民币过去一年升值了10%几了,都说人民币升值房子也会跟着升值,但过去一年房价还
人民币过去一年升值了10%几了,都说人民币升值房子也会跟着升值,但过去一年房价还是跌的人民币升值的逻辑变了,变成了科技竞争、大国博弈,说白了,科技AI才是主线,落后就要挨打被刻在骨子里了,饭可以不吃,但武器一定要跟上主线变了,钱自然就跟着走了,不知道大家发现没有,央行一直在增持黄金,越来越多,越来越快,增持黄金就是用来给人民币背书,加速增持推动了人民币的升值另外,利率和房价是对价关系,利率跌,房价就跟着跌,人民币升值,用绝对值来计算,就是房价缩水

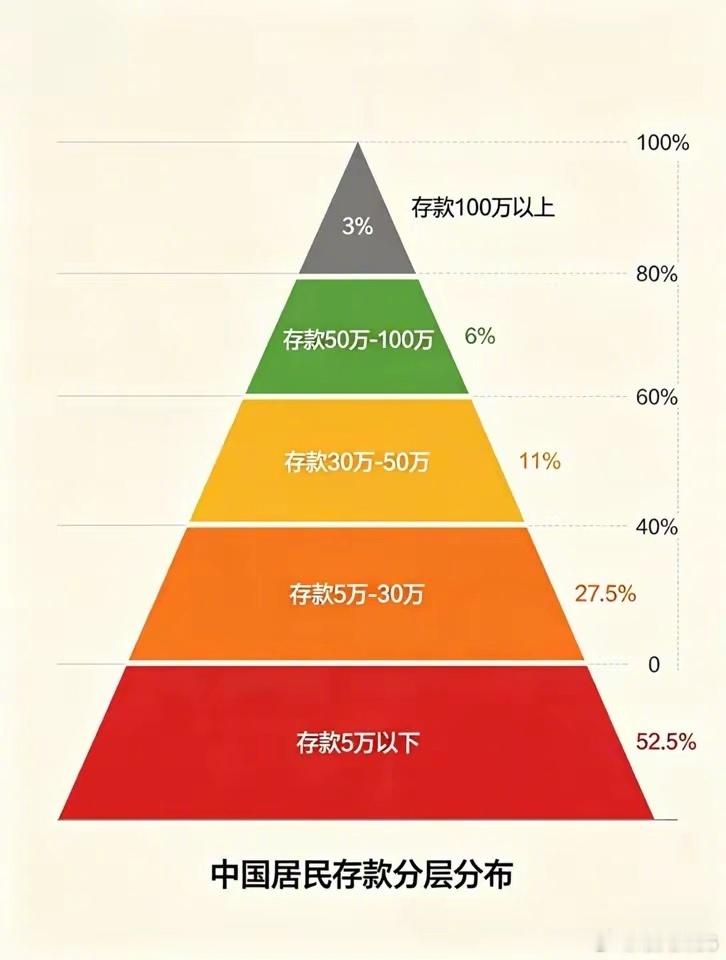
100万存款算财务自由吗有房,没有房贷的情况下,100万存款已经算是很牛逼了好吗
100万存款算财务自由吗有房,没有房贷的情况下,100万存款已经算是很牛逼了好吗,正常好好工作过日子,生活几乎没啥压力了。如果有房贷,另外也有100万存款那也挺厉害了,至少失业了也不至于那么被动。毕竟前几天的热搜是中国超7成的家庭存款拿不出来10万
79年,属羊,今年46岁了农村出来的普通人目前有房有车无房贷存款加股票黄金
79年,属羊,今年46岁了农村出来的普通人目前有房有车无房贷存款加股票黄金有25万结婚多年,和老公感情还好一家三口,女儿上大学了老妈有自己的房子和存款,身体尚可可以自己照顾自己开店20多年了一直坚持着这一个小小的店面挣钱的够女儿的生活费比打工的强一些但有一件事我挺庆幸,有社保意识,到现在社保自己交了29年了,医疗保险也交了23年了,在社保和医保上为国家做了贡献,一共交了30多万了现在我就盼着50岁退休了。到了这个年纪,还有一份自己选择并且多少还能赚点钱的小店。有压力,有烦恼,但一家人平平安安,自己也还有事情可以折腾。这么一想47岁的现状,好像也还不错。70后80后的朋友们,你们现在过得怎么样?
黎耀祥把两百万定期理财的本金和收益全撤了出来,连同卖掉香港87平米房子的几百万尾
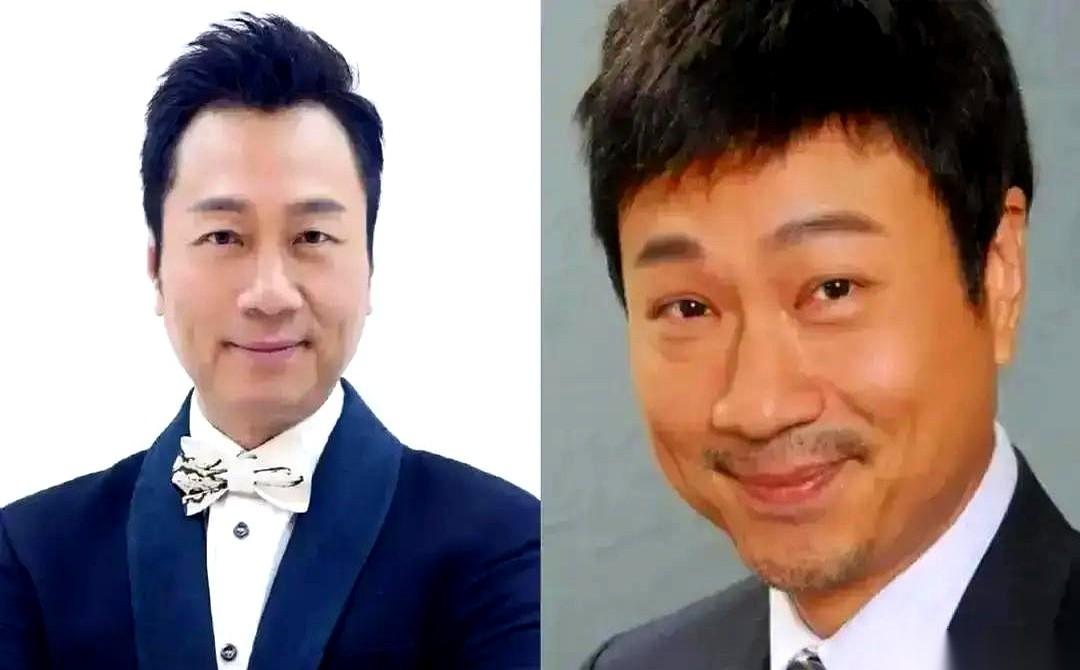
黎耀祥把两百万定期理财的本金和收益全撤了出来,连同卖掉香港87平米房子的几百万尾款,一块全趴在了活期账户里。理财经理心疼这笔资金的利用率太低,他自己却只在乎这笔钱能不能随时提出来,去交一个茶道班的学费,或者陪太太去云南住民宿。珠海那家他投了钱的茶餐厅正拿着扩大经营的财务报表等他确认开分店的事宜。咱们普通人手里有点闲钱,恨不得掰成八瓣花,天天算计着怎么钱生钱,生怕账上的数额闲置了。可人家是怎么干的?1350万港币(折合人民币约1190万)全款拿在手里,第二天跑去中山,中介带他看了第三套房,他连价都没还,当场签意向书拍板了这套带半亩院子的三层独栋。交接完之后剩的现钱,一百万给儿子存了教育信托,其余的全部不动。律师委婉提醒通胀会吃掉购买力,他笑眯眯地丢出一个词:呼吸费。很多人的通病是,一旦习惯了赚钱的节奏,就一辈子不敢停下来。去年年底,TVB的监制找过来,给了一个男三号的角色,片酬开得不低,去香港拍两个月。搁普通人,这种送上门的好差事谁愿意往外推?但他当时正忙着在老年大学的结业汇演上跟老伙计们排练合唱。监制说可以请假或者调整档期,他根本不接茬,直接拒了,理由就是排不开。这种排不开,真不是假客气,是因为他现在学的,是本地退休酒楼师傅手把手教的清蒸鱼,还有写在宣纸上的书法。他自己写的“自在”两个字,被妻子贴在书房墙上,评价说比当年拿奖的剧本看着还顺眼。普通人的焦虑,往往是把每一分钟都当成了变现的工具。只要不挣钱,就觉得是在浪费生命。儿子从英国放假回来住在中山,看着老爹成天修剪荔枝树的杂枝、散步、上课,也觉得这笔巨款换来的生活有点浪费。黎耀祥给儿子的茶杯续上水,直接交了底。以前在TVB拍了几十年剧,通稿费、化妆费、配音费,每一分钟都在给生命贴价签,连睡觉的功夫都得拿来背台词。现在他算账的方式变了,时间终于没了标价。只要院子里那棵荔枝树按时开花结果,风吹过叶子有声音,买这栋房子的每一分钱就都没白花。就连面对生意投资,他也是完全相同的路数。去了趟珠海看那家自己入股的茶餐厅,生意红火,朋友把报表递过来建议再开分店。换作普通人眼睛早该亮了,投资不就是为了扩大规模拿回报吗?他连报表都懒得翻。当初掏钱,就是图朋友一句想给街坊做好吃的碟头饭。既然现在做到了,分店扩建他一概不参与,就怕自己这笔钱,最后把朋友眼里的光变成了财务报表上硬邦邦的压力。当年那份卖房合同,还跟一张秋季班的老年大学课程表一起锁在抽屉里。手机这头,书法班群聊里班长刚发了下周参观岭南画派纪念馆的通知。下一趟出行的名额,正等着他敲下“报名”这两个字去敲定。
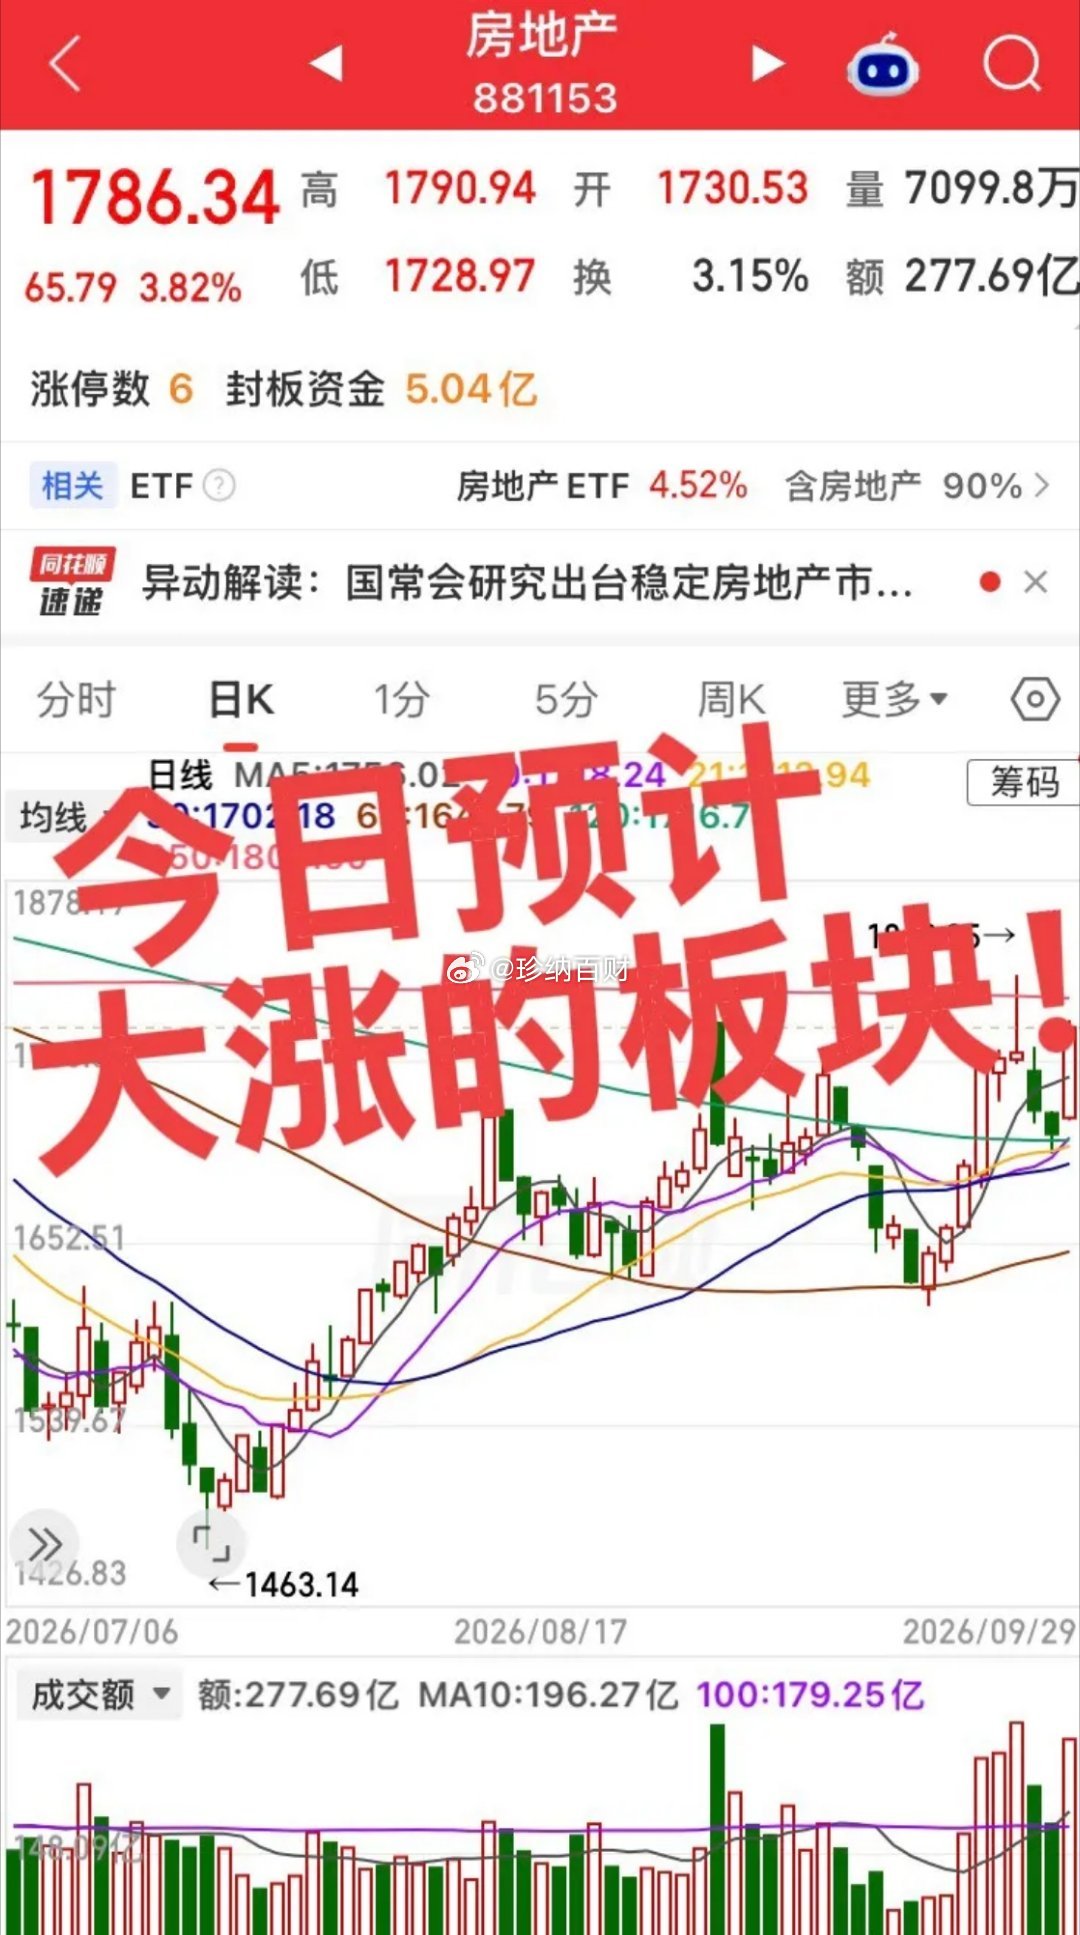
国庆节后最强主线来了!大佬来指点迷津节后最强板块是哪个?1.房地产板块,有政策托
国庆节后最强主线来了!大佬来指点迷津节后最强板块是哪个?1.房地产板块,有政策托底,贴息释放强烈信号,从板块再选个股。2.煤炭开采板块,进入冬季采暖季,煤炭补充库存,动力煤能否迎来一波大行情,从板块看个股。3.马上进入双十一,跨境电商是否会有异动?
终于知道为啥各大房企敢集体涨价了,原来是全球资本早已嗅到了大变局!828新
终于知道为啥各大房企敢集体涨价了,原来是全球资本早已嗅到了大变局!828新政刚满1个月,房企集体收回折扣。中海22天拿地228亿。房企不是想涨价,是跌不动了。中信证券测算,核心城市新房成本较2023年涨15%到20%,售价贴近成本线,降价路堵死。但真正让房企敢涨价的,是全球资本已经动手。挪威主权基金、李嘉诚逆势布局,39万亿险资开闸,字节拼多多扫楼,央企拿地。资本市场反应更快。9月A股地产板块领涨。地产股领先房价6到9个月,2027年上半年企稳。资本为什么2026年进场?一线优质不动产较高点回调20%到30%,租金远超定存。三底共振,打法转向吃长期租金。历史不会重复,但会押韵。每轮底部都是政策宽松、供给收缩、资本进场三部曲。这次核心领跑、结构分化。刚需首付15%、利率2.8%、40年期限是友好窗口;置换趁折扣收回前动手;投资看核心区住宅。至暗时刻正在过去,更健康、理性的未来,正在到来。
港股超跌修复,节后就看三大板块!第一个板块,房地产产业链,特别是房地产开发个股预
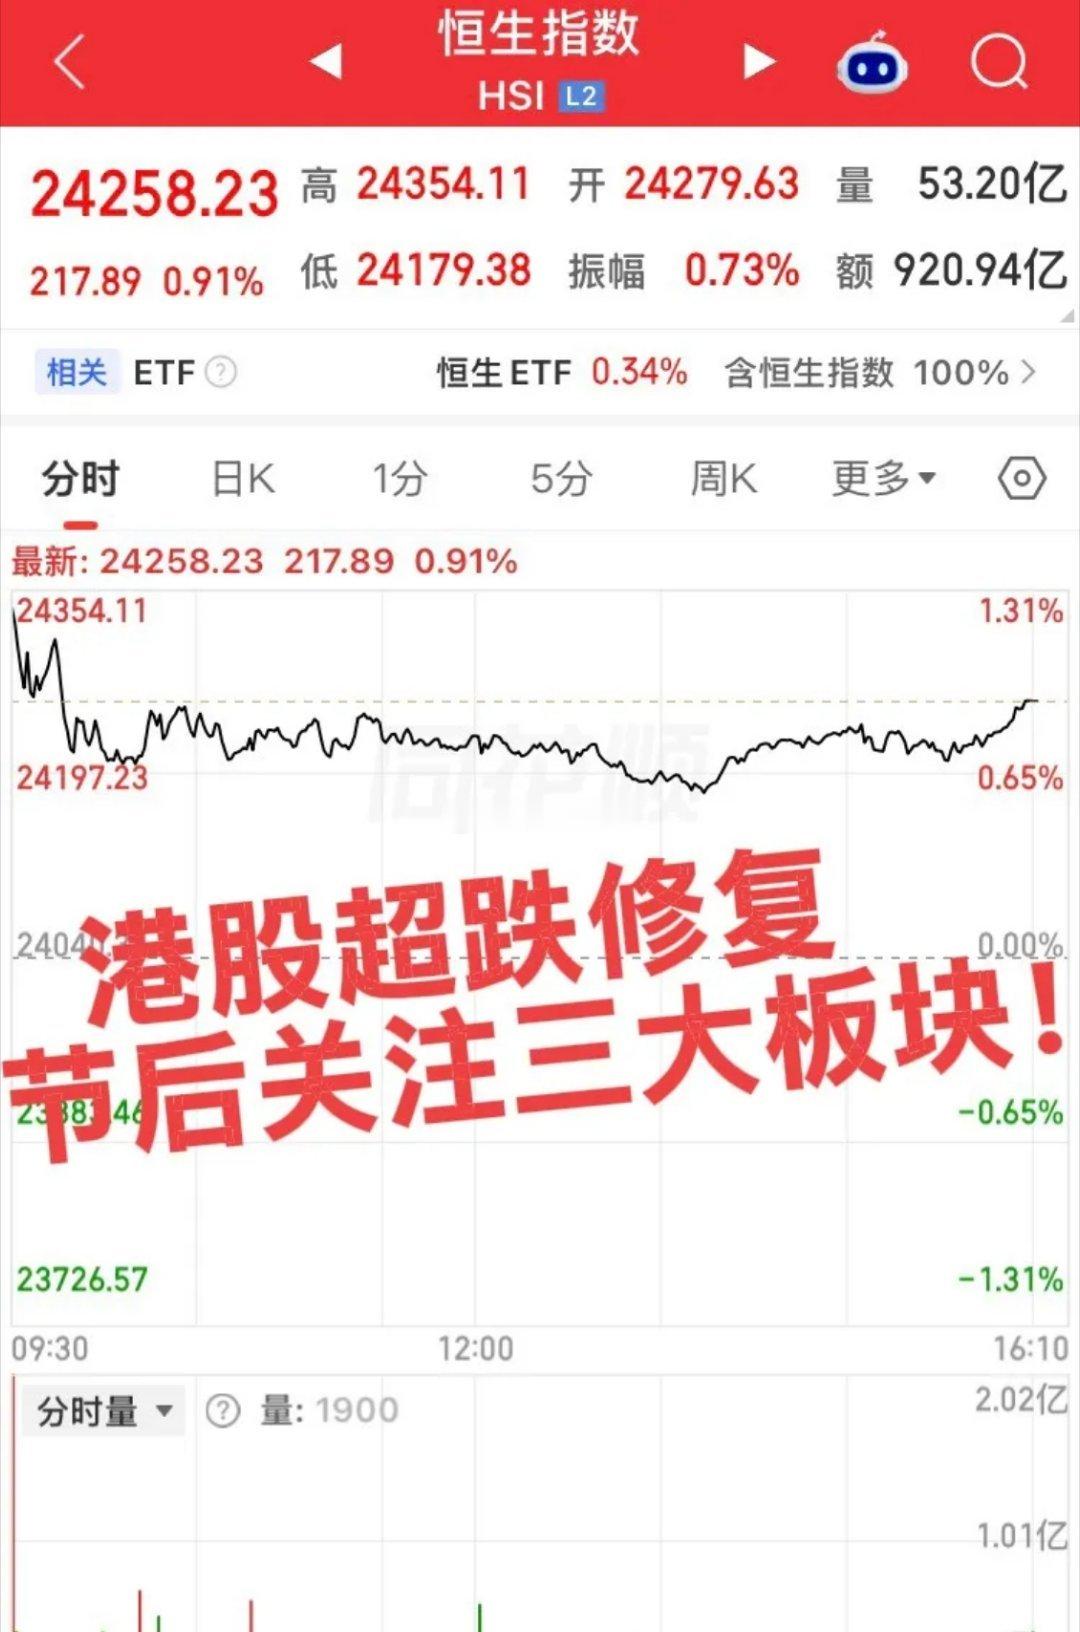
港股超跌修复,节后就看三大板块!第一个板块,房地产产业链,特别是房地产开发个股预计有二波机会!第二个板块,生物制药创新药板块,美股港股假期表现不错,预计节后继续上涨!第三个板块,大科技板块低位个股,三季度业绩很关键,一定要选择有业绩个股!
房子要涨价了!从2019年开始,中国房地产行业就开始下行周期,而在A股市场,房地
房子要涨价了!从2019年开始,中国房地产行业就开始下行周期,而在A股市场,房地产股票普遍从2018年跌到了今年,都是打骨折的走势。过去的八年多时间里,中国房地产似乎成为了一个即将消失的行业,下跌,然后赌政策,然后继续下跌,如此反复,周而复始。而到了最近,我感觉房地产的股票明显有了大资金入场博弈,特别是节前最后一个交易,板块很多股票从跌停到翻红,更是说明游戏开始了。周期股,经常是先打一折,然后再来个十倍,周期股的魅力在于,如果你抓住了反转的机会,短期收益经常是以倍数来计算的。就像去年7月抓到有色的周期。回头看政策,从2024年开始,国家就开始一系列的救市,但是房地产行业体量太大,趋势形成后很难改变。在这个过程中,多头已经被洗劫一空,现在市场里还相信房地产爱情的寥寥无几。不过周期终究是物极必反,差到极致之后自然会有资金开始入场扫货。2026年8月底,在现房销售政策变化的背景下,房地产板块股价已经开始明显反弹。或许,这次房地产股票的表现会像过去几次那样,只是短期反弹,又或者这次真的会不一样,随着市场的出清,房价的见底,股价进入大的上涨周期也是有概率的事情。有一点很明确,房价应该要见底复苏了,房地产开发商本来就钱紧张,这下子不能提前预售,也就意味着开工大幅减少,新房价格明年要涨一些了。
真正A8是净资产超千万房地产的富豪时代已经过去了,王健林许家印都下去;现在的首
真正A8是净资产超千万房地产的富豪时代已经过去了,王健林许家印都下去;现在的首富榜,都是高知高能的牛人,比如梁文峰曾毓群。而对普通老百姓而言,房地产的金融属性也没了。过去a7a8的房哥房姐,很多人羡慕;现在如果你高负债扛着几套房,别人心里只能同情你。
赌王何鸿燊二房长女何超琼遭前金融从业者持续骚扰恐吓一年后,香港高等法院于9月30日正式批下永久禁制令
赌王何鸿燊二房长女何超琼遭前金融从业者持续骚扰恐吓一年后,香港高等法院于9月30日正式批下永久禁制令,被告全程未抗辩且需支付全部讼费。一、事件起因与双方主张-被告身份:骚扰者为前香港证监会持牌代何超琼遭骚扰获批禁制令我以前也遭遇过被跟踪骚扰,被伪造聊天记录,挂出截图,有个人还有恃无恐,无知者无畏
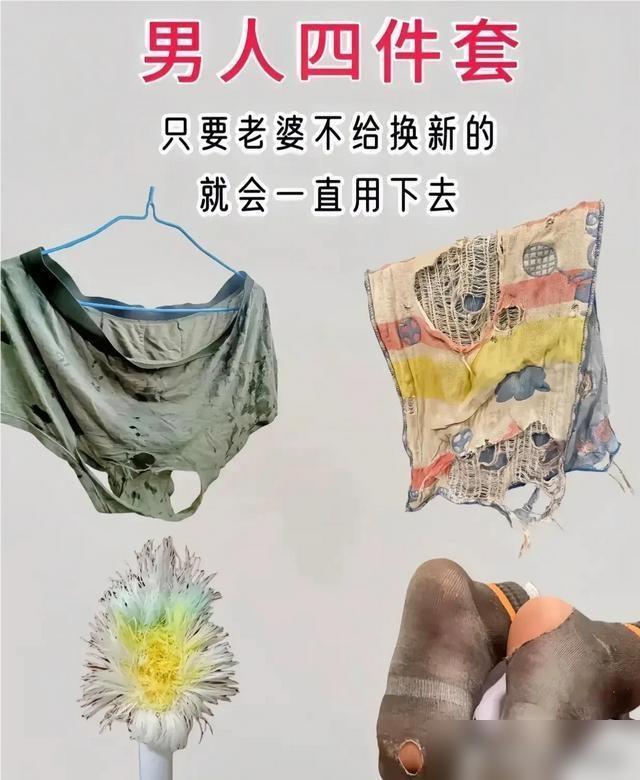
男人最后拥有的就是四件套:泡妞泡成老公,炒股炒成股东,炒房炒成股东,赚钱只被收割
男人最后拥有的就是四件套:泡妞泡成老公,炒股炒成股东,炒房炒成股东,赚钱只被收割,当你有1万元的时候,新手机在等你。我年轻时也是这样,兜里刚攒下一万块,第一件事就是换手机,觉得这钱花得值。后来才明白,钱还没捂热,惦记它的东西就排着队来了。到了四十来岁回头看,钱挣得少我认,后悔的是每次手里稍微宽裕一点,就急着把它花出去,从来没想过先留一笔傍身。手机、车、房,一样样换,一样样还贷,折腾了半辈子,存款还是那么点。股市我也进去过,本来想赚快钱,结果套了好几年,成了名副其实的“股东”。那几年身边的朋友谁也没提醒过我,现在想想,吃了亏才长记性。所以现在我跟年轻人说,钱多钱少都一样,惦记你口袋的东西永远不缺。先守住本金,别急着花,这比什么都强。没钱的时候大家都是牛马,有了钱更得清醒一点。
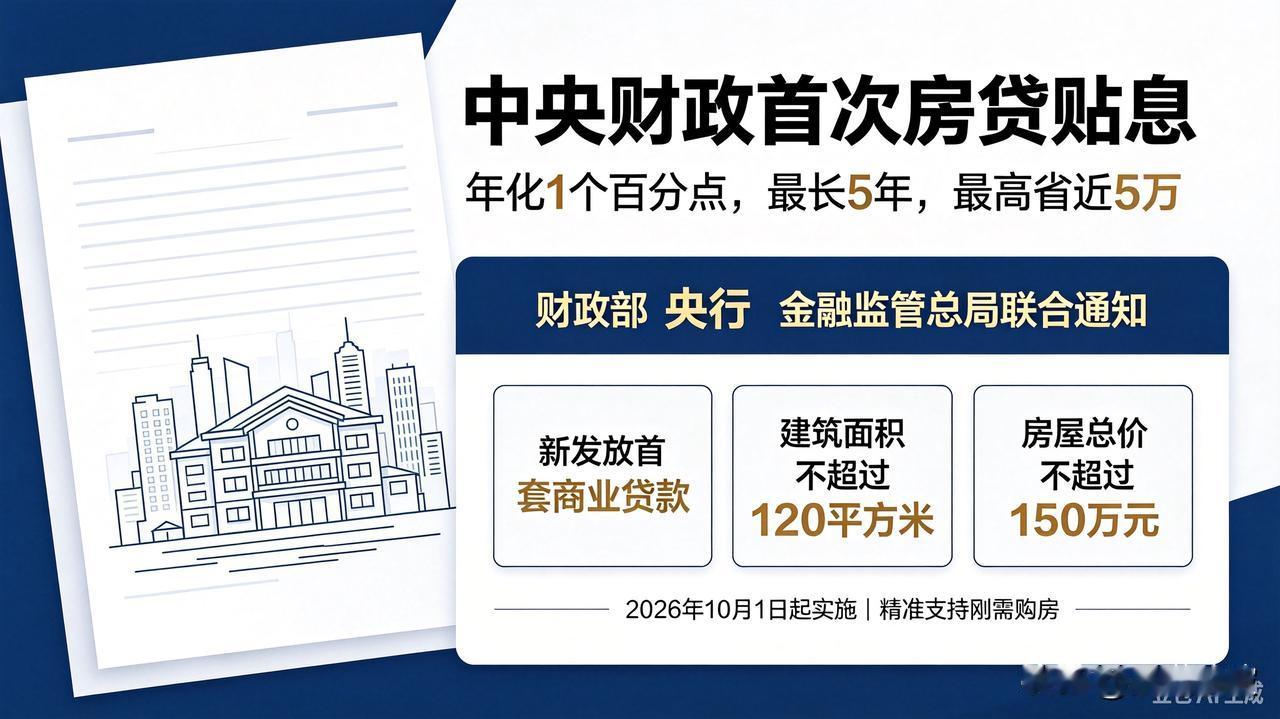
中央财政首次出手!房贷贴息1个百分点,最高省近5万,这三类人直接受益重磅
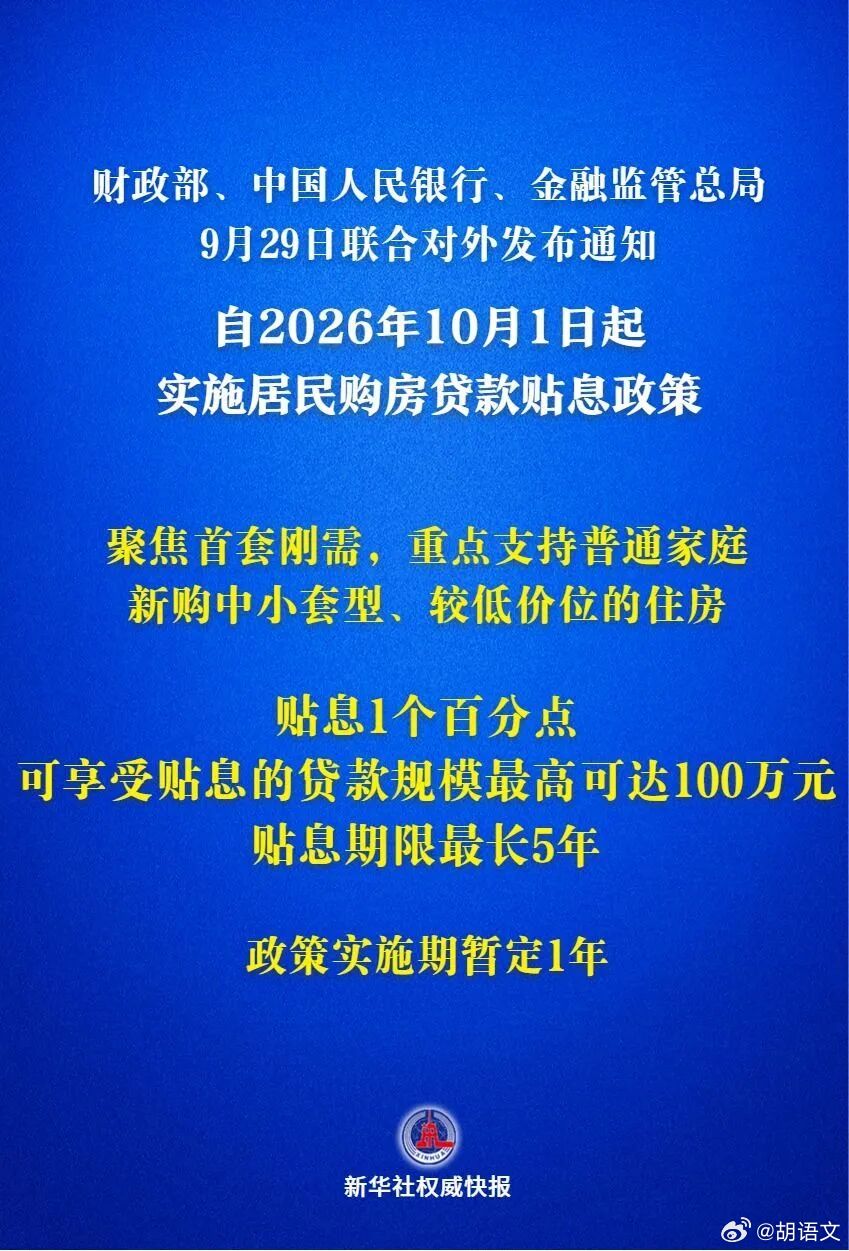
中央财政首次出手!房贷贴息1个百分点,最高省近5万,这三类人直接受益重磅利好,正式落地!9月29日,财政部、中国人民银行、金融监管总局联合发布通知,明确自2026年10月1日起,实施居民购房贷款贴息政策。这是中央财政首次对商业性个人住房贷款进行贴息,信号意义极强,含金量十足。简单说:国家帮你分担房贷利息,真金白银,直接抵扣月供。一、谁能享受?三个硬条件不是所有房贷都能贴息,必须同时满足:1.新发放的首套商业贷款——存量贷款置换不算;2.面积不超过120平方米;3.总价不超过150万元。三个条件叠加,指向非常清晰:精准支持刚需,帮普通家庭买“最普通的房子”。二、能省多少钱?最高近5万贴息标准很实在:·贴息比例:年化1个百分点;·贷款规模:最高100万元;·贴息期限:最长5年。按当前首套房贷利率水平,相当于利率直接打了七折左右。官方举例:一笔100万元、长期限的商业贷款,按月还款、余额逐月减少,累计可减少利息支出近5万元。月供压力,实实在在降了一截。三、怎么操作?不用跑腿,自动扣减最省心的地方在这里:·全国所有开展商业房贷业务的银行,均可办理;·签贷款合同时,同步授权银行代办贴息;·银行自动识别、自动计算、按月收息时直接扣减。不用单独申请,不用跑财政部门,贴息直接体现在每期还款金额里。正常还贷就行。四、深层信号:中央财政兜底,应贴尽贴这次政策有两个“罕见”:一是中央财政首次贴息商业房贷。过去贴息多为地方或公积金层面,中央财政直接出手,态度明确。二是资金不设上限。官方明确“足额保障,应贴尽贴,据实结算”。符合条件的,全都能享受,不搞限额抢名额。政策实施期暂定1年,窗口期明确,先到先得的是时间,不是额度。五、一句话总结首套、120平以下、150万以内、新发放商业贷款——国家帮你付1个点利息,最长5年,最高省近5万,银行自动扣,不用你跑腿。这是中央财政在住房领域保障民生的一次探索,也是给刚需家庭的一份实在礼包。互动一下:你所在的城市,150万能买到多大面积的房子?你符合这次贴息条件吗?欢迎评论区聊聊,也转给身边准备买房的朋友看看。
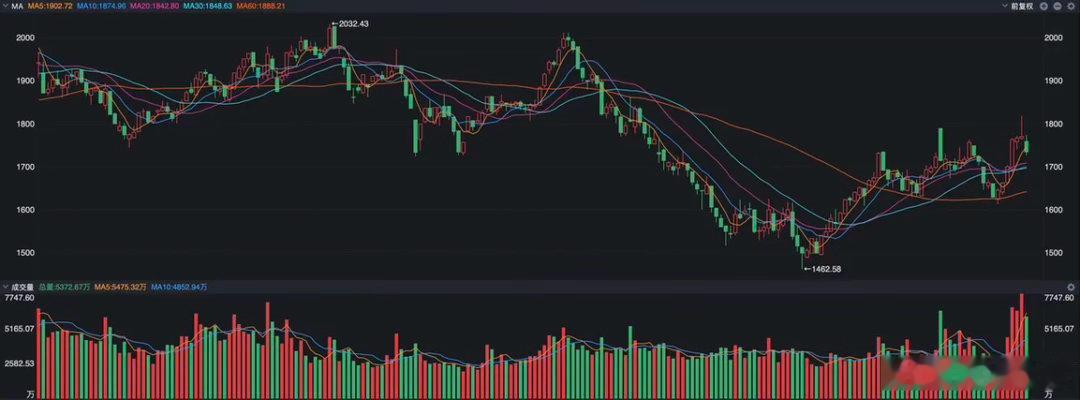
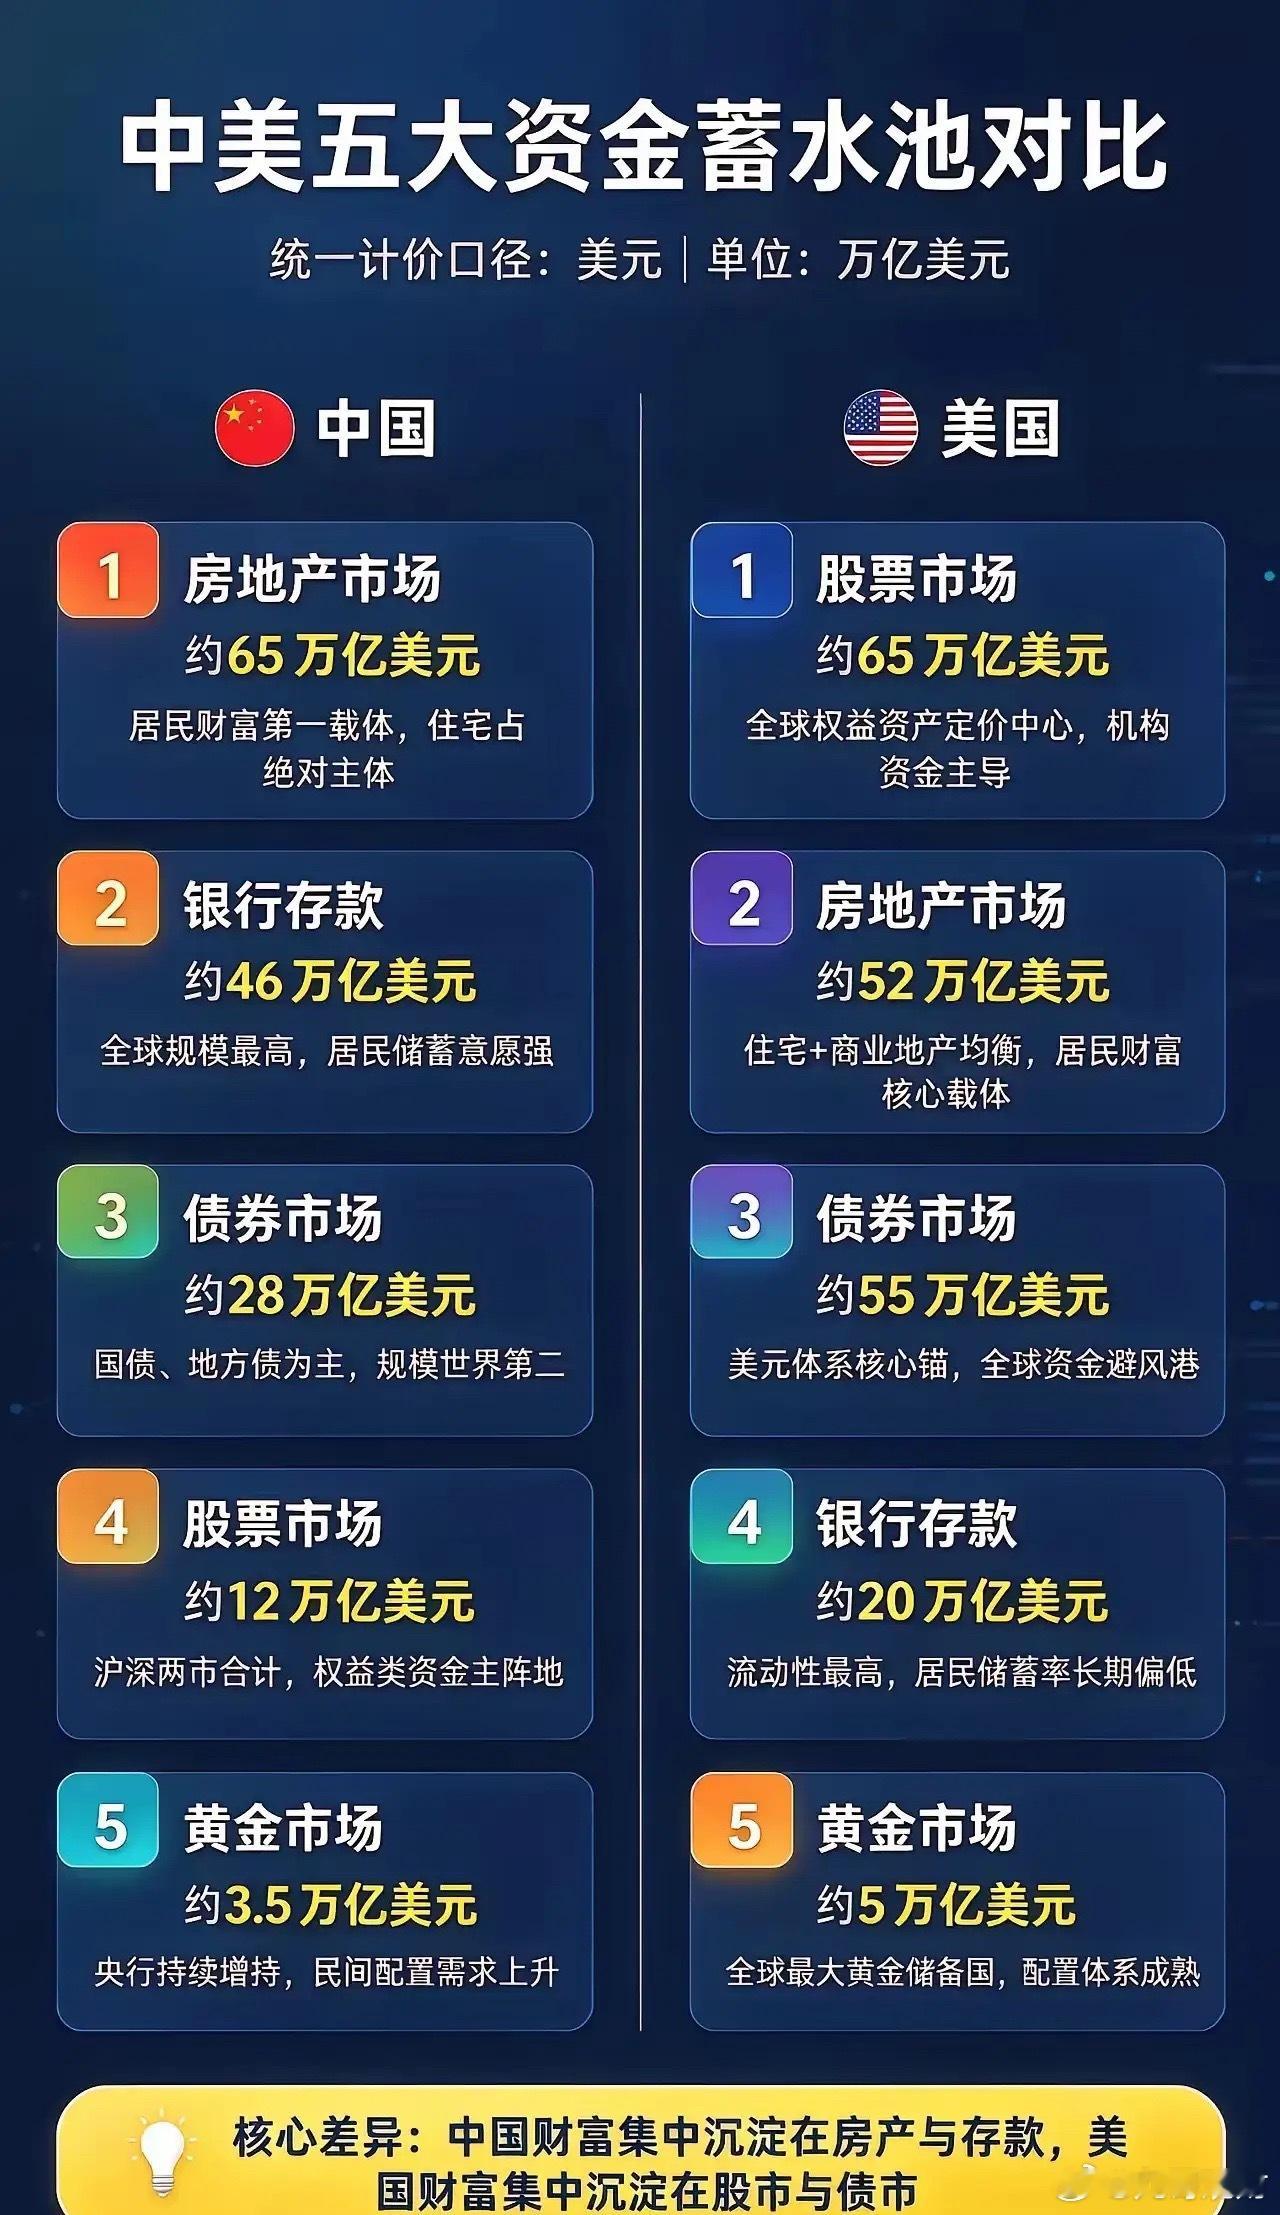
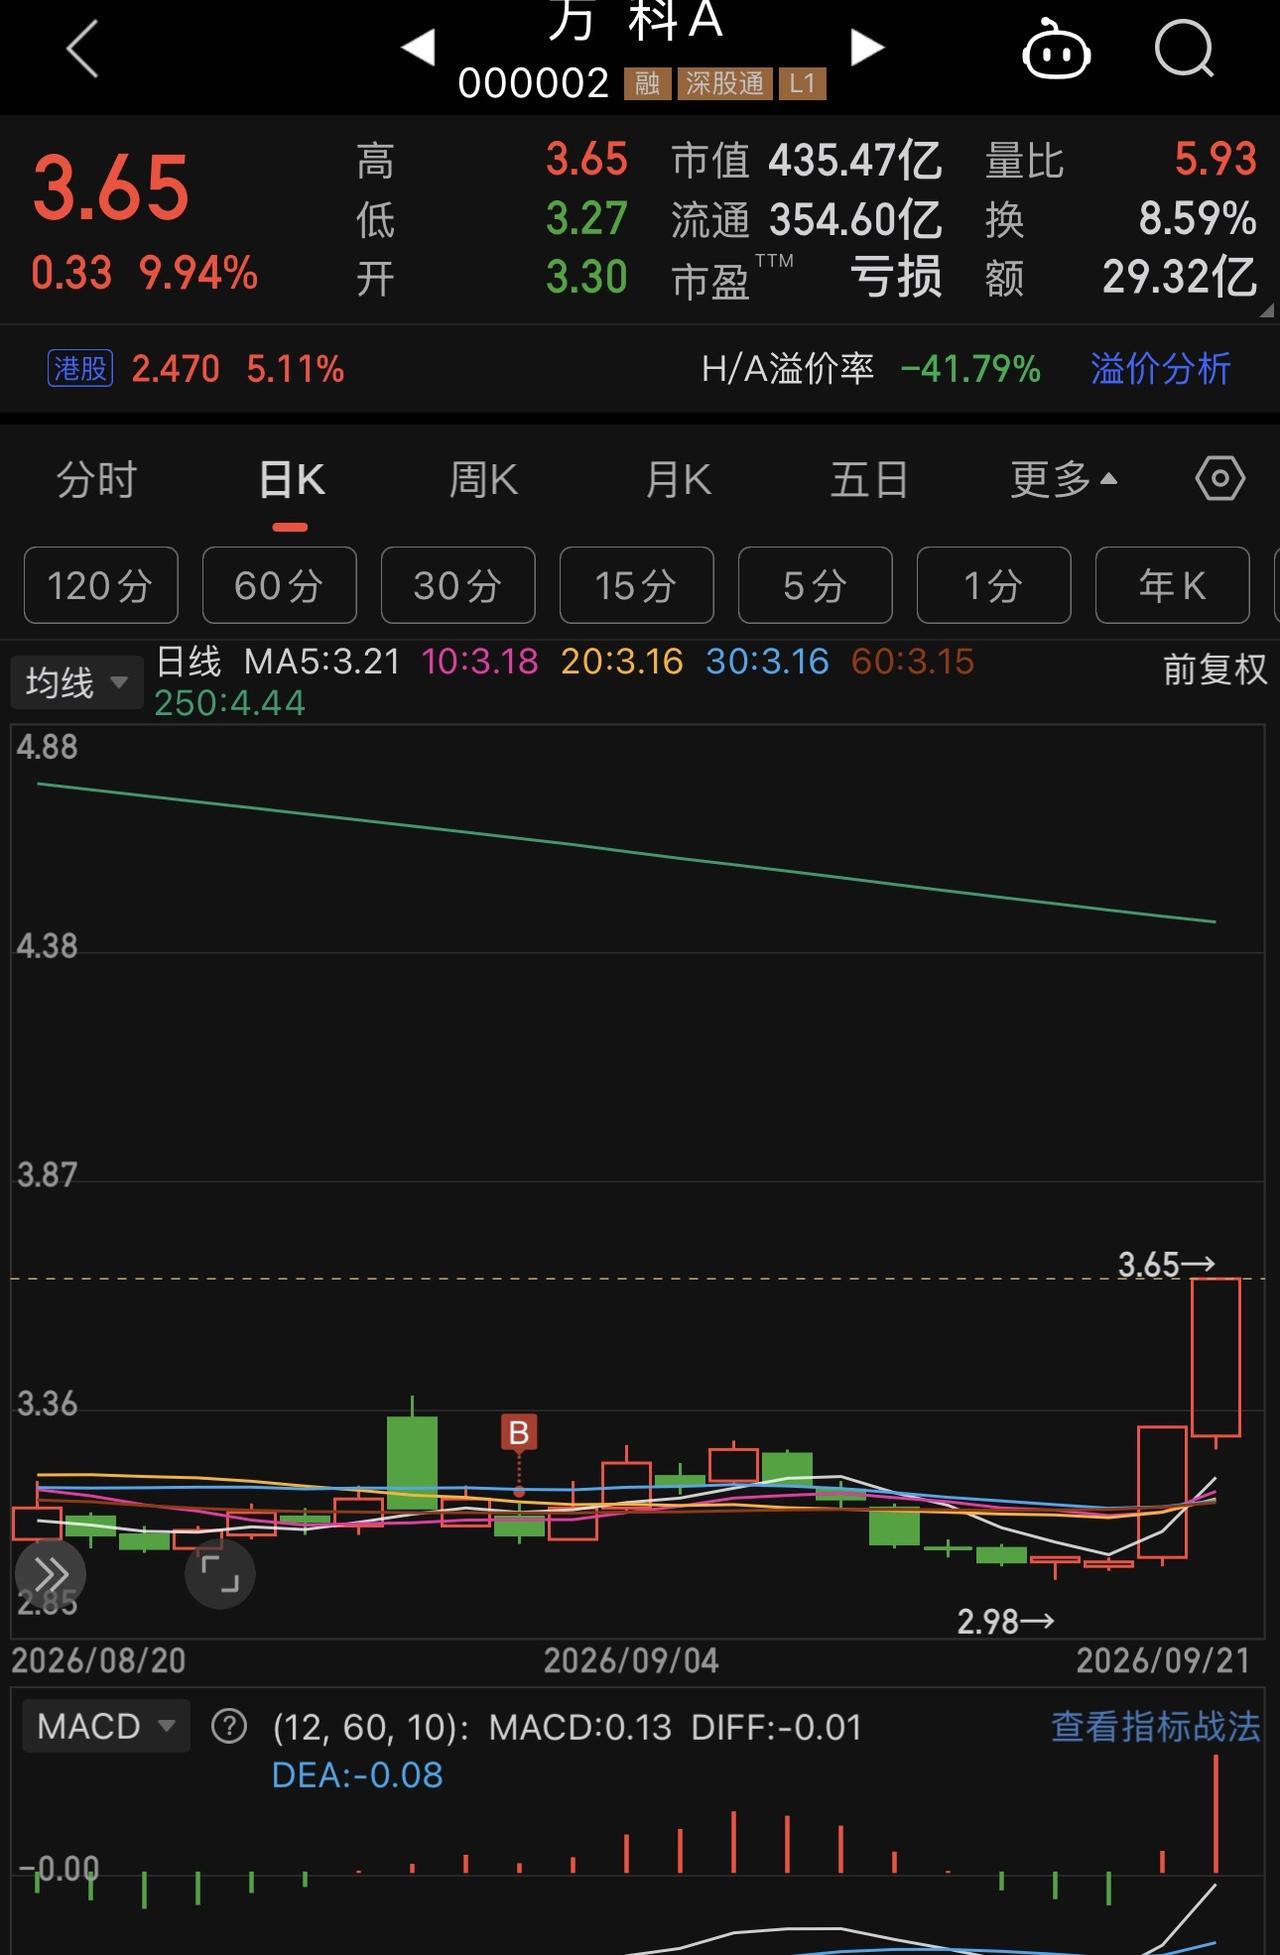
历史将重演!房价大涨要来了!地产龙头股万科,历史上第二次连续2天涨停!上一次
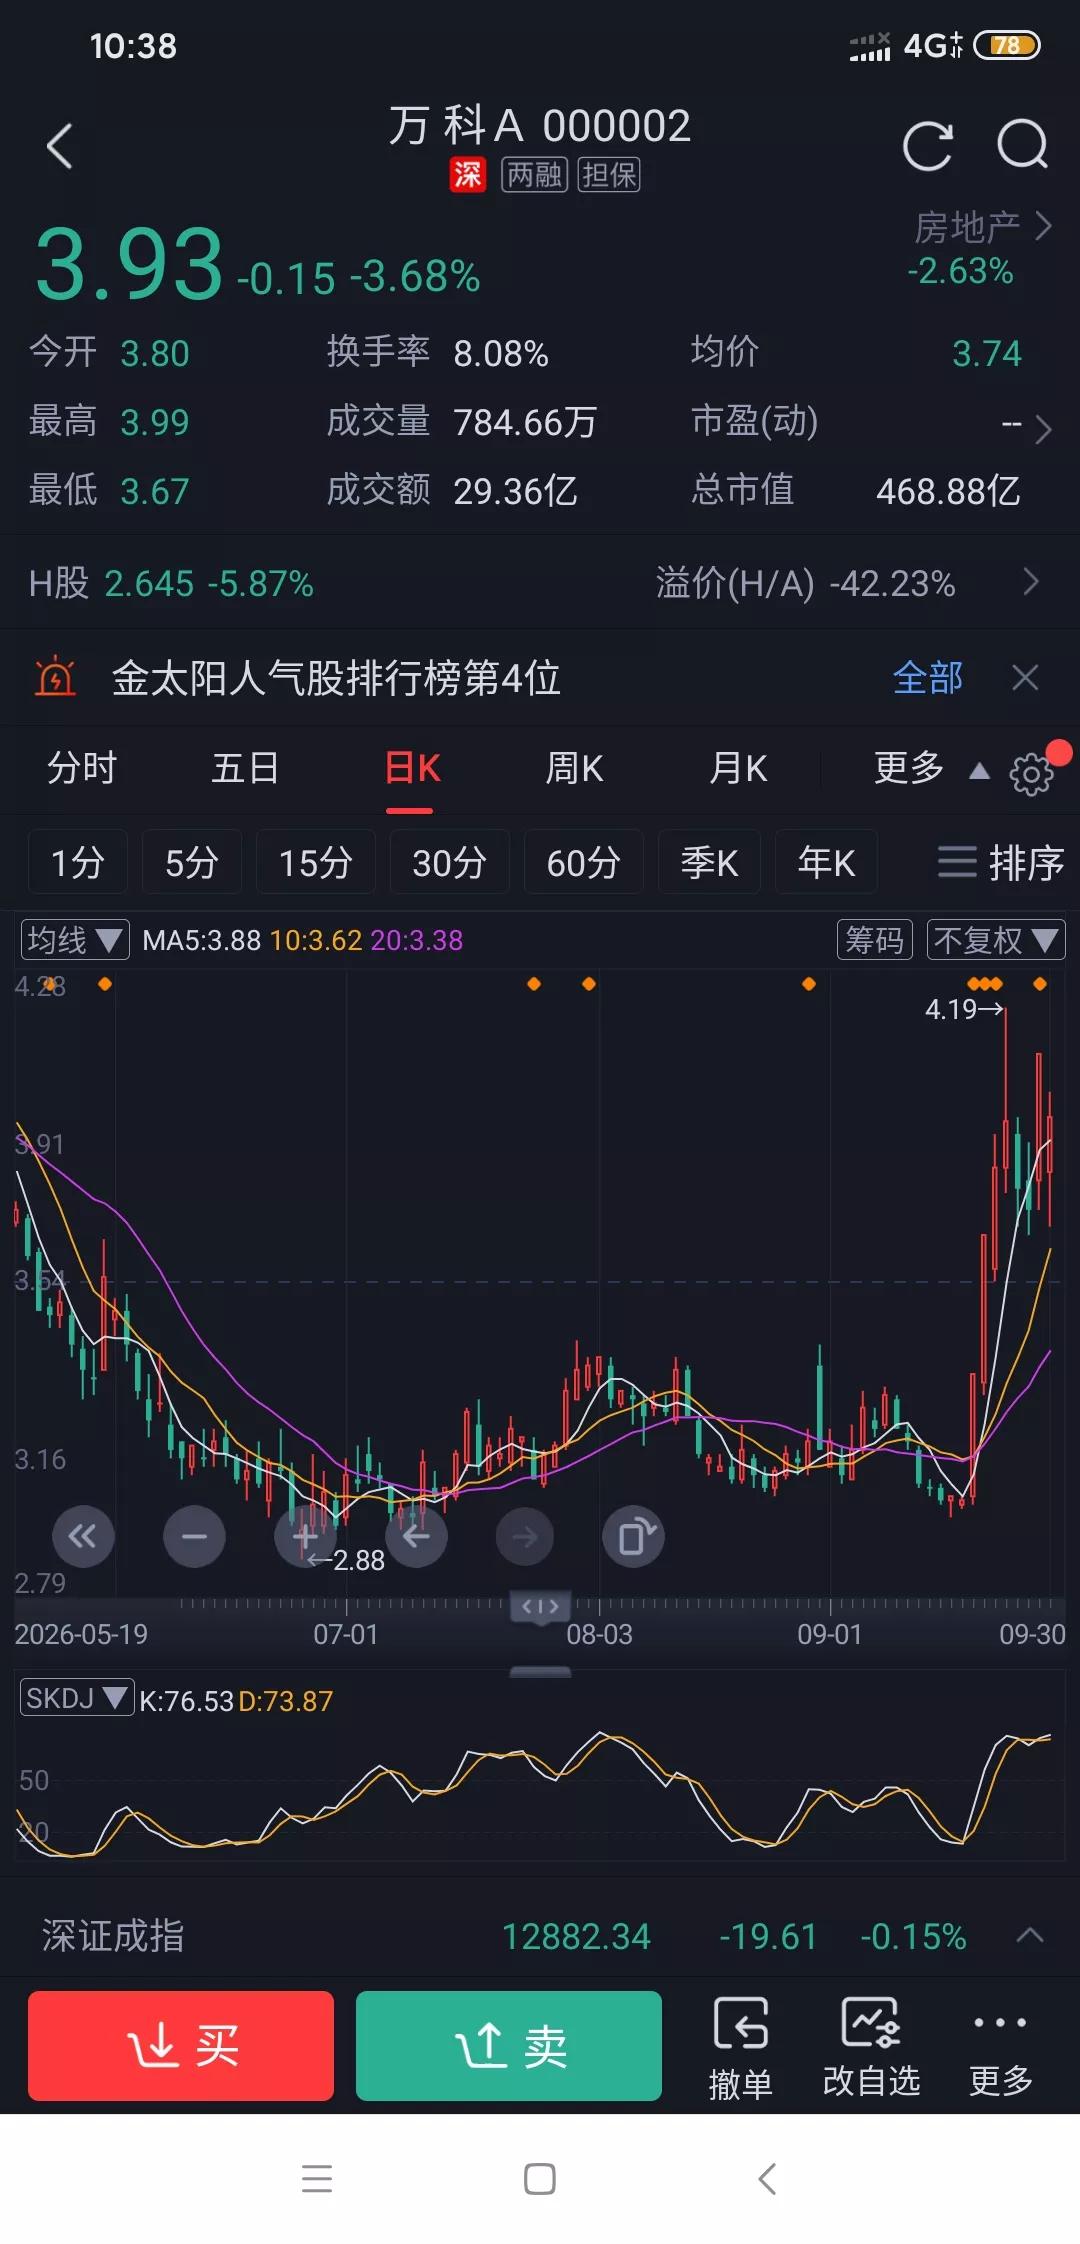
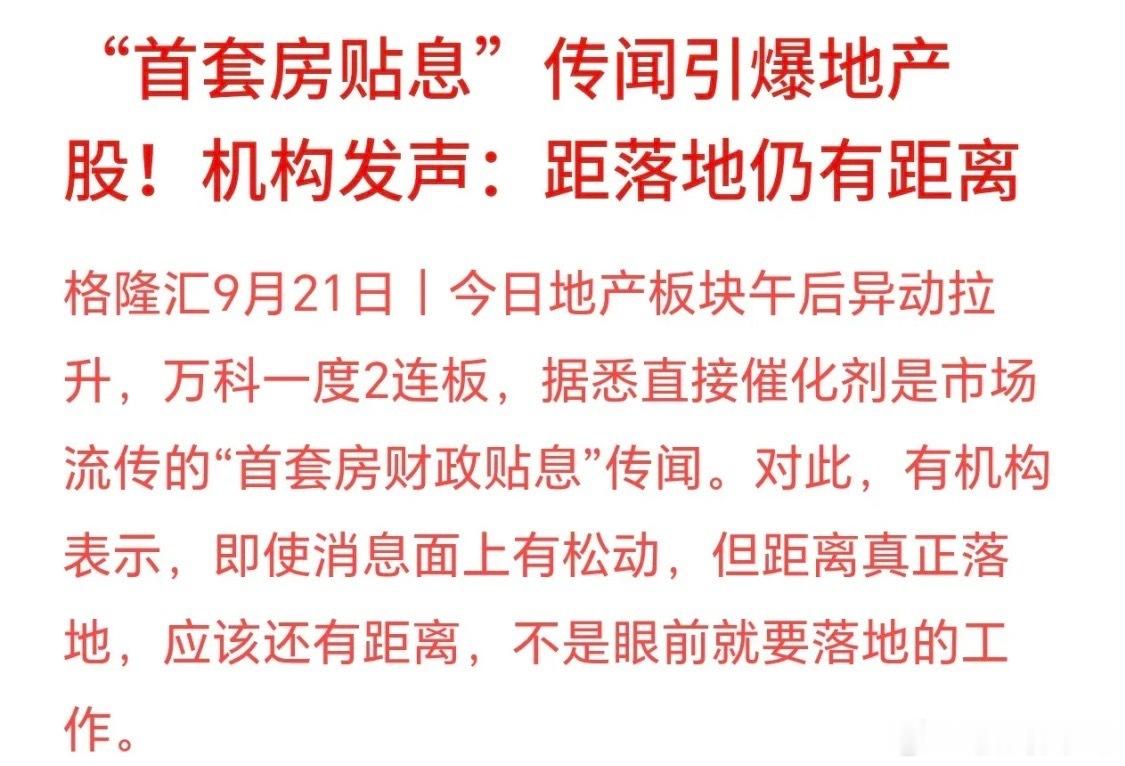
历史将重演!房价大涨要来了!地产龙头股万科,历史上第二次连续2天涨停!上一次是2015年!十年磨一剑,这就是大牛行情的前兆!眼见为实!历史再次重演,跌久必涨!
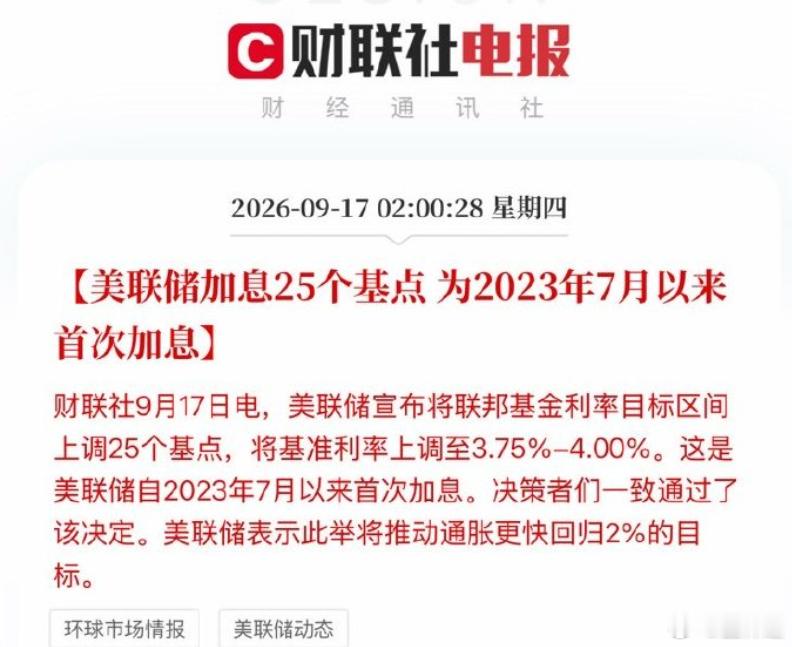
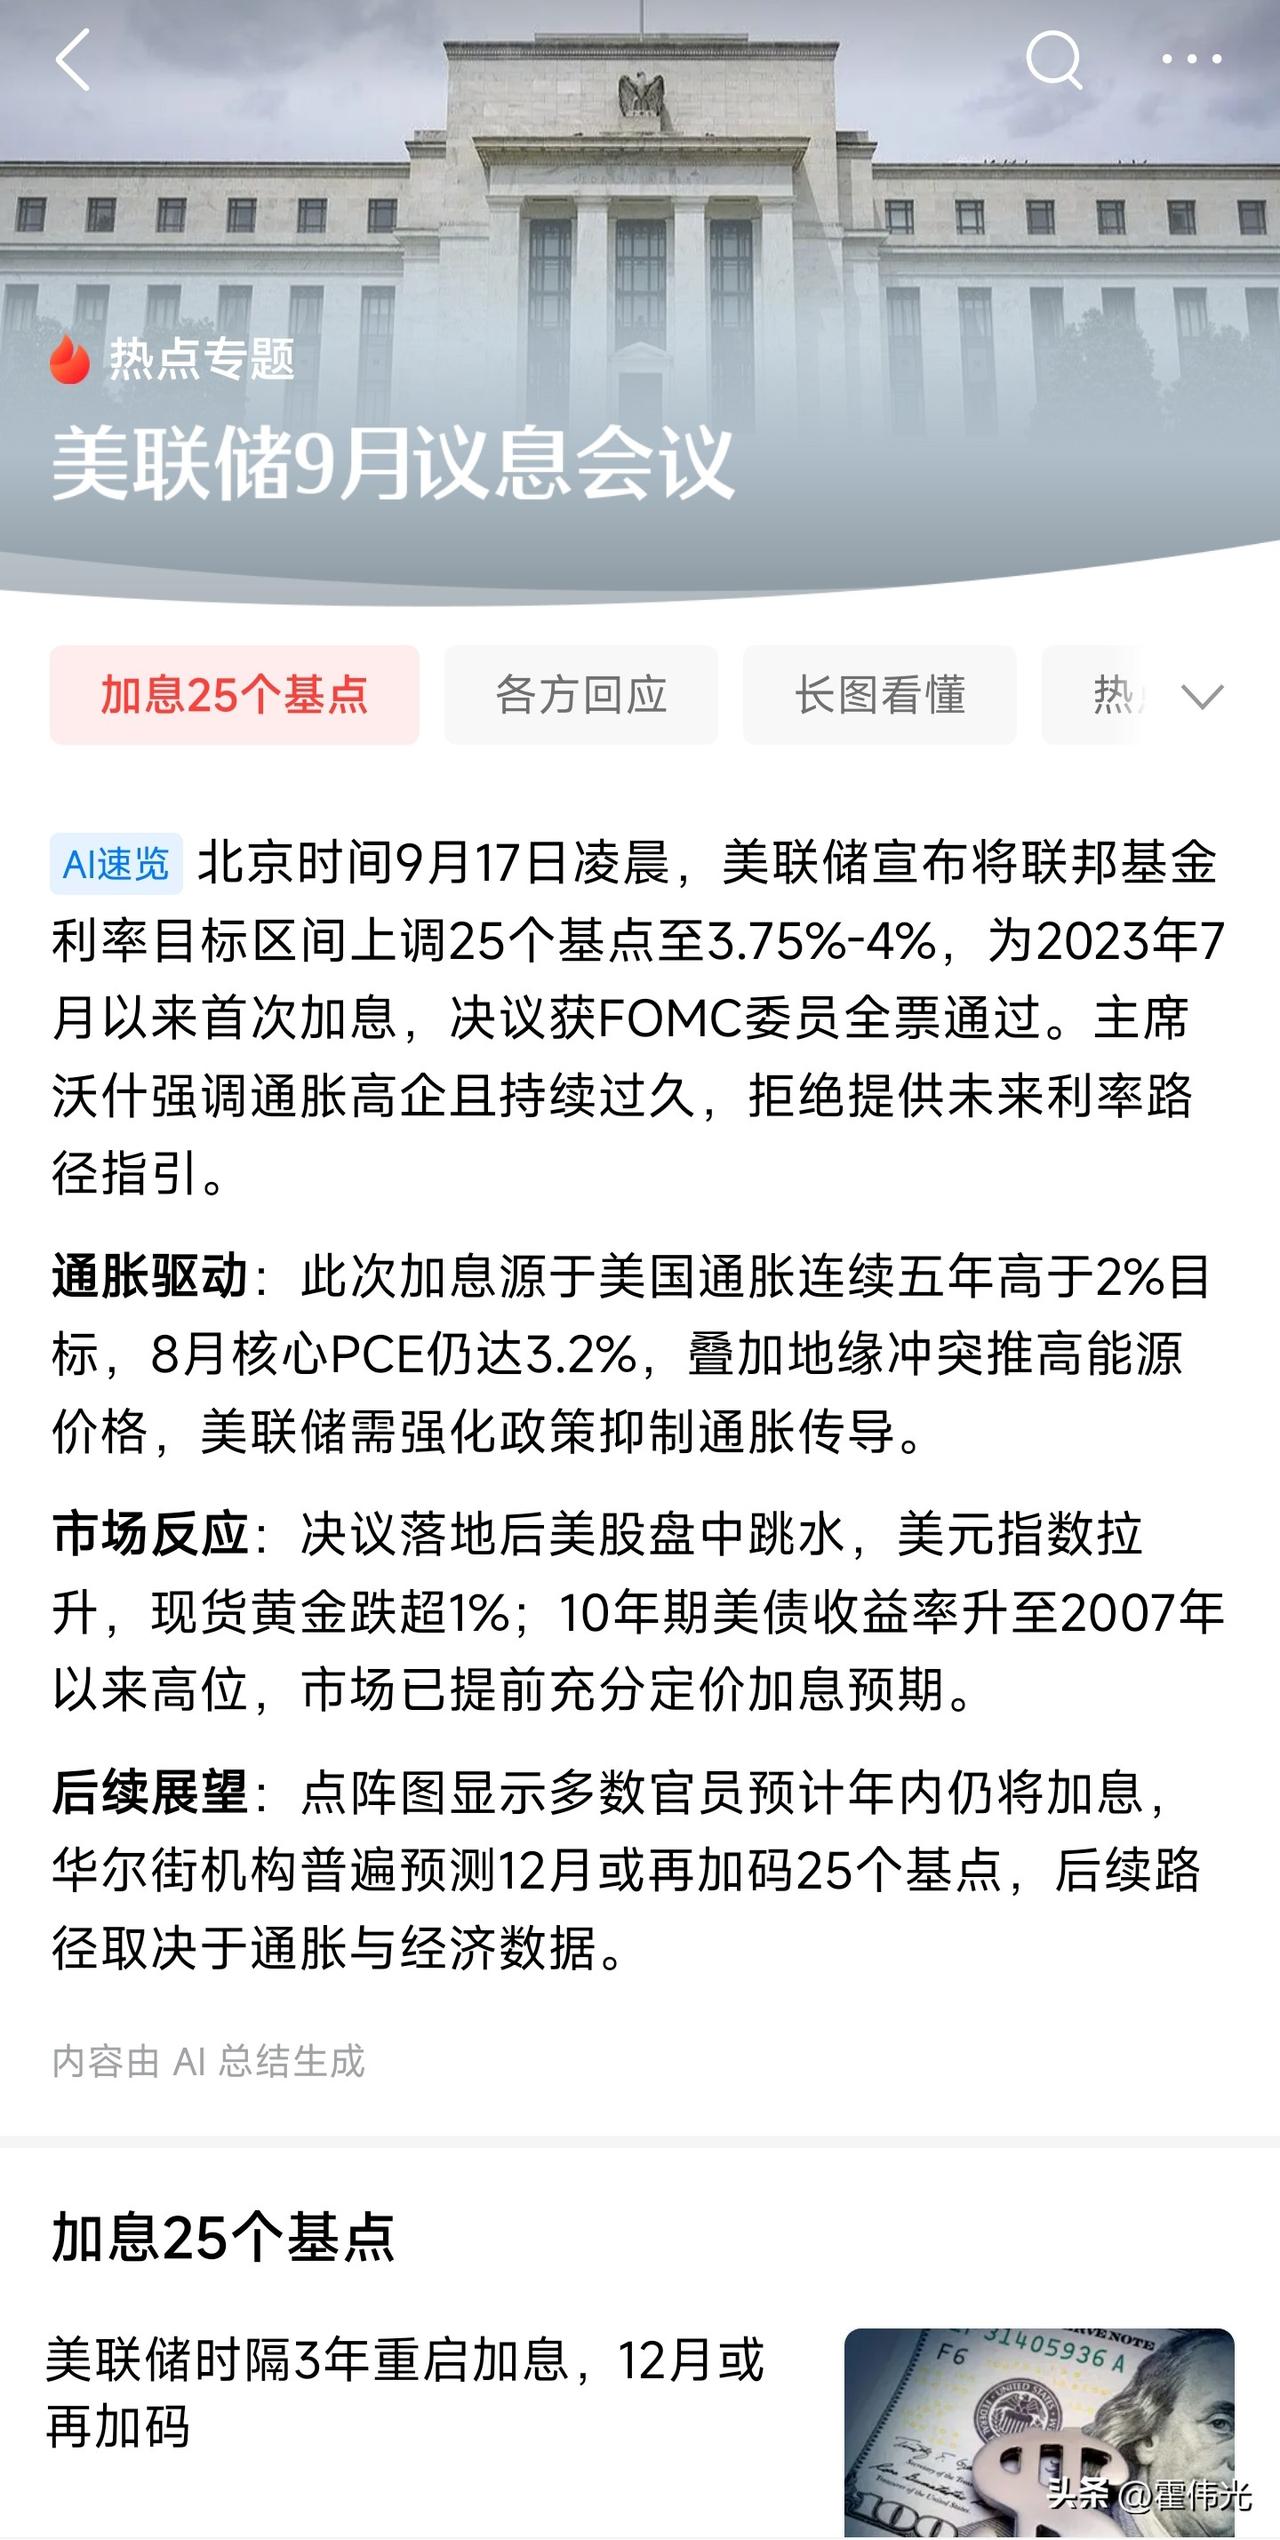
美联储开启加息了,又一次开启收割节奏。目前影响最大的就是房贷了,预计的长期贷
美联储开启加息了,又一次开启收割节奏。目前影响最大的就是房贷了,预计的长期贷款利率降低是不可能了,有房贷的人想轻松轻松的想法又要泡汤了。第二个持有金子的人也开始担忧了吧?金价已经开启下降周期。利差之下如何与之博弈呢?可投资的东西基本都被锁住了。这又是一次没有烟火的对决,目的只有一个,大家应该都很清楚。
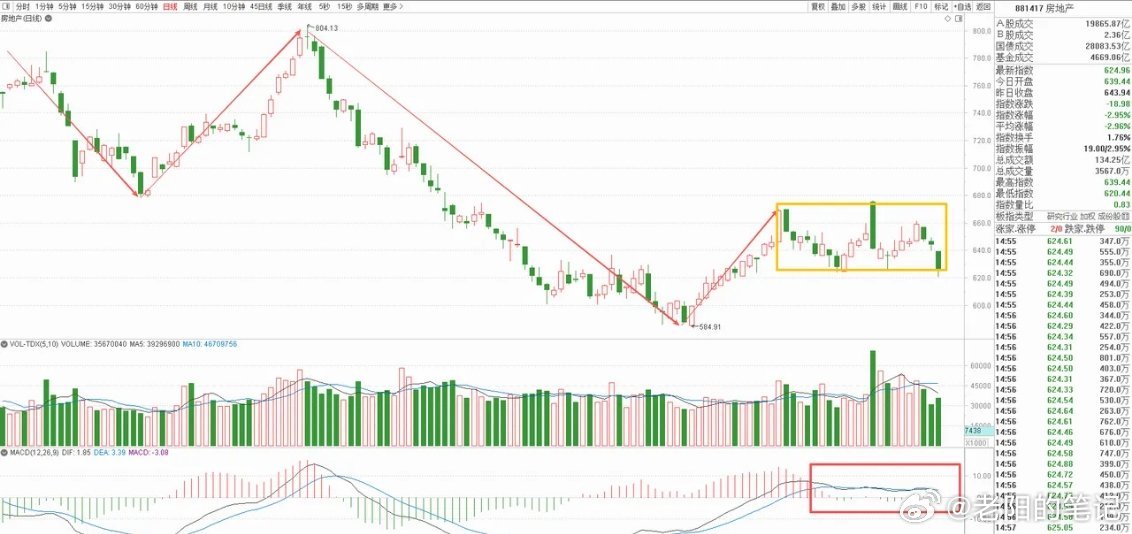
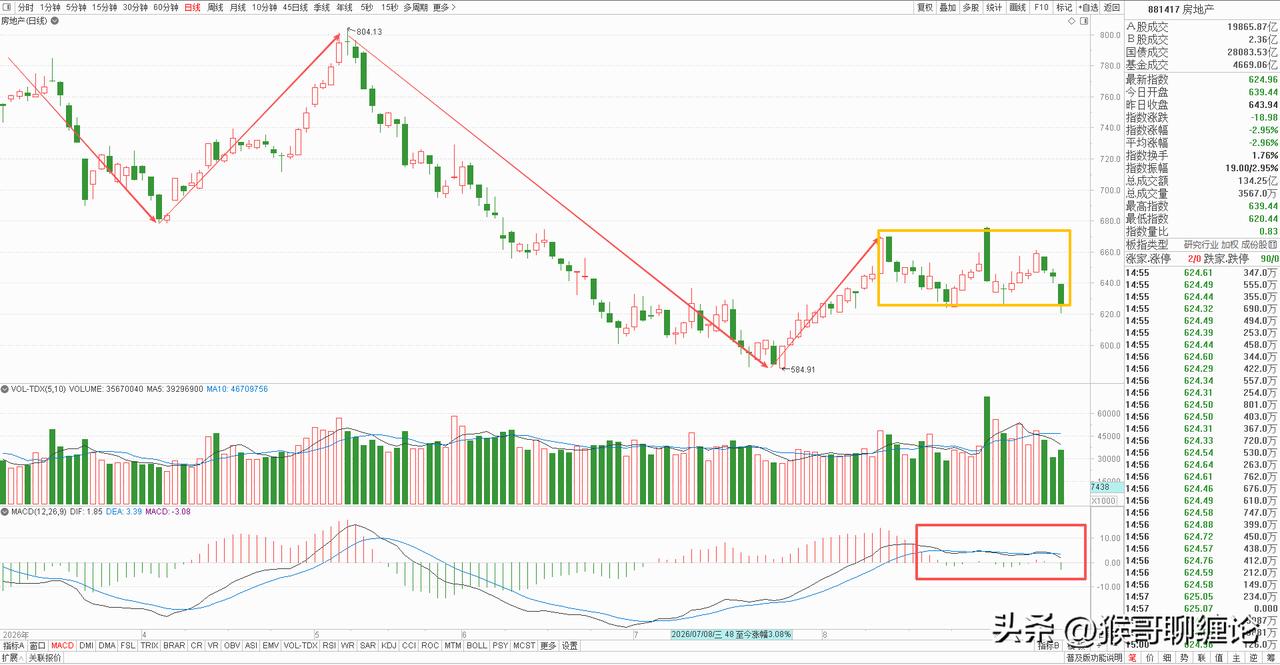


为什么现在不降息?哪怕不得不降低土地财政也要去提振居民对房地产的信心,付出这么大
为什么现在不降息?哪怕不得不降低土地财政也要去提振居民对房地产的信心,付出这么大的代价难道是为了趁老美的心意让咱们的房地产继续下跌吗?拉动经济的三驾马车里面消费投资出口只剩下出口还正常的在跑,消费和投资呢完全的已经趴在了地上。而出口赚回来的是大量的美元外汇,但这里有一个很现实的问题,就现在美债的利率居高不下,30年期的利率达到了5.32。美债是什么?是全球公认的无风险资产也是全球主要的理财产品的底层锚定物。那老美现在的所有的理财产品的收益率等于同期限的美债收益率加上风险溢价。比如正股类的货币基金是5.35流动性极好,那么企业出口赚回来的美元大量的就趴在这一类的产品里面,和5.32几乎是持平的。这就是企业海外美元最直接的理财去处。比如优质优先货币的基金是投资高等级商业票据的,在5.4到5.55之间。那多一点点的信用风险收益略高于美债也是海外企业大户非常爱用。再比如美国银行大额的存单是保险保本的,达到了5.45到5.7之间,这是最好理解的银行存款类有存款的保险。再比如3A级的顶级企业的短债,比如苹果微软这一类龙头,年化呢是5.5到5.75之间。这就是全世界最好的公司发的债啊,信用风险呢极低,在美债基础之上呢加了20%到40BP的信用溢价。那以上这些呢都是几乎没有风险的理财产品你就更不用去说其他略带风险的基金或股票类的投资能做到年化12以上是非常正常的。所以整条美元的现金理财的水位就全部的被美债这个无风险锚定物给抬起来。也就是说企业手里拿着出口赚来的美元它不用冒多大的风险轻轻松松能达到5.3到5.6的一个收益。那反观咱们国内人民币的存款理财只有2%左右,在不考虑汇率变动的情况之下两边的利差直接拉开了三个点以上。那咱们都知道现在银行的净息差只剩下1.4了,你如果再把国内利率往下去压不仅国内的银行风险会增加,利差这个口子还会被拉得更大。不仅外汇回来的动力变得更弱还会刺激一些民众贷款换美元去套利最终结果可能就得不偿失。资本是算账的这既是商业规则也是人性使然。出口顺差数据是很漂亮,但赚的外汇他愿意趴在海外买美元的理财不愿意结汇换成人民币回来。尤其国内现在正在通缩没有特别好的投资产品。那这就是利率的外部枷锁不是我们想降息就可以随心所欲的降的。房价的大幅下跌和经济通缩的开始都是从2021年下半年美联储暴力加息开始的。美元潮汐本来就是老美收割全球的核心武器之一。很多人看经济只看国内这一亩三分地,但今天的市场是全球化打通的,你做任何货币政策都要抬头看外面的世界。咱们现在呢一边是内需不足需要宽松托底,另一边呢是利差倒挂要守住资金回流的动力两头都要做权衡这就是当下政策的两难。老美呢想通过拉爆我们的楼市拖垮我们的经济,而我们呢想等老美扛不住美债危机主动降息再去实行货币宽松就看谁先扛不住。这也是这一次八二八新政没有直接降息而是选择把贷款年限从30年拉成40年用时间换空间的方式它的原因之一。所有的政策都是权衡利弊取舍,所以不要去质疑大家长解决问题的方式因为他所要考虑的远比你我想象的要多得多。你只要知道楼市跟随着国运,“十五五”规划要全面的修复全民资产负债表,所有的动作都是围绕着这个目标。哪怕不得不降低土地财政也要去提振居民对房地产的信心,付出这么大的代价难道只是为了趁老美的心意让房地产继续下跌吗?而我们所要做的就是随我一起拨开这层迷雾看清方向,在多方博弈的过程中做对选择然后耐心的把结果交给时间去验证。
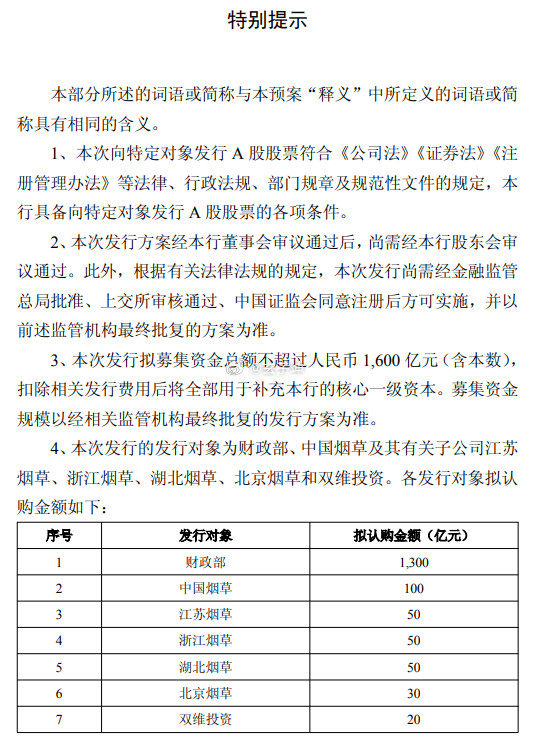
我的理解是:房地产导致的经济损失,然后让财政和一些有钱的国企去买单….大家觉
我的理解是:房地产导致的经济损失,然后让财政和一些有钱的国企去买单….大家觉得呢
未来3~5年,房地产是普通人最大的机会了,无论是现实还是股市……1、房价,肯定会
未来3~5年,房地产是普通人最大的机会了,无论是现实还是股市……1、房价,肯定会涨了。这里说的房价,主要是说新房的价格,如果新房涨很多了,二手房也能止跌回暖,不过房龄太老的也不会涨到哪里了,次新房可能会略有回暖。一个小事情就可以看到未来的房价趋势了,小升初需要买第七版字典,在文具店付款的时候发现要近100元,以为被店家宰客了。不过后面在电商平台看看,网上卖的反而更贵。大家想明白这件事情,就知道未来房价的走势了,什么行业被央企垄断之后,还会便宜普通人?只有放开竞争的行业,才会有合理的价格。如果所有出版商都可以生产字典,这本书可能最多30元……2、地产,央企游戏了。“828新政”之后,各地的土拍更分化,大楼盘只有央企可以操盘了,无论是北京、上海都是如此,三、四线城市可能连开发商都没有了。从去年开始,土拍就分化了,主要是央国企拿地了,现在新政策之后,民企更不敢赌了,他们的融资成本贵,也没有人帮你兜底行业的周期,慢慢就退出这个行业了,就像煤老板。一个现房销售,随便你建设多快,任何一个验收环节都可以卡你“脖子”……一轮行业周期,你们看看是谁活下来了,都是有兜底的企业,他们不是负债率不高,而是继续发债续命!这些央企,才是穿越行业牛熊的企业。3、暴富,只有房子了。想超额收益,就必须博弈极致性价比的筹码,巴菲特的早期价值投资都是“烟蒂股”逻辑,只是后面它有钱了,就否定自己的过往,说那些投资都很错误。如果没有这些豪赌的交易,他哪来的原始资本积累?早期的股神如果靠年化10%的收益率,猴年马月也是小角色。大多数人学习巴菲特的价值投资,是学习他们成功之后的理论,却忽略他们来时的路,谁的第一桶金不是拿春春赌明天,连巴菲特的公司伯克希尔哈撒韦前身也是他收购的一家夕阳行业要破产的纺织厂,段永平最拿得出手的交易就是互联网泡沫破灭后的寒冬期间买的网易赚了100多倍……只有极致的性价比,才有极端的收益率,不可能靠持有伟大的公司去创造超额利润,连做企业的老板都清楚,收购,兼并,重组都是在对方企业濒临破产的时候,风投公司想要超额利润,也要在初创企业天使轮的时候,后面公司都要上市IPO了,什么都万事具备了,哪来的超额收益。想赚钱,又怕输,活该很多人一辈子富不了!我的原始财富也是靠囤白酒,经历了限制公务消费,塑化剂,2轮股灾,1轮熔断,跌了近10年时间,没有人看好白酒的时候……投资者应结合自身风险承受能力、投资周期及财务状况独立判断、自主决策,据此操作产生的任何投资风险或损失,由投资者自行承担,与本文作者无关。投资有风险,入市需谨慎。
关于白酒、地产的筹码,普通人最好远离,以你的认知赚不到这个钱的……1、行业是
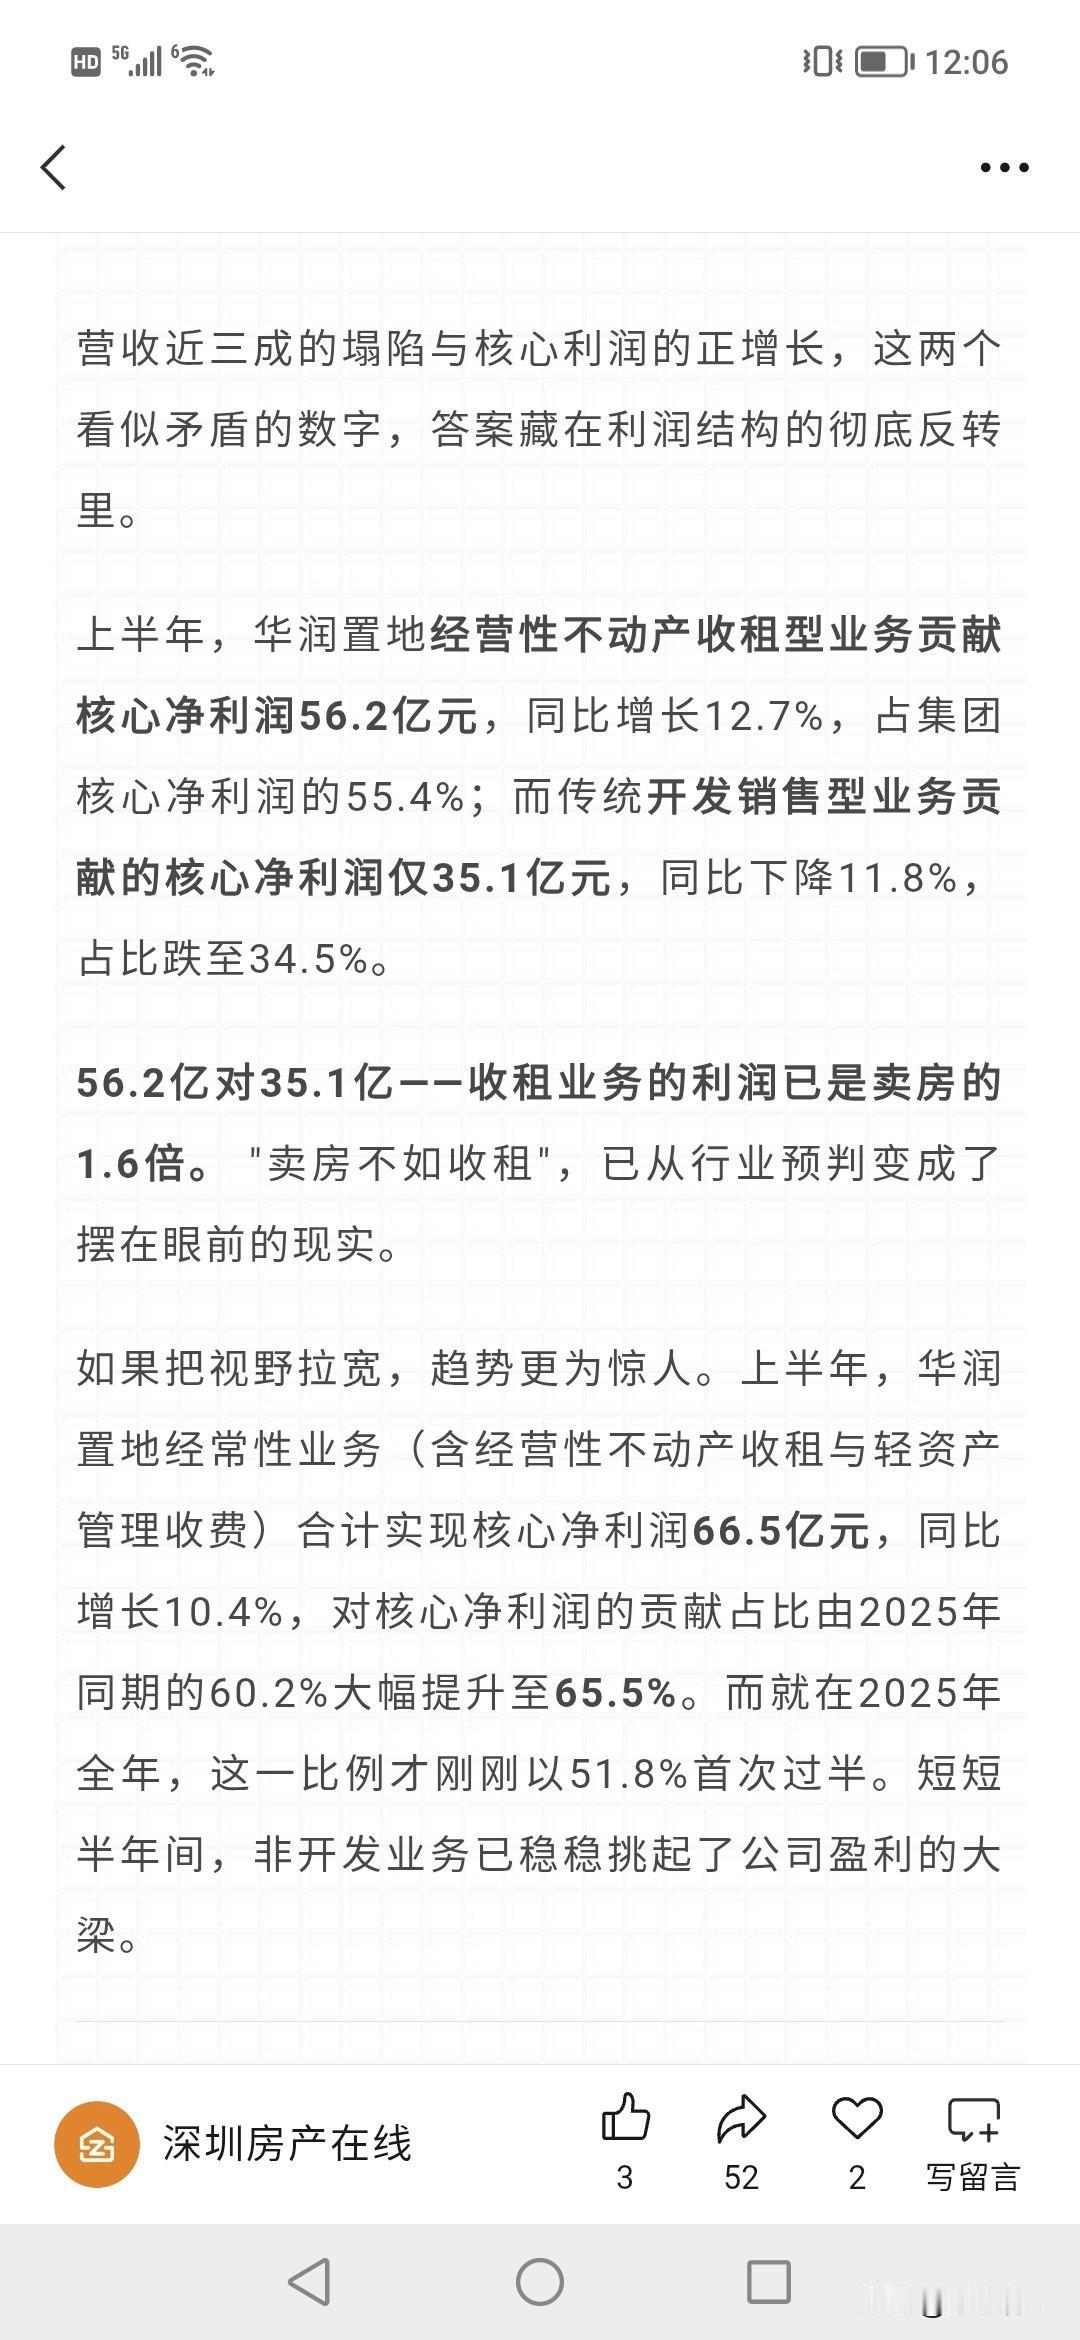
关于白酒、地产的筹码,普通人最好远离,以你的认知赚不到这个钱的……1、行业是行业,企业是企业。行业周期对企业是有影响,但是也不是完全正相关,不是说行业规模缩小,行业不景气,企业就肯定业绩大幅下滑,有影响但没有你们想象的那样致命,更多是影响后排公司……地产行业,内房股龙头华润,港房股龙头新鸿基,它们业绩就没有差过,也是每年几百亿利润。连年轻人都不喜欢喝的白酒龙头,去年业绩也是800亿元。所以,华润、新鸿基今年创股价历史新高了。白酒龙头也没有跌太多,一个正常的回调,毕竟当年炒作的泡沫太多,相比其他茅资产,它的跌幅最少了,只回调了40%,用年线看依旧还是涨了几百倍。看看其他跟风抱团的最少跌80%,因为业绩支撑股价,它们业绩大幅下滑。2、认知不是靠说教有用。你跟一个开五菱面包车拉货的人去讲宾利有多好,他们100%会说你是交了智商税,说宾利动力不如它,装货不如它,大家看商品的视角都不同。开宾利的人,看的视角是情绪价值,社交价值,并不是说车的实际用途是什么。豪车与豪宅都一样,买房就是买邻居,一个富豪不会愿意天天住在老破小,为了几百块的物业费而争吵或者一个车位的抢占而骂骂咧咧……人以群分,物以类聚。有钱人都向上聚集,这件事情不以谁的意志为转移,哪怕浙江、江办很富有,他们也跑上海置业,为什么?3、如果你的认知只停留在普通房子白酒,请远离。段永平以前回复过,一个企业谁离开了都不会影响公司,投资是看中的商业模式以及企业文化,苹果会因为库克、乔布斯的离场而失去价值吗?就像他说步步高会因为他离开而经营恶化吗?有些商品,本身就有自己的客户群体,以茅台为例换了多少个董事长了,而且有些都犯事了,有影响公司的正常运营吗?央企开发商,它们在一线城市深耕豪宅,本身不打算做普通人的生意。过去这些年,普通人喜欢的房子是恒大、碧桂园、融创等等,不接受反驳!所以,你的认知里面它们才是地产龙头企业,错到离谱了,是因为高端品牌,从来不稀罕普通人的市场!!!茅台,从来不会因为自己没有生产10元一瓶的白酒满足普通人的消费,被牛栏山把市场占了……
未来3~5年,房地产是普通人最大的机会了,无论是现实还是股市……1、房价,肯
未来3~5年,房地产是普通人最大的机会了,无论是现实还是股市……1、房价,肯定会涨了。这里说的房价,主要是说新房的价格,如果新房涨很多了,二手房也能止跌回暖,不过房龄太老的也不会涨到哪里了,次新房可能会略有回暖。一个小事情就可以看到未来的房价趋势了,小升初需要买第七版字典,在文具店付款的时候发现要近100元,以为被店家宰客了。不过后面在电商平台看看,网上卖的反而更贵。大家想明白这件事情,就知道未来房价的走势了,什么行业被央企垄断之后,还会便宜普通人?只有放开竞争的行业,才会有合理的价格。如果所有出版商都可以生产字典,这本书可能最多30元……2、地产,央企游戏了。“828新政”之后,各地的土拍更分化,大楼盘只有央企可以操盘了,无论是北京、上海都是如此,三、四线城市可能连开发商都没有了。从去年开始,土拍就分化了,主要是央国企拿地了,现在新政策之后,民企更不敢赌了,他们的融资成本贵,也没有人帮你兜底行业的周期,慢慢就退出这个行业了,就像煤老板。一个现房销售,随便你建设多快,任何一个验收环节都可以卡你“脖子”……一轮行业周期,你们看看是谁活下来了,都是有兜底的企业,他们不是负债率不高,而是继续发债续命!这些央企,才是穿越行业牛熊的企业。3、暴富,只有房子了。想超额收益,就必须博弈极致性价比的筹码,巴菲特的早期价值投资都是“烟蒂股”逻辑,只是后面它有钱了,就否定自己的过往,说那些投资都很错误。如果没有这些豪赌的交易,他哪来的原始资本积累?早期的股神如果靠年化10%的收益率,猴年马月也是小角色。大多数人学习巴菲特的价值投资,是学习他们成功之后的理论,却忽略他们来时的路,谁的第一桶金不是拿春春赌明天,连巴菲特的公司伯克希尔哈撒韦前身也是他收购的一家夕阳行业要破产的纺织厂,段永平最拿得出手的交易就是互联网泡沫破灭后的寒冬期间买的网易赚了100多倍……只有极致的性价比,才有极端的收益率,不可能靠持有伟大的公司去创造超额利润,连做企业的老板都清楚,收购,兼并,重组都是在对方企业濒临破产的时候,风投公司想要超额利润,也要在初创企业天使轮的时候,后面公司都要上市IPO了,什么都万事具备了,哪来的超额收益。想赚钱,又怕输,活该很多人一辈子富不了!小凡的原始财富也是靠囤白酒,经历了限制公务消费,塑化剂,2轮股灾,1轮熔断,跌了近10年时间,没有人看好白酒的时候……投资者应结合自身风险承受能力、投资周期及财务状况独立判断、自主决策,据此操作产生的任何投资风险或损失,由投资者自行承担,与本文作者无关。投资有风险,入市需谨慎。
你发现这个规律没?当大件东西在降价的时候,比如房子,车子,还有利率,这就说明
你发现这个规律没?当大件东西在降价的时候,比如房子,车子,还有利率,这就说明钱越来越值钱了,接下来要把钱袋子握紧了,你拥有越多的钱,你的选择权越多,什么东西的流动性,都不如钱,最好不要买股票,不要买黄金,房子能住就不换,车子能开,就不买新的。这话乍一听,是那么回事。房子降了,车子降了,存款利息也降了,手里那点现金好像能买更多东西了,确实给人一种“钱变硬了”的感觉。我去年看中的一套老破小,年初还挂三百万,年底同户型成交价跌到两百四,要是那时候拿着现金去砍,底气都足一些。可你要是真照着这套逻辑捂紧钱袋子啥也不碰,日子过个两三年,回头再看,可能又是另一番滋味。我自己就吃过“死攥现金”的亏。2015年那会儿,手头攒了二十来万,股票正火,身边人天天晒涨停,我偏不信邪,觉得风险太大,全存了定期。后来股灾来了,我还暗自得意。可那几年物价涨得悄无声息,楼下煎饼果子从五块变八块,房租一年涨一千,我那二十万到期取出来,购买力早缩水了一圈。现金确实没少,但能换到的东西变少了,这算不算“值钱”?得打个问号。说回这个规律本身。大件降价、利率走低,通常发生在经济下行周期,企业不愿借钱扩张,居民不敢贷款买房,央行被迫降息放水。这时候现金的购买力短期看确实上升,但前提是“通缩”持续。可经济像弹簧,压狠了总会弹回来,一旦放出去的水流到市场,物价抬头,现金立刻就变“软”了。日本失去的三十年里,现金长期看是值钱的,但那是因为他们陷入了长期通缩;我们国家现在显然不是那个路子,政府债、地方化债、基建投资,哪一样不是往市场里塞钱?钱一旦多起来,购买力迟早被稀释。再说不买股票、不买黄金这条。股票确实波动大,经济不好时企业利润下滑,踩雷概率高。可你要是完全躲开,也就错失了优质公司被低估时的捡漏机会。我有个老同学,前年白酒板块跌成狗的时候,他分批买了点ETF,今年反弹了将近二十个点,收益比银行理财强好几倍。黄金更特殊,它跟美元、地缘冲突挂钩,乱世里头反倒是避风港,去年俄乌那阵子金价涨了多少,有目共睹。你不能一概而论说“不要买”,得看时机和仓位。房子车子能住就不换、能开就不买,这点我倒认同七八分。非刚需的置换,现在确实不划算,卖旧买新中间税费、装修、搬家折腾一圈,省的那点差价全搭进去了。可你要是真等着结婚、孩子上学,该换还得换,毕竟居住是实实在在的需求,不能光算经济账。我表姐去年硬扛着没换学区房,今年孩子摇号没摇上,后悔得直拍大腿——有些事,错过时机就不是钱能补回来的。说到底,这个规律最核心的提醒,是“流动性”。现金确实最灵活,想花就花,想撤就撤,不像房子挂半年卖不掉,不像股票套住了舍不得割。可流动性不代表唯一性,也不代表安全性。你把所有资产都换成现金,万一碰上通胀,被动贬值;万一碰上好机会,手里没筹码。更现实的是,大多数普通人压根没有“选择权”的烦恼——就那么几十万存款,买不了黄金大条,也够不着核心地段的房子,与其纠结投不投资,不如想想怎么保住饭碗、怎么提升自己。我身边过得踏实的朋友,没一个是极端“持现派”或“激进派”的。他们往往留够三到六个月的生活费在活期,剩下的分几份:一份买点低风险理财,一份定投指数基金,再留一小份等市场恐慌时捡漏。房子看好了就下手,不追涨也不抄底,自己住着舒坦就行。这种“中庸之道”可能不那么刺激,但经得住来回折腾。所以回到开头那个规律,它像一道冬天的御寒口诀,听着暖心,可要是照着它过一辈子,夏天来了你还裹着棉袄,那就不合适了。经济周期有冷有热,咱们的策略也该跟着转。别把所有鸡蛋放一个篮子里,也别把篮子全换成现金提着满街跑。钱是工具,不是目的。该握紧时握紧,该出手时出手,心里有杆秤,比啥公式都强。现金在手里,比啥都好——前提是,你知道啥时候该把它花出去。各位读者你们怎么看?欢迎在评论区讨论。现金在手里,比啥都好。
注意大盘要大跌了。明天,最晚就是后天。房地产应该独立。大盘风险已经很大了。如果这
注意大盘要大跌了。明天,最晚就是后天。房地产应该独立。大盘风险已经很大了。如果这二天科技股不反弹。大盘风险很大。大盘维持震荡的力量几乎消耗殆尽了。银行保险劵商全部动力已经消耗了。量一直维持地量。风险已经来了。各位,今天保险劵商有明显的掩护高位股票出货的迹象,并且高位股大规模跌停,量维持在1.7万亿。明天要大跌了。最晚就是后天。各位要注意风险。除非科技股,能起来大反弹,否则可能明天就要大跌了。已经盘了3天了。明天是变盘日,逢三必变。房地产我个人认为不跟大盘。这二个月,都习惯不看大盘了。今天房地产放量大涨。明天早盘肯定要回踩确定。只要幅度不大。问题都不大。如果下星期5前,把前几天挖的坑填上,那就确定了。极致黄金坑成立。房地产的目标不变,会加速上涨。要大规模加仓了。目前形态还要等2天才能确定。未来2天就是验证是不是黄金坑的最后观察日。我认为大概率是,下星期应该要把这个坑填上。目前也就是在涨3.4个点的事情。房地产应该是不会跟大盘,毕竟是独立的行情。不过如果大盘跳水太狠,估计也会有一些散户游资资金害怕。不过应该影响不大。A股为何深V反弹
手握50万,存银行还是买房?2026年这道选择题,别再被“专家”绕晕了,说点大白
手握50万,存银行还是买房?2026年这道选择题,别再被“专家”绕晕了,说点大白话。50万存银行,按当下行情:国有大行3年期大额存单年化约1.55%,股份行能到1.75%左右,50万一年利息7750~8750块,不多,但本金稳、随用随取(大额存单可转让/部分提前支),家里遇事不抓瞎。50万买房呢?在一线连首付都勉强,二三线当首付刚好,但首付只是开门——税费、装修、家具、月供全在后头。2026年首套商贷利率3%出头,贷150万30年月供约6300,加上物业水电,不是小数。更关键的是,现在不是闭眼买就涨的年代:一线核心区筑底微涨,三四线还在挤水分,很多县城房挂半年无人问,变现比存折慢得多。所以普通人怎么选,就三句话:①自己住、工作稳、月供不超家庭收入1/3,买核心地段次新,房子是“家”不是“票”;②想投资升值、或者工作还可能换城市,别碰,50万变首付容易,变回现金难;③收入有波动、家里老人孩子要留后路,存银行+少量稳健理财,流动性就是底气。2026年不搞豪赌。钱放银行是“慢”,但慢得过慌;钱砸房里是“重”,重得扛不住变故。普通人理财的十字路口,先保不摔跤,再想跑得快。理财2026买房还是存钱普通人理财
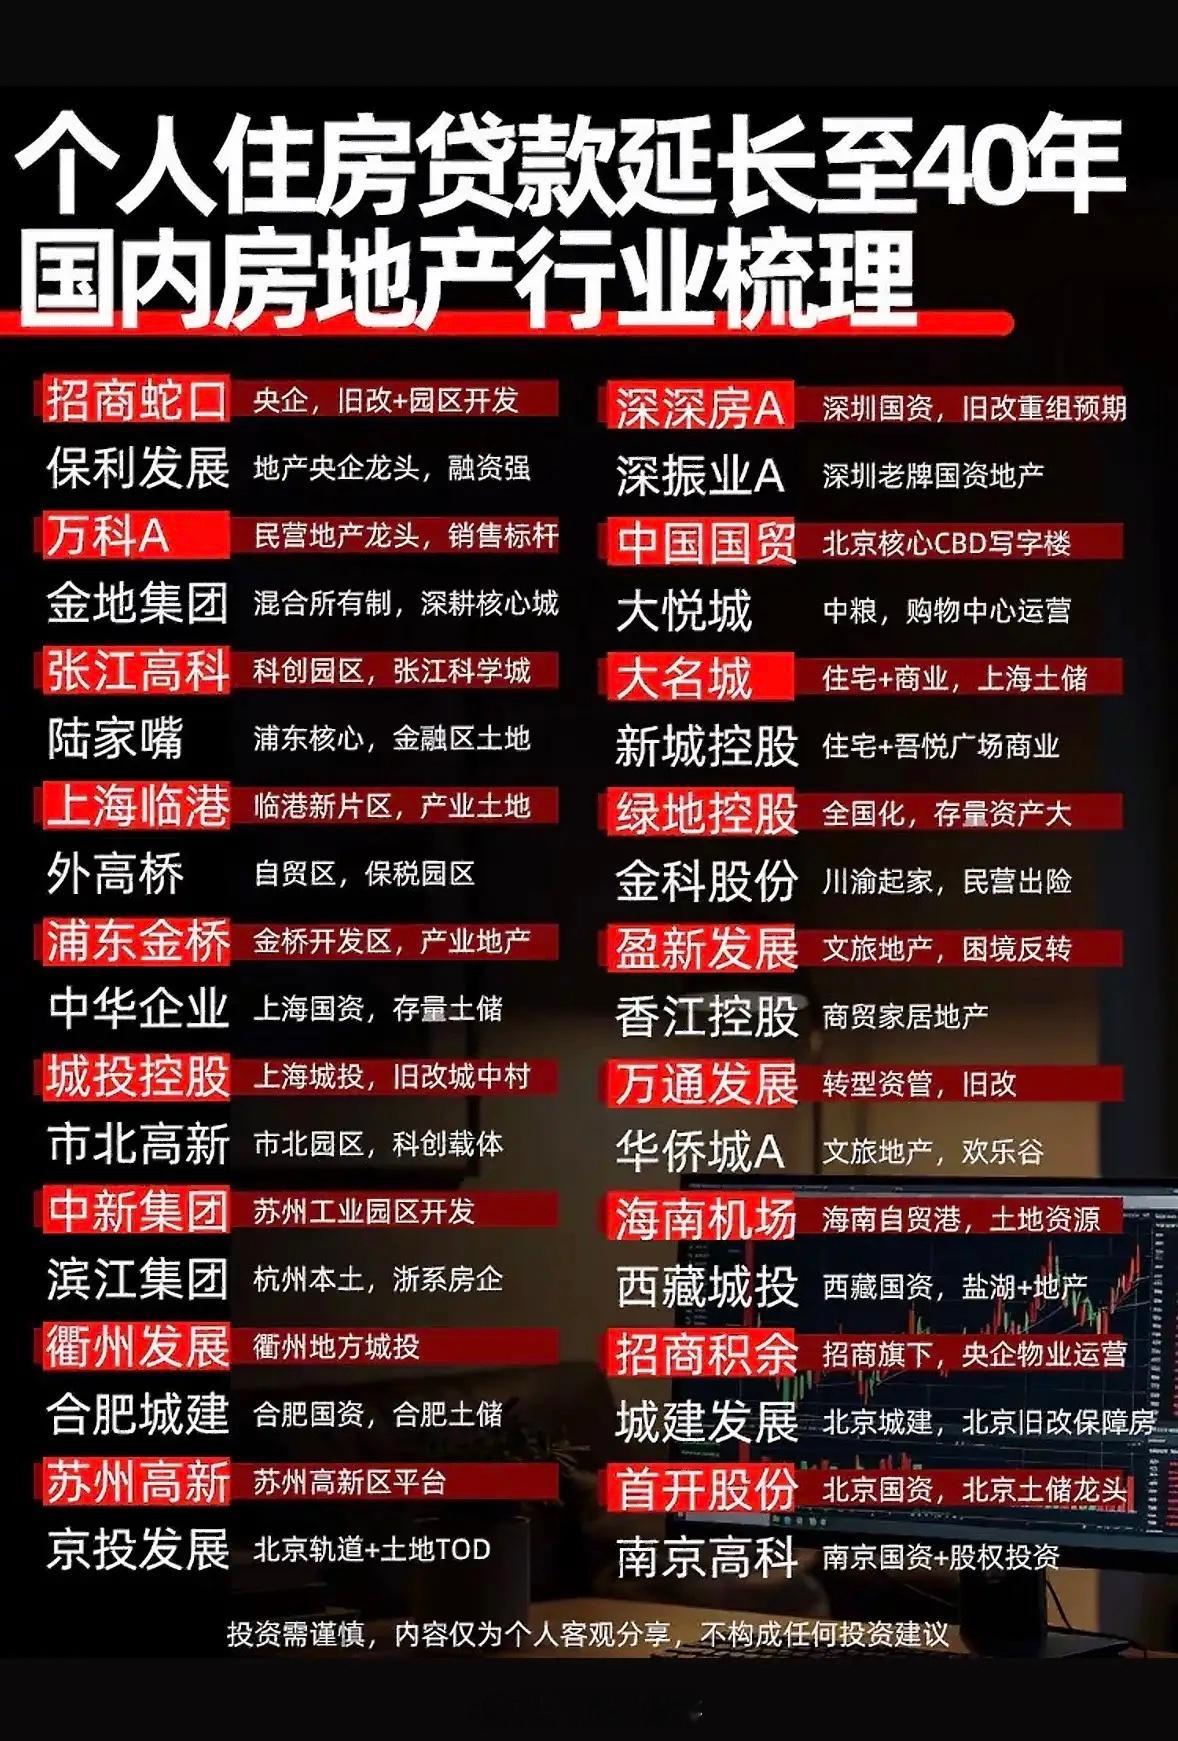
个人住房贷款延长至40年利好板块个人住房贷款延长至40年这波新政,利好的板块其实
个人住房贷款延长至40年利好板块个人住房贷款延长至40年这波新政,利好的板块其实藏得挺实在的。最直接的就是刚需刚改扎堆的近郊刚需盘板块,算笔账就懂:贷款100万按年利率3%等额本息算,30年月供4216元,延到40年直接降到3581元,每月少还635块,一年能省出大半个孩子的兴趣班学费,前5年累计释放近3.8万现金流,那些之前咬咬牙凑首付就被月供压得喘不过气的年轻人,现在敢下手了。连带起来的还有现房销售覆盖的新出让土地板块,搭配交房即交证的新政,大家不用怕烂尾,愿意把之前攥紧的钱掏出来,连带周边的家装、社区消费配套板块也能跟着喝口汤。当然也得清醒,40年是上限不是必选项,总利息会多20万左右,收入稳的人没必要盲目跟风。
人生最大的几个斩杀线:1.大病一场2.中年失业危机3.背车贷房贷4.和不
人生最大的几个斩杀线:1.大病一场2.中年失业危机3.背车贷房贷4.和不适合的另一半结婚避开这些,人生幸福感能+80%
房地产板块早盘换手异常激烈,快刀手在砸,乡亲们在砸,公基在砸,机构在接,乡绅在接
房地产板块早盘换手异常激烈,快刀手在砸,乡亲们在砸,公基在砸,机构在接,乡绅在接。这当中快到手砸的下午就回接回来,乡亲们和公基砸的不一定,但以后一定也会回来。这样的盘面主力利用周末一边倒的悲观情绪洗盘的概率大,目测最快下午,最晚明天就会动手点火,毕竟金九银十这个房地产的黄金炒作期谁都不愿意错过。
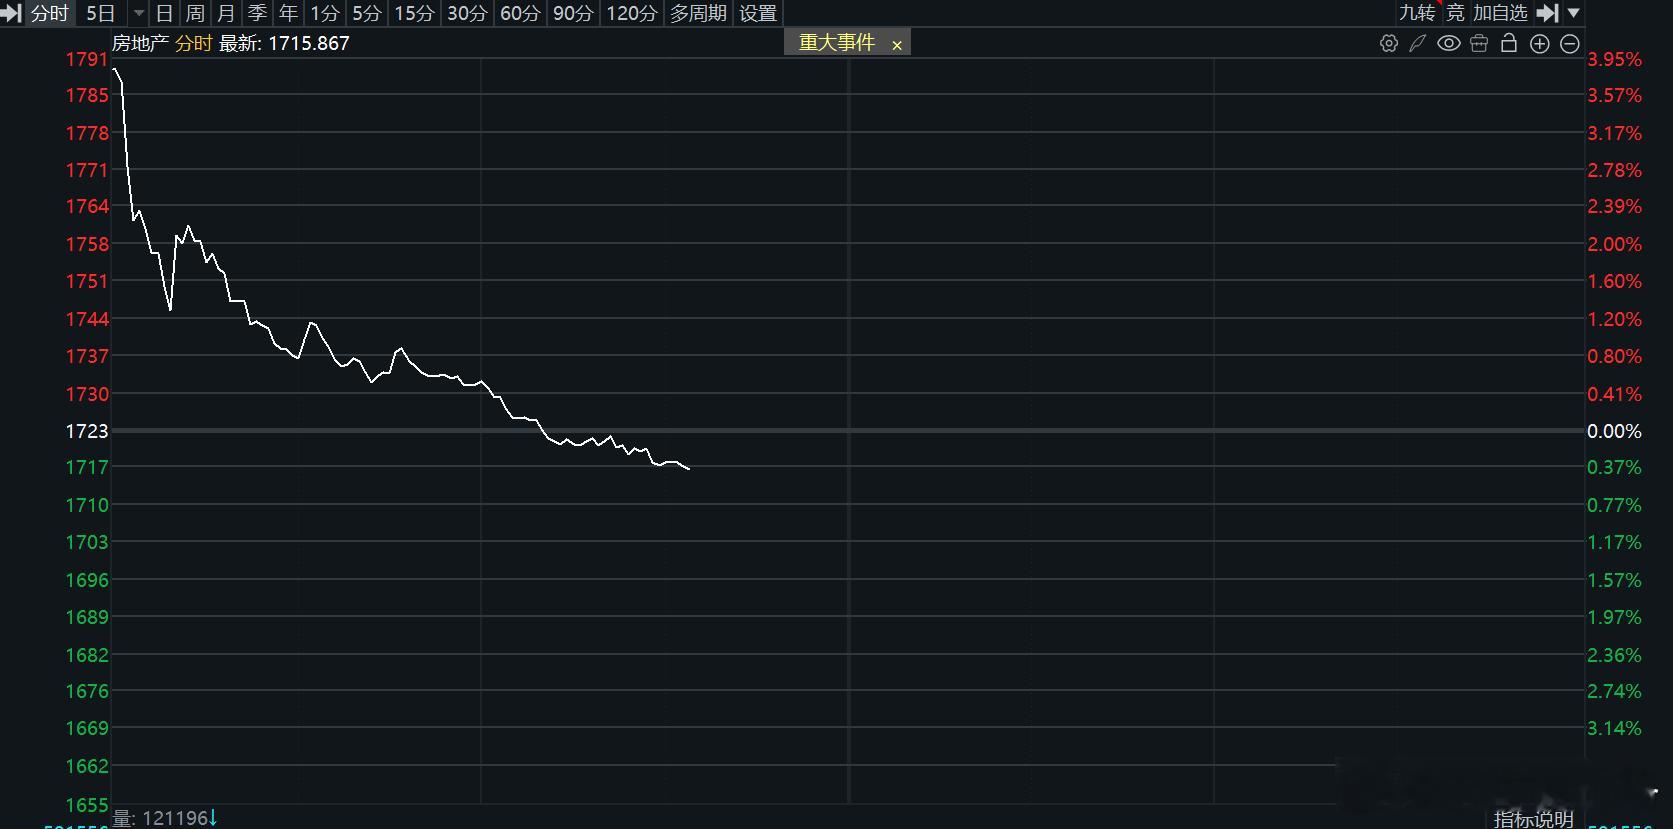
房地产板块指数[笑着哭]
房地产板块指数[笑着哭]