标签: 华润
十只股票,股价低于1元一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是长
十只股票,股价低于1元一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是长鑫科技的股东只可惜提前卖出了长鑫科技的股份错过了两三百亿的回报,如果碧桂园,保留长鑫科技的股份,公司选择的股价,大概率在1.5元以上碧桂园目前物业子公司,还是很值钱的,利润还是相当高的,但是物业是独立上市的。二,协鑫科技股价只有0.71元市值是234亿,公司属于全球十大光伏巨头之一,光伏行业,全球未来还有十倍的增长空间行业竞争激烈,胜者为王,股价大涨败者股价大跌。光伏在亚非拉,欧洲,美国,发展潜力还非常大。我国光伏,也还有2倍以上的空间。三,融创中国股价只有0.55元,市值是109亿融创地产,深耕一线城市,二线城市,手中的项目,土地,还是很值钱的,目前已经完成重组,等待全国房地产回暖,碧桂园,主要是三四线城市,三四线最大的问题是人口流出,导致土地不够值钱。四,华润建材科技股价只有0.99元市值是68亿五,中国信达股价只有0.89元市值是339亿六,微盟集团股价只有0.83元市值是34亿七,信义能源股价只有0.8元市值是68亿八,大麦娱乐股价只有0.51元市值151亿九,四环医药股价只有0.72元市值是67亿十,深圳控股股价只有0.63元市值是56亿。这些公司的股价虽然低于1元,但风险还是存在的,关键在于公司后期的净利润能不能提升,散户们,需要关注公司的财报,关注公司的行业发展前景。总结:股票市场,风险很大,散户们,要非常小心。
十只股票,股价低于1元!一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是
十只股票,股价低于1元!一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是长鑫科技的股东只可惜提前卖出了长鑫科技的股份错过了两三百亿的回报,如果碧桂园,保留长鑫科技的股份,公司选择的股价,大概率在1.5元以上碧桂园目前物业子公司,还是很值钱的,利润还是相当高的,但是物业是独立上市的。二,协鑫科技股价只有0.71元市值是234亿,公司属于全球十大光伏巨头之一,光伏行业,全球未来还有十倍的增长空间行业竞争激烈,胜者为王,股价大涨败者股价大跌。光伏在亚非拉,欧洲,美国,发展潜力还非常大。我国光伏,也还有2倍以上的空间。三,融创中国股价只有0.55元,市值是109亿融创地产,深耕一线城市,二线城市,手中的项目,土地,还是很值钱的,目前已经完成重组,等待全国房地产回暖,碧桂园,主要是三四线城市,三四线最大的问题是人口流出,导致土地不够值钱。四,华润建材科技股价只有0.99元市值是68亿五,中国信达股价只有0.89元市值是339亿六,微盟集团股价只有0.83元市值是34亿七,信义能源股价只有0.8元市值是68亿八,大麦娱乐股价只有0.51元市值151亿九,四环医药股价只有0.72元市值是67亿十,深圳控股股价只有0.63元市值是56亿。这些公司的股价虽然低于1元,但风险还是存在的,关键在于公司后期的净利润能不能提升,散户们,需要关注公司的财报,关注公司的行业发展前景。总结:股票市场,风险很大,散户们,要非常小心。以上观点仅供参考!

为什么深圳国资地铁要救万科?在中国资本江湖里,有一条很少被打破的铁律:国
为什么深圳国资地铁要救万科?在中国资本江湖里,有一条很少被打破的铁律:国资委从来不输。这不是我说的,是事实。河北国资接盘华夏,能重组;山东国资入股恒大物业,能割肉离场;就连当年安邦系崩塌,各地国资处置资产也多半能全身而退。国资的底色不是"精明",而是"底线"——再不济,也有行政手段兜底。但深圳地铁打破了这个铁律。2025年4月,深圳地铁集团发布2024年年报:全年亏损334.6亿元,创中国城轨企业历史之最。这家本该靠地铁票和土地开发稳健赚钱的地方国企,如今被一只地产巨兽拖入深渊。而它最大的出血点,正是八年前被全中国市场歌颂为"优质资产"的万科。八年前,深铁花了约664亿元现金,从华润、恒大手中接过万科29.38%的股份(后稀释至27.18%),成为堂堂正正的第一大股东。当时的市场价约22元/股(华润转让价),而截至2025年4月,万科股价已跌至7元左右,浮亏近70%。更诡异的是,这八年间,深圳地铁从未公开对万科的经营战略投过一张反对票。这不是"投资失误"能解释的。这是一个手握重金的理性主体,主动走进了一个"只输不赢"的棋局。问题出在哪?答案藏在2017年6月9日,那份被鲜花与掌声淹没的股权转让协议里。2017年6月9日下午,深圳地铁集团董事长林茂德与华润股份代表签下一份文件。这份文件的价值是371.7亿元——华润将其持有的16.89亿股万科A股,以22元/股的价格转让给深铁。两个月后的7月6日,恒大跟进,以18.8元/股的价格,将15.53亿股转让给深铁,总价292亿元。两笔交易完成,深铁持股29.38%,成为万科第一大股东。市场上欢呼一片:《人民日报》评论说这是"市场化法治化方式化解股权纷争"的典范;财经媒体称赞深铁是"白衣骑士",拯救了万科免于"野蛮人"宝能的吞噬。但很少有人追问一个细节:在这场被定义为"胜利"的交易中,深铁到底买到了什么?它买到的,是27%的投票权。但它没买到的,是对这家万亿资产平台的实质控制权。深铁入局后,万科的董事会席位看似有所调整,但万科内部流传一句话:"深铁的人坐在董事会上,但郁亮的人管着钱袋子。"这句话背后,是一套精心设计的权力防火墙。深铁虽然是第一大股东,但万科的公司章程里,核心经营层的任免权、重大投资的决策权、薪酬委员会的运作逻辑,依然牢牢掌握在"职业经理人"体系手中。深铁没有拿到一票否决权,没有拿到关键岗位提名权,甚至没有拿到对超过一定金额投资的刚性审批权。换句话说,深铁买的不是"万科",而是"万科的优先亏损权"。上行周期,管理层高歌猛进,深铁只能跟着分红——2019年深铁从万科获得投资收益112亿元,2022年分红31.65亿元,八年累计分红约192亿元;下行周期,管理层决策失误,深铁作为大股东要承担最主要的账面亏损,而且亏得比分的多得多——2024年单年投资亏损就达334.6亿元。更可怕的是,深铁不仅亏账面,还得持续输血。截至2025年2月,深铁已向万科提供借款28亿元;到2025年5月,累计借款已达42亿元;而截至2025年9月的后续数据显示,年内累计借款已达259.41亿元。深铁成了万科的"人形ATM"——只出不进,越陷越深。这局玩得多溜!2017年的深圳,正处在一个微妙的节点。高房价已引发民怨,但土地财政仍是城市建设的血液。万科作为深圳土生土长的世界500强,它的注册地、总部大楼、每年缴纳的巨额税收,以及那张"中国最好房企"的金字招牌,本身就是深圳市的一张名片。更深层的焦虑在于:如果宝能真的拿下了万科,它会不会把万科总部迁走?会不会大规模减持土地资产?会不会把这家稳健经营的房企变成资本运作的提款机?深圳市政府不能冒这个险。所以深铁入局,首先是政治任务,其次才是投资行为。这就构成了一种可怕的人质困境:深铁越是发现管理层在乱来,它越是不敢"大义灭亲"——因为万科一旦在深铁手里爆雷,政治责任是深铁和深圳市的;而如果深铁不管,让万科自生自灭,那"国资大股东见死不救导致优质企业崩盘"的锅,更是深铁背不起的。所以深铁唯一的选择,就是不断输血,维持万科的"正常运转"——哪怕这运转早已变成失血。很多人忘了,深铁不是只出了664亿现金。它还承诺了"轨道+物业"的战略合作,要把旗下大量地铁上盖土地资源注入万科体系。这听起来是深铁在给万科"喂资源",但你仔细算一笔账:这些上盖土地,深铁是以"轨道交通配套"的名义,以极低的地价协议取得的。一旦装入万科这个上市平台,按照市场化评估,立刻产生巨额账面增值。


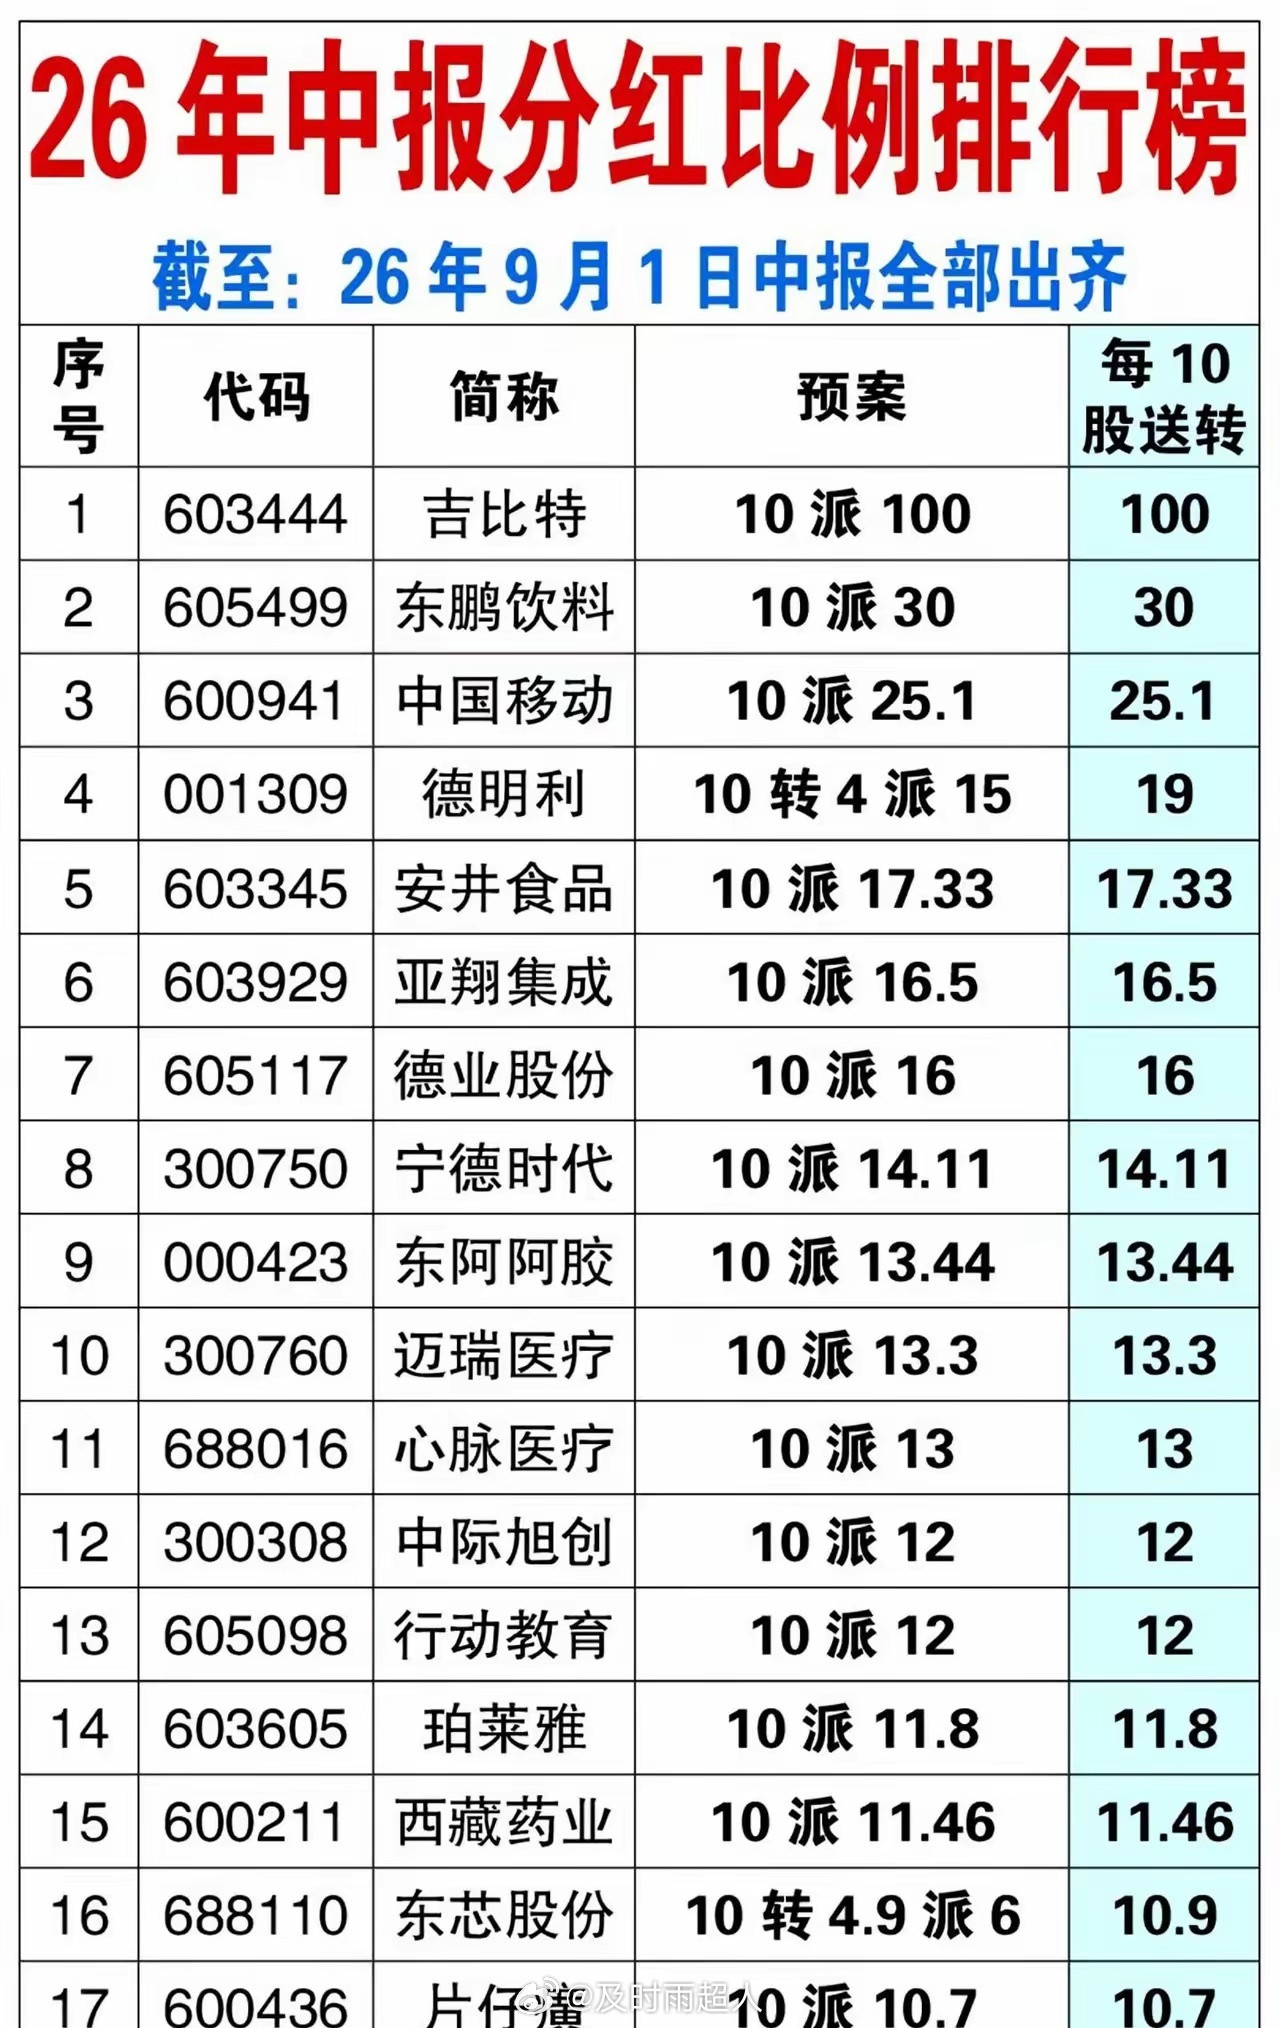
26年中报上市公司分红比例排行榜。独家原创作品。数据仅供参考不作投资依据。理财
26年中报上市公司分红比例排行榜。独家原创作品。数据仅供参考不作投资依据。理财有风险,投资需谨慎
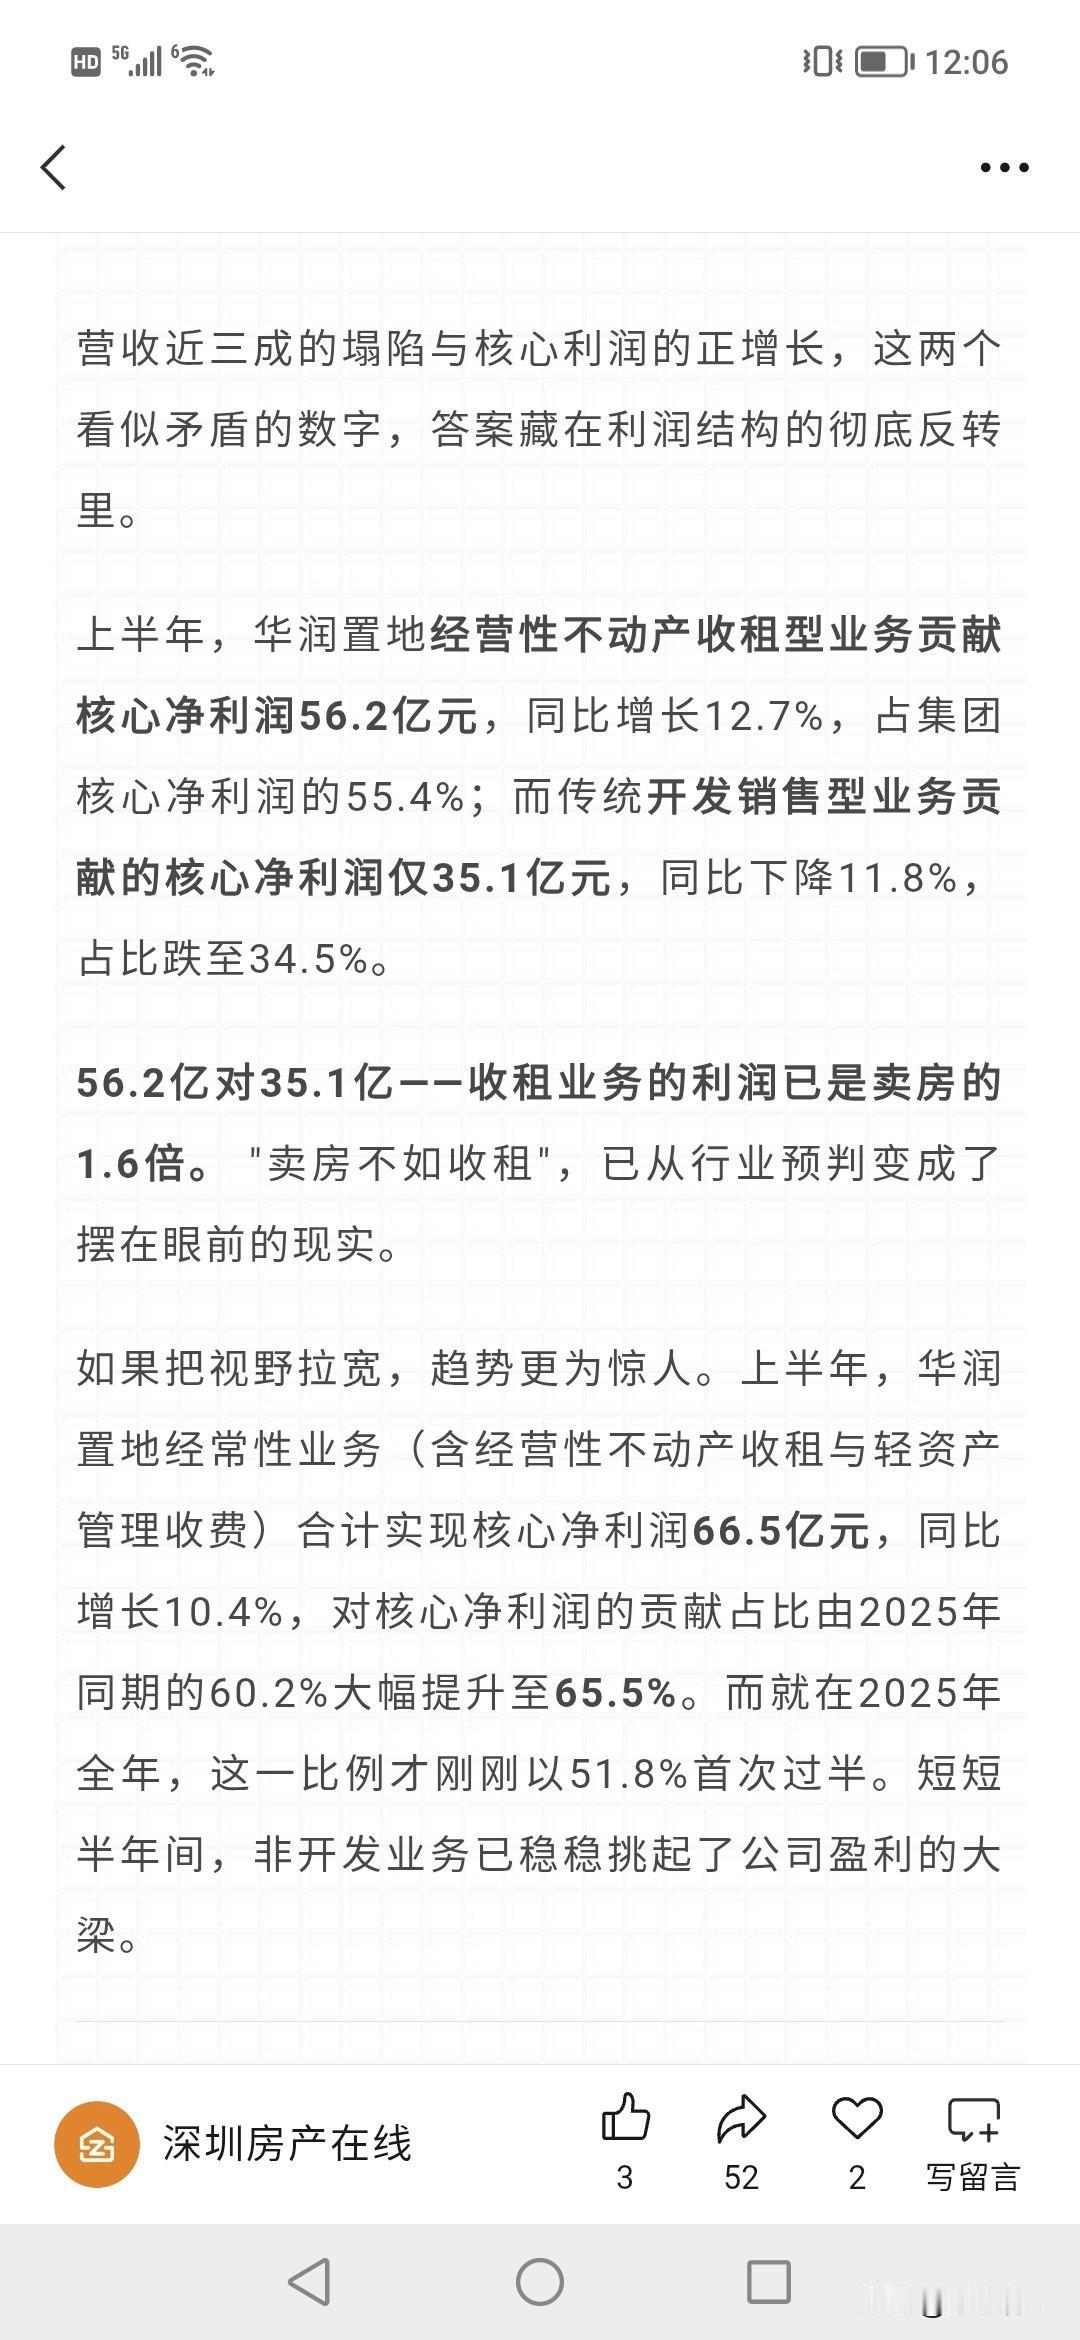
关于白酒、地产的筹码,普通人最好远离,以你的认知赚不到这个钱的……1、行业是
关于白酒、地产的筹码,普通人最好远离,以你的认知赚不到这个钱的……1、行业是行业,企业是企业。行业周期对企业是有影响,但是也不是完全正相关,不是说行业规模缩小,行业不景气,企业就肯定业绩大幅下滑,有影响但没有你们想象的那样致命,更多是影响后排公司……地产行业,内房股龙头华润,港房股龙头新鸿基,它们业绩就没有差过,也是每年几百亿利润。连年轻人都不喜欢喝的白酒龙头,去年业绩也是800亿元。所以,华润、新鸿基今年创股价历史新高了。白酒龙头也没有跌太多,一个正常的回调,毕竟当年炒作的泡沫太多,相比其他茅资产,它的跌幅最少了,只回调了40%,用年线看依旧还是涨了几百倍。看看其他跟风抱团的最少跌80%,因为业绩支撑股价,它们业绩大幅下滑。2、认知不是靠说教有用。你跟一个开五菱面包车拉货的人去讲宾利有多好,他们100%会说你是交了智商税,说宾利动力不如它,装货不如它,大家看商品的视角都不同。开宾利的人,看的视角是情绪价值,社交价值,并不是说车的实际用途是什么。豪车与豪宅都一样,买房就是买邻居,一个富豪不会愿意天天住在老破小,为了几百块的物业费而争吵或者一个车位的抢占而骂骂咧咧……人以群分,物以类聚。有钱人都向上聚集,这件事情不以谁的意志为转移,哪怕浙江、江办很富有,他们也跑上海置业,为什么?3、如果你的认知只停留在普通房子白酒,请远离。段永平以前回复过,一个企业谁离开了都不会影响公司,投资是看中的商业模式以及企业文化,苹果会因为库克、乔布斯的离场而失去价值吗?就像他说步步高会因为他离开而经营恶化吗?有些商品,本身就有自己的客户群体,以茅台为例换了多少个董事长了,而且有些都犯事了,有影响公司的正常运营吗?央企开发商,它们在一线城市深耕豪宅,本身不打算做普通人的生意。过去这些年,普通人喜欢的房子是恒大、碧桂园、融创等等,不接受反驳!所以,你的认知里面它们才是地产龙头企业,错到离谱了,是因为高端品牌,从来不稀罕普通人的市场!!!茅台,从来不会因为自己没有生产10元一瓶的白酒满足普通人的消费,被牛栏山把市场占了……
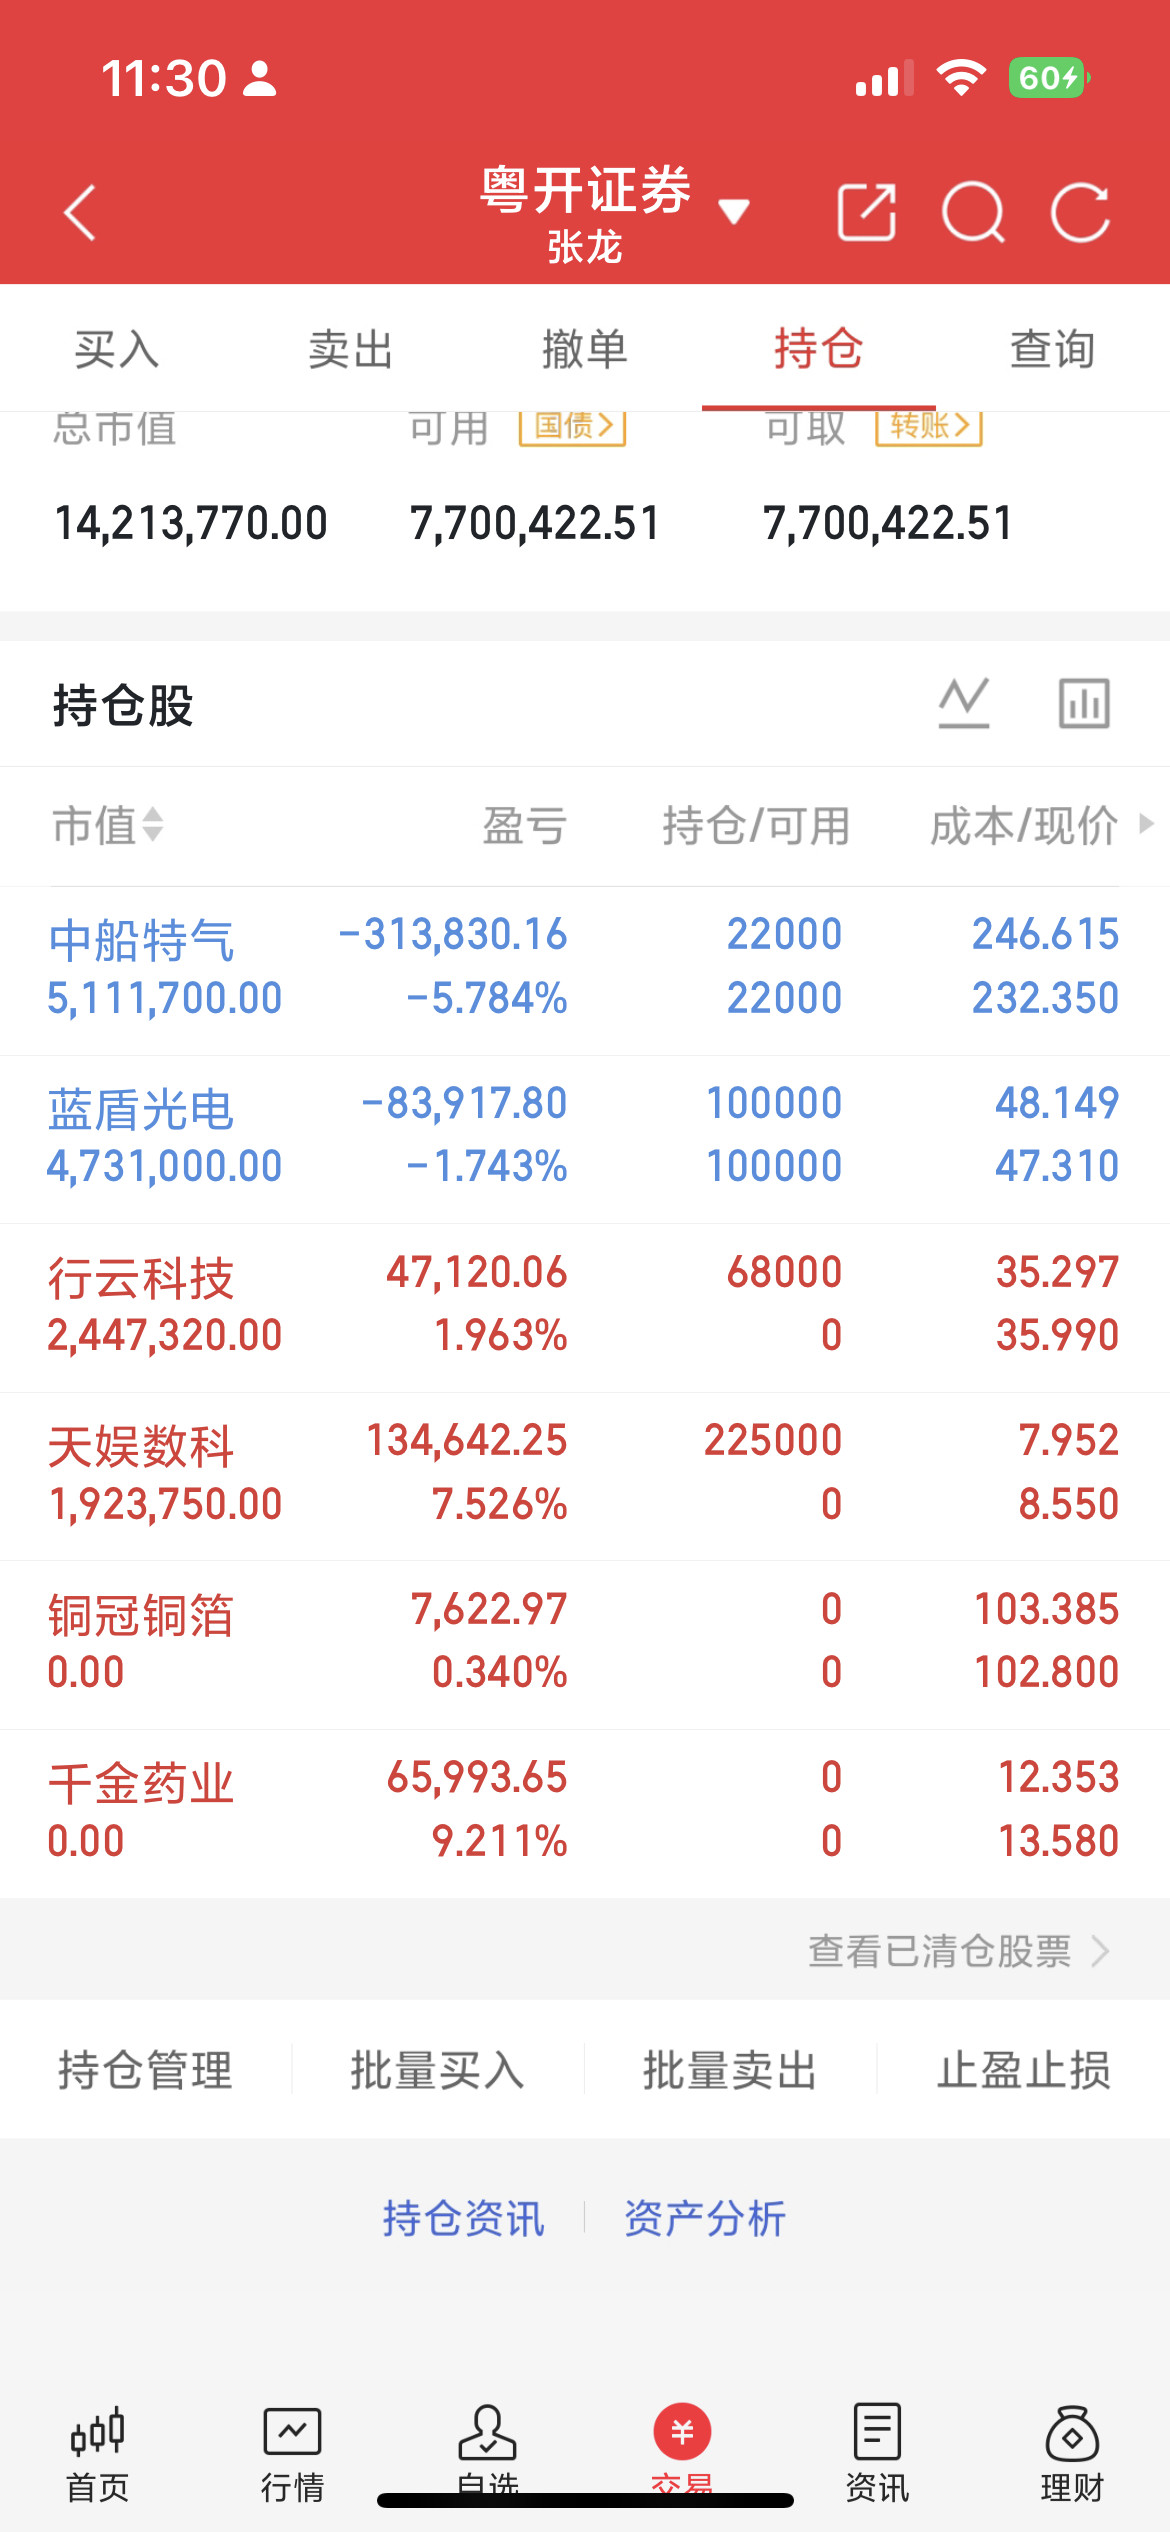
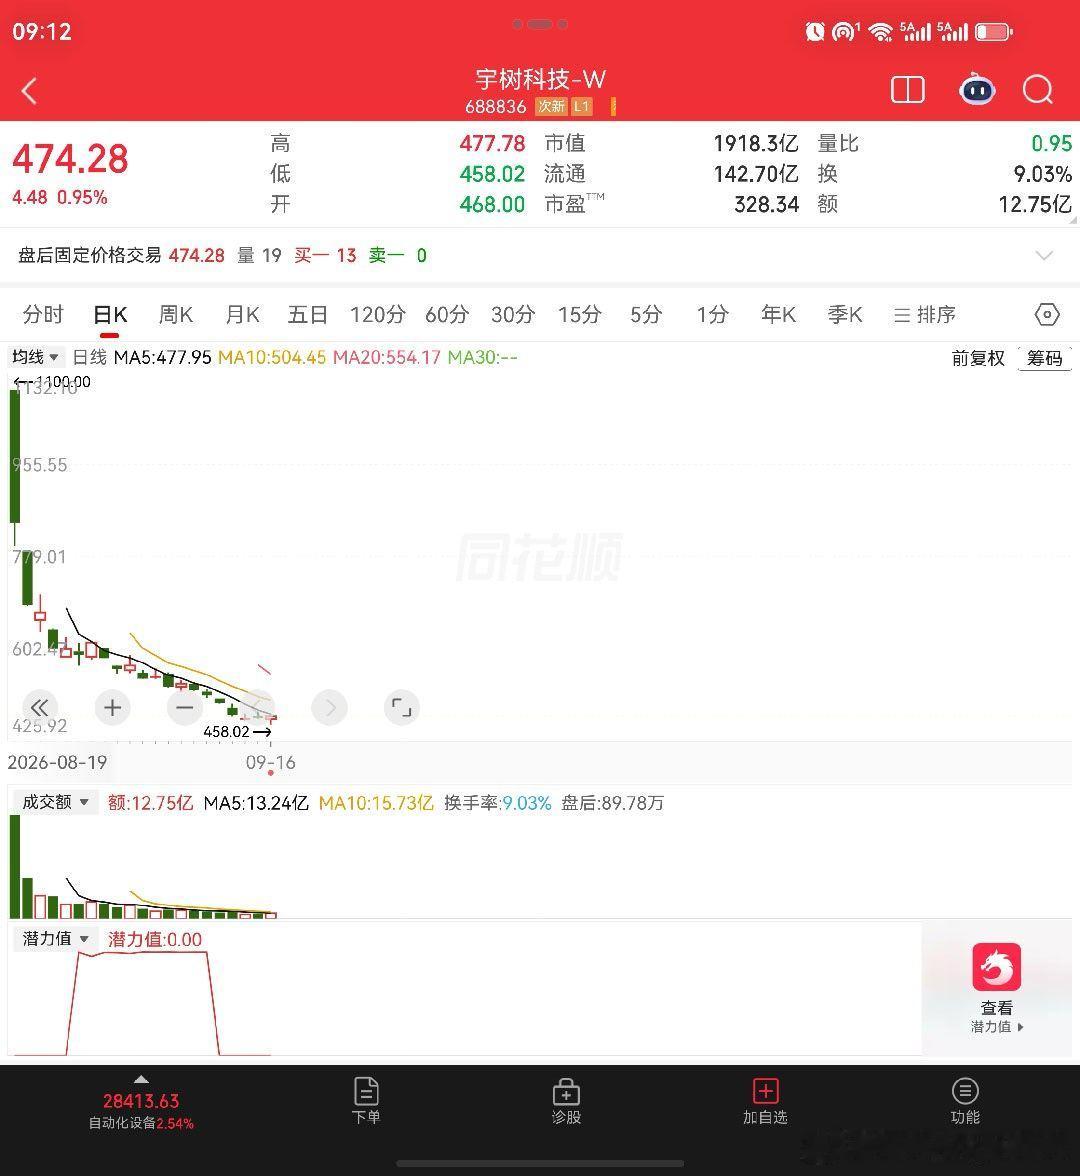
宇树可以说是今年最坑人的新股之一,跟华润新能差不多,两个卧龙凤雏。上市仅12个交
宇树可以说是今年最坑人的新股之一,跟华润新能差不多,两个卧龙凤雏。上市仅12个交易日,98%的投资者处于亏损状态。作为明星新股,一级市场估值泡沫严重,原本市场预期发行价15元附近,最终被抬到150元以上,也难怪上市首日创始人面露不悦。不少企业把上市当成终点,一级市场估值虚高,最后买单的是二级市场股民。当下不少科技公司上市定价就偏高,即便后续实现盈利,也仍存在估值溢价。哪怕部分企业已经实现盈利,如果业务仅局限国内、无法出海,一旦行业算力供给饱和,高估值依旧会面临回落。很多科技股看似业绩高增,本质仍是周期行情,没有行业可以脱离周期规律。
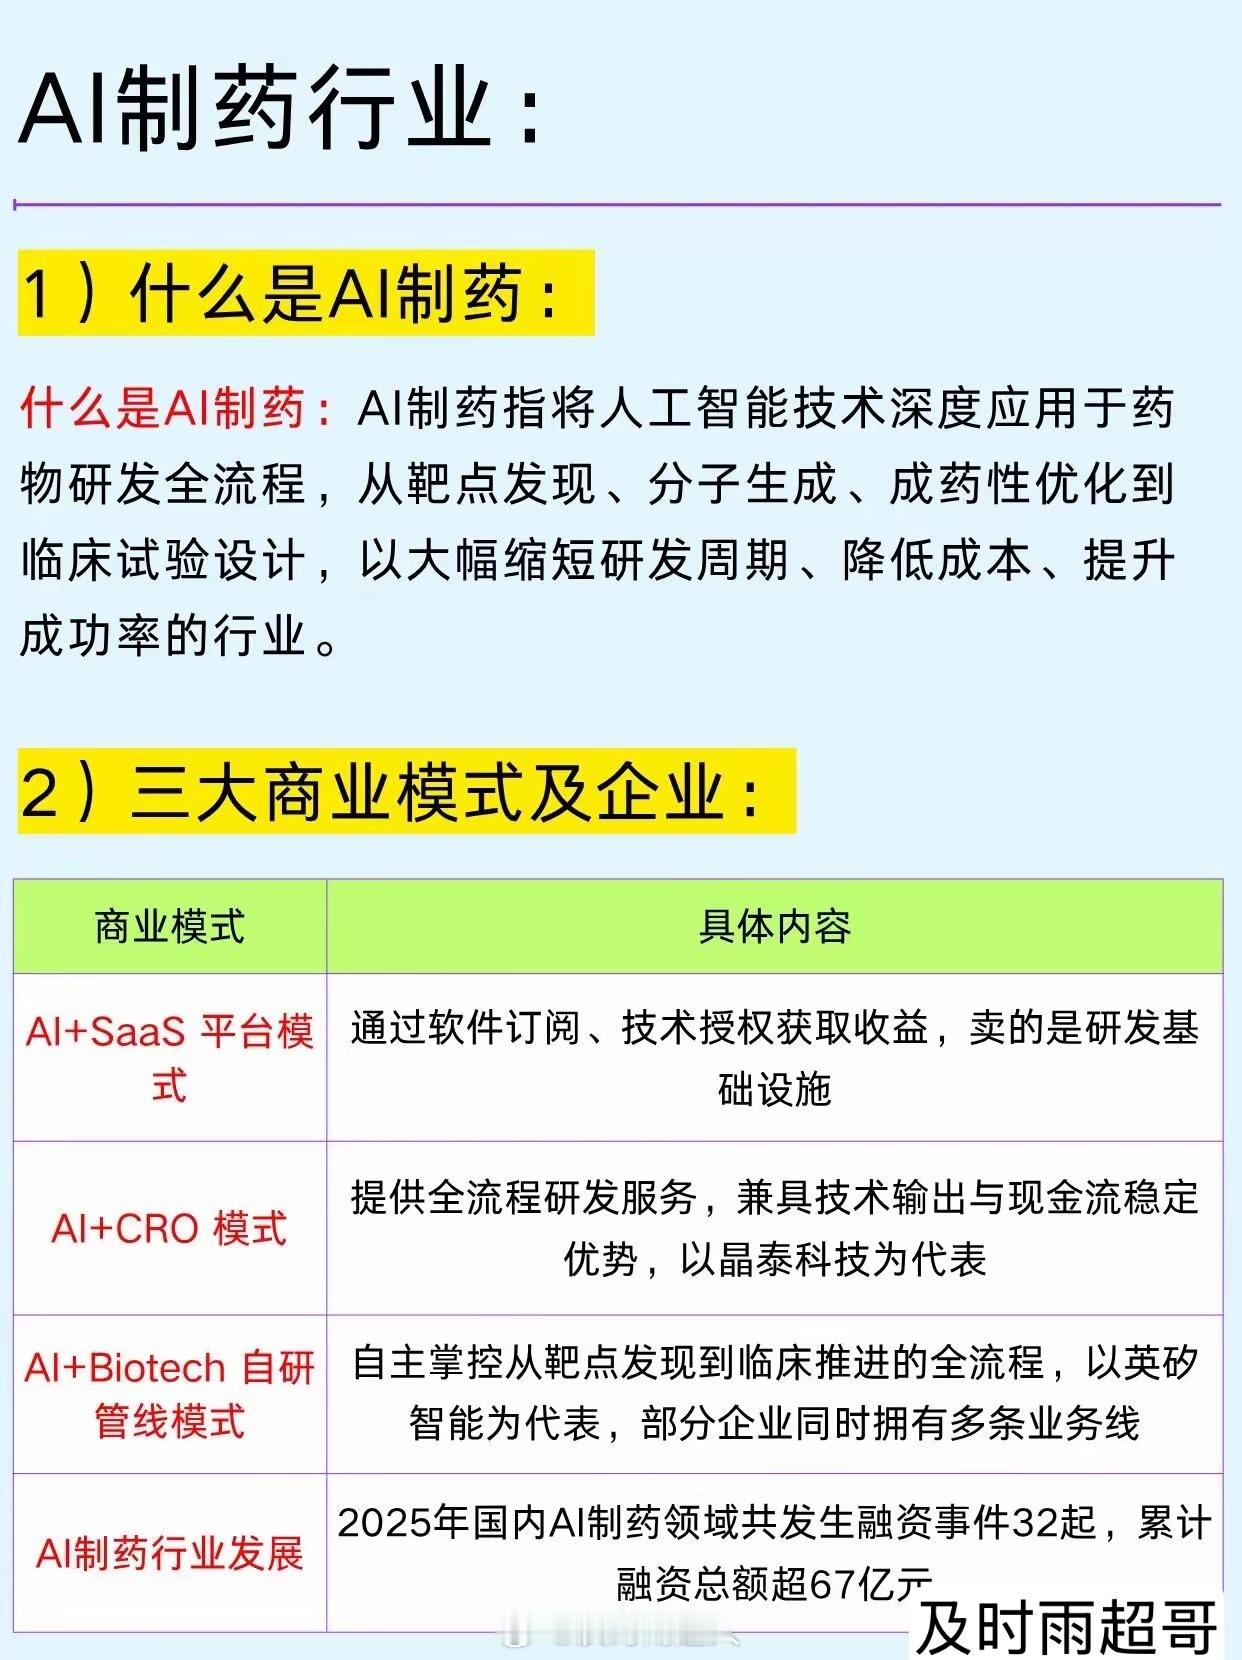
一篇吃透:医疗医药九大赛道及龙头企业本篇九大赛道和企业分别是:–图一:创
一篇吃透:医疗医药九大赛道及龙头企业本篇九大赛道和企业分别是:–图一:创新药、AI制药、AI医疗类企业–图二:中药企业、CXO类代表企业–图三:医疗器械相关类型及代表企业–图四:生物制品、医疗美、医疗服务企业–图五:AI制药行业基础知识及商业模式–
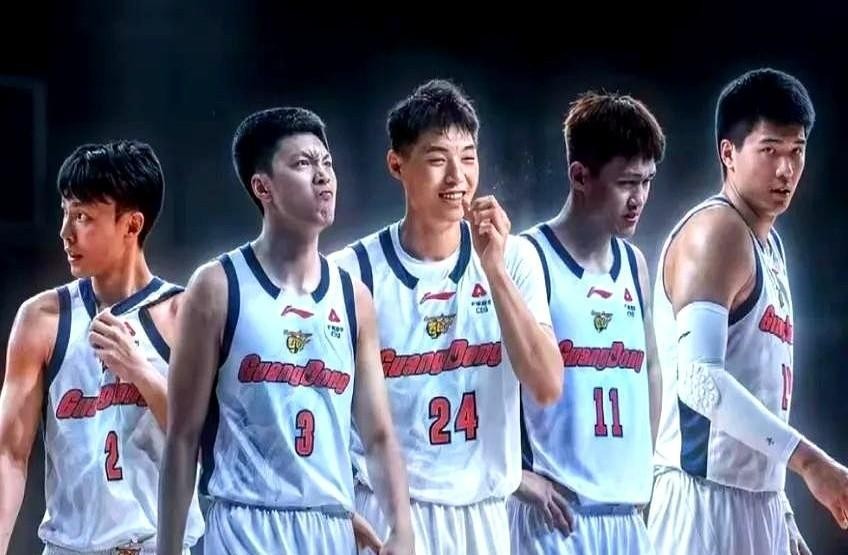
CBA的球迷群这两天被一条网传消息砸出了千层浪:大型央企华润,看上了广东宏远。我刷到消息的时候正蹲在
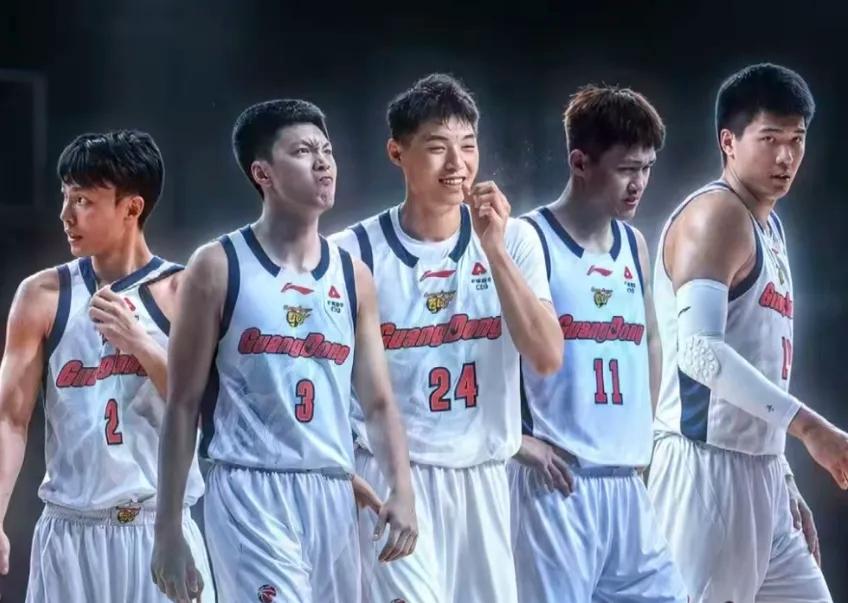
CBA的球迷群这两天被一条网传消息砸出了千层浪:大型央企华润,看上了广东宏远。我刷到消息的时候正蹲在公司茶水间啃早餐包子,手机叮的一声弹出群提醒,嘴里的猪肉馅差点掉在刚换的工牌上。群里那个蹲了二十多年宏远比赛的老球迷,直接连发了三串感叹号,配的图是他家压箱底、已经泛黄的2004年首冠纪念手幅。还有人特意@我这个蹲了三年CBA线的小记者,问能不能漏点内部消息出来给大伙解解馋。我对着屏幕敲了半天字又挨个删掉……哪有这么快的准信啊。你想啊,宏远这些年什么阵仗没见过?十一座总冠军奖杯整整齐齐摆在俱乐部荣誉室的展示柜里,光日常擦灰的专用抹布都得备上半打。但明眼人也都知道,这两年俱乐部的日子确实不算宽裕。上次跟队去客场打比赛,我在球员通道听见队医跟后勤念叨,说队里那台旧冷疗仪用了快五年,每次开机都得先预热十分钟,早就打了申请想换台新的。青训营的十几岁小队员上次去外省打交流赛,穿的训练服还是前年的统一定制款,袖口和膝盖位置都磨出了小毛球。选外援的时候更是反复掂量,既要性价比够高,又要能适配现有战术体系,每次敲定报价之前,财务都得把年度预算表翻三遍。这要是华润真的完成入股,那可不只是换个冷疗仪、添几身训练服的小事。那是直接给俱乐部的油箱里灌满了高标号燃油啊——青训可以请更资深的外籍教练,康复中心可以配齐全球最顶尖的运动恢复设备,甚至连球迷周边的产品线都能再扩充三倍。我昨儿刷抖音评论区,还有球迷脑洞大开,说以后是不是能直接把NBA级别的康复团队挖过来,给易建联做后续的术后康复?还有人调侃说,以后再也不用羡慕别的队一掷千金签超级外援,咱们看上的适配球员,直接按顶薪报价就完事儿。不过激动归激动,咱也得拎清现实边界。这事儿到现在连个官方的边角料回应都没露出来,全是各路小道消息在各个平台来回飘。宏远的官方账号最近还在更青年队的日常训练动态,连个隐晦的暗示都找不到。资本和传统俱乐部的谈判哪是那么容易一拍即合的?股权结构怎么调整?管理权限怎么划分?沉淀了几十年的青训体系要不要改?这里面每一项单拎出来,都得双方坐下来谈上个十天半个月。稍微有一点谈不拢的地方,这事儿说不定就直接黄了。我上周跟俱乐部的行政工作人员聊天,人家也只是打哈哈,说没接到任何相关通知,一切消息都要以官方公告为准。其实也完全能理解球迷为啥这么激动。谁不希望自己支持了十几年甚至几十年的球队,能有更足的底气去拼下更多的冠军啊?毕竟宏远这三个字,对于很多广东球迷来说,早就不只是一支职业篮球队那么简单了。它是小时候跟爸爸挤在老旧沙发上看直播的模糊记忆,是上学时跟同学凑了半个月零花钱买同款球衣的青春,是每次夺冠时小区楼下大排档都能听见的欢呼声。现在有个看起来这么好的发展机会摆在眼前,换谁不得多在意几分?当然了,现在就开香槟庆祝确实还太早。与其到处去打听没谱的小道消息,不如踏踏实实等着官方的准信落地。对了,要是这事儿真的成了,你最希望宏远先把资金投在什么地方?是挖个适配战术的顶级外援冲下赛季的冠军,还是升级青训硬件给年轻队员铺路,或是多做点平价亲民的球迷周边给老粉丝发福利?
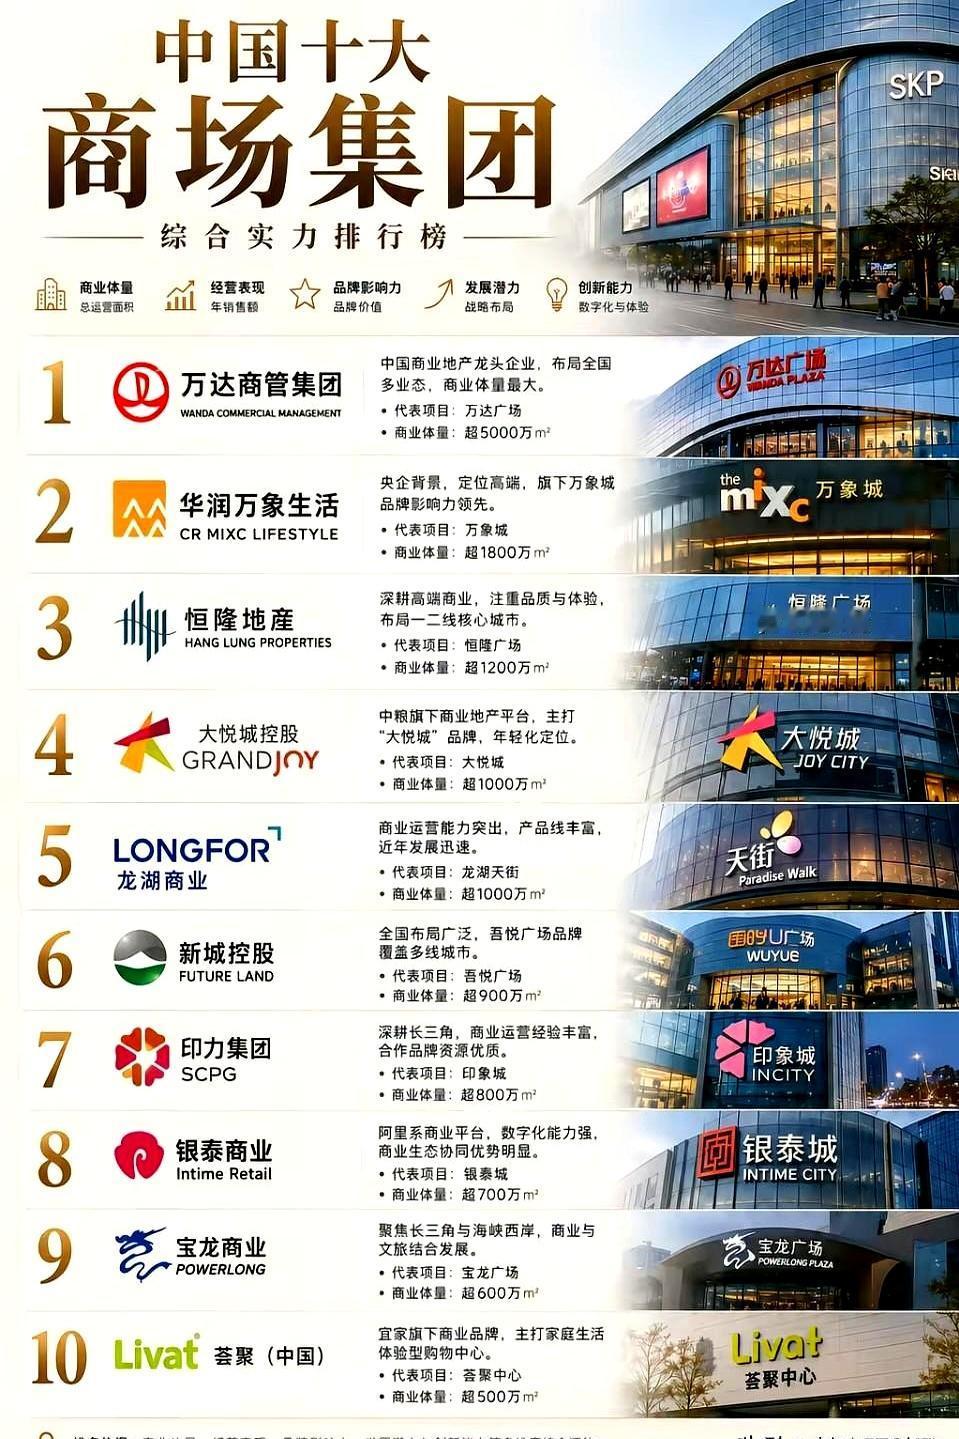
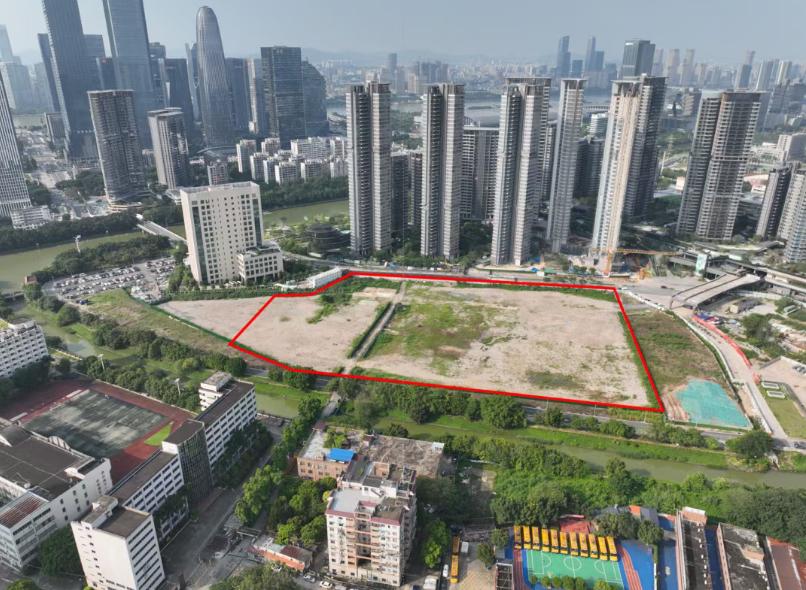
以前的彩电巨头康佳玩不下去了,华润也没有把它带出来如今回过头看,康佳走到主动申
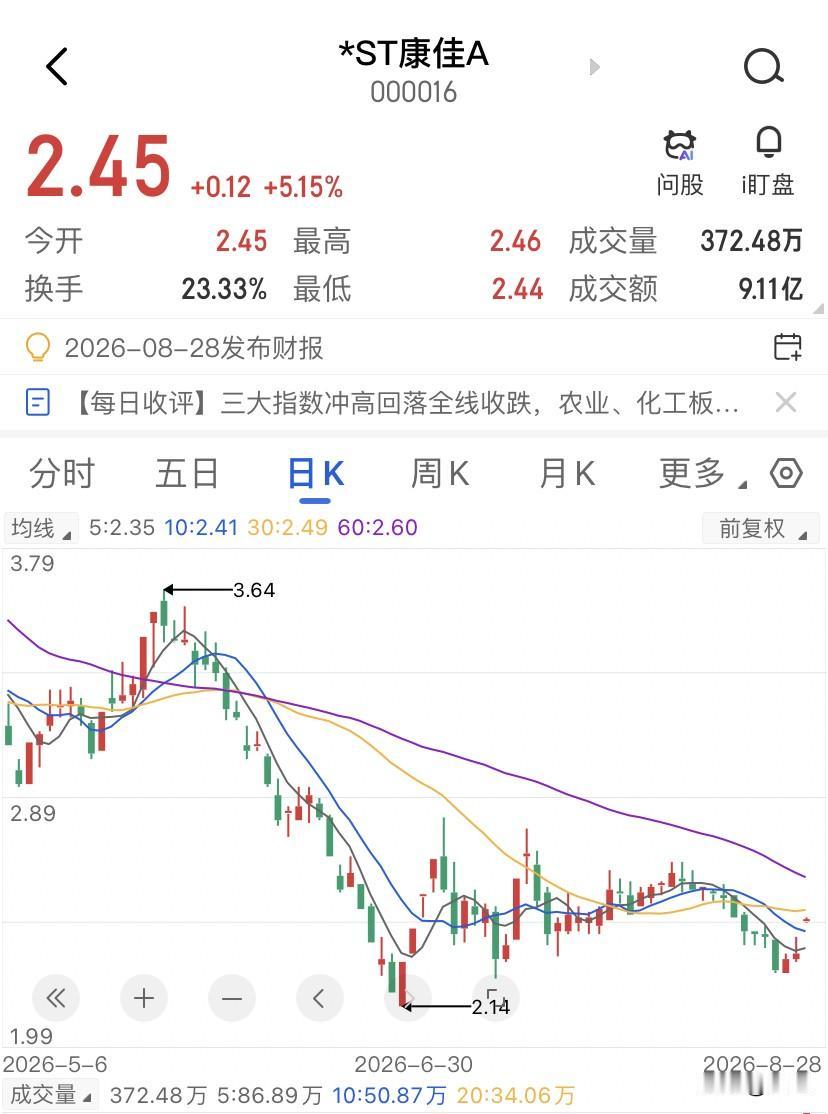
以前的彩电巨头康佳玩不下去了,华润也没有把它带出来如今回过头看,康佳走到主动申请A股、B股撤回上市交易这一步,其实并不算太意外。公司净资产已经是负62亿,这个窟窿短时间根本填不上。现金选择权定在每股2.48元,说实话真的很低,但对一家资不抵债的公司来说,能拿出这样一个方案,已经算是对股东有个交代了。康佳这些年过得并不轻松。作为1992年3月就上市的老牌企业,它在A股市场已经走了三十四个年头。翻一翻它的历史K线,股价周线收盘低于2.48元的时间加起来也就十五周左右,放在三十多年的长河里,连百分之一都占不到。也就是说,绝大多数时间买进去并且拿到今天的投资者,几乎都是亏的。再往前推,康佳曾经是国内彩电行业响当当的名字,和长虹、TCL、创维一起被称作彩电四巨头。华润入主之后,外界一度对它抱有不小的期待,觉得靠着大股东的背景和资源,怎么也能重新支棱起来。可惜结果大家都看到了,主业彩电这些年被挤压得越来越厉害,公司又折腾过环保、半导体、白电等多条业务线,效果都不理想,钱没少花,摊子铺得越大,亏损反而越滚越多。说到底,选择真的比努力更重要。企业如此,投资也是如此。像康佳这种巨额资不抵债、已经戴帽的股票,普通人还是别去碰了,把机会留给愿意赌一把的人,安安稳稳看戏就好。所谓的"优秀企业"其实很虚,谁也说不准,但一家公司到了资不抵债这个份上,答案其实已经很清楚了。