众力资讯网

标签: 包钢股份_个股

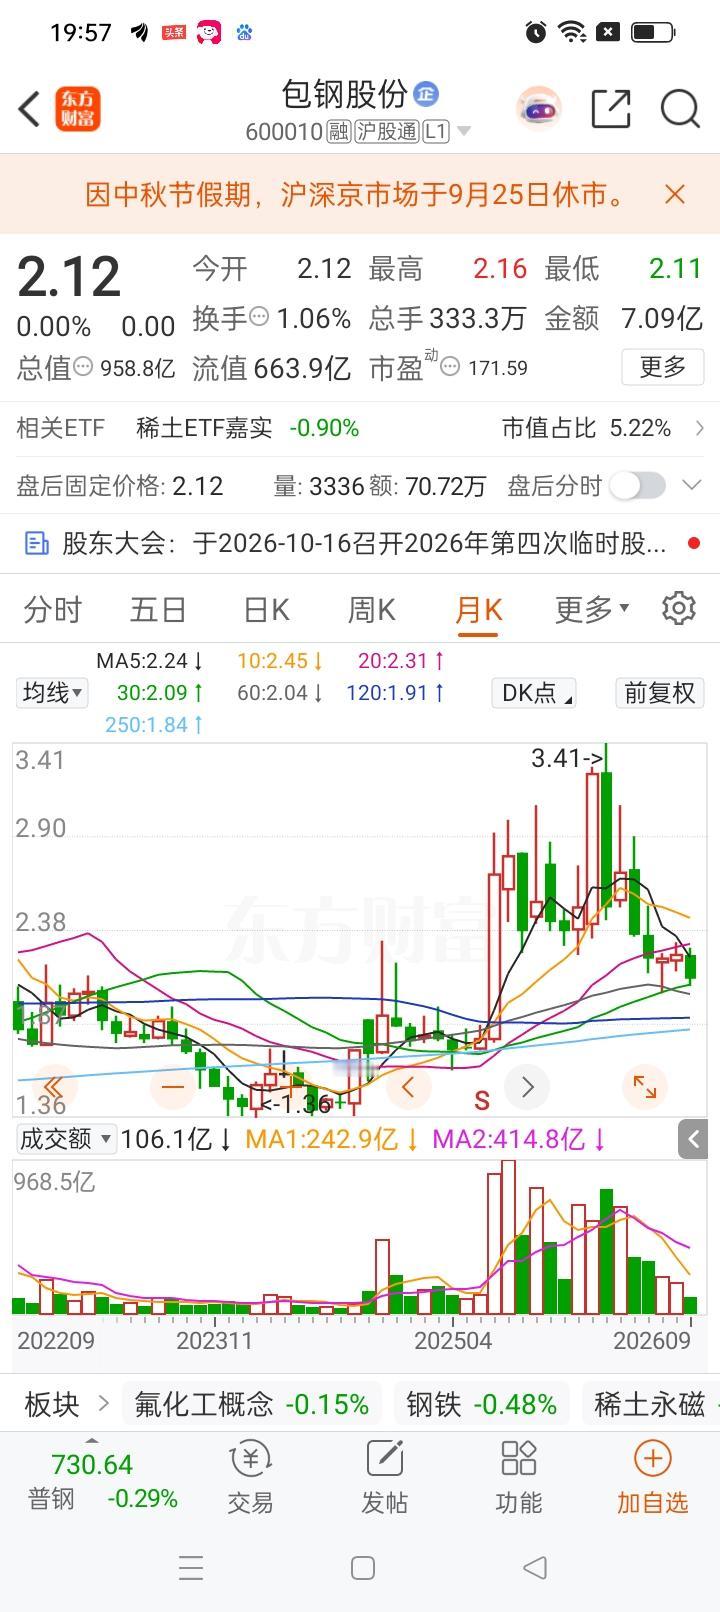
包钢股份:最近8年,年年跌破2元进入1元区,今年为什么不一样?过去八年,包钢股

包钢股份:最近8年,年年跌破2元进入1元区,今年为什么不一样?过去八年,包钢股份反复跌落1元区间,钢铁业务盈利薄弱,稀土定价滞后,业绩支撑不足,每次反弹到2元附近就遭遇大量套牢盘抛售。今年局面发生明显转变,稀土精矿价格大幅上行,高毛利的稀土业务补上钢铁板块的亏损缺口。一季度还在亏损,二季度单季成功扭亏,经营现金流大幅转正。叠加钢铁行业产能收缩政策,市场开始重新评估白云鄂博稀土资源价值。不过稀土价格波动大,行情存在不确定性。
网友提问:包钢股份怎么样?是否适合长期持有?先看一组数字。包钢股份202

网友提问:包钢股份怎么样?是否适合长期持有?先看一组数字。包钢股份202

网友提问:包钢股份怎么样?是否适合长期持有?先看一组数字。包钢股份2025年全年营收663.58亿元,同比下降2.54%。归母净利润3.74亿元,同比增长41.19%。利润总额4.9亿元,同比暴增471.36%。营收降了,利润涨了。这说明什么。说明公司赚钱的逻辑在变。再看2026年一季报。营收133.14亿元,同比下降13.73%。归母净利润亏损4.63亿元,同比由盈转亏。可到了二季度,单季归母净利润7.42亿元,扣非净利润9.28亿元,同比增长1258%。一季度亏4.63亿,二季度赚7.42亿。一正一负差出12个亿。一个季度之内冰火两重天。包钢这公司,你得拆开看。它身上挂着两块牌。一块叫钢铁,一块叫稀土。这两块牌,赚的是完全不同的钱。稀土精矿的关联交易价格,从2024年三季度开始连续七个季度上调。2024年三季度是16741元/吨,到2026年二季度涨到38804元/吨,累计涨幅131.79%。2026年前两个季度的平均交易价格是32819元/吨,同比涨了58.63%。一吨稀土精矿从一万六涨到三万九,翻了一倍多。稀土销量连续三年保持20%以上的增长。量在涨,价也在涨。中金公司的测算更直接。按2026年三季度稀土精矿结算价38565元/吨算,仅三季度稀土精矿业务的毛利贡献约34亿元。一个季度,光稀土这一块,毛利34亿。包钢股份2025年全年的归母净利润才3.74亿。一个季度稀土毛利34亿,是全年净利润的九倍多。你算算这笔账。如果没有稀土,包钢的钢铁业务大概率是亏钱的。可有了稀土撑着,公司整体盈利还在正增长。稀土赚的钱,补贴了钢铁的亏空。这就是包钢真正的商业模式。钢铁是面子,稀土是里子。这里要插一个不可忽略的细节。包钢的子公司补缴了税款和滞纳金合计3.21亿元,预计影响2026年度归母净利润2.34亿元。这笔钱不是小数目,相当于上半年归母净利润下限的全部。一个补税就把半年的利润吃掉大半,说明包钢的利润安全垫还不够厚。机构怎么看。东方证券首予“买入”评级,目标价3.67元,理由是公司在“资源+钢铁”双轮驱动下或迎来发展新周期。国泰海通给“增持”评级,目标价3.52元,预测2026到2028年归母净利润分别为8.69亿、10.19亿、11.73亿元。中金公司更乐观,维持“跑赢行业”评级,预测2026年归母净利润30亿元,2027年42.1亿元,给出3.21元目标价,隐含约48%上行空间。中金预测的30亿和国泰海通预测的8.69亿,差了21个亿。机构之间的分歧本身就说明一个问题。包钢的估值逻辑到底是按“钢铁股”来算,还是按“资源股”来算。这个分歧没有解决之前,股价大概率会继续在两种叙事之间来回拉扯。回到网友的问题。包钢适不适合长期持有。先看有利的一面。白云鄂博矿是全球最大的稀土资源,这个优势谁都拿不走。稀土精矿价格和销量都在往上走,这是确定性的增量。钢铁行业在推“减量提质”,产能置换比例提高到1.5比1,行业总产能“只减不增”,供给端在收紧。包钢2025年吨钢制造成本同比降低2.45%,铁矿自给率超过40%,成本控制在行业里算能打的。再看不利的一面。钢铁行业的需求端还在收缩,2026年全国粗钢产量预计降到9.3亿吨,房地产用钢需求短期看不到反转。包钢的资产负债率稳定在60%左右,财务杠杆不低。补税这种事说明历史遗留问题还在消化过程中。还有一个特别关键的点。稀土精矿的价格是包钢和北方稀土之间的关联交易,走的是2022年股东大会通过的定价机制和公式。说白了,价格不是完全市场化谈判出来的,是套公式算出来的。这套公式能不能继续支撑价格上涨,取决于稀土氧化物市场价的走势,不完全由包钢说了算。包钢股份不是一个适合“买了就忘”的标的。它的利润高度依赖稀土价格,稀土价格又跟新能源、风电、机器人等下游需求绑定。你要是看好稀土长期需求上行,包钢是A股里绕不开的标的。你要是只想买一只安安静静分红的钢铁股,包钢不是那个答案。中金给了48%的上行空间,东方证券给了3.67的目标价。机构的乐观建立在稀土价格持续上行和钢铁板块利润修复这两个前提上。这两个前提,哪一个落空,逻辑都得推倒重来。长期持有包钢,本质上是在赌一件事。赌稀土永磁在新能源汽车、风电和工业电机领域的需求增量,能持续跑赢钢铁下游需求的萎缩。这个赌注,不在钢铁高炉里,在稀土定价的公式里。
一位上海的股民,他在2.5元的价格梭哈包钢股份,斥资50万持股数量为20万股。他

一位上海的股民,他在2.5元的价格梭哈包钢股份,斥资50万持股数量为20万股。他

一位上海的股民,他在2.5元的价格梭哈包钢股份,斥资50万持股数量为20万股。他是想学巴菲特做价值投资,于是就买进了。我认为,这个故事真正值得聊的地方,不是一个股民拿了15年到底亏没亏,而是一些文章从开头算账的时候,账本可能就已经拿错了。2014年包钢股份搞了一次高送转,持股从20万股变成40万股,一些文章把这里描述成“相当于赚了一倍”。看到这里,问题已经来了,高送转不是天上掉钱。上海证券交易所披露的信息显示,包钢股份2014年实施的是每10股送0.5股、资本公积转增9.5股,再派0.125元现金,合计正好每10股增加10股。股数翻倍之后要除权,理论上的股东财富不会光靠拆股凭空增加一倍。上海证券报早就解释过,除权除息遵循的核心思路就是股东财富不变原则。100股10元值1000元,拆成200股5元,还是1000元。我觉得把高送转写成“赚了一倍”,属于很典型的数字幻觉。股民看到股票数量多了,心理上确实容易觉得资产变多,可真正决定财富的是总市值,不是账户里股票的张数。可再往下查,会发现故事的问题比这个还大。2017年包钢股份还有一次资本公积转增,公司2016年度方案是每10股转增4股。上交所披露资料显示,方案实施后,公司总股本从325.61亿股增加到了455.85亿股。这就很有意思了,假设这个人2011年真的持有20万股,中间一股没卖,2014年变成40万股,2017年再10转4,理论持股应该变成56万股,而不是一些文章一直写的40万股。少算16万股,可不是一个小误差。更值得注意的是那个“2011年2.5元买入”。中国证券报保存的2011年5月行情资料里,5月6日包钢股份收盘价是8.22元。前复权会把以前的价格按照后来发生的分红、送转等权益事项进行调整,让历史价格变成和现在价格可比的口径。我的看法是,一些文章里的“2.5元”,高度疑似把前复权历史价格当成了当年的真实成交价格,这个区别非常关键。前复权价格本身已经把后面的送股、转增效果折算进历史股价了。你拿一个复权后的低价格反推“当年可以买20万股”,后面又把2014年和2017年的转增股份重新加一遍,等于同一件事算了两次。这也是为什么这类“几十万拿15年变成多少钱”的故事,最容易在复权问题上算出一个看似特别有冲击力、实际上口径混乱的结果。再看“包钢股份15年没有分红”,这句话也站不住。上交所2011年上市公司红利资料里,600010包钢股份就有每股0.012元现金红利记录。2014年那次送转方案里也带着现金派息。到了2025年,公司在官方公告中更明确写道,上市以来累计现金分红43.96亿元。金额高低可以讨论,说“一分钱没分”就不是一个事实判断了。我更愿意说,真正应该讨论的是包钢股份长期现金回报够不够有吸引力,而不是把“分得少”写成“从来没分”。在我看来,长期投资最怕的不是拿得久,而是十五年都拿同一个理由解释持仓。真正有用的做法,是不断问自己:当初为什么买?这个条件还在不在?公司的盈利模式有没有变化?资产质量有没有变化?现在的价格和现在的价值还匹不匹配?看完这个故事,我倒不觉得它能证明“A股不能价值投资”。它更能说明另一件事:投资故事里最容易骗人的,往往不是某一个涨停板,而是错误的数据口径。复权价格和真实成交价混在一起,送转股重复计算,漏掉后续转增,再把有分红写成没分红,通胀数字又放大一截,几个小口径叠在一起,就能讲出一个完全不同的人生故事。投资可以有不同判断,数据却应该尽量准确。尊重事实、理性分析、敬畏市场,比给一笔十五年前的交易强行贴上“成功”或者“失败”的标签更有意义。股市有风险,理性投资、量力而行。以上内容仅为历史资料核查和个人观点,不构成任何投资建议。

包钢股份(600010)是一只很有迷惑性的股票。很多人看好它,是冲着白云鄂博的稀

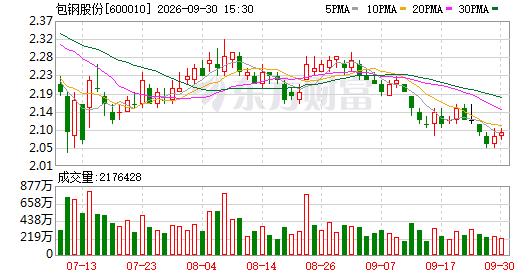
包钢股份(600010)是一只很有迷惑性的股票。很多人看好它,是冲着白云鄂博的稀土资源;很多人被套,是因为它同时背着钢铁行业的周期压力。-它的看点-拥有白云鄂博矿的稀土精矿产能,这是它最大的故事。稀土属于战略资源,一旦政策收紧、价格上涨,股价就容易迎来情绪炒作。-股价绝对价位不高,很多投资者觉得“跌不了多少”。-远期还有钍资源这个长期题材,属于远期期权,短期很难兑现成利润。-它的大坑-钢铁业务目前盈利很弱,铁矿石、焦炭成本高,普通钢材利润微薄,长期拖累整体业绩。-稀土精矿卖给北方稀土,价格是季度协商定价,不是完全市场化。就算稀土市场涨价,公司能拿到多少增量利润,存在不确定性。-盘子非常大,上千亿市值。想出现连续大涨,需要海量资金合力,难度很高。常常是涨几天,然后漫长震荡回落。-资产负债率偏高,整体盈利很薄,稍微价格波动一下,利润就会大幅起伏。分两种思路来看:短线(博弈反弹)-支撑大约2.10‑2.15 元,压力大约2.35‑2.45 元。-如果一定要参与,只能轻仓。把它当成题材博弈,不要当成价值投资。-严格止损。如果有效跌破2.10,及时离场,不要长期死扛。-反弹能否启动,主要看两点:稀土价格上涨的消息,或者板块集体情绪回暖。没有催化剂,很可能长期横盘磨人。中线(布局价值)-不建议现在入场。最好等待至少一个明确信号:1.稀土精矿的结算价格明显上调;2.钢铁业务盈利出现明显改善;3.有重大政策利好稀土行业。只靠“跌了很多、价格便宜”这个理由买入,是周期股里最常见的陷阱。低价不代表见底,低价股完全可以长期在底部耗着,时间成本非常高。简单总结-喜欢博弈题材,可以用很小的仓位试一下,做好止损;-想拿中线赚价值修复,建议多一点耐心,等明确的催化信号;-千万不要重仓。不要把它当成一只便宜的“安全股”。