众力资讯网

标签: 债券市场

外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。最近,

外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。最近,

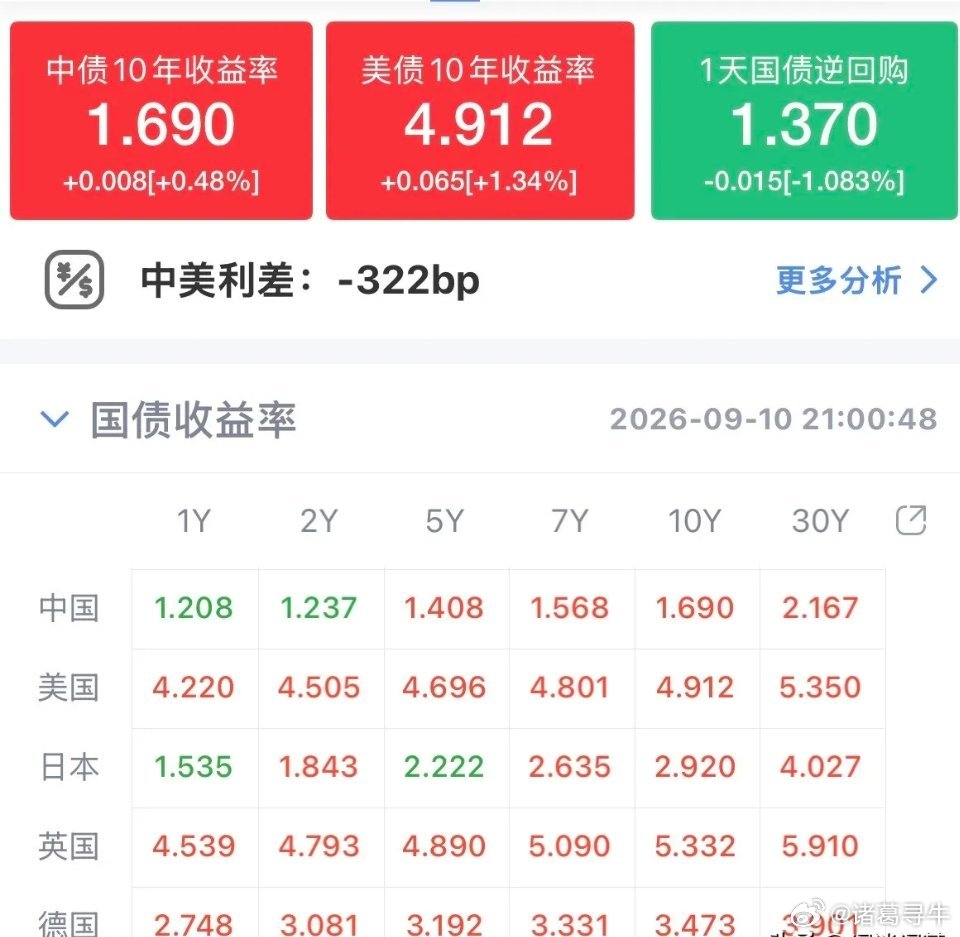
外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。最近,国际金融市场出现了一件很有意思的事。过去几十年,跨国企业要筹集资金,往往首先想到美国和欧洲。如今,越来越多的外国大公司却把目光转向中国,直接在中国发行人民币债券,再将筹集的资金用于海外经营。这种变化绝非简单的融资渠道调整,背后涉及利率差异、国际资本流向,以及人民币在全球金融体系中地位的变化。事情究竟发展到了什么程度?10月13日,《人民日报海外版》披露了一组最新数据:2026年前六个月,42家境内外背景的发行主体在中国市场完成89期熊猫债发行,募集资金达到1600亿元人民币,比去年同期增加69%。更值得关注的是,外国背景发行人筹集的资金首次超过中资背景发行人,占比达到54%。其中还有一个容易被忽略的数字:外国背景发行人计划拿到境外使用的资金,已经达到587亿元,占其融资总额的68%。这意味着,外国企业不再只是为了在中国建厂、采购商品才借人民币,而是开始把中国资本市场当成全球资金来源。钱从中国市场募集,业务却可以分布在欧洲、美洲甚至其他地区。这种融资工具叫作熊猫债。它并非2026年才出现,早在2005年,国际金融公司等机构就已经在中国尝试发行人民币债券。最初参与者不多,发行规模有限,主要是国际开发机构及部分大型企业。经过二十多年发展,中国债券市场的制度逐步完善,境外机构参与人民币融资的渠道越来越宽。真正让这门生意热起来的,是近几年国际融资成本出现明显分化。美联储此前为抑制通胀持续提高利率,美元借贷成本随之上升。与此同时,中国保持相对宽松的融资环境,人民币债券收益率处于较低水平。对于需要几十亿元资金的跨国集团来说,两种货币之间的利率差距,足以改变财务部门的融资安排。举个例子,一家跨国企业原本需要借入相当于20亿元人民币的资金,如果美元融资年利率达到5.5%,一年对应的利息约为1.1亿元。假设它能以2%的利率发行人民币债券,单纯计算票面利息,一年只需要支付4000万元,两者相差7000万元。当然,真实交易还要考虑汇率、套期保值、税费及发行成本,不能把利率差全部当成利润。这种操作能够实现,还有一个重要前提:中国允许符合规定的熊猫债募集资金跨境使用。随着相关制度持续优化,境外发行人可以根据实际经营需要,安排人民币资金的境内外用途。外国企业的行动比任何口头评价都更有说服力。2025年7月,摩根士丹利在中国银行间债券市场发行20亿元人民币、期限五年的熊猫债,成为首家发行此类债券的美国总部企业。到了2026年,参与者名单继续扩大。德意志银行、法国巴黎银行、大众汽车、汉高等国际企业纷纷参与,部分欧洲金融机构也首次进入这一市场。更值得关注的是,借款者已经不只有商业企业。5月,哈萨克斯坦完成34亿元人民币的首次熊猫债发行。巴基斯坦也在同月发行17.5亿元人民币可持续发展债券,成为首个进入这一市场的南亚主权发行人。外国政府直接面向中国债券投资者融资,说明人民币资金正在获得更加多元的国际需求。截至2026年6月底,熊猫债累计发行金额已经超过1.3万亿元,发行主体超过110家,涉及五大洲24个国家和地区。为什么中国能够吸引这些国际借款者?除了融资价格,庞大的债券市场同样关键。中国拥有规模可观的金融机构和长期投资资金,银行、保险及资管机构需要配置不同期限、不同信用等级的资产。资质较好的境外发行人进入市场,既能获得融资,也能为中国投资者增加资产选择。还有一个重要变化,就是人民币本身的使用场景越来越广。跨国企业在中国采购工业设备、汽车零部件、电子产品及化工原料,完全可以直接使用人民币结算。如果它们提前通过债券市场获得人民币,就不必每次采购都先把美元兑换过来,资金安排更加方便。当然,人民币融资也存在需要管理的风险。如果一家企业收入主要是美元,债务却以人民币计价,那么汇率变化可能影响偿债成本。企业必须结合收入币种、债务期限及风险对冲工具进行安排。从国际市场看,人民币距离美元的全球融资规模仍有明显差距,不能仅凭一年的发行增长就认定国际货币格局已经彻底改变。但变化已经清楚出现。过去,国际资本经常通过美元体系流向世界各地。如今,外国企业开始主动研究中国利率、熟悉人民币债券发行规则,并将人民币纳入全球财务管理。从2005年的初步探索,到2026年上半年1600亿元的发行规模,中国用了二十多年培育这一市场。今天,外国企业能够在中国筹集人民币,再根据业务需要安排全球资金,靠的是市场规模、融资成本、制度建设和国际结算能力的共同支撑。过去是中国企业积极走向世界寻找资金,如今外国巨头也主动来到中国寻找融资机会。这场变化最值得关注的地方,不是某一家企业省下多少利息,而是人民币正在从国际贸易中的支付工具,进一步成为国际企业愿意使用的融资工具。
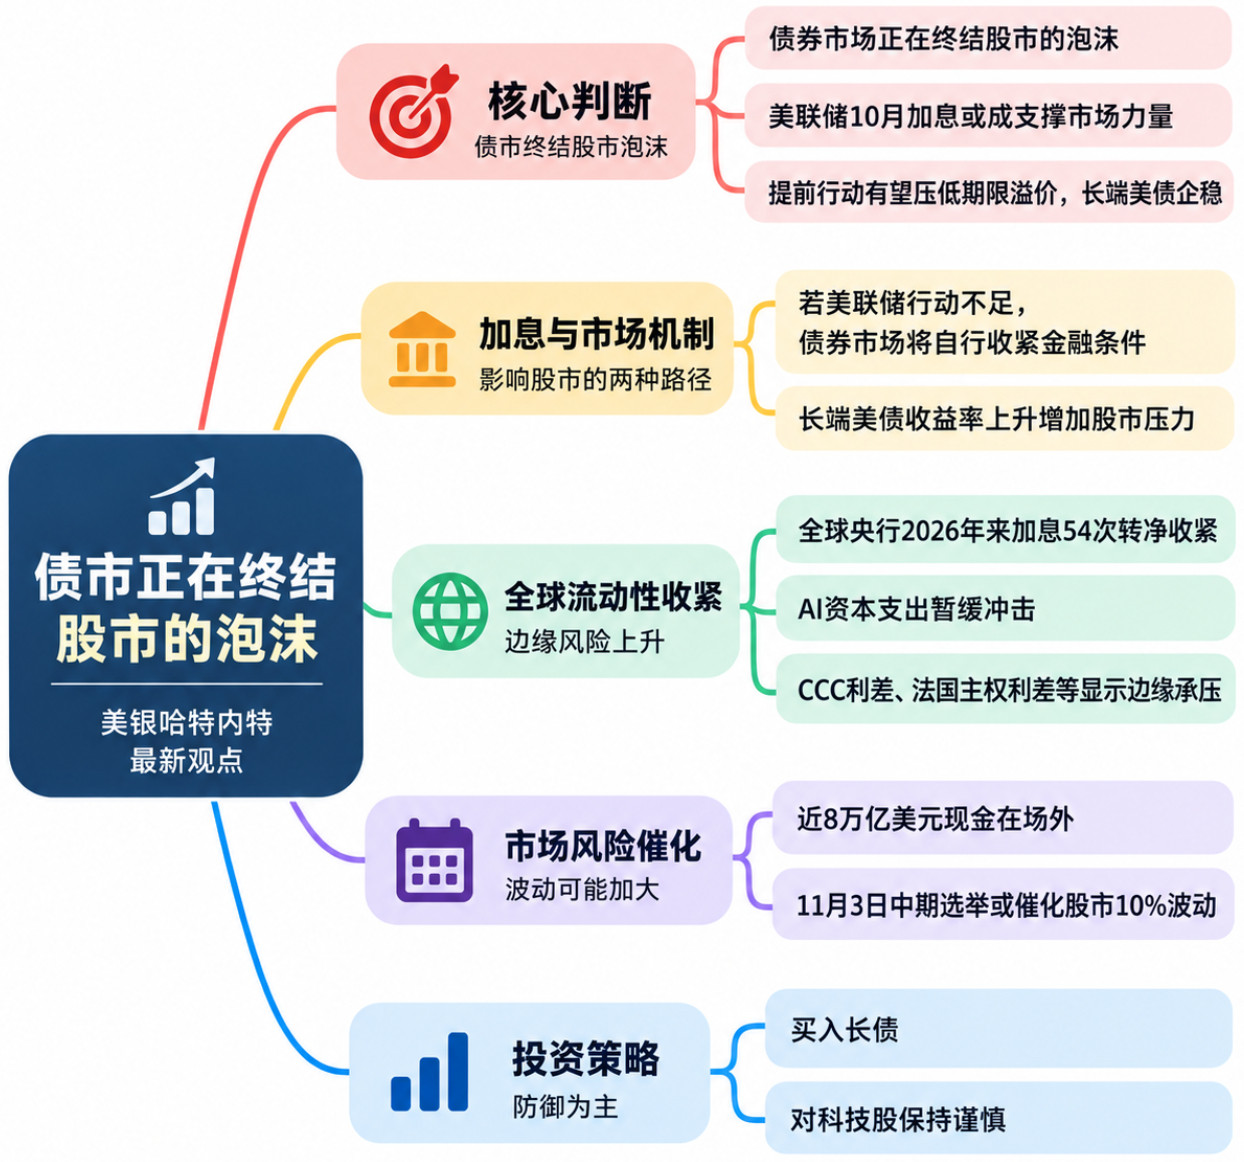
美债收益率美联储加息美银哈特内特提出反直觉判断:债券市场正终结泡沫,美联储1

美债收益率美联储加息美银哈特内特提出反直觉判断:债券市场正终结泡沫,美联储1

欧洲央行捅破窗户纸了,债券市场血雨腥风了,加息25个基点的操作,直接让美债、英国

欧洲央行捅破窗户纸了,债券市场血雨腥风了,加息25个基点的操作,直接让美债、英国

全线跳水,债券市场血雨腥风了,欧洲加息25个基点的操作,直接让美债、英国国债、德

全线跳水,债券市场血雨腥风了,欧洲加息25个基点的操作,直接让美债、英国国债、德

交易员严阵以待!本周两大事件轮番搅动,美债“多空双杀”风险来了美债市场本周将迎来

交易员严阵以待!本周两大事件轮番搅动,美债“多空双杀”风险来了美债市场本周将迎来

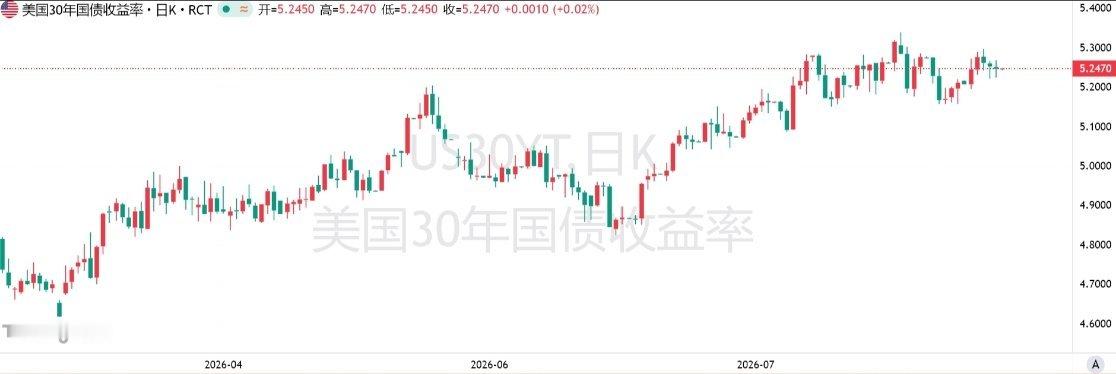
交易员严阵以待!本周两大事件轮番搅动,美债“多空双杀”风险来了美债市场本周将迎来两大关键催化剂:周三财政部公布扩大回购计划的具体安排,周五公布CPI数据。短端押注美联储加息、长端承受财政压力,交易员准备迎接更大波动。美国债券市场本周将同时面对货币政策与财政政策两股力量。交易员预计,财政部的回购安排和9月11日公布的通胀数据,可能分别从长端和短端引发明显波动。周三,美国财政部将公布次日债券回购的具体细节。这是扩大回购计划的一部分,回购规模至少为此前最高金额的两倍,摩根士丹利预计每轮操作规模将达到100亿美元。到了周五,市场焦点将转向美国最新CPI通胀数据。美联储主席凯文·沃什(KevinWarsh)及其同僚此前均表示,这份数据对于判断美联储本月晚些时候是否加息至关重要。这两个事件恰逢一个因假期而缩短的交易周,市场因此面临更高的不确定性。货币政策通常更多影响短期收益率,而财政政策则关系到长期借贷成本,两者当前正形成拉扯。上周五,美国8月非农就业增长数据好于预期后,美债收益率曲线趋于平坦,短端收益率上升、长端基本持稳。交易员因此提高了对本月加息的押注,但由于财政部和美联储未来政策路径仍不清晰,市场并未出现更剧烈的单边行情。CIBC私人财富固定收益主管蒂姆·穆夏尔(TimMusial)表示:“就业报告是开胃菜,主菜是9月11日的通胀数据。”他同时提醒,财政部回购与经济增长、通胀等基本面因素不同,是“一个你无法真正预测的挑战”。在这样的市场环境下,“也许你应该少承担一些风险”。财政部扩大回购计划本身就令投资者感到意外,因为这一安排并非此前常规季度公告的一部分。与此同时,美国30年期国债收益率此前已经升至2007年以来最高水平,截至发稿仍徘徊在5.25%左右。财政部表示,将把此前20亿美元的回购规模“至少翻倍”,同时为财长斯科特·贝森特(ScottBessent)保留进一步调整的空间。市场人士认为,如果回购规模超过40亿美元,可能成为推动债券反弹的因素。沃什则在上月杰克逊霍尔会议上的讲话中明确表示:“美联储当前的主要焦点应当是价格。”彭博调查显示,经济学家预计美国8月CPI同比上涨3.4%,剔除食品和能源等波动较大项目后的核心CPI同比上涨2.4%。截至上周五,互换市场定价显示,投资者预计美联储本月加息25个基点的概率约为60%。美联储下一次利率决议将于北京时间9月17日凌晨2点公布。因此,本周的债券市场可能首先迎来财政部回购带来的长端扰动,随后再由通胀数据检验短端的加息押注。
[财经分析]全球债市深陷抛售风暴 中国国债何以成为“避风港”?

[财经分析]全球债市深陷抛售风暴 中国国债何以成为“避风港”?

中国不但不购买美债,反而发行美债,与美国财政部抢生意,关键是中国发行的美债竟然比

中国不但不购买美债,反而发行美债,与美国财政部抢生意,关键是中国发行的美债竟然比

特朗普又说出了一句让全世界都愣住的话。 当地时间8月21日,在马里兰州安德鲁

特朗普又说出了一句让全世界都愣住的话。 当地时间8月21日,在马里兰州安德鲁

熊猫债是境外机构在中国境内发行、人民币计价的外国债券,是人民币从结算货币走向全球

熊猫债是境外机构在中国境内发行、人民币计价的外国债券,是人民币从结算货币走向全球

熊猫债是境外机构在中国境内发行、人民币计价的外国债券,是人民币从结算货币走向全球投融资货币的核心载体。2026年市场明显提速,存量突破5000亿元,纯境外发行人占比过半,主权政府、跨国企业、多边机构持续入场,但同时存在结构性短板,整体是长期向好、短期有约束,从规模扩张转向高质量发展的格局。一、核心利好与增长动力1.融资成本优势,发行人需求真实化境内人民币利率处于相对低位,不少境外机构用熊猫债置换高息外币债务;跨国企业在华经营,借人民币匹配境内项目,减少汇兑损耗。发行人从早期象征性试水,转变为常态化融资渠道。主权国家发行扩容,中亚、中东欧、拉美主权陆续落地,“一带一路”经贸合作催生大量人民币融资需求。2.制度开放持续优化注册备案简化、跨境资金使用便利度提升;《外国国家豁免法》落地,主权债违约的司法追偿有了基础法律框架;评级新规出台,推动境内外评级映射对齐,补齐制度短板。互换通、债券通配套工具完善,方便市场对冲利率、汇率风险。3.投资端底盘夯实银行、基金、理财、境外配置机构共同参与;中国债券纳入国际指数,全球主权基金、长线资金愿意配置人民币计价的境外主体债券,买方基础不断扩大。4.产品创新打开增量绿色熊猫债是重要增长引擎;期限从集中3年期,逐步向5‑7年中长期延伸,匹配长线资金配置需求。二、主要风险与现实短板1.汇率错配风险境外发行人拿到人民币,如果收入主要是美元、本币,没有做套期保值,人民币汇率双向波动会直接改变实际偿债成本,带来兑付压力。2.信用与信息不对称不同国家会计准则、审计、披露口径不一样;部分新兴市场主权、境外企业,境内投资者很难穿透研判国别风险、财政风险;主权主体还存在主权豁免带来的追偿难题。随着发行人下沉,信用分层会更加明显。3.二级市场流动性偏弱多数机构以持有到期为主,换手率不高,整体存量占国内债券市场比重仍然很低,交易深度不足,限制部分机构配置意愿。4.外部宏观扰动全球主要央行货币政策分化、地缘局势变化,会影响境外机构发债意愿,也会改变中外利差,成本优势有可能阶段性弱化。三、分阶段前景判断短期(1‑3年):规模继续扩容,质量优先发行总量保持增长,主权发行人、绿色品种占比提升;监管重心不在单纯冲规模,而是强化信息披露、评级质量、风险对冲工具建设。市场会更偏好高等级主体,弱资质主体融资会受到约束,不会无门槛放开。中长期(3‑10年):成为全球重要的外国债券市场如果制度持续完善:-发行人进一步多元化,来自全球更多国家的政府、企业常态化来华发债;-期限结构拉长,衍生品工具补齐,二级市场流动性改善;-成为人民币国际化重要抓手,帮助建立“人民币借、人民币还”的跨境投融资循环。但它不会快速做大,存量占比依然会远低于利率债、信用债,属于债券市场的细分板块,不会爆发式膨胀,是渐进式成长。总结熊猫债大方向前景乐观,但不是一帆风顺。机遇来自制度开放、人民币国际化、真实跨境融资需求;约束来自汇率风险、跨境信用研判难度、流动性短板。未来市场主线是“提质大于提速”,高等级、绿色、主权与头部跨国企业是主力,而新兴市场弱资质主体会受到严格约束。提示:以上为市场分析,不构成投资建议。
难怪特朗普要发动战争!原来是想用“战争化债”的老套路救美债,结果呢?30年期美债

难怪特朗普要发动战争!原来是想用“战争化债”的老套路救美债,结果呢?30年期美债