众力资讯网

标签: 中国银行_个股

瑞银在中国银行间市场发了一笔20亿元的五年期熊猫债,票面利率1.78%。这事不是

瑞银在中国银行间市场发了一笔20亿元的五年期熊猫债,票面利率1.78%。这事不是

瑞银在中国银行间市场发了一笔20亿元的五年期熊猫债,票面利率1.78%。这事不是今天刚冒出来的新闻,但放到现在看,信号很清楚。熊猫债就是外国机构在中国境内借人民币。瑞银借20亿,五年里每年按1.78%付利息。认购倍数超过三倍。这个利率是外资金融机构在中国发五年期熊猫债里最低的一档,和国开行基准利率的利差也压得很窄。很多人第一反应是,1.78%低不低。低。低到什么程度,得看外面。美联储政策利率还在高位,市场对降息的时间点一推再推。日本十年期国债收益率冲上3%以上,创多年新高。中国十年期国债收益率在1.68%附近。中美利差倒挂超过200个基点。欧洲那边融资成本也不便宜。瑞银要在欧美发五年期债,成本远不止1.78%。它来中国发,就是算过账的。有人会问,熊猫债不是早就有了吗。是早就有了。以前外资来中国发熊猫债,募集到的人民币主要留在境内用,想拿到境外去,手续多,限制也多。所以那时候熊猫债更像一种开放姿态,实际融资功能没那么强。现在不一样了。2022年政策优化以后,熊猫债募集资金可以灵活用于境外。今年上半年,外资发行人在熊猫债市场募集的资金里,明确计划拿到境外使用的规模是587亿元,占了外资募资总额的68%。将近七成的钱要拿出去用。这个比例很关键。按照彭博社的消息,今年熊猫债发行海外使用限制又放宽了不少。2026年发行的熊猫债里,超过四成拿到可以直接划转海外使用的批文,涉及金额上限到1300亿元人民币,折合大约190亿美元。这个变化比1.78%的利率更重要。利率低只是吸引发行人的一个条件,钱能不能出去,才是熊猫债从“境内融资”变成“跨境融资”的分界线。瑞银借到20亿人民币,如果能直接划到境外使用,那这笔钱就不只是在中国市场里转,而是人民币从中国银行间市场流向全球。再看全球融资成本。美国那边虽然政策利率有波动,但总体还在高位。日本长期低利率时代已经结束,十年期国债收益率突破3%之后,日本企业的借贷成本也跟着涨。欧洲主要经济体的国债收益率也不低,法国和德国的利差还在扩大。美欧企业一边面对高融资成本,一边面对经济增长压力。中国这边利率低,债市资金多,境外机构信用又好,发债自然有人买。瑞银这笔债认购超过三倍,说明境内机构不是不情愿,是抢着要。这里面的逻辑不复杂。中国境内存款利率低,银行、基金、保险这些机构需要找收益稳定的资产。瑞银是全球系统重要性银行,信用摆在那里。1.78%虽然不高,但比很多国内资产收益稳。对瑞银来说,在中国借人民币,成本比在欧美借低得多。对投资者来说,买瑞银熊猫债,风险相对可控。双方各取所需,这笔生意就做成了。但这件事不能只看成瑞银一家占了便宜。法国农业信贷银行、巴克莱银行今年也在发熊猫债,高盛在点心债市场也有动作。这不是某一家机构的个别行为,是一批国际金融机构在做同一个选择。跨国金融机构不是做慈善,它们算的是融资成本。哪里便宜,钱就往哪里走。美国欧洲日本利率高,中国利率低,外资自然来。中国金融市场的角色也在变,过去是吸引外资流入,现在开始向外提供低成本人民币资金。我的看法是,这个变化已经发生,但很多人还没注意到。以前人民币国际化更多讲贸易结算,讲跨境贸易用人民币付钱。现在金融融资功能也在增强。外国机构来中国借人民币,再把人民币拿到境外用,这就是人民币在国际融资里多了一个使用场景。这个场景不是靠口号喊出来的,是靠1.78%的利率和68%的资金出境比例实打实做出来的。不过,也不能高兴太早。低利率能吸引发行人,也会带来问题。利差倒挂下,人民币汇率有压力。外资借人民币出去,如果换成美元用,到期要还人民币,汇率波动会影响成本。资金出境规模大了,对跨境资金流动管理要求更高。熊猫债市场深度和流动性跟美元债市场比还有差距,不能因为几笔低利率发行就认为人民币马上取代美元。国内利率低是因为经济需要宽松环境,不是因为人民币已经强到可以随便当全球融资货币。这个要清醒。还有一点,熊猫债扩大对中国债市开放有好处。能提升人民币在国际融资中的使用,能增加境外机构持有人民币资产的渠道,也能让中国债市更国际化。但挑战也在这里。如果外资发完债把人民币换成美元拿走,人民币可能面临贬值压力。如果资金集中出境,管理难度上升。如果国内利率回升,熊猫债成本优势缩小,发行可能放缓。所以这不是单边好事,要看怎么平衡。再看欧美。欧洲能源成本高,安全上依赖美国,金融上却要跑到中国来借便宜钱。这个局面很说明问题。美国用高利率控制通胀,但高利率也让企业融资贵。日本长期低利率结束,国债收益率上来,融资成本也涨。全球资金在找低成本地方,中国正好提供了。不是中国求着外资来,是外资自己算账后来的。
自2021年来,五大银行已经翻倍。工商银行、建设银行、中国银行,三大银行已经走出

自2021年来,五大银行已经翻倍。工商银行、建设银行、中国银行,三大银行已经走出

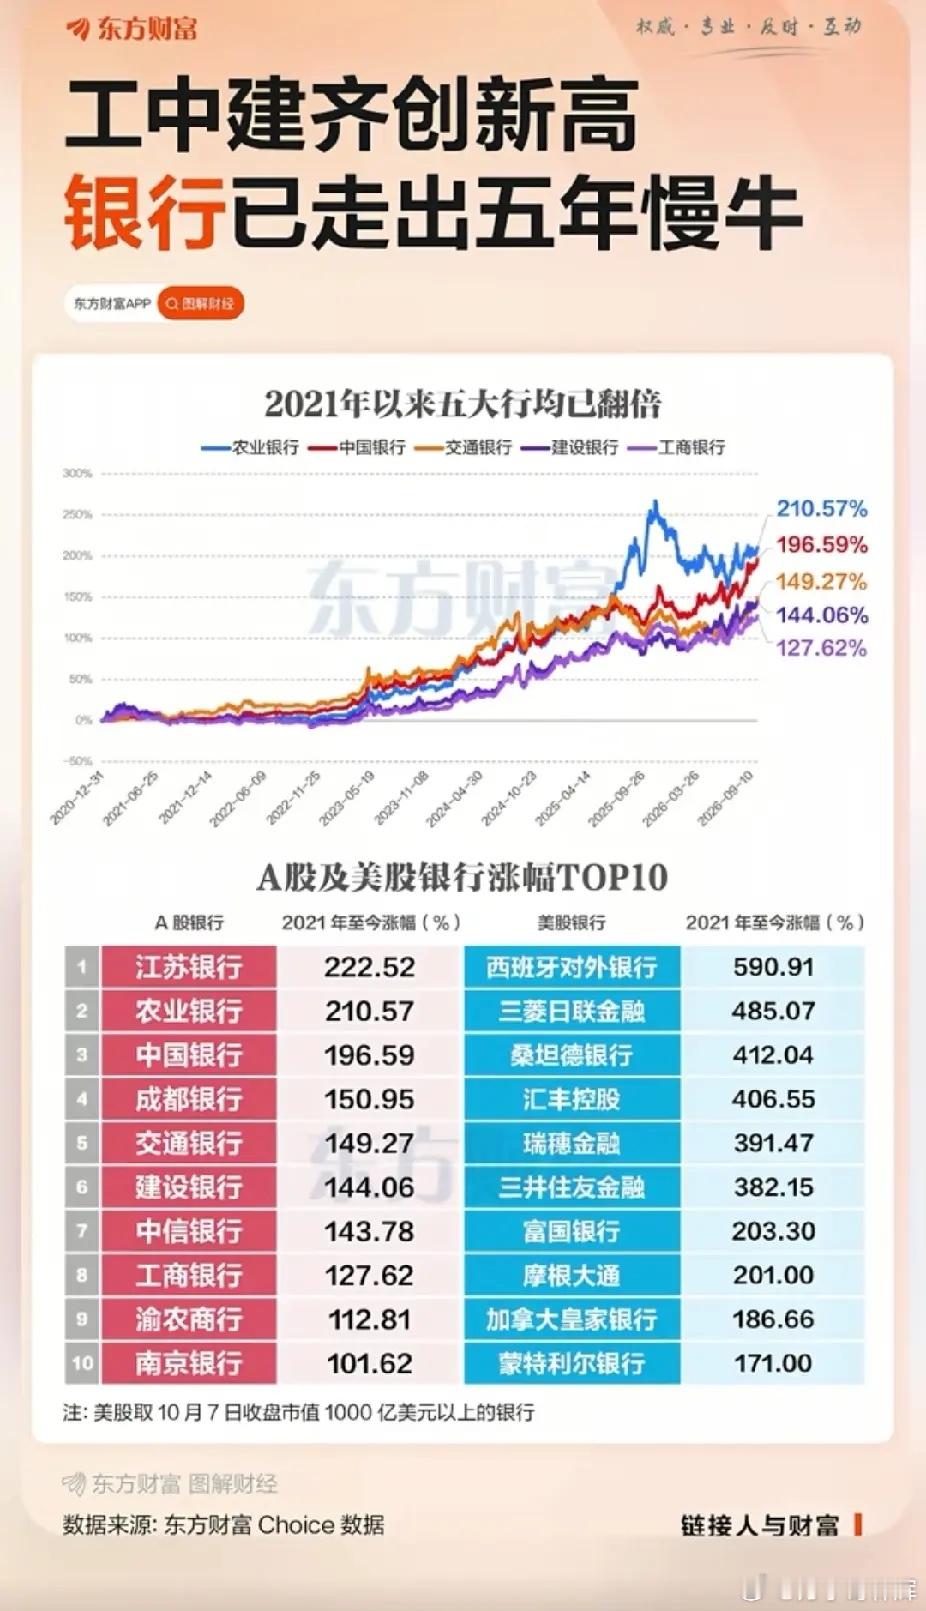
自2021年来,五大银行已经翻倍。工商银行、建设银行、中国银行,三大银行已经走出5年慢牛,农业银行上次涨太多了,还在调整。说实话,现在的盘面,如果没有银行护盘拉指数,现在大盘指数顶多3000点,甚至有可能2800点。不知道你们信不信,反正我信。​​​
A股核心护盘股排行榜:第一档:工商银行、农业银行、建设银行、中国银行、交通银行

A股核心护盘股排行榜:第一档:工商银行、农业银行、建设银行、中国银行、交通银行

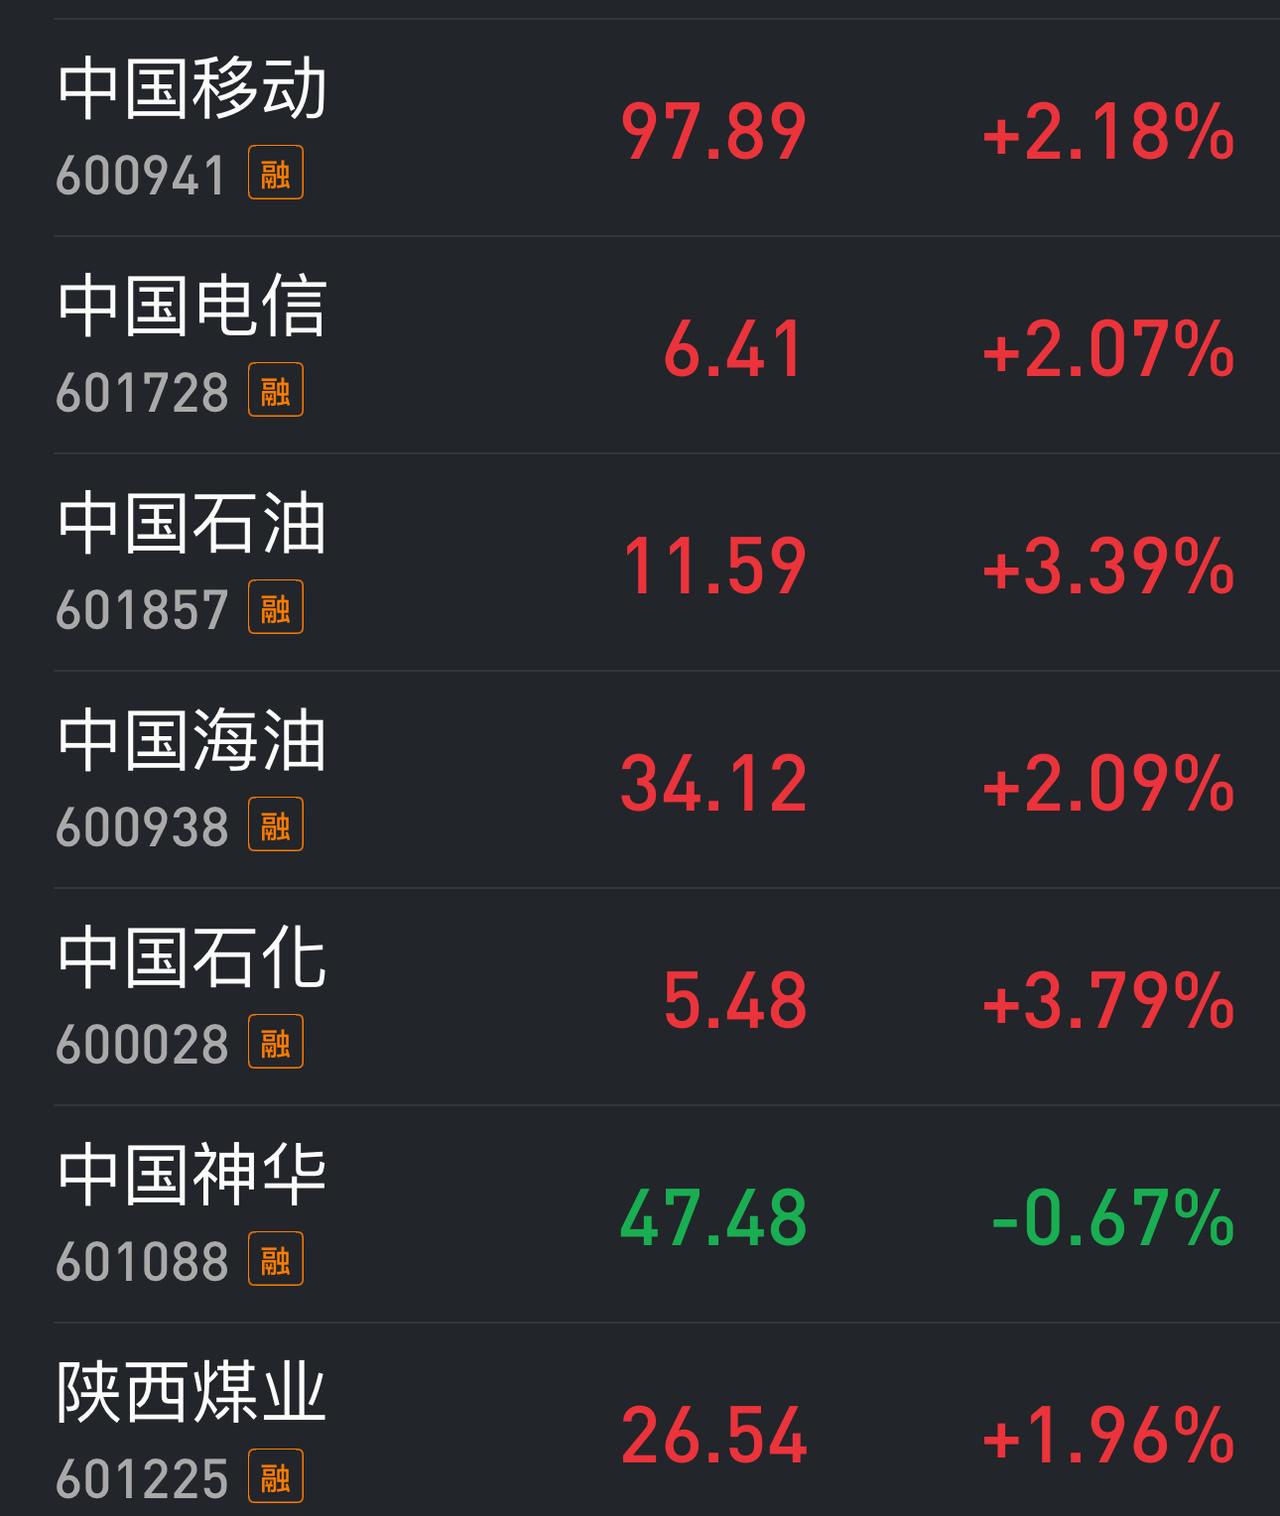
A股核心护盘股排行榜:第一档:工商银行、农业银行、建设银行、中国银行、交通银行、邮储银行、长江电力。第二档:中国移动、中国电信。第三档:中国石油、中国海油、中国神华等。第四档:中国石化、中信银行、招商银行等、光大银行等。第五档:贵州茅台、陕西煤业、中国人寿等。第六档:中国太保、新华保险、中国人保、中国平安、宝钢股份、中国船舶、中船防务等。第七档:中国中铁、中国交建、中国电建、中国建筑、中国铝业等。
去银行取20万,人家不给取。客户换到中国银行后,以“存20万”为由请大堂经理

去银行取20万,人家不给取。客户换到中国银行后,以“存20万”为由请大堂经理

去银行取20万,人家不给取。客户换到中国银行后,以“存20万”为由请大堂经理陪同沟通,随后对面银行很快办理了取款。这个细节挺耐人寻味:同样是自己的钱,卡在窗口时,往往不是一句“不给取”那么简单,可能涉及预约、额度、现金库存、用途核实等环节。对储户来说,临时取大额现金,最好提前问清网点要求,带齐证件,耐心把情况说明白。真遇到沟通不顺,也别急着争吵,可以请大堂经理或主管协助,必要时换个网点继续核实。银行要防范风险,客户也有正当使用资金的需求。把规则讲清楚,把流程走明白,很多误会其实都能少一些。
最近这几天盯着交易软件的人,视线大概都绕不开农业银行、中国银行和工商银行的K线图

最近这几天盯着交易软件的人,视线大概都绕不开农业银行、中国银行和工商银行的K线图

最近这几天盯着交易软件的人,视线大概都绕不开农业银行、中国银行和工商银行的K线图。平时一天只挪动几分钱的盘面,最近直接拉出了直奔高位的陡峭红线。千万别脑子一热按下买入键。把时间线稍微往前推一点,看看这背后的资金流向。前阵子科技板块屏幕上一片惨绿,卖单像倒水一样往下砸,眼看上证指数的数字就要跌穿3500点。就在这个时候,一笔接着一笔几十万手的大额买单,不计成本地连续砸进了这几家大型银行的盘口,买单数字疯狂闪烁更替,在屏幕上硬生生拉出了一道陡峭向上的红线,把往下掉的大盘指数强行拽了回来。这不是什么银行板块基本面大爆发,这就是巨量资金在拿钱垫底,死死顶住大盘。到了今天,盘面一开,局势立马翻转。科技板块的数字刚由绿翻红,大资金转头就撤出了银行,重新涌进科技板块。大盘数字稳稳停在3800点上方,而银行板块的红线立马掉头向下,一路砸出刺眼的绿柱子,直接迎来一波暴跌。资金稳指数的任务一办完,立刻就跑去拉升科技股了。现在这个节点,看看农行和工行挂在屏幕最上方的高位价格。此时此刻的银行股,和当年一路飙到1400的高位股中际旭创、冲到860的兆易创新没有任何区别。一串又一串的卖单正在排队涌出。此时此刻往里冲,面对的极有可能是一个至少向下回调20%的垂直下跌空间,这才是它落地后的真实位置。资金撤退的痕迹已经明明白白印在今天的跌幅榜上了。眼下这红得发紫的高位银行股,谁还会去点那个买入键接下这最后一棒?
美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,

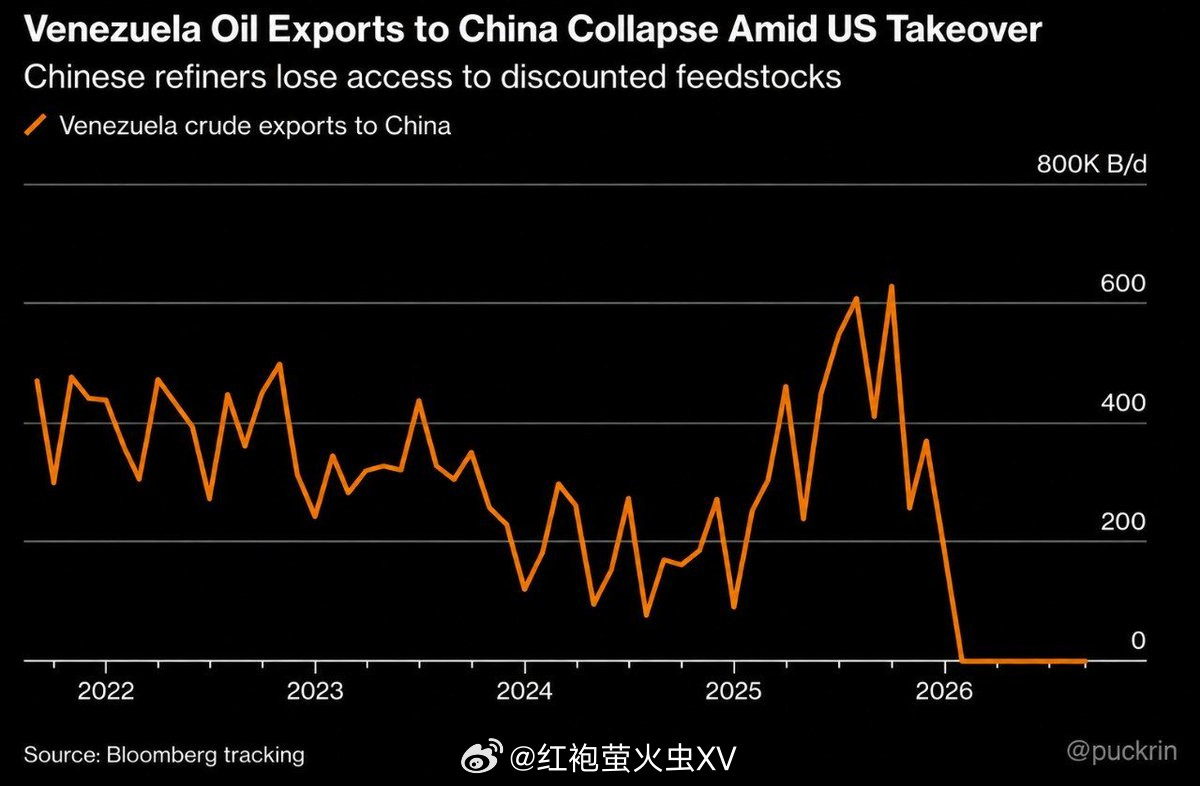
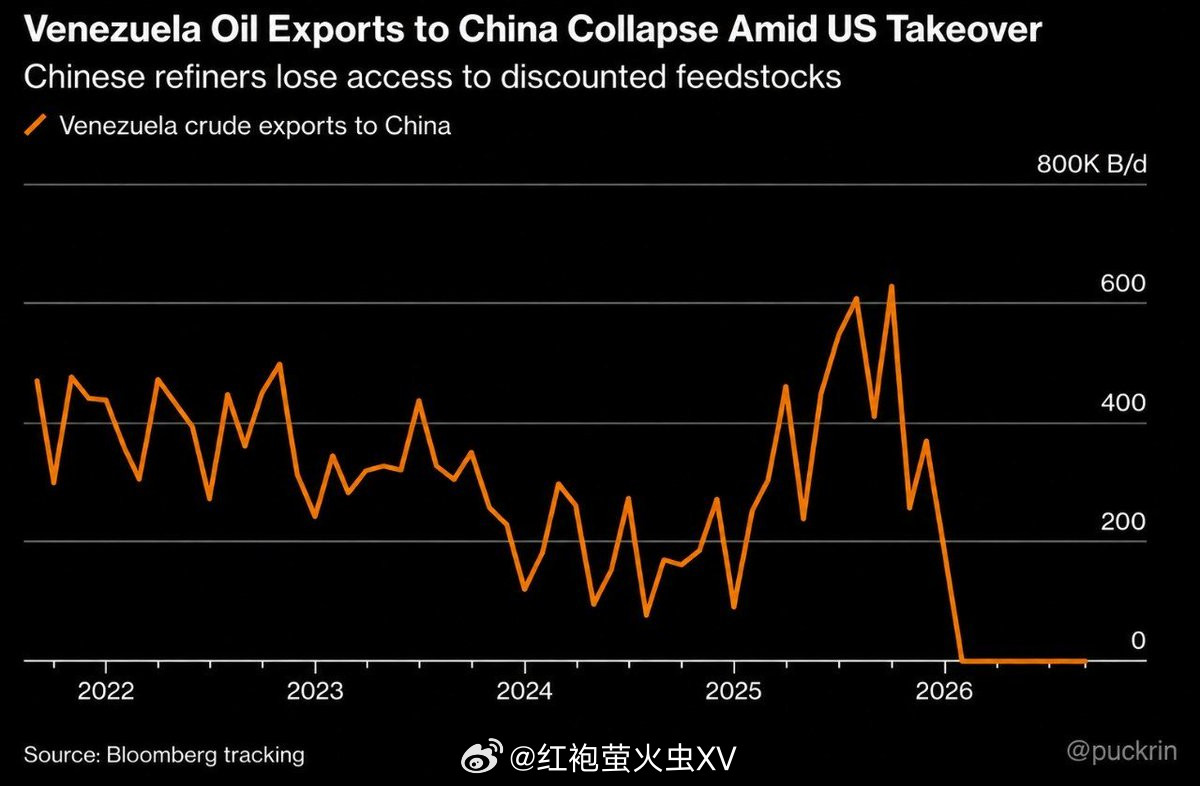
美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最重要的债权人之一。目前仍有超过100亿美元的债务未偿还。石油是偿还这些债务的核心方式。但自美国接管委内瑞拉以来,委内瑞拉向中国的原油运输量已大幅降至接近停滞,而去年一度超过每天60万桶。华盛顿明确表示,中国现在面对的已经不只是油的问题,更牵涉到一笔持续多年的债务如何偿还。在查韦斯执政时期,委内瑞拉拥有世界规模最大的石油储量之一,但财政收入高度依赖原油出口。中国金融机构则通过长期融资,为委内瑞拉提供资金支持,双方把石油收入与贷款偿还联系起来。根据AidData等机构整理的数据,2000年至2018年,中国方面对委内瑞拉的贷款承诺达到约1060亿美元,其中大部分具有石油担保或资源偿付性质。这种安排的逻辑并不复杂:委内瑞拉获得资金,中国金融机构获得未来石油偿还安排。问题出在委内瑞拉后来陷入严重经济危机。石油产量下降、财政状况恶化,加上美国制裁等因素,使委内瑞拉很难按照原先节奏偿还债务。2017年委内瑞拉发生主权债务违约,此后中国方面与委内瑞拉调整偿还方式,允许部分债务继续通过石油货物完成偿付。到2025年,外界普遍估计委内瑞拉对中国仍有100亿至150亿美元左右的债务。也就是说,几十亿美元、上百亿美元的历史融资,并没有随着时间自动消失。石油仍然是重要的偿债纽带。2025年,委内瑞拉出口到中国的原油规模相当可观。路透社援引航运数据报道,2025年委内瑞拉每天约有64.2万桶石油运往中国,占其当年石油出口的大约四分之三。需要注意的是,这些原油并不全部用于偿还中国债务,其中相当一部分进入中国独立炼厂,通过贸易商完成交易。真正直接用于债务偿还的数量只是其中一部分。1月份,美国对委内瑞拉政治和石油体系采取重大行动后,原本准备驶往委内瑞拉装载偿债原油的中国籍超级油轮掉头返回亚洲。此前承担相关运输任务的船只长期停留在海上等待安排,整个运输链条突然失去确定性。到了2月份,变化更加明显。数据显示,委内瑞拉对华石油出口下降到约4.8万桶/日,相比2025年的60多万桶/日出现巨大落差。与此同时,美国方向的委内瑞拉原油运输明显增加,欧洲方向也出现增长。这意味着什么?过去那条“委内瑞拉生产—出售石油—获得收入或完成货物偿债”的路径,被美国主导的新石油贸易框架打断了。美国掌握的不只是油田本身,还有出口许可、资金流向和交易规则。2026年,美国财政部陆续调整委内瑞拉石油交易许可证。到了夏季,美国进一步推动委内瑞拉能源行业重新布局。8月底,美国支持的NorthAmericanBlueEnergyPartners获得多个油田相关合同,部分此前由中国、俄罗斯企业参与的项目被纳入新的运营体系。美国政府还获得该企业35%的权益以及对部分产量的优先安排。9月初公布的安排更加值得关注。美国方面提出对委内瑞拉部分大型油田实行长期开发安排,涉及约650亿桶储量,并由美国政府通过股权、采购权以及治理机制介入。美国能源部门同时表示,将加强对相关资金流动的监督。从债务角度观察,这才是问题真正棘手的地方。委内瑞拉欠中国的钱,并不会因为石油行业换了运营方式就自动消失。债务仍然存在,债权关系也不会凭空消失。可是,如果能够用于偿债的石油被纳入新的出口体系,过去形成的偿还机制自然就会受到影响。美国真正掌握的是“石油能不能出口、卖给谁、钱怎么走”。这实际上把中国和委内瑞拉之间的金融债务问题,变成了一个国际政治和能源规则问题。这也是为什么中国关注的重点并不是“还能不能买到委内瑞拉石油”这么简单。从中国整体能源进口结构来看,委内瑞拉原油占比并不高。真正需要解决的是既有债务、相关企业权益,以及正常商业合同能否继续获得尊重。美国控制委内瑞拉石油贸易后,中国面对的是一个全新的交易环境,而不是简单的石油供应减少。更值得注意的是,美国的做法并没有改变一个基本事实:委内瑞拉仍然需要处理庞大的外债。2026年,委内瑞拉开始面对规模更加庞大的债务重组问题,外界估算其整体债务负担可能达到数千亿美元,其中包括政府和国家石油公司的债券、拖欠利息以及对中国等国家的债务。这场博弈真正值得观察的,也正是这里。过去十多年,中国和委内瑞拉形成的能源、金融和产业合作规模巨大。如今美国重新进入委内瑞拉能源核心区域,部分中国项目受到冲击,石油偿债渠道也被打乱。但债权仍在,合同仍在,利益仍在。接下来真正的较量,很可能从油轮航线转向债务谈判桌,从油田控制权转向资金结算规则。美国能够短时间改变石油运输方向,却无法简单改变国际商业关系本身。对中国而言,委内瑞拉问题真正重要的意义,也正在于如何维护正常经贸合作权益,并在新的能源秩序中守住自身合法利益。这场围绕石油、债务和能源控制权的较量,远没有结束。
美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最重要的债权人之一。目前仍有超过100亿美元的债务未偿还。石油是偿还这些债务的核心方式。但自美国接管委内瑞拉以来,委内瑞拉向中国的原油运输量已降至零,而去年曾达到每天超过60万桶。华盛顿明确表示,中国现在无法从新体系下石油收入中获得任何权益。同时,美国通过控制石油出口和油田,限制了中国原有的石油偿债通道。债务本身仍是委内瑞拉国家义务,但实际偿还路径已大幅受阻。
美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最

美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最重要的债权人之一。目前仍有超过100亿美元的债务未偿还。石油是偿还这些债务的核心方式。但自美国接管委内瑞拉以来,委内瑞拉向中国的原油运输量已降至零,而去年曾达到每天超过60万桶。华盛顿明确​美国在委内瑞拉讹诈中国。中国银行向委内瑞拉提供了超过600亿美元的石油担保贷款,使北京成为委内瑞拉最重要的债权人之一。目前仍有超过100亿美元的债务未偿还。石油是偿还这些债务的核心方式。但自美国接管委内瑞拉以来,委内瑞拉向中国的原油运输量已降至零,而去年曾达到每天超过60万桶。华盛顿明确表示,中国现在无法从新体系下石油收入中获得任何权益。同时,美国通过控制石油出口和油田,限制了中国原有的石油偿债通道。债务本身仍是委内瑞拉国家义务,但实际偿还路径已大幅受阻。
四大行这份中报业绩相当亮眼!厉害了,国有大行!中国银行上半年股东应享税后利润12

四大行这份中报业绩相当亮眼!厉害了,国有大行!中国银行上半年股东应享税后利润12

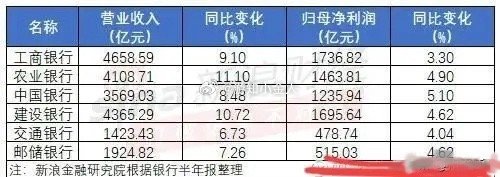
四大行这份中报业绩相当亮眼!厉害了,国有大行!中国银行上半年股东应享税后利润1235.9亿元,同比增长5.1%;中国农业银行上半年净利润1463.8亿元,同比增长4.9%;工商银行2026年上半年,利息净收入3412.37亿元,同比+8.82%;营业收入4461.63亿元,同比+9.06%;归母净利润1736.82亿元,同比+3.32%,基本每股收益0.47元;建设银行H股口径半年报:营收4263.33亿元,同比大增10.48%,连续两个季度两位数增长;净利润1716.77亿元,同比+5.56%;净息差1.37%,较去年全年、今年一季度分别抬升3个、1个基点。国内持续稳定赚大钱的,还得是银行业,几乎常年稳盈利。某种意义上来说,不少企业、普通人其实都在间接给银行打工,这个道理看懂的时候已经晚了。布局银行股,才是真正的大智慧。长期吃分红的收息群体,走的是稳字路线,这类投资者大多家底厚实。反观科技股,幸存者偏差极强,综合概率来看,赚钱的确定性远不如银行板块。
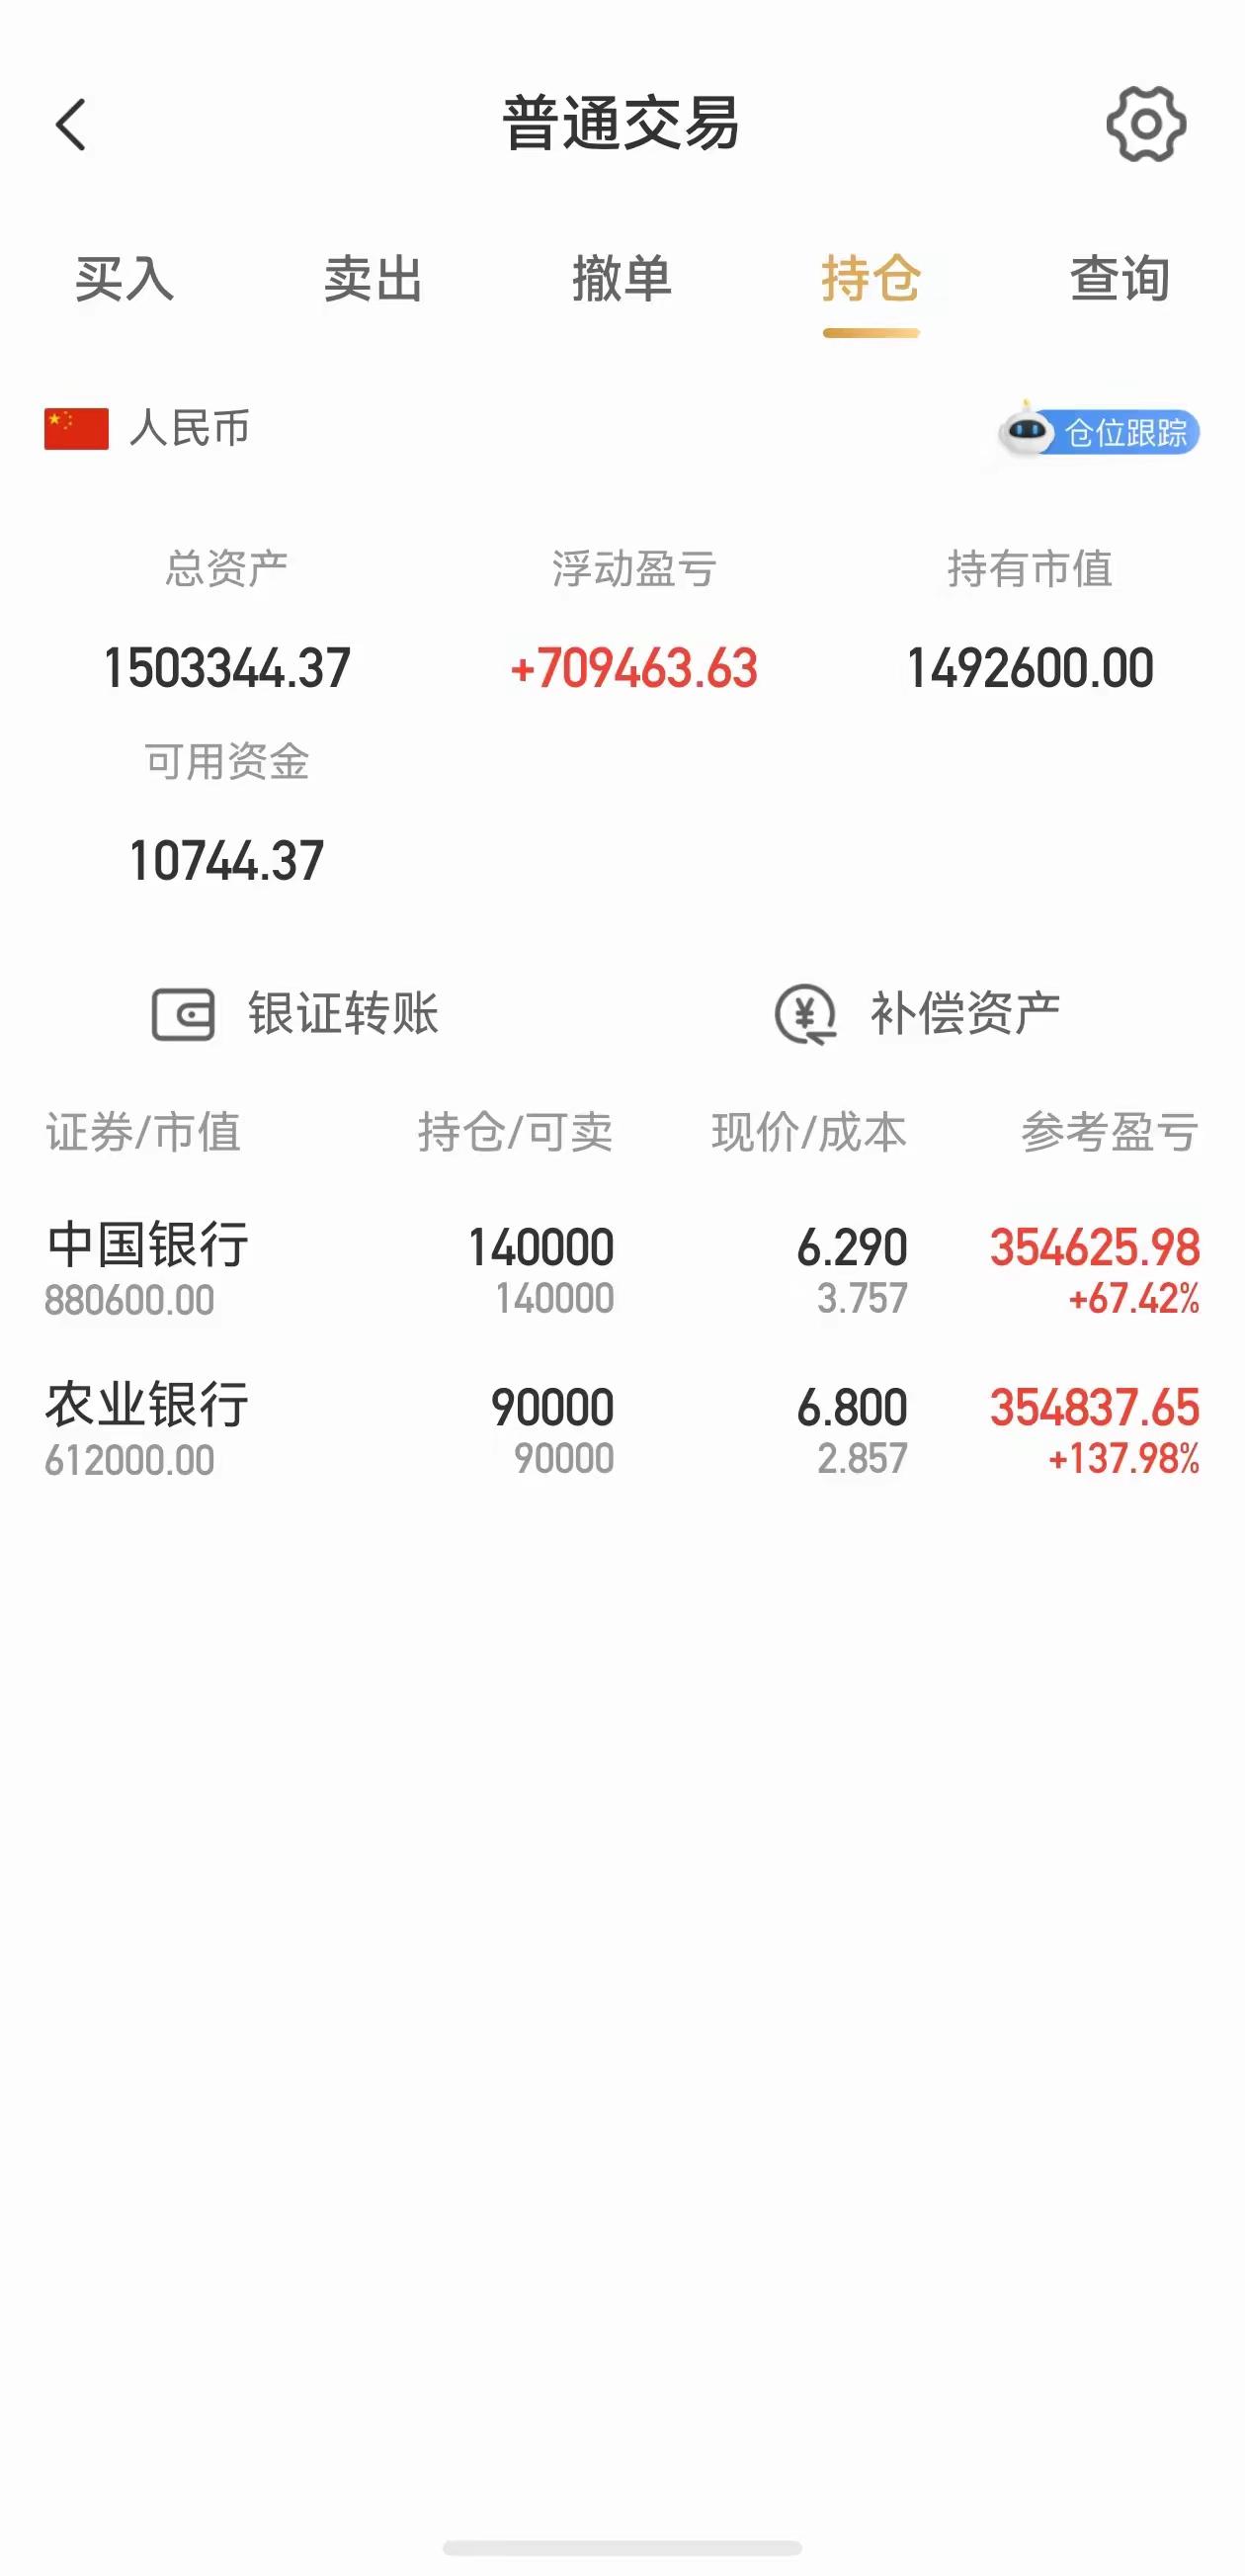
一张持仓截图,刷屏了。3.75元成本,买入中国银行140万股,本金砸进去52

一张持仓截图,刷屏了。3.75元成本,买入中国银行140万股,本金砸进去52

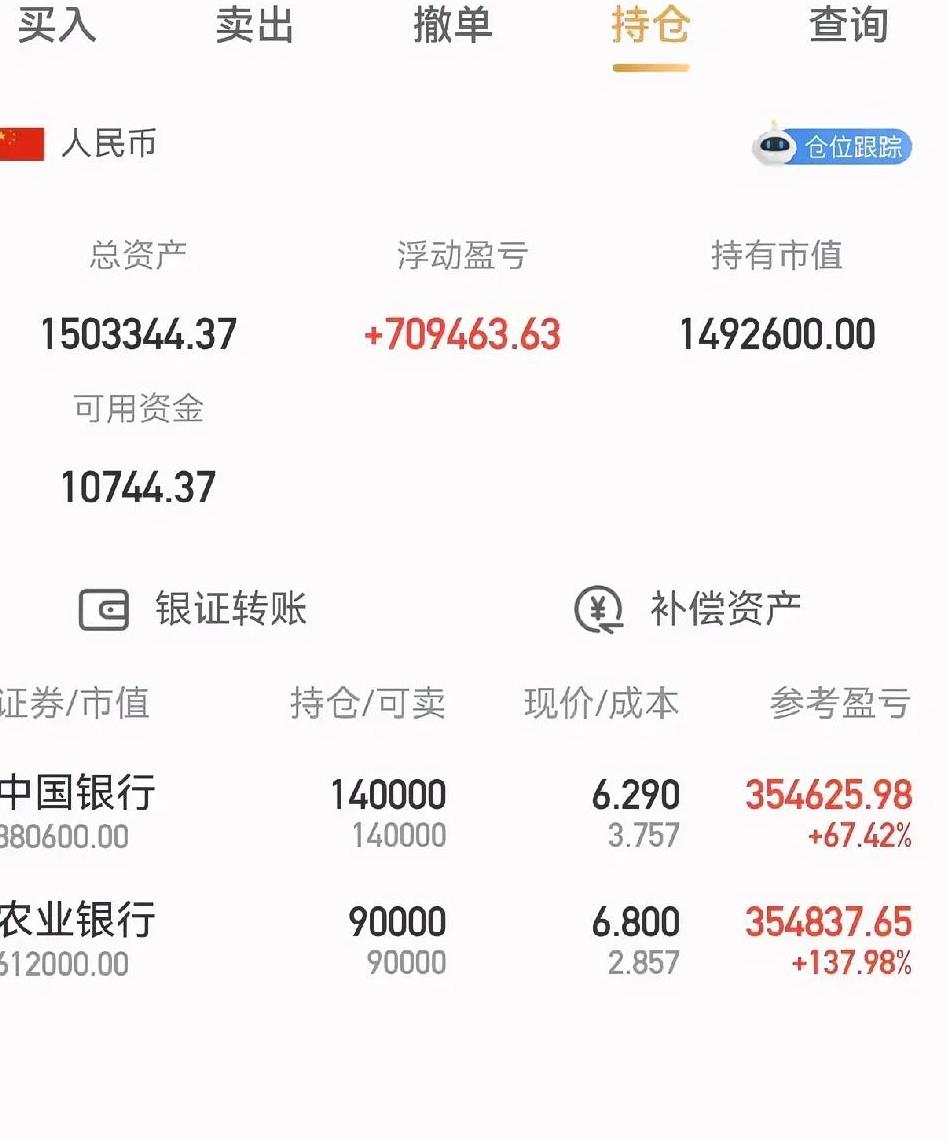
一张持仓截图,刷屏了。3.75元成本,买入中国银行140万股,本金砸进去52.5万。旁边还配了农行,2.85元的成本,90万股,25万多本金。账户总盈利挂着71万,市值干到了148万。评论区炸了,清一色的“羡慕”。可我盯着这张图,盯出了另一层意思。真正让人眼红的,压根不是那串盈利数字,而是人家拿得住的那股狠劲儿。从2024年到现在,银行股中间多少回撤?分红复投又攒了多少股?这些看不见的动作,比截图上的收益率值钱多了。但话说回来,这账得算细。拿大额本金去“躺赢”,跟拿生活费去赌,是两码事。本金78万,赚70万,震撼;本金7万8,赚7万,也就那样。收益率的背后,是本金的体量在撑腰。别一激动就想复制“一把梭哈”。熊市抄底,回头看是黄金坑,身处其中时,满屏都是套牢盘。大行是好公司,但好公司不等于任何价位冲进去都安全。这张图最该学的是:买得有依据,仓位拿得住,逻辑不被短期波动带偏。至于人家到底哪天买的、是不是一把全仓,截图证明不了,咱也别瞎猜。少盯别人的账户,多掂量自己的承受力。活下来,等风来,比什么都强。你觉得呢?评论区唠唠。
钱没少花,票没少买,可这差距也太扎心了。中国银行今天直接干出历史新高,月线图

钱没少花,票没少买,可这差距也太扎心了。中国银行今天直接干出历史新高,月线图

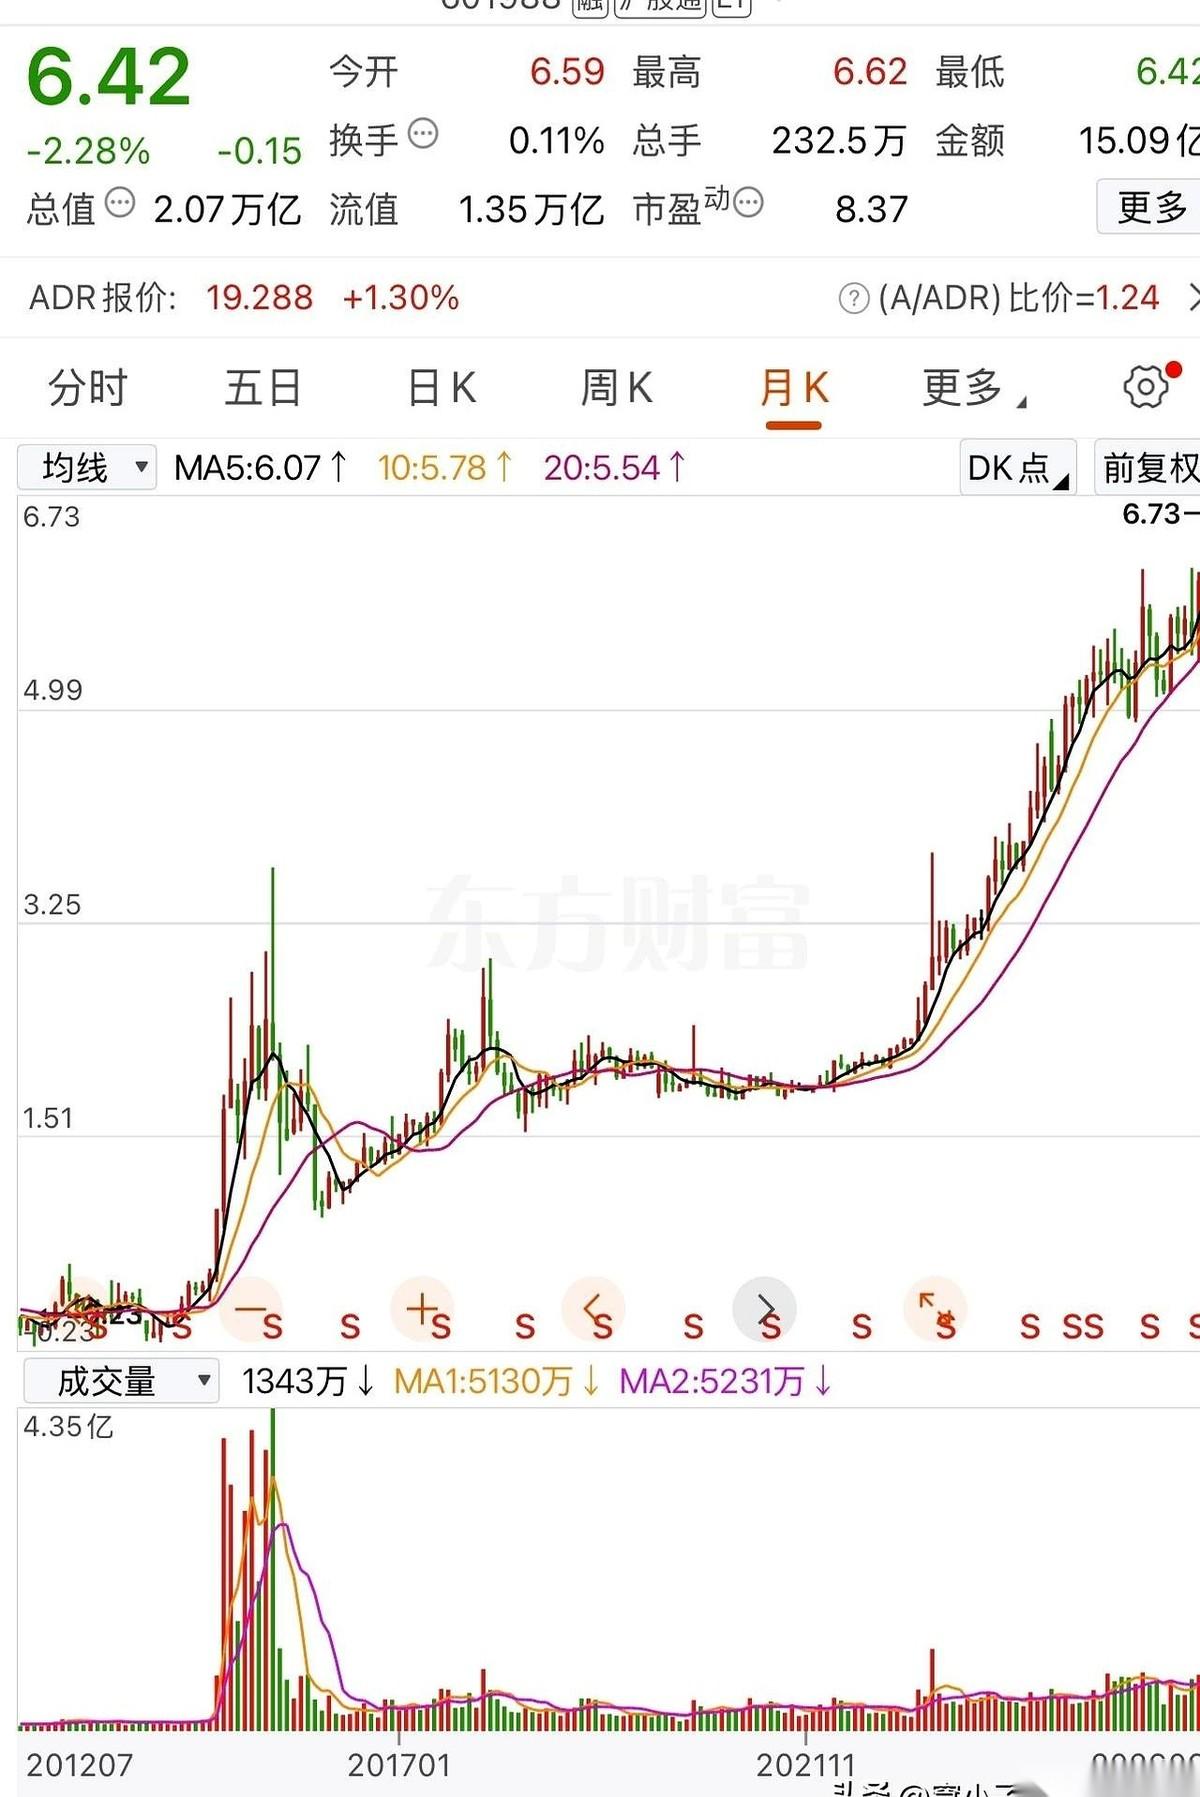
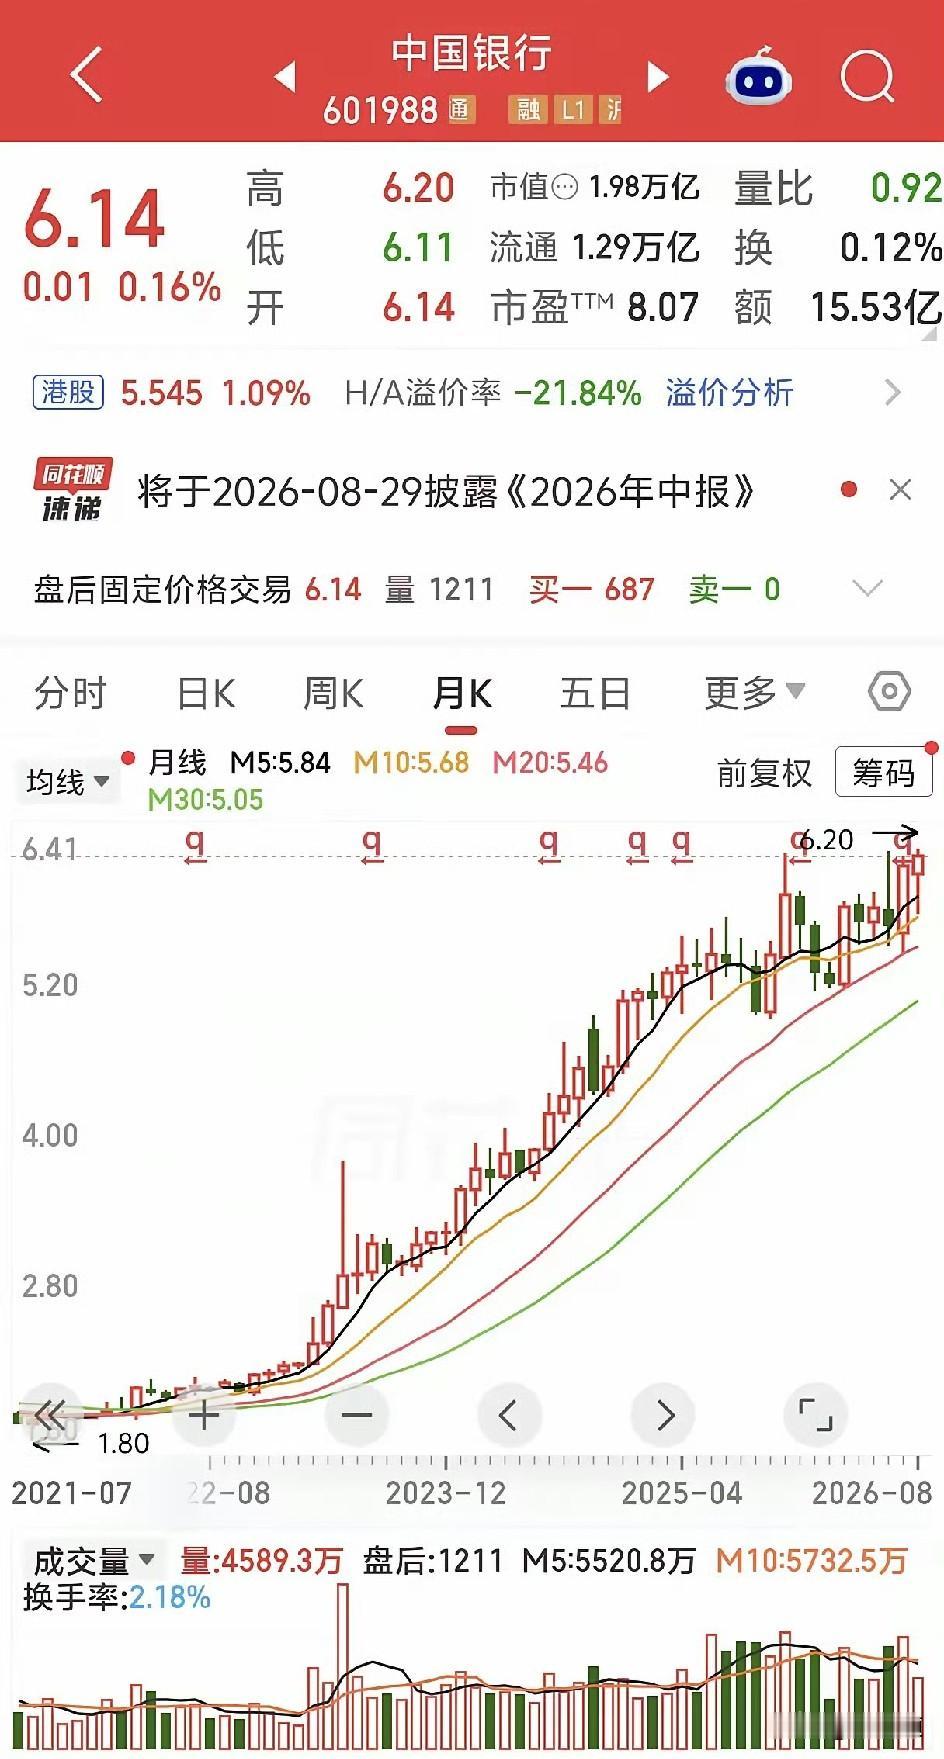
钱没少花,票没少买,可这差距也太扎心了。中国银行今天直接干出历史新高,月线图那叫一个丝滑,跟坐了缆车似的往上走。再回头瞅瞅我手里的招行和光大,好嘛,一个原地画圈,一个直接躺平,看得我这心里跟吃了柠檬似的——酸透了。都说是银行股,都奔着高股息来的,本想着安安稳稳吃口分红,结果愣是让我体验了一把“同股不同命”。一个成了香饽饽,一个成了路人甲。说不羡慕是假的,看人家中行那气势,感觉全市场的资金都去给它抬轿子了。可再看看自己账户里的“宝贝疙瘩”,半天蹦不出一个水花。不是说银行股稳如泰山吗?稳是稳,可这稳的方向咋还不一样呢?选对银行是吃香的喝辣的,选错银行是汤都喝不上热乎的。以前总觉得买银行股闭眼都行,现在看来,就算是捡贝壳,也得挑个好看的。大行有大行的风光,股份行有股份行的苦衷,这行情分化起来,真是一点不讲兄弟情面。就想问问各位老铁,你们手里的银行股跑赢这波了吗?还是说,就我一个人被甩下了车?银行股价值分析银行股解读银行股十年银行股走强
一位股民的真实持仓图,看完就两个字“羡慕”。他在3.75元建仓中国银行,一把买了

一位股民的真实持仓图,看完就两个字“羡慕”。他在3.75元建仓中国银行,一把买了

一位股民的真实持仓图,看完就两个字“羡慕”。他在3.75元建仓中国银行,一把买了140000万股,也就是52.5万块。推测买入时间,应该是在2024年6月或之前。目前收益率67%,大赚35万多块。农业银行2.85元建仓的,一把买了90000万股,也就是25.6万块。推测买入时间在2023年12月份,目前收益率137%,大赚35万多块。总资产150多万了,盈利金额71万,整体收益率接近翻倍。他建仓的时机非常好,这波牛市是2024年9月24号启动的,他是在牛市启动前建仓的,吃到了牛市红利。所以如果你的本金够大,最好是等大熊市,那时候股价便宜,遍地是黄金呀。选一个安全性高的票,一把梭哈进去,剩下的就是耐心等牛来就行了。股友们,好好赚钱吧。