众力资讯网

标签: 上市公司财报

中石油和中国石油,是同一家吗很多人在新闻、加油站、财报里经常看到“中石油”

中石油和中国石油,是同一家吗很多人在新闻、加油站、财报里经常看到“中石油”

中石油和中国石油,是同一家吗很多人在新闻、加油站、财报里经常看到“中石油”和“中国石油”两个叫法,不少人疑惑,二者到底是不是一家企业。简单来说:中石油是简称,中国石油是全称,本质上指的是同一家央企,但在使用场景上有细微区别。它的正式全称为中国石油天然气集团有限公司,简称中石油;其控股上市主体叫中国石油天然气股份有限公司,对外品牌名称就是“中国石油”,加油站标识为“CNPC、中国石油”。很多普通人习惯混着称呼,所以日常语境里,大家提到中石油、中国石油,默认指代同一个能源巨头。追溯历史,1998年国家石油行业大重组,拆分原中国石油天然气总公司,形成两大集团:中石油、中石化。中石油主攻上游油气勘探开发,起家于北方各大油田,大庆、长庆、塔里木等国内主力油田都归属它,业务覆盖油气勘探、钻井开采、管道运输、炼化、成品油销售、天然气保供等全产业链。集团母公司和上市公司,是理解名称差异的关键。中国石油天然气集团有限公司(中石油集团)是母公司,属于中央直接管理的国有独资企业;集团把核心经营性资产剥离,组建上市公司中国石油天然气股份有限公司,也就是资本市场大家所说的“中国石油”,在上交所、港交所上市。集团是控股大股东,上市公司承载绝大部分生产经营业务。简单类比:中石油集团像总公司,“中国石油”是总公司旗下上市主体与对外品牌。日常媒体、大众口中说的中石油,大多泛指整个集团体系;而财报、股票市场、加油站招牌上出现的“中国石油”,多指这家上市股份公司。大众一般不会刻意区分二者,所以口语中两个名称互通。很多人还容易把中石油和中石化弄混。中石油(中国石油)侧重上游油气开采,国内油田资源多;中石化全称中国石油化工集团有限公司,前身侧重下游炼化,更多依靠进口原油加工,南方加油站分布更广。两家是独立央企,并非一家。从业务版图看,中石油是国内最大的油气生产商和供应商之一,承担国内天然气、原油保供重任,同时布局海外油气项目、新能源转型。我们在路上看到红色招牌,写着“中国石油”的加油站,就是它的零售终端。总结来说,日常交流里中石油=中国石油,是同一家企业;严格法律层面,中石油集团是母公司,中国石油是其核心上市子公司与对外品牌。只是叫法不同,并不是两家独立公司。分清名称背后的关系,就不会再被新闻、股市、加油站的不同叫法混淆。
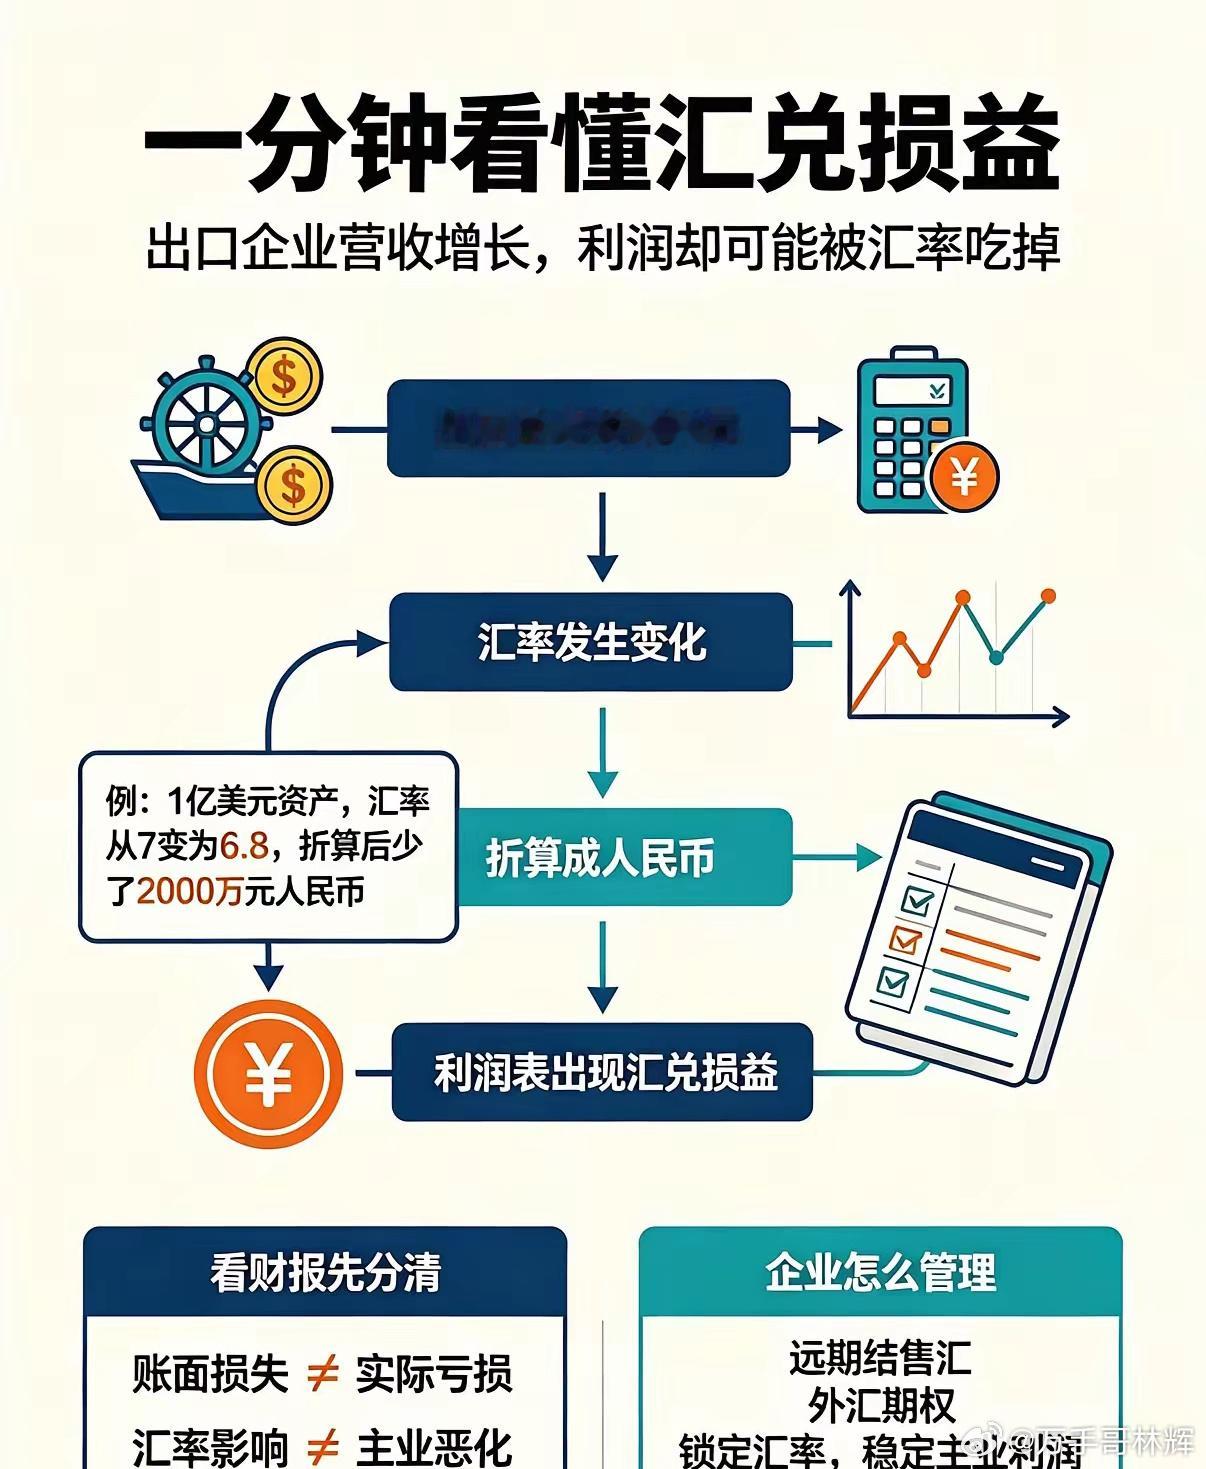
不知道大家看今年上市公司财报,有没有留意到一个有意思的现象。那就是不少海外业务增

不知道大家看今年上市公司财报,有没有留意到一个有意思的现象。那就是不少海外业务增

不知道大家看今年上市公司财报,有没有留意到一个有意思的现象。那就是不少海外业务增长很快,营收看着很不错的公司,净利润却明显掉下去了。对此,很多人第一反应是企业经营出问题,其实不一定,背后常常是同一个因素在影响:汇兑损益。尤其海外收入占比高、手里握着大量美元外币资产的企业,今年这个财务指标对利润的扰动特别大。汇兑损益,说直白点很好理解。出口企业海外做生意赚的是美元,但A股的财报最后必须用人民币核算。因此同样一笔美元,汇率一变,折算成人民币的金额就会跟着变。咱们举个简单例子,一家出口企业账上有1亿美元,年初的时候汇率是7,最后折算就是7亿人民币;等到半年报的时候人民币升值,汇率升到到了6.8,这笔美元折算下来就只剩6.8亿人民币。这里凭空少掉的2000万,就是汇兑损失。它会直接进利润表,挤压企业的归母净利润。今年这个问题在很多企业凸显,核心就是人民币持续走强。很多出口企业海外回款是美元,没有及时换成人民币。人民币一升值,外币资产折算缩水,即便主业订单、营收都还在增长,一笔汇兑损失就能把利润吃掉很多。不过,这里一定要分清一件事:账面损失不等于真金白银亏掉了。只要没有实际结汇,这只是报表上的数字变化。但是风险也在这,如果不结汇的话,人民币继续升值,企业的账面亏损还会继续放大。当然出口企业也不是只能被动挨打,成熟的出海公司,都会用远期结售汇、外汇期权这类工具来锁定汇率。相当于放弃汇率波动带来的额外收益,换来主业利润稳定。不过有个会计小细节很多人忽略:即使企业做了外汇套期保值,汇兑损益一栏未必变小。因为套期工具产生的收益,会记在投资收益等其他科目,和汇兑损益是分开核算的。所以我们看出口企业财报,一定要学会剥离汇率影响。先抛开汇兑损益,去看企业真实的经营情况,看收入、毛利率、海外订单、经营现金流有没有稳住。如果主业一切正常,仅仅是因为汇率变动带来的利润下滑,那不代表公司基本面变差了。反过来,如果剥离汇兑影响后,企业的经营数据依旧走弱,那就要警惕了。从趋势来看,后续如果人民币升值节奏放缓,汇率进入双向平稳波动,汇兑损益对出海企业利润的扰动,也会慢慢减弱。总结一下,我们看财报的时候,不能只盯着净利润单一数字,一定要看懂财务数据背后的扰动因素,才能不被表面数据所误导。本文仅财经知识科普,不构成任何投资建议!
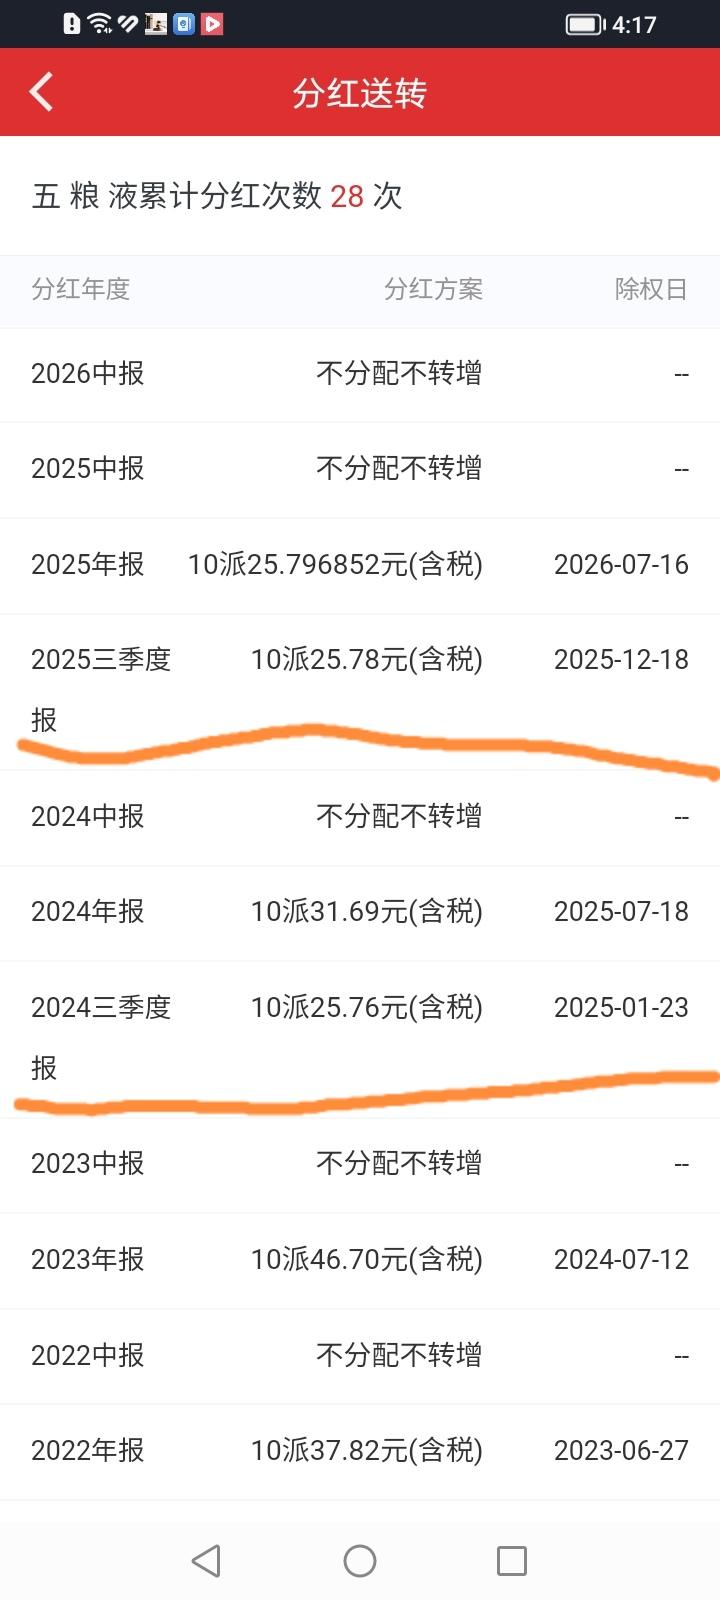
五粮液今年三季报还会分红吗?说五粮液2025年股息率高达7.37%,原因是202

五粮液今年三季报还会分红吗?说五粮液2025年股息率高达7.37%,原因是202

2026年中期财报,兴业银行、民生银行、光大银行、华夏银行净利润下跌,暂时没有破

2026年中期财报,兴业银行、民生银行、光大银行、华夏银行净利润下跌,暂时没有破产的迹象,但是业绩反转滞后,且继续恶化,可以排除价投圈。银行是经营风险的行业,抗风险能力偏弱就不具备长持条件。兴业银行勉强可以容忍,正如以前说过的,投资民生的是不懂银行,这与买了股票赚钱与否无关,是能不能提前看到问题的事情。华夏光大家底薄再翻身不容易啊。国行股份行城商行差比多都买过,江苏小行也买过不少,多数淘汰了,股票跟踪时间长了就可以大致了解。下周择机试一试小银行,这个要慎重。
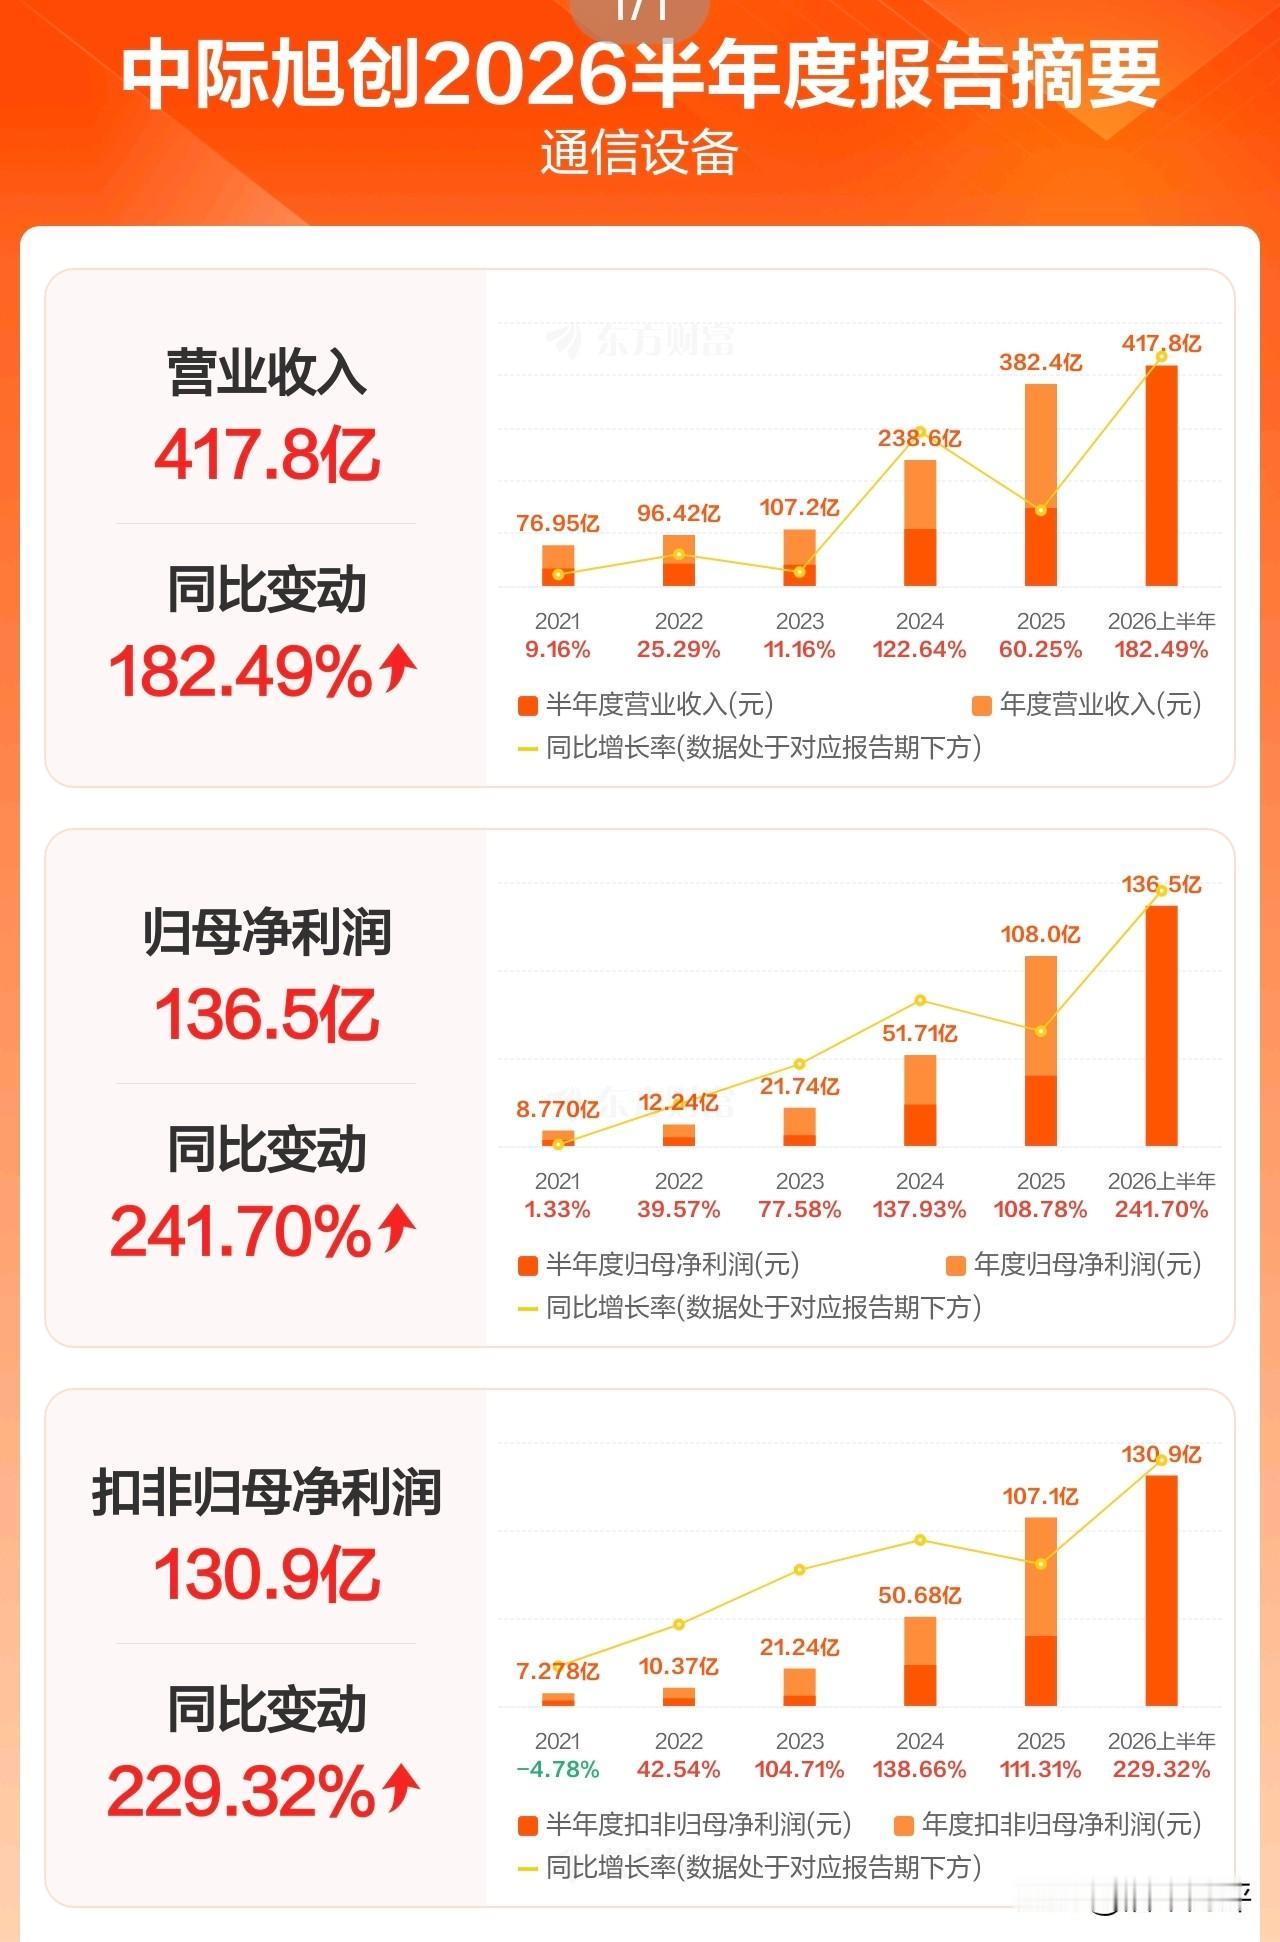
中际旭创2026年半年报业绩远低于预期!中际旭创8月22日发布2026年半年报

中际旭创2026年半年报业绩远低于预期!中际旭创8月22日发布2026年半年报

中际旭创2026年半年报业绩远低于预期!中际旭创8月22日发布2026年半年报,公司上半年实现营业收入417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%;扣非归母净利润130.92亿元,同比增长229.32%。中际旭创中期分红方案为对全体股东10派12元。公司2026年上半年营收和净利润均超过了2025年全年。一季度营收195亿元,净利润57.35亿元;二季度营收222.8亿元,净利润79.59亿元。————————其它重要数据情况:期末货币资金大幅减少,应收账款及票据大幅增长,经营活动产生的现金流量净额下降,负债大幅增长……(大家可以看看资产负债表和现金流量表)————————单看中际旭创的营收,盈利数据,增速,确实是非常靓丽的。但是,市场对于中际旭创2026年业绩预期极高。最近两三个月,一些券商研究团队调高了中际旭创2026年业绩预测,多数预期公司2026年净利润在300亿元至350亿元之间。今年上半年净利润136.51亿元,离全年300亿元至350亿元的预期,还有较大的不确定性。最关键是二季度营收环比一季度仅有14%的增速,增速明显放缓了。目前中际旭创总市值1.1万亿元,对应约40倍的动态市盈率。这两年股价大涨,是公司高速增长的业绩和未来预期推动的。如果公司业绩和业绩增速不及预期,炒作逻辑就会发生改变,市场给予的溢价也会修正。

恒瑞医药2026年中报深度解读(本文仅为财报观点推演,不构成投资建议)

恒瑞医药2026年中报深度解读(本文仅为财报观点推演,不构成投资建议)一、核心财务概况上半年营收154.56亿元,同比‑1.94%;归母净利润44.65亿元,仅微增0.34%;扣非净利润37.30亿元,同比下滑12.71%,经营现金流19.87亿,同比大幅下降53.8%。单看账面数据,这份财报表面上增长近乎停滞,利润几乎是靠非经常性收益托住,主业现金流偏弱,第一观感不及市场前期预期。但是拆开收入结构,内在的转型逻辑非常清晰。1.自有药品销售收入139.48亿,同比正增长1.87%;下滑的部分,全部来自BD海外授权收入,许可收入同比下滑28.6%,属于去年同期大额里程碑带来的高基数效应,并不是药品销售本身出了问题。2.创新药销售收入88.09亿,大涨16.38%,创新药占药品收入比例已经达到63.16%,转型创新驱动的趋势是实打实的。二、业务结构两大亮点1.肿瘤板块稳健,第二增长曲线开始成型抗肿瘤创新药收入62.65亿,增速2.58%,增长已经放缓,属于基本盘,瑞维鲁胺、达尔西利、新上市的HER2‑ADC继续放量,是压舱石业务。最值得留意的是非肿瘤创新药,收入25.45亿元,同比暴涨73.97%。代谢、慢病赛道正在快速崛起,恒格列净已经做到国内SGLT‑2抑制剂市占第二,长期可以改变恒瑞过去单纯依靠肿瘤药的业务结构,降低单一赛道风险。2.研发投入继续加码,为远期储备管线上半年研发投入46.05亿元,同比提升18.96%,研发投入占营收比重接近30%,在国内药企当中保持最高一档的投入强度。ADC、GLP‑1、心血管新药多条核心管线持续推进,海外申报节奏也在加快,瑞维鲁胺欧洲上市申请已经被EMA受理,国际化稳步推进。公司同时推出回购计划,拟继续回购不少于10亿元股份,传递管理层对于长期价值的信心。三、财报里面的隐忧第一,BD出海收入的确认时间具备很强的不确定性,它属于非经常性收益,收入节奏波动很大,会造成单季度利润起伏,很难作为稳定的利润来源。市场不能再指望依靠授权收入拉动业绩。第二,仿制药业务持续被集采挤压,存量市场缓慢萎缩,这是长期趋势,只能依靠创新药的增量去弥补缺口。第三,短期现金流走弱,也反映出当下医院端、渠道端回款压力,是整个医药行业共同面对的现状。四、市场层面怎么看待这份财报这份中报属于短期平淡,长期逻辑不变。短期业绩缺乏爆发力,很难走出消息刺激式的短期行情,不会出现题材股那种快速拉升。它的行情只能依靠产品一步一步实实在在放量,靠业绩兑现慢慢走趋势。放到现在的市场环境也刚好可以作为一面镜子:就像我们之前聊过的,消息刺激只能带来一时的炒作,长久的股价上行,最终只能依靠实打实的业绩兑现。恒瑞这种标的,没有突发题材的爆发力,它的投资逻辑,就是押注创新药管线持续商业化、第二增长曲线逐步兑现的长周期逻辑。