2026年9月11日,A股上演"黑色星期五"。沪指盘中跌幅一度超过2%,最低触及3852点,全市场超5100只个股下跌,半日成交额1.27万亿,较前一交易日放量1833亿——但这是放量下跌,买盘承接严重不足,抛压集中释放。
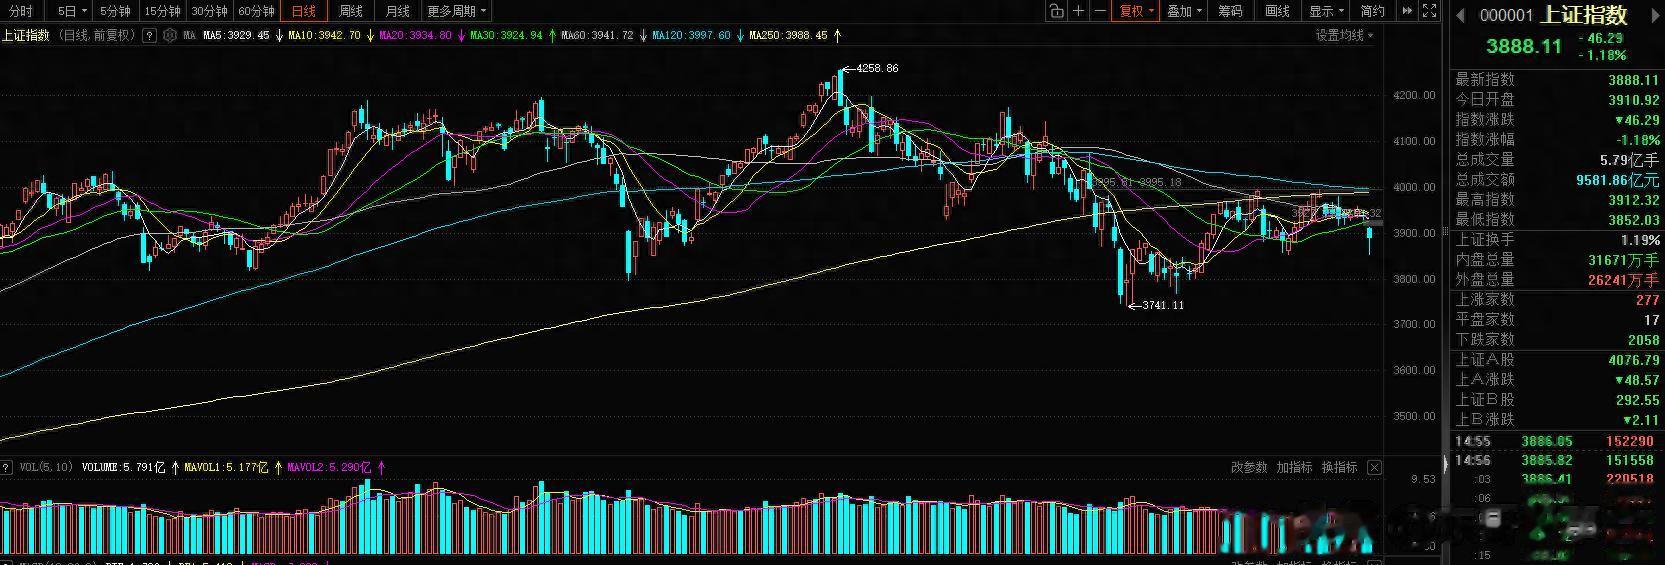
这轮大跌,究竟是恐慌踩踏,还是新一轮系统性风险的开端?
一、A股为何突然跳水?内外因深度拆解
外部导火索:美债利率飙升+油价暴涨+亚太联动
隔夜美国8月PPI同比录得5.4%,高于市场预期的5.3%,市场大幅上调美联储9月加息概率至约71%。10年期美债收益率飙升至4.96%逼近5%关口,30年期美债收益率更是升至5.37%,创下2007年6月以来新高。同日欧洲央行宣布年内第二次加息25个基点,全球无风险利率同步走高,直接压缩高估值成长股的估值空间。
与此同时,中东地缘冲突急剧升温——9月8日美军摧毁5艘伊朗原油运输船,9月9日伊朗革命卫队海军展开反击,胡塞武装袭击沙特南部四座城市。布伦特原油单日大涨6.34%至107.63美元/桶,WTI站稳102美元,通胀担忧重燃。
隔夜美股四连跌,费城半导体指数重挫2.66%,英伟达、美光、SK海力士集体回调。今日亚太股市全线低开,日韩股市跌幅居前,悲观情绪直接传导A股。
A股自身四大内因
第一,前期热门板块获利盘集中兑现。最近一周算力PCB、黄金铜资源持续上涨,积累大量浮盈,叠加算力大会"利好兑现预期",资金借外围利空集中离场。
第二,存量博弈,增量资金缺席。前一交易日两市成交仅1.66万亿,创年内次低。市场属于典型的存量博弈,一旦出现集中卖盘,没有承接盘,指数极易快速跳水。
第三,铜关税逻辑被"证伪"。白宫铜关税计划因对制造成本和生活负担的担忧陷入停滞,隔夜LME铜暴跌534美元至14234美元/吨,纽约铜期货跌4.95%,直接砸崩有色板块——北方铜业跌停,江西铜业跌超9%,紫金矿业跌6.42%,申万有色金属板块盘中跌约5%。
第四,量化止损+融资盘踩踏。高位股跌破均线后触发程序化止损,融资盘和短线游资集中撤出,小票和题材股跌幅远大于指数,资金躲进银行、电力、油气等高股息板块,形成"指数没崩、个股很惨"的极端分化。
二、全球宏观流动性暗战:美国"喊话"背后的虚弱
本轮全球流动性博弈的核心,在于美日之间的汇率角力。
9月以来,日元升值势头迅猛,美元兑日元从160上方快速回落至153附近,创近7个月新低。背后驱动力有三:日本央行释放强鹰派加息预期,市场将9月加息25bp至1.25%的概率从52%跳升至97%;日债收益率站上3%创近三十年新高,日本本土债券吸引力修复,资金回流信号已现;市场对GPIF(日本政府养老金投资基金)调仓的预期进一步放大升值压力。
关键问题来了:美国为何主动施压日元升值?
2026年9月8日,美国财长贝森特在得克萨斯州公开声称"我就是庄家",向做空日元的交易员强硬喊话。表面是市场威慑,背后却暴露了一个残酷事实——美国外汇干预资金严重不足,需要靠预期管理代替真金白银来稳定日元和美债市场。
美国的算盘很清楚:日本作为美债最大的海外持有方之一,持有规模约1.24万亿美元。如果日元持续贬值,日本机构会加速抛售美债换取美元进行干预,这将直接冲击美债市场。因此,美国主动促使日元升值,本质上是"稳住日本、稳住美债"的被动防御策略。
这是否导致外资从中国资本市场流出?
答案是:间接影响存在,但并非主因。日元快速升值可能触发日元套息交易集中平仓——全球机构利用日本长期低利率借入日元,换成美元配置美债、新兴市场等海外资产。一旦日元走强,套利收益被侵蚀,机构被迫抛售海外资产、买回日元偿还借款。2024年7-8月日元急升就曾引发全球套息平仓浪潮,日经暴跌16%,纳斯达克回调约8%。
但需要客观认识到:A股流通市值中外资占比仅3%-4%,内资才是定价主力。日元套息资金优先配置美股,对A股是间接溢出影响,单周百亿级别的北向资金流出属于历史常见情景,一般持续1-2周,并非长期持续性出逃。真正压制A股的,是国内存量博弈格局下增量资金的缺席。
三、政策底已现:《金融强国建设"十五五"规划》释放什么信号?
在市场最煎熬的时刻,9月10日下午3时,国新办举办"开局起步'十五五'"系列主题新闻发布会,央行、金融监管总局、证监会、外汇局四部门联合发声。
证监会明确:十五五阶段将持续加强稳市机制建设,拓宽中长期资金入市渠道,健全"长钱长投"市场生态,全力维护资本市场平稳运行。央行提出推进金融高水平对外开放,发展人民币离岸市场。
今年社保、年金、保险资金入市规模已超6000亿,财政部对国有大行合计增资3600亿元。央行还将于9月14日至17日开展单日最高6000亿隔夜逆回购,短期资金面保持平稳宽松。
但必须清醒认识到:这是五年中长期制度规划,不是短期救市刺激政策。它解决的是A股生态的长期问题——壮大耐心资本、完善分红退市制度、提升上市公司质量。短期来看,政策更多是情绪托底,真正的效果要看后续9份配套行动方案的落地执行。
四、后市操作策略:全球央行"过招"下,投资者如何应对?
当前A股处于"利空在明、利好在暗;情绪在底、逻辑在上"的博弈窗口。短期外围扰动未消,但政策底已夯实,下跌空间有限。建议采取以下策略:
第一,控制仓位,保留安全边际。 当前市场波动加大,建议维持5-6成仓位,不宜满仓追高,也不宜恐慌割肉。保留机动资金,等待变盘信号明确后择机加仓。
第二,"哑铃型"配置,攻守兼备。 防守端配置银行、电力、煤炭等高股息红利资产作为底仓稳定器——当前10年期国债收益率在1.68%附近,六大行股息率普遍3.6%-4.6%,利差极具吸引力。进攻端逢低布局经过充分调整的AI算力、半导体设备、消费电子等科技核心标的,产业逻辑并未破坏,一旦外围风险释放,弹性最大。
第三,密切跟踪三大关键变量。 一是今晚美国8月CPI数据及美联储9月议息会议走向,这将决定全球利率方向;二是9月17-18日日本央行议息会议,若超预期加息可能触发新一轮套息平仓;三是两市成交量能否有效放大至2万亿以上,这是增量资金入场的核心信号。
第四,降低交易频率,避免"两头挨打"。 当前市场风格频繁切换,高频交易在震荡市中极易导致追涨杀跌。适当拉长持有周期,减少非必要操作,聚焦基本面扎实、契合新质生产力方向的优质标的。
今天的A股大跌,本质是"美债利率上行杀估值+油价通胀冲击+有色/半导体高位补跌+场内缺量后恐慌释放"四重共振的结果,并非国内基本面恶化。
全球央行之间的博弈仍在继续,短期波动难以避免。但政策托底有力、产业迭代不停、长线资金持续进场,A股的中长期底部正在逐步夯实。
极致地量之后,必有极致行情。熬过这段最冷清的磨底期,变盘拐点正在临近。
投资有风险,入市需谨慎!仅供参考!盈亏自负!