小鹏卖得越多亏得越多,这账怎么算
📊 先把数字摆平
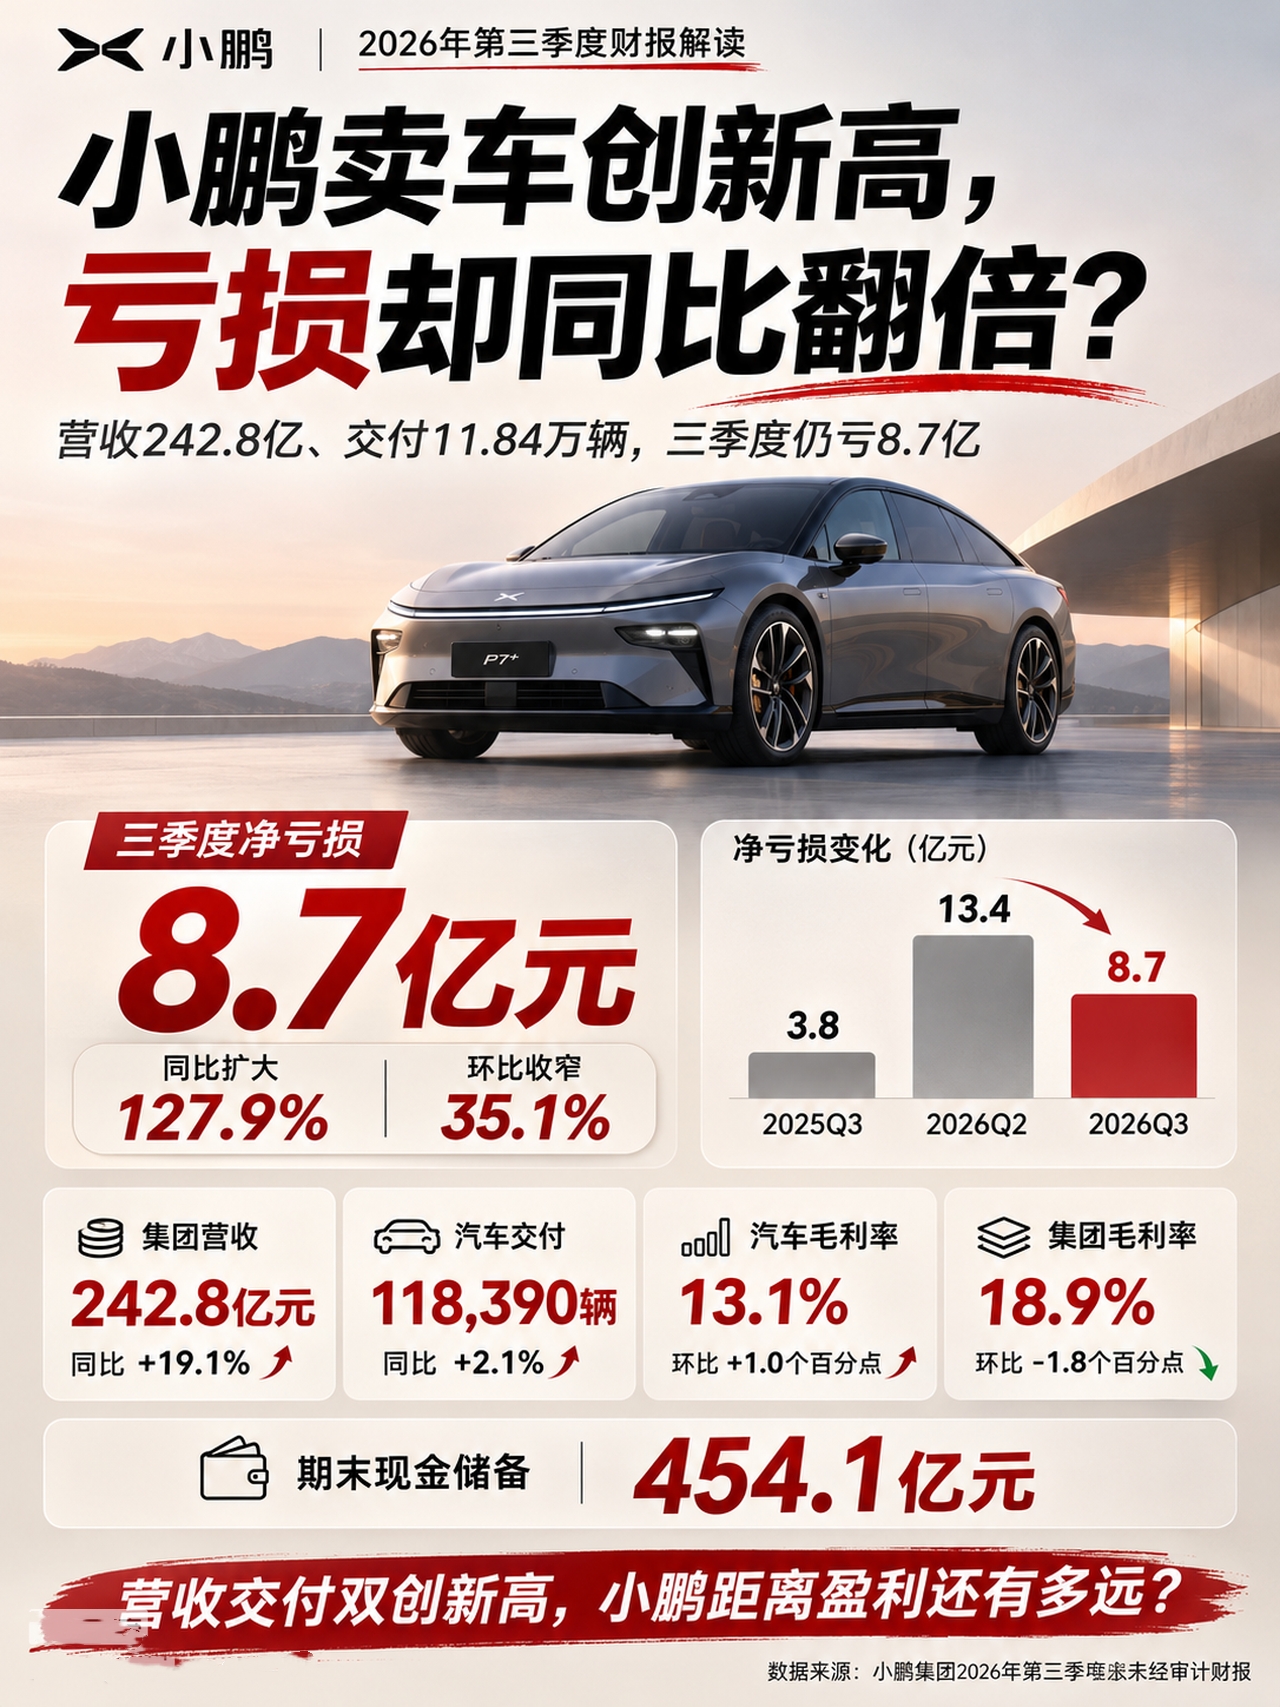
2026年第3季度,小鹏营收242.8亿元,同比增19.1%;交付118390辆,同比增2.1%;净亏损8.7亿元,同比扩大127.9%,环比收窄35.1%。期末现金储备454.1亿元。一句话总结:卖得更多了,亏得也更多了,但比上个季度少亏了不少。
🧐 亏损翻倍,翻在哪
去年第3季度只亏3.8亿元,今年同期亏8.7亿元,同比翻了一倍多。但拉近看,今年第2季度亏了13.4亿元,第3季度已经收窄到8.7亿元。所以准确的说法不是“越亏越狠”,而是“去年那个季度太特殊,今年在往回爬”。
💰 毛利率是个好消息
汽车毛利率13.1%,环比提升1.0个百分点;集团毛利率18.9%,环比下降1.8个百分点。车越卖越赚,整体却越赚越少,差额大概率来自研发、渠道和新业务的投入。这2条线一起看,才算一份完整的财报,只看净亏损容易把自己吓着。
🚗 交付只涨2.1%,才是真问题
营收涨19.1%,交付只涨2.1%,说明卖出去的车更贵了,产品结构在上移。这是好事,但也意味着“以价换量”的空间在收窄。新势力走到这个阶段,拼的不再是谁能卖出去,而是谁能卖得贵还不掉量。
💵 454亿现金,够烧一阵
按当前的亏损节奏,这笔钱能撑很久。真正的压力不在账面,在预期:资本市场能容忍亏损,但不能容忍“看不到拐点”。第4季度如果能把亏损再收窄一截,故事就还能继续讲。
🔍 放在行业里看
第3季度国内新能源渗透率已经过半,增量市场正在变成存量博弈。交付只涨2.1%,不是小鹏一家的难题,是整个行业从“抢燃油车用户”转向“互相抢用户”的缩影。
🧾 现金之外的成本
454亿看着厚,但要同时供养研发、渠道扩张和海外市场。新势力最怕的不是亏钱,是亏钱的时候还在同时开3条战线。收得住叫战略,收不住就叫摊子,这话不好听,但财报就是照妖镜。
🎯 距离盈利还有多远
我的判断是,单季度盈亏平衡要靠3条腿同时站稳:规模、高价车型、软件收入。现在还差一条。好消息是环比在改善,坏消息是同比还在恶化。两份数据都真实,就看你更愿意相信哪个方向。
📉 一句调侃
卖车像开餐厅,翻台率上去了,每桌却还在打折,账自然好看不了。等哪天不打折也满座,才叫真本事。
💬 你觉得新势力里,谁最有可能先实现全年盈利?评论区押个注。
小鹏汽车 财报解读 造车新势力 新能源汽车