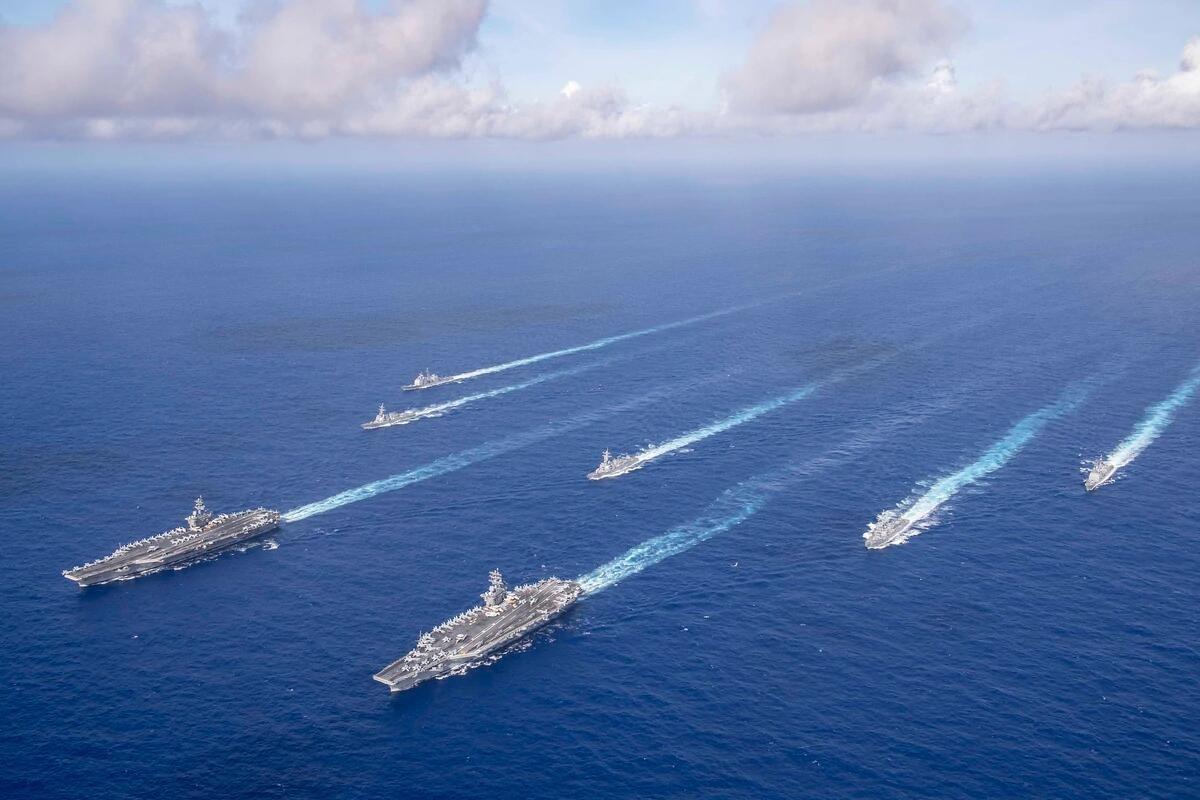
美国总算意识到了问题的严重性:中国实际上完全没有必要在海上跟美军硬碰硬,甚至可以说,如今的中国压根就不需要开一枪一弹,就能掐住美国海军的命门。这几年,只要一提到中美博弈,外界马上就有人把话题往军舰对峙、航母火拼上扯,好像大国较量只剩下一条火药味很重的路。
美国弗吉尼亚州的纽波特纽斯造船厂,有一个干船坞,一次只装得下一艘航母。今年5月,船厂证实船坞正被“企业”号占着,下一艘“多利斯·米勒”号想在年底前铺下龙骨。前面那艘不出坞,后面这艘就只能在门外等。
等的结果,写进了海军的预算书。在今年4月公布的2027财年造舰预算里,“多利斯·米勒”号的交付从2032年2月推迟到2034年2月,原因是船厂空间受限。这艘航母的建造工期将长达15年。
人们谈中美海上较量,爱盯着军舰对峙、航母火拼的画面。到2026年底回头看,决定一支海军后劲的,其实在岸上:船造得快不快,坏了修得快不快,要紧的材料握不握在自己手里。
这三处,正是美国海军的命门。中方用不着在海上同美军硬碰硬,不必开一枪一弹,只要在这几个环节上有分量,美国海军的日程表上就会多出一串问号。
先看造船。美国国会预算办公室的分析师向国会作证说,照现在的工期,2026年到2030年,海军平均要比正常情况少约20艘船。核潜艇更明显,弗吉尼亚级在2000年代五六年造一艘,现在平均要十到十一年。美国船厂眼下每年造1.13艘,海军自己用就得两艘。
再看修船。美国海军48艘攻击核潜艇里,约三分之一正在检修或排队等修,超过了海军定的20%上限。
美国并非原地不动。海军潜艇部队负责人说,检修拖延已经缩短40%,过去12个月有10艘潜艇交付或归队。首艘哥伦比亚级战略核潜艇的周施工量,也升到了年初的近2.5倍。补课在做,只是补多快,是另一回事。
外援也在找。10月31日,韩国韩华集团旗下公司签下2.69亿美元合同,为美国海军造一艘中型登陆舰。这是韩华买下费城船厂后的第一单。可这笔订单要到2027年第四季度才开工,首舰2030年交付。外援再快,也得先排队。
船体只是个壳,壳里的东西更难换。潜艇上的许多电机、执行机构和传感器,要靠高性能磁体。有估算说,一艘弗吉尼亚级潜艇约需9200磅稀土材料。折合下来,四吨出头。
这条链子的上游,大头在中国。国际能源署指出,中国掌握全球九成以上的磁性稀土精炼和烧结永磁体产量。
中方这一年的动作,节奏很清楚。2025年4月起,中国对部分稀土实施出口管制,当年10月扩大范围,后来依据中美协议暂停了部分新增措施。
今年6月22日,商务部发布2026年第23号公告,把10家美国实体列入出口管制管控名单。名单里有两家稀土企业,MP Materials是美国唯一在产的稀土矿运营商,这也是中国首次把美国稀土企业列入名单。这两家过去一年一直在提升产能。
可门没有关死。11月9日,商务部、海关总署发布第58号公告,2025年10月那一批措施的暂停期,延到2027年1月10日。而2025年4月对七种中重稀土的许可制度,从来没有暂停过。
美国那头也在让步。美国贸易代表办公室把对中国船舶的港口费暂停期,同样延到2027年1月9日。双方都给自己留着余地。
美国在找出路。七国集团已有共识,到2030年,任何单一国家都不应占稀土进口总量的60%以上。可那是四年后的目标,眼前这几年的缺口,还得靠时间来补。
我认为,海军的实力是整个工业体系的延伸,军舰只是露在水面上的那一截。美国眼下的难处,在于造得慢、修得慢、关键材料靠外人,这是几十年产业布局留下的结果,补起来要按年算。中国的优势也不在某一次对峙,而在从船坞到磁体整条链子都能自己转。
我也觉得,稀土这类手段的价值,在于让对方把代价算清楚,而不是越拧越紧。暂停、延期、再谈,给的是预期,换的是谈判空间。美国联合盟友、开新矿,总会有成效,差距不会永远不变,所以中国更要把修造能力和材料技术往前推。在我看来,最稳当的局面,是双方都算明白,坐下来谈比赌一把划算。2027年1月10日,是下一个看得见的节点。