#Anthropic上市##AI公司凭什么值万亿#
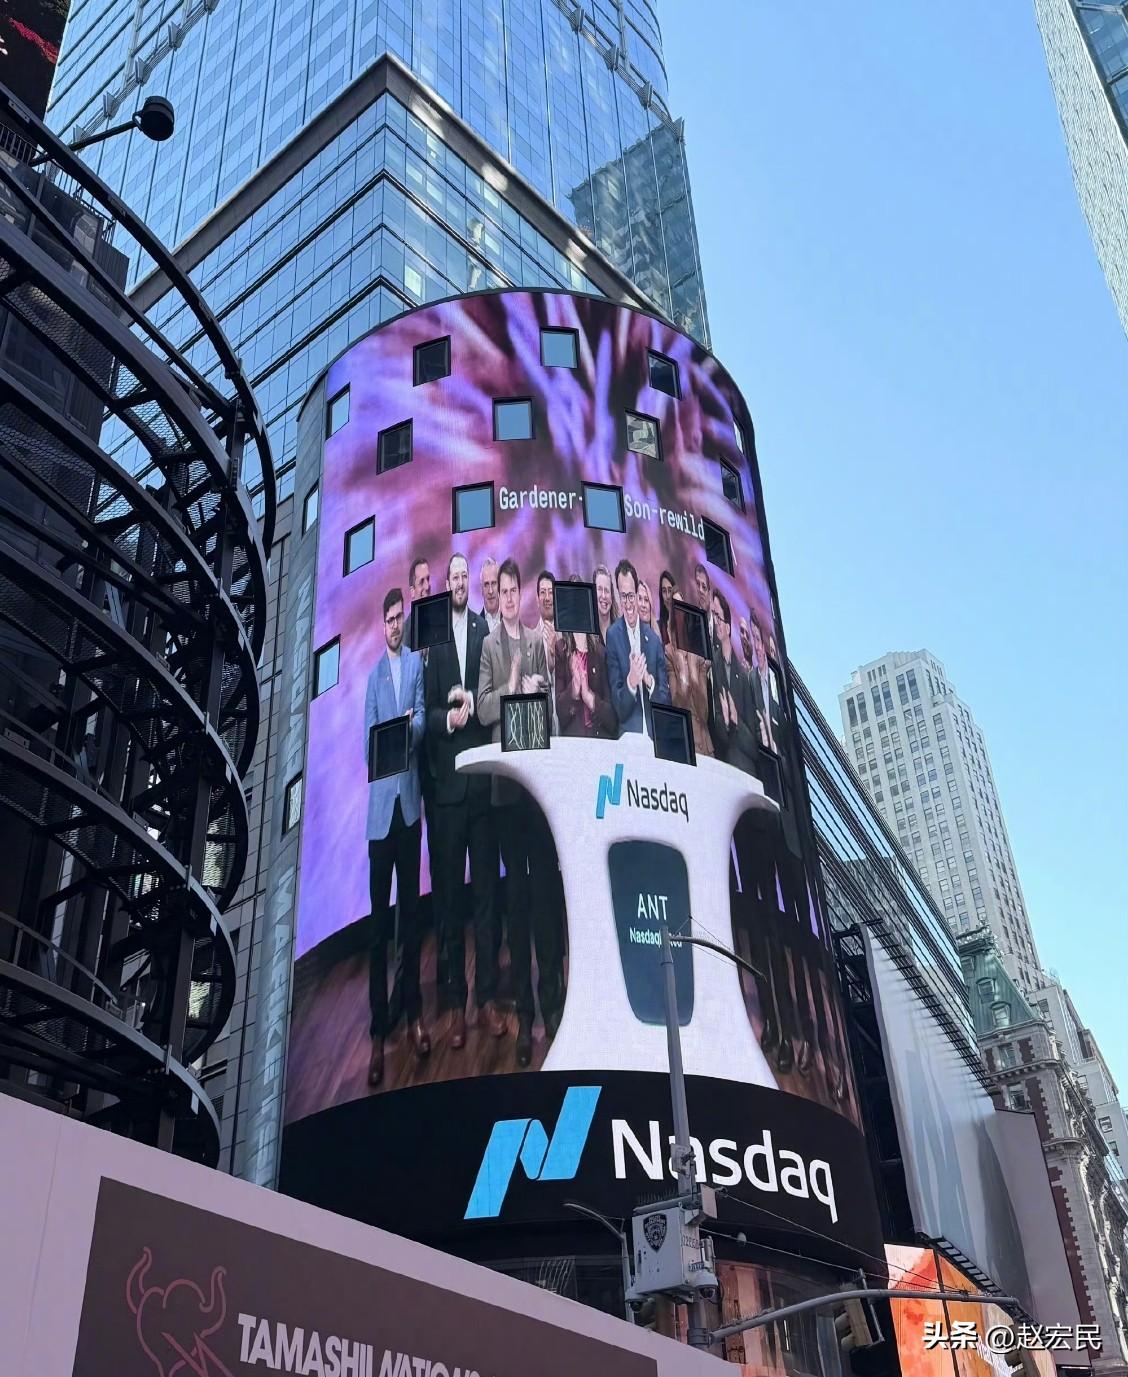
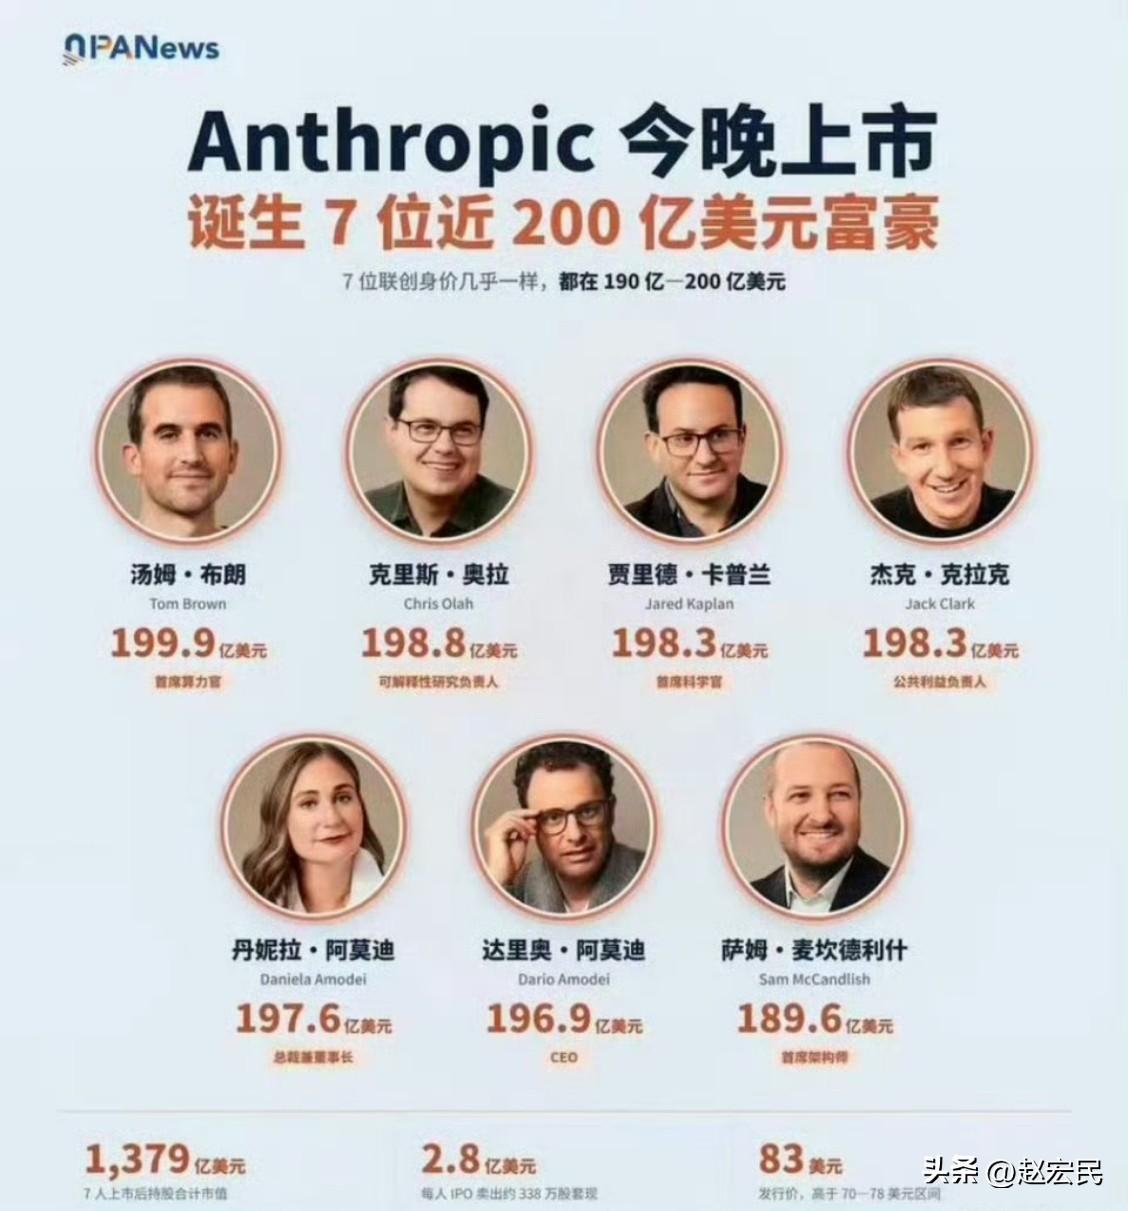
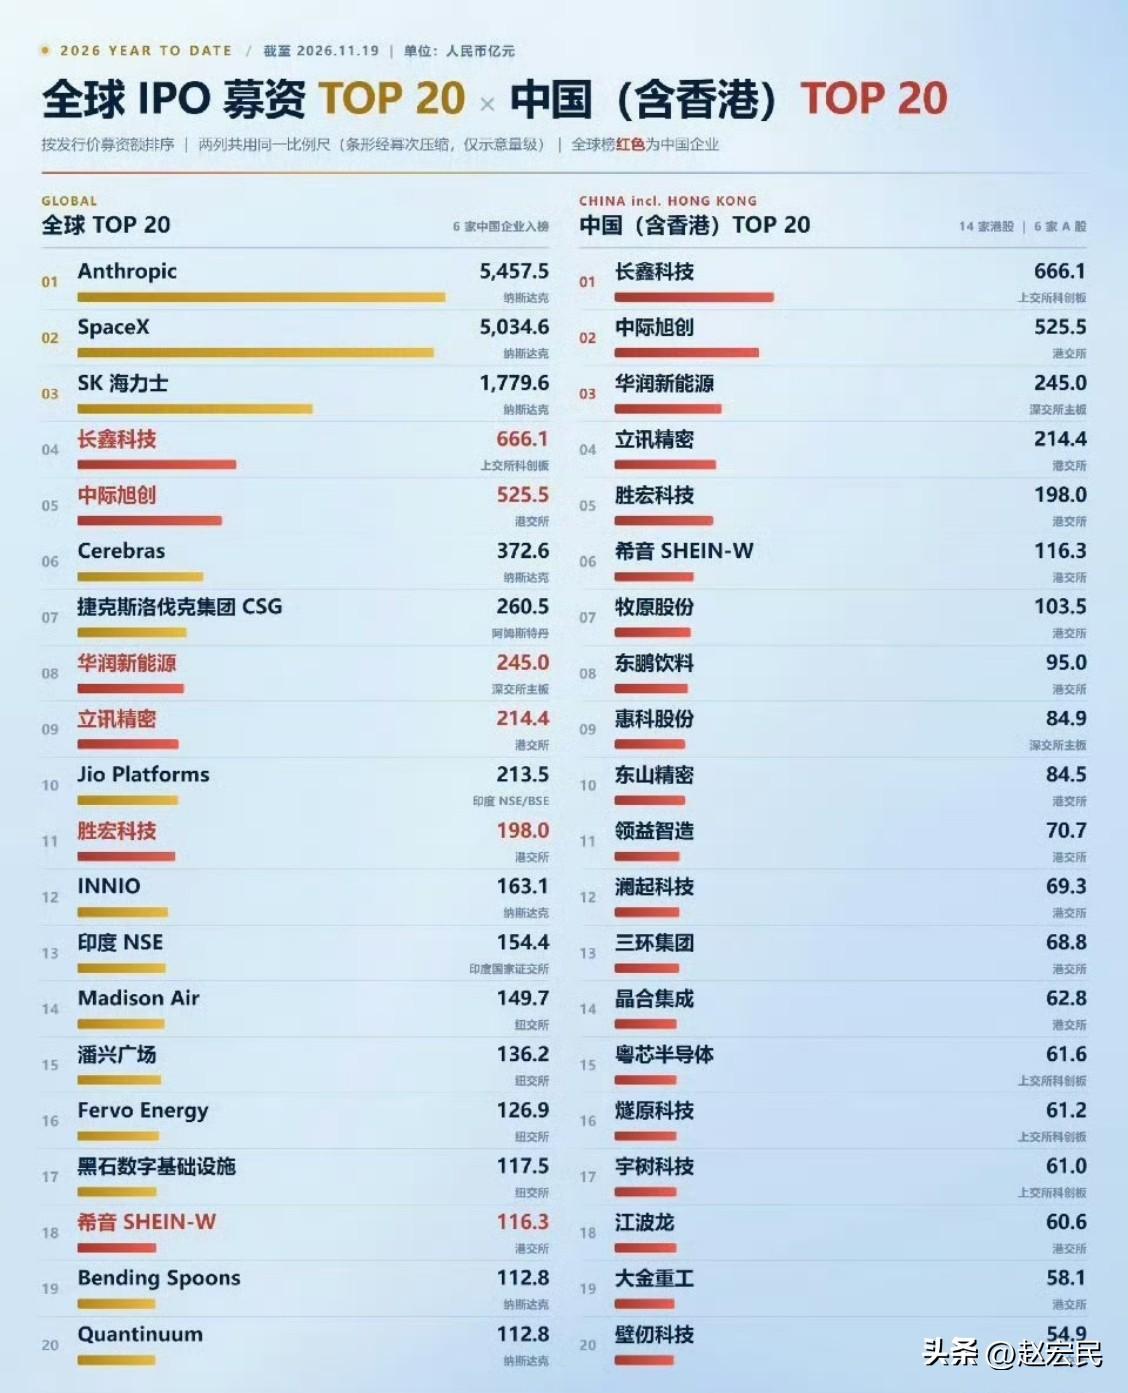
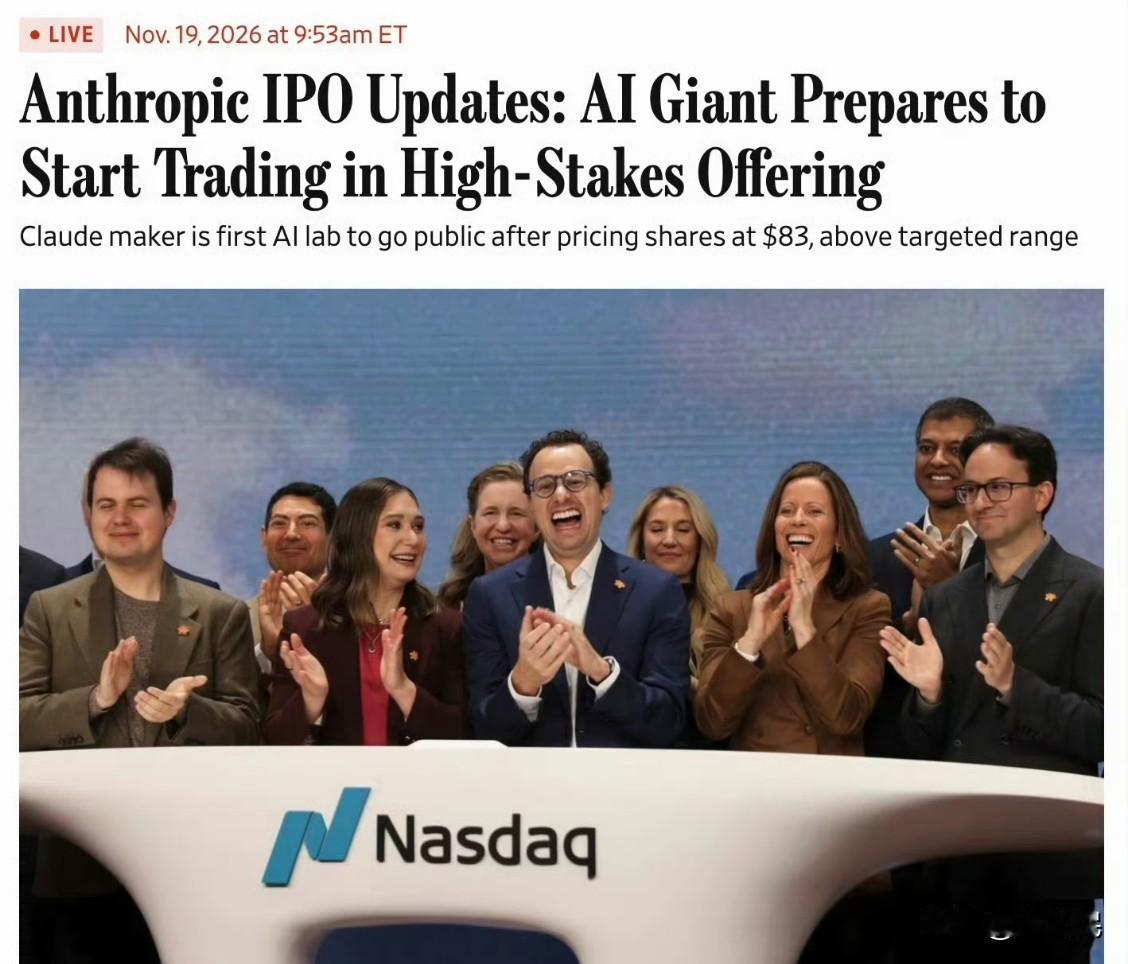
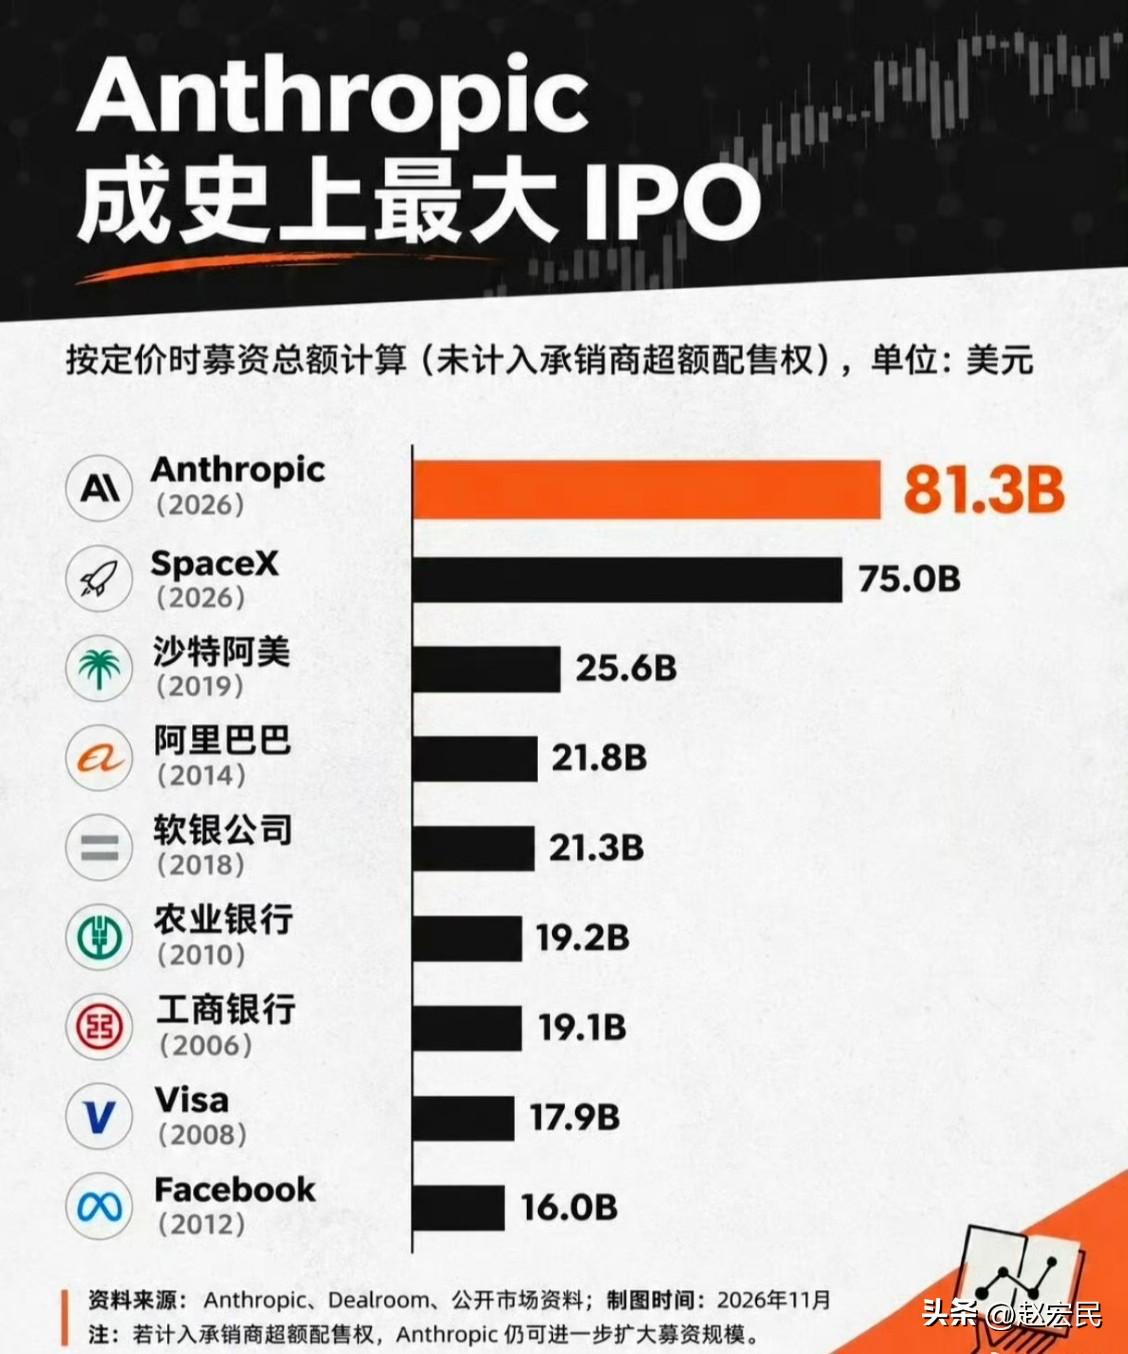
Anthropic登陆纳斯达克这条消息,比它本身体量更有意思的,是市场对它的定价方式。一家去年还在为融资奔走的公司,今年能拿到万亿级预期,这事放在任何行业都不正常,但放在AI上,好像大家都觉得“应该”。
先说我的判断:这轮AI估值,本质上不按利润定价,按“不可替代性”定价。
传统行业算PE,算现金流折现;AI公司现在算的是“如果这个位置我不占,别人占了我损失多少”。Anthropic值钱,不在它现在赚多少,而在它站住了两个位置:一是全球最顶尖的模型能力之一,二是企业级市场的信任。企业买模型跟买软件不一样,买的是长期稳定、数据安全、不出事。这种信任一旦建立,迁移成本极高,这属于最难替代的资产。
第二个问题,它到底靠什么赚钱?
我看下来,收入结构就三层:API调用按Token收费、企业订阅、定制化部署。真正撑起营收的不是C端订阅,而是企业把模型嵌进自己的业务流程里,一旦嵌进去,就是按月付费的长期账单。这类收入不性感,但可预测,资本市场最喜欢的正是这种“能用现金流讲故事”的收入。所以Anthropic的估值里,模型能力占一部分,剩下大半是企业客户的续费曲线。
第三个问题更有讨论空间:AI竞争是不是开始拼资本了?
我觉得不是“开始”,是“已经”。现在一个前沿模型的训练成本,已经不是靠融资能扛住的量级,必须靠公开市场持续输血。上市对Anthropic的意义,不只是估值,是拿到了长期弹药,能跟算力、人才、数据这三样最贵的资源持续对赌。这也带来一个新问题:当模型研发变成资本竞赛,中小玩家还有没有位置?我的答案是,有,但赛道变了,从“做更大的模型”变成“在更具体的场景里做得更好”。
最后说跟普通人什么关系。
短期看,上市对用户不是坏事。公司拿到钱,第一件事通常是扩算力、压成本、抢用户,产品更新会更快,价格战也会更狠。但中期要注意:资本市场要增长,最直接的动作就是提价、分层、把好功能放进更贵的档位。所以我的建议很实在,趁现在还在抢市场份额的阶段,多用、多试、把能省的成本先省下来;等格局稳定了,再用同样的服务,价格未必还是这个价格。
一句话总结我的观点:
Anthropic上市不是AI行业的胜利,是AI从“技术叙事”进入“资本叙事”的分水岭。 接下来判断一家AI公司,别只看它模型多强,要看它的收入能不能续、算力能不能续、客户敢不敢把核心业务交给它。 #anthropic#