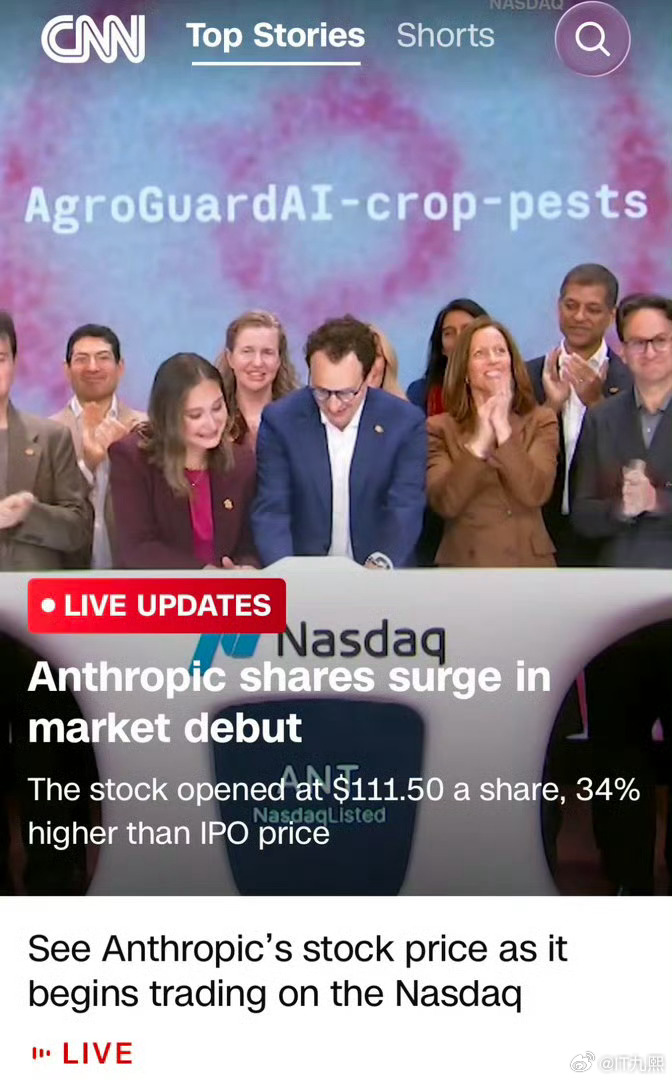
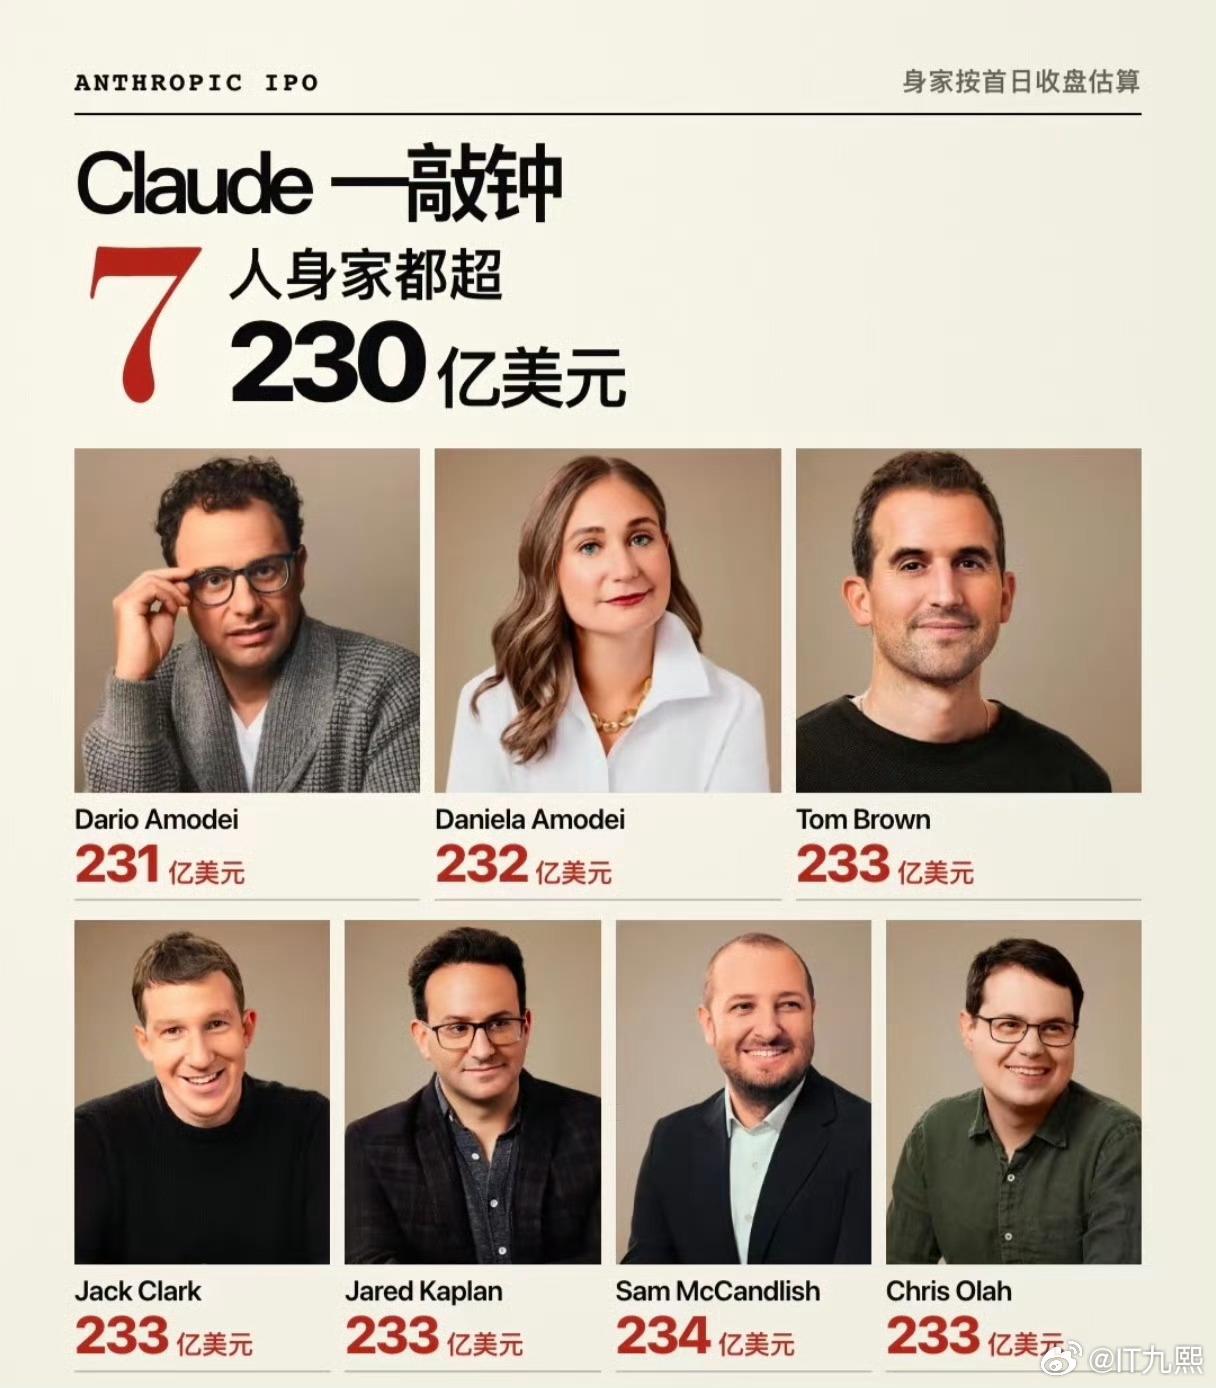
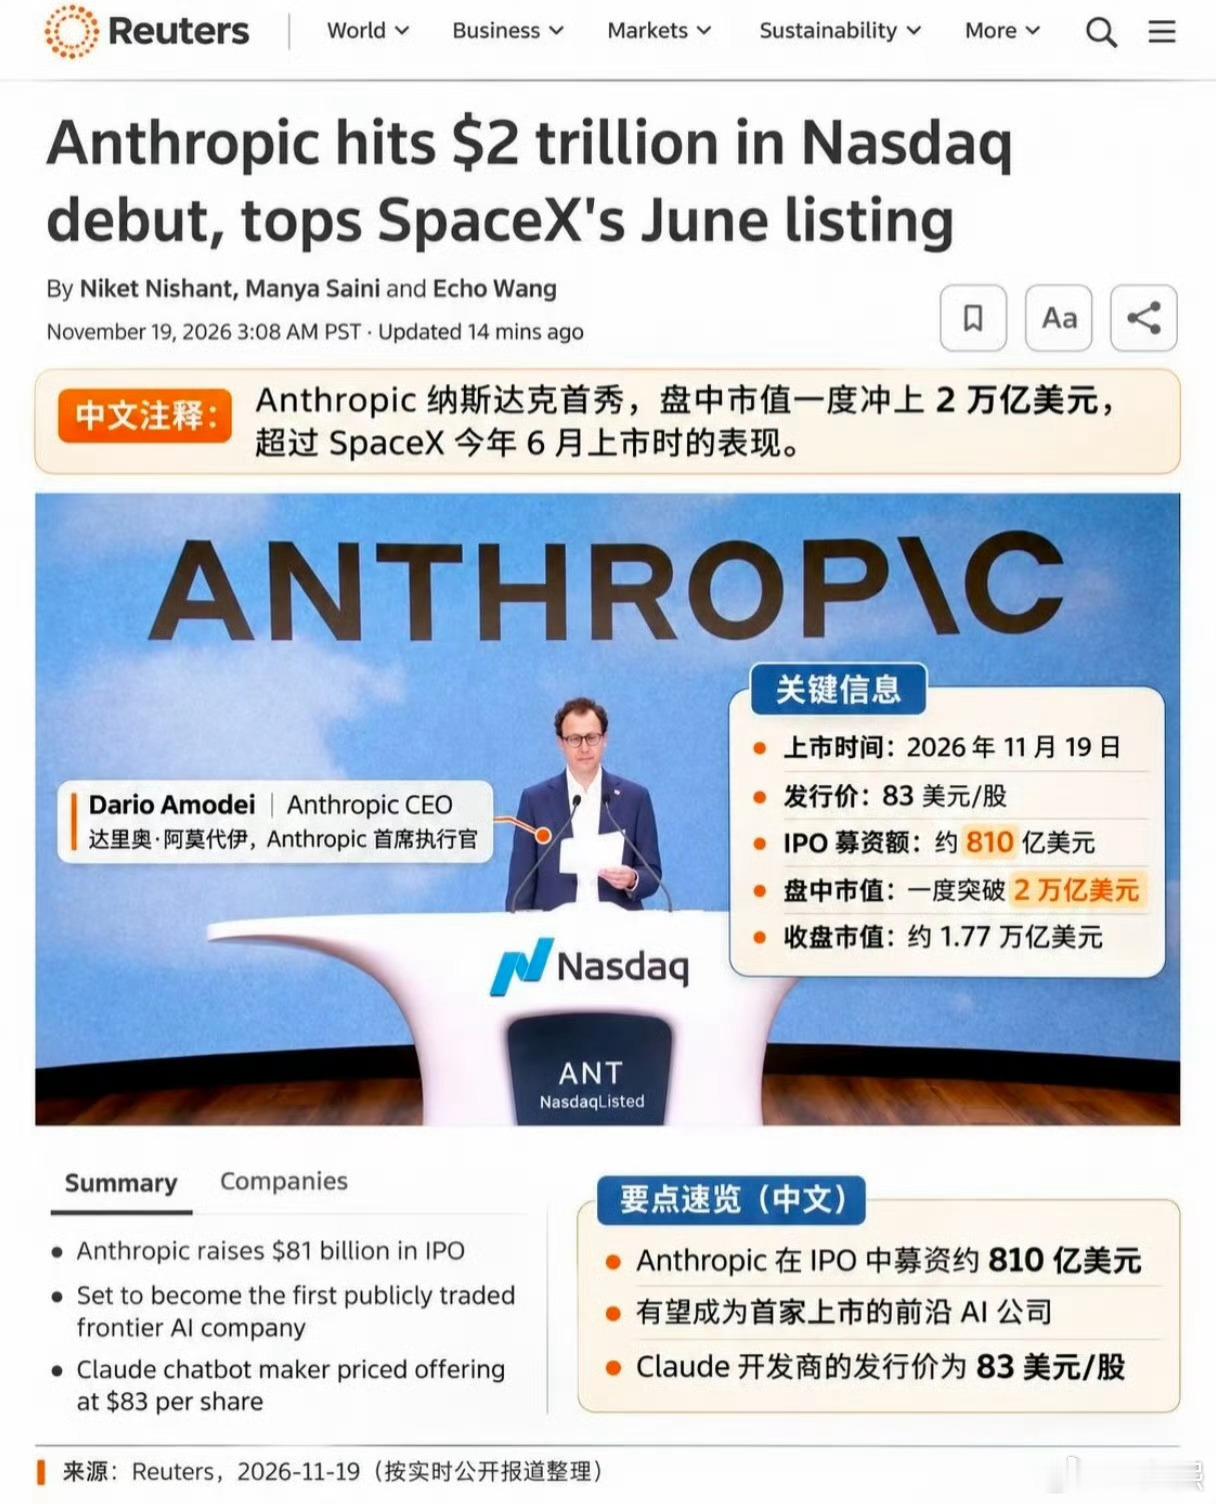
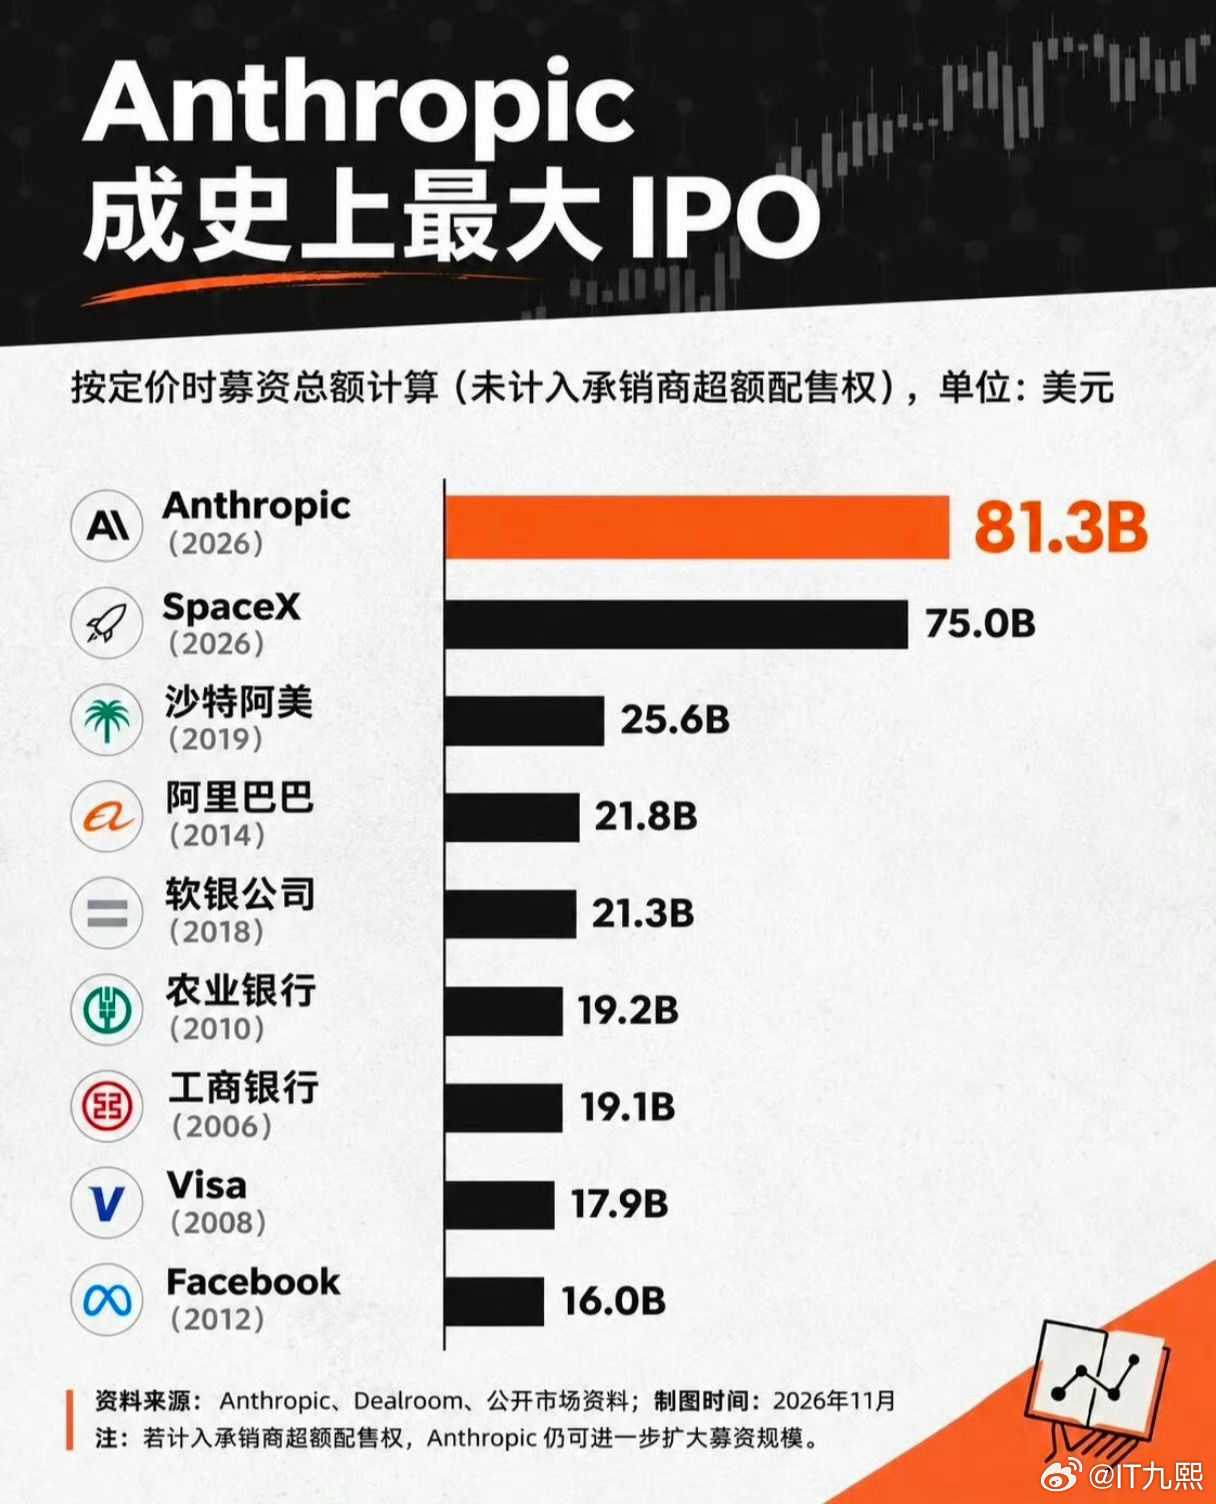
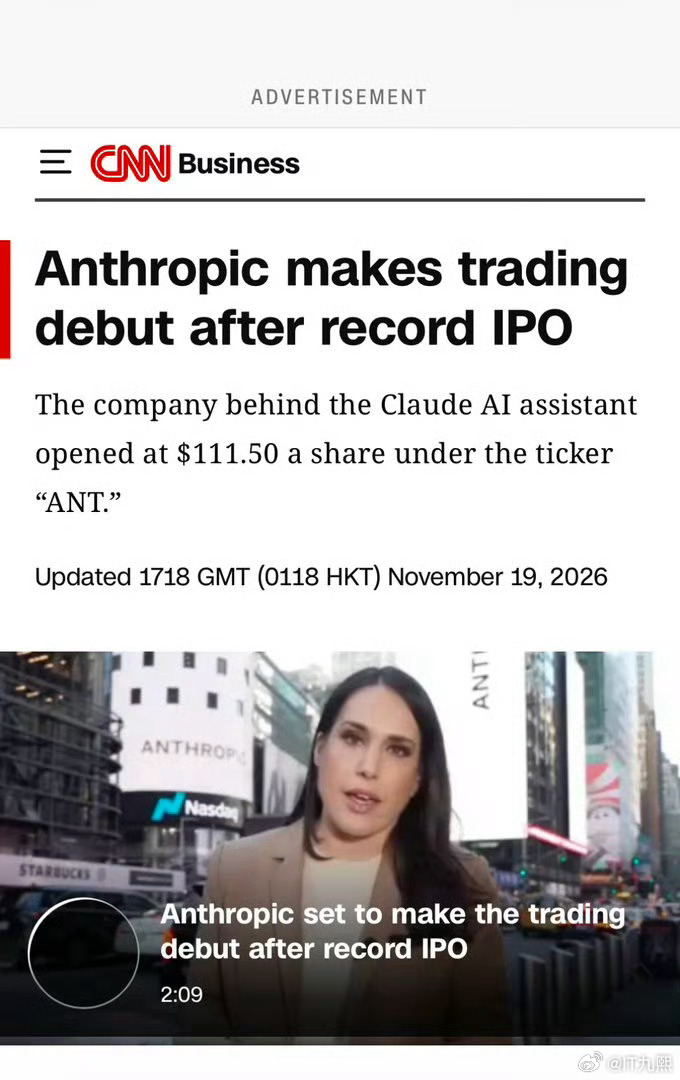
Anthropic上市AI万亿估值是泡沫还是未来史上最大IPO,Anthropic敲钟这一天,剧情很有意思。开盘一度冲高,市值摸到2万亿,但热度一小时就快速退潮,涨幅直接回吐大半。很多人会好奇,一家成立才五年多的AI公司,凭什么能冲到万亿估值?
它和传统企业的估值逻辑完全不一样。传统公司看稳定利润、现金流,而AI企业的价值,很大程度押在技术壁垒、客户增长和未来想象空间上。Claude长文本能力站稳了差异化优势,企业客户数量爆发式上涨,收入增速非常亮眼,这是资本愿意下注的底气。但隐患同样突出,它背上了接近9000亿美元的长期算力采购承诺,这笔刚性支出不管赚不赚钱都要兑付,高昂算力账单,是悬在头顶最大的压力。再说说AI公司怎么赚钱。
Anthropic现在主要靠Token按量计费、企业订阅服务,大量头部大企业都成了付费客户。但这套模式有短板,收入跟着用户调用量波动,成本却是长期锁定的。开源模型持续分流市场,一旦竞品把价格打下来,付费意愿很容易动摇,盈利的稳定性还没有被验证。这场上市,也把AI赛道的竞争底层逻辑摊开了。往后的模型比拼,早已不只是算法和论文的较量,变成一场资本、算力、数据的持久战。想要迭代更强的大模型,就要持续砸钱买算力,融资能力直接决定研发上限。当然这件事离普通人也不远。拿到巨额融资之后,它有更多资金去迭代模型、拓展功能;但反过来,沉重的算力成本压力,也可能影响后续产品定价、免费额度和服务策略。这一次IPO更像一次市场大考。资本愿意为AI的长期潜力买单,但高估值能不能落地,最终还是要看能不能平衡好算力成本、商业化收入和技术迭代。你觉得现在万亿级的AI估值,是合理的长期价值,还是过热的资本泡沫?