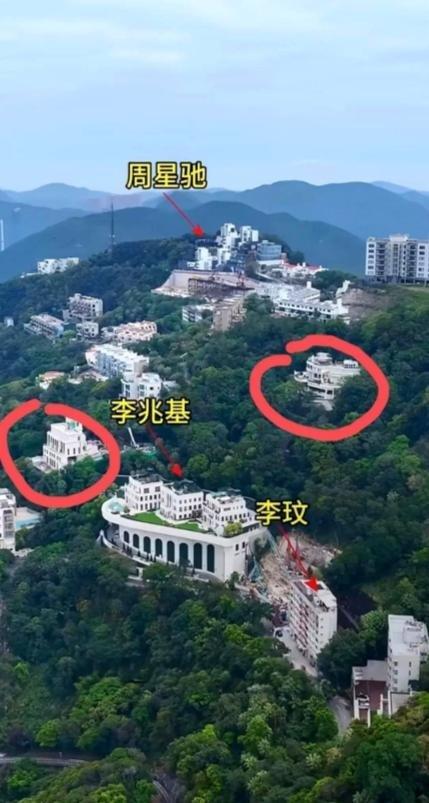
香港,有个不成文的规定,只有居住在山顶的富豪,才算是真正的名门望族。全球最贵的住宅之一,香港太平山顶,一个平方就高达两百万左右,随便一栋别墅都要十个多亿。
香港山顶的贵,贵到了一种“不需要解释”的程度。太平山顶某豪宅项目,2026年初,山顶那个被叫作“亚洲楼王”的项目,一套将近九百多平方米的洋房,二手成交价超过十亿港元,折下来每平方米大约一百一十多万港元。另一个山顶复式单位,面积两百平方米左右,成交价一亿六千多万港元,每平方米大约七十多万港元。
这些数字摆在一起,传递的信号很直白:山顶的定价逻辑跟普通住宅不在一个维度,它卖的是稀缺、是身份、是一张不需要印出来的名片。
住在那上面的人,构成也很有意思。白加道35号是李兆基家族的物业,被外界叫“李氏皇宫”;白加道一带还散落着刘銮雄、何鸿燊家族成员的房子;普乐道上,周星驰的洋房常年是明星物业里的“租值王”。这些名字扎堆出现,慢慢就形成了一种约定俗成的认知:山顶不是有钱就能住,得是“对的人”。
我认为,这种认知比房价本身更牢固。房价会波动,2026年就有内地富商蚀让山顶洋房,持货九年贬值一亿多港元,但“山顶等于名门”的心理定价,几乎没怎么松动过。一套房子跌了价,圈层标签还在,这才是山顶最贵的地方。
不过,如果把镜头从山顶摇下来,同一座城市的另一面就没那么从容了。全港大约有十一万间劏房,住着二十二万人,劏房楼面面积中位数是十平方米,不到全港居所面积中位数的四分之一。特区政府推动“简朴房”规管,最低面积标准定在八平方米,听起来是进步,但社区组织协会的调查里,超过七成人觉得八平方米“偏细”,活动空间不足,家里有小孩的根本不够用。
山顶一个停车位的面积,可能都比一个劏房家庭的全部生活空间大。这种折叠不是新闻,但它每次被数据重新确认的时候,还是让人觉得不太对劲。这里就引出一个绕不开的问题:香港的钱到底流向了哪里。
2025年香港GDP总量3.31万亿港元,折合人民币约3.05万亿元,成为第六座突破三万亿的城市,排在它前面的是上海、北京、深圳、重庆、广州。单看总量,香港仍然是庞然大物,人均底子也不薄,雇员每月工资中位数两万一千多港元。
但结构上,服务业占GDP比重高达93.5%,制造业只剩1%左右,金融及保险业一个行业就占了GDP的四分之一上下。金融强,当然是本事,可一座城市把几乎全部重量压在一个行业上,抗风浪的弹性就变窄了。
视角再切到创科这条线上,落差更明显。香港2025年研发开支占GDP的比重在1.1%到1.3%之间,跟自己比是在进步,但放在同量级城市里看,北京、深圳的研发强度都在6%以上,深圳的全社会研发投入强度甚至摸到6.67%,上海也在4.5%左右。
我不是说研发占比低就代表城市不行,香港的金融深度、法治环境、国际连通性,北上广深短期内替代不了。但我觉得,一个城市如果长期只有“金融”这一科拿高分,其他科目靠吃老本,那被追上只是时间问题。GDP总量被深圳、重庆、广州陆续超过,就是这种“偏科”在总量上的投影。
当然,拿山顶的呎价去跟劏房的人均面积做对比,不是为了比惨。这种对比真正想说的是,香港的“贵”和“挤”不是孤立的两件事,它们共享同一套底层逻辑:土地和空间的定价机制,把资源高度集中到了少数板块,而普通人的居住空间、新兴产业所需要的物理载体,在很长一段时间里被挤到了边缘。
北部都会区、河套园区这些动作,方向是在往“拓宽空间”上走,但空间打开之后,产业能不能接得住、人才能不能留得下,又是另一道题。山顶那套“不成文规定”不会因为GDP排名变化而消失,劏房也不会因为山顶多卖一套十亿的洋房就自动改善。两件事得分开治,但根子上连着同一根筋。
我的判断很简单:香港真正稀缺的从来不是山顶那块地,而是一套能让财富符号之外的人也有空间往上走的结构。 金融底盘厚是好事,但如果研发投入长期停在1%出头,住宅空间又高度折叠,那山顶的纪录越刷越高,反而会越来越像一面镜子,照出这座城市最锋利的那道分界线。