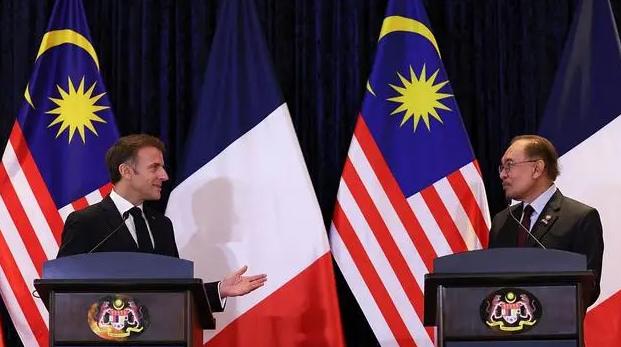
马克龙在马来西亚签完稀土协议,前脚刚走,一个他没说破的悖论就浮上来了:法国千辛万苦拿到的矿,最后大概率还得往中国送。
马克龙近日访问马来西亚,签下关键矿产合作协议,高调宣称要推动稀土供应来源多元化,不少西方媒体跟着欢呼,称欧洲终于在稀土供应链上迈出了“去中国化”的关键一步。
可现实远比口号骨感,这份看似沉甸甸的协议,说到底只是一张“采矿入场券”,真正决定稀土话语权的核心环节,西方至今没能摸到门槛,千辛万苦挖出来的矿石,最后大概率还是要运往中国。
很多人对稀土博弈的认知,还停留在“抢矿山、占资源”的阶段,事实上全球稀土矿藏并不稀缺,马来西亚探明储量超1600万吨,澳大利亚、格陵兰、非洲多国也都有丰富矿藏,真正稀缺的,是把混杂的稀土矿石分离提纯成可用金属的全套冶炼工艺。
根据美国地质调查局2025年发布的数据,中国稀土冶炼分离产能占到全球的85%以上,部分高端品类占比超过90%,这不是简单的产能堆砌,而是一整套从实验室到工业量产的成熟工艺体系。
这道技术门槛,远不是买几套设备、挖几个技术人员就能跨过去的,中国稀土产业的核心优势,是几十年攒下的“工业实操经验”,当年国内科研团队研发出独创的串级萃取工艺,奠定了稀土分离的技术基础,此后经过数十年工厂实践,国内企业在萃取槽的酸度、温度、流速等细微环节上,打磨出海量工艺参数。
这些经验藏在生产线的调试数据里,藏在一线操作的细节里,写不进技术转让合同,也没法靠资本短时间砸出来,西方企业即便在实验室能做出合格样品,一旦放大到万吨级量产,就会遇到纯度不达标、成本失控、环保超标等一堆问题,美国本土稀土项目喊了十多年,至今大量矿石仍要运往中国加工,核心原因就在这里。
除了技术积累,西方还绕不开成本与产业链的双重死结,稀土冶炼属于重化工产业,环保要求极高,三废处理成本占比很大,中国经过多年布局,已经形成完善的环保处理体系和配套化工产业链,能够在达标排放的前提下把成本控制到极致。
反观西方国家,新建一座稀土精炼厂,仅环保审批就要耗上数年,建设运营成本更是高得离谱,更关键的是,稀土精炼不能孤立存在,上游需要稳定矿源,下游需要应用市场消化产能。
中国不仅有全球最大的精炼产能,更占据90%以上的稀土永磁材料产能,下游新能源、电子、风电等产业集群规模全球第一,西方就算勉强建起精炼厂,产出的稀土金属也没有足够本土企业承接,最终还是要卖给中国深加工企业,等于白忙活一场。
马来西亚的态度摇摆,恰恰印证了这条产业链的强粘性,2024年马来西亚出台原矿出口禁令,本意是倒逼加工产业落地,靠资源赚更多附加值,可仅仅两年过去,该国就放宽限制,批准了首批未加工稀土出口用于研发,原因很现实:技术不会因为禁运就自动出现。
没有成熟的技术团队、配套的化工产业、稳定的下游市场,光靠守着矿山,根本建不起自己的稀土加工体系,目前马来西亚落地的稀土项目中,进展最快的恰恰是有中国技术参与的项目,从开采到加工全程嵌入中国产业链,不是马来西亚不想走自主路线,是从零开始成本太高、周期太长,远不如融入现有产业链划算。
更值得关注的是,中国稀土产业的优势还在扩大,新增长点已经转向二次回收与绿色冶炼,随着全球稀土需求快速增长,废旧永磁材料、工业废料的稀土回收,成为补充资源的重要渠道,国内企业已掌握成熟的回收技术,回收率可达90%以上,既能缓解原生矿供应压力,还能进一步拉低产业链成本。
与此同时,中国正在牵头制定稀土绿色冶炼行业标准,未来全球稀土产品的环保、碳排放指标,很可能参照中国标准执行,等到西方好不容易建起精炼厂,可能又会面临环保标准不达标的新门槛。
说到底稀土供应链的竞争,并不是矿山数量的比拼,而是整套工业体系的较量,西方喊了多年“稀土去中国化”,始终停留在找矿、签协议的表层,对核心的冶炼分离环节始终拿不出替代方案,马克龙签下的这份协议,看似拿到资源主动权,实则只摸到了产业链最外围。
只要中国在精炼加工环节的技术、成本、产业链优势没被撼动,全球稀土矿石的流向就不会变,抢矿山容易,建体系难,这道中国筑牢了几十年的门槛,西方想跨过去,恐怕没那么容易。