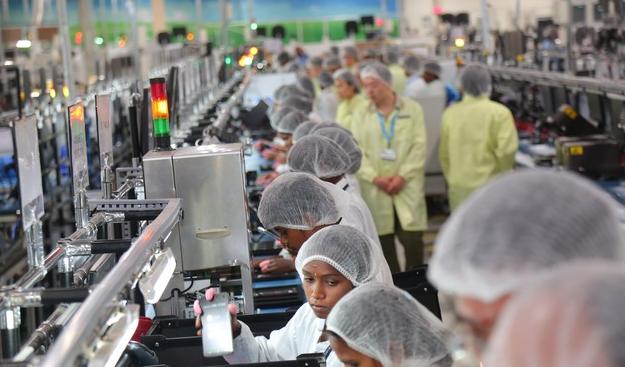
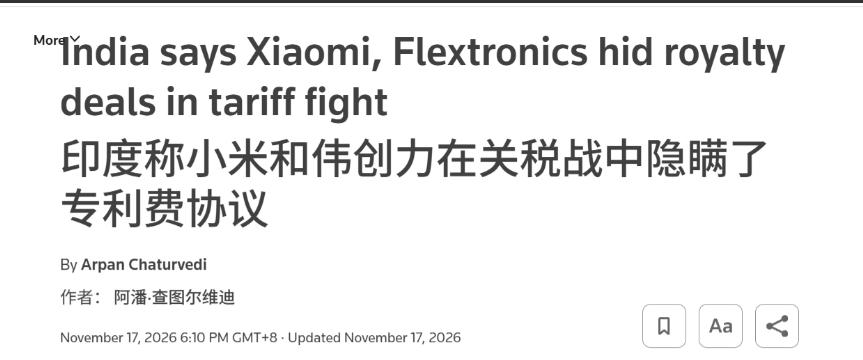
一波未平一波又起,小米在印度又挨了一刀!印度政府向最高法院提交文件,指控小米和它的代工厂伟创力隐瞒技术许可协议,要求驳回上诉。一旦批了,小米得补税加罚款1.5亿美元。旧账是8000多万美元,连本带利滚上去的。
路透社在 11 月 17 日披露了这份法庭材料,这场纠纷的核心,是手机零部件进口海关估价的认定问题。印度海关认为,小米付给技术合作方 2% 到 5% 的特许权使用费,必须计入进口零部件的货值,一并征收关税。
小米的看法完全相反,零部件本身是由代工厂伟创力负责进口,技术专利费属于独立的知识产权交易,和零部件采购是两码事,不该额外叠加海关税费。
印度政府在文件里重点强调,小米和伟创力是在海关调查启动之后,才交出完整的技术许可合同。当局认定,企业在事前没有主动完整披露交易结构,属于刻意隐瞒,直接影响海关核算真实货值。
而伟创力这边已经公开否认,称自己没有配合小米低报进口货物价值,不认同印度当局给出的这套说法。
这个案子的追溯时间,覆盖 2020 年之前的三年业务。早前印度本土的税务仲裁庭已经判定,小米在这期间没有把专利费计入进口货值,存在少缴关税的情况。
小米不服这个裁决,今年 1 月向印度最高法院提起上诉,希望推翻仲裁庭的判定,印度政府这次提交材料,就是专门针对小米的这次上诉进行抗辩。
很多人看到这条新闻,第一反应是小米在印度接连踩雷,其实这不是双方第一次因为特许权使用费产生巨大分歧。早在 2022 年,印度执法局就以违规汇出专利费为由,冻结小米印度账户里的巨额资金。
当时小米解释,大部分款项都是付给高通的合法专利许可费用,但后续的司法流程,小米的资金一直没能顺利解冻,这也让很多跨国企业开始重新掂量印度市场的风险。
很多读者可能会疑惑,专利费到底算不算进口商品价格,这件事真的只是单纯法律条文的争议。按照印度当局的逻辑,只要进口零部件的生产、使用,绑定了对应的技术授权,这笔授权费就要算进完税价格。
放到普通的代工模式里,品牌方出钱买专利,代工厂采购零件组装,一旦这个判例落地,所有采用同类代工模式的电子厂商,都要重新核算自己的海关申报方式。
现在印度本土正在大力推进 “印度制造”,吸引富士康、捷普、塔塔电子这些代工企业落地建厂,手机制造是重点扶持赛道。
这次最高法院的判决,不单单只影响小米一家,会成为印度海关估价规则的标杆判例。后续所有在印度做代工组装的外资品牌,都要跟着调整合同与报关逻辑。
印度智能手机市场里,小米依旧保有大约 12% 的份额,曾经它最高占到三成以上。份额下滑背后,持续不断的税务、外汇类调查,是很关键的因素。
不少外资企业都遇到过类似问题,从汽车巨头到电商零售企业,进入市场做大营收之后,就会迎来密集的合规核查,这已经不是单一企业的个案。
聊到这里,我们可以跳出案件本身,聊聊这件事背后值得琢磨的地方。很多人习惯简单理解成印度专门针对中企,但仔细看就会发现,欧美、韩国跨国企业在印度同样频繁卷入税务诉讼。
本质上是印度的税收规则存在比较大的解释弹性,同一笔交易,企业的商业理解,和税务部门的认定标准,很容易产生巨大偏差。外企在当地经营,就要承担这种规则解释权变动带来的成本。
还有一点容易被忽略,特许权使用费的认定,是全球海关都存在争议的难题,不是印度独有的。只是在多数国家,规则边界相对稳定,企业能提前预判成本。
印度的特殊之处,在于事后追溯征税的力度很强,核查可以往前翻好几年的交易,利息和罚款叠加之后,金额会快速放大,企业很难提前锁定经营成本。
对于小米来说,就算最后胜诉,漫长的诉讼过程本身就是一笔成本。案件持续拉扯期间,企业在印度的资金规划、业务扩张都会变得保守,不敢投入大额重资产。
这也是近几年不少外资企业调整印度策略的原因,不再贸然投入长期固定资产,更多选择轻资产运营,尽量减少资金被冻结、追溯征税的风险。
长期来看,印度想要打造完整的电子制造产业链,核心是稳定的营商预期。单纯依靠事后大额征税,短期可以拿到财政收入,长期会打击跨国资本投资的信心。
资本进入一个市场,看重的不只是市场规模,还有规则的确定性,当企业无法预估未来会不会被追溯巨额税款,投资决策自然会变得谨慎。
这场官司最终结果,还要等待印度最高法院的审理和宣判。如果小米上诉被驳回,就要承担这笔 1.5 亿美元的支出;若是上诉成功,也会改变印度代工行业海关估价的判定思路。
不管最终判决走向如何,这个案例都会给所有计划出海的国内企业提个醒,海外市场的法律和税务风险,要在业务搭建初期就做好预案,不能只盯着销量增长。