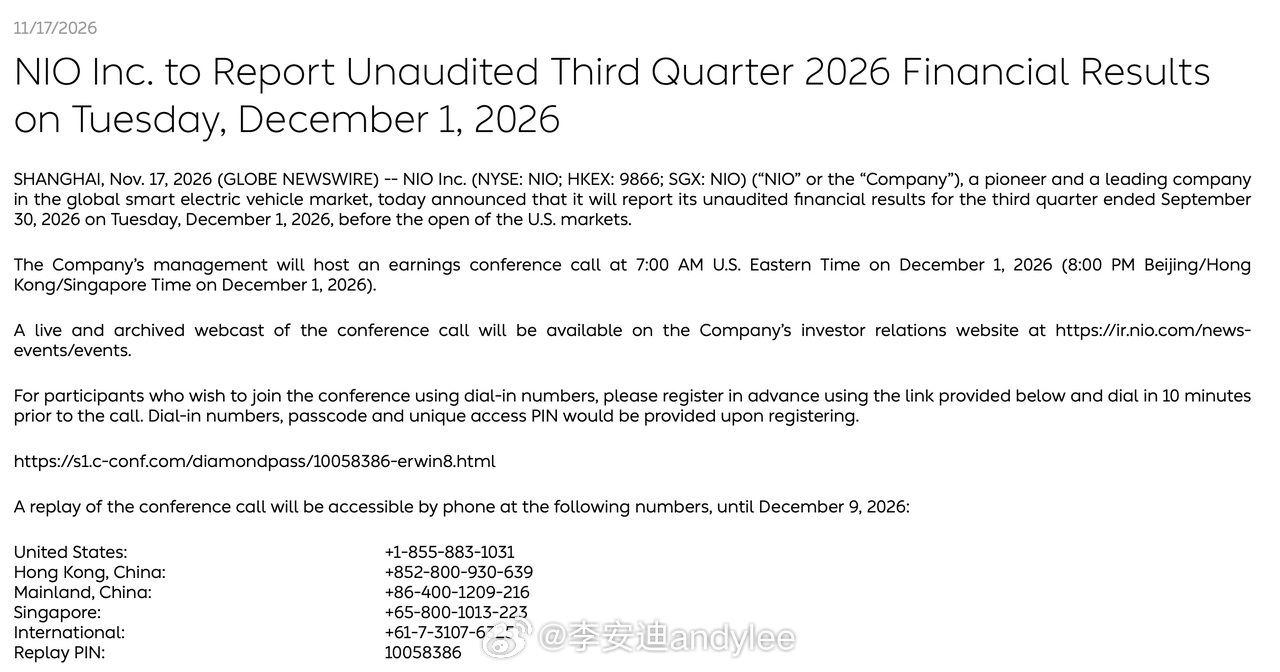
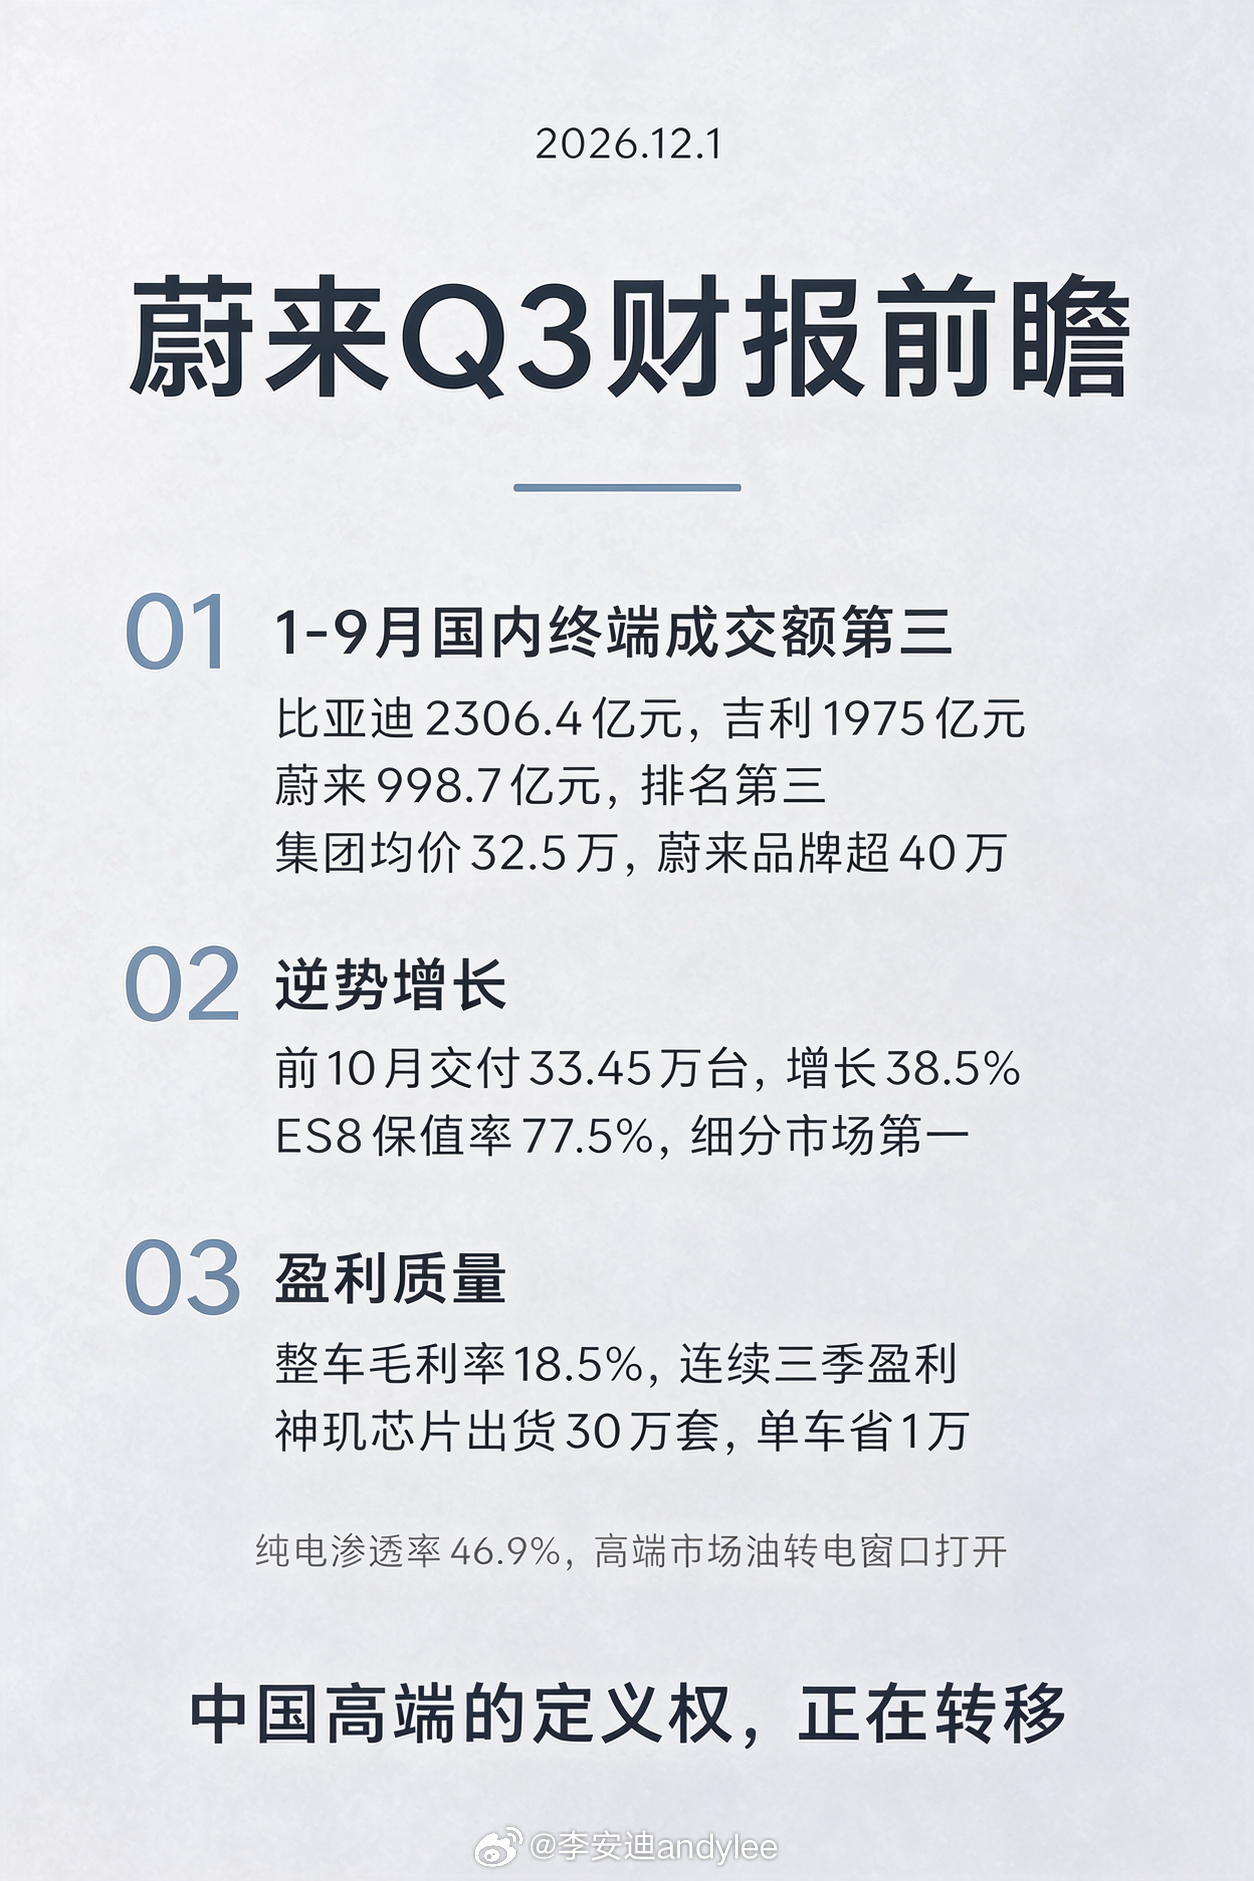
12月1日,蔚来Q3财报就要披露。这份财报的看点不在单季数字,而在它能不能确认一件事:蔚来的高端品牌定位,在价格战里不但没被打下来,反而比前几年更稳了。
先看一组容易被忽略的结构数据。
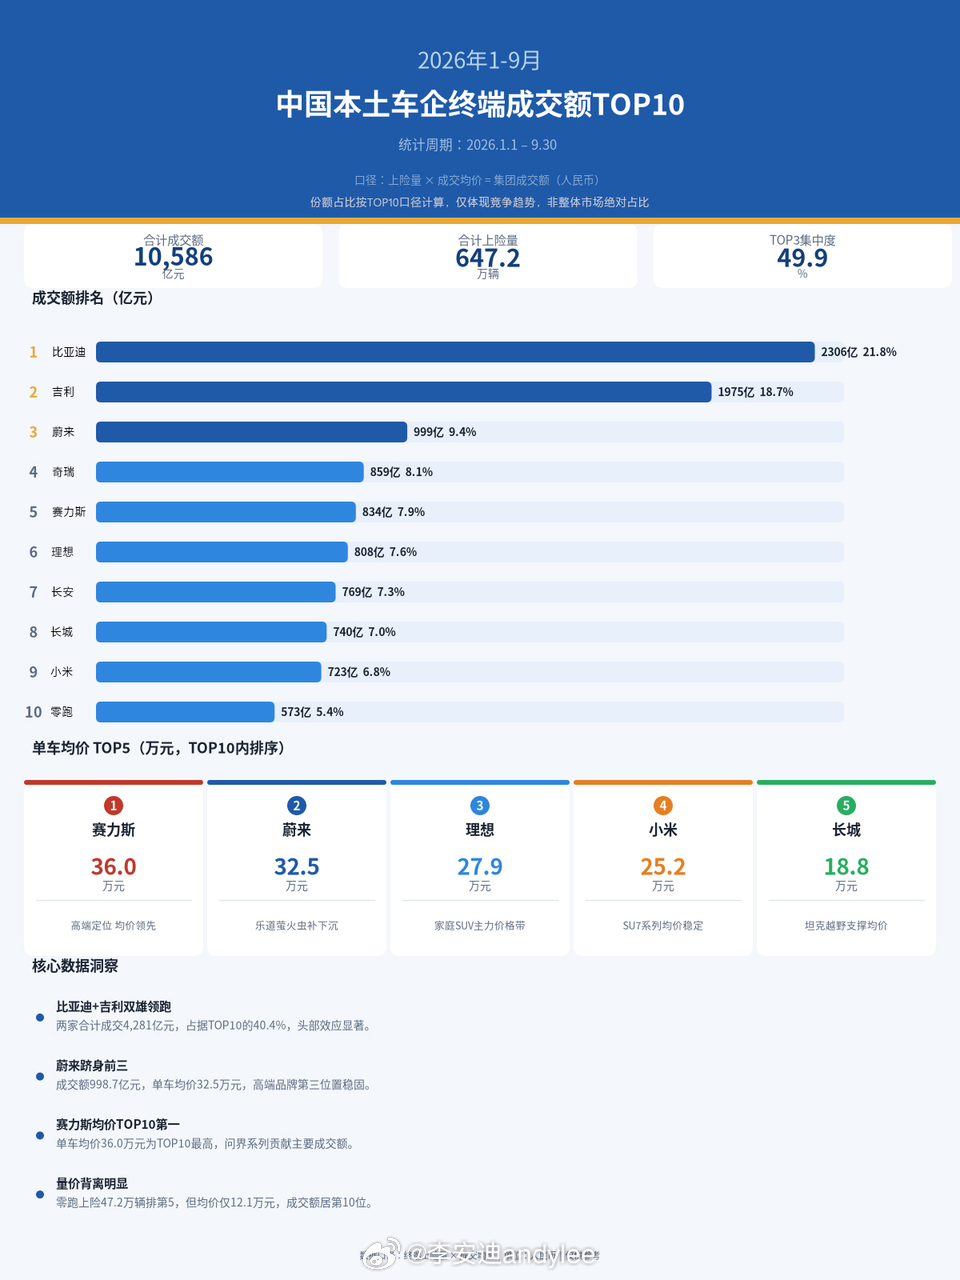
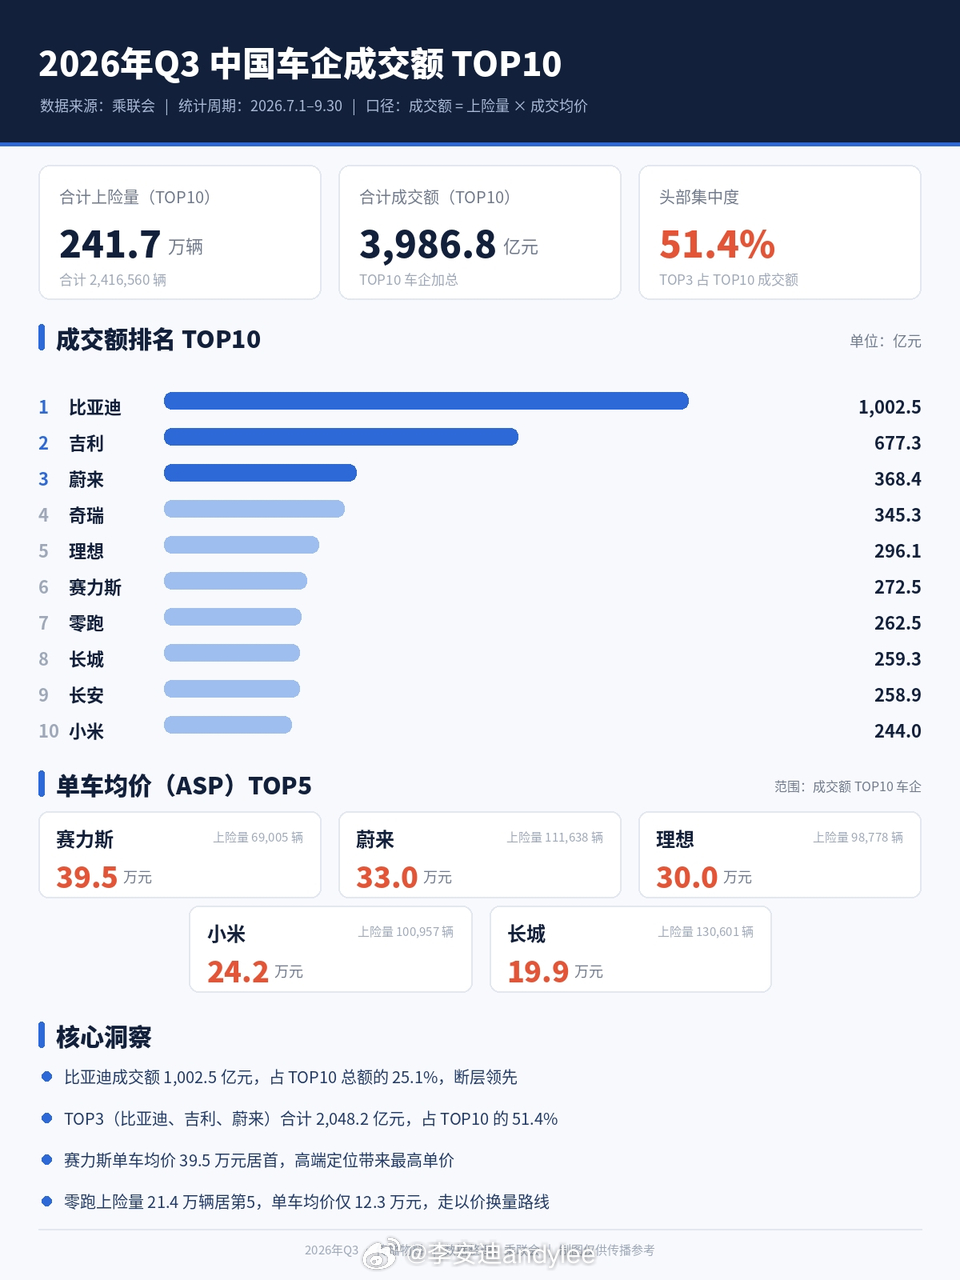
2026年1到9月,蔚来公司汽车销售收入998.7亿元,在自主品牌中国市场排第三,前面只有比亚迪和吉利。名次本身不稀奇,稀奇的是分母:这998.7亿对应的上险量是307,229辆,集团平均成交单价32.5万元,其中蔚来品牌成交均价超过40万元。
说白了,别人是靠走量堆出的成交额,蔚来是用30万台的量做出了第3的盘子。用户愿意在这个价位持续掏钱,就是品牌价值最直接的投票。
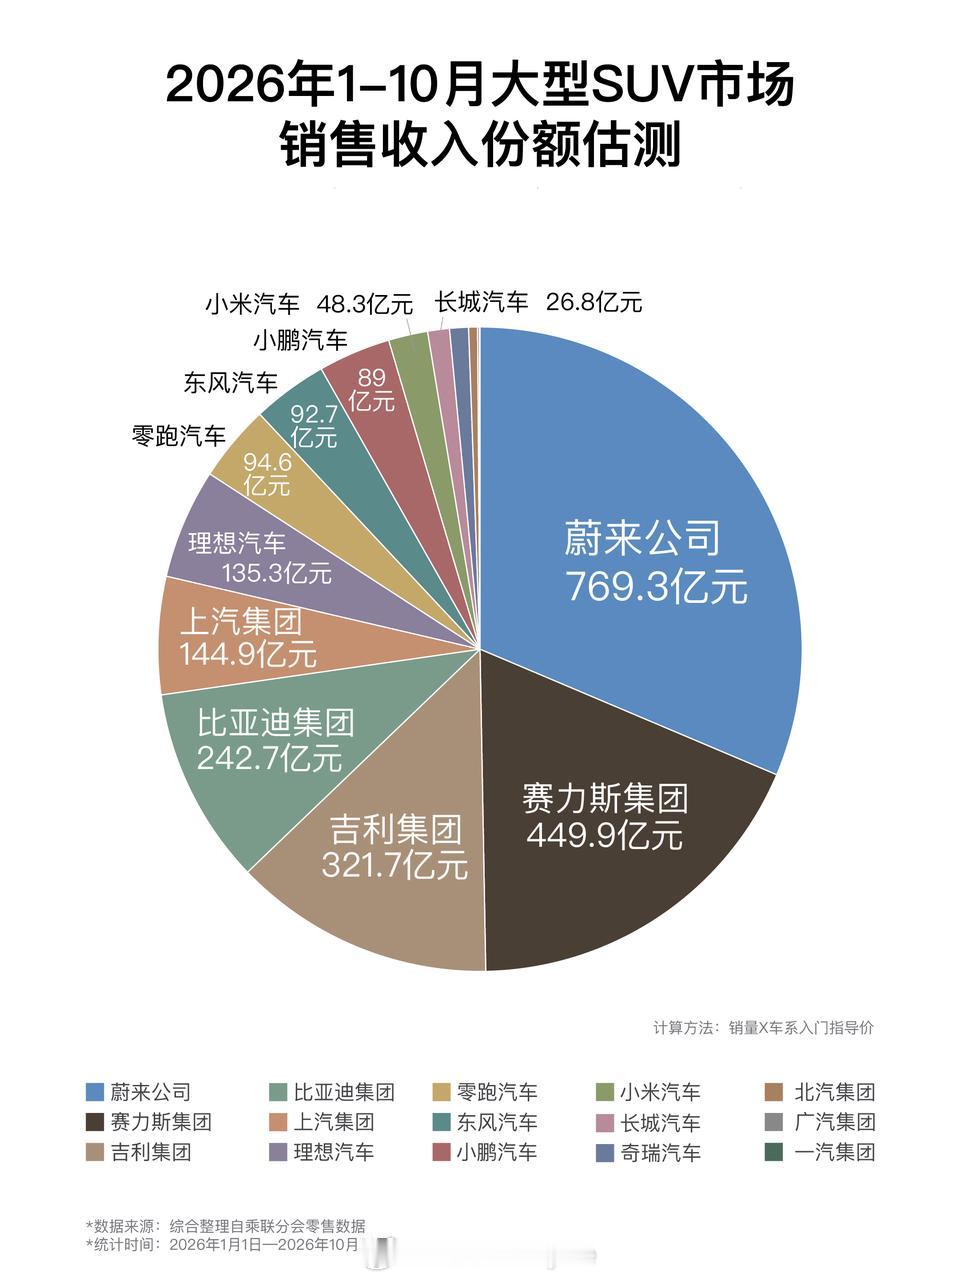
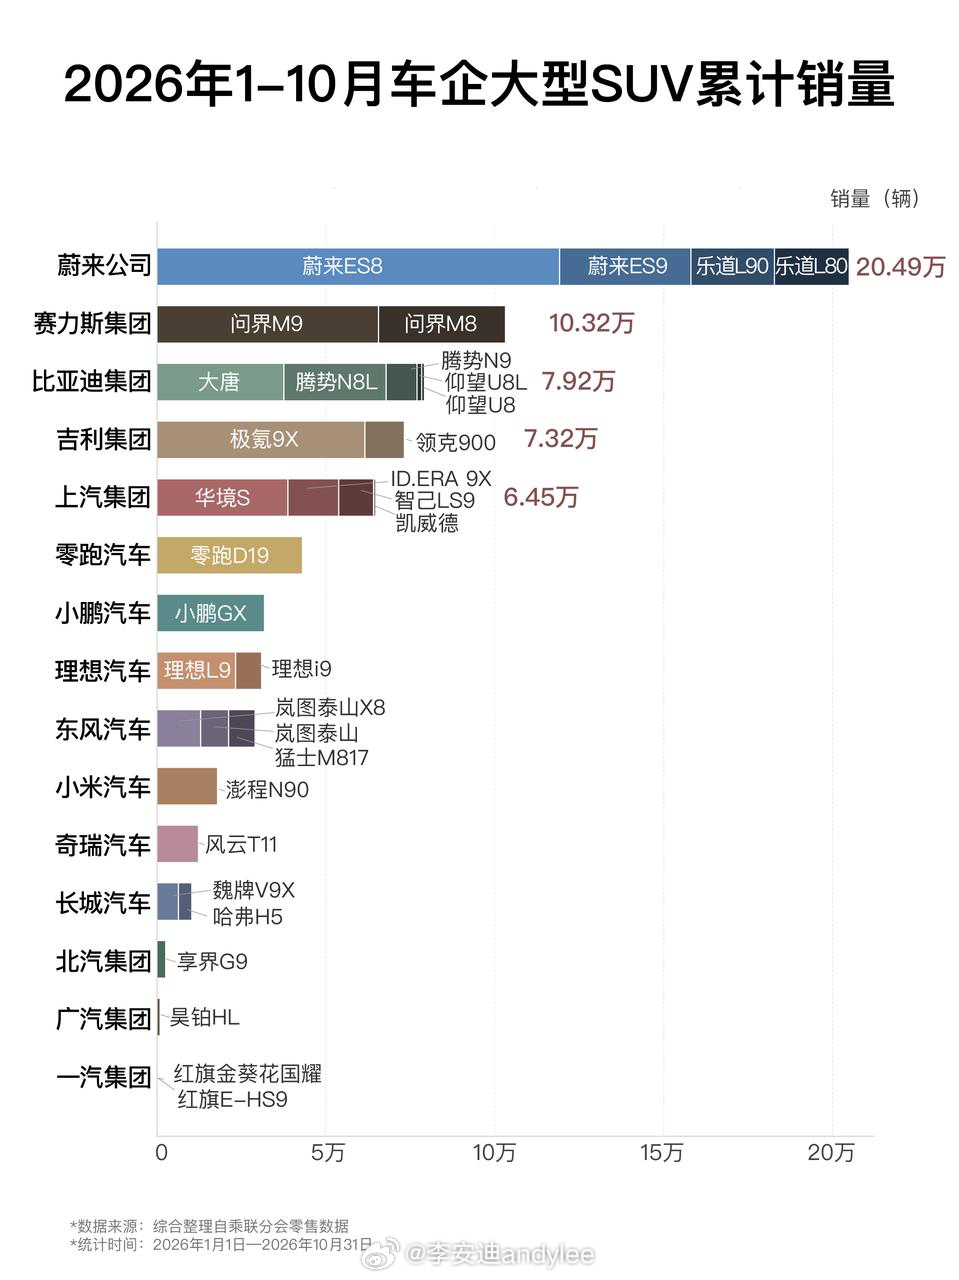
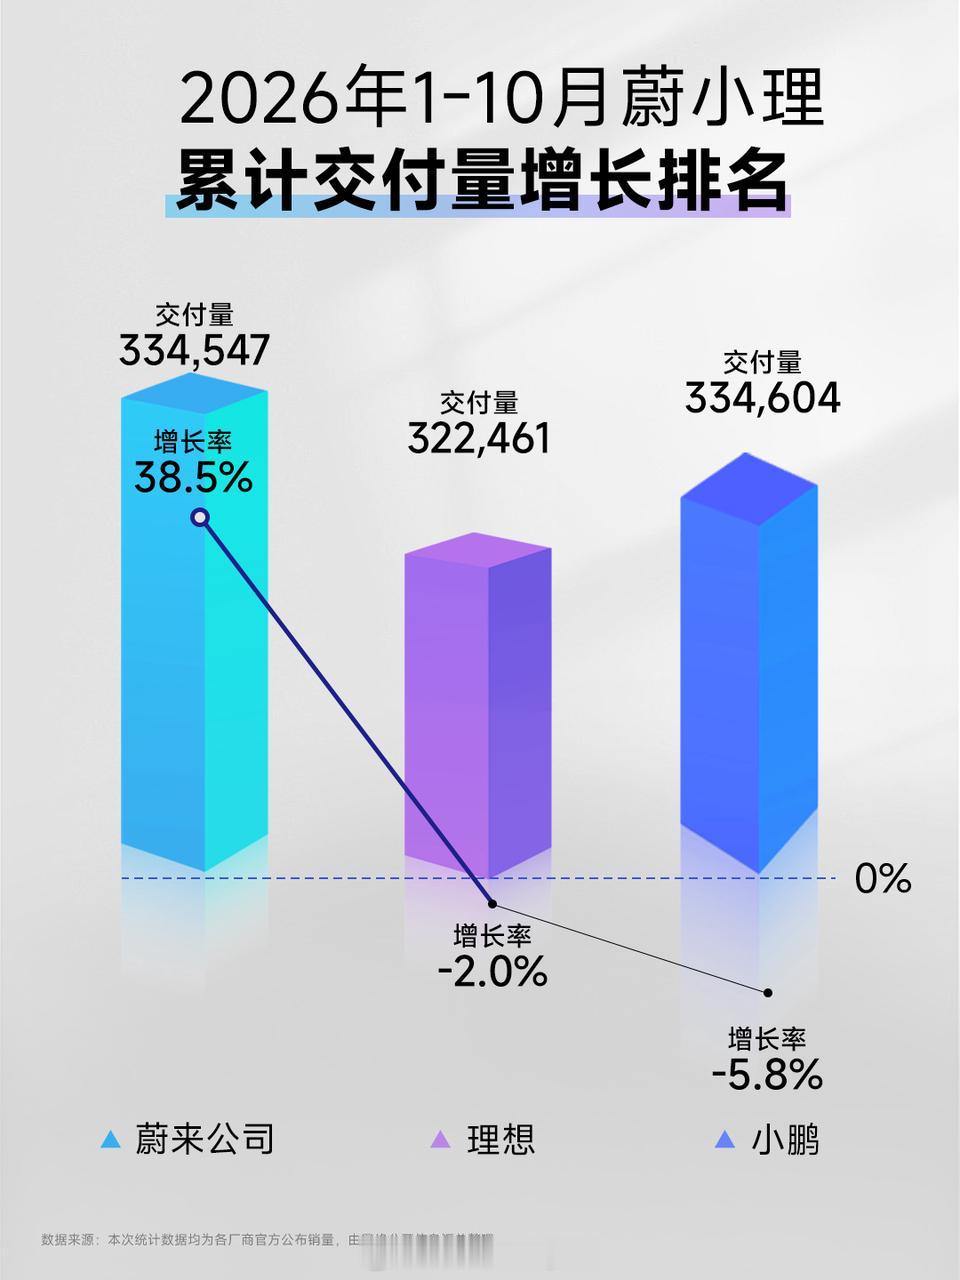
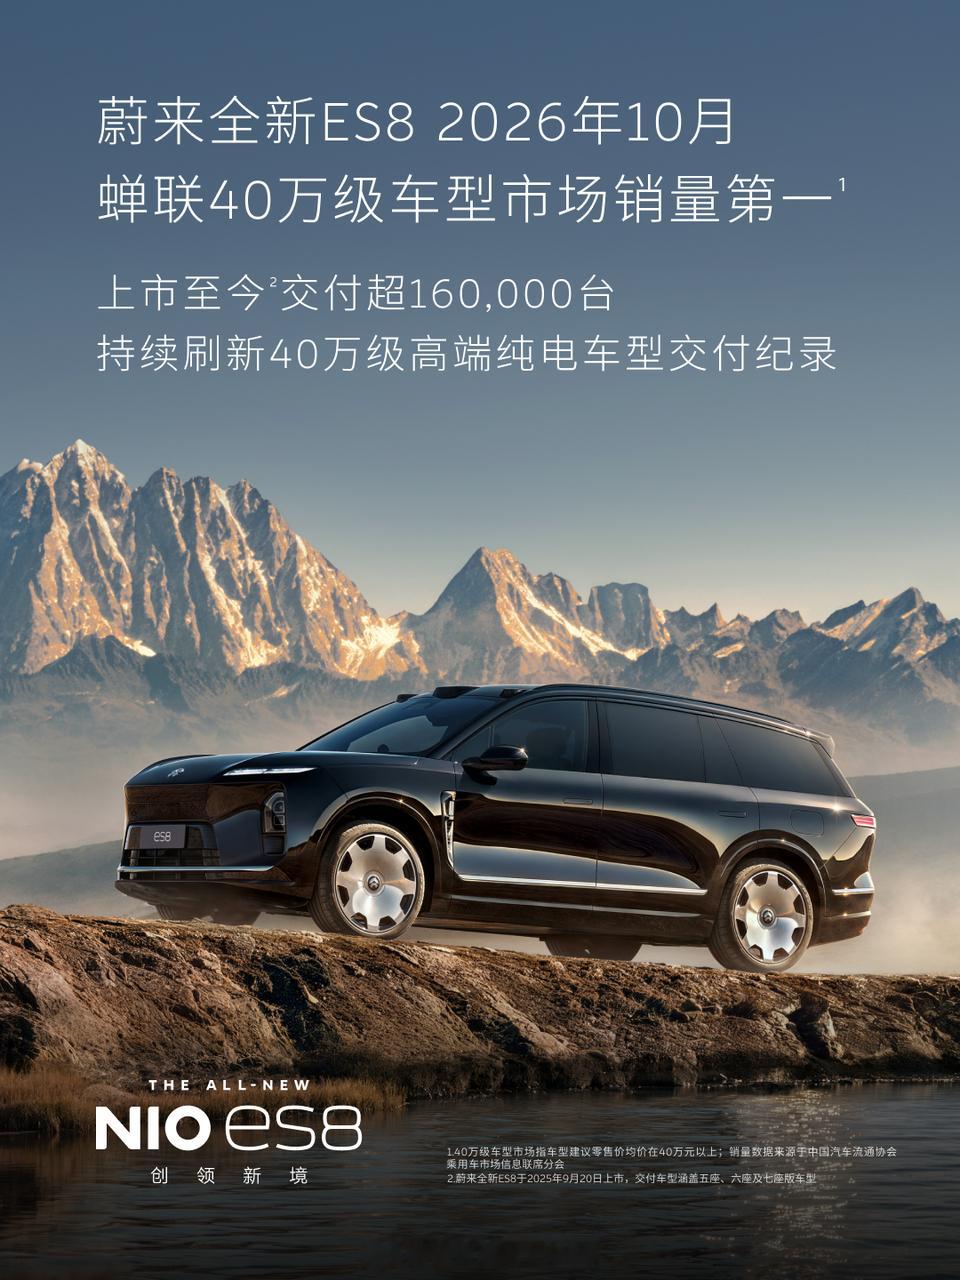
再看基本盘。前10个月蔚来公司交付334,547台,同比增长38.5%,同期乘用车大盘下滑22.3%,相差超过60个百分点。全新ES8蝉联40万级销冠,上市13个月累计交付超16万台;ES9连续5个月位居50万级纯电第一。四款大型SUV在纯电大型SUV市场的市占率达到70.98%,每卖出十台纯电大型SUV,超过七台来自蔚来体系。
保值率给出的是另一个诚实的答案。ES8以77.5%的一年保值率位列35万元以上新能源SUV第一。二手车市场不会为故事买单,它只认品牌心智。
更关键的是利润的来源。Q2整车毛利率18.5%,经营利润2.1亿元,已经连续三个季度盈利。这个毛利不是靠减配降价省出来的,而是高毛利车型的产品结构撑住的。神玑NX9031芯片累计出货超30万套,单车芯片成本降低约1万元,研发投入开始从费用项变成收益项。
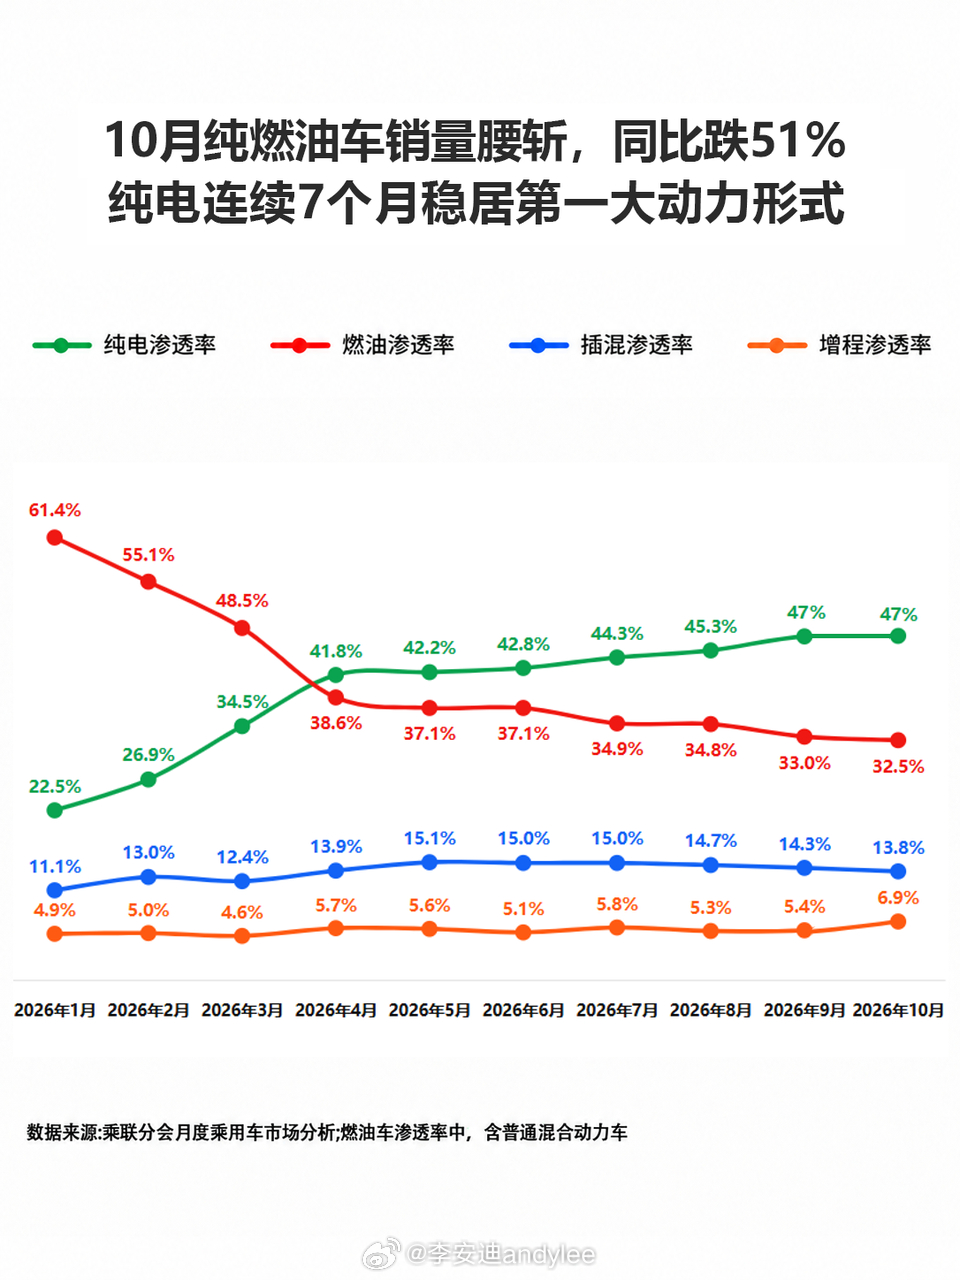
行业背景也在帮忙。10月乘用车零售同比下滑27.1%,纯燃油车连续五个月腰斩,而纯电渗透率已达46.9%,连续7个月稳居第一大动力形式;40万元以上价格带是上半年唯一正增长的区间,其中新能源同比增长46%。高端市场油转电的窗口,正好对着蔚来打开。
当然,风险也摆在明面上:Q4大盘承压,单车成本仍有上行压力。约0.5倍的市销率是不是低估,靠呼吁没有用,要看Q3财报在毛利率和产品结构上能不能延续Q1、Q2的方向。
蔚来