甩卖12亿美元工业资产!造出塞斯纳和贝尔直升机的巨头瘦身,航空业为啥流行“做减法”?
11月18日,美国德事隆宣布:把整个工业板块卖给金斯伍德资本的关联公司,价格12亿美元。
卖的是考泰斯(汽车塑料油箱、电池壳体)和德事隆特种车辆(E-Z-GO高尔夫球车、Jacobsen草坪设备、TUG机场牵引车)。
扣掉税和费用,德事隆到手约11亿美元。交易预计2027年上半年完成,还得过监管审批。
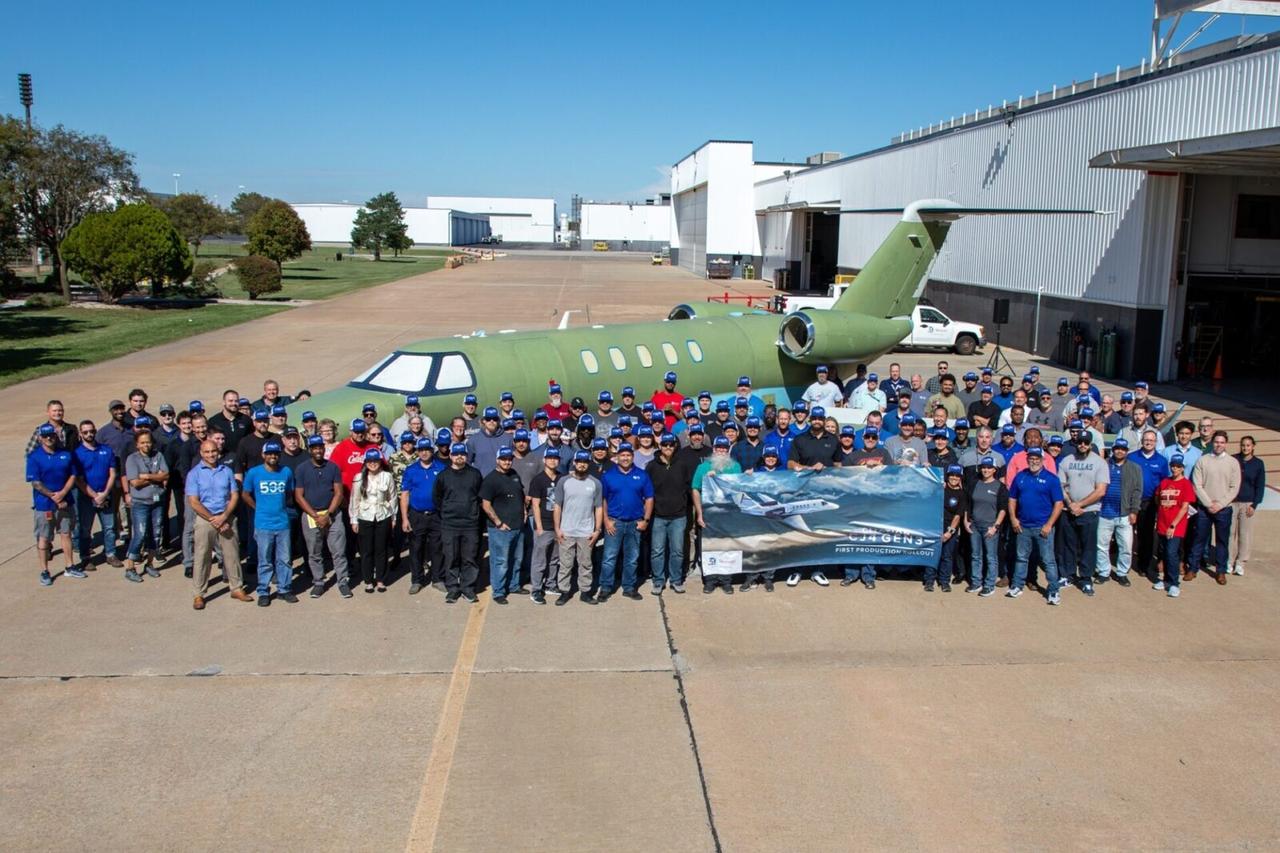
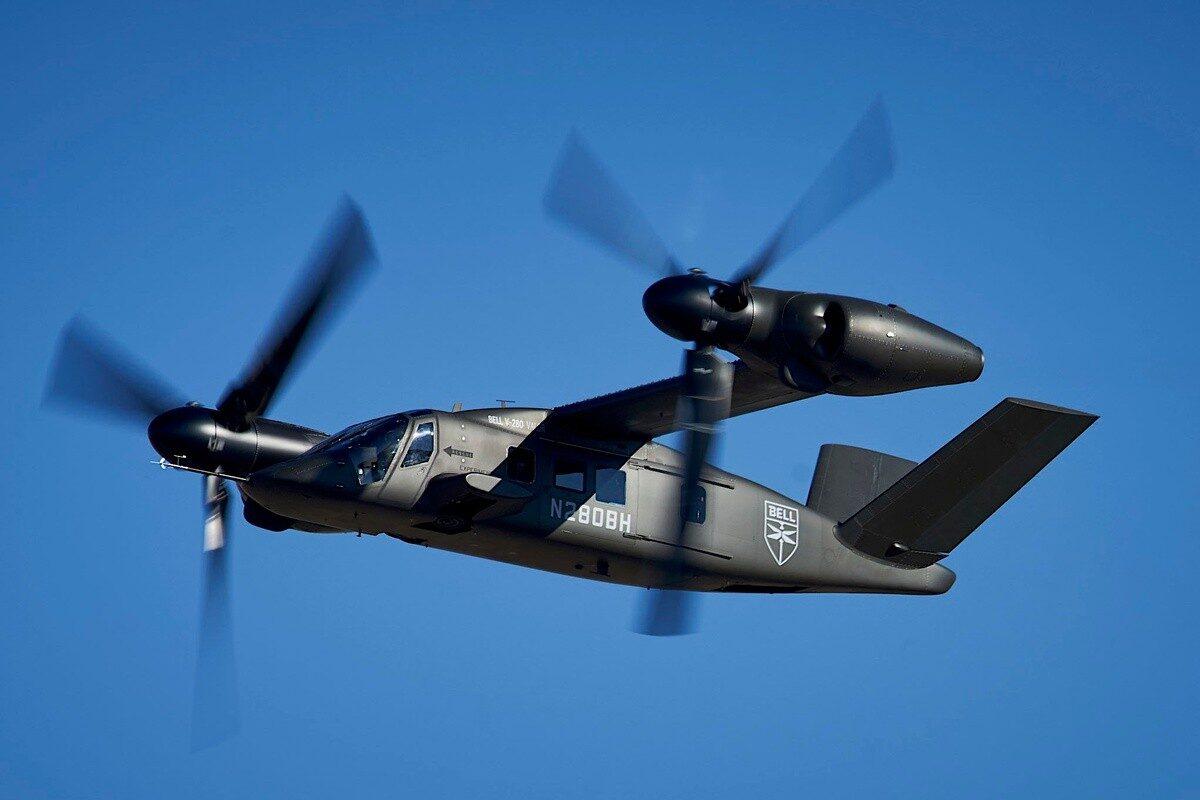
卖完只剩三块:德事隆航空(塞斯纳、比奇)、贝尔直升机、德事隆系统。交割后叫“新德事隆”,预计2026年营收超120亿美元、积压订单190亿美元;董事会另授权回购最多3500万股。
为什么卖?
因为两种生意的时间尺度不一样。
汽车零部件和特种车辆,接单、生产、交付,几个月一轮,靠规模和成本,利润薄,增长慢。
航空不一样。新机型从画图到拿到适航证要几年;飞机卖出去后,靠备件、维修、培训慢慢收几十年。钱先投,回报在后。
捆在一起,造飞机的现金流被地面业务拖住,地面业务又要抢研发预算。投资人估值也犯难:按航空给价,地面业务高估;按制造业给价,航空又被压低。这叫“多元化折价”。
拆开以后,各按各的同业比,账就清楚了。
这也是行业趋势。通用电气2024年4月完成三拆,GE航空单独上市;霍尼韦尔今年6月29日把航空业务拆成独立的Honeywell Aerospace。
做减法不是变小,是把钱和人集中到最会干的那件事上。
这,就是航空。