越南在赌,中国也在赌,结果两边都把注押空了!越南赌的是中国不敢动武去收油井,中国赌的是压根用不着动武!谁承想真正笑到最后的,是第三种打法——掐住外资输血那条线,把1500米超深水的技术攥在自己手里!不靠枪炮,靠技术和命脉!这一招,才叫真正的高明!
先看河内手里的一张账单。今年3月,越南政府文件预测,2026到2030年原油年产量将降到580万至800万吨,低于过去五年平均的860万吨。偏偏霍尔木兹海峡因伊朗冲突通航受阻,越南去年约八成进口原油来自科威特,能源焦虑写在了纸面上。
产量往下走,河内开出的药方还是招外资。文件提出给国际石油公司提供激励,每年新增可采储量1300万到1700万吨油当量。到了11月,越南媒体还在讨论石油法配套法令草案,要把国家油气集团的勘探投资风险处理办法写清楚,好让伙伴放心进场。
这条路越南走了几十年。上世纪80年代,越苏石油联营公司在白虎油田打下基础,此后日本、美国、欧洲、俄罗斯的公司陆续进场。部分区块伸进了中越存在争议、中方主张权益的海域,河内的算盘是让外资利益给它的海上主张站台,让外部力量替它分担风险、壮大声势。
捆绑策略的软肋,在2018年暴露得最彻底。那年3月,越方叫停了雷普索尔公司在07/03区块赤帝油田的钻探;2020年,越南国家油气集团接手相关权益,外界报道越方为此向雷普索尔及合作方穆巴达拉赔付约10亿美元。项目没了,钱还得照付。
外资算账,只看风险和回报。几十亿美元砸进争议海域,项目一旦被外交和安全风险缠上,工期、融资、保险都得重新算。国际石油公司来南海是为了赚钱,越南想让它们充当挡箭牌,这个角色它们从来不愿长期扮演,风险一冒头,转身就走。
蓝鲸气田是另一个例子。这个由埃克森美孚持股64%的大项目,被河内视为能源未来的支柱,可从发现至今十多年,开发进度一再拖延。外资手里攥着技术和资金,什么时候投、投多少,节奏由人家定,越南只能干着急,这就是把输血管交给别人的代价。
中方处理南海问题的思路一以贯之:坚持通过谈判协商解决争议,同时依法维护自身权益,反对在争议海域单方面开展油气活动。2019年,中国海洋地质八号在南沙有关海域开展正常调查,海警船在附近巡航,越方炒作一时,中方始终用执法和外交手段应对。
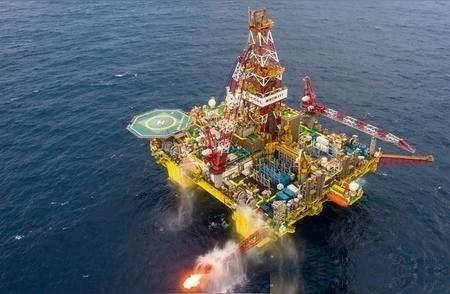
押注中国会被逼到动武的人,从一开始就算错了路数。中国从没打算用炮舰去解决油气之争,真正的底气来自另一条线:把深海油气开发的本事练成独门功夫。越南还在靠外资撑场面时,中国海油已经在1500米水深的海底建起了大气田。
2021年6月,“深海一号”气田正式投产,最大作业水深超过1500米,探明地质储量超过1500亿立方米;2025年6月二期全面投产,23口水下气井全部运行。去年气田油气总产量突破450万吨油当量,天然气年产量首次达到50亿立方米,超过设计峰值。
撑起这座气田的“深海一号”能源站,是世界上第一座十万吨级的深水半潜式生产储油平台,位于三亚东南约150公里海面,总重超过5万吨,凝析油直接存进四根立柱的储油舱,再由穿梭油轮外运。从设计、建造到运维,这套体系都是中国人自己干出来的。
更大的盘子已经铺开。中国海油先后探获宝岛21-1、陵水36-1等深水大气田,计划推广“深海一号”形成的开发运维技术体系;环海南岛海上气田群去年产量超过1000万吨油当量,比“十三五”末翻了一番,深海贡献了新增产量的九成以上。
两相对照,差距一目了然。越南的海上产量在老油田衰减中下滑,新区块要靠优惠条款去招,进口端又被中东风浪牵着走;中国去年海洋原油产量约6800万吨,占全国石油增产量的八成左右,深水技术越用越熟,能源供给越来越稳。
这场较量拼的是两种发展逻辑。一种把资源当筹码、把外资当保镖,靠捆绑第三方来壮胆;另一种埋头练内功,把装备、技术和人才一样样做成自己的。前者看着热闹,外部环境一变就会动摇;后者起步慢,越往后越显出分量。
往后看,越南大概率会继续加码对外招商,用更优惠的条款留住国际石油公司,合作伙伴的选择也会更分散。可只要它在争议海域的单方面开发不停,项目就始终带着政治风险,外资热情难以持久,越南能源自给的压力还会继续加大。
我们看越南这些年的南海油气路线,最大的问题是把命脉押在了别人身上。外资可以带来资金和设备,却带不来安全感,雷普索尔的教训已经说明,一旦风险上升,合作伙伴转身的速度远比签约时快,到头来吃亏的还是河内。
中国的选择更显定力。面对争议海域的单方面开发,中方坚持外交交涉和依法维权,不逞一时之快,把更多精力放在自主技术攻关上。1500米深水气田稳定产气,比任何口头宣示都更有说服力,也让南海资源开发的主动权握得更牢。越南如果能放下借外力施压的思路,回到双边协商的轨道上来,海上油气完全可以成为合作的纽带,用不着沦为对抗的筹码。