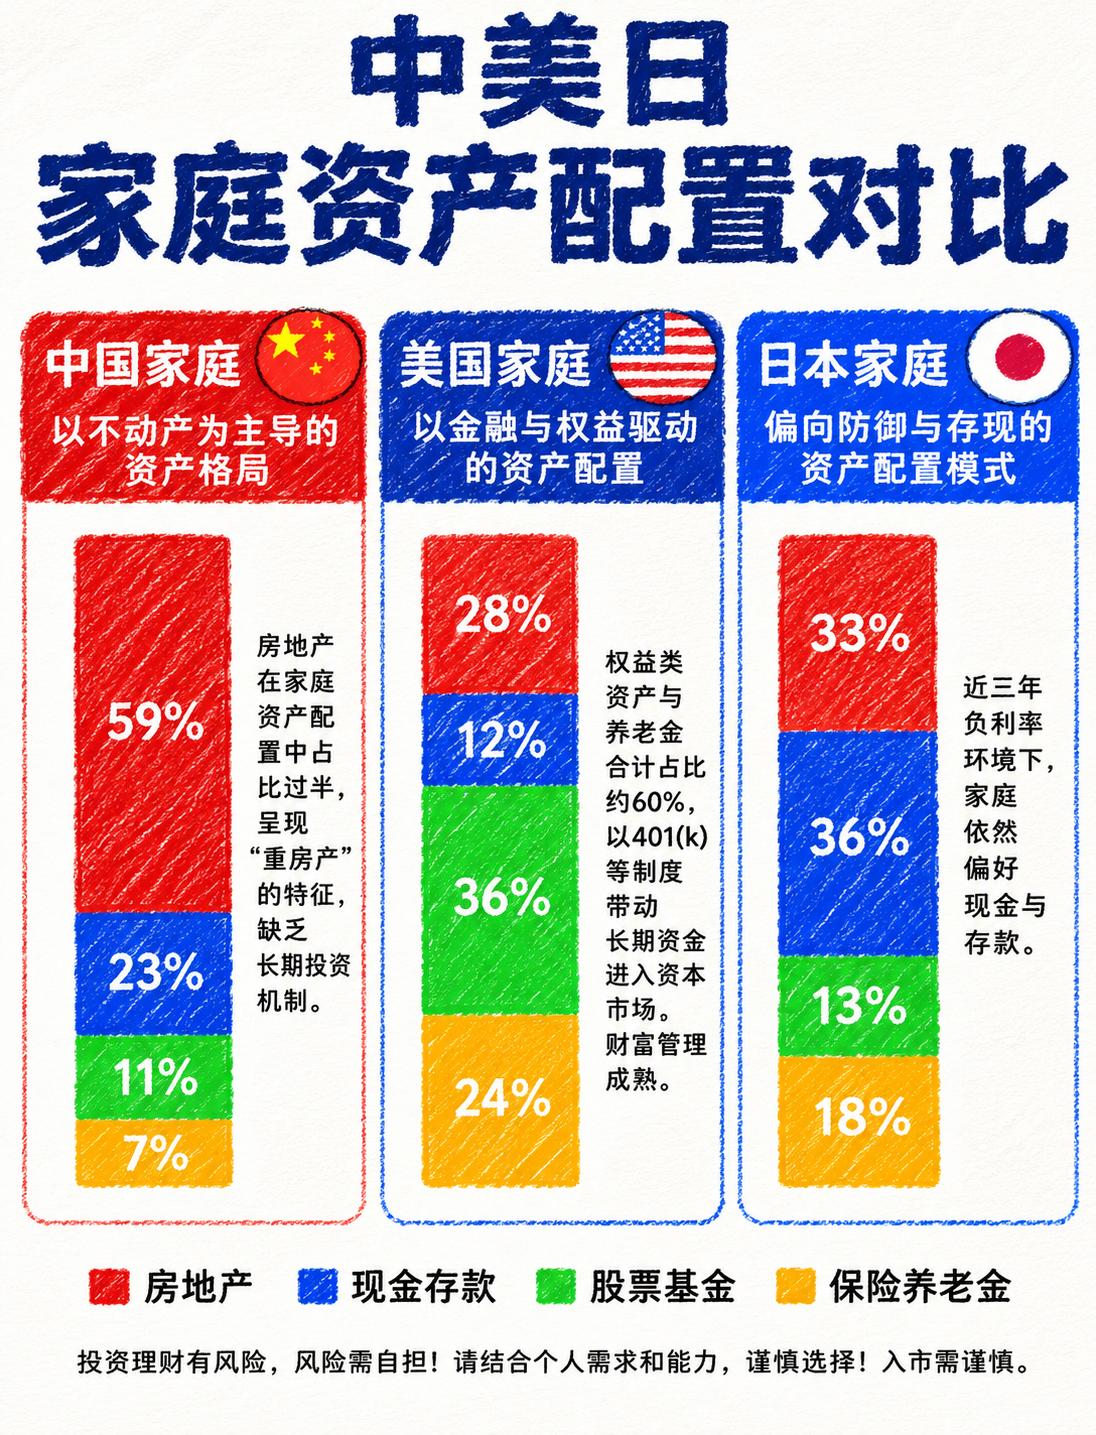
同样是过日子,中美日三国老百姓的钱袋子,装的东西完全不一样:
中国家庭把59%的资产压在房子里,股票和基金只占11%;美国家庭房产只占28%,股票基金和保险养老金加起来高达60%;日本家庭最稳,现金存款占了36%,房产只有33%。
这张对比图,把这几年大家体感上的经济冷暖讲透了。过去二十多年,城镇化狂飙,房子不仅是住的地方,更是中国家庭事实上的"养老金"和蓄水池。
房价单边上涨时,加杠杆买房是普通人积累财富最快的路。
但房子有个天生的短板——流动性极差。涨的时候它是印钞机,一旦横盘甚至回调,它就成了"纸面富贵"。
更现实的是,当近六成身家都锁在钢筋水泥里,房价哪怕只波动10%,带来的资产缩水感也远超股市震荡。
说穿了,三个国家的家庭资产账本,本质上是三本完全不同的"生存剧本"。中国人把房子当信仰,美国人把股市当提款机,日本人把现金当安全感,背后全是各自几十年经济周期刻出来的肌肉记忆。
先说说咱们自己。为啥中国人对买房这件事执念这么深?真不是大家天生爱当房奴,而是过去二十多年的现实教育了所有人——买房就是最稳的阶层上升通道。
房价一路向上的那些年,早买房的人躺着就完成了财富跃迁,没买房的人眼睁睁看着工资涨幅跑不赢房价。再加上咱们的社保养老金体系还在完善,子女教育、医疗养老这些大件支出,最后往往都得靠房子来兜底。
说白了,房子在咱们这儿,早就不只是个住的地方,它绑定了户口、学区、医疗资源,甚至是婚姻市场的硬通货。这种情况下,家庭资产向房产倾斜,其实是最"理性"的选择。
但硬币的另一面也越来越明显。当一个家庭五六成的财富都趴在不动产上,整个家庭的抗风险能力其实是很脆弱的。想变现应急,挂牌几个月卖不掉是常事;
想换房改善,卖一买一的周期能拖得人身心俱疲。更关键的是,当房价从"永远涨"变成"有涨有跌",过去那套"闭眼买都赚"的逻辑彻底失效了。很多家庭账面上的资产数字看着挺好看,真到要用钱的时候才发现,大半都是动不了的"死钱"。
再看美国,人家的家庭资产结构跟咱们正好反过来。美国家庭敢把六成以上的家底扔进股市和养老金,不是因为美国人天生爱冒险,而是人家的制度设计就是这么引导的。
401k计划、IRA个人退休账户这些东西,相当于政府拿着税收优惠逼着你存钱进股市,再加上美股几十年的长牛行情,确实给老百姓带来了实实在在的财富增长。
还有一点很重要,美国的房产持有成本不低,房产税、物业费、维修费年年都要掏,买多了房子反而成了负担,自然没人愿意把太多钱砸在房子上。
当然美国模式也不是没有问题。股市涨的时候大家皆大欢喜,感觉自己退休生活稳了;可一旦遇到熊市,养老金账户瞬间缩水,普通人的退休计划也得跟着打折扣。
2020年美股熔断那阵子,多少美国人打开账户心都凉了半截。而且这种高度依赖金融市场的财富结构,天然就对普通人不友好——金融知识越丰富、本金越多的人,越能吃到红利;底层老百姓往往只能看着别人涨,自己连入场的本钱都没有。
最有意思的是日本。全世界可能找不到第二个国家,老百姓对现金存款的执念深到这个地步。36%的资产以现金形式躺着,听起来有点不可思议,但你只要了解日本"失去的三十年"就懂了。
上世纪90年代泡沫破裂后,房价股价一起崩,当年高位接盘的那代人亏得刻骨铭心,直接给整个社会留下了"投资=亏钱"的集体PTSD。
再加上日本常年零利率甚至负利率,物价也不怎么涨,现金放在银行里虽然没利息,但也不会贬值,拿着就是踏实。日本人常说"现金为王",这话放在别的国家可能是调侃,放在日本是真的生存哲学。
但日本模式的代价也很明显。钱都趴在银行里睡大觉,整个社会的资金转不起来,经济自然也就没什么活力。老百姓不敢消费、不敢投资,企业也不敢扩张,大家一起"躺平",最后整个经济体就陷入了低增长的死循环。而且随着老龄化加剧,大家都攥着现金防老,整个社会的消费动力就更弱了。
其实三种资产配置没有绝对的对错,都是各自历史、制度和文化共同作用的结果。中国人重房产,是吃了城镇化的红利,也承担了流动性的代价;
美国人重金融,是享受了资本市场的红利,也承担了市场波动的风险;日本人重现金,是躲过了泡沫的冲击,也错过了资产增值的机会。
对咱们普通人来说,真正值得思考的是:当房价单边上涨的时代过去,咱们的家庭资产结构是不是也该跟着调整了?房子当然还是要有的,但把所有鸡蛋都放进房地产这个篮子里,显然已经不是最优解。
学学美国人的资产多元化思路,再借鉴点日本人的风险意识,或许才是下一个阶段过日子的正确姿势。毕竟,真正的财富安全感,从来不是某一类资产给的,而是进可攻、退可守的配置给的。