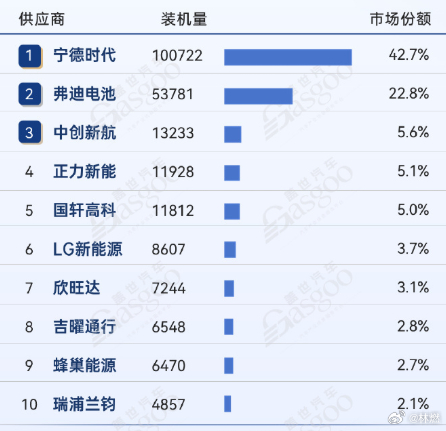
去宁化去了个寂寞去年这个时候,宁德时代的国内份额正在一路往下掉,从2021年五成以上的高点滑到四成上下。
四年前那句“我难道不是在给宁德时代打工吗”,听着像是应验了。
但2026年的报表把方向掉了个头。
今年1到6月,宁德时代国内乘用车装车份额46.7%,同比涨了5.6个百分点;三元电池份额75.2%,又涨4.3个百分点。1到9月,国内动力份额44.16%,同比还是正的。
份额没继续掉,利润也没掉。432.84亿的半年净利,同比增四成。
凭什么?拆开看,是三根柱子撑着。
第一根是三元。
磷酸铁锂已经成了标准品,今年9月国内装车里铁锂占了85.5%,谁都能做,只能拼价。但高镍三元、超充、长循环这些活儿,宁德拿走了国内四分之三。
二线可以靠低价吃下铁锂的订单,想碰这块,报价低一截不够,得花好几年。
第二根是储能。
上半年储能收入532.61亿,同比涨87.54%,占总营收近两成,毛利率23.96%,比动力电池还高。
车以外的这个市场,宁德在全球出货125GWh,占27.1%,是第二名的两倍以上。
但这根柱子别看得太满。储能的营业成本涨了91.46%,比收入跑得还快,毛利率同比掉了1.56个百分点。
动力电池毛利率也掉了1.78个百分点,到三季度,单季毛利率20.69%,2022年底以来最低。
规模优势还在,只是每卖一度电赚的钱在变少。
第三根是满产。
上半年产能利用率94.86%,几乎跑满;同期部分二三线的生产线开工还不到一半。同样的电池,摊到每度电上的折旧是两笔账。
代价也在同一份报表里。在建产能764GWh,大部分未来两年投产。
规模能不能变成优势,要看需求能不能接住这些新线。
接不住,满产就会变成闲置。
所以“份额流失中守住利润”这个说法,2026年已经不成立了。
真实的情况是:份额稳住了,利润在往下磨。
二线也没有全体留在“薄利换份额”那一格。
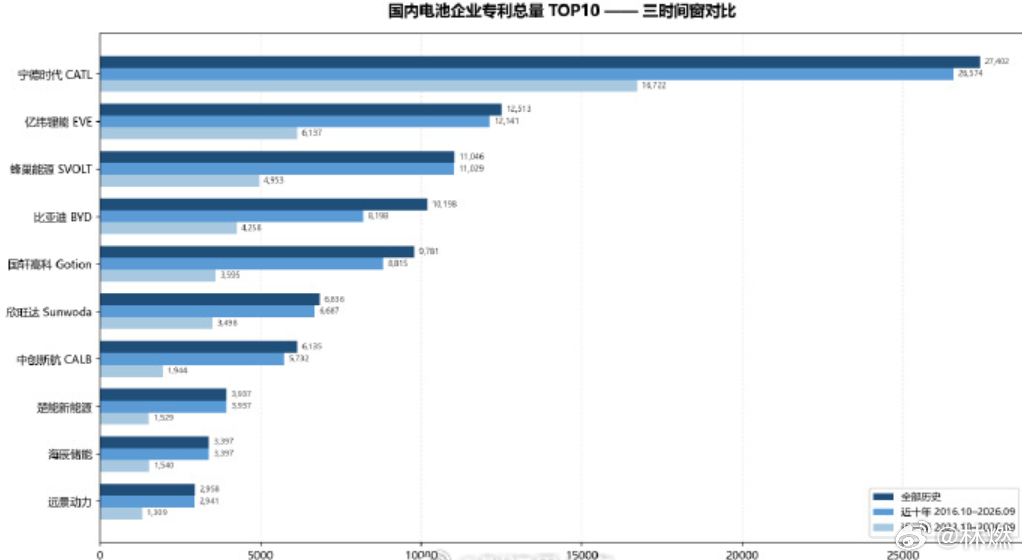
国轩上半年归母净利13.86亿,同比涨278%,国内装机升到第三;全固态电池能量密度突破400Wh/kg,2GWh量产线设计已经做完,目标是2027年量产。
四年“去宁德化”到最后改的是一件事:议价权散到了整车手里,钱还在电池环节,但这一环自己的毛利率也在往下走。
想看接下来往哪走,盯两个数就够——宁德的单季毛利率,和国轩那条2GWh产线什么时候通电。
大V聊车