最近腾讯上下弥漫着一种前所未有的危机感。
不是因为哪款游戏流水跌了,也不是因为短视频又出了什么新对手,而是他们盯上了一个极其扎心的趋势,人与人之间在线上联系的时长在减少,而人与AI对话的时长正在狂飙。
先聊聊大家关心的,人和人线上联系的时长是不是真的在变少?微信加WeChat月活14.49亿,同比还涨了2%,QQ移动端5.33亿,同比上涨3%,单看用户规模,很难说大家线上社交变少了。
换一个监测角度来看,感受就不一样了,第三方流量季报显示,通讯聊天单机单日打开次数35.21次,同比涨了21%。
在各类互联网应用里,打开频次的增长表现很突出,只是用户的聊天模式变了,长段的深度对话越来越少,大多是简短的信息传递,三五句话交代完事情就结束。
结合QuestMobile多年报告整理出来的信息,即时通讯应用的时长占比,从2019年的26.5%逐步下滑,到2022年末落到20.7%。
短视频赛道在2021年完成反超,在我看来,腾讯广告这类收益,高度依托用户停留的状态,用户停留越久,广告曝光、小程序点击的机会才会更多,当聊天内容变得碎片化,单次停留的价值就跟着被稀释。
再来看人和AI对话时长持续走高这件事,相关监测数据显示,2026年9月AI原生应用月活5.46亿,同比上涨82.1%。
到2026年6月,这类应用的人均使用时长达到183分钟,对比去年同期提升了四成,回溯到2025年12月,人均时长为143.2分钟,相比当年年初提升26分钟。
但只看总量很容易产生片面判断,同期监测数据里能看到,豆包的人均使用时长、打开频次出现小幅回落。
我有一个猜想:新增用户持续涌入撑起大盘,但一部分尝鲜老用户的使用热情或许在回落,新增用户和存量用户的变化是两回事,用户规模可以靠推广活动拉动,但用户的空闲时间,是没有办法花钱买来的。
两组数据梳理下来,就能明白,网传的趋势描述不能直接全盘接收,那腾讯内部这种紧绷的感受,根源到底在哪?
翻看本次财报就能发现,腾讯本季度营销服务收入430亿,同比上涨19%,财报里明确提到,平台在用AI能力优化广告投放时机和内容展示方式。
这件事很有意思,外界都在讨论腾讯被AI抢走用户时间,而腾讯自己已经在用AI工具,把现有用户停留时间的商业价值做提升。
这并不矛盾,背后其实是腾讯已经接受一个现实,用户整体可分配的上网时间很难持续扩张,只能在现有的时间池子里挖掘收益。
同期腾讯还有几项动作都指向同一个方向,WorkBuddy日活突破1000万,单日token消耗规模达到100万亿。
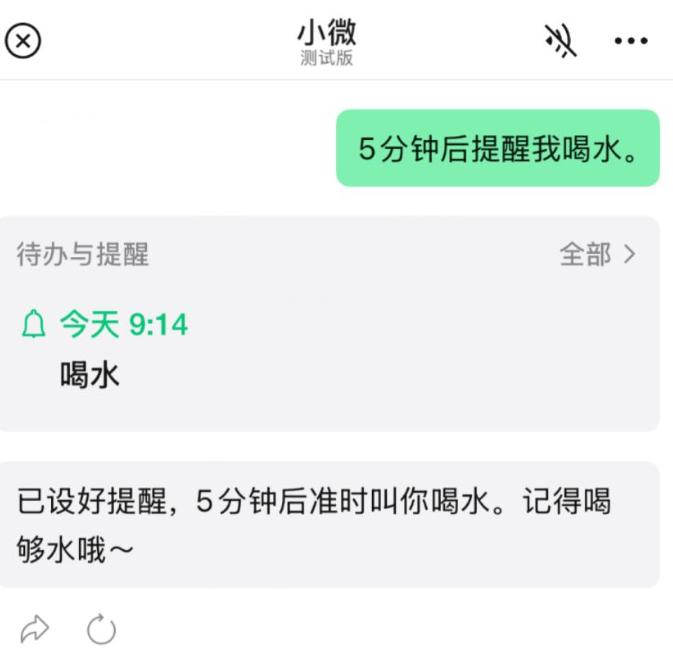
从用量维度来看处在国内靠前的位置,微信内置的AI助手小微持续扩大灰度测试范围,嵌入聊天、朋友圈、公众号、视频号这些微信核心场景,同时打通小程序和微信小店。
元宝在10月底上线开放平台,接入美团、携程、猫眼这些外部服务,用户直接在AI对话框内就可以完成点餐、购票这类操作。
把这些动作串在一起不难看懂,腾讯并不是单纯去和各类AI产品比拼对话时长,它的思路是把微信从一个主打熟人聊天的社交阵地,慢慢转变成一个可以一站式处理各类事务的入口。
单纯聊天很难留住用户长时间停留,那就想办法让各类日常事务都在微信生态内闭环完成。
只是做事务服务,有一个绕不开的难题,一旦别的平台也能承接同类服务,并且不用经过微信的链路,微信的入口价值就会受到冲击。
字节这边的布局重心,从来不是和微信争抢熟人社交的聊天场景,发力重点在交易支付环节,抖音电商2025年GMV突破4万亿,本地生活到店业务规模达到8000多亿。
2025年12月,抖音买单在上海、深圳、杭州开启试点,用户扫码之后可以直接在抖音体系内完成支付。
按照中国支付清算协会统计口径,2025年一季度微信支付市场份额为59.7%,这份份额长期依托大量需要跳转微信完成的交易链路支撑。
我认为链路步骤,就是这件事最核心的关键点,过去很多互联网生意,盈利点不在于商品或者服务本身,而是用户完成消费过程里,需要依次经过的多个环节,用户搜索信息、打开小程序、扫码付款,每一个环节都蕴藏变现机会。
AI带来的改变,恰恰是压缩这些中间步骤,2026年5月,传统搜索服务的人均使用次数、使用时长同比分别下滑19.1%、13.5%。
背后的原因很好理解,以往用户需要点开多条链接、浏览大量内容,穿插接收广告之后才能找到答案,现在向AI发出一句提问就能拿到结果,中间的浏览环节直接消失,广告曝光的空间自然跟着缩减。
所以回头再看开头那句话,更准确的理解应该是这样,人和人线上沟通的频次并没有大幅下滑,但是必须经过腾讯生态的交互环节在变少,前者只是社交习惯的微调,腾讯还扛得住,后者才是真正牵动根基的变化。
本文以2026年11月18日腾讯第三季度财报为核心依据,部分案例为过往行业事件,用作趋势参考,