最近,社保大厅挤爆了!
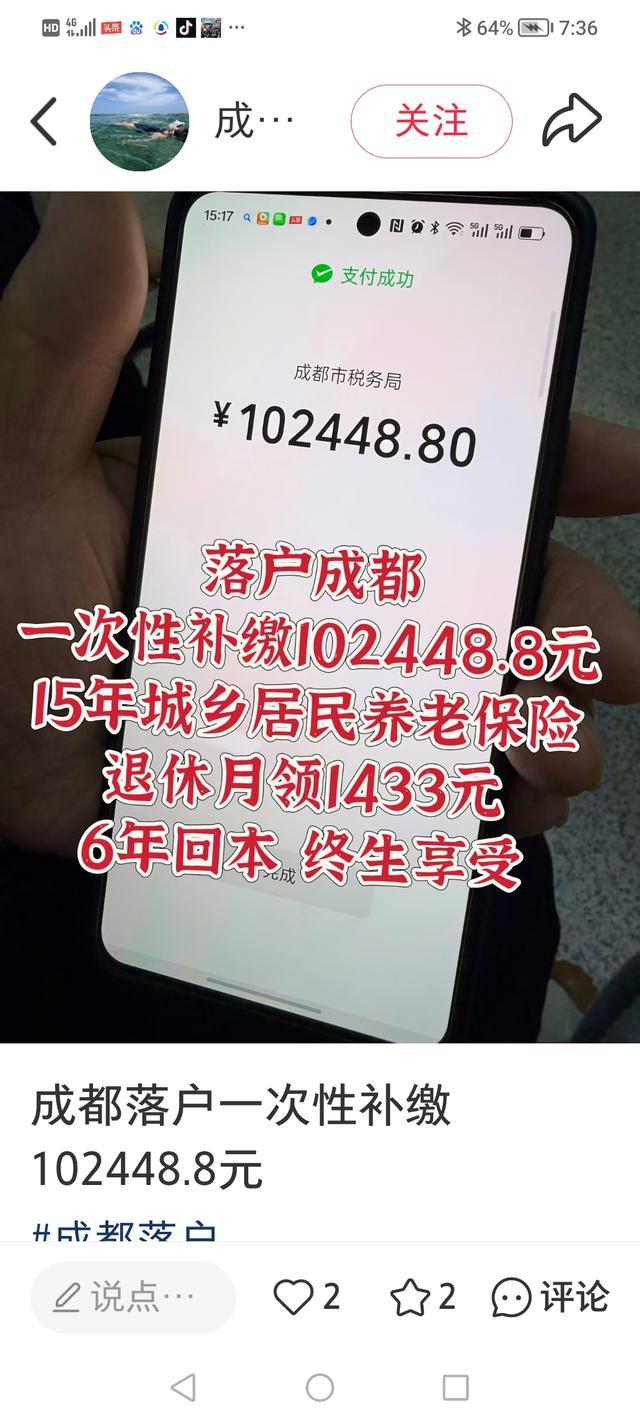
就拿成都社保局来说吧!大厅“人山人海”的视频刷屏了。很多人排着队,只为办理一件事:城乡居民养老保险一次性补缴。网传说法是,一次性交10.24万元,次月起每月可领约1433元,大约6年回本。
这个账看着确实吸引人。但真正要办之前,先把政策、门槛、风险和适合人群看清楚,别被一句“交10万月领1400多”冲昏头。
这10.24万,到底交的是什么?
首先要分清:这不是职工社保补缴,而是成都市城乡居民养老保险的一次性趸缴。
---
说白了,你交的这笔钱,买的是两份东西的组合。一份是你自己账户里的“存款”,按139个月慢慢发给你;另一份是成都财政兜底的“基础养老金”,只要人在、户口在,这部分就一直跟着走。网传的1433元,恰恰是把这两块加在一起的总数,不是单靠那10万块“生”出来的。
有意思的是,“6年回本”这个算法,用的是最顺手的那种除法:10.24万除以1433,约等于72个月。账面上没错,但它悄悄跳过了一个关键动作:你每个月领的钱里,有一部分本来就不需要你交那10万块也能拿到。 成都的基础养老金水平在省内一直靠前,这笔钱是普惠性的,跟你补不补缴、补多补少没有直接绑定。真正属于“回本”范畴的,是你个人账户里那部分钱除以139个月的速度。拿总数去除以总月数,等于把本来就不完全由你出的钱,也算进了你自己的回本周期里,数字当然好看。
更现实的门槛藏在窗口后面。成都市人社局对补缴对象的口径很明确:户籍在成都、年满60周岁、缴费不足15年,才走得通这条路。如果人是60岁以后才把户口迁进来,对不起,得满三年才能初次参保,不是今天迁户口、明天就能掏钱办退休。大厅里排队的很多人,其实是早就符合条件、一直在等一个窗口期集中办理的人,不是拎着钱进去就能立刻办成的。
还有一笔容易被忽略的“暗账”。按年缴费的人,政府会往个人账户里贴2%的缴费补贴;但到了60岁一次性趸缴这一步,这笔补贴就没有了。你交进去的10.24万,每一分都是自己的钱,没有财政配比。把它和“每年慢慢交、年年拿补贴”的情形放在一起比,实际收益率是要打一点折扣的。
那身故了怎么办?这一点倒不用太慌。个人账户里没领完的余额,包括利息,法定继承人是可以拿的,不会整笔“充公”。但需要想清楚的是,这笔钱一旦交进去,它的第一属性是终身现金流,不是一笔随时能取出来的存款。如果家里短期内还有买房、看病、应急的大额用钱需求,把十万现金锁进养老账户,流动性上的代价得自己掂量。
说到底,这个政策最适合的,是那些手里有一笔闲钱、没有职工养老金、又希望晚年每个月有一笔固定进账的成都户籍老人。对他们来说,它解决的是“活得太久、钱不够花”的焦虑,而不是“六年翻本”的投资题。如果冲着后者去排队,大概率会在某个下午盯着核定单,发现账本跟短视频里讲的不太一样。
窗口前的队伍还在,但每个人口袋里的账本,其实长得都不太一样。你属于哪一种,只有自己最清楚。