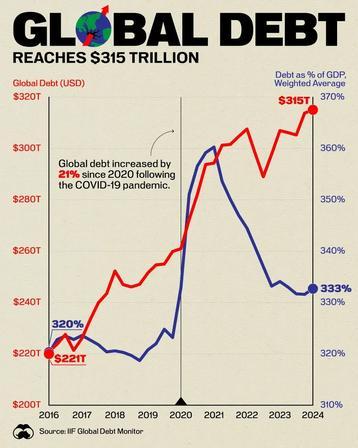
全球货币总量严重出超,本应导致严重通货膨胀;但有意思的是,上世纪90年代到现在三十多年,竟然没有出现恶性的通货膨胀和经济危机。
我得先说实在话,这三十多年里危机从来没有断过,1997年亚洲金融风暴,2000年互联网泡沫破裂,2008年雷曼倒闭引发全球金融震荡,2020年疫情冲击全球供应链,2022年欧美物价冲到很高的位置,美国CPI峰值到9.1%。
欧元区同年10月通胀摸到10.6%,只是咱们普通人日常买菜、买日用品这类普通消费品,没有出现推着大包钞票去抢购的恶性通胀。
我一直在琢磨,为什么放出去这么多钱,没有变成货架上商品的涨价潮?在我看来最核心的一层原因,就是全球绝大多数的工厂,产能一直处在供大于求的状态。
咱们日常接触的吃穿用度、低值消耗品,生产线铺得到处都是,只要订单利润稍微好看一点,马上就会有新工厂投产,商品供给源源不断,商家不敢随便涨价。
涨一点订单就会被同行抢走,工厂也不敢随便抬出厂价,宁可少赚一点保住开工,消费品的价格天花板,就这么被产能死死按住了。
钱不会凭空消失,印出来、放出来的海量资金总得找地方落脚,普通商品这条路走不通,资金就会往这些存量定价的资产里跑。
房子、股票、土地,都属于这一类,普通商品产能一直在加码,价格很难拉起来,资产和普通商品的定价逻辑完全不一样。
一件日用品,产量翻一倍,价格大概率往下掉,但一套城市里的房子、一家已经上市的公司股票,存量就摆在那里,新增的钱冲进来,不需要商品变多,价格就能直接往上抬,这也就是很多人能感受到的反差。
超市里米面油价格起伏不大,但是大城市的房价、主流股指,拉长二十年看,整体抬升幅度远远跑赢日常物价。
2008年那场危机,在我眼里就是这种模式第一次大规模的集中释放,当时全球大量资金扎堆涌向房地产,很多贷款门槛放得很松,大家默认房子只会一直涨价,等到资金链条撑不住,泡沫直接破掉。
那次风波之后,很多国家调整了思路,一边继续投放流动性托住市场,一边开始给资产市场设置更多限制,不让泡沫短时间内快速吹到爆炸的程度。
咱们国内的房地产市场,也经历过一轮持续上涨的周期,曾经不少城市房价持续走高,本质上也是资金选择了不动产这个蓄水池。
我再拿最新的数据来印证这个反差,国家统计局11月9日发布的数据,国内10月CPI同比上涨0.7%,食品价格整体走低,鲜菜价格同比下降16.9%。
但是工业出厂价格PPI同比涨到5.7%,这个反差很耐人寻味,上游原材料、工厂拿货的成本已经在往上走,但是终端卖给老百姓的消费品,价格涨不动。
工厂自己扛住了上游涨价的压力,不敢把成本全部转移到零售端,就是因为市场里货太多,涨价就会丢客源,这也是消费品通胀起不来最直观的证据。
另一边资产端的压力信号,最近这段时间也越来越多,国家统计局11月16日公布的70城房价数据,一线新房整体同比小幅下跌0.1%。
其中北京新房同比跌2.6%,上海新房同比上涨2.7%,广州、深圳也有小幅回落,二三线城市房价下行的幅度更大,曾经被当成资金蓄水池的楼市,已经不再是只涨不跌的选择,资金找安放位置的难度,比以前大了很多。
全球的债务盘子也越堆越高,国际金融协会的半年监测报告显示,2026上半年全球总债务已经达到365万亿美元,规模大约相当于全球GDP的305%。
美国这边,截至11月10日联邦债务规模到40.58万亿美元,对比一年前多出大约2.5万亿,距离41.1万亿的法定债务上限已经不足6000亿美元。
这么大的债务存量,本身就需要持续的流动性去托着,一旦资金成本抬高,付息的压力就会快速放大。
海外这边的信号同样值得留意,欧盟统计局11月4日发布初值,欧元区10月通胀4.0%,能源价格同比上涨20.8%,能源又重新变成推高物价的主力。
圣路易斯联储主席穆萨莱姆在11月17日阿根廷央行的会议上表态,后续大概率还需要继续上调实际利率。
美联储理事沃勒在11月10日的发言里也提到,如果通胀持续顽固,12月议息会议不排除加息50个基点,美联储在9月16日的议息会议,把政策利率上调至3.75%到4.00%区间。
三年多来再次开启加息动作,抬高利率就是要把泛滥的钱往回收,直接冲击所有靠低成本资金支撑的资产。