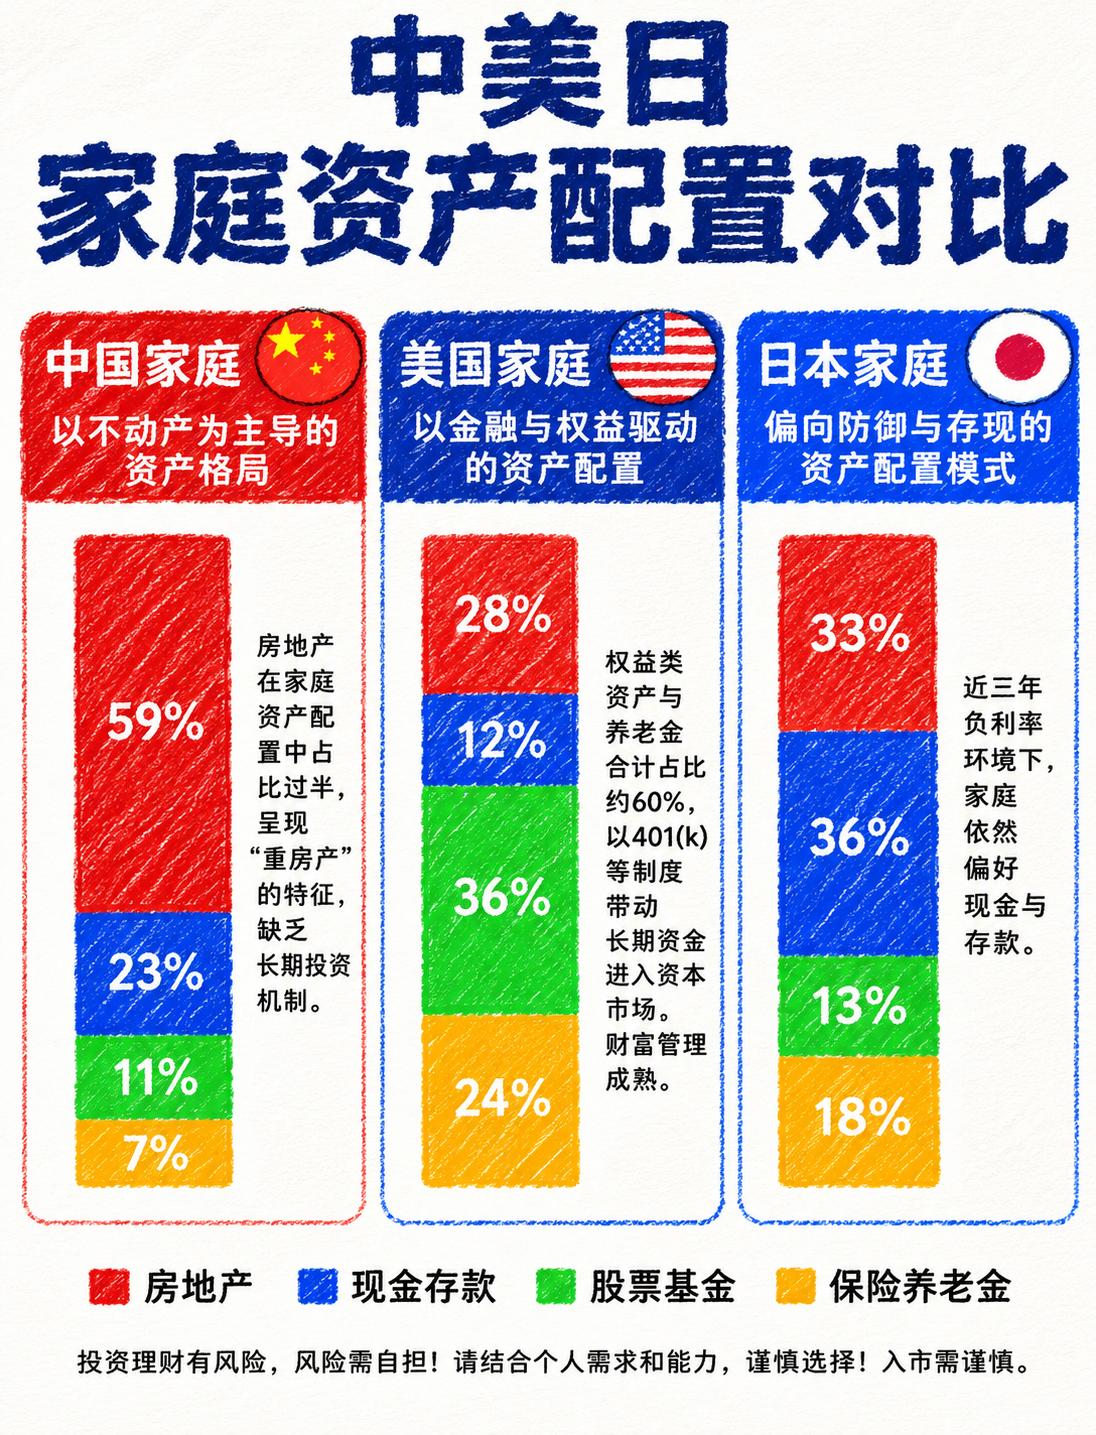
同样是过日子,中美日三国老百姓的钱袋子,装的东西完全不一样:
中国家庭把59%的资产压在房子里,股票和基金只占11%;美国家庭房产只占28%,股票基金和保险养老金加起来高达60%;日本家庭最稳,现金存款占了36%,房产只有33%。
这张对比图,把这几年大家体感上的经济冷暖讲透了。过去二十多年,城镇化狂飙,房子不仅是住的地方,更是中国家庭事实上的"养老金"和蓄水池。
说穿了,三个国家的老百姓,本质上都是在给自己的生活找"安全感",只是找的路子完全不一样。中国人觉得砖头最踏实,美国人觉得股市最靠谱,日本人吃过亏之后觉得揣在兜里的现金最安心。
先说说咱们自己。为啥中国人对房子这么执念?真不是大家天生爱买房,而是过去二三十年的现实教育了所有人——只要早早上车的,资产基本都翻了好几倍;犹豫观望的,眼看着房价越涨越买不起。这种"买房必涨"的社会共识一旦形成,几乎所有人都会主动往里挤。
再加上那些年金融市场确实不给力,股市牛短熊长,散户进去多半是被割韭菜,普通人找不到别的靠谱的财富增值渠道,自然而然就把房子当成了最稳妥的"理财神器"。
说句实在话,很多家庭这辈子最大的一笔投资就是买房,甚至祖孙三代凑首付,全家的身家性命都绑在这套房子上。
反观美国,人家走的是另一条路。不是美国人不爱买房,而是他们的资本市场实在太发达了。从二战后到现在,美股走了几十年的长牛,普通老百姓通过401k养老金账户、共同基金间接持股,相当于把自己的退休生活和整个美国经济绑定在了一起。
公司帮你交一部分、自己交一部分,还有税收优惠,相当于国家推着你入市。时间一长,美国家庭的财富就和股市深度绑定了,股市涨大家就敢消费,股市跌就立刻捂紧钱包。这种格局不是一天形成的,是制度设计、市场成熟度和几十年的财富效应共同堆出来的。
最有意思的是日本,堪称"被坑过一次就记一辈子"的典型。上世纪90年代房地产泡沫破裂之前,日本人也疯狂炒房,东京的地价号称能买下整个美国。
结果泡沫一破,房价跌了二三十年,高位接盘的那代人背上了一辈子的债,连带着整个社会的风险偏好都被打没了。
从那以后,日本家庭就患上了"风险厌恶症",哪怕银行零利率甚至负利率,存钱没利息甚至要扣费,大家也宁愿把钱放在银行里睡大觉。对日本人来说,不亏就是赚,现金为王这句话刻进了骨子里。股票不敢碰,房子不敢多买,手里握着现金心里才踏实。
三种资产结构,对应着三种完全不同的经济体感。这两年房价一调整,中国家庭最直观的感受就是"财富缩水",毕竟大头都在房子上,房价不动甚至微跌,大家就觉得钱难赚了,消费也跟着谨慎起来。
美国那边股市一涨,居民财富感立刻就上来了,花钱也更有底气。而日本呢,反正现金也不会凭空消失,物价虽然涨了点,但大家该怎么过还怎么过,波澜不惊的。
当然了,没有哪种结构是永远正确的。中国家庭的资产配置也在悄悄变,这几年房产占比已经从高点往下走了,存款和金融资产的比例在慢慢抬升。
只是这个过程注定很慢,毕竟二三十年形成的观念,不可能一两年就彻底扭转。说到底,钱袋子怎么装,从来不是老百姓拍脑袋决定的,而是一个国家几十年发展路径、制度设计和社会记忆共同写出来的答案。