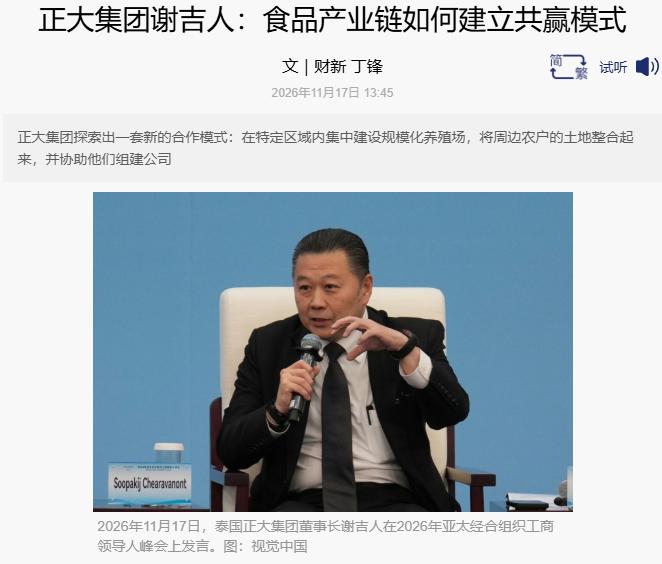
泰国正大集团董事长真的是特别务实,在APEC工商领导人峰会上直接向中国求购电力,他的这番话背后是整个东南亚算力产业的现实卡点。
先把求购这两个字说清楚,不然容易被挑刺,谢吉人没当场签合同,也没掏出订单,他说的是一句设想,泰国要建人工智能算力中心,电跟不上,中国的电多、价钱合适,能不能经老挝把电送过来。
这话听着像买东西,其实是在替一屋子等电的企业,指了一条已经通电的路。
我反倒觉得,把这话叫求购不算夸张,全世界没几个企业家会在APEC这种场合,把自家国家的短板摊开,直接问对面能不能补上。
他指的那条路,是真通的,中老500千伏联网工程2026年4月投产,老挝总理宋赛在万象按下启动键,双向互济能力150万千瓦,到10月累计送电已经过了10亿千瓦时。
中老泰三国电网互联、共同向泰国送电这个设想,2015年南方电网就公开提过,十一年,从一句话变成一条能跑电的线,所以他在深圳开口不是拍脑袋,是看着地图说话。
可问题跟着来了,泰国真的缺电吗?我翻了官方口径,发现卡住的不是发电,是插座。
据驻泰使馆经商处9月的通报,泰国数据中心申报的接入需求已经到3500万千瓦,接近全国4000万千瓦的峰值需求,而2026版电力发展规划草案只为数据中心配套约8.8吉瓦。
泰国发电局(EGAT)还准备拿约350亿泰铢去升级东部经济走廊的输电网络,翻成大白话,全国用电最高峰算40份,想来接电的排到了35份,政府眼下只准备先放8.8份。
我特意去看了泰国自己的节奏,电网升级这种活,从环评、征地到线路架设,走完流程是以年计的。
而数据中心的机柜,从签约到点亮往往比电网快得多,两边的节奏根本不在一个频道上,企业等不起,只能转头往外找电。
为什么排这么长?批项目快,建电网慢,谷歌2024年9月30日拿10亿美元在曼谷和春武里建数据中心和云区域。
微软2024年5月在曼谷宣布建泰国首个区域数据中心,外界估约10亿美元、合360亿泰铢,官方没披露具体数字,2025年1月亚马逊云科技在泰国开出亚太区域,批文几个月就下来。
可燃机一般要建三四年,输电线路通常要五到八年,跨境线路还得两国坐下来谈规则,钱先到,电后到,中间这三五年,才是企业家夜里睡不着的真正原因。
这也就是他跑到深圳开口的动机,再说句题外的,正大是1921年在曼谷起家的农牧企业,卖饲料、养猪养鸡起家。
一个这样的家族跑到中国的场子里,替泰国的插座发愁,这件事本身比任何数据都说明问题,算力早就不是科技公司关起门来的生意了。
泰国不是孤例,往周围看一圈更清楚,马来西亚柔佛的数据中心最大需量已经到3.8吉瓦,是当地现在用电需求的1.5倍。
WoodMackenzie算过,到2035年数据中心可能占柔佛用电的四成,马来西亚打算2030年前再加8吉瓦燃气电,核电还在讨论。
泰国能源监管委员会已经在推数据中心的直接购电试点,首阶段配额不超过2000兆瓦,印尼那边是电网覆盖和稳定性不行,印度清洁能源占比有限,区域之间供电条件差得远。
有做数据中心出海的中国高管跟财新说过一句,不出两年整个东南亚就会缺电,这话我信一半,不是信他的嘴,是信那堆排队等接电的批文。
那中国的电到底强在哪?按粤开证券的测算,2025年中国大工业平均电价大约0.56元一度,美国工业平均零售电价大约0.62元一度。
而真正值钱的地方在西部,云南、内蒙古西部、新疆、甘肃、宁夏这些地方平均工商业电价能到0.39元一度,是全国的电价洼地,更硬的一条是我们还在往上加装机。
2025年全国发电量105752.5亿千瓦时,同比增长4.8%,全社会用电量10.37万亿千瓦时,便宜的电世界上不算少,能按合同、按年份、按负荷曲线稳定交出来的电网,真不多。
这个账正好解释了谢吉人为什么宁肯跨境找电,也不肯等本国电网慢慢升级。