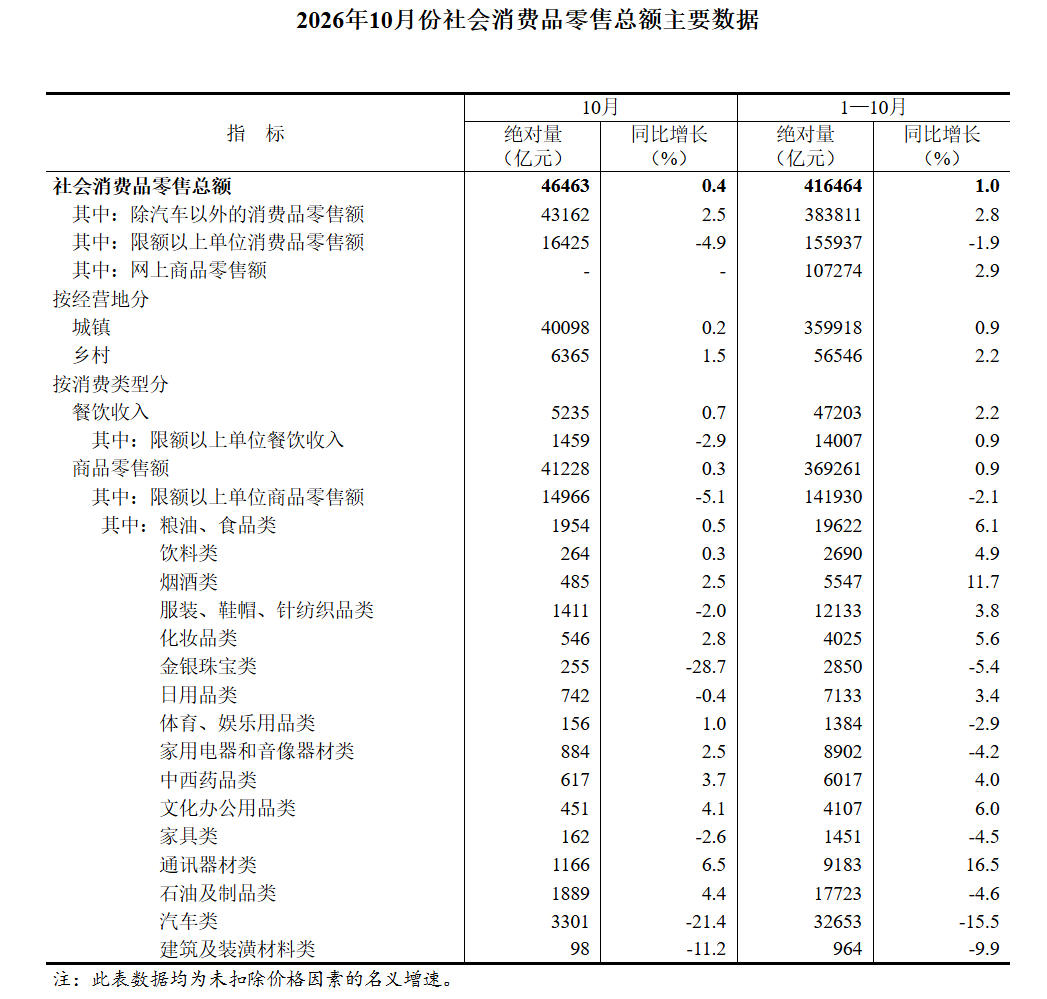
10月消费数据还是受汽车与房地产拖累,消费情绪保守。将来必然情绪逆转,人心其实在骚动,没那么想存钱了
我们生产数据是非常好的,全球最强,出口非常好,别人想唱衰都得先掂量掂量。
但是短板就是消费数据,10月社会消费品零售总额同比增0.4%,比9月的1.1%继续降低。
汽车消费是最大拖累,汽车同比下降21.4%。汽车消费之前还行,是有“以旧换新”补贴和新能源车购置税优惠,等于购车需求被提前释放。2026年补贴和税收优惠减少,就下行了较多。汽车占社零的比重从2025年的9.9%降至2026年前10个月的7.8%。传统的“金九银十”旺季不旺,10月乘用车零售同比下滑27.1%。
另一个拖累是房地产,建筑及装潢材料类下降11.2%、家具类下降2.6%,地产链消费降了很久了。
消费情绪一望可知,前10月住户存款增加8.47万亿元,住户贷款净减少1.46万亿元。不想花钱、不愿贷款(不是少贷了,而是还的多于贷的),但居民整体上不是没钱,而是有8万多亿存起来了。但其实,这个8.47万亿,是一个很大的变化,人心骚动了!
我一直说不对劲的,就是2022-2025年,每年新增住户存款14-17万亿!总额175万亿了,这么多钱都来吃银行利息,定期利息还不断降,一年期只有1%了。群众真受得了这么低的利息?答案是不满意。
前10月都只存了8.47万亿,全年预计也就11万亿。2018年新增住户存款7.2万亿,2019年9.7万亿,2020年11.3万亿,2021年9.9万亿。到2022年忽然一下升到17.84万亿,2023年16.67万亿,2024年14.26万亿,2025年14.64万亿。
看出什么没有?2026年,新增居民存款,下台阶了,回到2020年了!这是为啥?很简单,居民觉得定期存款利息太低,琢磨别的事了。
现在琢磨的是理财。2026上半年住户存款同比少增3.19万亿,而非银金融机构存款同比多增约2.1万亿。这是说,不少银行存款流向了理财、公募、私募、保险和券商账户,就是股市、保险这些收益率看着能更高的项目。
这说明,群众并不是啥事不想闷头存钱,而是在骚动,想多挣点钱。但是下半年股市转跌,不少人投资者损失不小。
不少人宁愿把钱赔在股市里,也不去消费。许多人觉得买个小电动就行了,灵活机动,不买全球最便宜的很漂亮的汽车。
这都是很不正常的情绪,必然出现逆转。我们有一个非常大的政策还没有用,就是大幅提升人均收入。这一招其实不难,别的国家都做了,不过基本都是大搞通胀。
我们大幅提升人均收入,有一个非常大的利好,就是人均收入还不是太高,只是在发展中国家算高,比很烂的发达国家还低不少。而且我们物价水平还是全球最低,这都有不少操作空间。其实现在已经开始有些操作了,全球最便宜的服务业价格已经开始上涨了。等收入预期变好,消费情绪就会逆转。