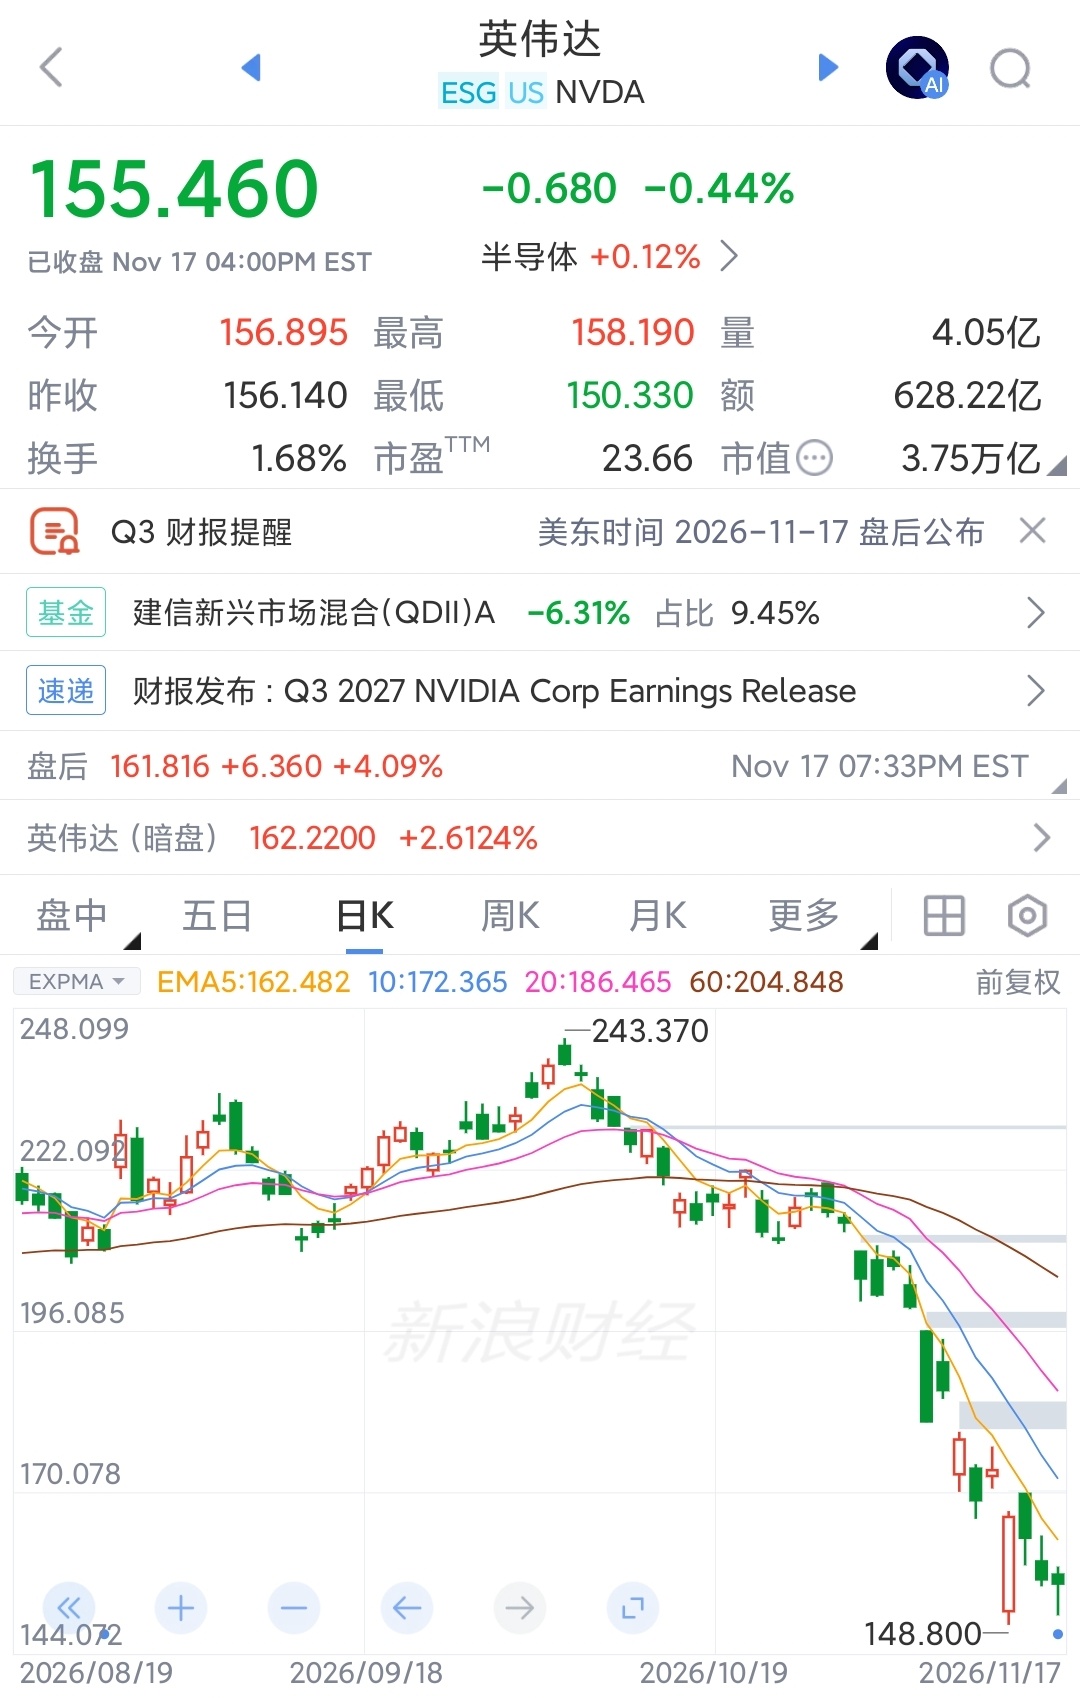
英伟达预计第四季度营收超预期2028财年营收预计增长75%,净利润4000亿美元,很吓人。这么好的业绩,为什么股价跌35%
三季报无可挑剔,2028财年(截至2028年1月)也预计增长75%,比之前的70%还高。
FY2027前三季营收已经出来了,816、962、1087亿美元。四季度预计按1249亿算,整个财年营收4114亿美元,同比90%。
按75%增长算,FY2028营收将达7200亿美元。毛利率指引是72–73%,经营费用每季约100–110亿、全年约460亿,税率按15%估算,FY2028净利润将高达4000亿美元。那现在前瞻市盈率不到10倍了。
不到10倍的预期市盈率,为什么股价还跌了35%?因为FY2028可能就是最好的业绩表现了,生猛的业绩没法持续。和海力士一样,周期股不能给高市盈率,10倍都高了。
各种预期都是2028年要转折,新建的数据中心趋缓。而且7200亿营收,这是别的大公司硬着头皮找钱干的,不是用AI赚到钱了。FY2029年增长率大幅下降是必然的,目前就是看会不会负数。
在业绩最好的时候,股价往往提前跌。5万亿很难回去了,因为预期转折已经能看到了。以前模糊觉得生意能持续,现在越来越多证据说明,无法持续。几家都在分散算力,找AMD,而且谷歌TPU和亚马逊Trainium用于训练没有问题,AI击穿CUDA护城河。
黄仁勋事件加速了下跌,但是股价见顶早于出事。业绩不可持续,转折时间点都出来了,还一味看短期业绩是不对的。