小鹏被低估了吗?
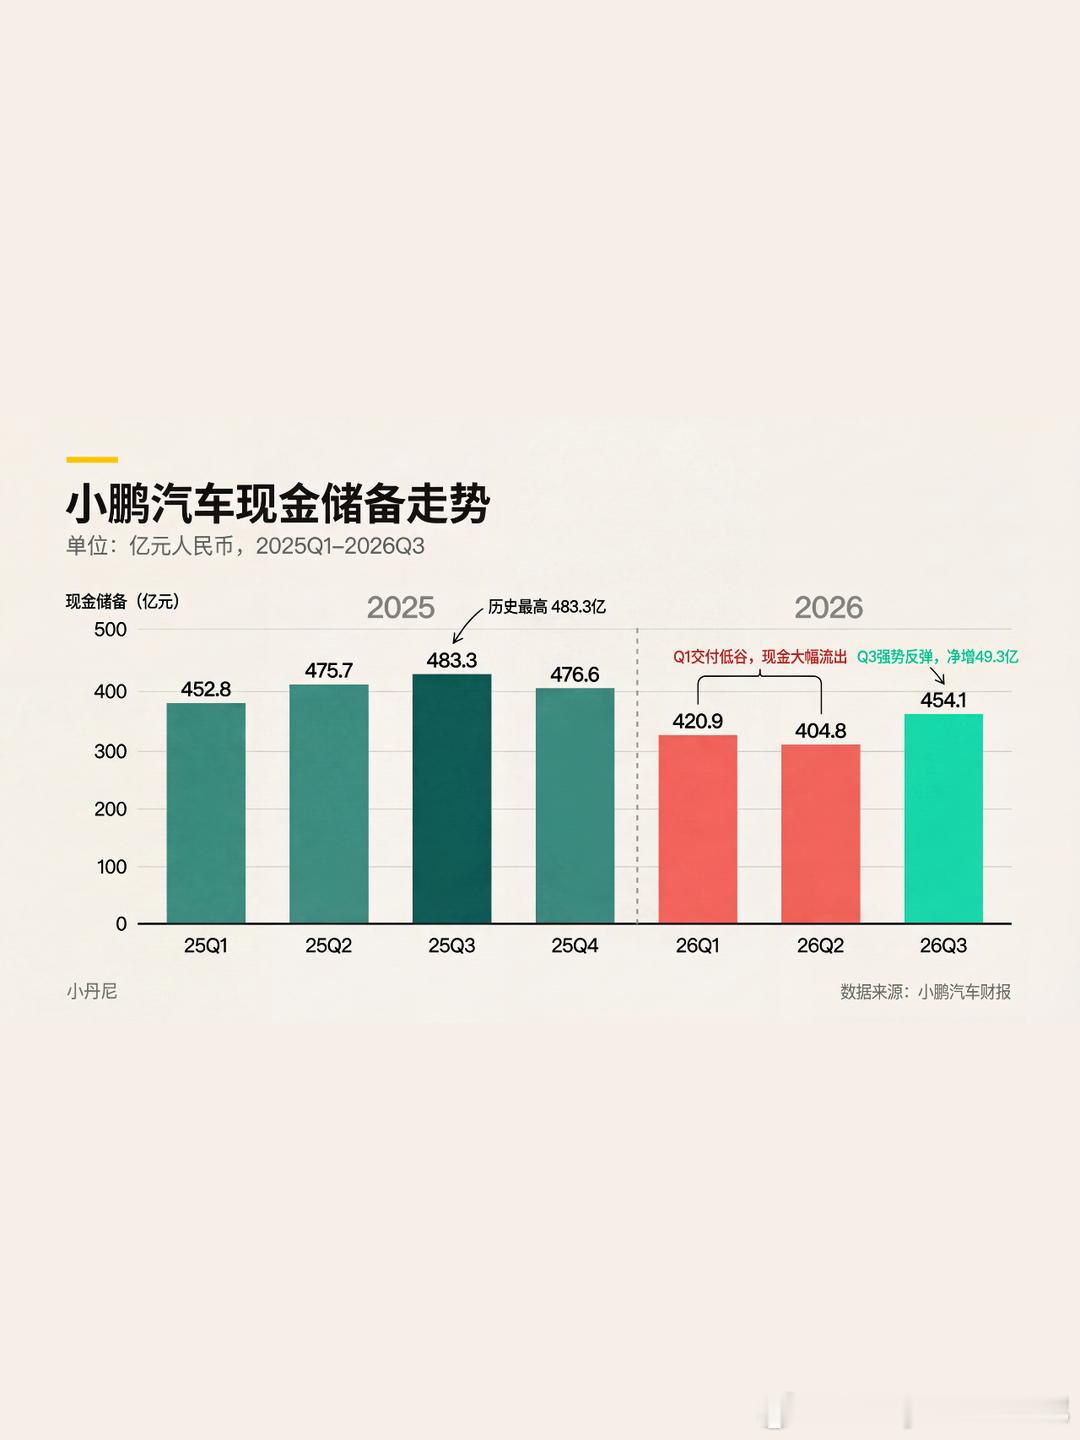
目前小鹏的市值 629 亿人民币(11 月 18 日),手握 454 亿现金及等价物(小鹏最新 Q3 财报),相当于小鹏的经营单元价值才值 629-454=175 亿元,是不是被低估了?
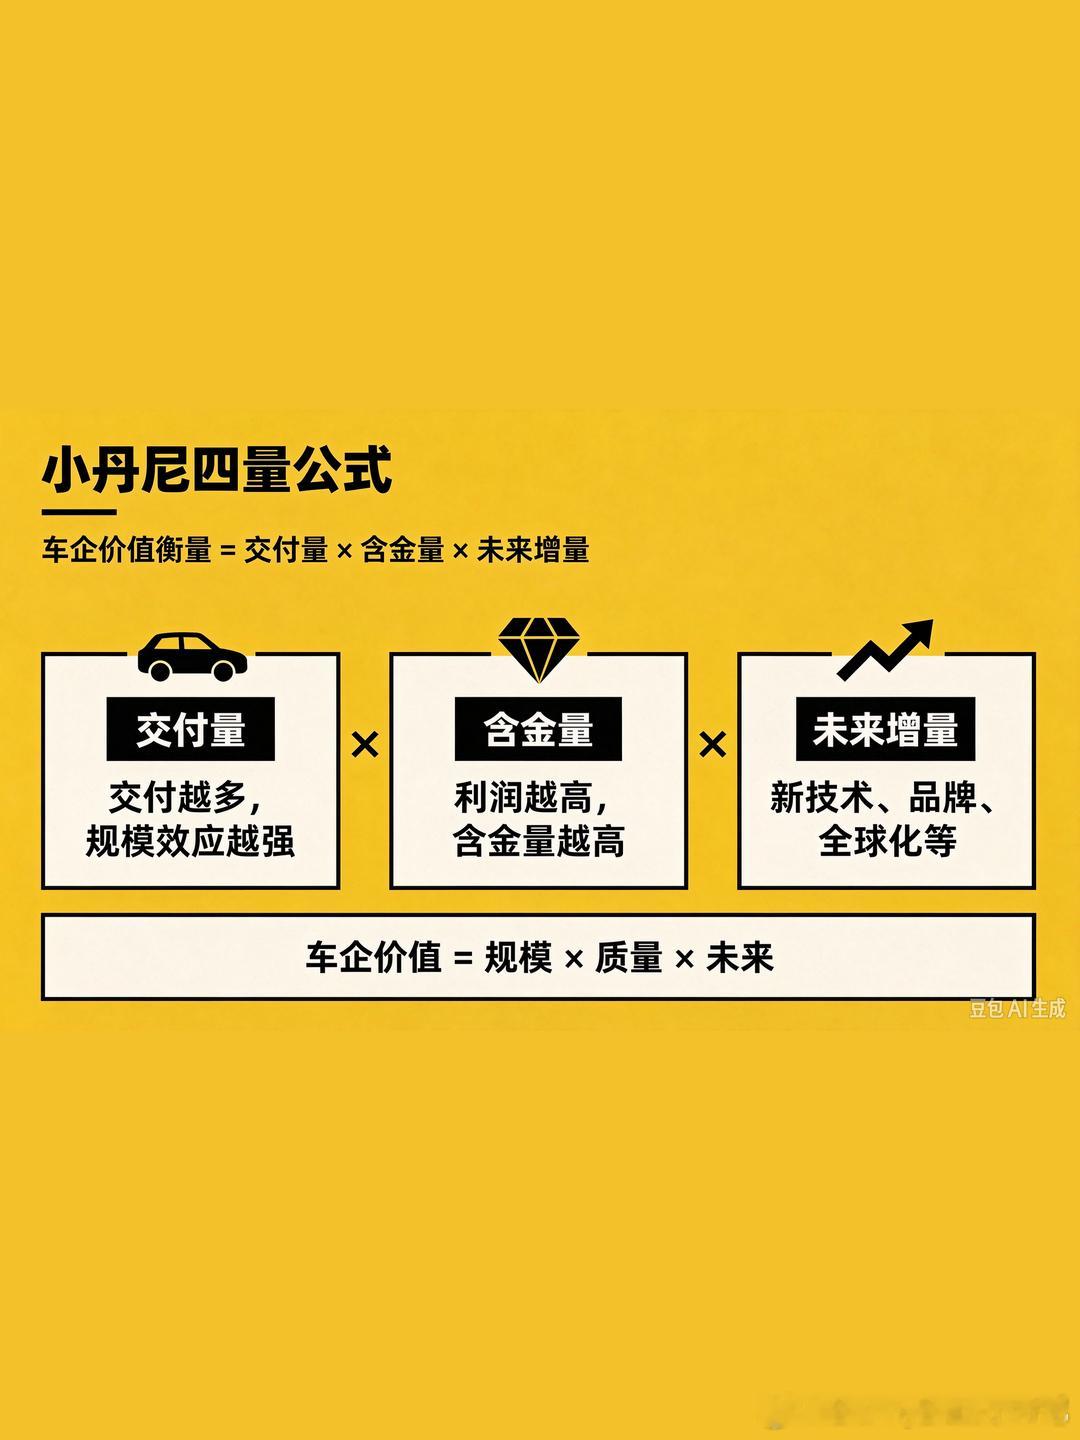
我们用【小丹尼四量公式】去分析:
车企价值衡量=交付量 x 含金量 x 未来增量
就像衡量一家餐厅好不好:来吃饭的人多不多(交付量) × 每桌客人花了多少钱(含金量) × 明年会不会有人排队(未来增量)
[配图1 ]
先看小鹏
1、 交付量:7分
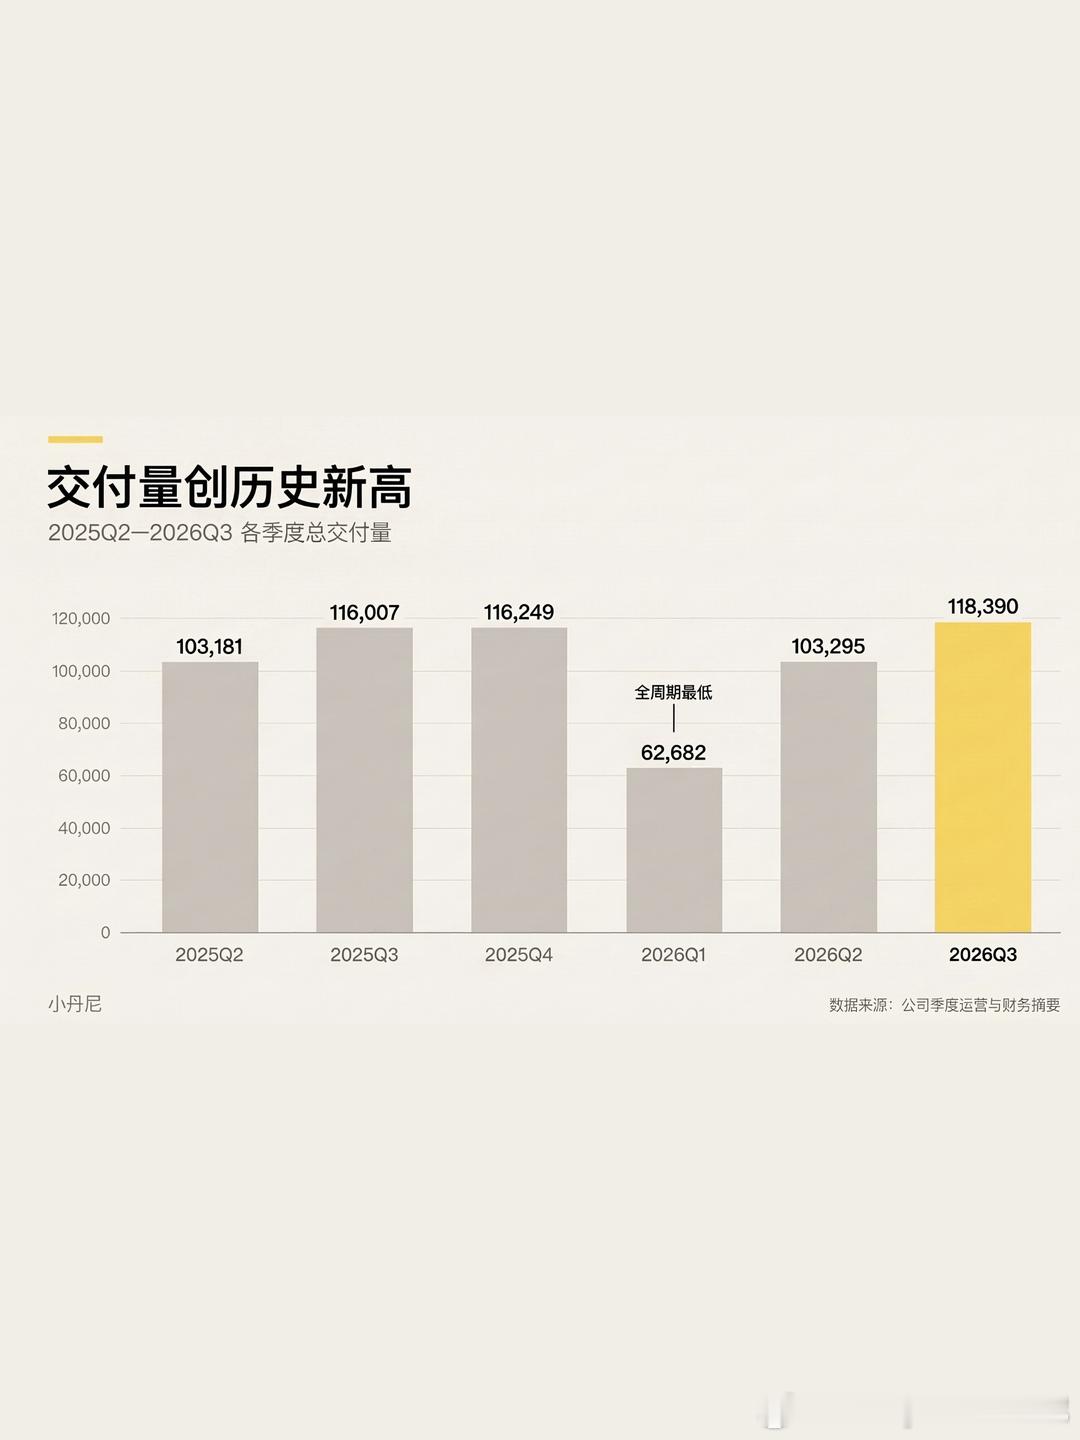
小鹏2026年三季度交付11.839万台,同比增长2.1%,环比增长14.6%,什么水平?
虽然创单季历史新高,相当于每月交付近 4 万台,但跟小鹏以往比并没有增长很多,去年三四季度也达到过类似水平。
[配图2 ]
而且小鹏交付量在新势力属于一般水平,远不如零跑每个月超十万台交付量,如果只看第三季度,我只能打 6 分。
之所以我给小鹏打 7 分的原因,亮点主要是小鹏对四季度的交付量指引:
10月交付5.02万台,再创单月新高;管理层预计11月销量首次超过6万台;四季度交付指引为16.9万—17.4万台;
如果小鹏四季度指引完成,月均交付量约 5.7 万台,这才是小鹏今年交付量的最大亮点。
再算一下小鹏的单车均价:汽车销售收入为 216.3 亿元/11.839万台=18.3 万元/台
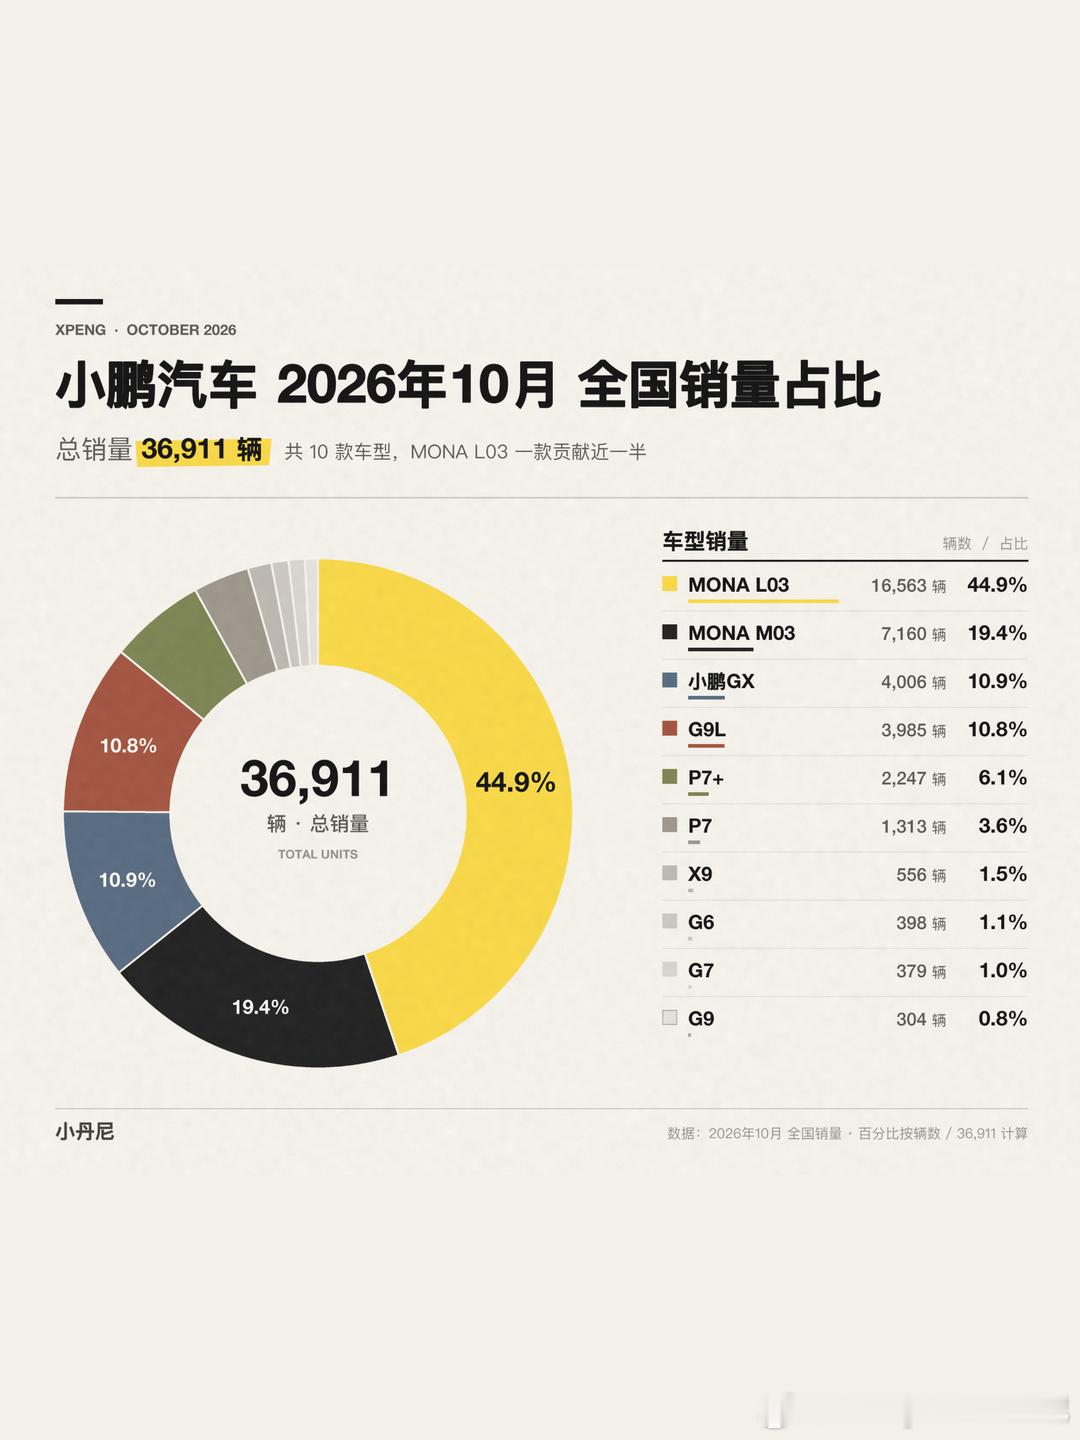
这个车销量均价就能看出,小鹏目前的车型销量主要以 MONA 这种 10~20 万元的车为主:
[配图3 ]
比如小鹏 10 月 36911 销量中,16563 辆是 MONA L03(占比 44.9%),7160 辆是 MONA M03,占比(16563+7160)/36911=64.27%,接近 2/3。
这还是在 MONA L05 没有交付的情况下,之后 MONA 的占比很可能会更高。
所以比起交付量,更值得关注小鹏的是含金量,否则会成为下一个零跑(交付量很多,但整体市值不如蔚小理)。
2、含金量:6 分
[配图4 ]
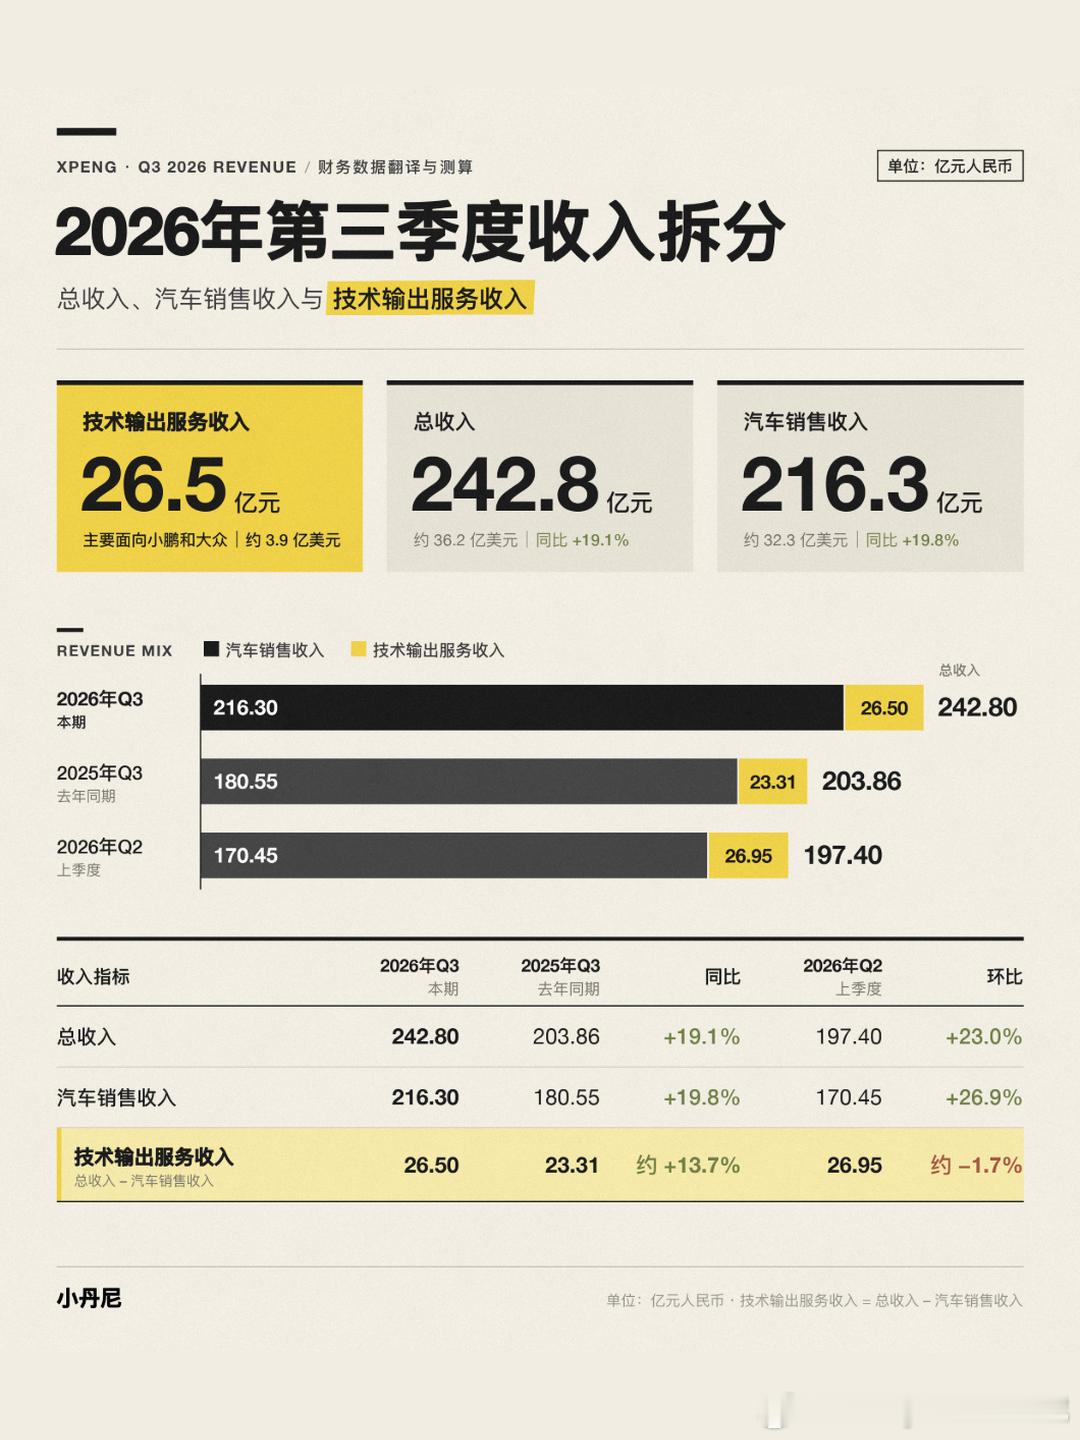
2026 年第三季度小鹏总收入是 242.8 亿元,其中汽车销售收入为 216.3 亿元(同比增长 19.8%,环比增长23%),两者相差 26.5 亿元主要是小鹏给大众的技术服务收入(同比增长约 13.7%、环比下降约 1.7%,占总收入约 10.9%)。
小鹏的汽车收入的增长速度,高于技术输出服务收入的增长速度,说明小鹏的单车均价高了(18.3 万元/台),说明股东大众输血的成分少了,我认为这点对小鹏更健康。
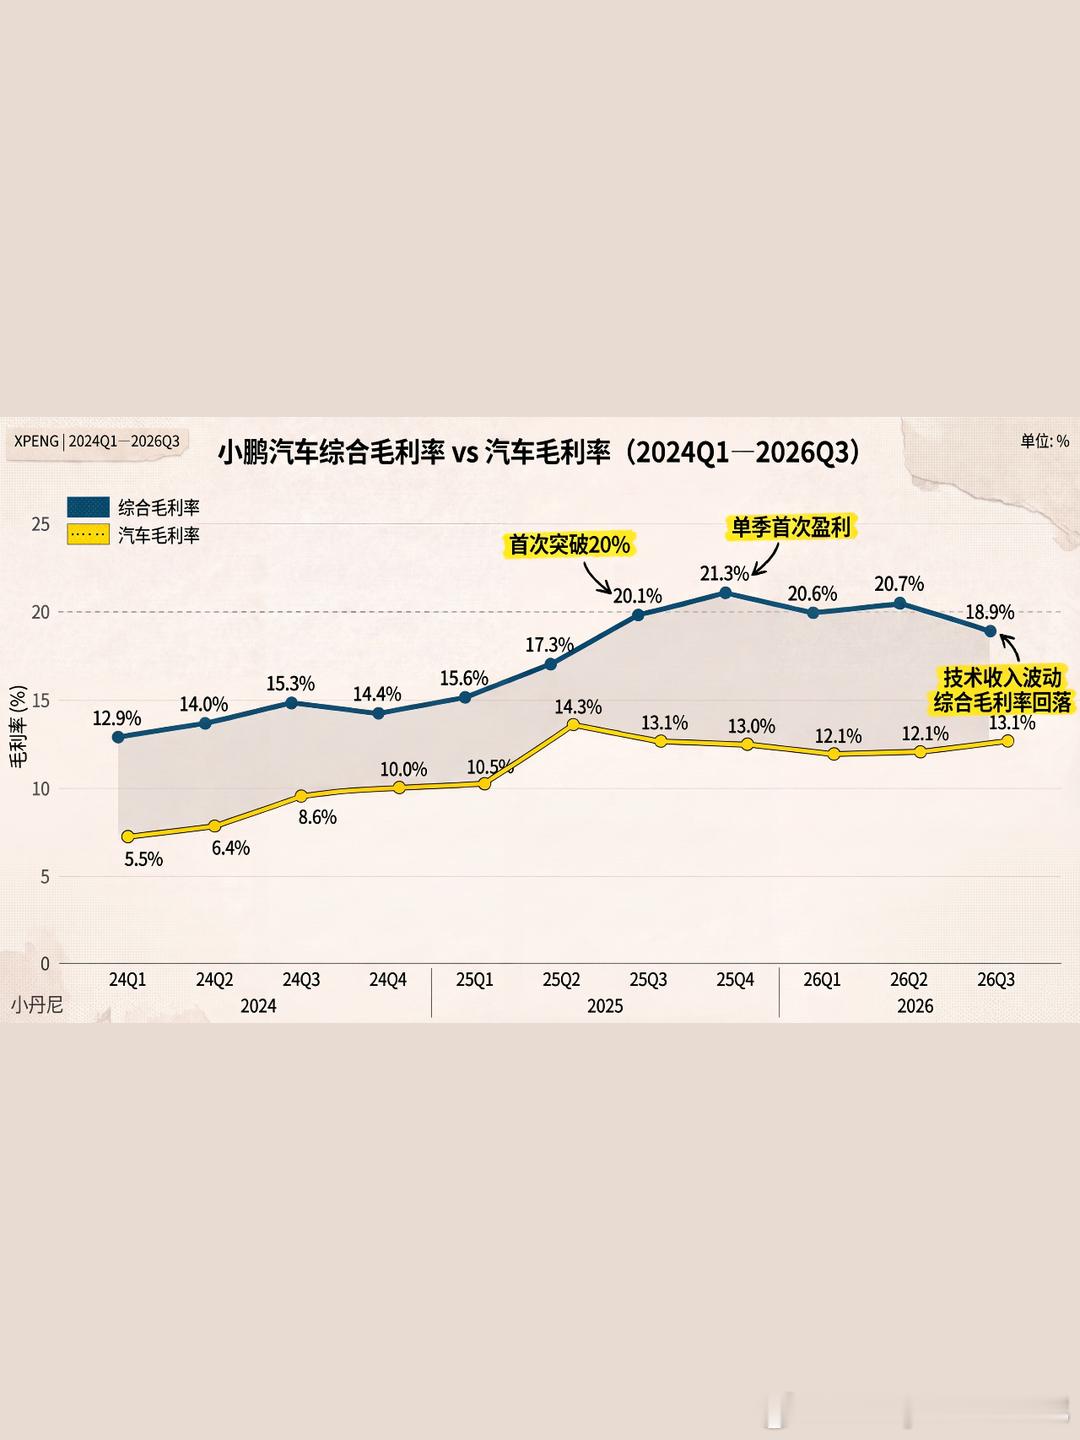
从毛利率上也能看出来,虽然整体的综合毛利率降了,原因是服务及其他业务的收入占比降了(服务毛利率67.1%),小鹏的汽车业务的收入占比和毛利率(车毛利率13.1%)提升了。
[配图5 ]
之前四个季度,小鹏的毛利率虽然达到 20% 以上,但主要靠的是给股东大众技术输出服务费,并不是自己靠卖车实现的。
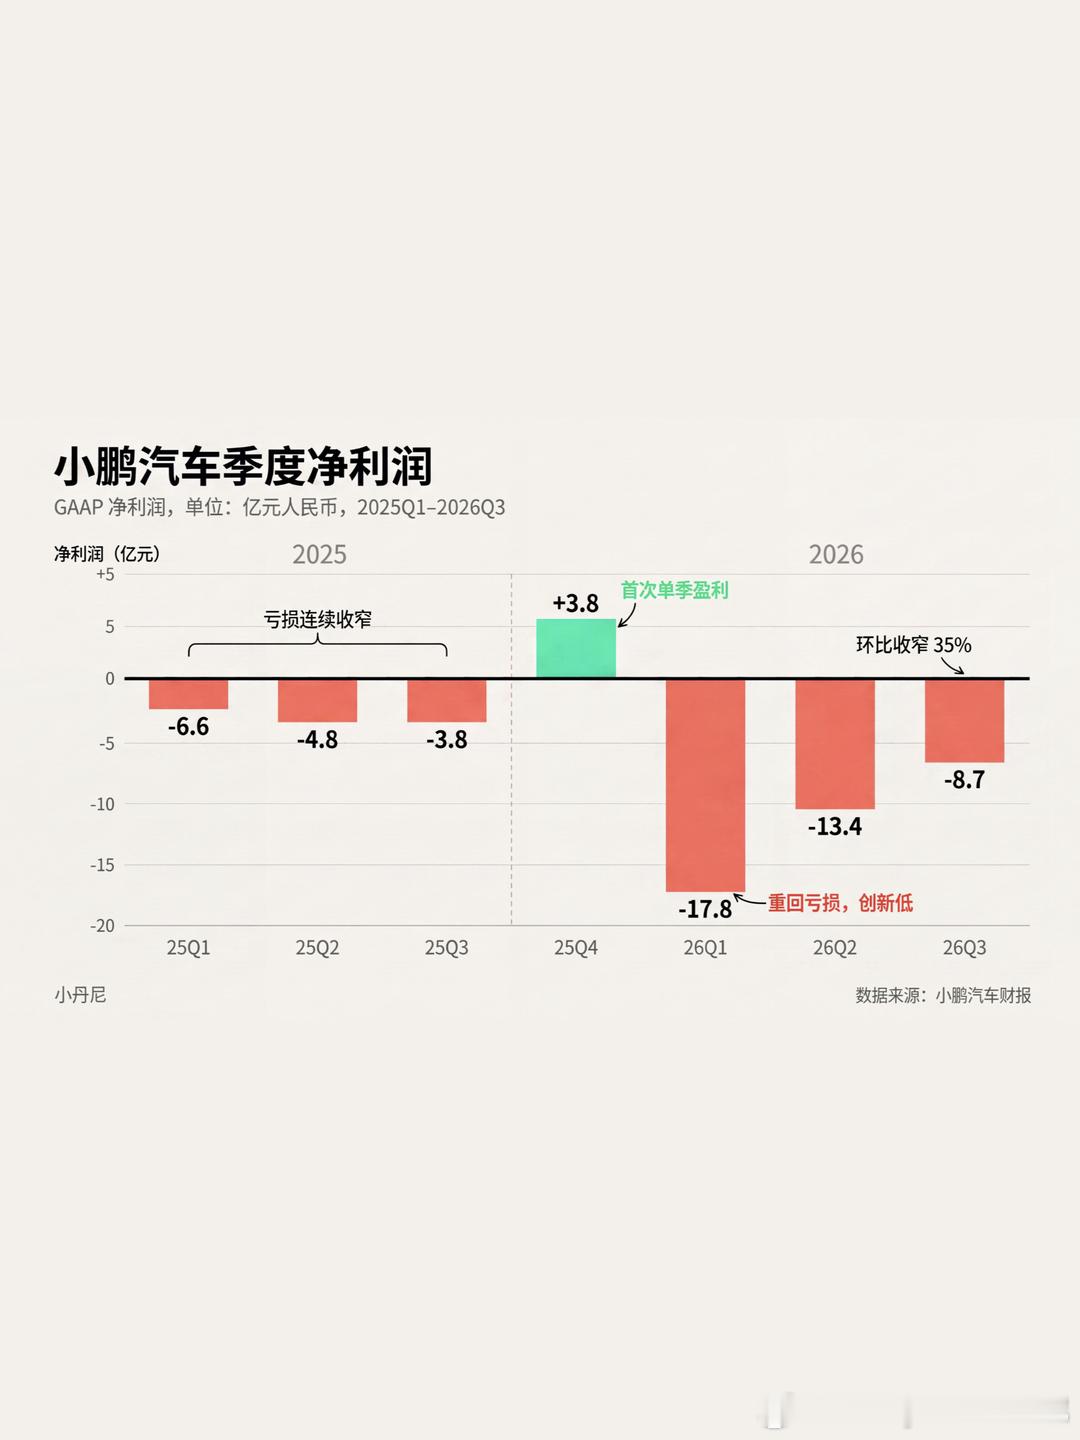
再看小鹏的净利润,今年对小鹏来说是困难的一年,去年底刚刚盈利,但年初又打回亏损,不过随着到了年底,小鹏的净利润也在逐渐向好,三季度亏损收窄至 8.7 亿元:
[配图6 ]
单季度亏损 8.7 个亿,对小鹏来说是可以接受的,毕竟账面上还有 454 亿的现金储备。
[配图7 ]
而且对小鹏值得高兴的是,本季度现金储备增多近50 亿。
原因其中有一项重要的是(电话会透露): operating cash flow exceeding RMB 2 billion(经营性现金流净流入超过20亿元)
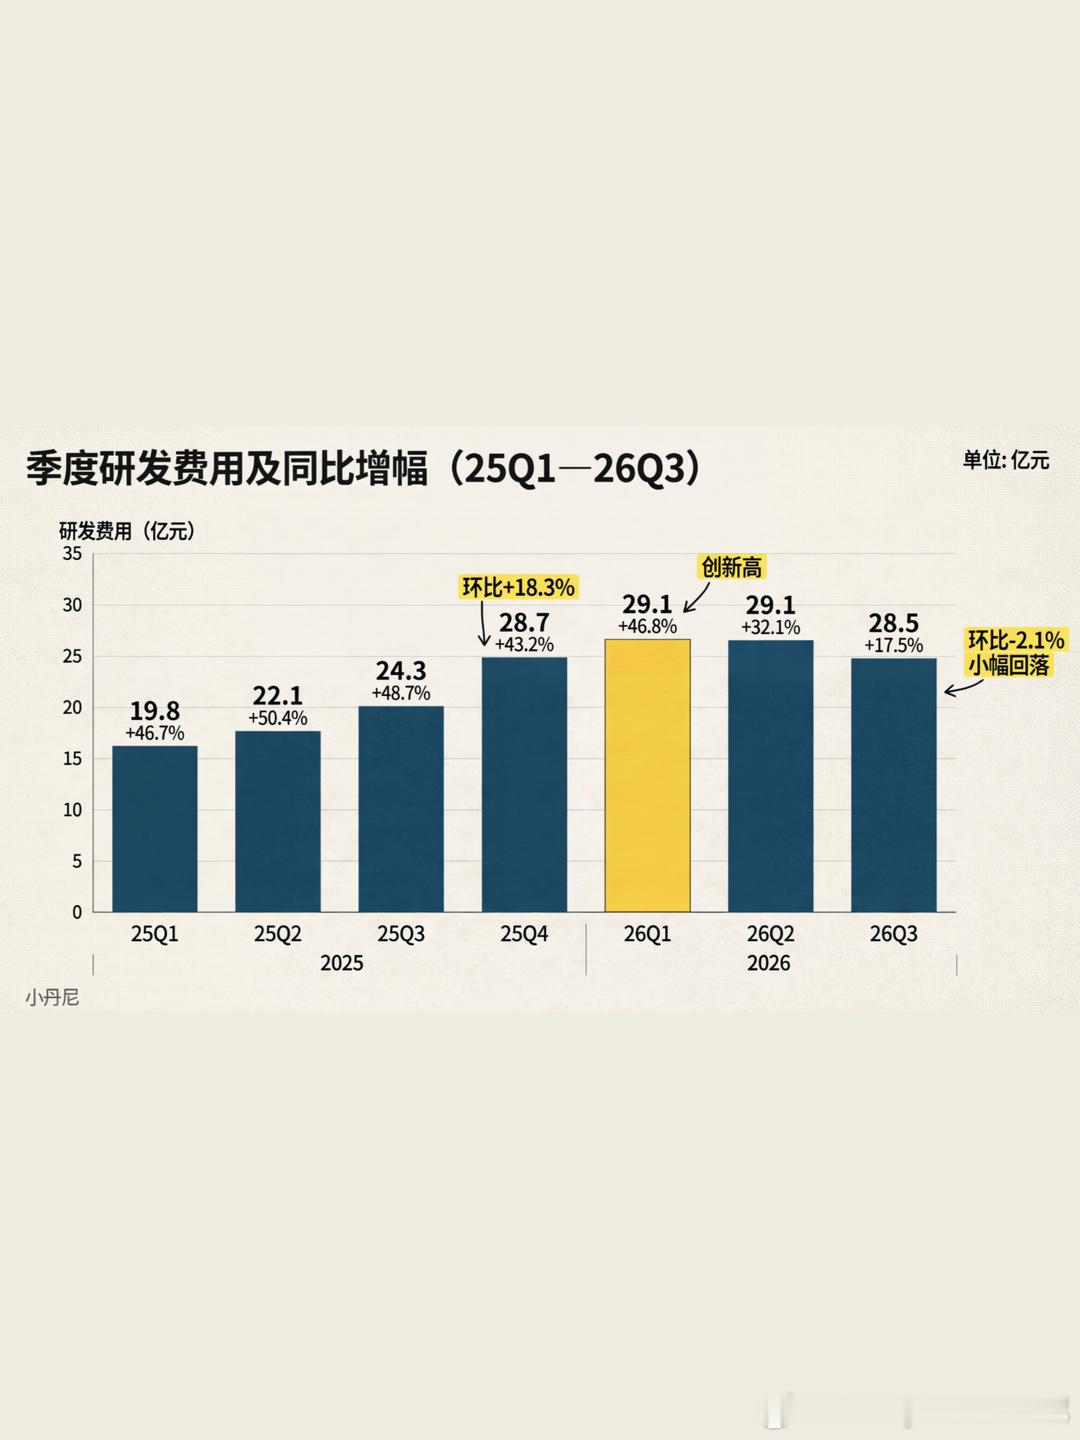
值得关注的是:小鹏本季度的费用率在下滑,比如研发费用三季度有小幅的回落。
[配图8 ]
我之所以给小鹏含金量打 6 分,原因是我把含金量的标准设置为盈利就是 6 分,小鹏目前还在盈利的边缘徘徊。
小鹏在新势力里已经是非常优秀的选手了,但是车本身并不是好生意,所以想盈利都很难。
而且对小鹏来说,想要盈利是不难的,最简单的方法就是像蔚来一样砍费用就好了,但小鹏没必要这样操作,毕竟小鹏之前没有大规模地亏损过,没有巨大的股东盈利要求压力。
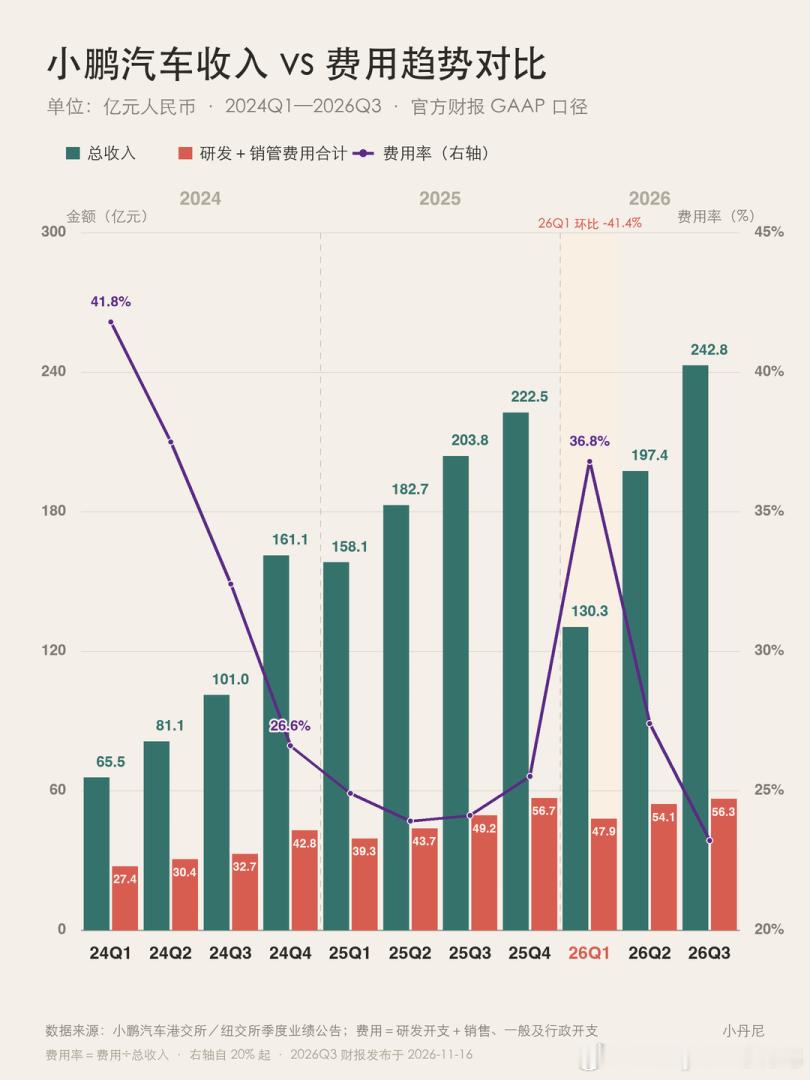
整体来说小鹏是比较节省钱的,费用率整体控制得一直不错,除了今年一季度收入下滑造成比较大的影响,近两年费用率都在25%左右,最近季度的费用率更是新低了。
[配图9 ]
之前我讲到的交付量和含金量,只是看“后视镜”开车,更主要的是要看未来增量。
3、未来增量:8 分
我认为未来增量是小鹏的最大亮点,主要体现在四方面:Robotaxi、小鹏机器人、飞行汽车和全球化。
之前我在大小马聊科技节目里也说过:小鹏是中国版特斯拉。
特斯拉在干的事,基本上小鹏也都在做。
以前可能很多人看不上小鹏在复刻特斯拉在做的事,但是从智能驾驶来看,前段时间巴黎车展,小鹏在欧洲和特斯拉直接对狙智驾,效果已经难分伯仲了。
我个人最关注的是小鹏机器人业务,前段时间刚以投后估值 63 亿美元,背后不仅有顶尖的投资机构 IDG 和高榕,还有腾讯和阿里巴巴,最主要的是何小鹏本人和顾宏地也一起加注。
之前何小鹏投资小米,还有加仓小鹏,都是赚了不少。作为身在一线的企业家,投资胜率比我们一般人还是要更强的。
小鹏集团目前直接持有鹏行约82%(摊薄后约68%),对应机器人业务权益价值约51.6亿美元(344亿人民币)。
虽然这只是一级市场的估值,但这足以让小鹏在"车企估值"之外,多一层"物理AI平台"的想象空间。
换句话说,如果你相信小鹏机器人的价值,那么小鹏目前开头我所说的经营单元价值 629-454=175 亿元,就是便宜的。
当然,小鹏的全球化也值得关注,前段时间又在英国开了发布会。未来一年内,小鹏还计划推出5款专为英国市场打造的右舵车型,超快充、高阶智能和“一车双能”,放在欧洲市场都是很能打。
明显感受到小鹏今年的出海速度在加快:目前销售网络已覆盖 83个国家和地区。
何小鹏:2027 年海外市场的销售网络预计将会超过 1,000 家门店,以支持 27 年销量翻倍。
顾宏地补充:欧洲占比预计超过 50%,东南亚和亚太地区 30%,中东和拉丁美洲 20%。
本月 25 号,小鹏要办自己的科技日,这是我每年关注最多的小鹏活动,甚至比小鹏发布会还要更值得关注。
所以根据小丹尼四量公式:
车企价值衡量=交付量 x 含金量 x 未来增量
小鹏得分=7*6*8=336 分(满分 10*10*10=1000 分)
一句话总结来说就是:小鹏的交付量在向好,含金量仍处在盈利边缘(车不是好生意),未来增量更值得关注。
之后我会再结合小丹尼四量公式,分析蔚来、理想等最新财报,感兴趣可以关注我。
ai闭环小鹏汽车小鹏集团2026q3财报