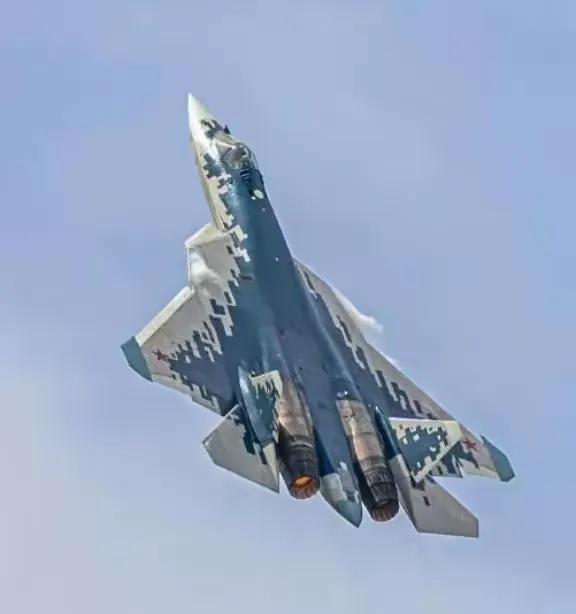
俄罗斯为啥不敢放开手脚用苏 - 57?说白了,是韩国把它的脖子给掐住了。别看苏 - 57 是俄罗斯自家产的,数量却少得可怜,掉一架就少一架,想补新的特别难。这么一款看着花哨不实在的战机,真要是被打下来,那还不得哭晕。
苏 - 57 不是没上过战场。俄乌冲突刚起没多久,它就露过面。可它出工很抠着来,多半待在自家上空,远远把导弹甩出去,不跟你打近身。
为啥不往前顶?一个字,少。俄方合同拢共才 76 架。到 2026 年初,连试飞机算上,造了差不多 49 架。9 月又交了一批,总数刚过 50 架。一年造不出几架,摔一架就少一架。
先把账摊开。2019 年 6 月那份合同写得清楚,76 架,2027 年前交完。可真到 2026 年初,量产型只造出 49 架,9 月又补一批,总数才勉强摸到 50 的边。剩下二十多架,只能一批一批慢慢填,急也急不来。这份账谁都会算。
这个速度摆出来更直白。2020 年底才交第一架,2022 年 6 架,2023 年 11 架,2024 年 13 架,2025 年 14 架。一年十来架,摊到每月就一架出头。造是造得出来,就是挤得慢,按这节奏合同到期也未必填得满。
卡在哪?不在机身,也不在发动机,在机头那部雷达。N036 有源相控阵,一个阵面就要塞一千多个收发组件,全是砷化镓的门道。图纸能画,良率要熬,熬不出来就只能等。这不是缺零件,是缺一整套工艺积累,工艺这活儿急不得。
这类高端射频器件,俄罗斯过去大量从外面买,韩国是主要来源之一。替代方案得一家家找,找到还要重跑测试,一圈下来少说三年。钱能出,时间出不来,这不是换个牌子的事。俄罗斯自己能产一部分,可高端那档始终没补齐。
时间点也不复杂。2022 年 2 月 28 日,韩国外交部宣布停止对俄出口战略物资,半导体、雷达、航电全在加强审查的名单里,连民用口子也收紧了。不是一刀切,是慢慢勒紧,这几年能走的渠道一条条变窄,越拖越被动。
别把这当成少一颗螺丝的事。雷达是飞机的眼睛,组件不够,探测距离和抗干扰能力都得往下掉,五代机最值钱的卖点跟着缩水。参数印得再漂亮,装不上就是空话,好飞机不敢飞等于没有,这话不好听可就是实情。
自己做行不行?实验室里攒几片样品不难,难的是上产线。砷化镓的良品率和一致性,一道一道试,良率掉一次成本就翻着跟头涨。实验室到车间这一段,砸钱也换不来时间,认的是年头。
俄方自己人也吐过实话。季霍米罗夫研究院的总设计师承认,机载有源相控阵的氮化镓项目连立项都没走完。国产件装上去,探测距离先掉一截,故障率还往上走,差一口气就是飞不起来,这笔账谁来算都一样。
所以它在战场上一直那个用法。2022 年开打没多久就去了,可多半待在自家防空网里,远远甩一枚导弹就撤,从不往火线上凑。不是飞行员不敢飞,是上面不敢冒险,面子比飞机贵,能躲就躲,谁也不想签这个字。
2026 年 5 月在库尔斯克、亚速海和克里米亚方向打了十来次巡航导弹,还是把五代机当发射架使。真正扛活的依旧是苏 - 35 和苏 - 34,五代机的名头落在四代机的活上,能打就行,打仗讲的是能出动多少架。
往前压这个账没人敢算。掉一架就是实打实的战力缺口,残骸落到对面手里,雷达、隐身、蒙皮的底细全得露。这种飞机不是拿来消耗的,是拿来摆着的,报批走完战机早飞过去了。
出口这条线也硬不起来。阿尔及利亚 2025 年底才拿到头两架苏 - 57E,算少数客户。印度早年一起搞,2018 年嫌技术给得少、钱压不住,退了。买家等得起,产线等不起,这就是小批量的常态。
产能还压在一个点上。量产全搁在共青城那家厂,熟练工和供应链都拴在这一处。门面撑着,实战让着,这个循环转了好几年,谁也解不开,真正的对手是自家那条产线。